こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
一般に障害者年金と検索されることがありますが、制度の正式名称は障害年金です。
障害年金は、病気やけがによって日常生活や仕事が制限されるようになったときに、現役世代でも受け取れる可能性がある公的年金です。
受給できるかどうかは病名だけで決まるわけではありません。
基本的には、初診日、年金保険料の納付状況、障害の状態という3つの条件を順番に確認します。
うつ病やがん、人工透析なども対象になり得ますし、働いているから必ず受給できないという制度でもありません。
この記事では、障害者年金の条件を調べている方に向けて、正式な障害年金制度の受給要件から障害認定日、等級、働きながら受給する場合の考え方、申請までを実務目線で整理します。
- 障害年金を受給するための3つの基本条件
- 初診日と障害認定日の正しい考え方
- 障害等級や対象となる病気・けがの範囲
- 働きながら受給する場合と申請時の注意点
障害者年金の条件と3つの受給要件
障害年金について最初に押さえておきたいのは、障害があるという事実だけでは受給が決まらないことです。
大きく分けると、 初診日要件、保険料納付要件、障害状態要件 の3つを確認します。
それぞれが独立した重要な条件なので、一つずつ整理していきましょう。
障害年金の初診日要件とは
障害年金で非常に重要なのが「初診日」です。
初診日とは、障害の原因となった病気やけがについて、 初めて医師または歯科医師の診療を受けた日 をいいます。
たとえば、うつ病の症状が出てAクリニックを受診し、その後B病院、C病院へ転院した場合、原則として初診日はAクリニックを最初に受診した日です。
現在通っている病院に初めて行った日ではありません。
なぜ初診日がこれほど重要なのかというと、初診日に加入していた年金制度によって、障害基礎年金になるのか、障害厚生年金になるのかが変わるためです。
また、保険料納付要件をどの時点で確認するかも初診日を基準に決まります。
初診日は障害年金のスタート地点です。
いつ病気が悪化したかではなく、その傷病について最初に医療機関を受診した時点から確認します。
実務上難しくなりやすいのが、初診日から長い年月が経過しているケースです。
最初の医療機関が廃院していたり、カルテの保存期間が経過していたりすると、通常使用する受診状況等証明書を取得できないことがあります。
この場合でも直ちに請求できなくなるとは限りません。
次に受診した医療機関の記録、診察券、お薬手帳、健康保険の給付記録、紹介状、健康診断の記録、第三者による証明などを組み合わせて、初診日を確認できる場合があります。
健康診断については、通常は健診日そのものではなく、治療目的で初めて受診した日を初診日と考えます。
ただし、当時の医療記録が残っておらず、健診結果から直ちに治療が必要だったことが確認できるなど、個別事情によって異なる取扱いとなる場合があります。
初診日を自己判断で決めて申請を進めないことが重要です。
初診日の違いによって受給できる年金の種類や保険料納付要件の判定結果まで変わることがあります。
保険料納付要件と未納の扱い
障害年金では、障害の程度だけでなく、初診日前の年金保険料の納付状況も確認されます。
これが保険料納付要件です。
原則として、初診日の前日において、初診日のある月の前々月までの公的年金の被保険者期間のうち、 保険料納付済期間と保険料免除期間などを合わせた期間が3分の2以上 あることが求められます。
ここでいう免除期間には、一定の要件を満たした保険料免除や納付猶予などが含まれます。
そのため、「実際に現金で保険料を払っていない期間があるから障害年金は絶対にもらえない」とは限りません。
また、一定の条件を満たす場合には、初診日のある月の前々月までの直近1年間に保険料の未納がないことによって納付要件を満たせる特例があります。
ただし、こうした特例には適用条件や期限があり、制度改正によって変更される可能性があります。
重要なのは、納付要件を初診日の前日時点で判定することです。
病気が重くなってから過去の未納保険料を納めても、その納付によって障害年金の納付要件を後から満たせるとは限りません。
国民年金に未納期間がある方は、「何年分未納があるか」だけを見るのではなく、初診日がいつだったのか、その時点までの加入記録がどうなっていたのかを確認する必要があります。
国民年金そのものの未納や納付期限については、 国民年金の納付期限を過ぎた場合の対処法 でも詳しく解説しています。
なお、20歳前の年金制度に加入していない期間に初診日がある傷病については、原則として保険料納付要件は問われません。
ただし、通常の障害基礎年金とは異なる所得による支給制限などがあります。
年金記録は人によって大きく異なります。
学生納付特例、免除、納付猶予、厚生年金加入期間などが混在している場合もあるため、未納があるという理由だけで自分は対象外だと判断しないことをおすすめします。
障害認定日と1年6か月の考え方
初診日を確認したら、次に重要なのが「障害認定日」です。
障害認定日とは、障害年金制度上、障害の程度を確認する基準となる日のことです。
原則として、 初診日から1年6か月を経過した日 が障害認定日になります。
たとえば2025年4月10日が初診日であれば、原則としてその1年6か月後を基準として障害の状態を確認することになります。
ただし、すべての病気やけがで必ず1年6か月待つわけではありません。
初診日から1年6か月以内に症状が固定した場合や、制度上一定の日を障害認定日として取り扱うケースがあります。
| 主なケース | 障害認定日の考え方 |
|---|---|
| 一般的な病気・けが | 原則として初診日から1年6か月経過した日 |
| 人工透析 | 透析開始から一定期間経過した日 |
| 人工関節・人工骨頭 | 挿入・置換した日が基準となる場合がある |
| 心臓ペースメーカーなど | 装着日が基準となる場合がある |
こうした特例は傷病や治療内容によって細かく決められています。
そのため、「まだ初診日から1年6か月経っていないから何もできない」と決めつけず、人工透析、人工関節、ペースメーカーなど一定の治療を受けている場合には確認しておくとよいでしょう。
また、会社員の方から相談を受ける際に混同されやすいのが、健康保険の傷病手当金との関係です。
傷病手当金の支給期間に関する起点と、障害年金の障害認定日の起点は同じではありません。
障害認定日は原則として 初診日から1年6か月 です。
一方、傷病手当金は支給開始日を基準に支給期間を考えます。
同じ「1年6か月」という言葉が出てくるため、実務でも非常に混同しやすいポイントです。
障害認定日請求と事後重症請求
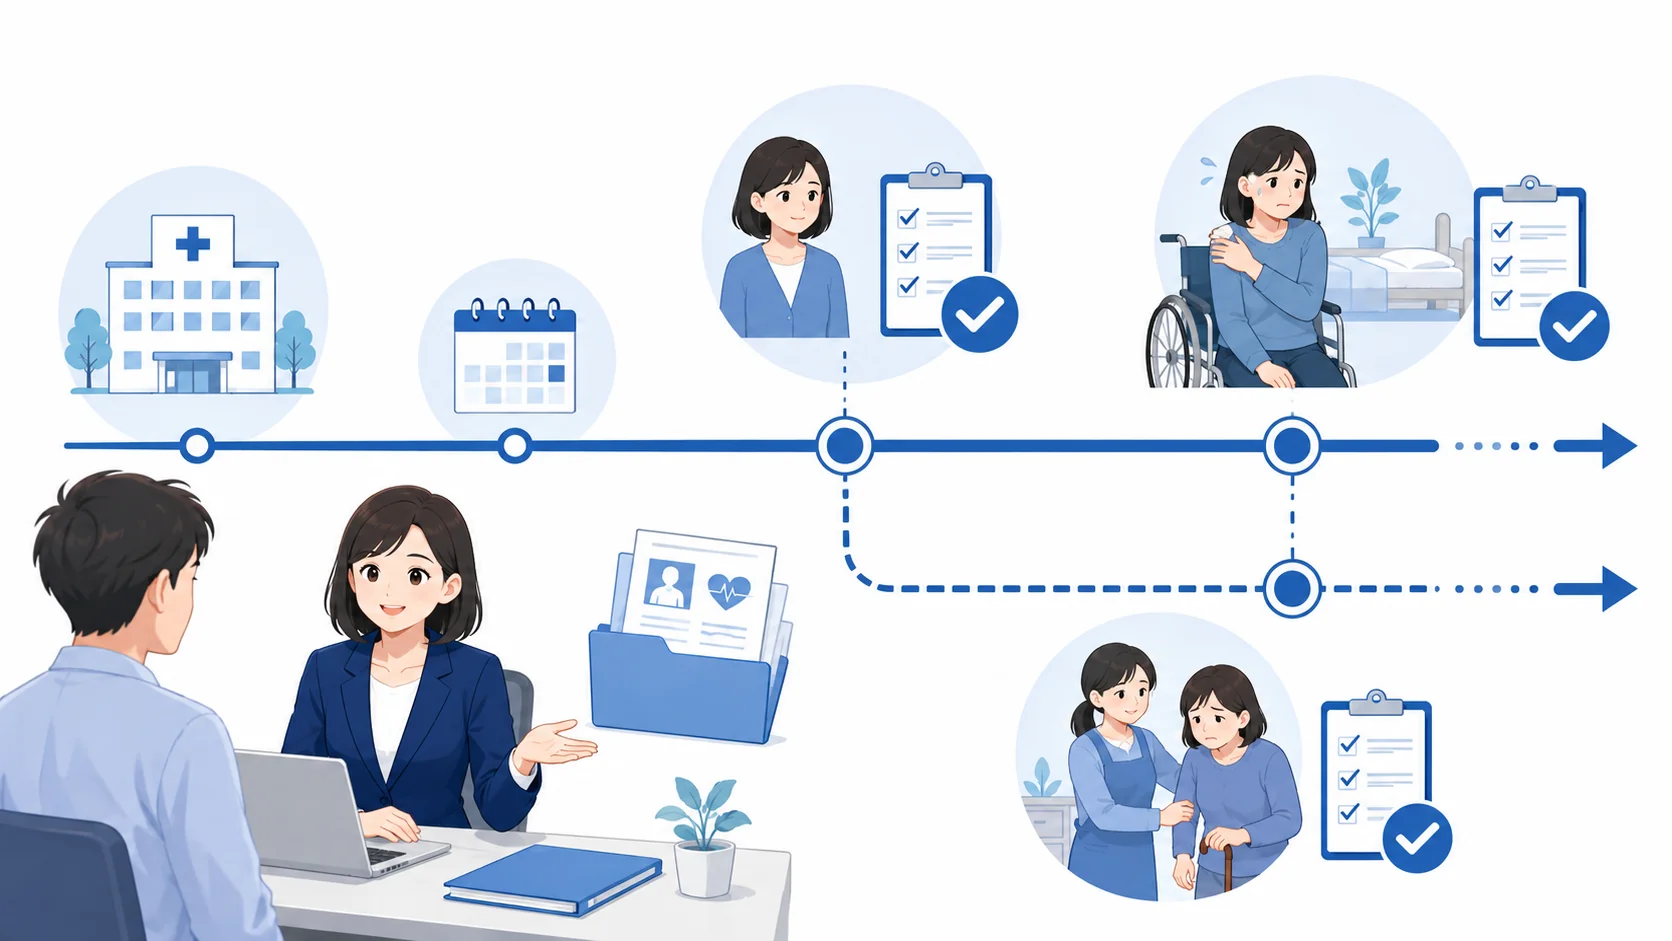
障害年金の請求方法は、大きく「障害認定日による請求」と「事後重症による請求」に分けて考えると分かりやすくなります。
障害認定日の時点ですでに法令上の障害等級に該当する状態だった場合は、障害認定日による請求を検討します。
認められれば、原則として障害認定日の翌月分から障害年金の受給権が発生します。
請求そのものが数年後になった場合でも障害認定日当時の状態を証明できれば、過去にさかのぼって支給を受けられる可能性があります。
ただし、年金には時効があるため、実際に遡って受け取れる期間には限度があります。
一方、障害認定日の時点では障害等級に該当するほどではなかったものの、その後に病状が悪化して等級に該当するようになった場合に利用するのが事後重症請求です。
障害認定日請求 は認定日の状態を基準として考えるのに対し、 事後重症請求 はその後悪化し、請求時点で障害等級に該当しているかを確認する仕組みです。
事後重症請求では、原則として請求した月の翌月分から支給対象になります。
そのため、条件を満たしているのに何年も請求せずにいると、その期間について後からまとめて受け取れるとは限りません。
また、事後重症による障害年金には年齢に関する請求期限があります。
65歳が近い方は、特に早めの確認が必要です。
実際によくあるのは、「昔から病気だったが、障害年金という制度を知らず申請していなかった」というケースです。
この場合、当時の診断書を準備できるのか、障害認定日の状態を証明できるのかによって請求方法が変わります。
障害認定日請求と事後重症請求のどちらになるかは、単純に現在の症状だけでは判断できません。
初診日、障害認定日、当時の診療記録、現在の障害状態を時系列で整理することが大切です。
障害等級1級・2級・3級の目安
障害年金には1級、2級、3級という障害等級があります。
ただし、身体障害者手帳や精神障害者保健福祉手帳の等級とは別の基準です。
そのため、「障害者手帳が3級だから障害年金も3級」「手帳を持っていないから障害年金はもらえない」と考える必要はありません。
障害年金は、年金制度独自の障害認定基準に基づいて判定されます。
| 等級 | 一般的なイメージ | 対象となる年金 |
|---|---|---|
| 1級 | 日常生活で他人の介助を必要とする程度 | 障害基礎年金・障害厚生年金 |
| 2級 | 日常生活が著しく制限される程度 | 障害基礎年金・障害厚生年金 |
| 3級 | 労働に著しい制限がある程度 | 障害厚生年金 |
障害基礎年金には1級と2級があります。
障害厚生年金には1級、2級、3級があり、さらに3級より軽い一定の障害について障害手当金という一時金の対象になる場合があります。
ここで注意したいのは、等級が病名だけで自動的に決まるわけではないことです。
たとえば同じうつ病でも、一人で食事や着替え、買い物、通院、金銭管理ができる方と、家族の継続的な援助がなければ日常生活を維持できない方では、障害の状態が異なります。
身体の障害についても同様で、単に診断名を見るだけではなく、実際にどの程度生活や労働が制限されているかを認定基準に沿って確認します。
最終的な障害等級は、本人や会社、主治医が自由に決めるものではありません。
提出された診断書などをもとに制度上の認定が行われます。
「自分は2級だと思う」「医師から障害年金をもらえると言われた」という事情だけで支給が確定するわけではありません。
一方で、手帳がないことや働いていることだけで対象外になるわけでもありません。
個別の生活状況を含めて判断することが重要です。
障害者年金の条件と申請前の確認事項
3つの受給要件を確認したら、次はどの種類の障害年金になるのか、どのような病気が対象になるのか、働きながらでも受給できるのかを確認していきます。
実際の申請では、制度の名称以上に初診日の加入状況と現在の生活・就労状況が重要になります。
障害基礎年金と障害厚生年金の違い
障害年金には、大きく分けて「障害基礎年金」と「障害厚生年金」があります。
どちらを自由に選択するかではなく、原則として 障害の原因となった傷病の初診日にどの年金制度に加入していたか によって決まります。
たとえば、自営業者、学生、無職の方などで国民年金の加入期間中に初診日がある場合は、主に障害基礎年金を確認します。
20歳前に初診日がある傷病についても、一定の要件を満たせば障害基礎年金の対象となります。
一方、会社員や公務員など、厚生年金に加入している期間中に初診日があった場合は障害厚生年金を確認します。
| 初診日の加入状況 | 主に確認する障害年金 | 障害等級 |
|---|---|---|
| 国民年金加入中など | 障害基礎年金 | 1級・2級 |
| 厚生年金加入中 | 障害厚生年金 | 1級・2級・3級 |
| 20歳前の年金未加入期間 | 障害基礎年金 | 1級・2級 |
障害厚生年金の1級または2級に該当する場合には、障害基礎年金と障害厚生年金が組み合わされる仕組みになります。
このため、初診日に厚生年金に加入していたかどうかは、受給できる年金の範囲や金額にも影響します。
また、障害厚生年金には3級があり、さらに一定の軽い障害について障害手当金という一時金が設けられています。
障害基礎年金には3級や障害手当金はありません。
実務では「今は退職して国民年金だから障害基礎年金ですか」と聞かれることがありますが、現在の加入制度ではなく、原則として初診日の加入状況を見る点に注意してください。
現在会社員かどうかではなく、 障害の原因となった病気やけがの初診日に何の年金制度に入っていたか を確認することが基本です。
うつ病やがんなど対象となる傷病
障害年金について「身体に大きな障害が残った人だけの制度」と考えている方は少なくありません。
しかし、障害年金の対象は手足の切断や麻痺だけではありません。
視覚障害、聴覚障害、肢体障害などの外部障害に加えて、うつ病、双極性障害、統合失調症、知的障害、発達障害、高次脳機能障害などの精神の障害も対象となる可能性があります。
さらに、心疾患、腎疾患、呼吸器疾患、肝疾患、糖尿病による合併症、がん、難病など、身体の内部に生じる病気でも、日常生活や労働に一定以上の制限が生じていれば障害年金の対象になり得ます。
障害年金は病名の一覧に入っているかどうかだけで決まる制度ではありません。
その病気やけがによって、日常生活や仕事がどの程度制限されているか が重要です。
たとえば、うつ病の場合であれば、診断名だけではなく、食事、清潔保持、金銭管理、通院、対人関係、外出などをどの程度一人で行えるのか、家族からどの程度援助を受けているのかなどが重要になります。
がんについても、がんという診断だけで自動的に障害年金が支給されるわけではありません。
治療による全身衰弱、臓器の機能障害、日常生活能力や労働能力への影響などを総合的に確認します。
人工透析、人工関節、心臓ペースメーカーなどについては、それぞれ障害認定基準上の取扱いがありますが、装着・施術したという事実だけから最終的な年金額まで一律に決まるものではありません。
「この病気なら絶対にもらえる」「この病名では対象外」といった単純な判断は避けるべきです。
病名だけではなく、初診日、治療経過、現在の症状、生活状況、就労状況をまとめて確認する必要があります。
働きながら障害年金を受給できるか
障害年金について非常に多い誤解が、「働いていたら受給できない」というものです。
結論からいうと、 働いているという事実だけで一律に障害年金の対象外になるわけではありません。
特に内部障害や精神障害では、勤務しているかどうかだけでなく、どのような働き方をしているのかが重要な判断材料になります。
たとえば、一般雇用なのか障害者雇用なのか、フルタイムなのか短時間勤務なのか、業務内容が限定されているのか、頻繁に欠勤しているのか、職場から特別な配慮を受けているのかといった事情です。
就労している場合には、「働いている・働いていない」の二択ではなく、 どの程度の配慮や援助があって仕事を続けられているのか まで確認することが大切です。
一方で、フルタイムで安定して勤務し、特別な配慮もなく一般的な業務を継続できている場合には、その事実が障害の程度を判断する材料になることはあります。
特に精神障害では、診断書に記載された日常生活能力と、実際の就労状況に大きな食い違いがあると、審査上確認が必要になることがあります。
そのため、働いている事実を隠すのではなく、勤務時間、業務内容、欠勤状況、周囲の援助などを正確に伝えることが重要です。
会社側でも、本人から「障害年金を申請したいので働いていないことにしてほしい」などと依頼された場合に、事実と異なる証明をすることはできません。
会社は勤務実態を正確に確認し、障害年金の支給可否そのものについては年金事務所や専門家へ案内するのが適切です。
病気で仕事を休んでいる会社員の場合は、障害年金だけでなく健康保険の傷病手当金が関係することもあります。
休職中の所得保障については、 傷病手当金の申請方法 も確認しておくと制度の違いを整理しやすくなります。
20歳前障害の受給要件と所得制限
20歳になる前に初診日がある病気やけがについては、通常とは異なる障害基礎年金の仕組みがあります。
一般に「20歳前障害による障害基礎年金」と呼ばれるものです。
通常の障害年金では年金保険料の納付状況が重要な要件になりますが、20歳前の年金制度に加入していない期間に初診日がある傷病については、原則として保険料納付要件を問われません。
これは、そもそも20歳前で国民年金保険料を納める義務がなかった人について、保険料を納めていないことを理由に障害基礎年金の対象外とすることが適切ではないためです。
ただし、20歳前障害による障害基礎年金であっても、障害の状態については1級または2級に該当する必要があります。
20歳前に病気になったというだけで自動的に受給できるわけではありません。
20歳前障害による障害基礎年金には、通常の障害基礎年金とは異なり、 本人の所得による支給制限 があります。
一定以上の所得がある場合には、年金の一部または全部が支給停止となることがあります。
所得制限の基準額や対象期間は制度改正によって変わる可能性があります。
また、扶養親族の有無などによって基準が変わる場合もあるため、具体的な金額については申請時点の情報を確認してください。
発達障害や知的障害、先天性疾患などでは、初診日の考え方にも個別の確認が必要になることがあります。
幼少期の診療記録が残っていない場合など、通常の成人後の障害年金請求とは違った資料が必要になるケースもあります。
20歳前から長く続く障害がある方の場合、「昔のことなので初診日が分からない」と諦めてしまうケースがありますが、手帳取得時の資料や学校・医療機関の記録などから確認できる可能性もあります。
早い段階で年金事務所などへ相談することをおすすめします。
障害年金の金額と加算の仕組み
障害年金の金額は、障害基礎年金と障害厚生年金で計算方法が異なります。
また、年金額は毎年度改定されるため、「障害年金はいくら」と固定した金額で考えることはできません。
障害基礎年金については、2級の年金額が老齢基礎年金の満額と同水準となり、1級はその1.25倍を基本として計算されます。
さらに、一定の年齢までの子を生計維持している場合には、子の加算額が付くことがあります。
対象となる子の年齢や障害状態には条件があります。
障害厚生年金は、厚生年金加入中の報酬などをもとにした報酬比例部分を基礎として計算します。
1級の場合は一定の割合による増額があり、1級・2級では条件を満たす配偶者がいる場合に配偶者加給年金額が加算されることがあります。
| 種類 | 金額の基本的な考え方 |
|---|---|
| 障害基礎年金2級 | 老齢基礎年金の満額と同水準 |
| 障害基礎年金1級 | 2級相当額の1.25倍を基本 |
| 障害厚生年金1級・2級 | 報酬比例部分を基礎に計算 |
| 障害厚生年金3級 | 報酬比例部分を基礎に計算し最低保障が設けられる場合がある |
障害厚生年金については加入期間や過去の標準報酬によって金額が変わるため、同じ障害等級であっても人によって受給額が異なります。
また、20歳前障害による障害基礎年金の所得制限、他の年金や給付との調整などによって、単純に計算した年金額がそのまま支給されない場合もあります。
障害年金の年金額や加算額は毎年度改定されます。
インターネット上の過去の記事に記載された金額をそのまま現在の金額だと判断しないようにしてください。
支給が決定すると年金証書などが届きます。
受給決定後の書類については、 年金証書の見方と届く時期 でも整理しています。
正確な金額を確認したい場合は、加入記録や家族状況によって個別に確認する必要があります。
正確な情報は公式サイトをご確認ください。
障害者年金の条件を確認して申請する
障害者年金の条件を調べている方は、まず正式名称である障害年金について、 初診日、保険料納付要件、障害状態要件 の3つを順番に確認してください。
最初から診断書を書いてもらうのではなく、まず初診日がいつなのか、その時点で国民年金と厚生年金のどちらに加入していたのか、保険料納付要件を満たしている可能性があるかを整理することが重要です。
実際の請求では、年金請求書のほか、初診日を確認するための受診状況等証明書、障害の状態を確認するための診断書、発病から現在までの経過や生活・就労状況を説明する病歴・就労状況等申立書などが必要になります。
障害年金申請の基本的な順番
- 初診日を整理する
- 初診日の年金加入状況を確認する
- 保険料納付要件を確認する
- 障害認定日と現在の状態を確認する
- 年金事務所などで必要書類を確認する
- 診断書や申立書を準備して請求する
特に重要なのが診断書と病歴・就労状況等申立書です。
診断書では医学的な状態が記載されますが、日常生活で実際にどのような支援を必要としているのか、仕事ではどのような制限や配慮があるのかといった事情も重要になります。
本人としては毎日のことなので当たり前になっていても、家族に食事を準備してもらっている、通院に付き添ってもらっている、仕事を大幅に軽減してもらっているといった事情は、障害状態を理解するうえで大切な情報です。
一方で、受給するために実際より症状を重く表現することは適切ではありません。
逆に、「この程度は普通だろう」と困難さを過小評価する必要もありません。
診断書や申立書には、実際の状態をできるだけ具体的かつ正確に反映させることが基本です。
会社の人事・労務担当者が私傷病で休職している従業員から相談を受けた場合には、会社が障害年金を受給できるかどうかを判断する必要はありません。
制度があることを案内し、年金事務所や障害年金に詳しい社会保険労務士などへの相談につなげる対応で十分です。
障害年金は、初診日の認定、保険料納付状況、病歴、診断書、日常生活状況などを総合して判断される制度です。
同じ病名でも結果が同じになるとは限りません。
障害認定基準や保険料納付要件、年金額などは制度改正によって変わる可能性があります。
正確な情報は公式サイトをご確認ください。
また、初診日が分からない、昔のカルテが残っていない、年金に未納期間がある、働いているため受給できるか判断できないなど、個別事情によって結論は変わります。
最終的な判断は専門家にご相談ください。
私の申請手順を実務向けに具体化する 私の重複見出しを整理して短くする