こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
労災の休業補償は、原則として休業4日目から支給対象となり、初回の振込は請求書が労働基準監督署に受理されてから約1か月が一つの目安です。
ただし、1か月後に必ず振り込まれるという意味ではありません。
事故の状況が明確か、労災に該当するかについて追加調査が必要か、請求書や添付資料に不備がないかなどによって、実際の支給時期は変わります。
仕事中や通勤中のけがで働けなくなると、治療そのものだけでなく、毎月の家賃や住宅ローン、食費、光熱費などの生活費も気になりますよね。
給与が入ってこない状況では、「労災の休業補償はいつもらえるのか」「申請したのにまだ振り込まれないのは普通なのか」と不安になるのは当然です。
また、労災の休業補償は会社の給与と同じ仕組みではありません。
最初の3日間は労災保険から休業補償が支給されず、休業が長期間に及ぶ場合には、1か月程度の期間ごとに繰り返し請求することが実務上多くなります。
「事故が起きた日」「会社へ書類を渡した日」「労働基準監督署へ請求書が提出された日」「実際に支給決定された日」は、それぞれ別の日です。
この違いを理解しておくと、振込時期を考えやすくなります。
この記事では、労災の休業補償がいつもらえるのかを中心に、初回と2回目以降の振込時期、待期期間3日間の取扱い、申請手続き、支給額、長期休業時の請求方法、振込が遅い場合の確認方法まで、社会保険労務士の実務目線で詳しく解説します。
- 労災の休業補償が振り込まれる時期の目安
- 休業4日目から支給される仕組みと待期期間
- 休業補償と休業特別支給金の計算方法
- 振込が遅い場合に確認するポイント
労災の休業補償はいつもらえる?
労災の休業補償がいつもらえるかを考えるときは、「何日目の休業から支給対象になるのか」と「請求してから実際に口座へ振り込まれるまでどのくらいかかるのか」を分けて考えると分かりやすくなります。
労災保険からの休業(補償)等給付は、原則として休業4日目からが対象です。
一方、実際の振込は、会社や医療機関による証明を整え、労働基準監督署へ請求書を提出し、その内容について審査を受けた後になります。
つまり、「今日から会社を休んだから、4日後にお金が振り込まれる」という意味ではありません。
支給対象となる日と、実際にお金を受け取る日は別に考える必要があります。
先に結論を整理すると、休業4日目以降が労災保険の支給対象となり、初回は請求後約1か月が一つの目安です。
ただし、約1か月という期間は法律上保証された支払期限ではありません。
書類の提出状況や労働基準監督署の調査内容によって、実際の振込時期は前後します。
まずは「休業開始から支給対象になるまで」と「請求から振込まで」という2つの時間軸を意識しながら確認していきましょう。
初回振込は申請から約1ヶ月が目安
労災の休業補償について最も気になるのは、やはり「申請してからいつ口座に入るのか」という点だと思います。
一般的な負傷による休業補償給付では、必要書類がそろった請求書を労働基準監督署が受理した後、支給決定まで おおむね1か月程度を一つの目安 として考えると分かりやすいです。
ただし、ここで注意したいのは、 「1か月」という期間が労災保険制度上の一律の振込期限ではない ということです。
労災の休業補償には、給与のように「毎月25日」「月末」といった全国共通の支払日はありません。
請求書が提出されると、労働基準監督署では、事故や疾病が業務または通勤によるものか、療養のため本当に働くことができなかったのか、休業期間に賃金が支払われていないか、請求した日数や給付基礎日額に誤りがないかなどを確認します。
「会社へ渡してから1か月」ではない
実務で特に気をつけたいのが、いつから1か月を数えるのかという点です。
例えば、あなたが7月1日に休業補償の請求書を会社へ渡したとしても、会社が事業主証明や賃金資料を準備し、医療機関の証明まで整えて、実際に労働基準監督署へ提出したのが7月20日だった場合、7月1日から労働基準監督署の審査が始まっているわけではありません。
実際によくあるのが、「会社へ書類を渡したので、すでに申請は終わっていると思っていた」というケースです。
本人の手元から書類が離れた日と、労働基準監督署に請求書が到達した日は別ですよ。
振込が遅いと感じたら、「会社へ渡した日」ではなく「労働基準監督署へ提出された日」を確認することが第一歩です。
事故内容が明確なら比較的進みやすいこともある
例えば、勤務中に工場内で転倒して骨折し、事故状況や目撃者、医療機関の受診状況、休業期間などが明確な場合には、比較的確認事項が少なく済むことがあります。
一方、精神障害、脳・心臓疾患、長期間の負荷が問題となる疾病などでは、「仕事が原因といえるか」という業務起因性について詳しい調査が必要になります。
勤務記録、時間外労働の状況、関係者からの聞き取りなどが行われれば、当然ながら通常のけがより長い時間を要する可能性があります。
約1か月はあくまで一般的な目安です。
書類の記載漏れ、医師の証明の不足、会社から提出された資料との食い違い、事故状況の追加確認などがある場合には、さらに時間がかかる可能性があります。
そのため、「1か月を1日でも過ぎたら異常」「1か月経ったから不支給になった」という判断はできません。
支給が決まると、労災保険給付の支給決定に関する通知や、口座振込の手続きに関する通知が行われます。
厚生労働省も、労災保険給付について支給決定通知と支払振込通知の仕組みを案内しています。
請求から一定期間が経過しても通知も振込もなく、現在どの段階なのか分からない場合には、まず会社へ実際の提出日を確認しましょう。
そのうえで、すでに労働基準監督署へ提出済みであれば、所轄の労働基準監督署へ現在の処理状況を問い合わせる方法があります。
労災の休業補償は生活費を支える給付ですから、何か月も「そのうち入るだろう」と待ち続けるより、提出日と現在地を把握しておくことが大切かなと思います。
休業補償は休業4日目から支給
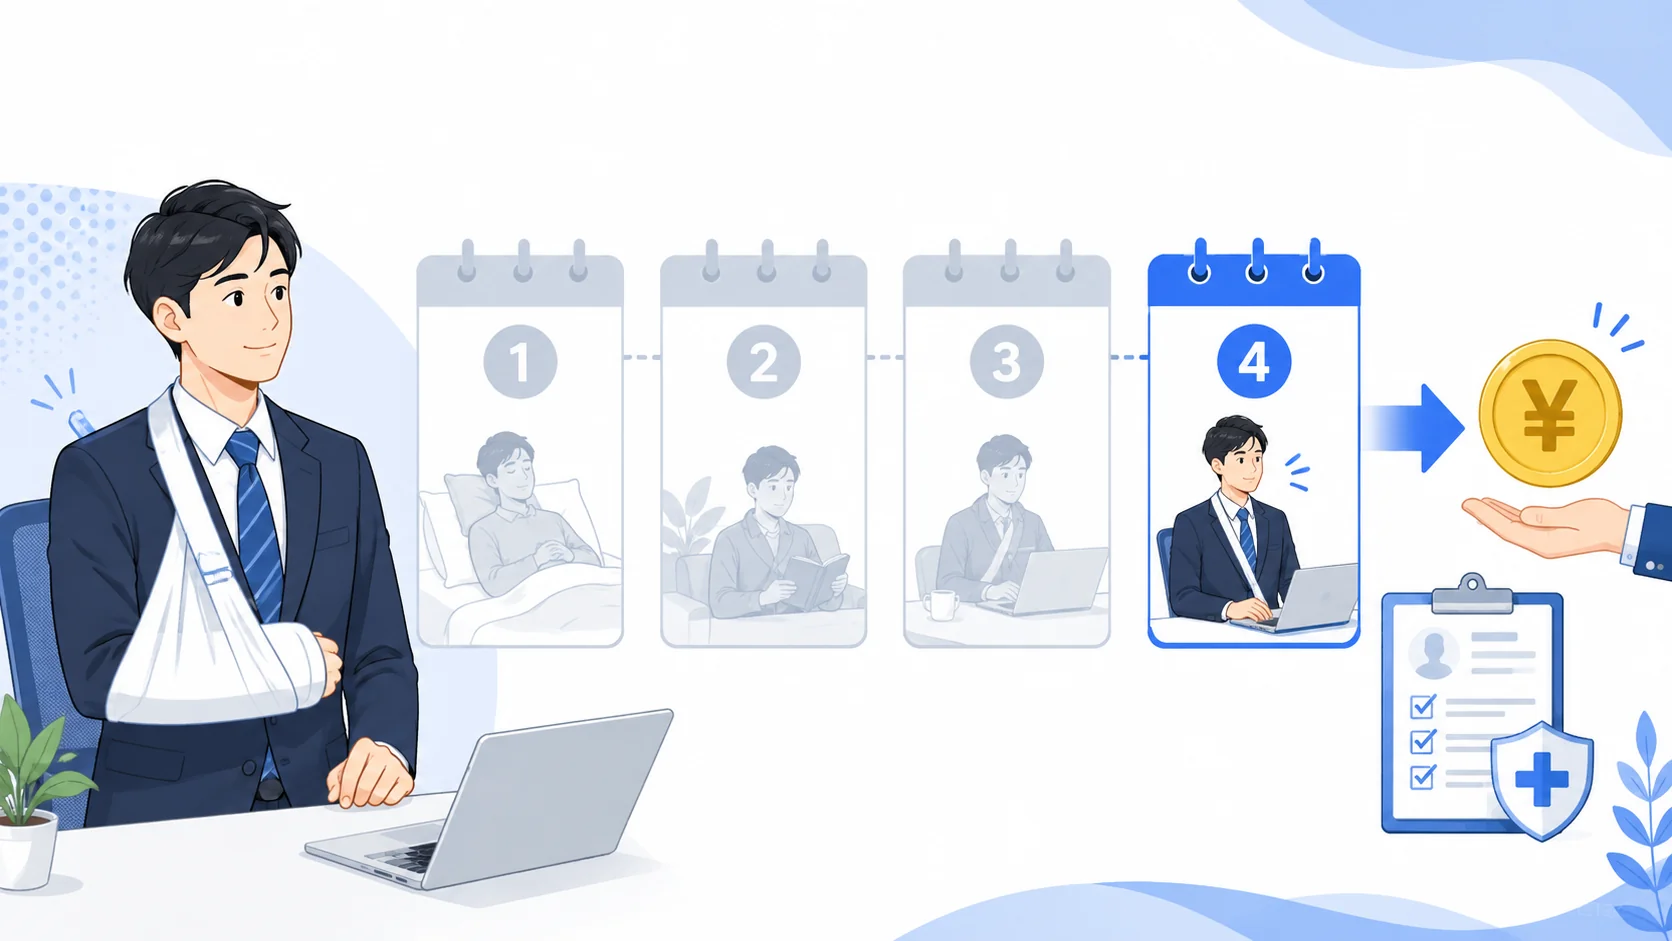
労災の休業補償は、仕事を休んだ初日から労災保険によって支給されるわけではありません。
業務上または通勤によるけが・病気の療養によって働くことができず、その期間について賃金を受けていない場合、原則として 休業4日目以降 が休業(補償)等給付の対象になります。
ここでいう「4日目」は、労災事故が起きてから4日後という意味ではなく、休業した日を数えて4日目です。
最初の3日間は待期期間となり、労災保険から休業(補償)等給付は支給されません。
厚生労働省でも、休業初日から3日目までは労災保険から給付されず、4日目以降が休業(補償)等給付の対象となる仕組みが示されています。
休業補償を受けるための3つの条件
休業(補償)等給付を受けるためには、基本的に次の3つの条件をすべて満たす必要があります。
- 業務上または通勤によるけが・病気の療養のためであること
- 療養のため労働することができないこと
- 労働できない期間について賃金を受けていないこと
大切なのは、単に「労災事故に遭った」というだけでは休業補償給付が発生するわけではないという点です。
例えば、勤務中に転倒して手を負傷したとしても、仕事内容に支障がなく通常どおり勤務し、通常の給与を受けているのであれば、休業そのものがありません。
この場合、治療について療養(補償)等給付の対象になる可能性はあっても、休業(補償)等給付は別に考える必要があります。
有給休暇を使った日はどうなる?
もう一つ迷いやすいのが、年次有給休暇を取得した日です。
休業(補償)等給付は、療養のため働けず、賃金を受けていないことが要件です。
そのため、年次有給休暇を取得して通常の賃金が支払われた日は、原則として「賃金を受けていない日」には該当しません。
労災だから年次有給休暇そのものが使えなくなるわけではありませんが、有給休暇として給与を受けた日と、労災の休業補償を同じ日について二重に受けるという考え方にはなりません。
| 確認項目 | 基本的な考え方 |
|---|---|
| けが・病気の原因 | 業務上または通勤によるものであること |
| 労働できるか | 療養のため働けない状態であること |
| 賃金の支払い | 休業期間について賃金を受けていないこと |
| 労災保険からの支給開始 | 原則として休業4日目から |
会社の休日も対象になることがある
「休業補償だから、もともと出勤予定だった日しか支給されない」と思われることがありますが、必ずしもそうではありません。
休業(補償)等給付については、支給要件を満たしている期間中であれば、会社の所定休日についても対象となる場合があります。
例えば、月曜日から継続して療養のため働けない状態となり、その期間に土曜日や日曜日の所定休日が含まれていても、「休日だから絶対に対象外」とは限りません。
休業補償の日数を数えるときは、「勤務予定日だけを抜き出す」という考え方ではなく、休業(補償)等給付の要件を満たしている期間全体を確認することが重要です。
一方で、一部出勤した日、短時間だけ勤務した日、会社から一部賃金が支払われた日などは、全部休業した日とは計算方法が異なる場合があります。
「4日目から80%」という説明だけを見ると簡単に感じますが、実際には、休業した日、給与が支払われた日、休日、有給休暇、一部勤務日を整理する必要があります。
休業が長くなるほど出勤簿や賃金台帳との照合が重要になりますので、会社側でも正確な記録を残しておくことが大切です。
待期期間3日間の補償はどうなる?
休業初日から3日目までの期間は、労災保険では 待期期間 と呼ばれます。
この3日間については、労災保険から休業補償給付または休業給付は支給されません。
そのため、「最初の3日間は何も補償されないのか」という疑問が出てきます。
ここで重要になるのが、仕事が原因となった 業務災害 と、通勤途中の事故などによる 通勤災害 の違いです。
| 災害の種類 | 最初の3日間 | 4日目以降 |
|---|---|---|
| 業務災害 | 事業主が原則として平均賃金の60%を休業補償 | 労災保険の休業補償給付等 |
| 通勤災害 | 事業主に労働基準法上の休業補償義務なし | 労災保険の休業給付等 |
業務災害では会社が最初の3日間を補償
仕事中の事故などの業務災害の場合、待期期間の最初の3日間については、労働基準法に基づき、原則として会社が平均賃金の60%の休業補償を行います。
ここは非常に混同されやすいところですが、 最初の3日分を支払うのは労災保険ではなく事業主です。
例えば、月曜日に業務中の事故でけがをし、月曜日から療養のため働けない状態になったとします。
月曜日、火曜日、水曜日が待期期間に該当すれば、この3日については労災保険から休業補償給付は出ず、業務災害であれば事業主による休業補償を検討します。
労災保険からの休業補償給付は原則として4日目からです。
「労災保険が80%だから、最初の3日間も会社が80%払う」と考えるものでもありません。
会社が労働基準法上負担する休業補償と、4日目以降に労災保険から支給される休業補償給付・休業特別支給金は、それぞれ根拠と仕組みが違います。
通勤災害では会社の60%補償義務はない
一方、通勤途中の交通事故などによる通勤災害では、会社に労働基準法上の災害補償責任があるわけではありません。
そのため、通勤災害の待期期間3日については、業務災害のように「会社が平均賃金の60%を必ず支払う」という取扱いにはなりません。
「労災なら最初の3日間も会社から60%もらえる」という理解は正確ではありません。
業務災害と通勤災害で、待期期間中の会社の補償義務が異なります。
待期期間は連続していなくても成立する
待期期間について、「必ず3日連続で会社を休まなければならない」と思われることがありますが、実務上は休業日を通算して考える点にも注意が必要です。
また、事故当日に一部勤務した後に早退した場合など、事故当日を待期期間として扱えるかは、その日の賃金の支払状況や労働できなかった状況によって確認が必要になることがあります。
このようなケースでは、カレンダーだけを見て機械的に「事故翌日から3日」と決めるのではなく、実際の休業状況と賃金の支払状況を整理することが重要です。
休業直後は、給与の支払いと労災給付の振込との間に時間差が生じることがあります。
当面の生活費への影響が心配な方は、 労災がおりるまでの生活費を確保する方法 もあわせて確認しておくと、利用できる選択肢を整理しやすくなります。
特に給与の締日直後に事故が起きた場合などは、次の給与支給までに時間があるうえ、労災の初回請求にも時間がかかります。
休業が長くなる可能性があると分かった段階で、会社の担当者と待期期間、給与処理、休業補償の請求時期を確認しておくのがおすすめです。
休業補償を受け取るまでの申請手順
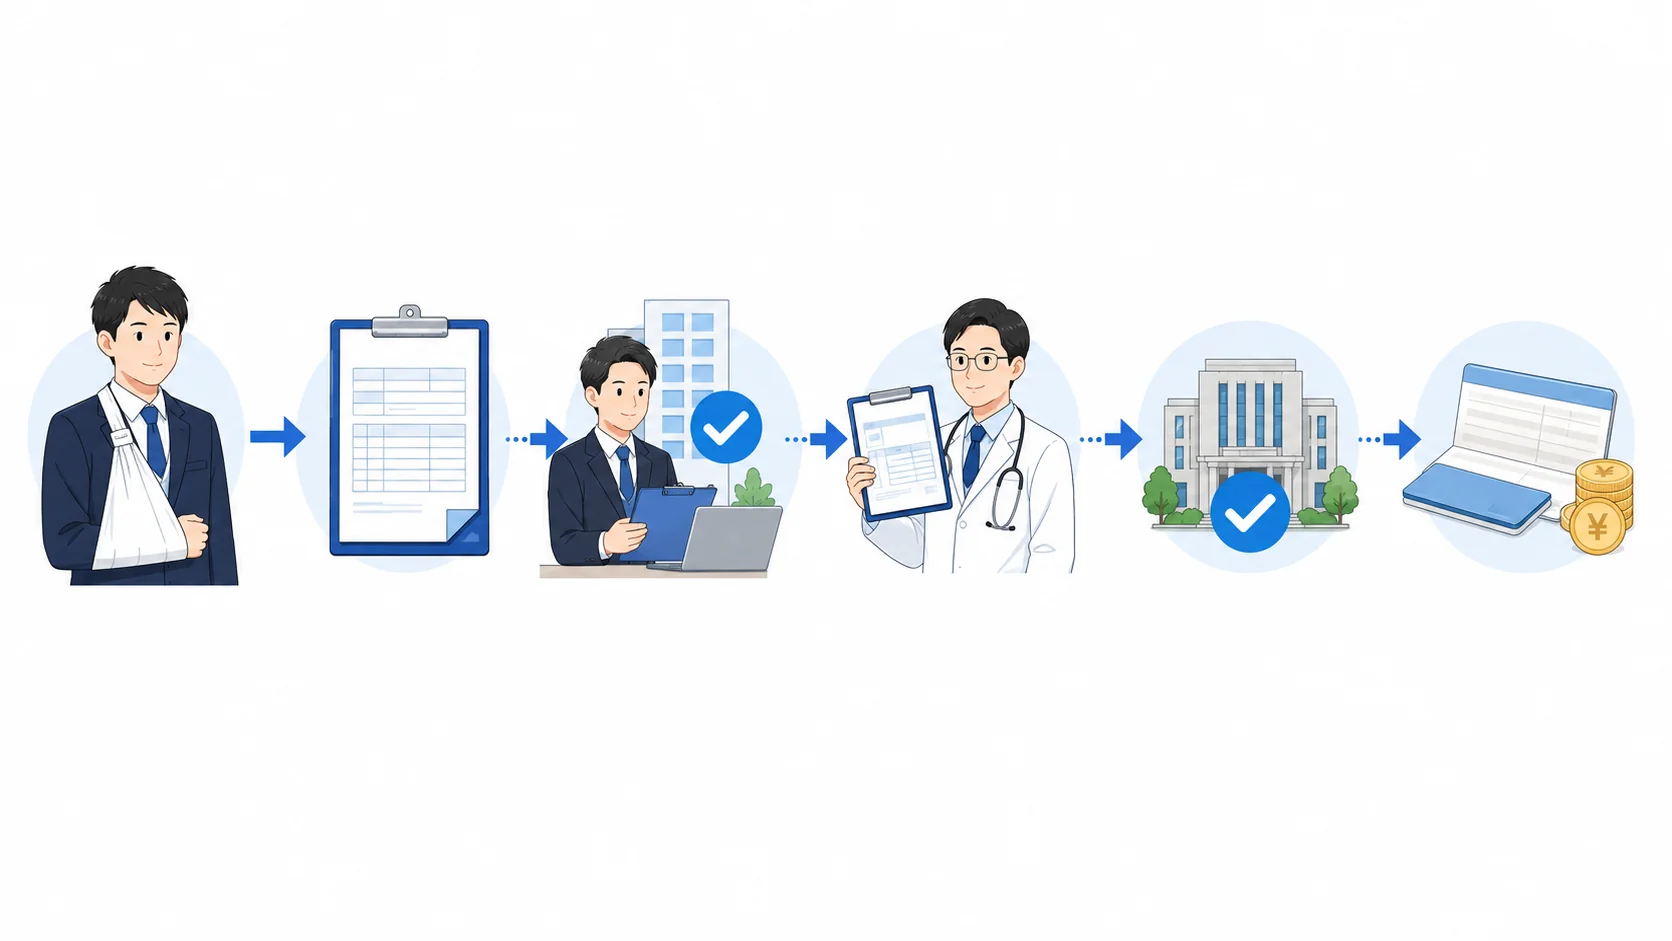
休業補償は、労災事故が発生しただけで自動的に指定口座へ振り込まれる制度ではありません。
被災した労働者が必要な請求手続きを行い、労働基準監督署が支給要件を確認したうえで、支給決定を受ける必要があります。
業務災害で休業補償給付を請求する場合は、原則として 休業補償給付支給請求書である様式第8号 を使用します。
通勤災害の場合は、休業給付支給請求書である様式第16号の6を使用します。
書類番号だけを見ると難しく感じますが、まず「仕事が原因なのか、通勤が原因なのか」を整理すれば、使用する書類を判断しやすくなります。
休業補償の基本的な申請の流れ
- 休業した期間や賃金の支払い状況を確認する
- 休業補償給付の請求書を準備する
- 会社に事業主証明など必要事項を記載してもらう
- 医療機関で療養・労働不能期間の証明を受ける
- 所轄の労働基準監督署へ提出する
- 労働基準監督署が請求内容を審査する
- 支給決定後に指定口座へ振り込まれる
実務上、本人が記載する欄だけを埋めれば完成するわけではありません。
会社では事故状況、賃金、休業期間などについて確認し、必要な証明を行います。
また、療養のため働くことができなかった期間については、医師による証明が必要になります。
治療費の手続きと休業補償は別
初めて労災に遭った方が特に間違えやすいのが、「病院へ労災の書類を出したから、休業補償も申請済み」と考えてしまうことです。
労災指定医療機関で治療を受けるための療養補償給付の手続きと、仕事を休んだ期間の所得を補う休業補償給付の手続きは別です。
例えば、業務災害で労災指定医療機関を受診するときに使用する代表的な書類として様式第5号がありますが、休業補償給付には様式第8号を使用します。
病院で労災扱いになっているからといって、休業補償の振込手続きまで自動的に完了しているわけではありません。
実際に「治療費は自己負担なしになったのに、何か月経っても休業補償が入ってこない」という相談では、休業補償の請求書そのものをまだ提出していなかった、ということがあります。
会社や医療機関で止まっていないか確認する
休業補償の初回請求が遅れる原因として多いのが、会社や医療機関での証明待ちです。
本人が会社へ請求書を渡した後、給与担当者が賃金台帳や出勤簿を確認し、平均賃金の算定に必要な資料を準備する場合があります。
また、医療機関側でも診療状況を確認したうえで証明するため、窓口へ持参したその日に完成するとは限りません。
休業が1か月以上になりそうな場合は、治療が終わるまで待たず、早めに初回請求の準備を始めるのがおすすめです。
どの時点で医師の証明を依頼するか、会社が何日締めで休業期間を整理するかを確認しておくと、毎回の手続きがスムーズになります。
業務災害の休業補償で使用する書類について詳しく確認したい方は、 労災の8号様式の書き方と提出方法 でも、記入項目や提出までの流れを詳しく解説しています。
会社が証明してくれない場合
会社が「これは労災ではない」と考えている場合などには、事業主証明への対応が進まないことがあります。
ただし、労災に該当するかどうかを最終的に判断するのは会社ではありません。
会社が証明に協力しないからといって、労働者が自分の判断だけで申請を諦める必要はありません。
会社とのやり取りで手続きが止まっている場合は、どのように請求を進めればよいか、所轄の労働基準監督署へ事情を説明して相談してください。
会社との間で事故状況について大きな争いがある場合などは、やり取りの記録も残しておくとよいでしょう。
休業補償は生活に直接影響する手続きです。
会社任せにするのではなく、本人も「現在どこまで進んでいるか」を把握しておくことが、振込までの時間を必要以上に長引かせないポイントです。
休業補償は1ヶ月ごとに請求する?
休業が数か月にわたると、「毎月申請しなければならないのか」「治療が終わった後に全部まとめて請求してもよいのか」という疑問が出てきます。
休業補償については、 必ず1か月ごとに請求しなければならないという決まりではありません。
休業した全期間を後からまとめて請求することもできますし、休業期間を区切って複数回に分けて請求することもできます。
ただし、休業が長期間にわたる場合には、実務上は 1か月程度ごとに区切って請求する方法 が分かりやすく、生活費の確保という意味でもメリットがあります。
1か月ごとに請求するメリット
例えば、けがの治療で6か月間休業することになったとします。
治療が終わってから6か月分をまとめて請求すると、その6か月間は労災保険から休業補償が振り込まれないことになります。
給与も受けていないのであれば、家計への負担はかなり大きくなりますよね。
一方、1か月程度ごとに休業期間を区切って請求すれば、審査や振込のタイムラグはあるものの、6か月分すべてを最後まで待つ必要はありません。
長期休業では、1か月程度ごとに請求する方法が実務上便利です。
給与の締日などに合わせて休業期間を区切れば、会社側も出勤簿や賃金台帳との確認をしやすくなります。
毎月自動で振り込まれるわけではない
ここでも注意したいのが、「1か月ごとに請求する」と「毎月自動的に振り込まれる」は別だという点です。
例えば、毎月末日までの休業分を翌月に請求する運用にしている場合、毎月、本人、会社、医療機関それぞれの必要な対応を行い、労働基準監督署へ請求書を提出します。
請求書を毎月提出するからといって、給与のように翌月25日に必ず振り込まれるわけではありません。
提出時期がずれれば、振込時期もずれていきます。
そのため、長期休業では「毎月何日頃に会社が書類を作るのか」「医療機関へいつ証明を依頼するのか」「誰が労働基準監督署へ提出するのか」を最初に決めておくと、請求漏れや遅れを防ぎやすくなります。
休業補償には2年の時効がある
休業補償給付には時効があります。
原則として、休業(補償)等給付は 賃金を受けない日ごとに請求権が発生し、その翌日から2年 で時効となります。
そのため、「治療が終わったらいつか申請しよう」と長期間そのままにしておくのはおすすめできません。
特に治療が年単位に及ぶ場合には、古い休業日から順番に時効が進行していく点に注意が必要です。
「事故から2年以内なら、すべての休業日についてまとめて請求できる」という単純な考え方ではありません。
休業(補償)等給付は賃金を受けなかった日ごとに時効を確認する必要があります。
休業が長期化しているにもかかわらず一度も請求していない場合は、まず現在の休業期間を整理し、会社や労働基準監督署へ早めに確認してください。
私が実務で考えるなら、生活費の確保だけでなく、書類の確認負担や時効管理まで含めて、長期休業は定期的に請求していく方が管理しやすいケースが多いかなと思います。
労災の休業補償はいつもらえる?遅い場合
休業補償を申請したにもかかわらず振込がない場合でも、すぐに「申請が認められなかった」と判断する必要はありません。
初回は事故そのものについて確認が必要になることがありますし、2回目以降でも、請求期間、賃金、療養状況などについて毎回確認が行われます。
また、「申請済みだと思っていたが、実際には会社で書類が止まっていた」「医師の証明待ちだった」「労働基準監督署から会社へ追加資料の提出依頼が来ていた」ということもあります。
振込が遅いと感じたら、単に待ち続けるのではなく、どの段階まで処理が進んでいるのかを整理することが重要です。
2回目以降の振込はいつになる?
休業が長期間続く場合、1回目の支給を受けた後も、休業期間に応じて繰り返し請求を行います。
「初回で労災と認められたのだから、2回目以降は給与のように毎月自動的に振り込まれる」と思われることがありますが、基本的にはそうではありません。
2回目以降についても、対象となる休業期間について請求書を提出し、その内容について確認を受けたうえで支給されます。
したがって、2回目以降にも全国共通の固定された支払日はありません。
初回より早くなることはあるが保証はない
初回請求では、事故が業務上または通勤によるものかという点から確認が必要になる場合があります。
一方、すでに初回の請求で事故状況が確認されているケースでは、2回目以降は初回ほど確認事項が多くないこともあります。
そのため、結果として初回より早く支給されるケースはあります。
ただし、 「2回目は必ず○日以内に振り込まれる」「初回が1か月なら次から2週間」といった一律のルールがあるわけではありません。
2回目以降でも、医師が証明する療養期間と請求期間が合っていない、途中で出勤した日がある、会社から一部賃金が支払われている、休業状況に変化があるなどの場合には確認が必要になります。
請求の間隔が空けば振込も空く
例えば、1回目の請求では4月分を5月上旬に提出し、5月分については会社への書類提出が6月下旬になったとします。
この場合、労働基準監督署側の処理が遅れていなくても、そもそも2回目の請求開始が遅くなっています。
本人から見ると「前回の振込から2か月近く空いた」と感じるかもしれませんが、請求書の提出時期を確認すると原因が分かることがあります。
継続して請求する場合は、次の4つの日付を記録しておくと便利です。
- 対象となる休業期間
- 本人が会社へ書類を渡した日
- 医療機関から証明を受けた日
- 労働基準監督署へ提出した日
特に毎月の生活費を労災の休業補償に頼る状況では、請求書を数か月まとめて処理するよりも、一定のサイクルをつくった方が資金繰りを予測しやすくなります。
復職した月は内容をよく確認する
2回目以降の請求で意外と確認が増えやすいのが、職場復帰した月です。
例えば、月の途中から短時間勤務で復帰した場合や、週の一部だけ出勤しながら通院を続ける場合には、「全部休業した日」と「一部働いた日」が混在します。
休業(補償)等給付は、所定労働時間の一部について働いた場合にも一定の要件を満たせば対象になることがありますが、全部休業した日とは計算方法が異なります。
復職後に一部勤務を始めた場合は、本人の判断で「この日は休業扱い」と決めず、実際の勤務時間と支払われた賃金を会社側と確認してください。
2回目以降の振込が遅れているときは、「前回も同じくらいの日数だったから今回も同じはず」と考えず、今回の請求内容に何か変更がなかったかを確認することも重要です。
休業補償の支払日が遅れる主な原因
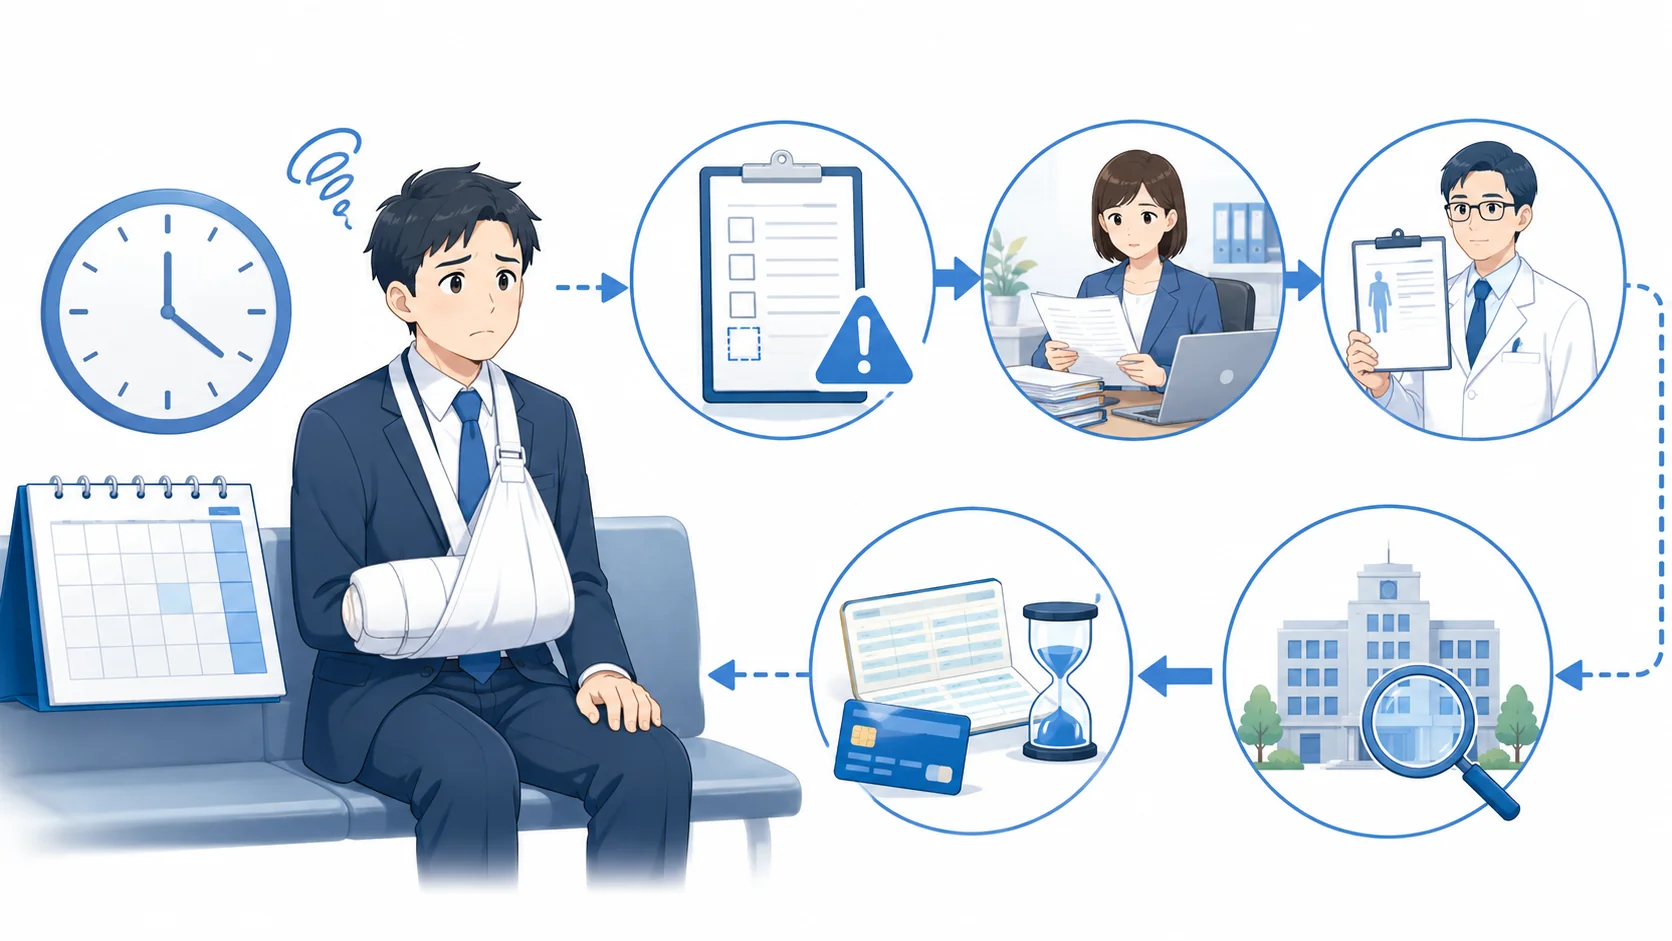
労災の休業補償がなかなか振り込まれない場合、原因は一つとは限りません。
実務上まず確認したいのは、 そもそも請求書が労働基準監督署へ提出されているか です。
本人としては「1か月前に申請した」と思っていても、実際には会社へ請求書を渡しただけで、会社や医療機関での証明が終わっていないことがあります。
労災の振込が遅いときは、「労働基準監督署の処理が遅い」と決めつける前に、申請のどの工程で時間がかかっているかを確認することが大切です。
| 主な原因 | 具体例 | 確認する相手 |
|---|---|---|
| 請求書の不備 | 記載漏れ、休業期間の食い違い、口座情報など | 会社・労働基準監督署 |
| 会社側の対応 | 事業主証明や賃金資料の準備に時間がかかっている | 会社 |
| 医療機関側の対応 | 医師の証明待ち、証明期間の確認が必要 | 医療機関 |
| 労災該当性の調査 | 仕事と傷病の因果関係について追加確認が必要 | 労働基準監督署 |
| 複雑な疾病 | 精神障害、脳・心臓疾患など詳細な調査が必要 | 労働基準監督署 |
| 追加資料の確認 | 出勤簿、賃金台帳、事故状況などの追加確認 | 会社・労働基準監督署 |
会社で書類が止まっている
最も確認しやすい原因が会社側の処理です。
会社は、事故状況や休業期間、賃金などについて確認し、請求書の必要箇所を証明します。
小規模な会社では労災手続きの経験が少なく、「どの賃金を記載すればよいのか」「どの資料を添付すればよいのか」が分からず、処理に時間がかかることもあります。
会社へ書類を渡してから長期間連絡がない場合は、「今どの段階ですか」だけではなく、「労働基準監督署には何月何日に提出しましたか」と具体的に確認すると状況を把握しやすくなります。
書類に不備がある
請求書が労働基準監督署へ届いていても、内容に不備があれば確認や補正に時間がかかります。
例えば、休業期間と医師の証明期間が一致していない、賃金台帳と請求書の記載内容が合わない、事故年月日や振込口座に誤りがあるといった場合です。
会社や本人へ確認が入り、修正した書類を再提出するとなれば、その分だけ支給決定も後ろへずれる可能性があります。
労災に該当するか詳しい調査が必要
もう一つ大きいのが、労災認定そのものに時間がかかるケースです。
例えば、作業中に機械で指を負傷した事故で、発生日時、作業内容、負傷状況が明確なケースと、長時間労働による精神障害、脳・心臓疾患などでは、必要となる調査の内容が大きく違います。
後者では、労働時間、勤務状況、仕事内容、負荷の程度、発症までの経過など、さまざまな資料を確認する必要があります。
「知人は3週間で振り込まれたのに、自分は1か月を超えた」という比較だけでは、処理が遅いかどうかは判断できません。
傷病の種類や事故状況、必要な調査の内容によって、支給決定までの期間は大きく異なる可能性があります。
重要なのは、「まだ振り込まれない=不支給」と考えないことです。
不支給であれば正式な決定が行われます。
何も連絡がない場合は、まず請求がどこまで進んでいるかを確認しましょう。
休業補償は毎月の生活に直結します。
何か月も連絡を待つだけではなく、提出日、不備の有無、追加調査の有無を確認しておくと、現在の状況を把握しやすくなります。
休業補償が遅いときの確認方法
休業補償の振込が遅いと感じた場合は、やみくもに複数の窓口へ問い合わせるよりも、手続きの流れに沿って順番に確認していくと原因を特定しやすくなります。
最初に確認したいのは、 請求書がいつ、どこの労働基準監督署へ提出されたのか です。
ここが分からないまま「申請から1か月以上経っている」と考えても、実際にはまだ労働基準監督署へ届いていない可能性があります。
まず会社への提出日と監督署への提出日を分ける
- 本人が会社へ請求書を渡した日を確認する
- 会社が労働基準監督署へ提出した日を確認する
- 医療機関の証明が完了しているか確認する
- 書類の不備や追加資料の依頼がないか確認する
- 提出済みなら労働基準監督署へ現在の状況を確認する
例えば、本人が8月1日に会社へ書類を渡し、会社が8月25日に労働基準監督署へ提出した場合、8月末時点では「申請から1か月経過」とは言いにくいですよね。
このため、「いつ会社へ渡したか」だけではなく、「いつ労働基準監督署へ提出されたか」を確認する必要があります。
提出済みなら労働基準監督署へ確認する
すでに労働基準監督署へ提出されており、一定期間が経過している場合には、本人から所轄の労働基準監督署へ問い合わせても構いません。
その際には、次の情報を手元に整理しておくと確認がスムーズです。
- 本人の氏名
- 勤務先の名称
- 労災事故の発生日
- 請求した給付の種類
- 請求対象となる休業期間
- 労働基準監督署への提出時期
問い合わせたからといって審査の順番を飛ばしてもらえるわけではありませんが、書類の不備があるのか、追加調査中なのか、そもそも請求書が届いているのかを確認できる場合があります。
会社が協力してくれない場合
会社が事業主証明に対応してくれない、何度依頼しても書類が返ってこないといった事情がある場合は、会社とのやり取りだけで何か月も止めないことが重要です。
会社が「労災ではない」と考えている場合でも、労災に該当するかどうかを最終的に決めるのは会社ではありません。
そのような場合には、所轄の労働基準監督署へ「会社が証明に応じてくれない」という事情を説明し、どのように請求手続きを進めればよいか相談してください。
会社との間で事故の発生状況そのものに争いがある場合や、労災申請を理由として解雇、退職勧奨、配置転換など別の労働問題が発生している場合は、休業補償の申請とは別の論点が生じる可能性があります。
このようなケースでは、労働基準監督署への相談に加えて、必要に応じて社労士や弁護士などの専門家への相談を検討してください。
振込だけではなく通知も確認する
銀行口座だけを毎日確認するのではなく、労災保険から届く通知も確認しましょう。
支給決定が行われた場合には、支給内容や振込に関する通知が行われます。
また、不支給となった場合にも決定が行われます。
住所変更後に請求した場合、郵便物の転送がうまくいっていないことも考えられます。
会社を退職した後に労災の休業補償を請求している場合などは、労働基準監督署へ届け出ている住所が現在の住所と合っているかも確認しておくとよいでしょう。
休業補償が遅いときは、「待つ」よりも「現在どこまで進んでいるのかを確認する」ことが重要です。
会社、医療機関、労働基準監督署のどこで手続きが止まっているのかが分かれば、次に取るべき行動も見えやすくなります。
休業補償と特別支給金の計算方法
労災で休業した場合、「いつ振り込まれるのか」と同じくらい重要なのが「いくらもらえるのか」です。
休業1日につき、原則として 給付基礎日額の60%が休業(補償)等給付として支給され、さらに給付基礎日額の20%が休業特別支給金として支給 されます。
両方を合わせると、原則として給付基礎日額の80%相当です。
休業1日あたりの基本的な支給額
休業(補償)等給付:給付基礎日額 × 60%
休業特別支給金:給付基礎日額 × 20%
合計:給付基礎日額 × 80%
(出典:厚生労働省「休業(補償)等給付の計算方法を教えてください」)
「給与の80%」とは限らない
ここで非常に大切なのが、 「毎月の手取り給与の80%がそのまま振り込まれるわけではない」 という点です。
休業補償の計算に使うのは、原則として 給付基礎日額 です。
給付基礎日額は、原則として労働基準法上の平均賃金に相当する金額です。
一般的には、事故が発生した日の直前3か月間に支払われた賃金総額を、その期間の暦日数で割って算定します。
賃金締切日が定められている場合は、その直前の賃金締切日からさかのぼって算定期間を考えるなど、細かなルールがあります。
また、臨時に支払われた賃金や、3か月を超える期間ごとに支払われる賞与などについては、平均賃金の賃金総額にそのまま含めないものがあります。
給付基礎日額1万円の計算例
分かりやすく、給付基礎日額が1万円だったとします。
| 給付 | 計算 | 金額例 |
|---|---|---|
| 休業補償給付等 | 10,000円×60% | 6,000円 |
| 休業特別支給金 | 10,000円×20% | 2,000円 |
| 合計 | 10,000円×80% | 8,000円 |
この例では、休業1日について合計8,000円相当です。
待期期間3日を経た後、支給対象となる休業日が20日あると仮定すれば、単純計算では8,000円×20日=16万円となります。
ただし、この16万円という金額は、説明のための単純な例です。
実際には給付基礎日額、対象となる休業日数、休業期間中の賃金の支払い状況などによって金額が変わります。
一部出勤した日は計算が変わる
治療を続けながら短時間勤務をする場合など、所定労働時間の一部だけ働くケースもあります。
この場合、通常の全部休業の日と同じように給付基礎日額の80%をそのまま受け取るわけではありません。
厚生労働省では、所定労働時間の一部について働いた場合、その日の給付基礎日額から実際の労働に対して支払われる賃金額を控除した額を基礎として、60%の休業(補償)等給付と20%の休業特別支給金を計算する仕組みを示しています。
職場復帰の途中で短時間勤務を始めた場合には、単純に「休んだ日は8割」と計算しないようにしてください。
実際に何時間勤務したか、その日にいくら賃金が支払われたかを確認する必要があります。
副業している場合は計算が複雑になることもある
現在は、本業と副業など複数の勤務先で働いている方も珍しくありません。
複数事業労働者については、一定の場合、複数の勤務先の賃金をもとに給付基礎日額を算定する仕組みがあります。
そのため、事故が起きた勤務先の給与だけを見て、自分で休業補償額を計算すると実際の支給額と合わないことがあります。
また、事故後も別の勤務先では働いている場合などは、労働不能の状況について個別の確認が必要になることがあります。
休業補償の計算についてさらに詳しく知りたい方は、 休業補償の支給額と計算方法の目安 で、給付基礎日額や具体的な計算の考え方を詳しく解説しています。
「給与の80%くらい」とイメージすること自体は制度の大枠を理解するうえでは分かりやすいのですが、実際に家計の資金繰りを考える場合には、正確な給付基礎日額と休業日数で確認することをおすすめします。
労災の休業補償はいつまで続く?
労災の休業補償には、「支給開始から6か月」「最長1年6か月」といった一律の終了期限が設定されているわけではありません。
基本的には、次の3つの要件を満たしている期間について休業(補償)等給付が支給されます。
- 業務上または通勤によるけが・病気を療養していること
- 療養のため働くことができないこと
- その期間について賃金を受けていないこと
つまり、療養開始から半年経ったから自動的に終了する、1年経ったから打ち切られる、といった制度ではありません。
治癒すると休業補償の対象ではなくなる
休業(補償)等給付は「療養のため働けないこと」が前提です。
そのため、傷病が治癒すれば、その後について休業(補償)等給付を受け続けることはできません。
ここでいう労災上の治癒は、必ずしも「事故前と完全に同じ状態に戻った」という意味だけではありません。
医学上一般に認められた治療を続けても、それ以上の症状改善が期待できず、症状が固定した状態、いわゆる 症状固定 も労災上の治癒として扱われます。
例えば、骨折自体は治ったものの関節の動きに制限が残った場合などは、いつまでも休業補償を受けるというより、症状固定後に残った障害について障害(補償)等給付の対象になるかを検討する流れになります。
1年6か月で必ず打ち切られるわけではない
特に誤解されやすいのが「1年6か月」という期間です。
療養開始から1年6か月を経過した時点で傷病が治っておらず、さらに傷病による障害の程度が傷病等級第1級から第3級に該当する場合には、休業(補償)等給付に代わって傷病(補償)等年金が支給される場合があります。
「労災の休業補償は1年6か月で必ず終了する」という意味ではありません。
1年6か月経過時点で傷病(補償)等年金の要件を満たすかどうかによって取扱いが変わります。
傷病等級に該当せず、引き続き休業(補償)等給付の要件を満たしている場合には、休業(補償)等給付が継続することがあります。
傷病補償年金は自分で請求する制度とは少し違う
傷病(補償)等年金は、通常の休業補償給付のように、本人が毎月請求書を提出して支給決定を受ける仕組みとは異なります。
療養開始後1年6か月を経過しても治癒していない場合には、傷病の状態等に関する届出が必要になり、その状態を踏まえて労働基準監督署長が傷病(補償)等年金の支給要件を判断します。
長期療養になる場合は、「1年6か月になったら自分で年金を申請すればいい」とだけ考えず、労働基準監督署から案内された届出や報告書を確認することが大切です。
復職すれば必ず完全終了とは限らない
休業補償の支給期間を考えるうえでは、復職の仕方にも注意が必要です。
けががある程度回復し、短時間勤務や軽作業から復帰する場合があります。
このような場合でも、療養のため所定労働時間の一部について働けず、賃金が減少している場合には、一定の要件のもとで休業(補償)等給付の対象になることがあります。
つまり、「1時間でも働いたらその日から労災の休業補償は全部終了」という単純なものではありません。
一方で、通常勤務へ復帰して通常の賃金を受けられるようになれば、休業(補償)等給付の前提となる休業や賃金喪失がなくなります。
長期療養では、「休業補償がいつまで続くか」だけでなく、「いつから部分的に復職できるか」「症状固定となる時期はいつか」「後遺障害が残る可能性があるか」を分けて考えることが重要です。
労災について別の角度から確認したい場合は、労災の休業補償はいつまで?1年6ヶ月後と終了条件の記事も参考にしてください。
労災の給付は、休業補償だけで一生同じ形で続く制度ではありません。
傷病の回復状況に応じて、休業補償給付、傷病補償年金、障害補償給付など、対象となる給付が変わることがあります。
労災の休業補償はいつもらえるか総まとめ
労災の休業補償はいつもらえるのかを整理すると、まず押さえておきたいのは、 労災保険からの支給対象となるのは原則として休業4日目以降 という点です。
ただし、「4日目から支給される」というのは支給対象となる日の話であり、事故から4日後に口座へ振り込まれるという意味ではありません。
実際には、休業期間を確認し、本人が請求書を準備し、会社と医療機関の必要な証明を受け、労働基準監督署へ提出した後に審査が行われます。
初回の振込は、一般的なケースで請求から約1か月程度が一つの目安になりますが、これは法律上保証された期限ではありません。
事故の内容、労災該当性の調査、書類の不備、追加資料の有無などによって支給時期は前後します。
| 確認ポイント | 基本的な考え方 |
|---|---|
| 支給開始 | 原則として休業4日目から |
| 最初の3日間 | 労災保険の待期期間 |
| 業務災害の待期期間 | 原則として会社が平均賃金の60%を休業補償 |
| 初回振込 | 請求後約1か月が一つの目安 |
| 支給額 | 原則として給付基礎日額の合計80%相当 |
| 長期休業 | 1か月程度ごとに請求すると実務上管理しやすい |
| 支払日 | 全国共通の固定日はない |
| 時効 | 賃金を受けない日ごとに原則2年 |
最初の3日間と4日目以降を分ける
休業初日から3日目までは待期期間となり、労災保険からの休業(補償)等給付は支給されません。
業務災害の場合には、この最初の3日間について、原則として会社が労働基準法に基づき平均賃金の60%の休業補償を行います。
一方、通勤災害の場合には、会社に同じ休業補償義務があるわけではありません。
そして4日目以降は、支給要件を満たせば、原則として給付基礎日額の60%の休業(補償)等給付と、20%の休業特別支給金を合わせた80%相当が支給されます。
約1か月は「会社へ渡してから」ではない
振込時期を考えるうえで最も重要なのは、書類が実際に労働基準監督署へ提出された日です。
本人が会社へ書類を渡していても、会社の証明、賃金資料、医療機関の証明などの準備に時間がかかれば、労働基準監督署への提出日は後になります。
申請後も振込がない場合は、まず「いつ労働基準監督署へ提出されたのか」を確認しましょう。
すでに提出済みで一定期間が経過している場合は、不備や追加調査の有無について所轄の労働基準監督署へ確認する方法があります。
長期休業は請求をため込まない
休業が何か月にも及ぶ場合、すべての治療が終わってからまとめて請求することも制度上は考えられますが、その間の生活費を自分で負担し続けることになります。
また、休業(補償)等給付には時効もあります。
そのため、長期休業では1か月程度ごとに期間を区切り、会社や医療機関と連携しながら定期的に請求していく方法が実務上分かりやすいです。
毎回、「本人が会社へ渡した日」「医師の証明が終わった日」「労働基準監督署へ提出した日」を記録しておけば、振込が遅れたときも原因を確認しやすくなります。
休業補償は生活費に直結するからこそ進捗管理が重要
労災の休業補償は、治療中の労働者の生活を支える非常に重要な給付です。
しかし、給与のように会社が毎月自動的に計算して決まった日に支払う制度ではありません。
請求しなければ支給手続きは進まず、長期休業では繰り返し請求が必要になります。
会社側としても、「本人が提出してくるまで待つ」のではなく、休業が長くなりそうな段階で必要書類や請求サイクルを案内しておくと、従業員の生活不安を減らすことにつながります。
労働者本人も、すべて会社任せにせず、自分が何月何日分まで請求しているのか、次の請求はいつ行うのかを把握しておくとよいでしょう。
労災の休業補償について迷ったら、次の4点を順番に確認してください。
- 休業4日目以降に該当しているか
- 休業中に賃金を受けていないか
- 休業補償の請求書を実際に提出しているか
- いつ労働基準監督署へ提出されたか
労災の休業補償は、事故の内容、休業期間、給与の支払い状況、医師の判断、一部就労の有無などによって個別に取扱いが変わります。
この記事で紹介した振込時期や金額は、あくまで一般的な目安です。
また、制度改正や個別の事案によって取扱いが異なる可能性がありますので、 正確な情報は公式サイトをご確認ください。
会社が証明に協力しない場合、労災に該当するか判断が難しい場合、長期間支給決定が出ない場合、一部復職や賃金支払いがある場合などは、個別の事実関係によって対応が変わります。
重要な手続きについては、労働基準監督署への確認に加え、必要に応じて社労士や弁護士など、 最終的な判断は専門家にご相談ください。