こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
仕事中や通勤中のケガで労災の指定病院以外を受診しても、労災保険を利用することはできます。
ただし、労災指定病院を受診した場合とは手続きが異なり、原則として治療費をいったん自分で支払い、その後に労働基準監督署へ費用を請求することになります。
救急車で搬送された病院がたまたま指定病院ではなかった、労災指定病院という制度を知らず近所の病院へ行ってしまった、といったケースは実務上も珍しくありません。
そのため、「指定病院ではなかったから労災が使えないのではないか」「10割払った治療費はもう戻らないのではないか」と心配する必要はありません。
大切なのは、指定病院以外を受診したこと自体ではなく、その後にどの書類を使って、どのように労災の手続きを進めるかです。
特に、業務災害と通勤災害では使用する様式が異なり、健康保険を使ってしまった場合には健康保険から労災保険への切り替えも必要になります。
この記事では、指定病院と指定病院以外の違いから、様式7号による費用請求、健康保険を使ってしまった場合の切り替え、指定病院へ転院するときの注意点まで順番に解説します。
- 指定病院以外でも労災保険を使える仕組み
- 治療費を立て替えた場合の請求方法
- 健康保険を使ってしまった場合の対応
- 指定病院への転院と必要な労災様式
労災の手続きの全体像については、労災の手続きの流れと必要書類をまとめた記事で確認できます。
労災で指定病院以外を受診した場合の基本
まず押さえておきたいのは、病院が労災指定病院かどうかによって「労災になる・ならない」が決まるわけではないという点です。
違うのは、主に治療費の支払い方法と請求手続きです。
労災指定病院であれば、一定の手続きをすることで原則として窓口で治療費を支払わずに療養を受けられます。
一方、指定病院以外の場合は、いったん費用を負担し、後から労災保険へ請求するのが基本的な流れです。
ここを理解すると、すでに指定病院以外を受診してしまった場合でも、次に何をすればよいか整理しやすくなります。
指定病院以外でも労災保険は使える
仕事中のケガや業務が原因となった病気、一定の要件を満たす通勤途中のケガについては、受診した医療機関が労災指定病院でなくても、労災保険の対象となる可能性があります。
労災指定病院ではない病院を受診したという理由だけで、労災保険が使えなくなるわけではありません。
ここは最初にしっかり押さえておきたいところです。
労災指定病院という名称を見ると、「指定病院でなければ労災として扱われないのではないか」と考えてしまいがちですが、指定の有無は主に医療費の請求方法に関係しています。
労災保険で重要なのは、どの病院を受診したかということよりも、そのケガや病気が仕事または通勤を原因として発生したものなのか、そして必要な療養として認められるものなのかという点です。
指定病院以外でも、業務災害または通勤災害として認められれば療養に必要な費用は労災保険の給付対象となります。
たとえば、工場で作業中に足を滑らせて転倒し、腕を強く打ったとします。
会社の近くにある整形外科を受診したところ、後からその病院が労災指定病院ではないことが分かったというケースです。
この場合でも、「指定外の病院へ行ったから健康保険で処理するしかない」ということにはなりません。
仕事中の事故として労災に該当するのであれば、労災保険の療養の費用として請求する手続きを進めることになります。
建設現場などでは、現場から最も近い病院へ連れて行かれることもありますし、地方ではそもそも近隣に労災指定病院が少ないこともあります。
夜間や休日であれば、診療している医療機関自体が限られることもあるでしょう。
救急搬送された場合は、本人や会社が医療機関を選ぶ余地がないこともあります。
事故直後に意識がない、出血が多い、骨折が疑われるといった状況で、指定病院かどうかを調べてから救急車を呼ぶという話ではありません。
事故直後は、必要な治療を受けることを最優先してください。
その後、病院が指定医療機関かどうかを確認し、指定病院以外であれば費用請求の手続きを取ればよいという順番で考えるのが実務的です。
労災かどうかを決めるのは病院や会社ではない
もう一つ大切なのが、労災保険給付の支給について最終的な判断を行うのは労働基準監督署長であるという点です。
病院から「これは労災ではないと思います」と言われたり、会社から「会社としては労災とは認めていない」と言われたりするケースもありますが、それだけで労災保険の請求ができなくなるわけではありません。
逆に、仕事中にケガをしたというだけで、すべてのケースが自動的に労災認定されるわけでもありません。
私的な行為中の事故など、業務との関係が認められない場合には労災保険の対象とならない可能性があります。
したがって、「指定病院かどうか」と「そもそも労災に該当するかどうか」は、分けて考える必要があります。
一人親方などは特別加入の確認が必要
また、建設業の一人親方など、労働基準法上の労働者に該当しない方については注意が必要です。
一人親方だから労災保険を一切利用できないということではありませんが、一般の労働者と違い、原則として労災保険の特別加入をしていることが前提になります。
特別加入している場合でも、加入している業務の範囲や事故の状況によって判断が必要です。
まずは特別加入団体や労働基準監督署へ加入状況を確認するとよいでしょう。
指定病院と指定外病院の違い
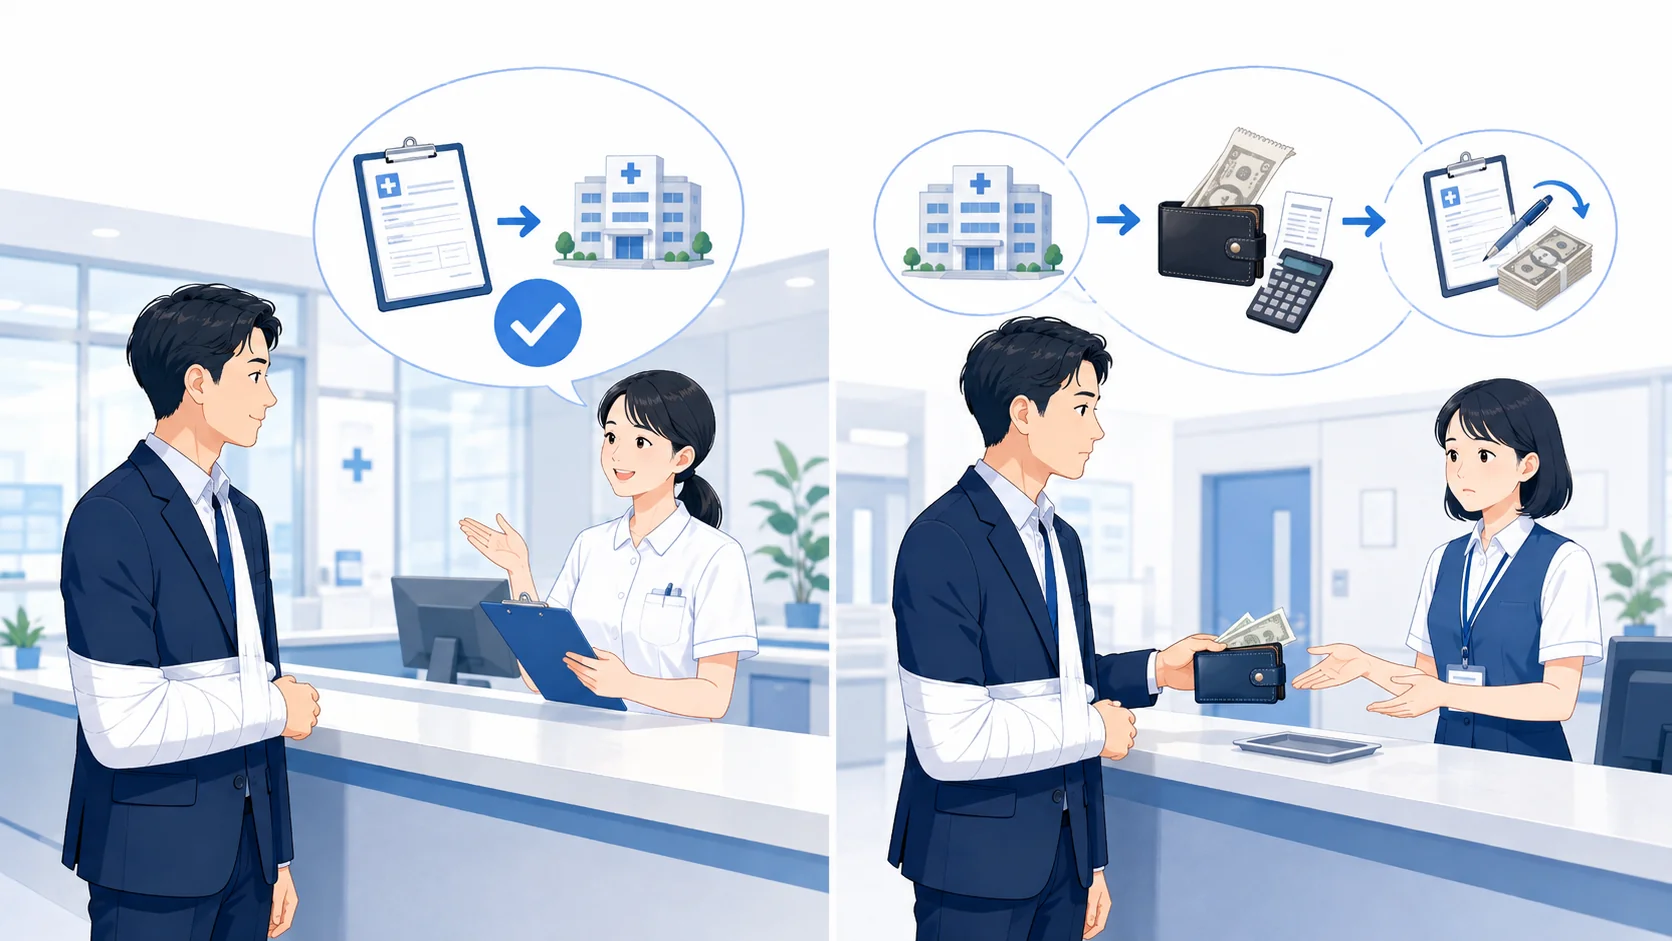
労災指定病院と指定病院以外の最も大きな違いは、治療費について 現物給付を受けるのか、いったん自分で支払って費用の支給を受けるのか という点です。
労災保険では、仕事や通勤を原因とするケガや病気について必要な療養を受けられる仕組みがありますが、その受け方が医療機関によって異なります。
指定病院では療養の給付を受ける
労災指定病院で治療を受ける場合は、「療養の給付」という仕組みが利用されます。
業務災害の場合は原則として様式第5号、通勤災害の場合は様式第16号の3を指定医療機関へ提出します。
この手続きをすると、指定医療機関が労災保険へ直接診療費を請求するため、労災として認められる療養については、被災した労働者が通常の治療費を窓口で負担する必要は原則ありません。
つまり、患者本人がいったんお金を受け取って病院へ支払うのではなく、「治療そのもの」を給付として受けるイメージです。
指定病院以外では療養の費用を請求する
一方、労災指定病院以外で診療を受けた場合は、原則として「療養の費用」の支給を受ける形になります。
この場合、病院から労災保険へ直接請求する仕組みを利用できないため、あなたが治療費をいったん支払い、その支払った費用について労働基準監督署へ請求します。
| 項目 | 労災指定病院 | 指定病院以外 |
|---|---|---|
| 給付方法 | 療養の給付 | 療養の費用 |
| 窓口での治療費 | 原則負担なし | 原則いったん自己負担 |
| 業務災害の主な様式 | 様式第5号 | 様式第7号 |
| 通勤災害の主な様式 | 様式第16号の3 | 様式第16号の5 |
| 主な提出先 | 指定医療機関 | 所轄労働基準監督署 |
| 本人の主な負担 | 書類提出が中心 | 立替払いと費用請求 |
したがって、最終的な労災保険の補償内容に大きな違いがあるというより、 指定病院以外では立て替え払いと追加の手続きが発生する ことが実務上の大きな違いです。
治療が1回で終わるような軽いケガであれば立替額もそれほど大きくならないことがありますが、骨折や手術、入院などになると、立替額が大きくなる可能性があります。
また、通院が数か月続く場合には、そのたびに治療費を支払い、療養の費用を請求することになります。
その意味でも、継続的な治療が必要なケースでは、今後の通院先として労災指定病院を選ぶメリットは大きいですよ。
指定病院かどうかは「労災認定の可否」の違いではなく、「医療費を直接労災へ請求できる病院かどうか」という違いとして理解すると分かりやすくなります。
実務で従業員から相談を受けた場合、私はまず「どの病院を受診したか」「すでに治療費を払ったか」「健康保険を使ったか」の3点を確認します。
ここが分かれば、必要な労災様式とその後の手続きをかなり整理できます。
指定病院以外では立て替え払いになる
指定病院以外で労災による治療を受けた場合は、原則として医療機関の窓口で治療費をいったん支払います。
健康保険を使う場合のように窓口で一部負担だけを支払うという処理ではなく、医療機関から請求された医療費をいったん負担し、その後に労災保険へ「療養の費用」を請求する流れです。
ここで、「労災なのにどうして自分で払うのか」と疑問に感じる方もいると思います。
これは労災が使えないからではなく、指定病院以外では、指定医療機関のように医療機関から労災保険へ直接診療費を請求する仕組みが利用できないためです。
いったん立て替えることと、最終的に自己負担になることは別の話です。
領収書は必ず保管する
このとき特に重要なのが、 領収書など支払いを確認できる書類を捨てないこと です。
療養の費用を請求するときには、実際にいくら支払ったのかを確認する必要があります。
領収書があれば、その支払いを客観的に示すことができます。
病院の領収書だけではなく、院外薬局を利用した場合の薬局の領収書、治療用装具を購入した場合の領収書など、治療に関係する書類はまとめて保管しておくのがおすすめです。
指定病院以外を受診した場合は、病院の領収書、診療内容が分かる書類、薬局の領収書など、治療に関係する書類は一式保管しておきましょう。
「労災の書類が完成してから整理しよう」と考えるのではなく、受診した日から保管しておく方が確実です。
実務では、「会社から労災の書類をもらうまで時間がかかったので領収書を捨ててしまった」「家族が普通の医療費の領収書だと思って処分してしまった」というケースがあります。
領収書を紛失したから直ちに請求できなくなるとまでは限りませんが、医療機関へ支払証明書などを発行できるか確認したり、労働基準監督署へ代替書類について相談したりする必要が出てきます。
その分、手続きが増えることになります。
領収書をなくした場合の対応については、 労災の領収書は必要?紛失時と費用請求手続きの注意点 でも詳しく解説しています。
病院以外の費用は様式が違うことがある
「病院で払った費用だから全部同じ7号」というわけではない点にも注意してください。
療養の費用の請求書には、医療機関、薬局、柔道整復師、はり・きゅう、あん摩マッサージ指圧、訪問看護など、支給を受けた内容に応じた様式があります。
たとえば、院外処方で薬局へ薬代を支払っている場合には、病院分と同じ書類だけで処理できるとは限りません。
「どこへ、何のために、いくら支払ったのか」を整理してから必要な様式を確認する のがポイントです。
通院のためにかかった交通費についても、支給条件を満たせば労災保険から別途請求できます。詳しい支給条件と計算方法は、 労災の交通費はどこまで出る?支給条件と計算方法を実務で確認 で確認してください。
自己負担した費用がすべて支給されるとは限らない
なお、指定病院以外で支払った金額が、そのまますべて労災保険から支給されるとは限りません。
労災保険から支給されるのは、原則として労災による傷病の療養として必要と認められる範囲です。
たとえば、治療上の必要性ではなく本人の希望だけで個室を利用した場合の差額ベッド代などについては、労災保険の給付対象にならない可能性があります。
また、労災とは関係のない持病について同時に診療を受けた場合には、その部分まで当然に労災の療養費として扱われるものではありません。
「病院で支払ったお金はすべて労災に請求できる」と考えるのではなく、労災事故による傷病の治療として必要な費用が対象になる、と整理しておくとよいでしょう。
救急搬送で指定外病院でも問題ない
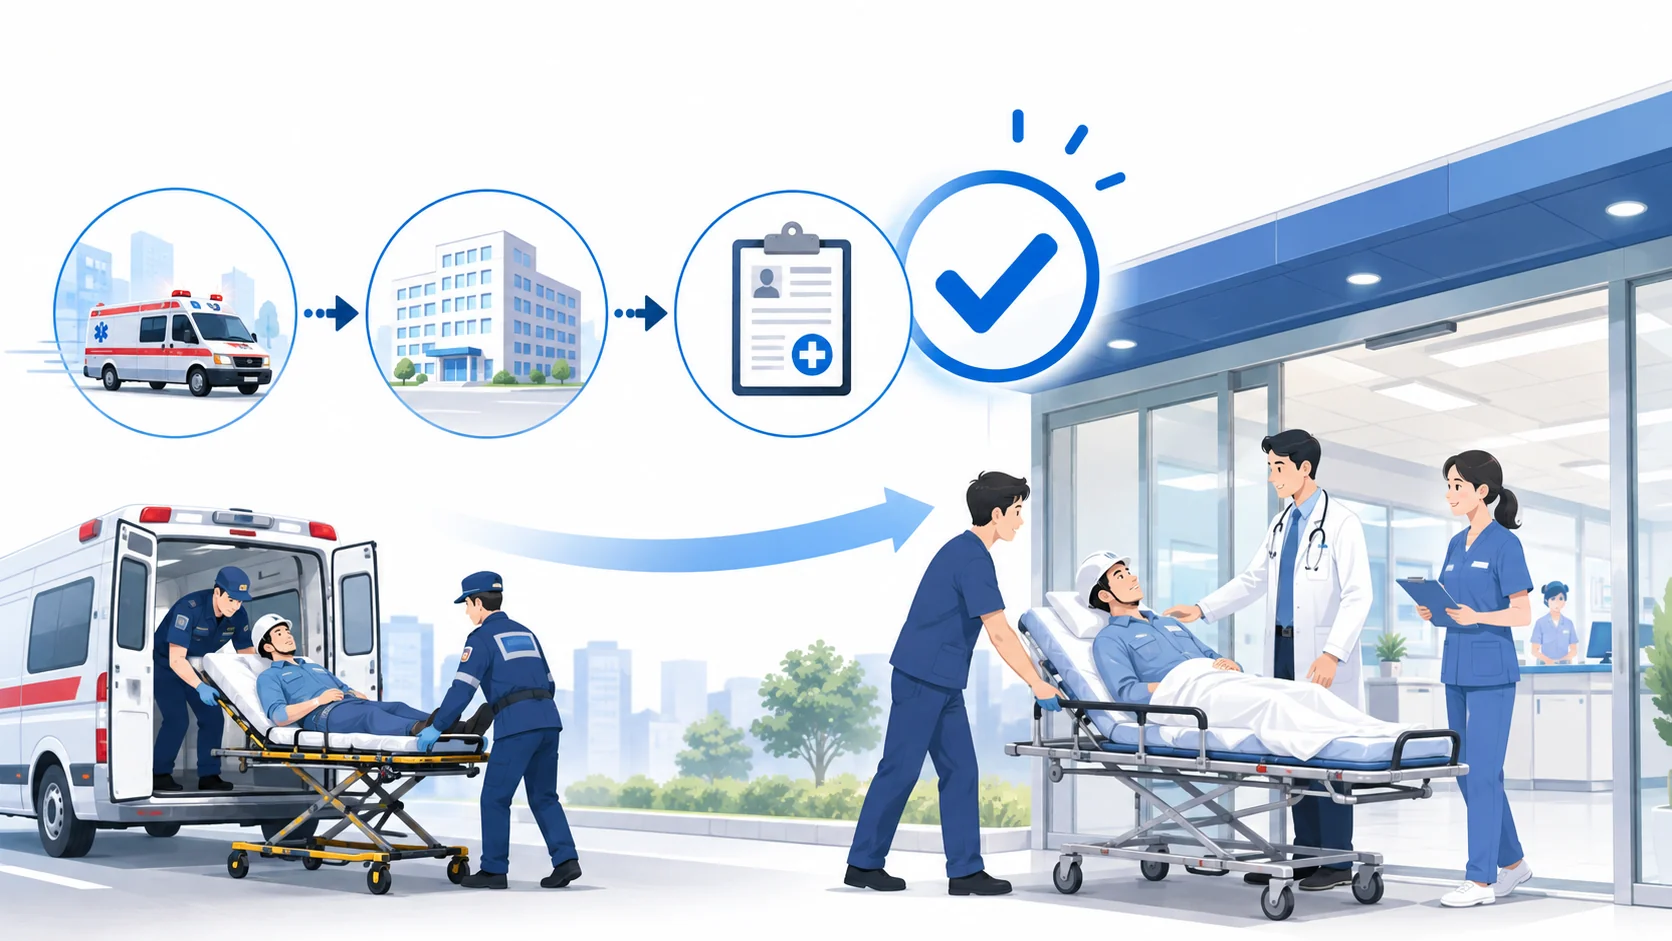
仕事中の事故では、救急車で搬送され、搬送された先が労災指定病院ではなかったということがあります。
このような場合に、「指定病院ではないから労災が使えないのではないか」と心配する方もいますが、 救急搬送された医療機関が指定病院以外だったことだけを理由に労災保険の対象外になるわけではありません。
救急搬送では、本人や会社が搬送先の病院を自由に選べるとは限りません。
事故現場からの距離、症状の重さ、必要な診療科、受け入れ可能な医療機関などを踏まえて搬送先が決まります。
たとえば、建設現場で高所から転落して救急搬送されたにもかかわらず、「労災指定病院ではないから別の病院へ行きたい」と治療を遅らせるのは本末転倒です。
事故発生時には指定病院を探すことよりも、まず適切な医療を受けることを優先してください。
指定病院以外を受診した理由は事実を記載する
指定病院以外で治療を受けた場合は、その後に様式第7号などを使って療養費を請求することになります。
請求書では、指定医療機関で療養を受けなかった事情などを確認することがあります。
救急搬送の場合であれば、難しい表現を考える必要はありません。
実際の経緯をそのまま簡潔に整理すれば十分です。
救急搬送された場合の記載例としては、「事故発生後、救急車で当該医療機関へ搬送されたため」といった形が考えられます。
ほかにも、休日で労災指定病院が診療していなかったのであれば、「休日で近隣の労災指定医療機関が診療していなかったため」といった形で事実を記載します。
地方の工事現場などで最寄りの指定病院まで距離があり、事故現場から近い病院へ行ったのであれば、その経緯を記載すればよいでしょう。
重要なのは、後からもっともらしい理由を作ることではありません。
実際に何が起き、なぜその病院を受診したのかを客観的に記載すること です。
救急搬送時に会社が確認しておきたいこと
会社側でも、救急搬送されたケースでは事故発生直後の情報をできるだけ早く整理しておくことをおすすめします。
- 事故が発生した日時
- 事故が発生した場所
- 事故当時に行っていた作業
- 事故が起きた具体的な状況
- 負傷した部位
- 救急車を呼んだ経緯
- 搬送された医療機関
- 目撃者の有無
事故から時間が経過すると、本人や目撃者の記憶が曖昧になることがあります。
「機械に手を挟んだ」というだけではなく、どの機械の、どの部分で、何の作業をしていたときに挟まれたのかまで確認しておくと、その後の労災書類や労働者死傷病報告などを作成するときにも役立ちます。
私も労災の相談を受ける際には、書類の書き方から入るより、まず事故そのものの事実関係を整理します。
事実関係が整理できていれば、必要な書類は後から組み立てやすくなるからです。
救急搬送では「指定病院かどうか」より治療が優先です。
指定外病院だった場合は、受診後に労災の費用請求へ切り替えるという順番で考えましょう。
労災指定病院の一覧と探し方
これから病院を受診する余裕がある場合や、指定病院以外で応急的な治療を受けた後に継続して通院する病院を探す場合は、近隣の労災指定医療機関を確認しておくと便利です。
労災指定病院については、厚生労働省が全国の労災保険指定医療機関を検索できるページを公開しています。
医療機関名だけでなく、所在地や診療科目などから検索できるため、自宅や勤務先、事故現場の近くにどのような指定病院があるのかを調べることができます。
診療科目まで確認する
病院を検索するときに注意したいのは、「労災指定病院である」というだけでは十分ではないという点です。
たとえば、作業中に足を骨折したのであれば整形外科などの診療が必要になります。
労災指定病院であっても、必要な診療科目を扱っていなければ、適切な治療を受けられない可能性があります。
そのため、指定状況を確認するとともに、自分の負傷内容に対応する診療科があるかも確認してください。
診療時間や受け入れ状況も確認する
さらに、診療時間も重要です。
インターネット上で労災指定病院として表示されていても、その時間に診療しているとは限りません。
休日や夜間では通常診療を行っていないこともありますし、予約制の医療機関もあります。
可能であれば、病院へ電話をして「仕事中のケガで労災として受診したい」と伝え、受診可能か確認してから向かう方が確実です。
病院を探すときは、 労災指定医療機関であることに加えて、必要な診療科、診療時間、受け入れ状況まで確認する のがおすすめです。
薬局についても確認する
院外処方の場合には、病院だけ確認すれば終わりとは限りません。
病院から処方箋を受け取り、外部の薬局で薬を受け取る場合には、薬局についても労災指定の取扱いを確認しておくと手続きがスムーズです。
指定薬局であれば、必要な労災書類を提出することで原則として本人が薬代を負担せずに給付を受けられますが、指定外の薬局であれば、薬代を立て替えて後から療養の費用として請求することがあります。
病院では窓口負担がなかったのに、薬局では「労災の取扱いができないのでいったん払ってください」と言われると混乱しやすいところです。
会社は平常時に近隣病院を把握しておく
会社側では、労災事故が発生してから初めて指定病院を探すのではなく、平常時から近隣の医療機関を確認しておくとよいでしょう。
特に、製造業、建設業、運送業、介護事業など、業務中の負傷が想定される職場では有効です。
「徒歩圏内の整形外科」「車で10分の総合病院」「夜間救急を受け入れている病院」といった形で整理しておけば、事故発生時の初動が早くなります。
もちろん、緊急時には救急隊の判断が優先されます。
それでも、軽傷時にどこを受診するかという社内の目安を作っておくことには意味があります。
労災指定医療機関の情報は変更される可能性があります。
実際に受診する際は、最新の指定状況や診療状況を医療機関へ確認してください。
労災で指定病院以外を受診した後の手続き
ここからは、すでに労災指定病院以外を受診した場合に、どのような手続きを進めればよいのかを具体的に整理します。
業務災害か通勤災害かによって使用する様式が違うほか、健康保険を使ったかどうかでも処理が変わります。
また、病院だけでなく薬局や治療用装具などの費用が発生している場合には、必要書類が増えることもあります。
書類を作成する前に、「業務災害か通勤災害か」「指定病院か指定外か」「健康保険を使ったか」「何の費用を支払ったか」を確認しましょう。
様式7号で治療費を請求する流れ
仕事中の事故などの業務災害で指定病院以外を受診し、治療費を自分で支払った場合には、原則として 様式第7号「療養補償給付たる療養の費用請求書」 を使用します。
指定病院で使う様式第5号とは書類が違いますので、ここは特に注意してください。
「仕事中のケガだから全部5号」と覚えてしまうと、指定病院以外を受診したときに様式を間違えます。
5号は指定医療機関で療養の給付を受けるための書類、7号は指定病院以外などで支払った療養の費用を請求するための書類、と整理すると分かりやすいです。
様式7号による基本的な手続き
基本的な流れは次のとおりです。
- 指定病院以外の医療機関で治療を受ける
- 治療費をいったん支払う
- 様式第7号の必要事項を記入する
- 医療機関に診療担当者の証明を依頼する
- 会社に必要な事業主証明を依頼する
- 領収書など必要書類を確認する
- 事業場を管轄する労働基準監督署へ提出する
様式そのものは厚生労働省の公式サイトからダウンロードできます。
(出典:厚生労働省「主要様式ダウンロードコーナー(労災保険給付関係主要様式)」)
災害発生状況は具体的に書く
様式第7号で特に迷いやすいのが、事故の発生状況に関する記載です。
会社側で記載内容を確認する場合には、事故について「いつ・どこで・誰が・どのような仕事をしていて・何が起きたのか」が第三者にも分かるように整理します。
たとえば、「令和○年○月○日午前10時頃、工場内で製品を運搬中、床面の段差につまずいて転倒し、左手を床についた際に負傷した」といった形です。
「仕事中に転んだ」「作業中にぶつけた」といった一言だけでは、事故の具体的な状況が分かりません。
労働基準監督署が業務との関係を確認できる程度に、実際の状況を簡潔かつ具体的に記載するのがポイントです。
反対に、必要以上に長い文章を書く必要もありません。
大切なのは文字数ではなく、事故の原因と業務との関係が分かることです。
会社側は労働保険番号も確認する
事業主証明を行う際には、労働保険番号や事業場情報、事故発生状況などに誤りがないか確認します。
労働保険番号は普段の給与計算ではほとんど使わない会社もあるため、番号の転記ミスは起こりやすいところです。
また、複数の事業場がある会社では、どの事業場の労働保険番号を使用するのか確認が必要なこともあります。
特に建設業では、元請事業者の労災保険が適用されるケースなど、一般的な事業場とは取扱いが異なることがあります。
建設現場での労災については、自社の継続事業の労働保険番号をそのまま記載すればよいとは限りません。
どの労災保険関係が適用される事故なのかを先に確認してください。
7号にも種類がある
また、様式第7号は一種類だけではありません。
病院や診療所で治療を受けた場合、薬局で薬剤の支給を受けた場合、柔道整復師から施術を受けた場合など、内容によって使用する様式が分かれています。
単に「7号を出せばよい」と考えるのではなく、何の費用を請求するのかまで確認して様式を選ぶことが重要です。
何種類もの費用を支払っている場合には、領収書を「病院」「薬局」「装具」などに分けて整理してから確認すると分かりやすくなります。
実務では、書類を一度に完璧に作ろうとするより、まず支払った費用を分類する方が結果的に早いかなと思います。
通勤災害では様式16号の5を使う
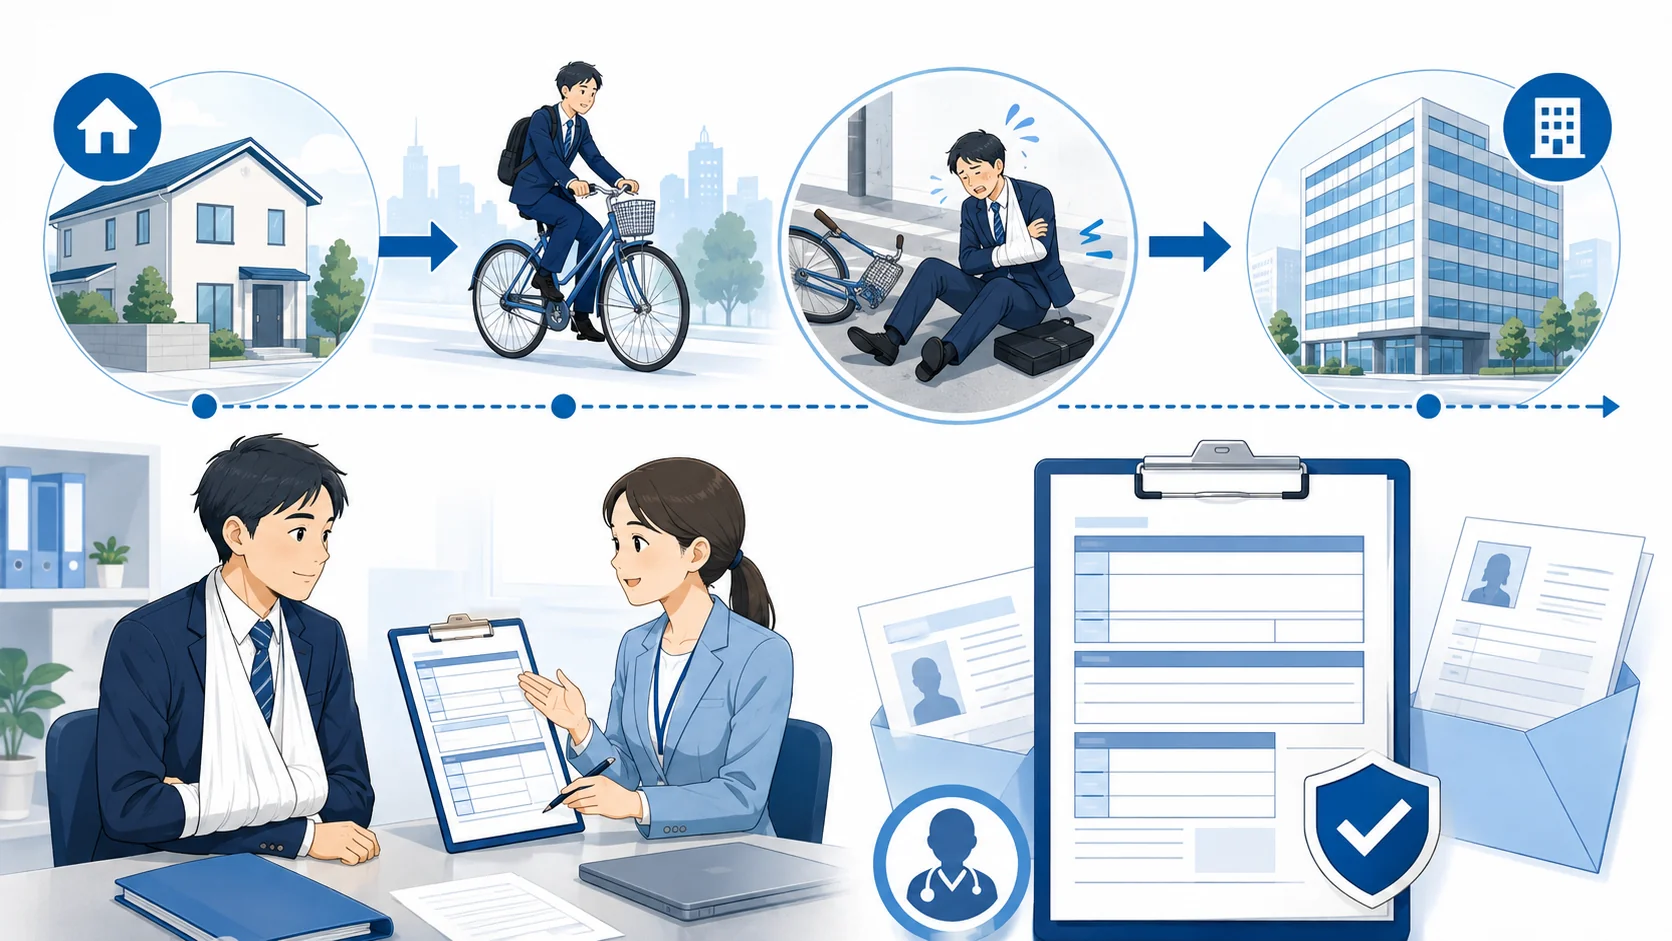
自宅から会社への通勤途中や、会社から自宅への帰宅途中などに事故に遭い、指定病院以外を受診した場合は、業務災害用の様式第7号ではありません。
通勤災害について療養の費用を請求する場合は、原則として 様式第16号の5 を使用します。
労災の手続きでは、業務災害と通勤災害で様式が分かれているものが多いため、ここは非常に間違えやすいところです。
| 受診先 | 業務災害 | 通勤災害 |
|---|---|---|
| 労災指定病院 | 様式第5号 | 様式第16号の3 |
| 指定病院以外 | 様式第7号 | 様式第16号の5 |
たとえば、朝、自宅から会社へ向かっている途中に自動車事故に遭い、救急車で指定病院以外へ搬送されたとします。
その移動が労災保険上の通勤として認められ、その事故によるケガの治療費を自分で支払ったのであれば、様式第16号の5による療養の費用請求を検討することになります。
出退勤中なら必ず通勤災害とは限らない
ただし、「会社へ向かっていた」「仕事が終わって自宅へ帰っていた」というだけで、必ず通勤災害になるわけではありません。
労災保険でいう通勤には一定の要件があります。
基本的には、就業に関して、住居と就業場所との間などを合理的な経路および方法で移動していることが必要です。
途中で私的な目的のために経路から大きく外れたり、通勤とは関係のない行為によって移動を中断したりした場合には、その後の事故について通勤災害に該当するか別途検討が必要になります。
一方で、日常生活上必要な一定の行為については例外的な取扱いもありますので、「寄り道したから絶対に労災ではない」と自己判断するのも避けた方がよいでしょう。
通勤災害に該当するか迷う場合は、「何時に退勤したか」「通常の通勤経路はどこか」「事故までにどこへ寄ったか」「何をしていたか」を時系列で整理してください。
交通事故では第三者行為災害にも注意する
通勤災害で比較的多いのが交通事故です。
自動車、自転車、バイクなどの事故で相手方がいる場合には、労災保険の通常の請求だけではなく、第三者行為災害に関する届出が必要になることがあります。
これは、事故の加害者など第三者に本来損害賠償責任がある場合に、労災保険と相手方からの損害賠償との調整が必要になるためです。
相手方の自動車保険からすでに治療費が支払われている場合などは、さらに整理が必要になります。
このようなケースでは、単純に「指定外病院だから16号の5を出せば終わり」と考えない方がよいでしょう。
業務災害と通勤災害を最初に分ける
書類作成の実務では、まず事故を業務災害と通勤災害のどちらとして整理するかが重要です。
ここを誤ると、その後に使用する様式が次々と違ってきます。
会社の駐車場内での事故、出張先への移動中の事故、会社から取引先へ向かう途中の事故など、一見すると通勤のように見えても業務災害として検討すべきケースもあります。
判断に迷う場合は、自己判断で様式を完成させる前に、所轄の労働基準監督署や専門家へ確認した方がスムーズです。
健康保険を使ってしまった場合の対応
指定病院以外を受診したときによくあるのが、仕事中のケガであることを伝えず、健康保険証やマイナ保険証を使ってしまうケースです。
本人としては、いつもの病院へ行って、いつものように保険証を出しただけということも多いでしょう。
また、事故直後に混乱していて労災だと伝え忘れた、会社から「とりあえず保険証で受診してください」と言われた、といったケースも実際にはあります。
この場合でも、 健康保険を使ったから労災申請ができなくなるわけではありません。
ただし、業務上または通勤による傷病に健康保険をそのまま使い続けることはできませんので、労災保険への切り替え手続きが必要になります。
まず医療機関へ連絡する
健康保険を使ってしまったことに気付いたら、最初に受診した医療機関へ連絡してください。
「○月○日に受診したケガは、実は仕事中の事故によるものだったため、健康保険から労災保険へ切り替えたい」と伝えます。
医療機関がまだ健康保険へ診療報酬を請求していないなど、処理の時期によっては、医療機関側で健康保険の処理を取り消して労災へ切り替えられることがあります。
この場合は、医療機関から案内された方法に従って差額を精算し、必要な労災書類を提出します。
一方、すでに健康保険への請求処理が進んでいる場合には、医療機関だけでは切り替えられないことがあります。
医療機関で切り替えられない場合
医療機関での切り替えができない場合は、加入している協会けんぽや健康保険組合などの保険者へ、「労災事故について健康保険を使用してしまった」と連絡します。
健康保険で診療を受けた場合、窓口では年齢等に応じた一部負担金だけを本人が支払い、残りの医療費を健康保険が負担しています。
そのため、労災へ切り替えるためには、健康保険が負担していた部分について返還手続きを行うのが基本です。
返還額は治療内容によっては大きくなることがあります。
健康保険から返還を求められる金額が高額になると、本人がいったん支払うことが難しい場合があります。
厚生労働省では、そのような場合について、健康保険への返還が完了する前でも労災保険への請求を進められる取扱いを案内しています。
実際の手続きは、加入している健康保険と所轄労働基準監督署へ確認してください。
領収書や返還関係書類を保管する
健康保険から労災へ切り替える際には、医療機関の窓口で支払った一部負担金の領収書、健康保険へ返還した際の領収書などが必要になることがあります。
健康保険から届いた通知書や納付書についても、手続きが終わるまでは処分しない方がよいでしょう。
また、健康保険側から診療報酬明細書に関する書類が交付される場合もあります。
何を労働基準監督署へ提出するかは処理状況によって異なる可能性がありますので、届いた書類を一式保管し、労基署へ確認すると確実です。
気付いた時点で早めに動く
この手続きは、時間が経つほど複雑になりやすい傾向があります。
受診した直後であれば病院側だけで切り替えられたものが、すでに健康保険へ請求済みになると、保険者への返還手続きまで必要になることがあります。
健康保険を使ってしまったことに気付いたら、できるだけ早く医療機関へ連絡する ことが重要です。
なお、会社から「まず健康保険で受診して、後で労災にする」と案内するのもおすすめできません。
最初から仕事中または通勤中の事故であることが分かっているのであれば、医療機関へその旨を伝え、労災としてどのように受診すればよいか確認した方が、本人の負担も会社の事務負担も少なくなります。
健康保険を使ってしまった場合の基本は、まず病院へ切り替え可能か確認し、病院で対応できなければ健康保険者と労働基準監督署へ相談する、という順番です。
全額自己負担した治療費は戻ってくる
指定病院以外で労災による治療費を全額自己負担した場合でも、労災として認められ、療養の費用の支給対象となれば、労災保険から費用の支給を受けることができます。
そのため、「病院で10割払ったから全部自腹になってしまった」とすぐに考える必要はありません。
指定病院以外でいったん負担するのは、労災保険が使えないからではなく、指定病院のように現物給付の形で処理できないためです。
必要な手続きを行い、支給が認められれば、対象となる療養費について労災保険から支給を受けることになります。
支払った全額が必ず戻るとは限らない
ただし、ここでいう「戻ってくる」という言葉には注意が必要です。
支払った金額が無条件でそのまま全額返金されるという意味ではありません。
労災保険から支給されるのは、労災保険上必要な療養として認められる範囲です。
たとえば、労災事故で足を骨折したために必要となった診察、検査、手術、投薬などは療養として検討されますが、本人の希望だけで利用した特別な病室の料金などについては、労災保険の対象とならない場合があります。
また、労災事故とは関係のない治療を同時に受けていれば、その部分まで労災から支給されるものではありません。
請求後すぐに振り込まれるとは限らない
治療費を立て替えている方にとって気になるのが、「いつ戻ってくるのか」という点だと思います。
ただし、療養の費用は請求書を提出した瞬間に自動的に振り込まれるものではありません。
労働基準監督署では、請求書の内容や業務との関係、治療内容などを確認し、必要に応じて追加の調査を行います。
事故の状況が明確で必要書類も揃っているケースと、業務起因性について詳細な確認が必要なケースとでは、処理に必要な期間も異なります。
したがって、「申請後○日で必ず振り込まれる」と一律に考えることはできません。
療養の費用には請求期限がある
もう一つ重要なのが時効です。
療養の費用については、費用を支出した日ごとに請求権が発生し、原則としてその翌日から2年を経過すると時効により請求できなくなります。
「領収書を持っていれば何年後でも請求できる」という制度ではありません。
指定病院以外で治療費を立て替えた場合は、後でまとめてやろうと長期間放置せず、できるだけ早めに請求手続きを進めてください。
立替額が大きくなりそうなら指定病院も検討する
指定病院以外で1回だけ受診したのであれば、いったん治療費を支払って請求する方法でも大きな問題にならないことがあります。
一方、骨折、入院、リハビリなどで長期間の治療が必要になる場合、毎回治療費を立て替えると本人の資金負担が大きくなります。
その場合には、治療上問題がなければ、今後の通院を労災指定病院へ変更できないか検討する価値があります。
指定病院以外で支払いをしたら、 領収書を保管し、会社へ労災事故を報告し、早めに様式第7号または第16号の5の手続きを確認する のが基本です。
金銭的な負担が大きい場合は、無理に自己判断で支払いを続けず、医療機関や労働基準監督署へ早めに相談してください。
指定病院へ転院する場合は様式6号
指定病院以外で治療を開始したものの、今後も長期間の通院が必要になりそうな場合には、労災指定病院への転院を検討することがあります。
指定病院で療養の給付を受けるようになれば、その後の労災保険の対象となる治療については、原則として窓口で治療費を立て替える必要がなくなります。
そのため、長期間の治療やリハビリが見込まれる場合には、本人の金銭的な負担だけでなく、毎回療養費を請求する事務負担を減らす意味でもメリットがあります。
ただし、ここで非常に間違えやすいのが 様式第6号を使用する場面 です。
様式6号は指定病院から指定病院への変更が基本
様式第6号は、正式には「療養補償給付及び複数事業労働者療養給付たる療養の給付を受ける指定病院等(変更)届」といいます。
業務災害について、すでに労災指定医療機関で療養の給付を受けている方が、別の労災指定医療機関へ変更するときに使用するのが基本です。
たとえば、労災指定病院Aへ通院していたものの、自宅から遠いため近くの指定病院Bへ変更するケースです。
この場合には、変更後の指定病院を経由して様式第6号を提出する流れになります。
通勤災害の場合には、対応する様式として第16号の4があります。
指定外病院から初めて指定病院へ移る場合は6号ではない
一方、この記事で特に注意してほしいのは、 最初に受診した病院が労災指定病院ではなかった場合 です。
この場合は、すでに「療養の給付」を受けている指定医療機関から別の指定医療機関へ変更するわけではありません。
厚生労働省の手続案内では、非指定医療機関から初めて指定医療機関を受診する場合には、様式第6号や第16号の4ではなく、業務災害であれば様式第5号、通勤災害であれば様式第16号の3を提出する取扱いが示されています。
「病院を変える=様式6号」と覚えるのは誤りです。
非指定病院から初めて労災指定病院へ移る場合は、業務災害なら様式第5号、通勤災害なら様式第16号の3が基本となります。
様式第6号・第16号の4は、すでに指定病院で療養の給付を受けている方が別の指定病院等へ変更するときに使用します。
| 変更前 | 変更後 | 業務災害 | 通勤災害 |
|---|---|---|---|
| 指定病院 | 別の指定病院 | 様式第6号 | 様式第16号の4 |
| 指定病院以外 | 初めて指定病院へ | 様式第5号 | 様式第16号の3 |
この違いは、実務でもかなり迷いやすいところです。
「転院だから6号を用意してください」と機械的に案内すると、転院先の病院から「5号を出してください」と言われることがあります。
どの様式を使うかは、単に病院を変更したかどうかではなく、変更前の病院でどのような給付を受けていたのかまで見て判断する必要があります。
様式第5号の基本的な書き方や提出方法については、 労災の5号様式とは?無料ダウンロードと書き方・提出先を社労士が解説 でも詳しく解説しています。
転院は医療上の判断も大切
なお、労災手続きだけを理由に転院を急ぐ必要はありません。
たとえば、すでに手術を受けていて現在の主治医が治療経過を詳しく把握している場合、単に「指定病院なら窓口負担がない」という理由だけで転院することが医療上適切とは限りません。
診療情報提供書の準備や画像データの引き継ぎが必要になる場合もあります。
治療上の継続性について現在の主治医と相談し、転院先の医療機関にも受け入れ可能か確認したうえで進めることをおすすめします。
転院を検討するときは、「労災の書類」「転院先の指定状況」「医学的に転院して問題ないか」の3点を一緒に確認するとスムーズです。
労災で指定病院以外を受診した際のまとめ
労災事故で指定病院以外を受診してしまっても、それだけで労災保険が使えなくなるわけではありません。
仕事中のケガなどの業務災害として認められる場合には、原則として様式第7号、通勤災害として認められる場合には様式第16号の5を使い、指定病院以外で支払った療養費を請求します。
まずこの点を理解しておけば、「指定病院ではなかったからもう労災にはできない」と誤解して手続きを諦めることを防げます。
- 指定病院以外でも労災保険の対象になり得る
- 指定病院以外では原則として治療費をいったん支払う
- 業務災害の費用請求は原則として様式第7号を使う
- 通勤災害の費用請求は原則として様式第16号の5を使う
- 健康保険を使っても労災へ切り替えられる場合がある
- 領収書など治療費に関係する書類は保管する
特に実務で多いのは、救急搬送で指定病院以外を受診したケースと、労災だと知らず健康保険を使ってしまったケースです。
どちらの場合も、後から適切な手続きを進められる可能性があります。
救急搬送では、事故直後に指定病院を探すことよりも治療を受けることを優先してください。
指定外の病院だった場合は、その後に領収書を保管し、業務災害なら様式第7号、通勤災害なら第16号の5による費用請求を確認すればよいという流れです。
健康保険を使った場合は早めに切り替える
健康保険証やマイナ保険証を使ってしまった場合でも、労災請求ができなくなるわけではありません。
まず受診した医療機関へ連絡し、医療機関内で労災へ切り替えられるか確認してください。
医療機関で切り替えられない場合は、協会けんぽや健康保険組合などの保険者へ連絡し、健康保険が負担した医療費の返還と労災への切り替え手続きを進めます。
時間が経過すると処理が複雑になることがありますので、気付いた段階で動くことが大切です。
会社側は事故発生時の情報を整理する
会社側では、本人へ労災書類を渡すだけで終わらせず、事故発生日時、場所、作業内容、負傷した経緯、受診先などを早い段階で整理しておくことが重要です。
特に、労働保険番号の誤り、業務災害と通勤災害の様式の取り違え、領収書等の不足は、労災手続きで起こりやすいミスです。
指定病院以外を受診した場合には、さらに「すでに費用を支払ったか」「健康保険を使っていないか」「院外薬局も利用していないか」まで確認しておくと、その後の処理がスムーズです。
迷ったらこの順番で確認する
あなたが今まさに「指定病院以外へ行ってしまった」と困っているのであれば、次の順番で確認してみてください。
- 仕事中の事故か、通勤途中の事故かを確認する
- 受診した病院が労災指定病院か確認する
- 健康保険を使ったか確認する
- 支払った領収書を保管する
- 会社へ労災事故であることを報告する
- 必要な様式を確認する
- 必要に応じて労働基準監督署へ相談する
この順番で整理すれば、多くのケースで「次に何をすればよいのか」が見えてきます。
治療中の方にとって重要なのは、「指定病院ではなかった」という過去の受診を悩み続けることではなく、これから適切な労災手続きを進めることです。
また、指定病院以外での療養費請求、健康保険からの切り替え、指定病院への転院などは、状況によって必要な書類や手順が変わることがあります。
様式の名称や提出方法、必要な添付書類などについて、正確な情報は公式サイトをご確認ください。
特に、業務災害か通勤災害か判断が難しい場合、第三者が関係する交通事故、建設現場でどの労働保険を使用するか分からない場合、健康保険からの返還額が高額になる場合などは、自己判断だけで進めない方がよいでしょう。
所轄の労働基準監督署へ確認するとともに、最終的な判断は専門家にご相談ください。
労災指定病院以外を受診しても、適切な手続きを取れば労災保険の給付を受けられる可能性があります。
領収書を保管し、早めに手続きを確認することが何より重要です。