こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
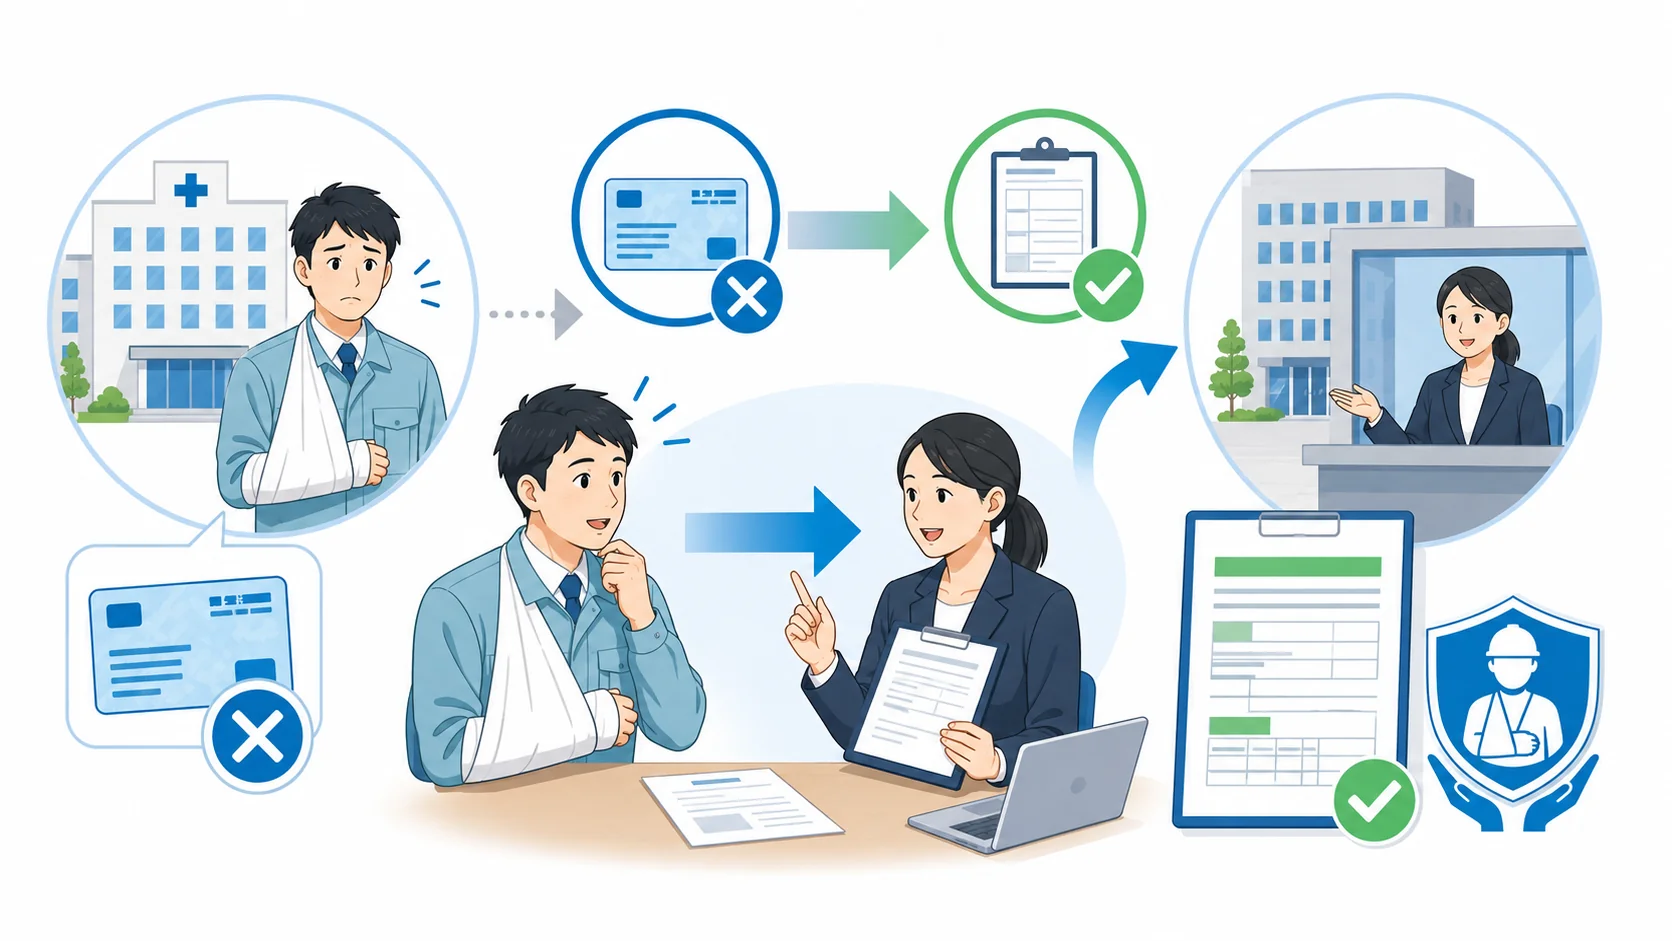
仕事中や通勤途中のケガなのに、労災だと気づかず健康保険を使ってしまったという相談は実際によくあります。
労災で健康保険を使ってしまっても、それだけで労災保険が使えなくなるわけではありません。
気づいた時点から健康保険を訂正し、労災保険へ切り替える手続きを進めることができます。
対応方法は、受診した医療機関で健康保険から労災保険へ切り替えられるかどうかで大きく2つに分かれます。
まず病院へ確認し、切り替えが難しい場合は健康保険の保険者への返還と労災保険への費用請求を進めるのが基本的な流れです。
この記事では、すでに健康保険を使って受診してしまった場合に、どこへ連絡し、どの書類を使って、どのような順番で対応すればよいのかを実務的に整理します。
- 健康保険から労災保険へ切り替える手順
- 健康保険へ返還する医療費の考え方
- 様式5号・7号など労災書類の使い分け
- 会社への報告や労災隠しとの関係
労災保険の全体像については、労災保険の全体像を解説した記事で確認できます。
労災で健康保険を使ってしまったときの対応
労災なのに健康保険を使ってしまった場合、最初から健康保険の保険者へ返還手続きをするとは限りません。
まず確認したいのは、受診した医療機関側で健康保険の処理を取り消し、労災保険へ切り替えられるかどうかです。
医療機関で切り替えられれば比較的簡単ですが、すでに健康保険へ医療費を請求している場合などは、本人がいったん健康保険の給付分を返還したうえで労災保険へ請求することになります。
順番を間違えると一時的な負担が大きくなるため、ここから具体的な流れを確認していきます。
まず受診した医療機関に連絡する
健康保険を使ってしまったことに気づいたら、まず受診した病院や診療所へ連絡してください。
受付や医事担当者に、 「仕事中のケガだったので、健康保険から労災保険へ切り替えたい」 、通勤災害であれば「通勤途中の事故だった」と伝え、医療機関内で切り替えが可能か確認します。
実務では、受診してからそれほど時間が経っておらず、健康保険の診療報酬請求の処理が進んでいない段階であれば、医療機関側で訂正できる場合があります。
最初に確認する相手は病院です。
健康保険の保険者へすぐ返還の連絡をするのではなく、まず医療機関で労災への切り替えが可能か確認すると、手続きが大幅に簡単になることがあります。
特に受診した月のうちに労災だと判明した場合は、早めに病院へ相談することをおすすめします。
ただし、レセプトの処理時期や医療機関の事務処理はそれぞれ異なるため、「同じ月なら必ず切り替えられる」という意味ではありません。
病院から「すでに健康保険へ請求しているので切り替えられません」と言われた場合でも、それで労災保険を諦める必要はありません。
後ほど説明する返還手続きを行い、労働基準監督署へ療養費を請求できます。
また、勤務先にも早めに仕事中または通勤途中の災害だったことを伝えてください。
労災保険の請求書では事業主に災害発生状況等を確認してもらう場面がありますし、業務災害で休業が生じている場合には、会社側で労働者死傷病報告などの対応が必要になることがあります。
労災手続き全体の流れについては、 労災の申請手続きと必要書類の解説 も参考にしてください。
労災保険へ切り替えできる場合
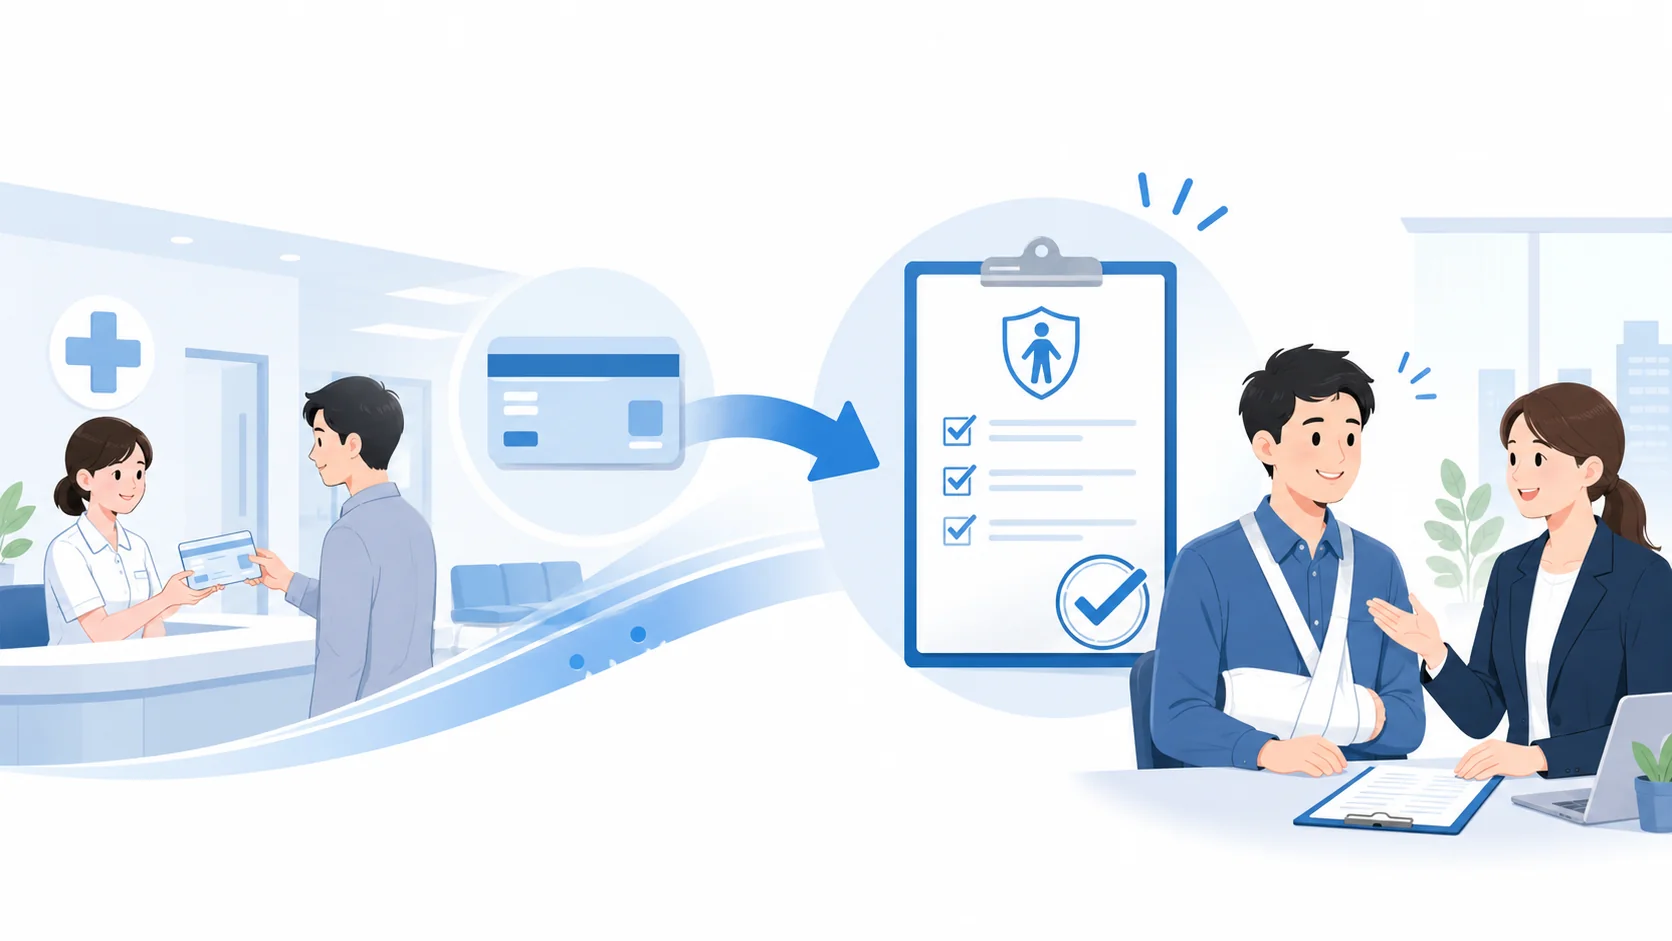
医療機関から健康保険の処理を取り消して労災保険へ切り替えられると言われた場合は、比較的シンプルに処理できます。
一般的には、業務中の災害であれば 様式第5号 、通勤災害であれば 様式第16号の3 を使用します。
| 災害の種類 | 主な請求書 | 主な提出先 |
|---|---|---|
| 業務災害 | 様式第5号 | 労災指定医療機関等 |
| 通勤災害 | 様式第16号の3 | 労災指定医療機関等 |
必要な手続きが完了すれば、労災保険の対象となる療養について、原則として労働者本人が治療費を負担せずに療養の給付を受ける仕組みになっています。
すでに病院の窓口で3割などの自己負担額を支払っている場合には、医療機関側で健康保険から労災へ適切に切り替えられれば、その自己負担分が精算・返金されることがあります。
具体的な返金方法や時期は医療機関によって異なるため、窓口で確認してください。
健康保険と労災保険は、本人が好きなほうを選ぶ制度ではありません。
健康保険法は、原則として業務災害以外の疾病や負傷などを対象としています。
仕事や通勤が原因の傷病として労災保険の対象になる場合は、労災保険で処理するのが基本です。
なお、病院が労災指定医療機関ではない場合には、様式第5号ではなく、いったん支払った費用を様式第7号などで請求する形になることがあります。
「病院で労災と言えば必ず5号」というわけではなく、受診先が労災指定医療機関なのか、すでに治療費を支払っているのかによって使用する書類を整理することが重要です。
切り替えできない場合の手続き
医療機関に確認した結果、「すでに健康保険へ請求済みなので病院では切り替えられない」と言われることがあります。
この場合は、健康保険の保険者が負担した医療費をいったん返還し、その後に労災保険へ療養費を請求するのが基本的な流れです。
切り替えできない場合の基本的な流れ
- 加入している健康保険の保険者へ労災だったことを連絡する
- 保険者から医療費の返還通知や納付書を受け取る
- 健康保険が負担した医療費を返還する
- 返還時の領収書などを保管する
- 様式第7号または第16号の5で労災保険へ請求する
会社員で協会けんぽに加入している場合は協会けんぽの該当支部、健康保険組合に加入している場合はその健康保険組合へ連絡します。
保険者には、受診した日、医療機関、傷病の内容、どのような状況で負傷したのかなどを確認されることがあります。
その後、健康保険側で内容を確認し、保険者が医療機関へ支払っていた医療費について返還を求められます。
返還後の領収書は、後の労災請求で重要になりますので捨てないでください。
さらに、病院で最初に支払った自己負担分の領収書も必要になることがあります。
健康保険へ返還した領収書と病院窓口の領収書は、まとめて保管しておくと手続きが進めやすくなります。
健康保険への返還と労災保険への請求は、同じ役所が一括して処理してくれる手続きではありません。
健康保険側の窓口と労働基準監督署側の手続きが分かれているため、初めて経験すると少し分かりにくい部分です。
なお、「労災から健康保険へ変更するケース」は今回とは逆の手続きです。
労災が不支給になった場合などについては、 労災から健康保険へ切り替える手続き で詳しく整理しています。
健康保険への返還はいくらになる?
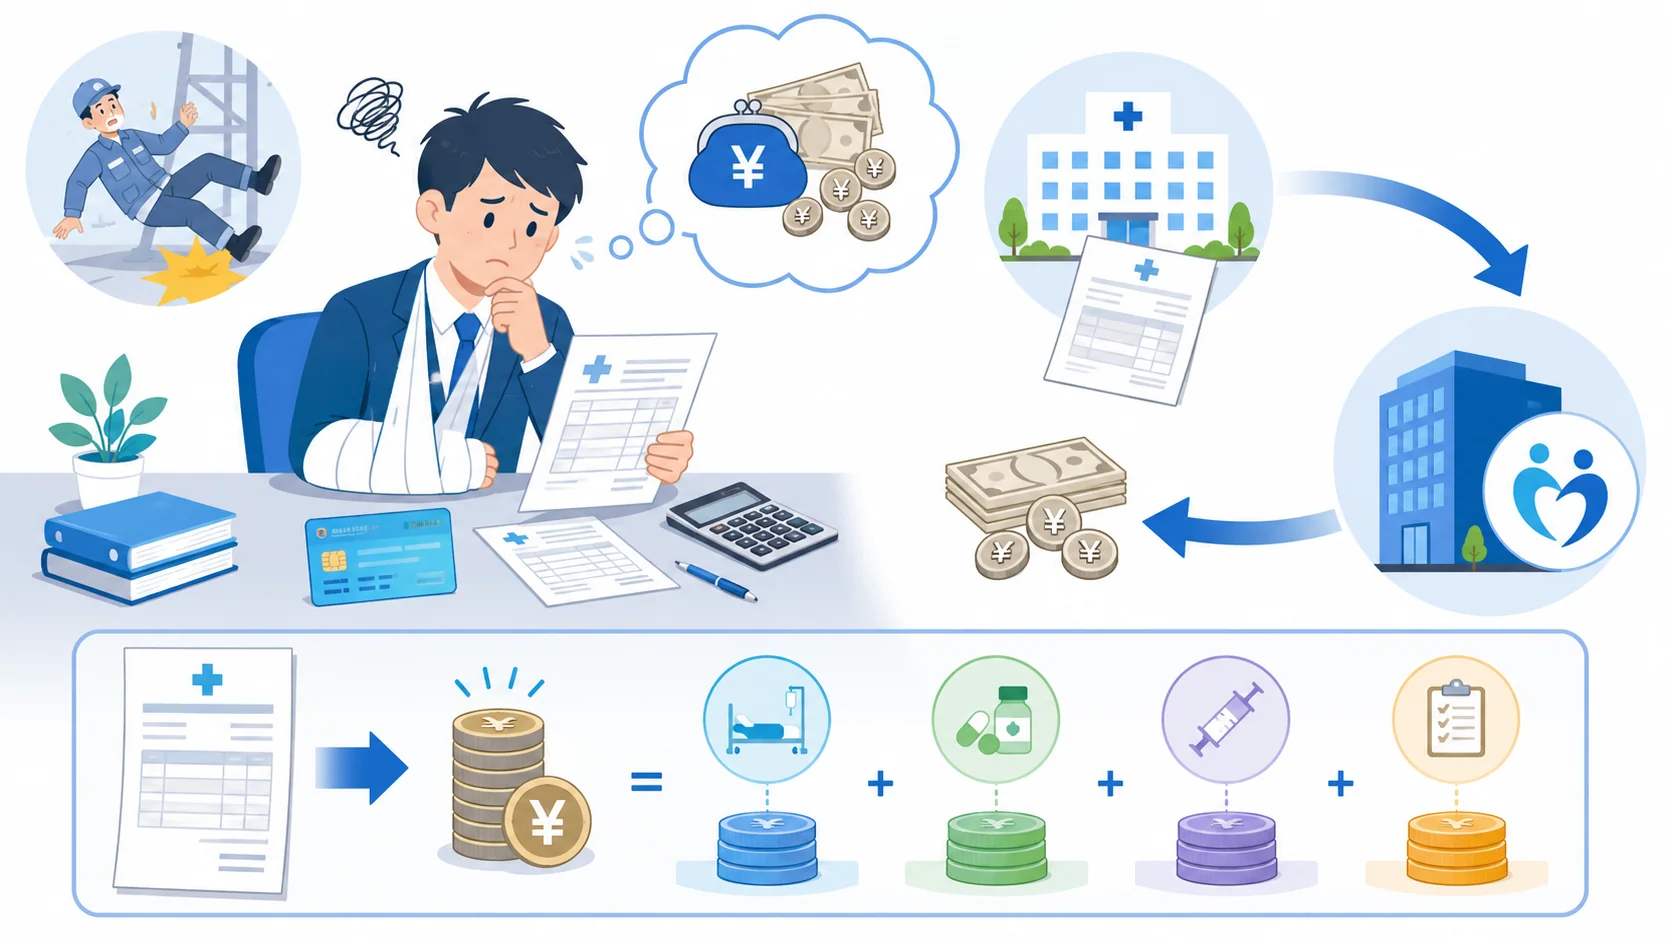
健康保険を使って受診すると、病院の窓口では患者本人が一部を支払い、残りを健康保険の保険者が負担しています。
そのため、後から労災だったことが判明した場合には、基本的に 健康保険が負担していた保険給付相当額の返還を求められる ことになります。
例えば、医療費が10万円で窓口負担割合が3割だったと仮定すると、本人は病院で3万円を支払い、残りの7万円を健康保険側が負担しているというイメージです。
| 項目 | 金額の例 |
|---|---|
| 医療費全体 | 100,000円 |
| 病院で支払った3割 | 30,000円 |
| 健康保険が負担した7割 | 70,000円 |
| 健康保険への返還額のイメージ | 70,000円 |
この例では、健康保険の保険者から7万円の返還を求められる可能性があります。
その後、病院で支払った3万円と健康保険へ返還した7万円について、労災保険の療養費として請求していくという流れです。
ただし、これはあくまで一般的な仕組みを分かりやすくするための例です。
年齢や負担割合、給付内容、診療内容などによって金額は異なります。
返還額が高額になる可能性があるため、通院を重ねる前に健康保険を使っていることに気づくことが重要です。
例えば入院や手術を伴うケースでは、健康保険が負担した額も大きくなるため、一時的な返還額が数十万円以上になる可能性もあります。
そのため、「もう健康保険を使ってしまったから、このまま通院を続けよう」と考えるのはおすすめできません。
誤りに気づいた時点で医療機関へ相談し、今後の診療分だけでも労災として適切に処理できないか確認してください。
実際の返還額は個別の診療内容によって異なりますので、正確な金額は加入している健康保険の保険者から届く通知で確認してください。
返還請求書はいつ届く?
健康保険の保険者へ「仕事中のケガなのに健康保険を使ってしまった」と申告しても、その場ですぐに返還額が確定するわけではありません。
健康保険側では、医療機関から届いたレセプトの内容や支払済みの医療費を確認したうえで返還額を計算する必要があります。
そのため、返還通知書や納付書が届くまでに一定の時間がかかることがあります。
実務上は、申告してから返還通知が届くまで数週間から数か月程度かかることがあります。
ただし、これはあくまで一般的な目安であり、保険者やレセプトの処理状況、受診時期などによって大きく異なります。
例えば、受診直後でまだ医療機関から健康保険側へ請求されていない場合には、そもそも返還額が確定していません。
反対に、すでに医療機関への支払いが完了していれば、健康保険側で返還手続きを進められる状態になっていることがあります。
返還通知がなかなか届かない場合は、放置せず、加入している健康保険の保険者へ現在の処理状況を確認してみてください。
特に注意したいのは、 健康保険の返還通知が来るまで労災について何もしない という状態です。
勤務先への事故報告や労働基準監督署への相談など、返還額が確定する前でも進められることがあります。
経済的な理由で返還が難しい場合には、返還完了前の労災請求について相談できる場合もあります。
手続きを一本の流れだと考えず、「健康保険側の処理」と「労災側の処理」を並行して確認するのが実務上のポイントです。
労災で健康保険を使ってしまった際の注意点
健康保険から労災へ変更するときは、単に保険証を使ったことを訂正すれば終わるわけではありません。
受診先や支払い状況によって使用する労災様式が異なり、交通事故では追加書類が必要になることもあります。
また、従業員が会社へ事故を伝えていないケースでは、会社側の労災手続きにも影響します。
ここからは、書類の使い分け、返還が難しい場合、労災隠しとの関係など、間違いやすいポイントを整理します。
様式5号と16号の3を使うケース
労災保険の治療に関する書類は似た名称が多いため、初めて手続きをする方には分かりにくいところです。
まず押さえておきたいのが、 様式第5号と様式第16号の3は、原則として労災指定医療機関等で療養の給付を受けるための書類 だということです。
仕事中の事故など業務災害であれば、療養補償給付たる療養の給付請求書である様式第5号を使用します。
一方、合理的な通勤経路上での交通事故など通勤災害であれば、療養給付たる療養の給付請求書である様式第16号の3を使用します。
| 状況 | 使用する主な様式 |
|---|---|
| 仕事中・業務が原因 | 様式第5号 |
| 通勤途中・通勤が原因 | 様式第16号の3 |
例えば、会社で機械を操作していて手を負傷した場合は業務災害として様式第5号が基本です。
一方、自宅から会社へ通常の経路で通勤している途中に転倒して負傷した場合は、通勤災害として様式第16号の3を検討します。
ただし、「出勤途中だったから必ず通勤災害」「会社にいたから必ず業務災害」と機械的に決まるわけではありません。
業務との関係や通勤経路、逸脱・中断などを確認したうえで判断されます。
健康保険を使ってしまった後でも、医療機関側で訂正できるのであれば、まず様式第5号または第16号の3を使って労災として処理できないか確認するのが基本です。
厚生労働省では、現在使用できる労災保険給付関係の様式を公開しています。
書式は改正される可能性がありますので、実際に提出するときは 厚生労働省の労災保険給付関係様式 をご確認ください。
様式7号と16号の5を使うケース
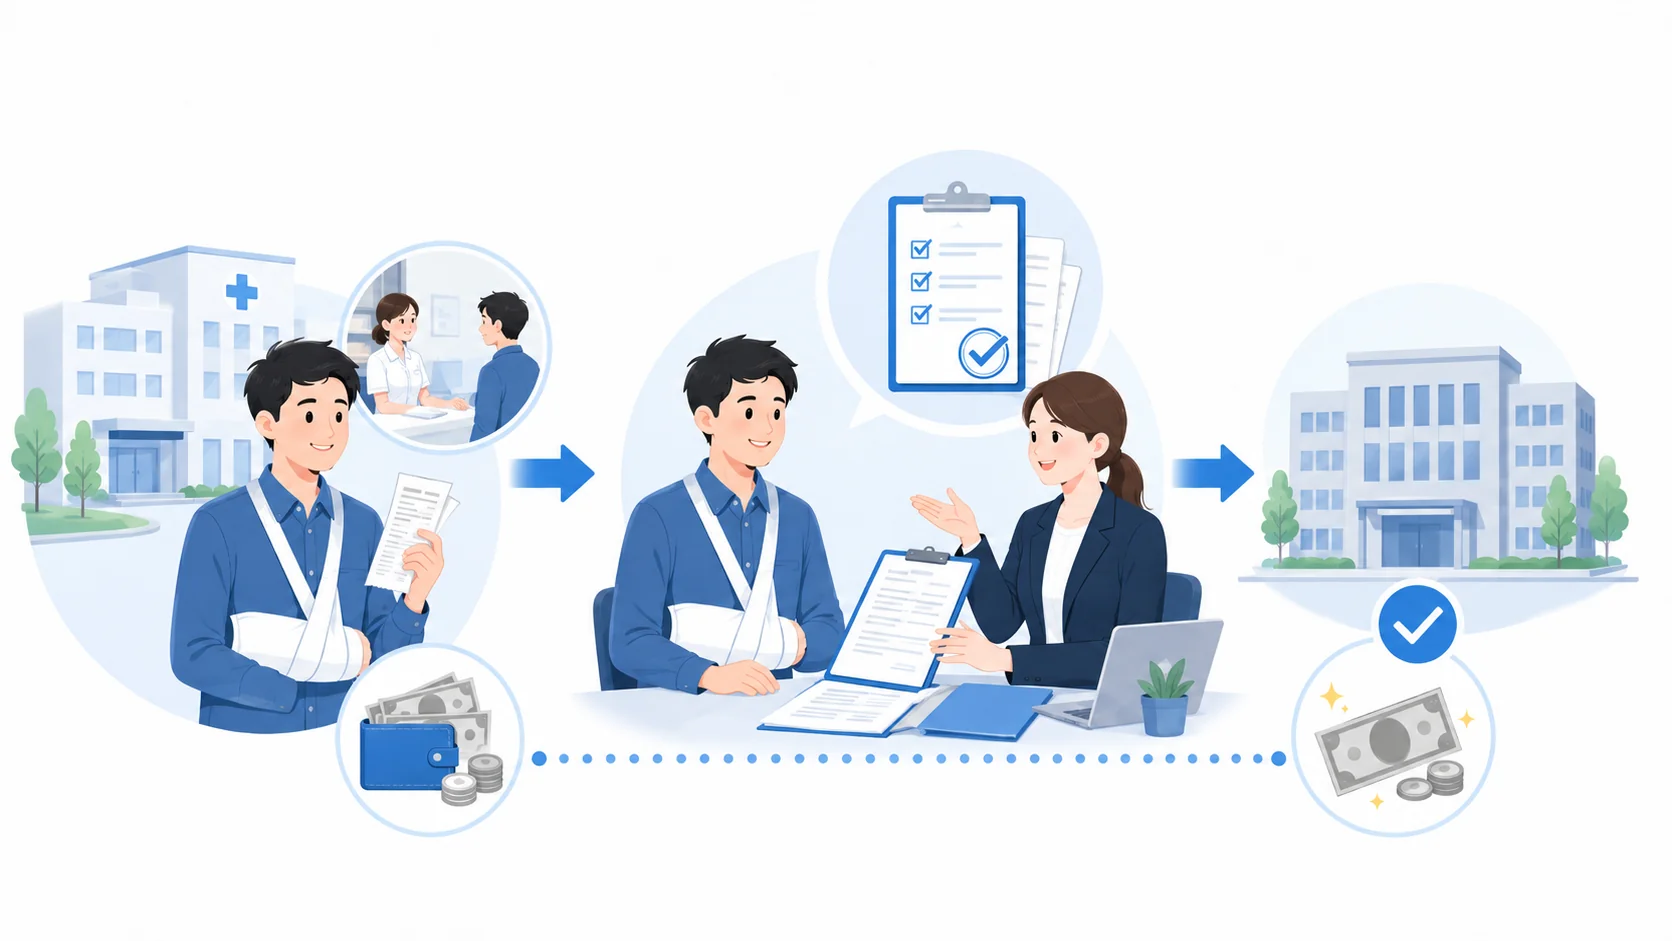
様式第7号と様式第16号の5は、労災の治療費について本人がいったん費用を負担した場合に、その費用を労災保険へ請求するときに使用する代表的な書類です。
今回のように、労災だったにもかかわらず健康保険を使ってしまい、医療機関では労災へ切り替えられなかった場合に重要になります。
業務災害なら 様式第7号(1) 、通勤災害なら 様式第16号の5(1) が基本です。
| 災害 | 主な様式 | 主な用途 |
|---|---|---|
| 業務災害 | 様式第7号(1) | 立て替えた療養費の請求 |
| 通勤災害 | 様式第16号の5(1) | 立て替えた療養費の請求 |
健康保険を誤って使ったケースでは、健康保険の保険者へ返還した金額の領収書と、医療機関の窓口で支払った自己負担額の領収書などを準備して、労働基準監督署へ請求していくことになります。
また、請求書には医療機関の証明が必要になる部分があります。
会社員の業務災害などでは、事業主に災害発生状況等を確認してもらうこともあります。
ここで重要なのは、 5号と7号は単純な新旧の違いではない という点です。
ざっくり整理すれば、労災指定医療機関等で現物給付として治療を受けるときは5号、すでに本人が治療費を負担し、その費用を後から請求するときは7号という違いがあります。
通勤災害では、それぞれ16号の3と16号の5に対応します。
なお、今回とは別に労災が不支給になって健康保険へ変更する場合には手順が異なります。
詳しくは 労災が認定されなかった場合の医療費と健康保険 で整理しています。
全額返還が難しい場合の対処法
健康保険を使った期間が長かったり、入院や手術をしていたりすると、保険者から返還を求められる金額が大きくなることがあります。
「いったん健康保険へ数十万円を返して、その後で労災から戻ってくる」と言われても、すぐに用意できない方は当然いらっしゃいます。
この点について厚生労働省は、健康保険から給付された医療費の返納によって請求人に大きな経済的負担が生じる場合があることから、 健康保険への返納が完了する前でも労災保険へ請求できる 旨を案内しています。
返還金をすぐに準備できないからといって、そこで労災請求そのものを諦める必要はありません。
まず所轄の労働基準監督署へ事情を説明し、どのように手続きを進めればよいか相談してください。
実務では、健康保険側の返還手続きと労災側の給付手続きを別々に考えることが重要です。
「健康保険へ全額返還しなければ、労基署には一切相談できない」と思い込んでしまうと、必要以上に手続きが遅れてしまいます。
一方で、返還前の請求が可能だからといって、健康保険への返還義務そのものがなくなるという意味ではありません。
それぞれの機関で必要な処理を行う必要があります。
返還方法や労災保険からの支給方法は個別の状況によって異なる可能性があります。
高額な返還通知が届いた場合は、自己判断で放置せず、健康保険の保険者と労働基準監督署の双方へ早めに相談してください。
なお、一人親方など労災保険へ特別加入している方については、事故が特別加入の対象となる業務の範囲に入っているかという確認も必要です。
また、加入している医療保険が健康保険なのか国民健康保険なのかによって窓口や取扱いが異なる可能性があります。
一人親方だから一般の労働者と完全に同じと決めつけず、特別加入団体や労働基準監督署、加入している医療保険の保険者へ個別に確認するのが安全です。
会社に言わないと労災隠しになる?
「健康保険を使ってしまったことを会社に言うと、労災隠しになって会社が罰せられるのではないか」と心配する方もいます。
まず整理しておきたいのは、 労災なのに誤って健康保険を使ったこと自体が、直ちに労災隠しになるわけではない ということです。
本人が仕事中のケガだと気づかず健康保険で受診したり、受付で健康保険として処理されてしまったりすることは実際にあります。
気づいた後に適切な訂正手続きを進めれば、それだけで「労災を隠した」と評価されるものではありません。
いわゆる労災隠しで問題になるのは、事業者が労働災害の発生を隠す目的で、法律上必要な労働者死傷病報告を故意に提出しなかったり、虚偽の内容で報告したりするケースです。
労働者死傷病報告を提出せず、または虚偽の報告をした場合には、労働安全衛生法により 50万円以下の罰金 の対象となる可能性があります。
従業員本人が会社へ言わずに健康保険を使っていたことと、会社が意図的に労働災害を隠すことは分けて考える必要があります。
ただし、従業員が会社へ何も伝えないまま健康保険で通院し続けることはおすすめできません。
会社側が事故を把握できなければ、必要な労災手続きや安全対策、休業に関する処理ができません。
後から仕事中の事故だったことが判明すると、いつ会社が事故を把握したのか、なぜ必要な報告が行われていなかったのかを整理しなければならないこともあります。
業務災害によって従業員が死亡または休業した場合には、会社側で労働者死傷病報告の提出が必要になる場合があります。
2025年1月からは労働者死傷病報告について原則として電子申請が義務化されています。
なお、通勤災害については、労災保険上の給付対象になることと、業務災害として労働者死傷病報告の対象になることは同じ意味ではありません。
事故の状況によって必要な手続きを個別に確認してください。
従業員側としては、「会社に迷惑をかけたくないから健康保険で済ませよう」と考えるより、事実をそのまま会社へ伝えたほうが、結果として会社にとっても適切な対応を取りやすくなります。
通勤災害や交通事故の場合の注意点
通勤途中の交通事故で健康保険を使ってしまった場合は、健康保険から労災へ切り替える手続きだけでは終わらないことがあります。
相手のいる交通事故など、第三者の行為によって労働者が負傷したケースは、労災保険では 第三者行為災害 として扱われます。
例えば、自宅から会社へ通常の経路で自動車通勤している途中、信号待ちで後方から追突されたケースを考えてみます。
通勤災害の要件を満たせば労災保険の対象になる可能性がありますが、同時に加害者や加害者側の自動車保険から損害賠償を受けられる可能性もあります。
同じ損害について労災保険と加害者側から二重に補償を受けることはできないため、労災保険側で給付の調整が行われます。
第三者行為による交通事故で労災保険を請求するときは、通常の労災請求書に加えて「第三者行為災害届」などの提出が必要になります。
交通事故証明書、念書、示談をしている場合には示談書の写しなど、事故の内容に応じた書類を求められることもあります。
特に注意したいのが、労災保険の手続きが終わる前に加害者側と示談をするケースです。
示談の内容によっては、その後の労災保険給付に影響する可能性があります。
交通事故の場合は、労災保険、自賠責保険、任意保険、加害者本人への損害賠償など複数の制度が関係するため、通常の仕事中のケガより整理が複雑です。
また、通勤災害になるためには、単に出勤・帰宅中だったというだけではなく、就業との関連性や合理的な経路・方法などの要件を確認する必要があります。
途中で私的な用事のため大きく経路を外れていた場合などは、個別の判断が必要です。
交通事故が絡む場合は、相手方保険会社だけとの話で手続きを決めず、早い段階で労働基準監督署にも事故の状況を説明しておくと安心です。
労災で健康保険を使ってしまったら早めに対応
労災で健康保険を使ってしまった場合でも、後から正しい手続きを取ることで労災保険へ切り替えられる可能性があります。
一番避けたいのは、「一度健康保険を使ったから、もう労災にはできない」と思い込み、そのまま健康保険で通院を続けてしまうことです。
実際によくある相談ですが、健康保険を使ってしまったことと、労災保険の対象になるかどうかは別の問題です。
仕事や通勤が原因の傷病として労災の要件を満たすのであれば、誤って健康保険を使用した後でも必要な訂正手続きを進めることができます。
労災で健康保険を使ってしまったときの対応を整理すると、次の順番です。
- 受診した医療機関へ労災への切り替えが可能か確認する
- 勤務先へ仕事中または通勤中の事故だったことを伝える
- 病院で切り替えられなければ健康保険の保険者へ連絡する
- 健康保険の返還手続きを進める
- 様式第7号などを使って労災保険へ療養費を請求する
医療機関で切り替えられるのであれば、業務災害は様式第5号、通勤災害は様式第16号の3が基本です。
すでに健康保険の処理が完了しており、健康保険への返還が必要な場合は、業務災害なら様式第7号、通勤災害なら様式第16号の5を使用するケースが中心になります。
返還額が大きく、一時的な支払いが難しいときは、返還が終わるまで何もせず待つのではなく、早めに労働基準監督署へ相談してください。
また、会社に労災であることを伝えないまま健康保険を使い続けると、後から会社側の事故報告や労務処理まで複雑になることがあります。
労災だった可能性に気づいた段階で、病院、勤務先、健康保険の保険者へ順番に確認していくことが大切です。
労災に該当するかどうかは、事故が起きた場所だけではなく、業務との関連性や通勤経路など具体的な事実関係によって判断されます。
また、医療費の返還額や必要書類、手続き方法は個別の状況によって異なることがあります。
制度や様式は変更される可能性がありますので、 正確な情報は公式サイトをご確認ください 。
具体的な事故について労災に該当するか判断が難しい場合や、健康保険から高額な返還を求められている場合などは、 最終的な判断は専門家にご相談ください 。
健康保険を使ってしまったことに気づいた時点で対応を始めれば、整理できるケースは少なくありません。
まずは受診した医療機関へ連絡し、労災保険への切り替えが可能か確認するところから始めてください。