こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
労災保険と、健康保険・厚生年金などの社会保険は、名前は似ていますが別の制度です。
労災保険料は会社が全額負担しますが、健康保険料や厚生年金保険料は原則として会社と従業員が負担します。
そのため、仕事中や通勤中のケガで労災認定され、長期間仕事を休んでいる場合でも、在職したまま社会保険に加入しているのであれば、原則として健康保険料や厚生年金保険料の負担は続きます。
給与が支給されていないからといって、自動的に社会保険料がゼロになるわけではありません。
特に分かりにくいのが、給与のない休業期間について誰が社会保険料を納めるのか、会社が立て替えた従業員負担分をどのように精算するのかという点です。
この記事では、労災で休業している従業員本人と会社の担当者の双方に向けて、社会保険料の仕組みと実務上の対応を整理します。
- 労災保険料と社会保険料の負担者の違い
- 労災休業中も社会保険料が発生する理由
- 給与がない期間の社会保険料の納付方法
- 会社が立て替えた保険料を精算する際の注意点
労災と社会保険料の基本的な違い
まず理解しておきたいのは、労災保険と健康保険・厚生年金保険では、制度の目的も保険料の負担方法も異なるという点です。
「労災を使っているのだから、休業中の保険料はすべて会社負担になるのでは」と考える方もいますが、ここを一緒にすると整理しにくくなります。
労災保険で補償されるものと、健康保険・厚生年金の加入関係や保険料負担は、まず別々の制度として考えるのがポイントです。
最初に制度の違いから確認していきましょう。
労災保険料は全額事業主が負担する
労災保険は、仕事が原因となったケガや病気、通勤途中の事故などによって労働者が被った損害について、療養や休業、障害、死亡などの場面で必要な保険給付を行う制度です。
雇用保険とあわせて「労働保険」と呼ばれますが、保険料の負担方法は雇用保険と同じではありません。
労災保険料について最も重要なのは、 労働者本人に保険料負担がなく、全額を事業主が負担する という点です。
会社員の方が毎月の給与明細を確認すると、健康保険料、厚生年金保険料、雇用保険料などは控除欄に記載されています。
一方で、通常は「労災保険料」という項目はありません。
これは記載漏れではなく、そもそも労災保険料を従業員本人から徴収する制度になっていないためです。
パートやアルバイトについても同様で、労災保険の対象となる労働者本人から労災保険料を給与天引きすることはありません。
労災保険料の基本
- 労災保険料は事業主が全額負担する
- 従業員本人の給与からは控除しない
- 会社が労働保険料として申告・納付する
- 保険料率は事業の種類などによって異なる
労災保険料は会社ごとの賃金総額を基礎に計算する
労災保険料は、原則として事業主が労働者に支払った賃金総額に、事業の種類に応じた労災保険率を掛けて計算します。
個々の従業員について「この人は月いくら」と給与から徴収する健康保険や厚生年金とは、実務上の見え方もかなり違います。
また、労災保険率はすべての会社で一律ではありません。
たとえば、一般の事務系企業と建設業などでは業務上の災害リスクが異なるため、事業の種類によって保険率が設定されています。
年度によって制度や料率が変更される可能性もあるため、実際に年度更新を行う際には最新の料率を確認する必要があります。
労災保険料が事業主の全額負担であることや、労災保険率の詳細については、厚生労働省の公表資料で確認できます。
正確な料率を確認する場合は、必ず対象年度の情報を確認してください。
会社負担なのは労災保険料そのもの
ここで、この記事のテーマで最も混同しやすい部分を整理しておきます。
「労災保険料は会社が全額負担する」というルールと、「労災事故で休んだ従業員の健康保険料・厚生年金保険料も会社が全額負担する」という話は別です。
会社が全額負担するのは、あくまで労災保険そのものの保険料です。
たとえば、仕事中に転倒して骨折し、3か月間休業したとします。
この事故が労災として認定されたからといって、その3か月間だけ健康保険料や厚生年金保険料の本人負担分まで自動的に会社負担へ変わるわけではありません。
実際に労務相談を受けていると、「仕事中にケガをしたのだから、自分が負担する保険料はないのでは」という疑問は珍しくありません。
ただ、これは労災保険料と社会保険料を同じものとして考えてしまうことから生じる誤解です。
労災事故について会社に安全配慮義務違反などがあり、別途、損害賠償責任が問題となるケースはあります。
ただし、その問題と、健康保険・厚生年金の法定の保険料負担をどうするかは分けて考える必要があります。
従業員側としては「労災だから全部会社負担」と考えず、何の保険料について話をしているのかを確認することが大切です。
会社側も、本人へ説明するときは「労災保険料」と「健康保険・厚生年金保険料」を区別して伝えると、後の認識違いを防ぎやすくなります。
健康保険と厚生年金は労使折半
一方、会社員が加入する健康保険と厚生年金保険は、労災保険とは保険料の負担方法が異なります。
厚生年金保険料は、被保険者ごとに決定された標準報酬月額や標準賞与額を基に計算し、原則として事業主と被保険者が2分の1ずつ負担します。
健康保険についても、原則として会社と従業員が保険料を負担する仕組みです。
一般的な会社員であれば、毎月の給与から本人負担分が控除され、会社が会社負担分とあわせて保険者へ納付しています。
そのため普段は、従業員本人が健康保険料や厚生年金保険料を自分で振り込んでいる感覚はあまりないと思います。
| 制度 | 主な目的 | 従業員負担 | 会社負担 |
|---|---|---|---|
| 労災保険 | 業務災害・通勤災害の補償 | なし | 全額 |
| 健康保険 | 業務外の病気・ケガ等への給付 | 原則として負担あり | 原則として負担あり |
| 厚生年金保険 | 老齢・障害・死亡等への年金給付 | 原則2分の1 | 原則2分の1 |
社会保険料は給与明細で本人負担分だけが見える
ここで少し実務的な話をします。
給与明細を見ると、たとえば健康保険料が15,000円、厚生年金保険料が27,000円などと表示されていることがあります。
この金額は基本的に従業員本人の負担分です。
会社はそれとは別に会社負担分を負担しています。
そのため、給与明細に表示された社会保険料だけを見て「社会保険料全体がこの金額」と考えると、実際の保険料負担とはズレます。
労災で休業した場合にも、この基本的な負担構造がそのまま続くと考えると分かりやすいでしょう。
40歳以上65歳未満の健康保険加入者については、原則として介護保険料も負担します。
また、健康保険料率は加入している健康保険や都道府県、年度などによって異なるため、「社会保険料は給与の何%」と一律に考えることはできません。
実際の社会保険料額は、標準報酬月額、加入している健康保険、介護保険の対象かどうかなどによって変わります。
具体的な負担額を確認するときは、給与明細だけでなく、会社の給与担当者や加入している健康保険の保険料額表も確認してください。
仕事中の事故でも社会保険料の負担割合は変わらない
実務では、この「労災保険料は会社が全額負担する」「健康保険と厚生年金は会社と本人が負担する」という違いが理解されていないことが、休業中のトラブルにつながることがあります。
たとえば、従業員から「仕事中の事故なのだから、休んでいる間の社会保険料も会社が払うべきではないですか」と質問されるケースです。
本人からすれば、会社で働いている最中にケガをして給与まで減っているのですから、そう感じること自体は不自然ではありません。
ただし、制度上は事故の責任問題と社会保険料の負担割合を分けて考えます。
労災事故が発生したという事実だけで、健康保険料や厚生年金保険料の本人負担分が会社負担へ変更されるわけではありません。
一方で、会社が福利厚生上の措置などとして本人負担相当額を独自に負担することまで一律に禁止されているという意味ではありません。
ただし、会社が本人負担分を負担する場合には、給与や社会保険、税務上の取り扱いに別の論点が生じることがあります。
そのため、会社が独自に本人分まで負担しようとする場合は、「良かれと思って払っておけばよい」と処理するのではなく、給与計算上の扱いまで確認した方が安全です。
労災保険、健康保険、厚生年金はそれぞれ目的も給付内容も異なります。
「保険」という言葉が共通しているため混同しやすいのですが、休業中の処理を考える際は、それぞれを別制度として整理することが重要です。
労災休業中も社会保険料は発生する
労災によるケガや病気で仕事を休み、会社から給与が支給されなくなった場合でも、在職したまま健康保険・厚生年金保険の被保険者である限り、原則として社会保険料の負担は続きます。
ここは従業員本人にとって特に分かりにくいところです。
毎月の給与から健康保険料や厚生年金保険料を引かれていると、「給与がゼロになれば、引くものがないのだから社会保険料もゼロになるのでは」と考える方もいるでしょう。
しかし、社会保険料は、その月に実際に受け取った給与額へ直接保険料率を掛けて毎月計算し直しているわけではありません。
原則として、被保険者ごとにあらかじめ決められている 標準報酬月額 を基に、健康保険料や厚生年金保険料を計算します。
労災休業中の基本的な考え方
- 給与がゼロでも被保険者資格が続けば社会保険料は原則発生する
- 労災の休業給付を受けても社会保険料が自動的に免除されるわけではない
- 従業員負担分と会社負担分という基本構造も変わらない
無給と社会保険料ゼロは同じ意味ではない
たとえば、休業前の標準報酬月額が30万円だった方が、労災事故によって1か月まるごと欠勤し、その月の会社からの給与が0円になったとします。
この場合、「その月の給与が0円だから標準報酬月額も0円になる」という処理には通常なりません。
休業前に決定されている標準報酬月額を基礎とした社会保険料が引き続き発生することになります。
そのため、会社から受け取る給与がないにもかかわらず、健康保険料や厚生年金保険料の本人負担分だけは残るという状態が生じます。
長期休業になれば、従業員本人としては負担感が大きくなります。
実際によくある相談でも、「給料をもらっていないのに、なぜ会社から社会保険料を請求されるのですか」という質問は出やすいところです。
この場合、会社が何か新しい料金を請求しているわけではありません。
在職中の社会保険の被保険者資格と、それに伴う本人負担分が継続しているためです。
労災の休業補償を受けても別に社会保険料は必要
一方、労災保険では、業務災害や通勤災害による療養のため働くことができず、賃金を受けられないなどの要件を満たすと、休業に関する給付を受けられます。
一般的には休業4日目以降について、1日につき給付基礎日額の60%に相当する休業補償給付または休業給付と、20%相当の休業特別支給金をあわせた80%相当が支給されます。
ただし、ここでいう80%は「普段の月給の80%がそのまま支給される」という意味ではありません。
基礎となるのは給付基礎日額であり、実際の支給額は事故前の賃金や休業日数、休業中の賃金支払いの有無などによって変わります。
そして、労災保険から受け取る休業中の給付と、健康保険・厚生年金の保険料負担は別制度です。
労災から休業補償を受けているからといって、その中に社会保険料免除の効果まで含まれているわけではありません。
休業補償の「約8割」という数字だけを見て生活費を考えると、社会保険料の本人負担分を見落とすことがあります。
長期休業が予想される場合は、実際に受け取れる労災給付と、毎月会社へ支払う必要がある社会保険料を分けて確認しておくことが大切です。
休業補償給付の支給条件や計算方法については、 労災の休業補償はいくら?計算方法と申請手続きを社労士が解説 で詳しく解説しています。
労災休業中も被保険者資格は続く
労災で長期間会社を休んだからといって、健康保険や厚生年金保険の被保険者資格が自動的になくなるわけではありません。
ここでは「会社へ出勤しているかどうか」と「社会保険の資格があるかどうか」を分けて考える必要があります。
労災による療養のため実際には何か月も勤務していなかったとしても、会社との雇用関係が続き、在籍したまま休業しているのであれば、通常は健康保険・厚生年金保険の被保険者資格も継続します。
その結果、被保険者資格に伴う社会保険料の負担も継続します。
休業しただけでは資格喪失届は提出しない
会社側の実務で注意したいのは、「無給だから社会保険を外す」という処理をしないことです。
健康保険・厚生年金保険の資格喪失は、単純に給与が支給されなくなったことだけで判断するものではありません。
一般的には退職した場合や、適用要件を満たさなくなった場合など、資格を喪失する事由が生じたときに資格喪失の手続きを行います。
つまり、労災で休業している従業員について、「半年間給与がないから社会保険から外しておこう」という対応は適切とは限りません。
実際には休職制度の適用状況、雇用契約が継続しているか、勤務条件が変更されているかなどを確認したうえで判断します。
休業と退職は分けて考える必要があります。
在職したまま休業している場合と、実際に退職して健康保険・厚生年金の資格を喪失した場合では、社会保険料の扱いが異なります。
単純に「働いていないから資格喪失」と判断しないようにしましょう。
退職した場合は社会保険と労災を別々に考える
反対に、療養中に退職した場合はどうでしょうか。
退職すれば、健康保険・厚生年金については原則として退職日の翌日に被保険者資格を喪失します。
その後は、健康保険について任意継続や国民健康保険、家族の扶養など、別の医療保険への切り替えが必要になる場合があります。
一方で、 退職したからといって、それまでの労災事故に関する労災保険給付まで当然に終了するわけではありません。
ここでも社会保険の資格と労災給付を分けて考える必要があります。
たとえば、業務中に骨折し、休業補償給付を受給しながら療養していた方が退職したとしても、退職後も労災保険上の支給要件を満たしている限り、療養補償給付や休業補償給付などを受けられる場合があります。
「退職すれば社会保険料がなくなるから退職した方がよい」と、保険料だけを理由に判断するのはおすすめしません。
退職後の健康保険料、国民年金、雇用保険、会社の休職制度、復職可能性など、ほかの影響も含めて検討する必要があります。
会社側でも、労災休業が長期化したときは、就業規則上の休職期間、復職判断、退職となる条件などと社会保険手続きを連動させて管理することが重要です。
退職後の労災給付については、 労災は退職後も受給できる?補償と申請手続きを実務で確認 で詳しく整理しています。
労災休業に社会保険料免除はない
労災休業についてよくある誤解の一つが、「仕事を休んでいる期間は健康保険料や厚生年金保険料が免除されるのではないか」というものです。
結論として、 労災によって休業しているという理由だけで健康保険料・厚生年金保険料が免除される一般的な制度はありません。
「休業」という言葉から、育児休業中の社会保険料免除をイメージしている方も少なくありません。
しかし、社会保険制度では、休業の理由によって保険料の扱いが異なります。
育児休業には免除制度がある
代表的なのが育児休業です。
一定の要件を満たす育児休業等については、事業主から所定の申出を行うことで、健康保険料・厚生年金保険料について被保険者本人負担分と事業主負担分の双方が免除される制度があります。
産前産後休業についても、所定の手続きを行うことで社会保険料が免除される制度があります。
そのため、過去に育児休業を取得した経験がある方から、「以前休んだときは社会保険料が0円だった」という話が出てくることがあります。
しかし、労災による療養休業については、この育児休業等と同じような社会保険料免除制度が設けられているわけではありません。
| 休業の種類 | 健康保険・厚生年金の扱い |
|---|---|
| 労災による休業 | 労災休業を理由とする一般的な免除なし |
| 育児休業等 | 一定の要件を満たせば免除あり |
| 産前産後休業 | 所定の手続きにより免除あり |
| 介護休業 | 介護休業を理由とする一般的な免除なし |
労災給付を受けていることも免除理由にはならない
もう一つ間違いやすいのが、「労災保険から休業補償給付をもらっているのだから、その期間は社会保険料もかからないのでは」という考え方です。
しかし、休業補償給付を受けていることと、健康保険・厚生年金の保険料免除は直接連動していません。
労災保険は、業務災害や通勤災害による損失を補償する制度です。
一方、健康保険と厚生年金の保険料は、その人が社会保険の被保険者として加入していることを前提として発生します。
休業という状態が同じでも、「なぜ休業しているか」によって社会保険上の取り扱いは変わります。
実務では、ここを従業員本人へ早めに説明することがかなり重要です。
たとえば労災事故から2か月経過した時点で、会社から突然「社会保険料2か月分を振り込んでください」と連絡すると、本人は「労災なのになぜ払うのか」と感じやすくなります。
休業開始時に「労災保険料は会社負担ですが、健康保険と厚生年金は別制度なので本人負担分が続きます」と説明しておけば、受け止め方はかなり違います。
会社から本人へ伝えておきたいこと
- 労災休業中も社会保険の資格が原則継続すること
- 健康保険料・厚生年金保険料の本人負担が続くこと
- 給与がない場合の支払方法
- 復職・退職した場合の精算方法
特に長期休業では、本人負担額も積み上がります。
制度上免除されないことだけを説明するのではなく、「毎月いくら程度になるのか」「いつ、どう払うのか」まで伝えるのが実務では大切かなと思います。
労災休業中の社会保険料の扱い
ここからは、実際に労災で休業した場合の社会保険料をどのように処理するのかを確認します。
特に、標準報酬月額がどうなるのか、無給の場合に誰が納付するのか、会社が負担した従業員分をどのように精算するのかは、企業の給与計算実務でも迷いやすいポイントです。
従業員本人にとっても、休業中に会社から突然まとまった社会保険料を請求されないために、仕組みを知っておく意味があります。
休業中も標準報酬月額は原則変わらない
労災休業中も社会保険料が発生する理由を理解するには、標準報酬月額の仕組みを押さえておく必要があります。
健康保険料と厚生年金保険料は、原則として被保険者ごとに決定されている標準報酬月額を基に計算します。
標準報酬月額とは、毎月の給与を一定の幅で区分した等級に当てはめ、社会保険料や一部の保険給付を計算する基礎とする金額です。
重要なのは、 実際の給与額が毎月変わるたびに、標準報酬月額も同時に変更されるわけではない という点です。
標準報酬月額は決められたタイミングで見直す
標準報酬月額は、資格取得時の決定、毎年行う定時決定、固定的賃金の変動など一定の要件を満たした場合に行う随時改定など、社会保険上のルールに従って決定・改定されます。
このほかにも育児休業等終了時の改定などがありますが、単純に「今月の給与が低かった」というだけで翌月から保険料が下がる仕組みではありません。
随時改定では、基本給や固定的な手当の変更など、固定的賃金の変動が一つの重要な要件となります。
一方、休職によって低額な休職給になったことについては、それ自体が通常の固定的賃金の変動として扱われるわけではなく、原則として通常の随時改定の対象とはなりません。
日本年金機構も、休職による休職給を受けた場合について、固定的賃金の変動には該当せず、随時改定の対象とはならないことを示しています。
つまりどうなるのか
労災で休業して給与がゼロになったとしても、それだけを理由として標準報酬月額がゼロになったり、直ちに低い等級へ変更されたりするわけではありません。
長期休業ほど本人の負担感が大きくなりやすい
この仕組みが問題になりやすいのは、労災による休業が長期間続いた場合です。
たとえば、事故前は通常どおり給与を受け取っていた方が、労災事故によって半年間無給になったとします。標準報酬月額そのものの見方や通知書の確認ポイントは、 標準報酬決定通知書とは?見方と届いたときの確認ポイント で解説しています。
給与収入は大きく減少している一方で、標準報酬月額は休業前の水準のままというケースがあります。
その結果、休業補償給付で生活している中から、毎月の健康保険料・厚生年金保険料の本人負担分を支払わなければならない状態になります。
従業員側からすると、「実際の収入が減ったのだから保険料も下げてほしい」と感じるところですが、社会保険料は毎月の手取り額だけで決まるものではありません。
また、定時決定の対象時期に長期間欠勤している場合にも、支払基礎日数や報酬の支給状況によって通常とは異なる取り扱いになることがあります。
「休業中だから標準報酬月額は絶対に変わらない」とまで考えるのは適切ではありません。
休業の形態、休業中に支給される金銭の性質、固定給の変更、一時帰休に該当するかなどによって判断が変わる場合があります。
特に会社都合による一時帰休と、労災による療養休業は同じ「休業」という言葉でも社会保険上の取り扱いが異なる場合があります。
給与担当者は、単に給与額だけを見て月額変更届を提出するのではなく、なぜ給与が減っているのかまで確認することが重要です。
個別のケースで標準報酬月額を変更できるか判断に迷う場合には、年金事務所や社会保険労務士などへ確認することをおすすめします。
給与がない場合は会社が立て替える
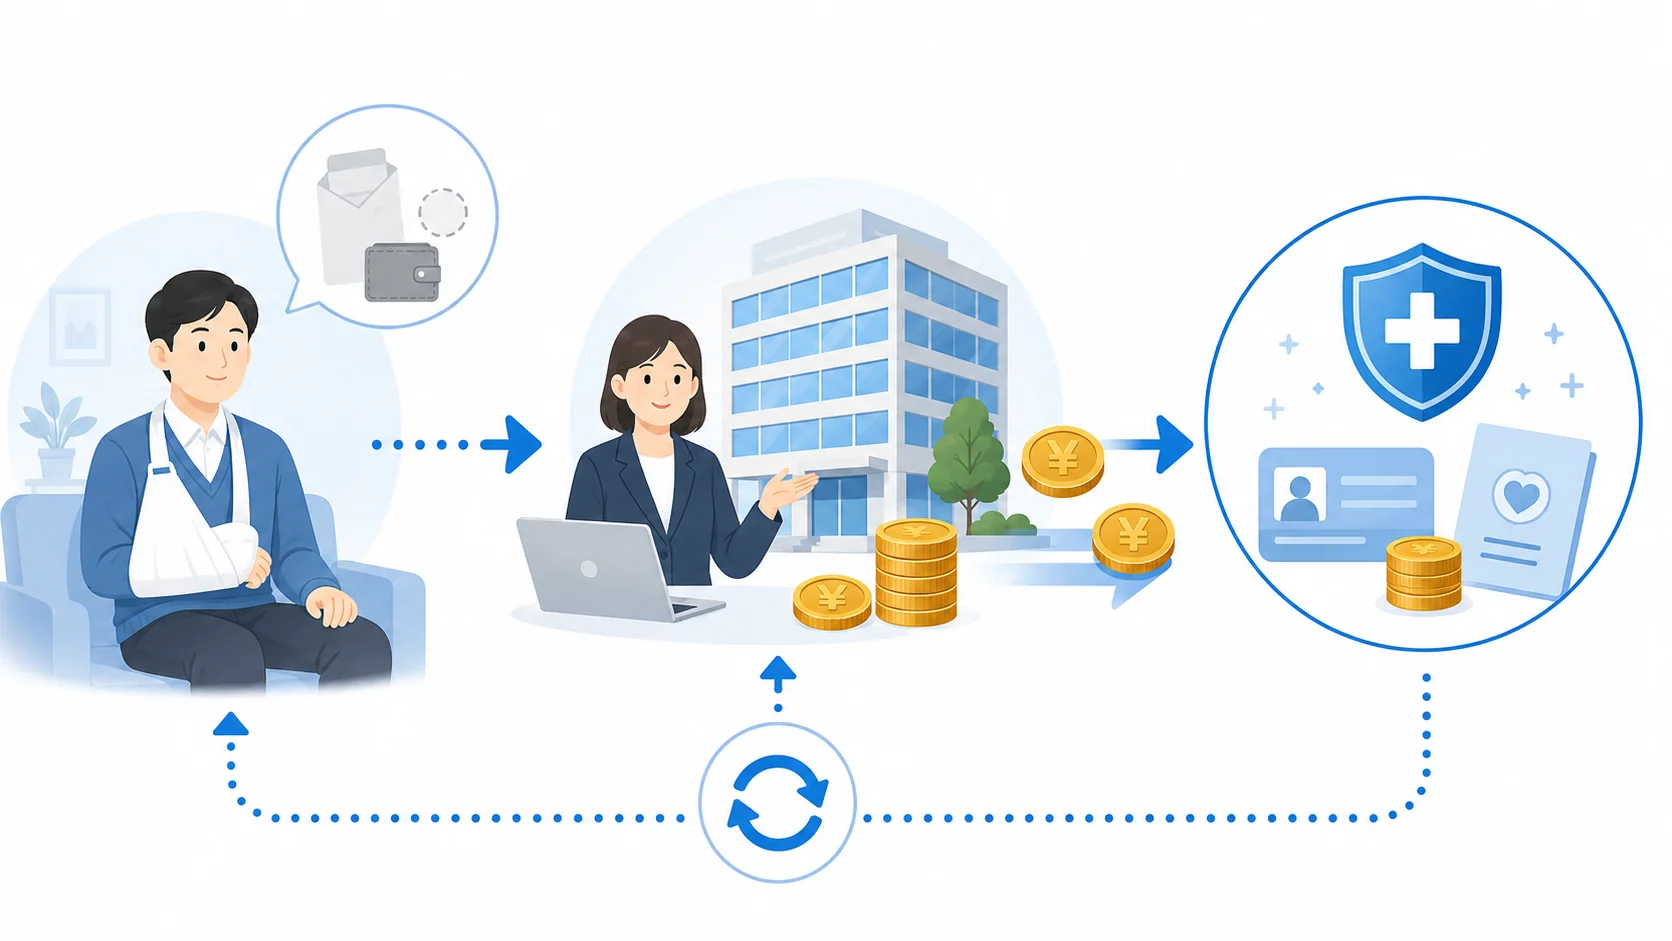
通常、健康保険料や厚生年金保険料の従業員負担分は給与から控除します。
そのため、通常勤務している間は、従業員本人が毎月自分で年金事務所や健康保険へ保険料を振り込むことはありません。
給与から本人負担分を控除し、会社が事業主負担分とあわせて納付するという流れです。
ところが、労災によって完全に休業し、会社から支給する給与が0円になると、控除する給与そのものがなくなります。
ここで社会保険料の納付が止まるわけではありません。
給与から引けなくても会社の納付は続く
健康保険・厚生年金の保険料については、会社が事業主負担分と被保険者負担分をまとめて納付します。
そのため、給与から本人負担分を控除できない場合でも、会社側には保険料の納付が発生します。
実務では、会社がいったん本人負担相当額も含めて納付し、その本人負担分について後から従業員に支払ってもらう運用が一般的です。
ここで重要なのは、 会社が年金事務所等へ納付したことと、その金額を最終的に会社が負担することは同じではない という点です。
「会社が納付する」と「会社が最終的に負担する」は別です。
給与から控除できないため会社がいったん本人負担相当額も納付していても、それだけで本人負担分まで当然に会社負担へ変更されるわけではありません。
従業員側から見ると、会社から「社会保険料を振り込んでください」と連絡が来るため、会社が独自に請求しているように見えるかもしれません。
しかし、基本的には在職中の社会保険料の本人負担分を、給与控除できないため別の方法で精算しているということです。
休業開始時に支払方法まで決めておく
私が実務で特に重要だと考えるのは、 休業に入る段階で、社会保険料の本人負担が続くことと、その支払方法を説明しておくこと です。
何の説明もせずに会社が立替えを続け、半年後の復職時に初めて「6か月分を払ってください」と言えば、金額によってはかなり大きな負担になります。
たとえば社会保険料の本人負担分が毎月4万円なら、6か月で24万円です。
これはあくまで説明用の単純な例で、実際の保険料は標準報酬月額等によって異なりますが、長期化すればまとまった金額になることはイメージできると思います。
休業開始時に会社が確認したい項目
- 毎月の社会保険料本人負担額
- 休業中も負担が続くこと
- 毎月振り込むか、後日精算するか
- 振込期限と振込先
- 復職した場合の精算方法
- 退職した場合の未精算額の扱い
会社側では、これらを口頭だけで説明するより、休業開始時の案内書などにまとめて本人へ渡しておく方が安全です。
従業員側も、会社から社会保険料の支払方法について説明がなければ、早めに確認しておくとよいでしょう。
「復職したらまとめて払えばよいと思っていた」「会社負担だと思っていた」といった認識違いを防げます。
なお、会社が本人負担分を長期間そのまま負担する運用を行う場合には、給与・社会保険・税務上の別の取り扱いが問題になることもあります。
単純に会社の厚意として処理せず、必要に応じて専門家へ確認してください。
立替分を従業員から回収する方法
給与が支給されない期間について会社が従業員負担相当額を立て替えた場合、次に考えなければならないのが、どのように従業員から精算してもらうかです。
実務上は、大きく分けて「休業中に毎月支払ってもらう」「復職後に精算する」「退職時に精算する」といった方法があります。
どれが絶対に正しいというものではありません。
休業期間、本人の生活状況、会社の規程、立替額などを踏まえて決めることになります。
| 回収方法 | メリット | 注意点 |
|---|---|---|
| 休業中に毎月振込 | 未精算額が膨らみにくい | 本人の生活資金への配慮が必要 |
| 復職後に精算 | 休業中の振込負担を減らせる | 長期休業では精算額が大きくなる |
| 退職時に精算 | 退職時に債権債務を整理できる | 最終給与等だけで不足する可能性がある |
毎月振込にすると未精算額を管理しやすい
会社側から見ると、休業中も毎月本人から振り込んでもらう方法が比較的管理しやすいです。
毎月の本人負担分だけをその都度精算するため、会社の立替金が大きくなりにくく、本人にとっても後から数十万円単位の請求を受けるリスクを減らせます。
一方で、労災による休業中は給与収入がなく、労災保険の休業給付などを生活費に充てていることもあります。
そのため、本人の経済状況によっては毎月の振込が負担になることもあります。
実務では、単に「毎月払ってください」で終わらせず、支払期限や振込先、毎月の金額を文書で通知すると管理しやすくなります。
復職後の給与から一括控除する場合は注意
本人の負担を考え、休業中には徴収せず、復職後の給与で精算する会社もあります。
ただし、ここで特に注意したいのが給与からの控除です。
毎月発生する通常の社会保険料については、法令に基づいて一定の範囲で給与から本人負担分を控除できます。
しかし、 会社が過去に立て替えた何か月分もの本人負担額を、復職後の給与から当然に一括控除できるとは限りません。
賃金には労働基準法上の全額払いの原則があります。
法令に別段の定めがあるものや、所定の労使協定に基づく控除などの例外がありますが、「会社に債権があるのだから給与と勝手に相殺してよい」とは考えない方が安全です。
たとえば立替社会保険料が20万円あり、復職後の給与30万円から会社の判断だけで20万円を差し引くような処理は慎重に確認する必要があります。
通常月の社会保険料控除と、過去の立替金を回収する処理は分けて考えてください。
復職後に精算するのであれば、本人と精算額を確認し、分割払いにする、別途振り込んでもらうなど、トラブルになりにくい方法を検討するとよいでしょう。
退職時の一括精算も自動的にはできない
復職せずそのまま退職する場合にも注意が必要です。
会社としては「最後の給与や退職金から全部引いて終わりにしたい」と考えたくなりますが、最終給与や退職金からどのように控除・精算できるかは、就業規則や退職金規程、労使協定、本人との合意などを含めて確認する必要があります。
また、最終給与そのものが少なく、立替額の方が大きいケースもあります。
そのため、退職時まで何もせず立替金を積み上げるのではなく、休業中から残高を本人と共有しておくのが重要です。
実務上おすすめしたい管理方法
- 毎月の本人負担額を記録する
- 会社立替額の累計を管理する
- 本人にも定期的に残高を知らせる
- 支払方法を文書で合意しておく
- 給与控除と立替金精算を区別する
会社の就業規則や休職規程には、「休職期間中の社会保険料その他本人負担分については会社の指定する方法・期日までに本人が支払う」といった基本ルールを設けておくと運用しやすくなります。
ただし、規程に書けばどのような給与控除でも自由にできるという意味ではありません。
長期間の立替や高額な精算が発生する場合、本人と会社の認識が食い違っている場合などは、最終的な処理を行う前に専門家へ確認することをおすすめします。
労災と傷病手当金は原則併用できない
労災休業中の収入を考えるときに、健康保険の傷病手当金について質問されることもよくあります。
どちらも「病気やケガで働けないときに受け取るお金」というイメージがあるため、労災の休業補償給付と傷病手当金の両方を受給できると考える方もいます。
しかし、対象となる原因が異なります。
健康保険の傷病手当金は、基本的に 業務外の病気やケガ によって働くことができず、給与を十分に受けられない場合に支給される制度です。傷病手当金の支給条件や申請方法は、 傷病手当金の申請方法を初めての方へ社労士が実務解説 で確認できます。
一方、仕事が原因となった病気やケガや、通勤による災害については、原則として労災保険の給付を検討します。
| 給付 | 主な対象 | 主な制度 |
|---|---|---|
| 休業補償給付・休業給付 | 業務災害・通勤災害 | 労災保険 |
| 傷病手当金 | 業務外の病気・ケガ | 健康保険 |
同じ傷病について両方を満額受け取るものではない
同じ傷病・同じ休業について労災保険の休業補償給付等の対象となるのであれば、原則として健康保険の傷病手当金を重ねて受給するものではありません。
たとえば、会社で重量物を持ち上げた際に腰を負傷し、その腰痛について業務災害として労災認定されたとします。
その同じ腰痛による休業について、労災の休業補償給付を受けながら、健康保険の傷病手当金も通常どおり二重に受け取るという整理にはなりません。
逆に、業務とは関係のない私生活上の病気やケガで休業するのであれば、要件を満たすことで傷病手当金の対象になる可能性があります。
「労災と傷病手当金はどちらが得か」だけで制度を選ぶことはできません。
まず、病気やケガの原因が業務・通勤によるものなのか、それとも業務外なのかを整理する必要があります。
後から労災認定された場合は調整が必要になることがある
実務でやや複雑なのが、最初は私傷病として傷病手当金を申請していたものの、後から労災として認定されるケースです。
たとえば長時間労働による疾病や精神障害などでは、発症直後の段階で業務上かどうかが明確でないことがあります。
先に健康保険の傷病手当金を受け取った後、労働基準監督署の審査によって業務上の疾病として労災認定された場合には、同じ期間について給付の調整や返還等の手続きが必要になることがあります。
そのため、「労災認定されるか分からないから、とりあえず両方申請して両方もらっておけばよい」という考え方は避けてください。
一方で、労災申請の結論が出るまで生活費が必要になることもあります。
具体的なケースでは、加入している健康保険や労働基準監督署などへ状況を説明し、どのように手続きを進めるべきか確認することが重要です。
労災と傷病手当金の違いや給付調整については、 労災と傷病手当はどっちが得?支給額と返還リスクを解説 でも詳しく整理しています。
労災給付が非課税でも社会保険料はなくならない
もう一つ押さえておきたいのが税金と社会保険料の違いです。
労災保険の休業補償給付などは原則として非課税です。
そのため、受け取った休業補償給付そのものに通常の給与と同じように所得税がかかるわけではありません。
しかし、 労災給付が非課税であることと、健康保険料・厚生年金保険料の本人負担がなくなることはまったく別の話です。
この違いは、休業中の家計を考えるうえでも重要です。
「労災から約8割もらえるから、手取りも普段の8割程度になる」と単純に考えるのではなく、会社へ支払う社会保険料がいくらあるのかまで確認しておく必要があります。
住民税や確定申告など税金面の扱いは、 労災に税金はかかる?休業補償・住民税・確定申告のポイント で確認できます。
長期休業になる場合は、労災給付の見込額、社会保険料本人負担額、会社から支給される給与や見舞金の有無などを一覧にすると、実際の生活資金を把握しやすくなります。
労災と社会保険料の扱いを整理
最後に、労災と社会保険料の関係を整理します。
まず、労災保険料そのものは全額事業主負担です。
従業員の給与から労災保険料を控除することはありません。
一方で、労災事故によって休業したからといって、健康保険料や厚生年金保険料まで自動的に会社の全額負担へ変わるわけではありません。
在職したまま健康保険・厚生年金の被保険者資格が継続しているのであれば、原則として社会保険料の負担も続きます。
労災と社会保険料のポイント
- 労災保険料は全額会社負担
- 健康保険・厚生年金は労災保険とは別制度
- 労災休業中も社会保険の資格は原則継続する
- 無給でも標準報酬月額が自動的にゼロになるわけではない
- 労災休業には育児休業のような一般的な保険料免除制度はない
- 給与がない場合は従業員負担分の精算方法を事前に決めておく
従業員側は会社への支払額を早めに確認する
従業員側からすると、仕事が原因で休業しているにもかかわらず、社会保険料まで自分で負担しなければならないことに違和感を持つかもしれません。
ただし、労災保険による補償と、健康保険・厚生年金の保険料負担は、それぞれ別の制度に基づいています。
大切なのは、「社会保険料がかかるかどうか」だけでなく、実際に毎月いくら支払うことになるのかを早めに確認することです。
特に完全無給になると、給与明細から自動的に控除されなくなるため、本人が会社へ振り込む必要が生じることがあります。
休業した本人が確認しておきたいこと
- 健康保険・厚生年金の資格が継続しているか
- 毎月の本人負担額はいくらか
- 会社への支払方法はどうなるか
- 未払い分がいくら積み上がっているか
- 復職・退職した場合にどう精算するか
会社から案内がない場合でも、長期休業になりそうであれば自分から給与担当者へ確認しておくことをおすすめします。
会社側は休業開始時の説明が重要
会社側では、この制度上の違いを十分に説明しないまま社会保険料だけを請求すると、従業員から「なぜ労災なのに払わなければならないのか」と疑問を持たれやすくなります。
特に問題になりやすいのは、何か月も立替えを続けた後で一括して請求するケースです。
法律上の本人負担があるとしても、会社が長期間何も説明しなかったのであれば、従業員側からすれば突然大きな債務を知らされたように感じます。
私は、労災休業だけでなく長期の私傷病休職でも、休業・休職に入る段階で社会保険料について書面で説明しておくことが重要だと考えています。
休業開始時の案内書に入れておきたい内容
- 休業中も社会保険料負担が継続すること
- 毎月の本人負担額
- 本人から会社への支払方法
- 支払期限
- 未納時の取り扱い
- 復職時・退職時の精算方法
さらに、就業規則や休職規程にも、休業中の社会保険料その他本人負担金の支払方法について基本ルールを定めておくと、担当者によって対応が変わることを防ぎやすくなります。
ただし、規程に定めたからといって、過去の立替額を給与から無制限に一括控除できるわけではありません。
実際の徴収方法は、労働基準法上の賃金全額払いの原則なども踏まえて検討する必要があります。
社会保険料と労災給付を一つずつ整理する
労災休業中のお金の問題が複雑に感じる最大の理由は、複数の制度が同時に動くためです。
労災保険からは療養や休業に関する給付を受ける一方、会社との雇用関係が続いていれば社会保険の資格も続きます。
給与がなくなれば通常の給与控除ができなくなり、会社と本人の間で社会保険料の精算も必要になります。
ここを全部まとめて「労災中のお金」と考えてしまうと混乱します。
| 確認するもの | 基本的な考え方 |
|---|---|
| 労災保険料 | 会社が全額負担 |
| 労災の休業給付 | 一定の要件を満たせば本人へ支給 |
| 健康保険料 | 被保険者資格が続けば原則負担も継続 |
| 厚生年金保険料 | 被保険者資格が続けば原則負担も継続 |
| 無給時の本人負担分 | 会社と本人で支払・精算方法を確認 |
このように一つずつ分けて考えれば、「労災なのに社会保険料を払うのはおかしいのでは」という疑問も整理しやすくなります。
なお、社会保険料の具体的な金額、標準報酬月額の変更可否、退職月の保険料、休業期間中に支給された金銭の扱い、過去の立替分を給与等から精算できるかどうかなどは、個別の状況によって判断が変わる場合があります。
また、制度改正や保険料率の変更によって取り扱いが変わる可能性もあります。
正確な情報は公式サイトをご確認ください。
会社と従業員の間で高額な立替金の精算が生じている場合、社会保険の資格や標準報酬月額の扱いに疑問がある場合、給与からの控除方法に迷う場合などは、自己判断だけで処理しない方が安全です。
最終的な判断は専門家にご相談ください。