こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
算定基礎届は、毎年4月・5月・6月に支払った報酬をもとに、従業員の標準報酬月額を見直すための重要な社会保険手続きです。
書類そのものはそれほど複雑ではありませんが、実務では「誰を対象にするのか」「支払基礎日数を何日とするのか」「育休中や退職者はどうするのか」「月額変更届とどちらを提出するのか」といった判断で迷うケースが少なくありません。
この記事では、初めて算定基礎届を作成する総務・経理担当者の方でも処理できるように、対象者の確認から4月〜6月の報酬、支払基礎日数、標準報酬月額の考え方、提出時の注意点まで順番に解説します。
- 算定基礎届の対象者と対象外になる人
- 4月〜6月の報酬と支払基礎日数の考え方
- 育休・休職・退職者や短時間労働者の扱い
- 月額変更届との違いと提出時の注意点
算定基礎届の書き方と対象者の基本
算定基礎届を書くときは、いきなり4月・5月・6月の給与額を転記するのではなく、まず対象者を確定し、次に報酬の範囲、支払基礎日数、算定に使用する月の順番で確認するのが実務上わかりやすい方法です。
ここを整理しておけば、その後の標準報酬月額の計算もスムーズになります。
算定基礎届の対象者と対象外者
算定基礎届の正式名称は「被保険者報酬月額算定基礎届」です。
健康保険・厚生年金保険の被保険者等について、実際の給与と標準報酬月額が大きくずれないよう、原則として毎年1回、標準報酬月額を見直します。
この手続きを 定時決定 といいます。
基本となるのは、 7月1日時点で使用している健康保険・厚生年金保険の被保険者と70歳以上被用者 です。
正社員だけが対象というわけではありません。
社会保険に加入しているパート・アルバイト等も含まれます。
定時決定によって決まった標準報酬月額は、原則としてその年の9月から翌年8月まで使用されます。
健康保険料や厚生年金保険料だけではなく、将来の厚生年金や傷病手当金などの計算にも関係するため、単なる年1回の事務手続きと考えず、給与データを正確に確認することが大切です。
| 従業員の状況 | 算定基礎届の取扱い |
|---|---|
| 7月1日時点の被保険者 | 原則として対象 |
| 社会保険加入中のパート・アルバイト | 原則として対象 |
| 70歳以上被用者 | 対象 |
| 6月1日以降に資格取得した人 | 提出対象外 |
| 6月30日以前に退職した人 | 提出対象外 |
| 7月に随時改定される人 | 月額変更届との関係を確認 |
| 8月・9月の随時改定予定者 | 所定の申出により省略できる場合あり |
特に注意したいのが、会社へ送られてきた算定基礎届の用紙に氏名が印字されているからといって、必ずしも全員について報酬を記入するとは限らないことです。
用紙作成後に退職した従業員などが含まれていることもあるため、 7月1日時点の資格状況と照合してから作成する のが基本です。
日本年金機構でも、算定基礎届の対象者や定時決定の取扱いが案内されています。
年度ごとに様式や案内が更新される可能性がありますので、実際に提出する際は 日本年金機構の定時決定(算定基礎届)の案内 も確認してください。
4〜6月の報酬範囲を確認
対象者を確定したら、次に4月・5月・6月に支払った報酬を確認します。
ここで間違いやすいのが、「4月分の給与」「5月分の給与」「6月分の給与」という勤務月で考えてしまうことです。
算定基礎届では、原則として 4月・5月・6月に実際に支払われた報酬 を確認します。
たとえば、給与が翌月払いで「3月勤務分を4月25日に支払う」会社であれば、その給与は算定基礎届上の4月の報酬になります。
給与締日と支払日の関係は会社ごとに異なるため、給与台帳を見るときは支給月を基準に確認してください。
報酬に含まれるのは基本給だけではありません。
- 基本給
- 役職手当
- 住宅手当
- 家族手当
- 通勤手当
- 残業手当
- 休日勤務手当
- その他、労働の対償として継続的に支給する手当
- 一定の現物給与
たとえば会社から通勤定期券を現物で支給している場合など、金銭で直接支払っていないものでも社会保険上の報酬に含まれる場合があります。
算定基礎届には、通貨による報酬と現物による報酬を分けて記載し、その合計額を算定に使用します。
賞与との区分には注意が必要です。
一般に年3回以下支給される賞与など、標準賞与額として賞与支払届の対象になるものは、通常の算定基礎届の報酬には含めません。
一方、支給回数や賃金規程上の取扱いによって報酬として扱われるケースもあるため、単に名称が「賞与」だから除外するという判断は避けましょう。
社会保険料と標準報酬月額の基本的な仕組みについては、 社会保険料の内訳・計算方法と標準報酬月額の解説 でも詳しく整理しています。
社会保険とはについて基本から確認したい場合は、社会保険とは?仕組み・種類・広義と狭義の違いの記事も参考にしてください。
支払基礎日数17日以上の数え方
算定基礎届の実務で特に質問が多いのが、 支払基礎日数 です。
支払基礎日数とは、単純な出勤日数ではなく、 その月の報酬を計算する基礎となった日数 をいいます。
そのため、月給制と日給・時給制では考え方が異なります。
| 給与形態 | 支払基礎日数の基本的な考え方 |
|---|---|
| 月給制 | 原則として暦日数 |
| 月給制で欠勤控除あり | 就業規則や給与規程の計算方法に基づいて判断 |
| 日給制 | 給与支払いの対象になった勤務日数 |
| 時給制 | 給与支払いの対象になった勤務日数 |
月給制だから必ず30日や31日を書く、という意味ではありません。
欠勤控除がある場合は、会社の給与規程でどのように給与計算期間を設定し、何日を基礎に控除しているのかを確認する必要があります。
一方、時給制や日給制の場合は、一般的には実際に給与支払いの基礎となった勤務日数を記載します。
原則として、4月・5月・6月のうち 支払基礎日数が17日以上ある月 を算定対象として、その月の報酬平均を計算します。
たとえば、次のようなケースを考えてみましょう。
| 月 | 支払基礎日数 | 報酬額 | 算定 |
|---|---|---|---|
| 4月 | 30日 | 300,000円 | 使用 |
| 5月 | 15日 | 180,000円 | 原則除外 |
| 6月 | 30日 | 320,000円 | 使用 |
一般の被保険者であれば、5月は17日未満のため原則として算定から除外し、4月と6月の報酬を合計して2カ月で平均します。
この例では、300,000円と320,000円の平均である310,000円が報酬月額を判断する基礎になります。
パートタイマーなどの「短時間就労者」には別の取扱いがあります。
4月〜6月に17日以上の月が一つもない場合でも、3カ月の中に支払基礎日数が15日以上17日未満の月があれば、その月を用いて算定する取扱いがあります。
後述する「特定適用事業所に勤務する短時間労働者の11日基準」とは別のルールなので、両者を混同しないことが重要です。
算定基礎届を確認していると、「給与額は合っているのに支払基礎日数だけ違う」というケースがあります。
給与台帳だけでは判断しにくい場合は、就業規則、賃金規程、給与締日、欠勤控除の計算式まで確認するのが安全です。
短時間労働者は11日以上が基準
社会保険の適用拡大によって加入している短時間労働者については、一般の被保険者と支払基礎日数の基準が異なります。
特定適用事業所などに勤務し、通常の労働者の所定労働時間・所定労働日数の4分の3未満でありながら、社会保険の短時間労働者の加入要件を満たして加入している人については、 支払基礎日数11日以上 の月を使って算定します。
たとえば、4月12日、5月10日、6月13日だった場合、11日以上ある4月と6月を対象として報酬平均を計算し、5月は除外します。
4月・5月・6月の3カ月すべてが11日未満であれば、通常の方法では算定せず、原則として従前の標準報酬月額をもとに決定されます。
「パート=11日基準」ではありません。
ここは非常に重要です。
会社でパートと呼んでいるから11日になるわけではありません。
通常の労働者の4分の3以上勤務して社会保険に加入しているパートなどは、短時間労働者としての11日基準ではなく、通常の被保険者または短時間就労者として判定することになります。
実務では、従業員マスターに「正社員」「パート」とだけ登録されていると、この区分を見落としやすくなります。
社会保険の資格取得時にどの加入区分で手続きをしたのかまで確認してください。
報酬月額から標準報酬月額を算出
算定に使用する月が確定したら、その月の報酬総額から平均額を計算します。
基本的な計算式は次の考え方です。
算定対象月の報酬総額 ÷ 算定対象となる月数 = 報酬月額
たとえば、4月300,000円、5月310,000円、6月320,000円で、3カ月とも支払基礎日数の要件を満たしている場合は、合計930,000円を3で割り、平均額は310,000円となります。
支払基礎日数が基準未満の月があれば、その月を除外して計算します。
したがって、「4月〜6月の給与を足して必ず3で割る」という処理ではありません。
算出した報酬月額を健康保険・厚生年金保険の標準報酬月額等級表に当てはめ、標準報酬月額が決まります。
標準報酬月額は実際の給与額そのものではなく、一定の報酬幅ごとに設定された等級です。
そのため、給与平均が310,000円だから標準報酬月額も必ず310,000円になる、という仕組みではありません。
また、算定基礎届に記載する平均額については所定の端数処理があります。
給与計算ソフトや電子申請システムを使用している場合でも、元となる報酬額や対象月が間違っていれば正しい結果にはなりません。
私が実務で確認するときも、最初に標準報酬月額の等級を見るのではなく、「対象者→支払基礎日数→報酬額→平均額」の順でチェックします。
計算結果だけを見るより、間違いの原因を見つけやすくなります。
定時決定後に日本年金機構から標準報酬月額の決定通知が届いたら、提出した算定基礎届や給与台帳と照合しておくことも重要です。
通知書の確認方法については、 標準報酬決定通知書の見方と確認ポイント で詳しく解説しています。
算定基礎届の書き方と提出時の注意点
通常の従業員であれば算定基礎届の作成は比較的シンプルですが、育休や休職、退職、随時改定などが絡むと判断が難しくなります。
ここからは、算定基礎届を作成するときに中小企業の実務で特につまずきやすいケースを確認していきます。
育休中・休職中の記入方法
育児休業中、介護休業中、休職中だからという理由だけで、算定基礎届の対象から自動的に外れるわけではありません。
7月1日時点で被保険者資格が継続しているかどうか がまず基本になります。
資格が継続している人については、休業・休職の状況や4月〜6月の報酬支払いの有無を確認します。
たとえば、育児休業によって4月・5月・6月の給与がすべて無給だった場合には、給与支払いの基礎となる日数もなく、通常の4月〜6月の報酬平均によって標準報酬月額を決定することができません。
このような場合には、原則として従前の標準報酬月額による取扱いになります。
一方で、4月だけ通常勤務し、5月から育児休業に入り、5月・6月が無給という場合などは、通常勤務して支払基礎日数の基準を満たしている4月の報酬をもとに算定するケースがあります。
休職についても同様に、単純に「休職者だから0円」と処理するのではなく、給与や休職給が支払われているかどうかを確認する必要があります。
低額の休職給が支払われている場合には、通常の欠勤とは異なる保険者決定の取扱いが関係することがあります。
休職制度の内容や支給状況によって判断が変わるため、給与額だけを見て機械的に処理しないことが大切です。
また、育児休業から復帰した後に給与が下がった場合には、通常の算定基礎届とは別に、一定の要件を満たすことで育児休業等終了時改定の対象になることがあります。
算定基礎届だけを処理して終わりにせず、復職後の給与変動まで一連の社会保険手続きとして確認すると漏れを防ぎやすくなります。
退職者を除外する判断基準
算定基礎届の用紙には、あらかじめ従業員の氏名や従前の標準報酬月額などが印字されている場合があります。
しかし、その名簿をそのまま対象者一覧として使用するのは注意が必要です。
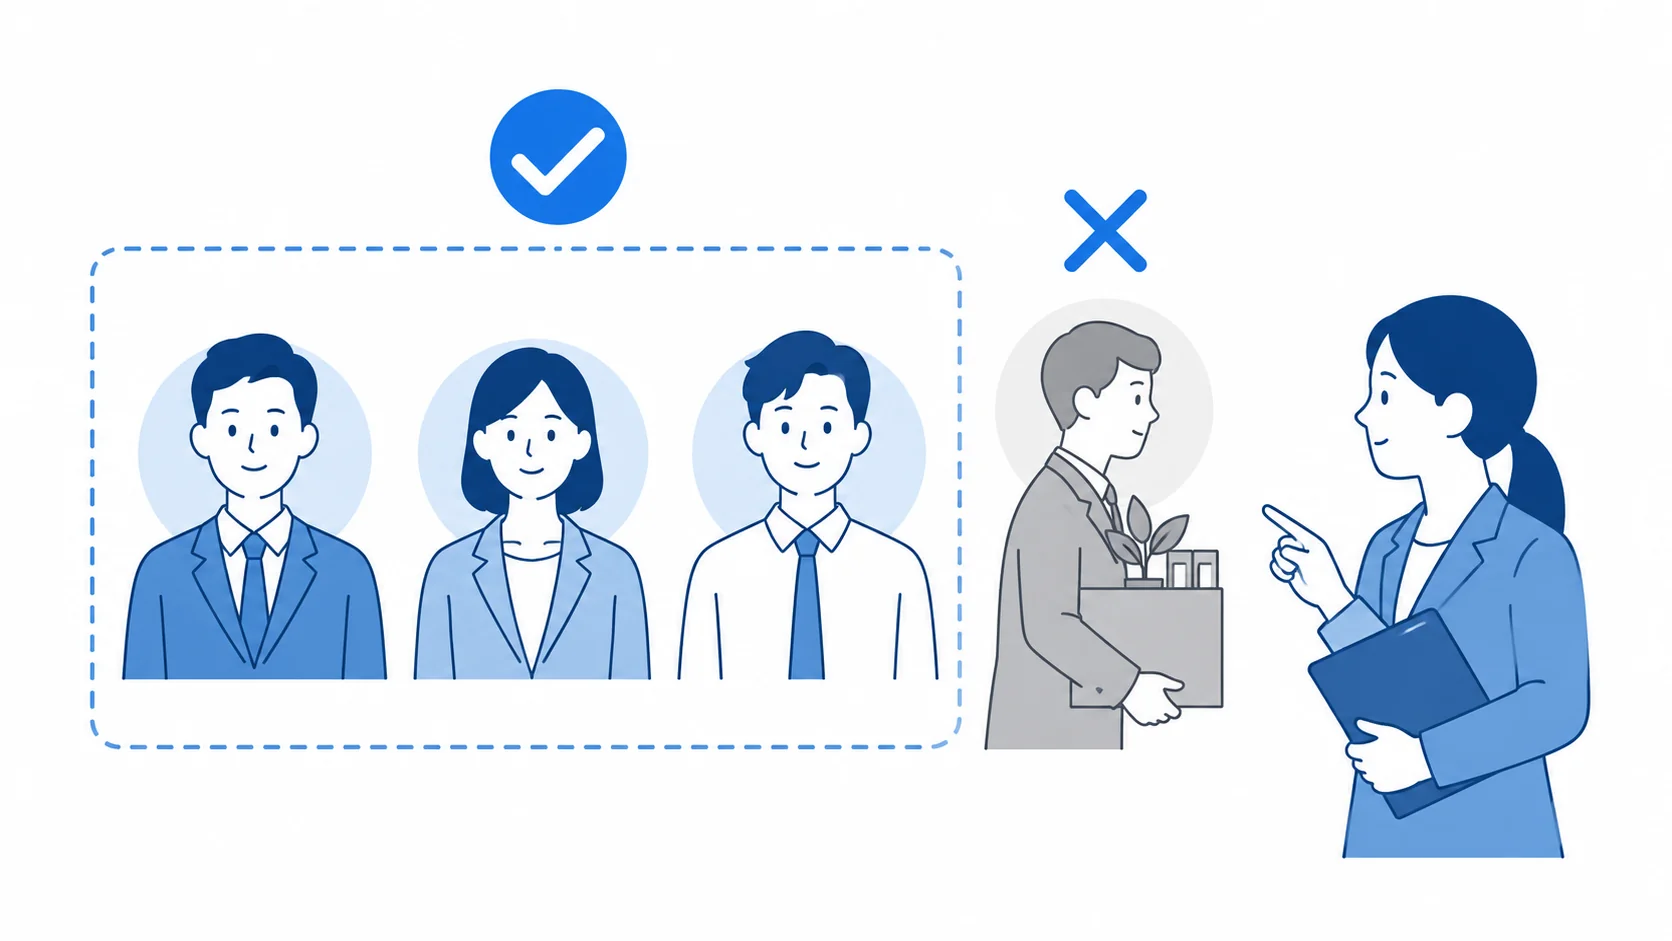
6月30日以前に退職した人は、原則として算定基礎届の提出対象外 です。
たとえば、算定基礎届の用紙が作成された後に6月20日付で退職した従業員がいる場合、その人の氏名が届出用紙に残っている可能性があります。
それでも、7月1日時点では対象者ではないため、通常の算定対象者として4月〜6月の報酬を記載する必要はありません。
逆に、7月以降に退職する予定だからという理由だけで除外することはできません。
7月1日時点で対象者であれば、原則として算定基礎届の対象になります。
実務では「算定基礎届に名前があるか」ではなく、「7月1日時点の資格状況」で確認します。
私が算定のチェックをするときは、算定基礎届の対象者一覧と、6月から7月にかけての資格取得届・資格喪失届の一覧を照合します。
特に従業員の入退社が多い会社では、この作業だけでも記載ミスをかなり減らせます。
なお、6月1日以降に社会保険の資格を取得した人についても算定基礎届の提出対象外です。
資格取得時に決められた標準報酬月額を使用するため、4月〜6月の通常の定時決定には含めません。
保険者算定になるケース
算定基礎届では、必ず4月・5月・6月の平均額で標準報酬月額を決めるわけではありません。
通常の方法では報酬月額を算定することが困難な場合や、その方法で算定すると著しく不当になる場合には、 保険者決定(一般に保険者算定と呼ばれる取扱い) によって標準報酬月額が決定されることがあります。
代表的なのが、4月・5月・6月の3カ月すべてについて支払基礎日数が基準未満となるケースです。
| ケース | 基本的な取扱い |
|---|---|
| 3カ月とも報酬を受けていない | 従前の標準報酬月額による決定 |
| 3カ月とも支払基礎日数17日未満 | 従前の標準報酬月額による決定が基本 |
| 短時間労働者で3カ月とも11日未満 | 従前の標準報酬月額による決定が基本 |
| 低額の休職給がある | 対象月数などに応じて個別判断 |
| 毎年4〜6月だけ報酬が著しく高い | 要件を満たせば年間平均による算定を検討 |
なお、ここで注意したいのが、支払基礎日数不足によって従前の標準報酬月額で決定されるケースと、 年間平均による保険者算定 を混同しないことです。
毎年4月〜6月が繁忙期になるなど、業務の性質上、通常の3カ月平均と年間平均との間に大きな差が生じる場合には、一定の要件のもとで年間平均による保険者算定を申し立てられることがあります。
この年間平均による取扱いでは、申立書や被保険者の同意書などが必要になります。
一方、単純に3カ月すべての支払基礎日数が基準未満で従前の標準報酬月額によって決定されるケースとは手続きが異なります。
「保険者算定」という言葉だけで必要書類を判断すると、不要な申立書を準備したり、逆に年間平均の申立てに必要な書類を漏らしたりする可能性があります。
どの理由による保険者決定なのかを先に整理しましょう。
月額変更届との重複に注意
算定基礎届の時期にもう一つ必ず確認しておきたいのが、随時改定による 月額変更届 です。
定時決定は毎年4月〜6月の報酬をもとに行う定期的な見直しですが、随時改定は昇給や降給などによって固定的賃金が変動し、その後の報酬が一定以上変わった場合に、定時決定を待たず標準報酬月額を変更する仕組みです。
たとえば、4月に基本給が昇給した場合、4月・5月・6月の3カ月を確認し、固定的賃金の変動、支払基礎日数、標準報酬月額の等級差など所定の要件を満たせば、7月の随時改定の対象になります。
この場合、7月から新しい標準報酬月額を適用するため、通常の9月改定となる定時決定とは取扱いが異なります。
算定作業を始める前に、4月〜6月に基本給や固定手当の変更がなかったか確認することが重要です。
固定的賃金に該当する代表的なものには、基本給、役職手当、住宅手当などがあります。
また、時給単価や日給単価の変更、給与体系そのものの変更なども固定的賃金の変動に該当することがあります。
一方で、残業時間が増えて残業代だけが増えた場合には、通常、それだけを理由に随時改定するわけではありません。
7月改定の月額変更届を提出する人や、8月・9月に随時改定が予定されている人については、算定基礎届との関係を確認する必要があります。
紙による届出と電子申請では作成上の取扱いが異なる部分もあるため、「算定も月変も両方普通に提出しておけばよい」と考えない方が安全です。
算定基礎届と月額変更届の使い分けを誤ると、標準報酬月額の改定月がずれ、健康保険料や厚生年金保険料の徴収額に過不足が生じることがあります。
給与計算へ反映する前に、改定年月まで確認してください。
電子申請と7月10日の提出期限
算定基礎届の提出期限は、原則として 毎年7月10日まで です。
7月10日が土曜日または日曜日の場合には、翌営業日が提出期限となります。
令和8年度については、2026年7月1日から7月10日までが提出期間とされ、提出期限は7月10日(金曜日)でした。
年度によって曜日や案内内容が変わるため、提出する年度の情報を必ず確認してください。
提出先は、原則として事業所を管轄する事務センターまたは年金事務所です。
提出方法には、主に次の方法があります。
- 電子申請
- 電子媒体による提出
- 郵送
- 年金事務所等の窓口への持参
日本年金機構では電子申請の利用も案内しています。
従業員数が多い会社では、紙へ一人ずつ転記するよりも、給与システムや社会保険手続きシステムからデータを作成して電子申請する方が効率的です。
ただし、電子申請にすれば内容確認が不要になるわけではありません。
システムは登録されている給与額や資格情報をもとにデータを作成するため、従業員区分、固定的賃金、支払基礎日数などの元データが誤っていれば、そのまま誤った申請データになる可能性があります。
電子申請前に確認したい項目
- 7月1日時点の対象者が正しいか
- 退職者や6月以降の資格取得者が含まれていないか
- 4月〜6月の報酬額が正しいか
- 支払基礎日数が正しいか
- 短時間労働者の区分が正しいか
- 7月〜9月の月額変更予定者がいないか
日本年金機構からは例年6月中旬以降に届出用紙等が送付されます。
令和8年度の提出案内や電子申請については、 日本年金機構の令和8年度算定基礎届の案内 で確認できます。
算定基礎届の書き方を最終確認
算定基礎届の書き方で重要なのは、4月・5月・6月の給与を単純に転記して平均することではありません。
まず7月1日時点の対象者を確認し、次に各月の報酬に含める金額、支払基礎日数、算定対象月を確認します。
そのうえで報酬平均を算出し、標準報酬月額の決定につなげるという順番で処理すると、ミスを防ぎやすくなります。
| 確認順序 | チェックする内容 |
|---|---|
| 対象者 | 7月1日時点の資格状況を確認 |
| 報酬 | 4月〜6月に実際に支払った報酬を確認 |
| 支払基礎日数 | 17日・15日・11日など該当する基準を確認 |
| 算定対象月 | 基準日数を満たさない月を適切に除外 |
| 平均額 | 対象月の報酬総額を対象月数で平均 |
| 月額変更 | 7月〜9月の随時改定予定者を確認 |
| 提出 | 期限・提出方法・申請内容を最終確認 |
特に間違いが起こりやすいのは、 支払基礎日数、短時間労働者の区分、退職者、育休・休職者、月額変更届との重複 です。
算定基礎届は毎年行う手続きですが、従業員の入退社や給与改定、休職状況は毎年異なります。
「昨年と同じ処理」で済ませるのではなく、その年の4月〜7月の人事・給与情報を確認することが重要です。
社会保険制度や届出様式、電子申請の取扱いは変更される可能性があります。
正確な情報は公式サイトをご確認ください。
また、支払基礎日数の判断、年間平均による保険者算定、随時改定との関係など、個別事情によって判断が分かれる場合があります。
判断に迷うケースについては、 最終的な判断は専門家にご相談ください。
算定基礎届は、対象者と給与データを一つずつ整理すれば決して難しい手続きではありません。
反対に、最初の対象者確認や支払基礎日数を間違えると、その後の計算を正しく行っても標準報酬月額が誤ってしまいます。
まずは「誰について、どの月を使って、どの報酬を平均するのか」を確認することから始めてください。