こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
育休中のボーナスは、法律上必ず支給されるものでも、反対に必ず支給されないものでもありません。
基本的には会社の就業規則や賃金規程、賞与規程に定められた支給条件と算定方法によって決まります。
そのため、「育休に入ったらボーナスはゼロになる」「育休中でも在籍しているから満額もらえる」と一律に考えることはできません。
一方で、育休を取ったことを理由に、会社が自由にボーナスを減らせるわけでもありません。
査定期間のうち実際に育休で働かなかった期間に相当する分を日割りで控除することは認められますが、育休期間を超えて不利に扱ったり、育休を申し出たことだけを理由に一律で減額したりすると、育児・介護休業法が禁止する不利益取扱いになる可能性があります。
自分のボーナスがどうなるのかを確認するときは、支給日だけを見るのではなく、賞与の査定期間、実際に勤務した期間、会社の計算方法、人事評価の扱いを順番に確認することが重要です。
会社側も同じ基準で賞与規程を点検する必要があります。
この記事では、育休中のボーナスについて、どこまでの減額なら認められ、どこから注意が必要なのかを具体例とともに整理します。
- 育休中でもボーナスをもらえる条件
- 査定期間に育休が入った場合の計算方法
- 育休による減額が違法になりうる境界線
- 賞与規程や人事評価で確認すべきポイント
育休中のボーナスはもらえる?
最初に確認したいのは、育休中だからボーナスが出る、出ないと一律に決まるわけではないという点です。
重要なのは、会社の賞与規程と、賞与の対象となる査定期間です。
さらに、勤務日数による按分、支給日在籍要件、人事評価などを組み合わせて支給額を決めている会社もあります。
そのため、支給日現在に育休中かどうかだけでは結論は出せません。
どの期間の勤務実績に対する賞与なのか、その期間のうち実際にどれだけ勤務していたのかを順番に確認していきましょう。
ボーナスの支給は賞与規程で決まる
賞与は、法律によってすべての会社に一律の支給が義務づけられているものではありません。
毎月の基本給とは異なり、賞与制度そのものを設けるかどうか、どのような基準で算定するかは会社ごとに異なります。
ただし、「賞与には法律上の支給義務がない」という説明だけで終わらせるのは正確ではありません。
会社が就業規則、賃金規程、賞与規程、労働契約などで賞与の支給条件や計算方法を定めていれば、その内容に従って支給義務が生じる場合があります。
したがって、育休中のボーナスを確認するときも、最初に見るべきなのは会社の規程です。
特に確認したいのは、 支給対象者、査定期間、支給日在籍要件、出勤日数による按分、欠勤控除、人事評価の反映方法 です。
「賞与は会社の業績等を勘案して支給する」とだけ書かれている会社もあれば、「基本給の○か月分を基礎として勤務日数や評価により算定する」と具体的に定めている会社もあります。
規程の書き方によって確認すべき範囲は変わります。
最初に確認する5項目
- 賞与の査定期間はいつからいつまでか
- 支給日に在籍していることが条件か
- 出勤日数や勤務日数で按分する規定があるか
- 出勤率による支給要件があるか
- 人事評価が賞与額にどの程度反映されるか
育休中であっても、退職したわけではなく労働契約は継続しています。
そのため、規程が単純に「賞与支給日に在籍する従業員を対象とする」としている場合、育休中の人も在籍していると読むのが自然です。
ただし、在籍要件の書き方(「在籍し勤務している者」など)は会社ごとに異なるため、規程の文言をそのまま確認してください。
ただし、「在籍していること」と「満額の賞与を受け取れること」は別です。
査定期間の勤務実績を計算する規定があれば、その規定によって減額されることがあります。
一方で、会社が育休期間を出勤したものとして扱い、満額を支給する制度にすることも可能です。
逆に、実際に働かなかった期間を賞与算定から除外することも、一定の範囲で認められています。
つまり、 まず規程を確認し、その規程による減額が育休期間に相当する範囲に収まっているかを次に確認する という順番が大切です。
規程に育休中の賞与について直接の記載がない場合も、賞与規程だけで判断せず、雇用契約書、給与規程、過去に周知された賞与の算定基準などを合わせて確認します。
会社側であれば、育休取得者が出たときだけ個別に計算方法を考えるのではなく、事前に規程上の扱いを明確にしておくほうが運用の一貫性を保ちやすくなります。
賞与の扱いとは別に、育休を取れる人や取れる期間は育児・介護休業法で定められています( 育児休業の制度全体と対象者・期間・給付金 )。
査定期間の一部が育休の場合
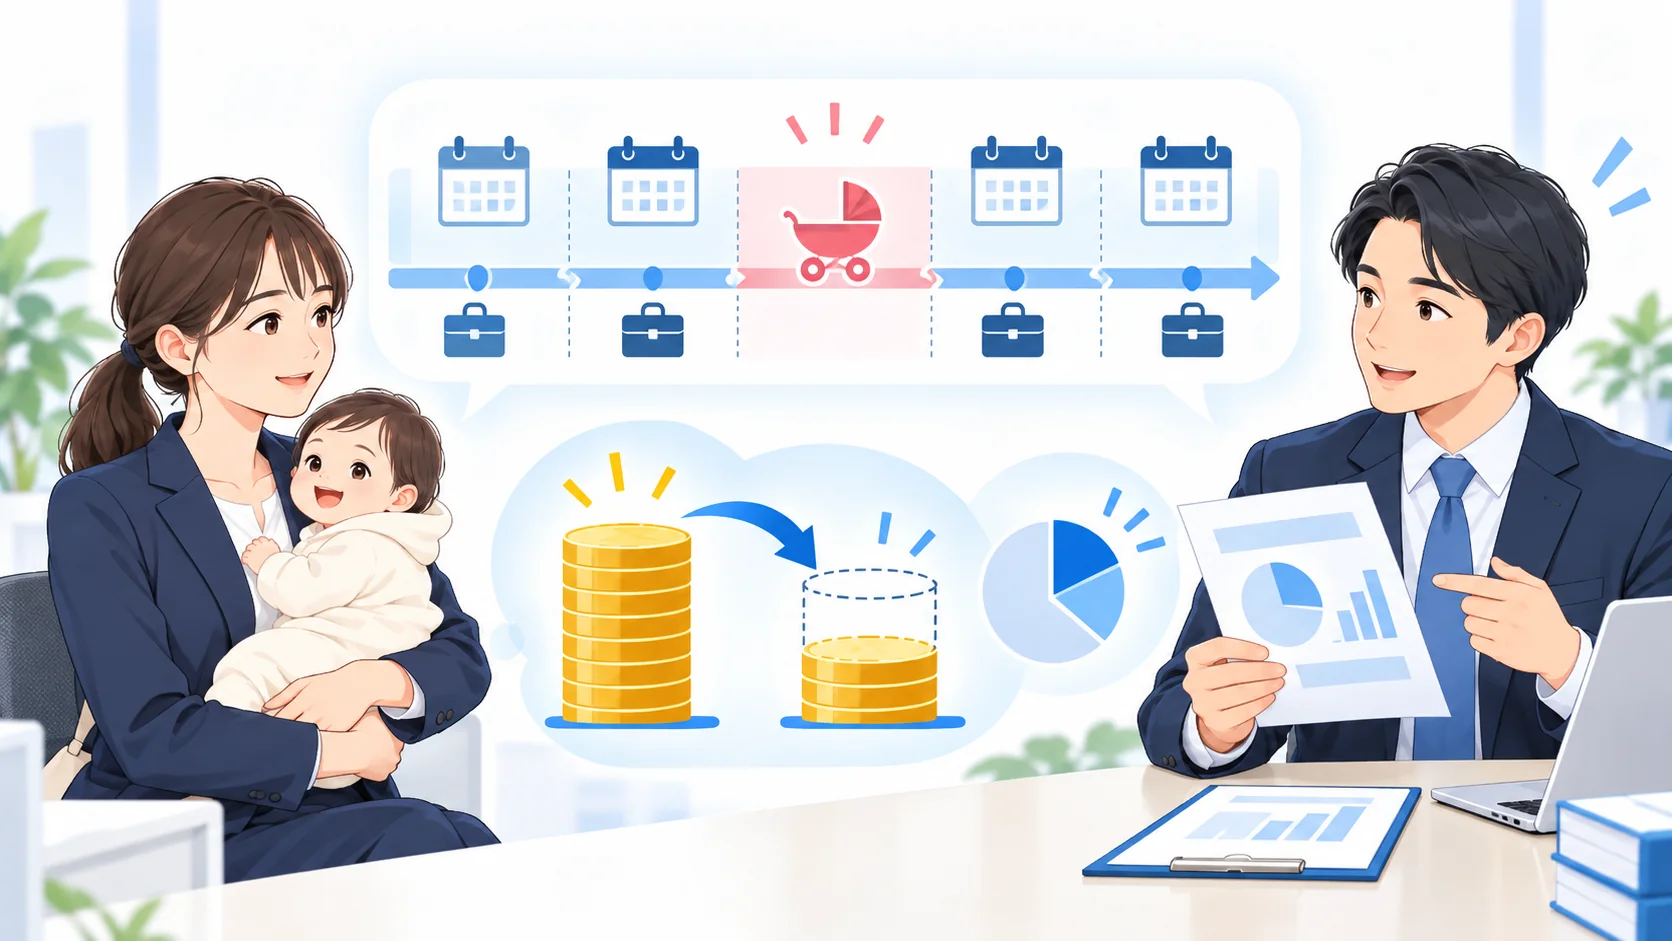
賞与の査定期間の一部だけ育休を取得した場合は、 実際に勤務した期間に応じてボーナスを按分する という考え方が基本になります。
厚生労働省の指針では、賞与の算定に現に勤務した日数を考慮する場合、育休によって実際に働かなかった期間に相当する日数を日割りで算定対象期間から控除することは、不利益な取扱いには当たらないと整理されています。
つまり、育休中も必ず通常勤務と同じ賞与額を保障しなければならないわけではありません。
ここで重要なのは、「育休を取ったから減らす」のではなく、「賞与の算定対象期間のうち労務を提供しなかった期間を反映する」という考え方です。
この違いを押さえると、どこまでの減額が認められるのかが分かりやすくなります。
たとえば、あくまで一般的な計算例として、次のような賞与規程を考えてみます。
| 項目 | 例 |
|---|---|
| 賞与基準額 | 60万円 |
| 査定期間の所定労働日数 | 120日 |
| 実際に勤務した日数 | 60日 |
| 育休期間 | 60日 |
規程が「基準額×出勤日数÷所定労働日数」という計算方法であれば、60万円×60日÷120日となり、賞与は30万円です。
60万円 × 60 ÷ 120 = 30万円
この数字は制度上決められた金額ではなく、あくまで計算方法を説明するための例です。
実際の賞与額、査定期間、所定労働日数、評価係数などは会社によって異なります。
この例で重要なのは、60日の育休によって働かなかった部分だけを計算から外している点です。
60日勤務している以上、その60日の勤務実績まで消しているわけではありません。
こうした実勤務日数に応じた按分であれば、育休取得そのものに対するペナルティーとは性質が異なります。
反対に、まったく同じ勤務実績なのに、「育休取得者は賞与の支給対象外」として0円にするとどうでしょうか。
本来30万円と計算される勤務部分までゼロになるため、育休期間を超えて働かなかったものとして取り扱っているのではないかが問題になります。
日割りならどの計算式でも認められるわけではありません。
表面上は「按分」と書かれていても、育休日数以上の日数を控除したり、育休取得者だけ通常より低い係数を掛けたりすれば、休業期間を超える不利益な算定になる可能性があります。
計算式の名称ではなく、最終的にどの勤務期間が評価されているかを確認する必要があります。
従業員側では、賞与明細の金額だけを見ても計算根拠が分からない場合があります。
そのときは「今回の査定期間はいつからいつまでか」「育休期間をどのように算定したか」「勤務日数による按分なのか」を確認すると整理しやすいです。
会社側では、同じ勤務実績の従業員に対して同じ計算式を適用できるよう、賞与規程に算定方法を明確にしておくことが重要です。
育休取得者が出るたびに個別の判断で金額を調整すると、説明の一貫性が失われ、不利益取扱いを疑われる原因にもなります。
査定期間がすべて育休の場合
査定期間のすべてが育休期間に当たり、実際の勤務日数が0日だった場合には、賞与が0円になることがあります。
「育休を理由に賞与を0円にするのは違法なのでは」と感じやすいところですが、0円という結果だけを見て適法・違法を判断することはできません。
たとえば先ほどと同じく、賞与が「基準額×出勤日数÷所定労働日数」で計算される規程であれば、出勤日数が0日なので計算結果も0円になります。
60万円 × 0日 ÷ 120日 = 0円
この場合は、育休取得者だから特別に賞与を取り上げているのではなく、 査定期間全体について労務の提供がなかった結果として0円になっている 点がポイントです。
厚生労働省の指針も、育休期間中の現に働かなかった時間について賃金を支払わないことや、賞与の算定で実際に勤務した日数を考慮する場合に、育休期間に相当する日数を日割りで算定対象期間から控除することは、不利益な取扱いには当たらないとしています。
したがって、「育休の査定期間が6か月あったから賞与は必ず一定額支給しなければならない」というルールが法律上存在するわけではありません。
賞与がその査定期間中の勤務実績に対する対価として設計されているのであれば、査定期間をすべて休業していた結果、支給額がなくなることはあり得ます。
0円ならすべて違法というわけではありません。
「査定期間がすべて育休だったため、勤務日数による按分の結果として0円になったケース」と、「査定期間中に勤務実績があるのに育休取得者という理由だけで0円にしたケース」は分けて考える必要があります。
たとえば、10月から翌年3月までの6か月が査定期間で、その全期間が育休だった人について、勤務日数を基礎に計算した結果0円になるのは一つの考え方です。
一方、10月から12月までは勤務し、1月から3月だけ育休だった人について、同じように0円とするのであれば、10月から12月の勤務部分をどのように扱っているのか確認しなければなりません。
また、会社によっては最低保証額を設けたり、業績部分と勤務実績部分を分けたり、育休期間も一定の評価を与えたりしていることがあります。
その場合は会社の規程が優先されます。
法律上許される最低ラインと、会社が実際に定めている有利な制度は別の話です。
従業員側では、まず「査定期間全部が本当に育休だったのか」を確認してください。
支給日が育休中でも、その賞与の査定期間には勤務していたというケースはあります。
支給月だけを見て判断すると、この二つを取り違えやすいところです。
会社側では、「育休者は0円」と結果だけを規程するよりも、どの期間をどのように算定対象から外すのかを明確にしたほうが安全です。
結果として0円になることと、育休取得者だから一律0円にすることは、法的な意味が大きく異なります。
支給日だけ育休中ならどうなる?
賞与の査定期間はすべて勤務し、その後に育休へ入り、ボーナスの支給日だけ育休中だったというケースもあります。
この場合は、「支給日に育休中」という事実よりも、賞与がどの期間の勤務に対して支給されるものなのかを確認することが重要です。
勤務実績を基準に賞与額を算定する規程であり、査定期間中には通常どおり勤務していたのであれば、 支給日に育休中であるという理由だけで、それ以前に働いた期間の賞与まで減らすことには注意が必要です。
厚生労働省の指針では、実際には労務の不提供が生じていないにもかかわらず、育児休業等の申出などをしたことだけを理由として賃金や賞与を減額することを、不利益な算定として示しています。
現在の不利益取扱いに関する考え方は、 厚生労働省「育児・介護休業法に関する指針」 でも確認できます。
たとえば、10月1日から翌年3月31日までが夏季賞与の査定期間で、従業員がその6か月をすべて勤務し、4月1日から育休に入り、6月に賞与が支払われる会社を考えてみます。
この場合、賞与の基礎となる10月から3月には育休による不就労がありません。
それにもかかわらず、「6月の支給日に育休中だから半額」「現在勤務していない人には支給しない」と処理すると、育休の取得そのものを理由とする減額になっていないかを確認する必要があります。
ただし、会社の規程にどのような支給条件が定められているかによって判断は変わります。
たとえば賞与が単純な過去の勤務実績だけではなく、支給時点の業績、将来への期待、人事評価など複数の要素で構成されている場合には、規程全体を確認しなければなりません。
支給日が育休中の場合の確認順序
- 賞与の査定期間を確認する
- 査定期間中に育休期間が含まれているか確認する
- 支給日在籍要件を確認する
- 勤務実績部分と評価部分の算定方法を確認する
- 育休中であることだけを理由に減額されていないか確認する
特に、「支給日に在籍していること」と「支給日に勤務していること」を混同しないことが大切です。
育休中の従業員も在籍しています。
規程が単に在籍を条件としているのであれば、育休中であることだけで当然に対象外になると読むのは難しいでしょう。
賞与の社会保険料は別に判定する
ここで混同しやすいのが、賞与額そのものと社会保険料です。
育休中にボーナスが支給されるかという問題と、その賞与に健康保険料・厚生年金保険料がかかるかという問題は別々に判定します。
2022年10月1日以降に開始した育児休業等について、賞与にかかる健康保険・厚生年金保険料が免除されるのは、原則として 賞与月の末日を含む連続した1か月を超える育児休業等 を取得した場合です。
ここで注意したいのは、月額保険料の免除にある「育休等の開始日が含まれる月に14日以上取得すれば免除」というルールと、賞与保険料のルールを混同しないことです。
賞与保険料については、賞与月の末日を含み、かつ連続した育児休業等の期間が1か月を超えるかどうかを確認します。
したがって、「賞与支給日に育休中だから社会保険料も当然免除」と判断することはできません。
逆に、ボーナス自体は規程に基づいて支給されながら、要件を満たせば賞与保険料が免除されるということもあります。
育休中の賞与にかかる社会保険料の免除条件 は、育休等の開始日・終了日と賞与月の組み合わせで判定します。
育休明けのボーナスはどうなる?
育休から復帰した後、最初のボーナスが以前より少なくなることがあります。
この場合も、「育休明けだから減額された」と直ちに判断するのではなく、今回支給される賞与がどの査定期間を対象としているのかを見ることが第一です。
支給日より前の一定期間を査定期間としている会社では、復職後は通常どおり勤務していても、今回の賞与には育休中だった期間が大きく含まれていることがあります。
たとえば、6月に復職して7月にボーナスが支給される会社でも、その賞与の査定期間が前年10月から3月までであれば、その期間の大部分を育休していた可能性があります。
7月時点では働いているため感覚的には「復職したのに少ない」と感じますが、賞与の計算上は育休中の勤務実績が反映されているだけということがあります。
反対に、査定期間の大部分を勤務しているにもかかわらず、育休を取得したという事情だけで賞与が大きく減らされているのであれば、計算方法を確認する必要があります。
支給額の増減だけを見るのではなく、 今回の査定期間のうち実際に何日働いたのか を基準に考えると整理しやすくなります。
育休明けの賞与は次の順番で確認すると分かりやすくなります。
- 今回の賞与の査定期間を確認する
- 査定期間中の育休日数を確認する
- 実際に勤務した期間を確認する
- 規程上の按分方法と実際の支給額を照合する
もう一つ注意したいのが、人事評価です。
賞与が「勤務日数部分」と「評価部分」に分かれている会社では、勤務日数の按分が正しくても、人事評価によって金額がさらに変わることがあります。
育休期間中に実際の勤務実績がない以上、その期間の成果を通常勤務者と同じ方法で評価できない場面はあります。
しかし、育休前に働いた期間や復職後に働いた期間についてまで、「育休を取った人だから」という理由だけで低い評価に固定することは別問題です。
また、施行通達では、育休の申出や取得を「契機として」(時間的に近接して)不利益な取扱いが行われた場合は、原則として育休を理由とするものと解されるとしています。
定期的な人事考課がある会社では、育休終了後最初の評価や賞与査定について、会社側が評価理由を客観的に説明できる状態にしておくことが重要です。
育休明けのボーナスが少ないときは、「育休明けだから」という一つの理由で考えず、勤務日数による減額と人事評価による増減を分けて確認すると原因を把握しやすくなります。
従業員側では、前回賞与との金額差だけを比較するより、今回の査定期間と計算基準を確認してください。
会社側では、育休前後の評価対象期間を明確にし、実際に勤務した期間の評価まで不当に下げない運用が求められます。
育休中のボーナス減額と違法ライン
育休中のボーナスで最も重要なのは、「減額されたかどうか」だけではなく、「何を理由に、どこまで減額されたか」です。
育休によって実際に働かなかった期間を賞与計算に反映することと、育休取得者にペナルティーを与えることは法的に意味が異なります。
ここからは、厚生労働省の指針や最高裁判例も踏まえながら、適法な減額と不利益取扱いになりうる扱いの境界線を具体的に確認します。
育休期間分の日割り減額はできる
育児・介護休業法では、育休の申出や取得を理由として、解雇その他の不利益な取扱いをすることが禁止されています。
しかし、このルールは「育休期間中も勤務したものとして、すべての賃金や賞与を満額支給しなければならない」という意味ではありません。
育休期間中は実際に労務を提供していないため、労使間に特別な定めがなければ、その不就労期間について通常の労務提供を前提とした賃金を支給しないという取扱いはあり得ます。
賞与についても、勤務日数を算定要素としているのであれば、実際に働かなかった育休期間を反映することは認められます。
厚生労働省の指針では、賞与の算定に実際の勤務日数を考慮する場合、 育休によって働かなかった期間に相当する日数を日割りで算定対象期間から控除することは、不利益取扱いには該当しない と整理されています。
一方で、育休した期間に相当する日数を超えて働かなかったものとして扱えば、「不利益な算定」に当たります。
ここが、育休中のボーナスを考えるうえで最も重要な境界線です。
| 賞与の扱い | 考え方 | 確認ポイント |
|---|---|---|
| 育休日数だけ算定対象から除外 | 原則として認められる | 実際の休業日数を超えていないか |
| 実勤務日数に応じて日割り支給 | 原則として認められる | 通常の算定式と同じか |
| 育休期間を超える日数を欠勤扱い | 不利益な算定に当たる(指針) | 勤務した期間まで失われていないか |
| 育休を申し出ただけで減額 | 不利益な算定に当たる(指針) | 実際の不就労が生じているか |
たとえば、査定期間120日のうち育休日数が30日なら、実勤務90日を基準に按分することは考えられます。
一方で、「育休取得者は一律50%支給」としてしまえば、実際の育休日数が30日にすぎなくても、勤務した期間まで減額に巻き込む可能性があります。
また、育休取得者だけ通常と異なる評価係数を掛ける制度にも注意が必要です。
たとえば通常は「基準額×勤務割合×評価係数」で計算しているのに、育休取得者だけ評価係数を自動的に0.5とするのであれば、その0.5に客観的な勤務実績上の根拠があるのかを説明できなければなりません。
会社側で賞与規程を設計する場合は、「育休取得者は○%減額する」と人を基準にするより、 「算定期間中の実勤務日数に応じて按分する」と期間・勤務実績を基準にした規定 にするほうが、制度の趣旨を説明しやすくなります。
従業員側も「減額されたから違法」と考えるのではなく、まず本来の基準額を確認し、次に育休期間分としていくら減っているのかを確認してください。
その結果、実際の休業期間を超える減額がされているのであれば、規程の内容や会社の説明をさらに確認する必要があります。
出勤率要件で全額不支給は違法?
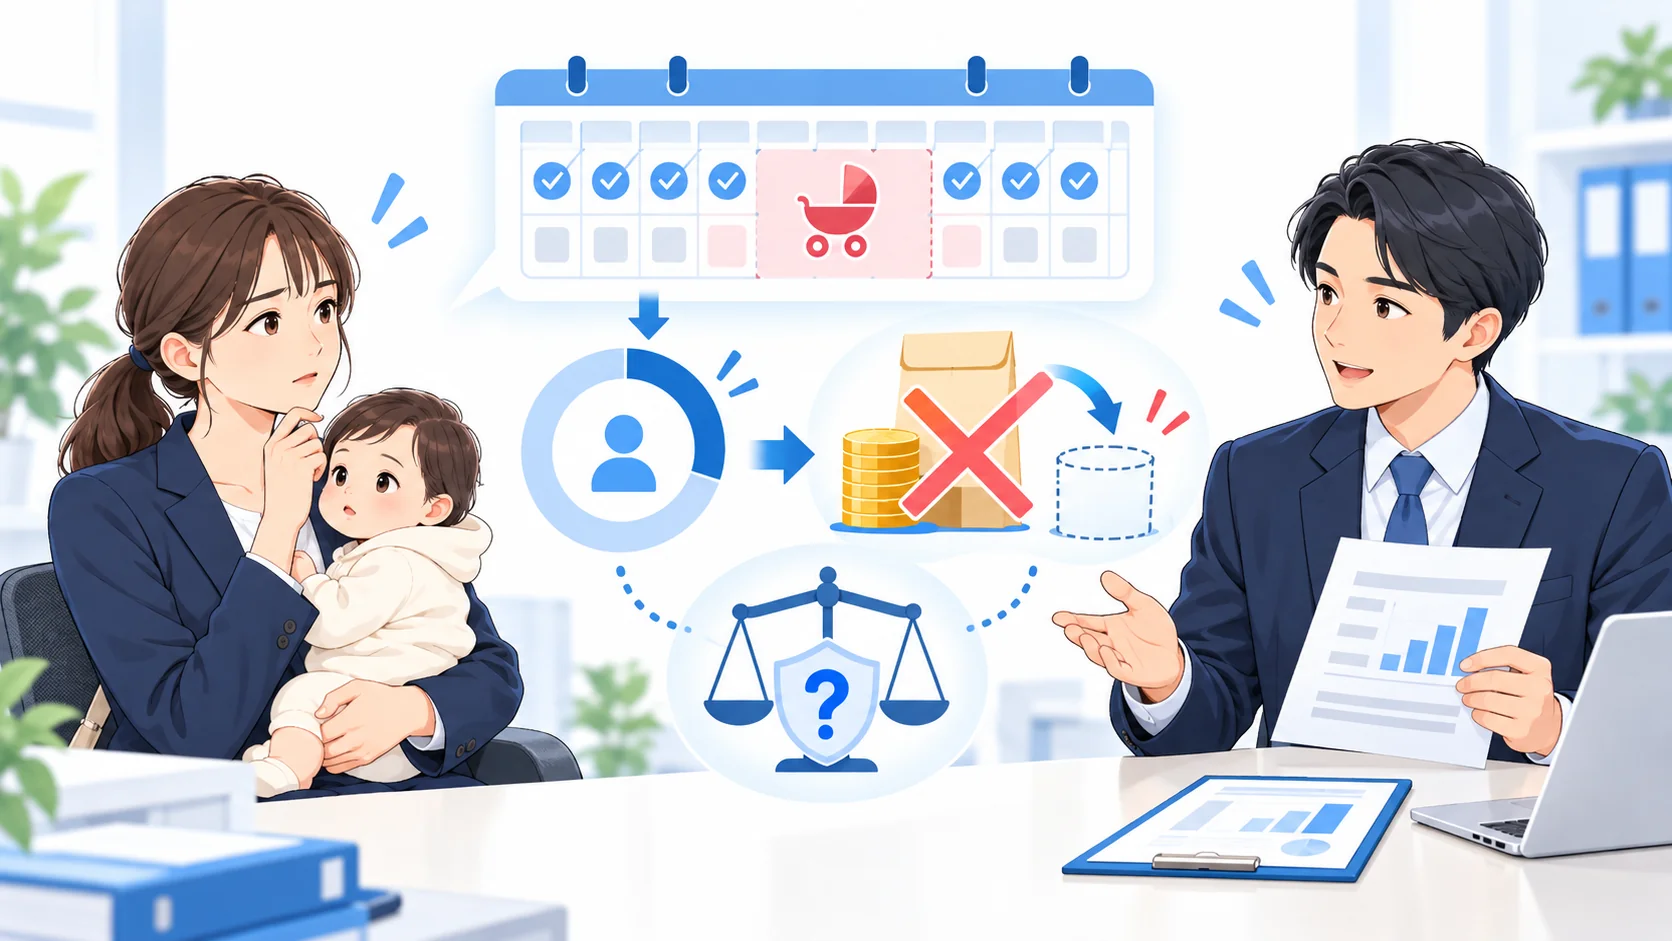
特に注意したいのが、「出勤率80%以上の者に支給する」「出勤率90%以上の者を賞与対象とする」といった出勤率要件です。
出勤率を賞与の算定要素にすること自体が直ちに問題になるわけではありませんが、育休期間を欠勤として扱った結果、賞与が全額不支給になる仕組みは慎重に確認する必要があります。
たとえば査定期間120日のうち60日勤務し、残り60日を育休した人を考えてみます。
賞与基準額60万円を実勤務日数で日割りすれば30万円です。
60万円 × 60日 ÷ 120日 = 30万円
ところが、会社の規程が「出勤率80%以上の者に限り賞与を支給する」としていて、育休日数をすべて欠勤として計算すると、出勤率は50%となり、賞与は0円になります。
この二つを比較すると違いが分かります。
日割り方式では育休した60日分を算定から外して30万円を支給していますが、出勤率要件では勤務した60日分の賞与まで失わせています。
つまり、 休業期間に相当する減額を超えて、勤務した期間の対価まで失わせていないか という問題が生じます。
この点を考えるうえで重要なのが、最高裁判所平成15年12月4日判決、いわゆる東朋学園事件です。
この事件では、出勤率90%以上を賞与の支給要件とし、産前産後休業の日数や育児のための勤務時間短縮分を欠勤として出勤率を計算した結果、賞与が支給されませんでした。
最高裁は、休業期間分の減額にとどまらず出勤率90%未満なら一切支給しない仕組みであること、年間総収入に占める賞与の比重が相当大きいこと、90%という数値から休業や時短を取るだけで支給を受けられなくなる可能性が高いことを挙げ、90%条項のうち産前産後休業の日数や時短分を欠勤として扱う部分は公序に反し無効と判断しました。
一方で、賞与額を欠勤日数に応じて減額する計算式(基本給÷20×欠勤日数)に産前産後休業の日数や時短分を算入することは、一定の範囲で減額するにとどまるとして、直ちに公序に反し無効とはいえないとし、賞与全額の支払いを命じた原判決を破棄して東京高裁に差し戻しています。
(出典:最高裁判所「平成15年12月4日第一小法廷判決・平成13年(受)第1066号」)
東朋学園事件のポイントは二つに分けて理解します。
- 産前産後休業や時短を欠勤として扱う出勤率要件で賞与を全額不支給にする部分は、公序に反し無効とされた
- 欠勤日数に応じて賞与を一定範囲で減額する計算式に休業日数等を算入することは、直ちに無効とはされなかった
なお、東朋学園事件は育児休業の事案ではなく、産後8週間の休業と、その後に子が1歳になるまで受けた1日1時間15分の勤務時間短縮措置(当時の育児休業法に基づく措置)が問題となった事件です。
そのため、この判決だけをそのまま現在の育休へ機械的に当てはめるのではなく、現在の厚生労働省の指針と合わせて考える必要があります。
会社側に出勤率要件がある場合は、「育休を欠勤扱いしているか」だけでなく、その結果として本来勤務した部分の賞与まで全額失う制度になっていないかを確認してください。
従業員側でも、0円という結果だけを見るのではなく、日割り計算をした場合ならいくらになるのかを比較すると、問題点が見えやすくなります。
育休取得者の一律減額は認められる?
「育休を取った人は一律20%減額」「今年育休を取得した社員は賞与の支給対象外」「育休を申請した社員は評価を一段階下げる」といった取扱いは、特に慎重な判断が必要です。
育児・介護休業法10条では、育児休業の申出や育児休業をしたことを理由として、解雇その他の不利益な取扱いをすることを禁止しています。
さらに厚生労働省の指針では、減給や賞与等における不利益な算定も不利益取扱いの例として示されています。
重要なのは、会社が「育休」という名称を直接使っているかどうかではなく、 実質的に育休を申し出たことや取得したことを理由に不利な取扱いをしているか です。
たとえば、賞与の査定期間をすべて通常どおり勤務した従業員が、賞与支給後の翌月から育休に入る予定だったとします。
この人について、「今後育休を取るから今回の賞与を20%減らす」という取扱いをすれば、今回の査定期間には育休による不就労がありません。
このように、実際の労務の不提供が生じていないにもかかわらず、育休の申出をしたことだけを理由として減額することは、指針で「不利益な算定」に当たると明記されている場面です。
一方で、会社全体の業績悪化により、通常勤務者も育休取得者も同じ客観的な基準で賞与が減額されたのであれば、少なくとも育休取得を理由とした減額とは性質が異なります(業績を理由とする減額そのものが認められるかは、賞与規程の定めによります)。
「ボーナスが下がった」という結果だけではなく、 誰に、どの基準が、どのように適用されたのか を見なければなりません。
名称を変えても実質で判断されます。
たとえば「育休控除」とは書かず、「特別調整」「勤務期待係数」など別の名称を使っていても、育休取得者だけに自動的なマイナス係数を掛けているのであれば、その合理性を確認する必要があります。
また、育休の申出や取得と不利益な取扱いが時間的に近接している場合には、育休を契機とした取扱いとして、原則として育休を理由とするものと判断されます。
施行通達は、定期的に人事考課・昇給等が行われている場合、育休の請求後から育休満了後の直近の人事考課・昇給等の機会までの間に不利益な評価が行われたときは「契機として」行われたものと判断するとしています。
例外は、業務上の必要性が不利益の影響を上回る特段の事情がある場合や、本人が同意し、一般的な労働者なら同意するような合理的な理由が客観的にある場合などに限られます。
もちろん、育休取得者と通常勤務者の賞与額に差があること自体が直ちに違法になるわけではありません。
実際の勤務日数、担当業務、成果など客観的な違いがあれば、その違いを賞与へ反映できる場面はあります。
問題になるのは、その差が実際の勤務実績ではなく、育休取得という事実そのものから生じている場合です。
従業員側で疑問がある場合は、他の従業員の賞与額を単純比較するより、自分の査定期間、勤務実績、適用された計算式と評価基準を確認してください。
会社側では、「育休取得者だから」という属性ではなく、客観的な勤務実績を基準に説明できる制度にしておくことが重要です。
解雇、降格、配置転換など賞与以外の取扱いも、 育児・介護休業法の不利益取扱いの禁止と判断基準 に照らして判断されます。
賞与の査定や評価で注意すること
賞与が単純な勤務日数だけではなく、人事評価、業績評価、能力評価などによって決まる会社では、育休期間の評価方法にも注意が必要です。
勤務日数による按分が適切でも、評価部分で育休取得者を不利に扱えば、全体として不利益な賞与算定になる可能性があります。
まず整理したいのは、育休中は実際に勤務していないため、その期間について通常勤務者と同じような業績や成果を評価できないことです。
そのため、育休期間そのものを評価対象期間から外したり、評価可能な勤務期間のみを対象にしたりすることは考えられます。
一方で、 育休前や復職後に実際に働いた期間の成果まで、育休を取得したという理由だけで低く評価することは別問題 です。
たとえば、査定期間6か月のうち4か月勤務し、2か月育休を取得した従業員がいたとします。
この場合、2か月間は勤務実績がないため、その部分を賞与額へ反映することはあり得ます。
しかし、勤務していた4か月の評価まで自動的に最低ランクにするのであれば、「なぜその4か月の実績まで低く評価されるのか」という説明が必要になります。
厚生労働省の指針も、昇進・昇格の人事考課について、実際には労務の不提供が生じていないにもかかわらず育休等の申出をしたことのみをもって不利に評価することや、休業期間を超える一定期間昇進・昇格の選考対象としない人事評価制度とすることを、不利益な評価に当たるとしています。
賞与の評価部分も、この考え方に沿って運用するのが安全です。
会社側で賞与規程を点検するときは、次の5点を確認します。
- 支給対象者や在籍要件で育休取得者を一律に除外していないか
- 出勤率要件で育休日数を欠勤扱いし全額不支給になっていないか
- 按分計算が育休期間相当分の控除にとどまっているか
- 育休取得者を一律に最低評価としていないか
- 育休取得者だけを対象とする一律減額規定がないか
さらに、規程だけでなく実際の運用も確認する必要があります。
規程上は公平な評価制度になっていても、評価者が「長期間休んだから評価できない」という理由で機械的に最低評価を付けていれば、実態として育休取得者を不利に扱っている可能性があります。
反対に、育休取得者だから必ず標準評価を付けなければならないという単純なルールでもありません。
評価できる勤務期間があるのであれば、その期間の成果や能力を通常の基準で評価し、評価できない育休期間をどのように処理するかを社内で明確にしておくことが重要です。
会社側では、人事担当者だけでなく実際に評価を行う管理職にも、育休取得そのものを評価上のマイナス要素にしてはいけないことを共有しておく必要があります。
規程が適切でも、評価者ごとに運用が異なれば公平性を保てません。
従業員側では、支給額だけでなく、評価結果、査定期間、勤務日数、評価理由を確認すると原因を切り分けやすくなります。
たとえば勤務日数による按分と評価による減額が同時に行われている場合には、それぞれが何円の差につながっているのかを分けて確認するとよいでしょう。
特に育休明け直後の最初の人事考課や賞与査定は、育休取得との時間的な近接性も問題になりやすい場面です。
会社側では、評価理由を記録し、同じ勤務実績の従業員に対して同じ基準を適用していることを説明できる状態にしておくことが、紛争予防の面でも重要です。
育休中のボーナスは規程と算定を確認
育休中のボーナスについては、「育休なら出ない」「育休なら満額もらえる」という一律の答えはありません。
最終的な支給額を確認するときは、会社の賞与規程を確認し、そのうえで査定期間、実際の勤務日数、算定方法、人事評価を順番に見ていく必要があります。
最も重要な考え方は、 育休によって実際に働かなかった期間だけが賞与計算に反映されているのか、それを超えて不利益に扱われていないか という点です。
育休期間そのものを勤務日数から外し、その期間に相当する部分を日割りで減額することは、原則として認められます。
そのため、査定期間の全部が育休であれば、勤務実績による按分の結果として賞与が0円になることもあります。
一方で、査定期間の一部を勤務しているにもかかわらず、「育休取得者だから」という理由だけで賞与を全部なくしたり、実際の休業期間を超えて減額したり、育休の申出をしただけで評価を下げたりする取扱いには注意が必要です。
- 賞与の支給条件は就業規則や賞与規程で確認する
- 育休期間に相当する分の日割り控除は原則として可能
- 査定期間すべてが育休なら計算結果が0円になることもある
- 勤務した期間まで含めた全額不支給には注意する
- 育休を取ったことだけを理由とする一律減額は問題になりうる
従業員側でボーナスの金額に疑問がある場合は、まず「なぜ少ないのですか」とだけ聞くより、「今回の査定期間はいつからいつまでですか」「育休期間はどのように計算していますか」「勤務日数による按分ですか」「評価部分はどのように算定されていますか」と項目を分けて確認すると整理しやすくなります。
会社側では、次の順番で賞与制度を点検すると分かりやすいです。
まず、賞与規程上の支給対象者と査定期間を確認します。
次に、育休日数をどのように算定するかを確認します。
そのうえで、出勤率要件によって全額不支給にならないか、人事評価で育休取得者だけを機械的に低く評価していないかまで確認します。
| 確認する項目 | 従業員側の確認 | 会社側の確認 |
|---|---|---|
| 査定期間 | 自分が実際に勤務した期間を確認 | 規程と実際の算定期間が一致しているか |
| 育休日数 | 実際の休業期間と控除日数を比較 | 休業期間を超えて控除していないか |
| 出勤率 | 育休を欠勤として全額不支給になっていないか | 権利行使を抑制する制度になっていないか |
| 人事評価 | 勤務期間の成果まで低く評価されていないか | 育休取得を評価上のマイナス要素にしていないか |
| 社会保険料 | 賞与保険料の免除要件を別途確認 | 育休期間と賞与月を確認して手続きする |
また、育休中のボーナスと、育児休業給付金、社会保険料免除、産休中の賞与などは関連していますが、それぞれ判定基準が異なります。
「育休中だから全部同じ扱いになる」と考えず、賞与額、社会保険料、雇用保険の給付を切り分けて確認することが大切です。
会社側にとっても、育休取得者への配慮という感覚だけで運用するのではなく、規程と実際の勤務実績に基づいて説明できる状態にしておくことが重要です。
育休取得者だけを特別に不利にしない一方で、実際に労務を提供していない期間まで必ず通常勤務と同じ賞与を保障する制度にする必要があるわけでもありません。
法令上の線引きと会社の制度を分けて考える必要があります。
育休中のボーナスで迷ったときは、 「規程」「査定期間」「勤務実績」「減額幅」「人事評価」 の5点を順番に確認してください。
この5点を整理すれば、「単に育休期間分が按分されているのか」「育休取得を理由とした不利益な算定の可能性があるのか」をかなり切り分けやすくなります。
なお、社会保険料の免除要件や育児・介護休業法の運用は、法改正によって変更されることがあります。
正確な情報は公式サイトをご確認ください。
また、賞与規程の有効性、過去からの運用、具体的な減額方法、人事評価などによって法的な判断は変わります。
個別のケースで不利益取扱いに該当するか判断が難しい場合は、 最終的な判断は専門家にご相談ください。