こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
育休中に支給される賞与の社会保険料は、すべて自動的に免除されるわけではありません。
原則として、賞与を支給した月の末日を含み、連続して1ヶ月を超える育児休業等を取得していることが重要な条件になります。
ここで特に注意したいのが、毎月の給与にかかる社会保険料と賞与にかかる社会保険料では、免除要件が異なることです。
給与の社会保険料が免除されているからといって、その月に支給された賞与の社会保険料まで必ず免除されるとは限りません。
さらに、賞与について求められるのは「1ヶ月以上」ではなく「1ヶ月超」です。
育児休業の開始日と終了日を暦日で確認した結果、終了日が1日違うだけで賞与にかかる健康保険料・厚生年金保険料の取扱いが変わることがあります。
賞与額が大きければ、手取り額への影響も小さくありません。
これは従業員本人だけでなく、給与計算を行う会社側でも非常に間違えやすいところです。
「育休中だから免除」と一括りにせず、月額保険料と賞与保険料を分けて確認する必要があります。
この記事では、育休中の賞与にかかる社会保険料がどのような場合に免除されるのか、給与との違い、1ヶ月超の具体的な数え方、産後パパ育休、分割取得、会社が行う手続きまで実務目線で詳しく整理します。
- 育休中の賞与で社会保険料が免除される条件
- 給与と賞与で異なる社会保険料の免除基準
- 1ヶ月超になる育休期間の具体的な判定方法
- 育児休業等取得者申出書と賞与支払届の実務
賞与の育休中の社会保険料免除の条件
育児休業中は一定の要件を満たすことで、健康保険料と厚生年金保険料について、従業員本人の負担分だけでなく事業主負担分も免除されます。
ただし、毎月の給与と賞与では免除条件が同じではありません。
まずは賞与の社会保険料について、どの条件を確認すればよいのかを整理していきましょう。
賞与の社会保険料が免除される条件
2022年10月1日以降に開始した育児休業等について、賞与にかかる社会保険料が免除されるためには、基本的に 賞与支給月の末日を含み、連続して1ヶ月を超える育児休業等を取得していること が必要です。
ここで重要なのは、「育休中に賞与を受け取ったか」だけでは判断できないということです。
確認する基準になるのは、賞与の支給日そのものよりも、賞与を支給した月と、その月の末日における育児休業等の状況です。
たとえば12月に賞与が支給された場合、単に12月中に何日か育休を取得していればよいわけではありません。
12月31日が育児休業等の期間に含まれていることに加えて、その育児休業等が連続して1ヶ月を超えているかを確認します。
賞与の免除で最初に確認するポイント
- 賞与を支給した月が何月なのか
- その月の末日が育児休業等の期間中なのか
- 育児休業等が連続して1ヶ月を超えているのか
- 会社から育児休業等取得者申出書が提出されているか
つまり、賞与の社会保険料免除では、 賞与支給日・賞与支給月の末日・育休開始日・育休終了日を分けて考える 必要があります。
ここで意外と間違えやすいのが、賞与の支給日そのものが育休期間中である必要はない点です。
たとえば12月10日に賞与が支給され、12月16日から翌年1月16日まで育休を取得したとします。
12月10日の賞与支給日時点では、まだ通常どおり勤務しています。
しかし、12月31日は育休期間中であり、12月16日から1月16日までなら育休期間も1ヶ月を超えます。
この場合、他の要件にも問題がなければ、12月に支給された賞与について社会保険料の免除対象となります。
反対に、12月10日の賞与支給日時点では育休中だったとしても、その後12月20日に復職し、12月31日には育休が終了しているような場合は、賞与月の末日を育休期間が含んでいません。
そのため、「賞与をもらった日は育休中だった」という理由だけで賞与保険料が免除されるわけではありません。
この点は従業員の方からすると直感的に分かりにくいところかなと思います。
給与明細を見ると、賞与支給日の状態に目が行きやすいからです。
しかし、社会保険料の免除制度では、支給日だけではなく月単位の免除期間と育児休業等の長さを確認します。
免除の対象になるのは、健康保険料と厚生年金保険料です。
40歳以上65歳未満で介護保険第2号被保険者に該当する場合は、健康保険料とあわせて負担する介護保険料にも関係します。
また、免除されるのは従業員本人が負担する保険料だけではありません。
会社が負担する事業主負担分についても免除 されます。
賞与額が大きな場合は、従業員だけでなく会社側にとっても金額的な影響が大きくなります。
育児休業等期間中の社会保険料免除は、健康保険・厚生年金保険の被保険者資格を失わせる制度ではありません。
免除期間中も社会保険の資格は継続します。
さらに、育児休業等による保険料免除期間については、将来の厚生年金額を計算する際に、保険料を納付したものとして取り扱われます。
そのため、「社会保険料を払っていない期間があるから、その分だけ将来の厚生年金が減ってしまうのでは」と過度に心配する必要はありません。
日本年金機構も、2022年10月1日以降に開始した育児休業等について、賞与月の末日を含んだ連続した1ヶ月を超える育児休業等を取得した場合に限って賞与保険料を免除すると案内しています。
制度の最新情報については、 日本年金機構「育児休業等を取得し、保険料の免除を受けようとするとき」 をご確認ください。
賞与そのものの社会保険料の仕組みや標準賞与額について確認したい場合は、 賞与と給与の違いや手取りの仕組み も参考にしてください。
給与と賞与で異なる免除要件
育休中の社会保険料で最も混乱しやすいのが、 毎月の給与と賞与で免除要件が異なる ことです。
実際に「給与からは社会保険料が引かれていないのに、ボーナスからは引かれていました。
会社の計算ミスではないですか」という疑問につながりやすい部分です。
結論からいうと、給与の社会保険料が免除されていても、賞与の社会保険料が免除されないことは制度上あり得ます。
逆に、会社が給与と賞与を同じ基準で処理してしまうと、誤控除や控除漏れにつながる可能性があります。
まず、毎月の報酬にかかる社会保険料については、育児休業等を開始した日の属する月から、育児休業等が終了する日の翌日が属する月の前月までが基本的な免除期間になります。
たとえば、12月20日から翌年1月10日まで育休を取得した場合、12月31日は育休期間中です。
終了日の翌日は1月11日なので、その日が属する1月の前月である12月までが月額保険料の免除期間になります。
加えて、2022年10月1日以降に開始した育児休業等では、開始日の属する月と終了日の翌日が属する月が同一となる短期間の育休でも、育児休業等開始日を含む月に14日以上育児休業等を取得した場合には、その開始月の月額保険料が免除される仕組みが設けられています。
この14日以上というルールは、男性の短期育休などで特に重要になりました。
しかし、ここで注意しなければならないのが、 14日以上という基準は賞与保険料の免除条件ではない ということです。
| 確認項目 | 毎月の給与にかかる保険料 | 賞与にかかる保険料 |
|---|---|---|
| 月末に育休中 | 免除対象となり得る | これだけでは足りない |
| 同月内に14日以上取得 | 一定の要件で免除対象 | 14日基準は使わない |
| 連続1ヶ月超 | 必須条件ではない | 重要な免除条件 |
| 賞与月末を育休期間に含む | 賞与特有の判定ではない | 必要 |
たとえば12月18日から12月31日まで14日間の育休を取得したケースを考えてみましょう。
12月31日は育休期間中なので、12月分の月額保険料は免除対象になります。
しかし、育休は14日間しかありません。
1ヶ月を超えていないため、12月に賞与が支給されていたとしても、賞与にかかる健康保険料・厚生年金保険料については免除されません。
つまり同じ12月の給与明細と賞与明細を見たときに、給与側では社会保険料が免除され、賞与側では社会保険料が控除されるという結果が起こり得ます。
給与が免除=賞与も免除、ではありません。
給与については月末基準や一定の14日以上の基準がありますが、賞与については賞与支給月の末日を含む連続1ヶ月超の育児休業等であるかを別に確認します。
会社の給与担当者にとっても、ここは重要です。
給与計算ソフトで従業員を「育休中」に設定したからといって、給与と賞与の社会保険料が必ず正しく自動判定されるとは限りません。
ソフトによっては月額保険料と賞与保険料の免除設定が別になっていることがあります。
私が実務で確認する場合も、育休者だから社会保険料を一律0円にするのではなく、まず月額保険料の免除月を確認し、そのうえで賞与支給月があれば賞与の1ヶ月超要件を別途確認します。
この二段階で見るだけでも、かなりミスを減らせます。
なお、育児休業給付金の計算と賞与の社会保険料免除も別の制度です。
育休中に賞与が支給されたからといって、そのことだけで育児休業給付金の計算方法が決まるわけではありません。
育児休業給付金と賞与の関係については、 育児休業給付金にボーナスは含まれるのか で詳しく整理しています。
従業員の方は、賞与明細から社会保険料が控除されていたとしても、すぐに「会社が間違えている」と判断せず、まず育休期間が賞与月末を含んで1ヶ月を超えているか確認してみてください。
一方、会社側も問い合わせを受けた場合は、「育休だから」「システムが計算したから」ではなく、給与と賞与で免除要件が違うことを日付とともに説明できるようにしておくとよいでしょう。
賞与免除の1ヶ月超をどう判定するか
賞与の社会保険料免除を判断するときに、最も慎重に確認したいのが 「1ヶ月超」の期間計算 です。
ここでいう条件は「1ヶ月以上」ではありません。
「1ヶ月を超える」ことが求められています。
そのため、育休期間がちょうど1ヶ月で終わる場合は賞与保険料の免除要件を満たさず、そこからさらに1日以上延びて初めて1ヶ月超になります。
また、「31日あれば1ヶ月超」「30日だから1ヶ月以内」というように、単純な日数だけで判断するのも適切ではありません。
1ヶ月を超えるかどうかは、基本的に暦によって期間を確認します。
たとえば12月16日から育児休業等を開始した場合、翌月の同じ日に対応する1月16日の前日である1月15日までで1ヶ月です。
1月16日まで育児休業等を取得すると、初めて1ヶ月を超えることになります。
| 育休期間 | 期間の考え方 | 1ヶ月超 | 賞与月末を含む場合 |
|---|---|---|---|
| 12月16日~1月15日 | ちょうど1ヶ月 | 該当しない | 賞与免除の期間要件を満たさない |
| 12月16日~1月16日 | 1ヶ月と1日 | 該当する | 免除対象となり得る |
| 5月31日~6月30日 | 暦上ちょうど1ヶ月 | 該当しない | 賞与免除の期間要件を満たさない |
| 5月31日~7月1日 | 1ヶ月を超える | 該当する | 免除対象となり得る |
特に判断に迷いやすいのが、月末から育休を開始した場合です。
5月31日のように、翌月に同じ31日が存在しないケースがあります。
このような場合に「5月31日から6月30日まで31日間あるから1ヶ月を超えている」と単純に考えるのは避けた方がよいでしょう。
暦による期間計算では、単純な総日数だけではなく、開始日から見た1ヶ月の期間を確認します。
その結果、5月31日から6月30日は1ヶ月であり、1ヶ月超ではないという整理になります。
賞与の社会保険料免除では、ここからさらに「その育休期間が賞与月の末日を含んでいるか」も確認します。
1ヶ月を超えていても賞与月末を含まなければ対象になりませんし、賞与月末を含んでいても1ヶ月ちょうどなら対象になりません。
賞与免除は2段階で確認すると分かりやすいです。
- 育児休業等が連続して1ヶ月を超えているか
- その期間の中に賞与を支給した月の末日が含まれているか
なお、1ヶ月超の判定では、会社の営業日や所定労働日だけを数えるわけではありません。
土曜日、日曜日、祝日なども含めた暦上の期間として確認します。
そのため、「会社の勤務日だけ数えると20日程度しか休んでいないので1ヶ月ではない」という考え方もしません。
育休期間として12月16日から1月16日まで連続して設定されているのであれば、その途中に年末年始休暇や土日が入っていても、暦上の期間として確認します。
賞与の1ヶ月超は実労働日数ではなく暦日で確認します。
年末年始、土日、祝日を挟む育休では、勤務日数だけで判定しないことが大切です。
1ヶ月の境目では、たった1日の違いで賞与の社会保険料免除の可否が変わります。
たとえば賞与の標準賞与額が50万円であれば、健康保険料と厚生年金保険料を合わせた本人負担額だけでも一定の金額になります。
実際の保険料額は加入している健康保険、都道府県、年齢、賞与額などによって異なるため一概にはいえませんが、日付の違いが手取り額に影響することは理解しておいた方がよいでしょう。
ただし、社会保険料を免除することだけを目的として形式的に育休期間を設定するのではなく、本来の育児休業の目的や実際の取得予定を前提に日程を決めることが大切です。
従業員から賞与の社会保険料について相談を受けた会社側も、免除だけを切り取って案内するのではなく、実際にいつまで育児に専念する予定なのかを確認したうえで制度を説明するのが実務的です。
特に月末開始、月末終了、2月をまたぐケースなど、暦の関係で判断に迷う場合には、給与計算前に年金事務所や社会保険労務士へ確認しておく方が安全です。
育休期間で免除可否が変わる具体例
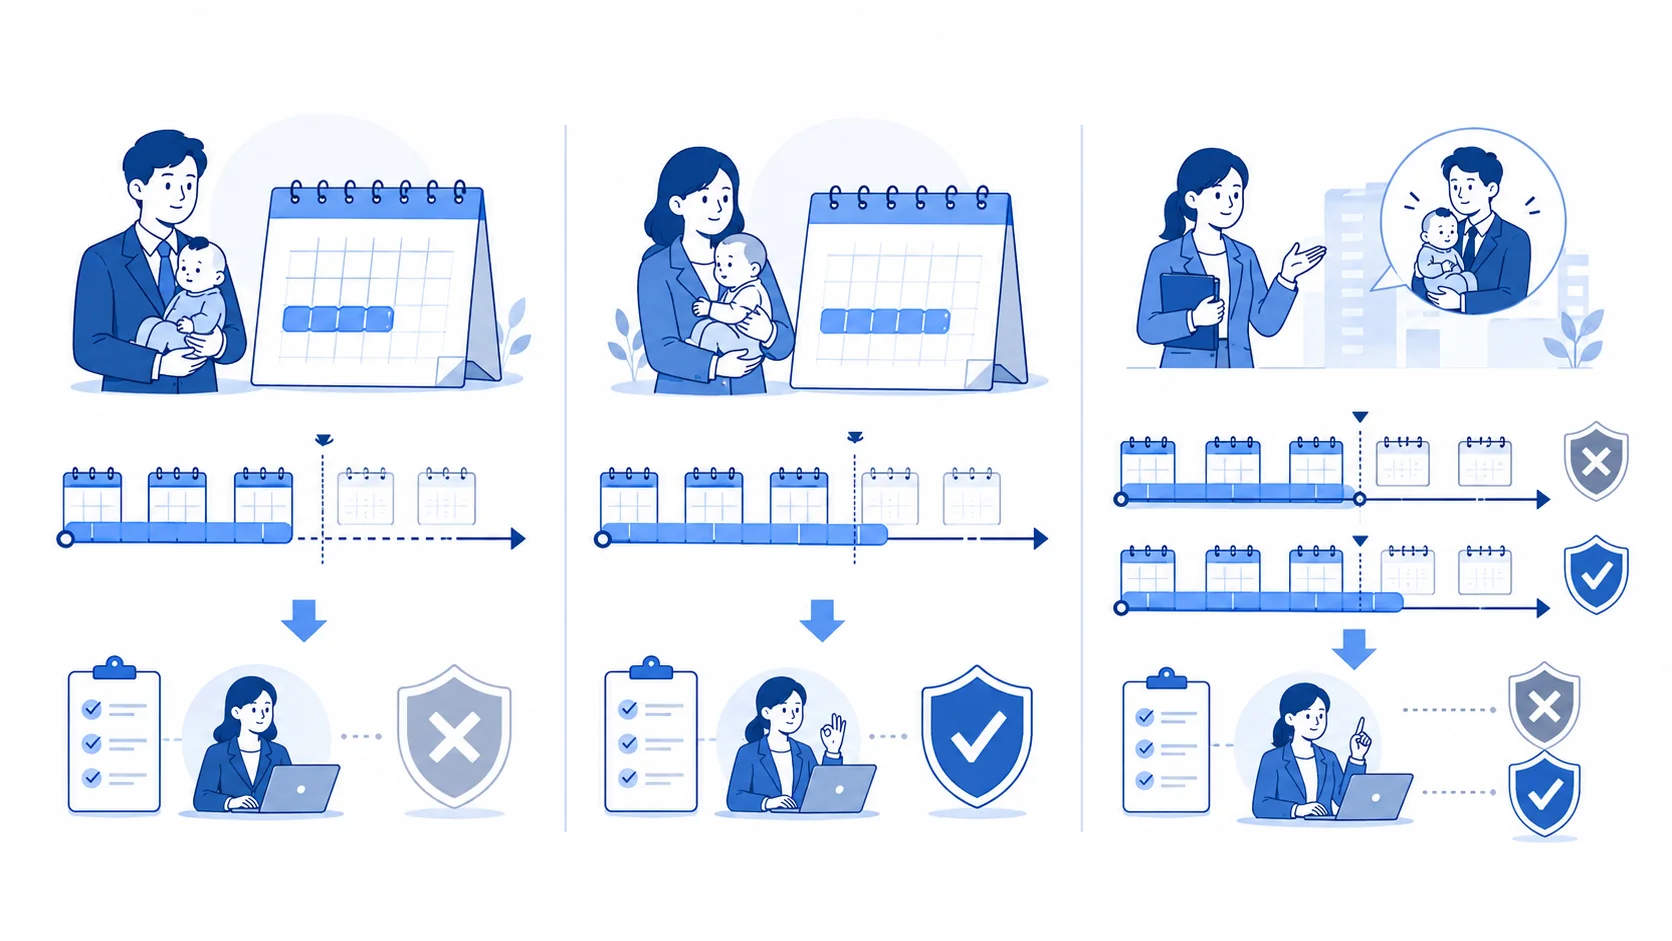
賞与の社会保険料免除は、制度の文章だけを読んでいてもイメージしにくいところがあります。
そこで、実際の日付に当てはめて確認してみましょう。
ポイントは一貫しています。
育児休業等が連続して1ヶ月を超えていることと、賞与支給月の末日がその育休期間に含まれていること です。
12月16日から1月15日まで育休の場合
12月16日から翌年1月15日まで育休を取得した場合、12月31日は育休期間中です。
したがって、「賞与を支給した月の末日が育休期間中」という条件だけを見れば満たしています。
しかし、12月16日から1月15日までは暦上ちょうど1ヶ月です。
賞与の社会保険料免除で必要なのは1ヶ月超なので、このケースでは期間要件を満たしません。
そのため、12月に賞与が支給されていたとしても、その賞与にかかる社会保険料は原則として免除されません。
一方で、12月分の毎月の社会保険料については、12月31日が育休期間中であるため免除対象になります。
ここで「給与は免除、賞与は免除されない」という一見不思議な結果が生じます。
従業員の方が賞与明細を見て疑問を持ちやすい典型例です。
12月16日から1月16日まで育休の場合
今度は育休終了日を1日延ばし、12月16日から翌年1月16日まで取得したケースです。
この場合、12月16日から1月15日までで1ヶ月となり、さらに1月16日が加わるため、育休期間は1ヶ月を超えます。
また、12月31日も育休期間中です。
したがって、12月に支給された賞与について、賞与支給月末を含む連続1ヶ月超という条件を満たすことになります。
1日の違いが重要です。
12月16日~1月15日はちょうど1ヶ月、12月16日~1月16日は1ヶ月超です。
賞与の社会保険料免除では、この違いが結論を左右します。
従業員本人からすると、「たった1日でそんなに違うのか」と感じるかもしれません。
しかし、社会保険の実務では期間要件を日付で判定するため、境目では結論が明確に分かれます。
賞与支給日が育休開始前の場合
次に、12月10日に賞与が支給され、12月16日から翌年1月16日まで育休を取得した場合を考えます。
12月10日の賞与支給日時点では通常勤務中なので、「育休に入る前にもらった賞与なのだから免除されない」と考える方もいるかもしれません。
しかし、賞与保険料の免除判定では、賞与支給日に育休中だったかどうかだけを見るわけではありません。
12月に支給された賞与であれば、12月31日が育休期間に含まれているかを確認します。
このケースでは12月31日は育休中です。
また、12月16日から1月16日までは1ヶ月を超えます。
そのため、他の条件に問題がなければ、12月10日に支給された賞与についても社会保険料の免除対象となります。
これは賞与支給日だけを基準に考えていると、かなり間違えやすい部分です。
月末だけ育休を取得した場合
反対に、12月29日から12月31日までの3日間だけ育休を取得した場合を考えてみましょう。
12月31日は育休期間中なので、毎月の報酬にかかる12月分の社会保険料については月末基準による免除が問題になります。
しかし、育休期間はわずか3日間であり、1ヶ月を超えていません。
そのため、12月に賞与が支給されていたとしても、賞与保険料については免除されません。
2022年9月以前の制度では、月末に短期間だけ育休を取得した場合でも賞与保険料が免除されるケースがありました。
2022年10月から賞与保険料の免除要件が見直され、現在は1ヶ月を超える育児休業等という条件が加わっています。
| 育休期間 | 賞与月末 | 1ヶ月超 | 賞与保険料 |
|---|---|---|---|
| 12月16日~1月15日 | 含む | 満たさない | 原則免除されない |
| 12月16日~1月16日 | 含む | 満たす | 免除対象となり得る |
| 12月29日~12月31日 | 含む | 満たさない | 免除されない |
| 12月1日~1月10日 | 含む | 満たす | 免除対象となり得る |
実務では、このような一覧を作って「支給日」「育休開始日」「育休終了日」「賞与月末」の4つを並べると判断しやすくなります。
特に賞与計算を外部の給与計算会社や社労士事務所へ委託している会社では、育休期間の変更情報が給与担当者へ伝わっていないことがあります。
申出時の日付と実際の復職日が違っていないか、賞与計算前に確認しておくことが重要です。
従業員側も、賞与明細の社会保険料に疑問がある場合は、「育休中だった」という説明だけではなく、育休開始日と終了日、賞与支給月を会社へ伝えると確認がスムーズですよ。
産後パパ育休の賞与免除に注意
男性従業員の育休で特に注意したいのが、産後パパ育休です。
法律上は出生時育児休業といい、子の出生直後に父親などが育児へ参加しやすくするために設けられている制度です。
産後パパ育休は、原則として子の出生後8週間以内に通算4週間、つまり28日まで取得できます。
また、一定の要件のもとで2回に分割して取得することも可能です。
この28日という上限と、賞与の社会保険料免除に必要な「1ヶ月超」という条件を並べて考えると、大切なポイントが見えてきます。
産後パパ育休だけを単独で取得する場合は、最大でも28日なので、それだけでは連続1ヶ月超という賞与保険料の免除要件を満たすことができません。
たとえば12月4日から12月31日まで28日間の産後パパ育休を取得したとします。
12月31日は休業中なので、毎月の報酬にかかる12月分の社会保険料は月末要件による免除が考えられます。
しかし、賞与については育休期間が1ヶ月を超えていません。
そのため、12月に冬季賞与が支給されたとしても、産後パパ育休だけでは賞与保険料の免除要件を満たしません。
産後パパ育休で特に多い誤解
産後パパ育休で毎月の社会保険料が免除されたとしても、同じ月の賞与にかかる社会保険料まで自動的に免除されるわけではありません。
男性従業員から「12月いっぱい産後パパ育休を取るので、冬のボーナスも社会保険料がかからないですよね」と質問された場合は、まず取得期間を確認する必要があります。
一方で、産後パパ育休の終了後に通常の育児休業を連続して取得する場合は話が変わります。
たとえば産後パパ育休を取得した後、その翌日から通常の育児休業へ入り、休業期間全体として1ヶ月を超える場合です。
このように複数の育児休業等が連続するケースでは、賞与の社会保険料免除の判定にあたり、全体の期間を確認する必要があります。
したがって、男性従業員の賞与保険料を確認するときは、「産後パパ育休が28日だから対象外」とそこで判断を終えるのではなく、その直後に通常の育児休業を取得していないかまで確認することが大切です。
男性育休の賞与計算で確認したい順番
- 産後パパ育休の開始日と終了日
- その後に通常の育児休業を取得するか
- 休業期間が実質的に連続しているか
- 全体として1ヶ月を超えるか
- 賞与支給月の末日が休業期間中か
また、産後パパ育休では、労使協定を締結している場合など一定の仕組みのもとで休業期間中に一部就業するケースがあります。
通常の育児休業とは異なる取扱いもあるため、勤務実態がある場合は単純にカレンダーだけを見て判断しない方が安全です。
私が会社側へ案内するときは、産後パパ育休の申出を受けた段階で「その後に通常の育休も取得しますか」と確認するようにしています。
賞与支給月が近ければ、社会保険料免除の判定にも関係してくるためです。
従業員本人にとっても、産後パパ育休と通常の育児休業は、取得できる期間、申出時期、給付金などが異なります。
賞与の社会保険料だけを基準に休業計画を決めるのではなく、家族の育児体制や復職予定を前提として取得方法を検討してください。
育休中の賞与と社会保険料免除の実務
ここからは、実際に会社で手続きをするときに間違えやすいポイントを整理します。
産休との違い、育休を分割した場合の考え方、育児休業等取得者申出書、賞与支払届など、制度を知っているだけでは判断しにくい実務上の注意点を確認していきましょう。
産休中の賞与との免除要件の違い
育休中の賞与について1ヶ月超という条件があることから、「産休中に支給された賞与も1ヶ月を超えて休んでいないと免除されないのでは」と考える方がいます。
しかし、産前産後休業と育児休業では社会保険料免除の仕組みに違いがあります。
産前産後休業については、育児休業中の賞与に設けられている 連続1ヶ月超という追加要件はありません 。
産前産後休業期間中の健康保険料・厚生年金保険料については、事業主が所定の申出を行うことで、従業員本人負担分と事業主負担分の双方が免除されます。
ただし、「産休中に賞与の支給日があれば何でも免除される」と考えるのも正確ではありません。
産前産後休業についても、まず社会保険料の免除期間がどの月になるのかを確認する必要があります。
産前産後休業の社会保険料は、原則として産前産後休業を開始した日の属する月から、産前産後休業が終了する日の翌日が属する月の前月まで免除されます。
産前産後休業の終了日が月末の場合には、翌日は翌月になるため、終了月まで免除対象になります。
たとえば7月20日から産前休業へ入り、9月30日まで産後休業が続く場合には、一定の前提のもとで7月から9月までが免除期間となります。
この期間に賞与支給月が含まれていれば、その賞与についても免除の対象となる可能性があります。
| 項目 | 育児休業 | 産前産後休業 |
|---|---|---|
| 本人負担分の免除 | あり | あり |
| 事業主負担分の免除 | あり | あり |
| 賞与の1ヶ月超要件 | あり | 育休と同じ要件はない |
| 会社による申出 | 必要 | 必要 |
| 将来の年金額 | 納付済みとして扱う | 納付済みとして扱う |
この違いが特に重要になるのが、女性従業員が産前産後休業からそのまま育児休業へ移行するケースです。
たとえば夏季賞与の支給月には産前産後休業中で、冬季賞与の支給月には育児休業中という場合、同じ従業員であっても賞与保険料を判断するときの条件が変わります。
夏季賞与については産前産後休業の免除期間を確認し、冬季賞与については育児休業の免除期間に加えて1ヶ月超の要件を確認する、という具合です。
産休から育休へ続けて休む場合も、賞与の判定基準は同じではありません。
賞与を支給した時期が産前産後休業なのか育児休業なのかによって、確認する要件を切り替える必要があります。
中小企業の給与計算では、産休・育休の期間を「長期休業」としてひとまとめに管理しているケースがあります。
しかし、社会保険手続き上は産前産後休業取得者申出書と育児休業等取得者申出書も別です。
私としては、産休から育休へ移行する従業員については、出産予定日、実際の出産日、産休開始日、産休終了日、育休開始日、育休終了予定日、賞与支給日を一つの管理表にまとめる方法をおすすめします。
こうして時系列で管理しておけば、「夏賞与は産休、冬賞与は育休」「冬賞与は1ヶ月超を満たす」といった確認がしやすくなります。
産休の社会保険料免除期間や申請手続きについては、 産休の社会保険料免除はいつからか でも詳しく解説しています。
分割取得した育休は合算できるか
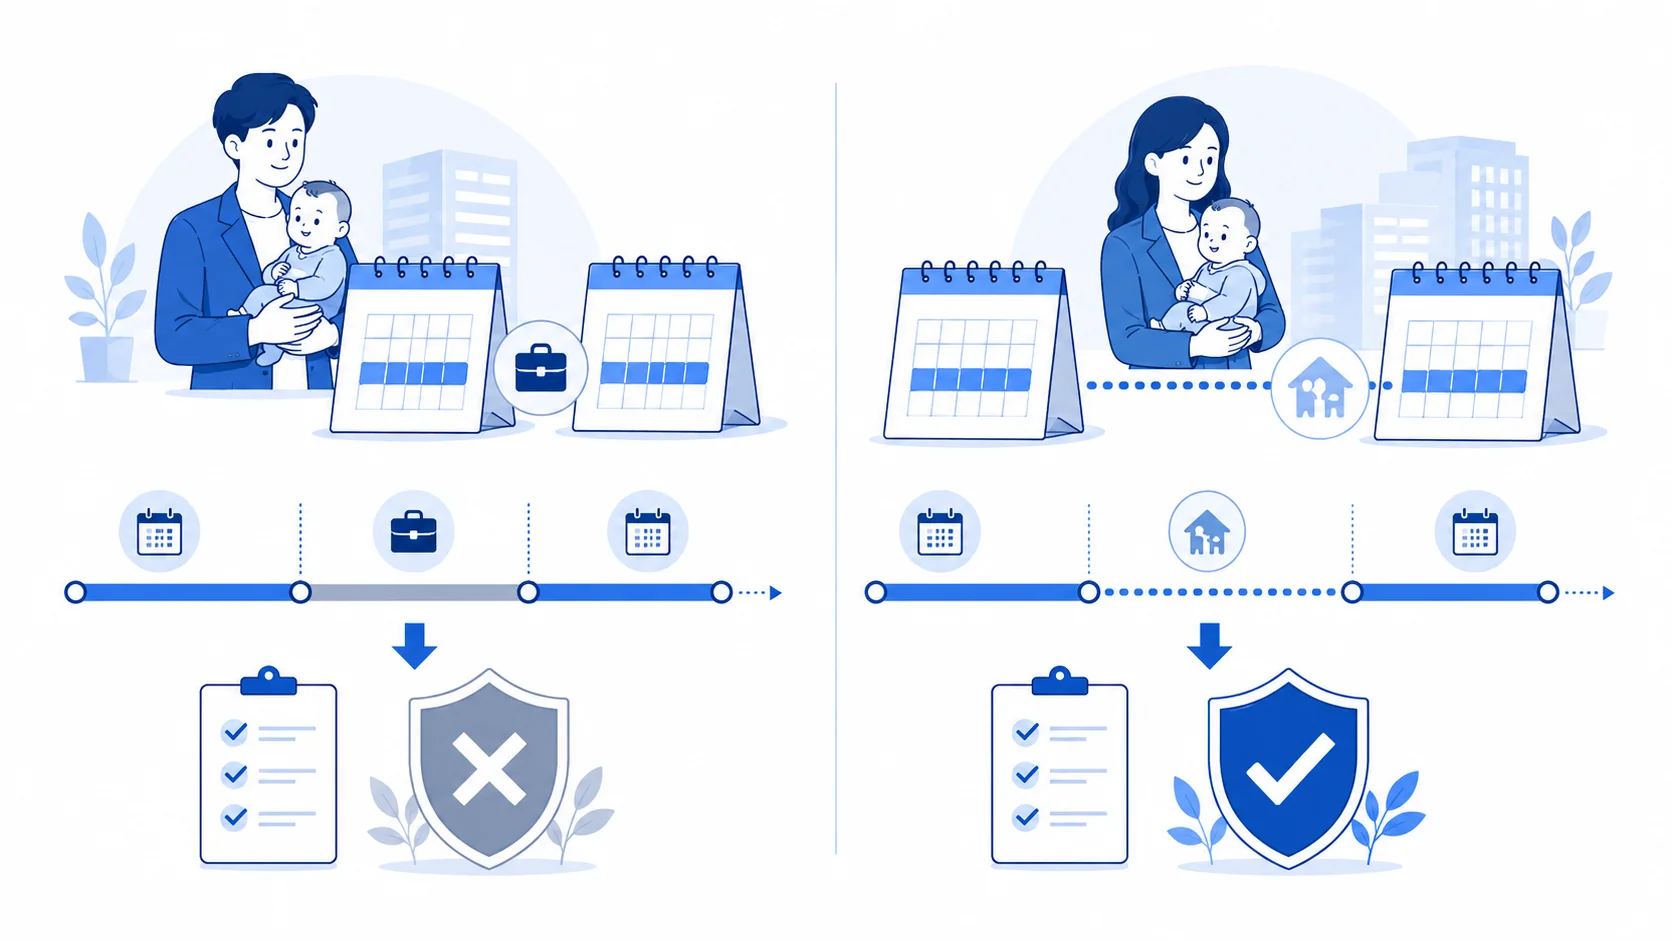
現在の育児休業制度では、一定の条件のもとで育児休業や産後パパ育休を分割して取得できます。
そのため、賞与の社会保険料免除を判定するときに、「1回目と2回目の育休を足して1ヶ月を超えれば賞与も免除されるのか」という問題が出てきます。
ここで重要なのは、 単純に育休の日数を合計すればよいわけではない ということです。
賞与保険料の免除要件は、賞与支給月の末日を含む「連続した1ヶ月を超える育児休業等」です。
したがって、複数回の育児休業等がどのようにつながっているかを確認する必要があります。
たとえば12月1日から12月20日まで20日間育休を取り、その後通常勤務へ復帰し、1月10日から1月30日まで21日間の育休を取得したとします。
合計すると41日です。
しかし、12月21日から1月9日まで通常勤務へ戻っているので、20日と21日を単純に足して「41日だから1ヶ月超」と判断することはできません。
一方、産後パパ育休の終了後、翌日からそのまま通常の育児休業を開始し、実際の休業状態が連続しているようなケースでは、複数の育児休業等を一連の期間として確認することがあります。
分割取得を確認するときのポイント
- それぞれの育休開始日と終了日を時系列に並べる
- 育休と育休の間に通常勤務した日があるか確認する
- 産後パパ育休から通常の育休へ連続しているか確認する
- 賞与支給月の末日がどの期間に含まれているか確認する
- 全体として連続1ヶ月超といえるか確認する
判断が難しくなるのは、育休と育休の間に土曜日・日曜日・祝日・会社の所定休日などだけが入っているケースです。
たとえば金曜日で一つ目の育休期間が終了し、土日を挟んで月曜日から二つ目の育休を開始するような場合です。
書類上は育休期間が分かれている一方、その間に実際の就業日がないことがあります。
このようなケースでは、単純に「申出が2回だから完全に別の育休」と決めつけず、実際の取得状況や制度上の連続性を確認する必要があります。
年次有給休暇などを間に挟んでいる場合も同様です。
勤務した日があるケースと、実際には労務に服していない期間が連続しているケースでは、確認すべき事情が異なります。
分割取得の連続性は、育休の種類、休業間の日付、実際の就業状況などによって判断が複雑になることがあります。
賞与保険料の金額が大きい場合ほど、自己判断で処理せず事前確認をおすすめします。
会社側では、育児休業等取得者申出書を一枚ずつファイルして終わりにするのではなく、一人の従業員についてすべての育休期間を一本の時系列にするとよいです。
「12月1日~12月15日:産後パパ育休」「12月16日~1月20日:通常の育児休業」「12月10日:賞与支給」「12月31日:育休中」といった形です。
こうすると、賞与月末がどこに位置するか、育休全体が1ヶ月を超えるかが見えやすくなります。
従業員側も、分割して育休を取っている場合に賞与から社会保険料が控除されていたら、単純な取得日数の合計だけで判断しないようにしてください。
会社へ確認するときは、1回目と2回目の育休期間を具体的な日付で伝えるとスムーズです。
分割取得、休日を挟む取得、産後パパ育休と通常の育児休業の連続取得など、判断に迷うケースでは、管轄の年金事務所へ具体的な日付を示して事前に確認するのが実務上安全です。
育児休業等取得者申出書の手続き
育児休業中の社会保険料は、従業員が育休を取得したという事実だけで、会社の給与計算上自動的に免除される仕組みではありません。
従業員から育児休業等の申出を受けた事業主が、 健康保険・厚生年金保険 育児休業等取得者申出書 を日本年金機構へ提出することによって、社会保険料免除の申出を行います。
基本的には、従業員本人が年金事務所へ行って直接申請する手続きではありません。
会社側が必要な情報を確認し、事業主として申出を行います。
育児休業等取得者申出書によって、毎月の報酬にかかる社会保険料の免除が行われます。
また、賞与についても所定の免除要件を満たしていれば、賞与保険料が免除されます。
ここで注意したいのは、「育休の申出書を提出した=育休中の賞与は全部免除」という意味ではないことです。
申出書が提出されていても、賞与については連続1ヶ月超などの要件を満たしているかを別途確認する必要があります。
会社が確認しておきたい情報
- 育児休業等の開始年月日
- 育児休業等の終了予定年月日
- 通常の育児休業か産後パパ育休か
- 分割取得の有無
- 複数の育休が連続しているか
- 産後パパ育休中の就業状況
- 賞与支給日と賞与支給月
- 賞与月の末日に育休中か
実務では、育休開始時に社会保険の申出を済ませ、その後の管理が抜けてしまうケースがあります。
特に育休を数か月取得する従業員の場合、申出書を提出した時点では賞与計算の時期ではないことがあります。
数か月後に賞与計算を行う担当者が、育休者の免除状況をあらためて確認しなければ、賞与から誤って保険料を控除してしまう可能性があります。
反対に、「育休中」という情報だけを見て賞与保険料を0円にしたものの、実際には育休期間が1ヶ月以下だったというケースも考えられます。
育休申出時だけでなく賞与計算時にも再確認
育児休業等取得者申出書を提出したら終わりではなく、賞与を計算する際に育休開始日・終了日・賞与月末の状況をもう一度確認するのが安全です。
さらに注意したいのが、当初予定していた育休終了日と実際の終了日が変わった場合です。
たとえば、当初は12月16日から翌年1月31日まで育休を取得する予定で申出を行っていたとします。
この予定なら1ヶ月を超えています。
しかし、事情が変わって1月15日に育休を終了し、1月16日から復職した場合、実際の育休期間は12月16日から1月15日までのちょうど1ヶ月となります。
この場合、当初の予定だけをもとに12月賞与の社会保険料を免除していたのであれば、実際の取得期間を踏まえて処理を見直す必要が出てきます。
予定より早く復職した場合は要注意です。
賞与の1ヶ月超要件は実際の育児休業等の期間で確認するため、終了日が変更された場合は賞与保険料の判定も再確認してください。
逆に、当初より育休を延長するケースもあります。
終了予定日が変更された場合には、必要な届出を行うとともに、社会保険料の免除期間が変わらないか確認する必要があります。
私が実務で育休の手続きを行う際も、申出書の作成だけではなく、給与計算担当者へ「何月分まで社会保険料を免除するのか」「賞与がある場合は別途1ヶ月超を確認する」と共有するようにしています。
社会保険手続き担当者と給与担当者が別の人になっている会社では、特に情報共有が重要です。
申請が正しくても給与計算が間違っていれば、従業員の明細上は誤った金額になってしまうからです。
電子申請を利用している会社でも考え方は同じです。
提出した申出書の控え、公文書、育休申出書、実際の復職日などを一体的に管理しておくと、後から確認しやすくなります。
賞与支払届を提出するときの注意点
育休中の従業員へ賞与を支給し、その賞与について健康保険料・厚生年金保険料が免除される場合でも、 賞与支払届そのものが不要になるわけではありません。
ここは会社の給与担当者が間違えやすいポイントです。
「社会保険料を取らない賞与なのだから、日本年金機構へ届け出る必要もないのでは」と考えてしまうことがあります。
しかし、賞与にかかる保険料が育児休業等によって免除されるケースでも、賞与を支給した事実については賞与支払届で届け出ます。
通常、被保険者へ賞与を支給した事業主は、原則として賞与支払日から5日以内に被保険者賞与支払届を提出します。
つまり、 「保険料を徴収しないこと」と「賞与を届け出ないこと」は別の話 です。
賞与保険料が免除でも賞与支払届は必要です。
育休中だからという理由で賞与支払届の対象者から外してしまわないよう注意してください。
社会保険上の賞与とは、会社が「ボーナス」という名称を付けているかだけで決まるものではありません。
労働の対償として受けるもののうち、原則として年3回以下支給されるものが賞与として取り扱われます。
一方、年4回以上支給されるものについては、通常、標準報酬月額の対象となる報酬として取り扱われます。
このため、「夏季賞与」「冬季賞与」という典型的なケースだけでなく、会社独自の業績手当や決算賞与などについても、社会保険上どのように扱うものかを確認する必要があります。
賞与に社会保険料がかかる場合には、実際に支給した賞与額から1,000円未満を切り捨てた額を標準賞与額として保険料を計算します。
標準賞与額には上限があり、一般的な取扱いとして、健康保険では年度累計573万円、厚生年金保険では1ヶ月あたり150万円が上限です。
厚生年金保険について同じ月に複数回賞与を支給した場合は、その月の賞与額を合算して標準賞与額の上限を確認します。
| 確認項目 | 実務上の取扱い |
|---|---|
| 育休中に賞与を支給 | 賞与支払届は原則必要 |
| 賞与保険料が免除 | 免除でも賞与額を届け出る |
| 提出期限 | 原則として賞与支払日から5日以内 |
| 標準賞与額 | 賞与額の1,000円未満を切り捨て |
| 健康保険の上限 | 年度累計573万円 |
| 厚生年金の上限 | 1ヶ月あたり150万円 |
さらに重要なのが、育児休業等による保険料免除期間に支払われた賞与についても、標準賞与額として決定されるという点です。
健康保険では、免除対象となった賞与についても年度の標準賞与額の累計に含まれる取扱いがあります。
そのため、「社会保険料が0円になったから、その賞与は社会保険上なかったことになる」という理解は正しくありません。
賞与を支給した記録そのものは残り、必要な届出を行います。
社会保険料が実際には発生しない賞与でも、標準賞与額として扱われるケースがあります。
免除と届出を分けて理解することが大切です。
会社の実務では、賞与計算を始める前に、全従業員の中から育休中・産休中・退職予定・資格喪失予定などの特殊な処理が必要な人を一覧化しておくとよいです。
- 賞与対象者一覧に育休中の従業員を表示する
- 賞与月末時点の育休状況を確認する
- 育休が連続1ヶ月超か確認する
- 育児休業等取得者申出書の提出状況を確認する
- 早期復職や育休延長がないか確認する
- 賞与支払届の対象から除外しない
- 給与ソフトの社会保険料免除設定を確認する
- 賞与計算後に明細を目視確認する
特に給与計算ソフトでは注意が必要です。
育休者のマスタ設定を行うだけで賞与の社会保険料まで正しく自動判定するシステムもあれば、賞与計算時に個別設定が必要なシステムもあります。
システムが0円と計算したから正しい、あるいは社会保険料を計算したから正しい、とは限りません。
最終的には制度上の要件と照らし合わせる必要があります。
私自身、給与計算を確認するときは、特殊な事情がある従業員については自動計算結果を一度疑って日付まで確認するようにしています。
育休、産休、資格喪失、月途中入社などは、自動計算だけに任せると設定ミスを見落としやすい部分だからです。
賞与支払届の提出期限や標準賞与額の最新の取扱いについては、 日本年金機構「従業員に賞与を支給したときの手続き」 をご確認ください。
賞与の育休中の社会保険料免除まとめ
育休中に賞与が支給されても、賞与にかかる健康保険料・厚生年金保険料が必ず免除されるわけではありません。
2022年10月1日以降に開始した育児休業等については、 賞与を支給した月の末日を含み、連続して1ヶ月を超える育児休業等を取得していること が重要な免除条件です。
まず確認したいのが「賞与支給日」だけを見ないことです。
たとえば12月10日に賞与が支給されていても、12月16日から翌年1月16日まで育休を取得していれば、12月31日は育休期間中で、休業期間も1ヶ月を超えています。
賞与支給日にまだ勤務していたからという理由だけで免除対象外になるわけではありません。
反対に、賞与支給日には育休中でも、その後月末前に復職した場合は、賞与月末が育休期間に含まれないため免除されないことがあります。
そして最も注意したいのが「1ヶ月超」です。
12月16日から翌年1月15日まではちょうど1ヶ月なので、賞与保険料の免除要件を満たしません。
一方、1月16日まで取得すれば1ヶ月を超えるため、他の要件を満たせば免除対象となります。
賞与の社会保険料免除では、1日の違いが結論を変えることがあります。
また、給与と賞与では免除基準が異なります。
毎月の報酬にかかる社会保険料については、月末を含む育休のほか、2022年10月以降は一定の同月内14日以上の育休についても免除される仕組みがあります。
しかし、賞与には14日以上という基準はありません。
そのため、給与の社会保険料は免除されているのに、賞与の社会保険料は控除されるというケースが実際に起こります。
育休中の賞与で確認する順番
- 賞与を支給した月を確認する
- その月の末日が育休期間中か確認する
- 育休期間が連続して1ヶ月超か確認する
- 分割取得なら休業の連続性を確認する
- 産後パパ育休後の通常育休も確認する
- 育児休業等取得者申出書の提出状況を確認する
- 実際の復職日が予定から変わっていないか確認する
- 免除対象でも賞与支払届を提出する
産後パパ育休についても注意してください。
産後パパ育休単独では最大28日のため、それだけでは賞与保険料の連続1ヶ月超要件を満たしません。
ただし、産後パパ育休の終了後、そのまま通常の育児休業を取得している場合は、休業全体の連続性を確認する必要があります。
また、分割取得の場合も、単純にすべての育休日数を足せばよいわけではありません。
途中に通常勤務へ復帰している期間があるのか、複数の育児休業等が連続しているのかなどを具体的な日付で確認します。
女性従業員については、産前産後休業中の賞与と育児休業中の賞与で免除要件が異なることにも注意が必要です。
産前産後休業については、育児休業中の賞与にある連続1ヶ月超という追加条件はありません。
産休から育休へ続けて休業する場合でも、賞与を支給した時点の免除制度に応じて判断する必要があります。
会社側では、育児休業等取得者申出書を提出しただけで処理を終わらせず、賞与計算の際にもう一度日付を確認してください。
特に当初の予定より早く復職した場合は、当初1ヶ月超だった育休が、結果的に1ヶ月以下になる可能性があります。
賞与計算をすでに行っている場合は、社会保険料の処理を見直す必要がないか確認しましょう。
従業員側も会社側も、賞与支給日だけで判断しないことが大切です。
賞与支給月の末日、育休開始日、実際の育休終了日を並べて確認すると、免除対象になるか判断しやすくなります。
賞与額が大きければ、社会保険料の免除の有無によって手取り額にも相応の差が生じます。
一方で、育児休業は社会保険料を免除するために設けられた制度ではありません。
家族の育児体制や本人の復職予定を前提として取得期間を決め、その結果として社会保険料の免除要件を確認するという順番が適切です。
従業員の方が賞与明細を見て「育休中なのに社会保険料が引かれている」と感じた場合は、まず育休期間を確認してみてください。
1ヶ月以下であれば、給与の保険料が免除されていても賞与保険料が控除されることがあります。
会社の担当者は、問い合わせに対して「制度上そうなっています」とだけ説明するより、開始日・終了日・賞与月末を実際に示した方が、従業員にも納得してもらいやすいです。
社会保険の手続きは、制度そのものより「具体的な日付を制度にどう当てはめるか」で迷う場面が少なくありません。
賞与の育休中の社会保険料免除は、その典型的な制度かなと思います。
この記事では一般的な制度と実務上の考え方を解説していますが、育児休業等の日付、分割取得の状況、途中の就業、早期復職、会社の届出状況などによって個別の取扱いが異なる場合があります。
社会保険制度や届出様式、事務取扱いは変更される可能性もあるため、 正確な情報は公式サイトをご確認ください 。
特に1ヶ月超の境目、分割取得、複数の育児休業等が連続するケースなど判断が難しい場合は、年金事務所への確認も含め、 最終的な判断は専門家にご相談ください 。
賞与の育休中の社会保険料免除を確認するときは、「育休中かどうか」だけで終わらせず、賞与支給月の末日と育休期間全体を見ること。
この基本を押さえておけば、従業員本人も会社の担当者も、かなり判断しやすくなります。