こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
ニュースやSNSで見かける「平均○○万円」という数字だけを見て、自分の賞与が多い、少ないと判断するのは適切ではありません。
賞与の水準は、年代、業種、企業規模、役職、勤続年数などによって大きく異なります。
大手企業のみを対象にした調査では平均額が100万円を超える結果もありますが、中小企業を含む統計とは調査対象が違うため、数字だけを単純に並べると実態を見誤ってしまいます。
この記事では、賞与の全体平均を最初に確認したうえで、業種別、企業規模別、年代別、公務員のデータを整理します。
賞与から社会保険料や所得税が引かれる仕組み、求人票を見るときの注意点、会社の賞与規程を確認するときのポイントについても、社労士の実務目線で分かりやすく解説します。
- 最新統計から分かる賞与の平均額
- 業種・企業規模・年代による違い
- 賞与が何ヶ月分になるかの目安
- 賞与の手取りと控除の仕組み
賞与の平均額はどれくらい?最新データを解説
賞与の平均額を確認するときは、公表されている金額の大きさだけでなく、調査対象となる企業の規模や、賞与を受け取っていない人を含むのかまで確認することが重要です。
まずは中小企業を含む全体的な水準を把握し、その後に業種、企業規模、年代、公務員という順番で違いを見ていきましょう。
賞与の平均額は42万円台が目安
厚生労働省の毎月勤労統計調査によると、2025年の夏季賞与は、賞与を支給した事業所における労働者1人当たりの平均額が 42万6,337円 でした。
前年と比べると2.9%の増加となっており、賃上げや企業業績の改善などが賞与にも一定程度反映された結果と考えられます。
一方、賞与を支給しなかった事業所も含めて計算した全事業所平均は36万681円です。
同じ2025年夏季賞与の統計であっても、支給した事業所だけを集計するか、不支給の事業所まで含めるかによって、平均額には6万円以上の差が生じています。
2025年夏季賞与の平均
- 支給事業所平均:42万6,337円
- 全事業所平均:36万681円
- 支給事業所平均の前年比:2.9%増
- 調査対象:常用労働者5人以上の事業所
会社員の方が自分のボーナスと比較する場合には、まずは支給事業所平均の42万円台が一つの目安になります。
ただし、これは 2025年の夏季賞与1回分 の平均です。
夏と冬を合計した年間賞与額ではないため、自分の年間賞与とそのまま比較しないようにしてください。
たとえば、夏の賞与が35万円、冬の賞与が40万円であれば、年間では75万円です。
この75万円と、夏季賞与1回分の平均である42万6,337円を直接比較しても、条件がそろっていません。
自分の夏の賞与は夏季賞与の統計と、年間賞与は年間合計の統計と比較する必要があります。
毎月勤労統計調査が参考にしやすい理由
毎月勤労統計調査は、常用労働者5人以上の事業所を対象としているため、原則として従業員500人以上の大手企業だけでなく、中小企業も含まれています。
日本全体の会社員の賞与水準を大まかに把握したい場合には、比較的参考にしやすい公的統計です。
ただし、常用労働者には一般の正社員だけでなく、一定の条件を満たすパートタイマーなども含まれます。
勤務形態や雇用区分によって賞与制度が異なるため、正社員だけの平均を示す数字ではない点にも注意が必要です。
また、毎月勤労統計調査で公表される賞与額は、所得税や社会保険料などを差し引く前の総支給額です。
銀行口座に振り込まれる手取り額とは異なります。
自分の賞与明細と比較するときは、明細の「差引支給額」ではなく、「賞与支給額」や「総支給額」の欄を見ると比較しやすくなります。
統計の調査方法や対象範囲については、 (出典:厚生労働省「毎月勤労統計調査 2025年9月分結果速報等」) で確認できます。
大手企業の平均100万円とは条件が異なる
これに対して、経団連が公表した2025年年末賞与・一時金の大手企業業種別妥結結果では、集計対象となった大手企業の平均額が100万4,841円となりました。
比較可能な1981年以降で初めて100万円を超えた水準です。
ニュースで「冬のボーナスが平均100万円を超えた」という見出しを見ると、自分の賞与との差に驚く方もいると思います。
しかし、経団連の調査は、原則として従業員500人以上の大手企業を対象とするものであり、2025年の最終集計も22業種164社、約97万3,000人分の結果です。
平均100万円という数字は、大手企業を対象とした妥結額の平均です。
常用労働者5人以上の事業所を広く対象とする毎月勤労統計調査とは、企業規模、対象者、調査方法、夏と冬の時期が異なります。
42万円台と100万円台を、同じ条件の平均額として比較しないようにしましょう。
実際によくある相談が、新聞やインターネットで大手企業の高額な賞与が報じられ、「自分の会社の賞与は低すぎるのではないか」と不安になるケースです。
しかし、勤務先の規模や業種が異なれば、賞与水準が大きく違うのは珍しいことではありません。
賞与の平均を見るときは、少なくとも、調査年、夏季・冬季・年間のどれか、対象企業の規模、支給者だけの平均か、不支給者を含む平均かを確認してください。
平均額そのものより、比較条件をそろえることが大切 ですよ。
賞与平均を業種別に比較
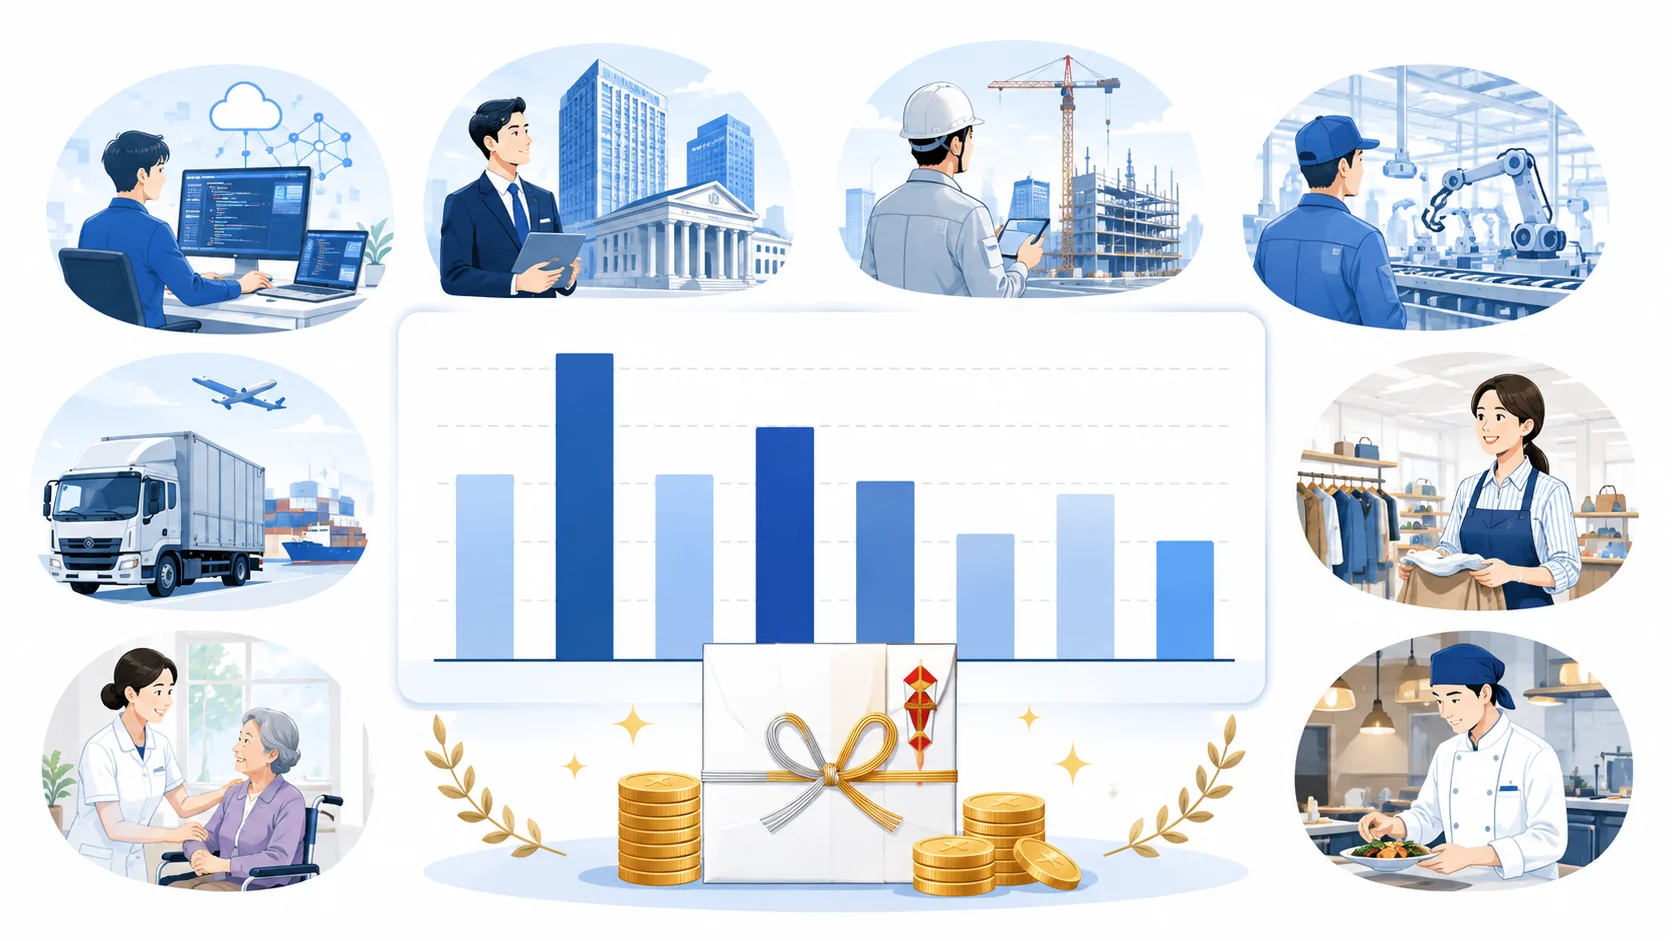
賞与の金額は、勤務する業種によって大きく異なります。
2025年夏季賞与の支給事業所平均を見ると、情報通信業や金融業・保険業では70万円を超える一方、医療・福祉では28万円台、飲食サービス業等では7万円台となっており、業種間にはかなり大きな開きがあります。
| 業種 | 平均額 | 前年比 |
|---|---|---|
| 情報通信業 | 78万8,065円 | 6.5%増 |
| 金融業・保険業 | 72万1,295円 | 2.5%増 |
| 建設業 | 59万4,412円 | 9.3%増 |
| 製造業 | 58万8,660円 | 7.4%増 |
| 運輸業・郵便業 | 38万5,978円 | 2.5%減 |
| 卸売業・小売業 | 37万9,774円 | 0.7%減 |
| 医療・福祉 | 28万2,108円 | 0.3%減 |
| 飲食サービス業等 | 7万8,097円 | 2.9%増 |
情報通信業や金融業・保険業は、専門性の高い人材が多く、比較的高い収益性を確保しやすいことなどから、賞与額も高くなる傾向があります。
人材獲得競争が激しい業界では、優秀な人材を確保するために、月給だけでなく賞与や業績連動報酬を含めた年収水準を引き上げる必要もあります。
建設業や製造業では、企業業績に加え、人手不足への対応や技能者の確保が賞与水準に影響していると考えられます。
特に建設業は、2025年夏季賞与の前年比が9.3%増となっており、表に掲載した業種のなかでも伸び率が高くなっています。
医療・福祉の賞与が低くなりやすい理由
医療・福祉では、需要が安定している一方で、収入の多くが診療報酬や介護報酬などの公定価格に左右されます。
一般企業のように、原材料費や人件費が上がったからといって、サービス価格を自由に引き上げられるわけではありません。
そのため、人手不足が深刻で職員の賃金を上げる必要があっても、賞与の原資を十分に確保しにくい事業所があります。
また、介護職員等処遇改善加算などによって月例賃金を引き上げる場合、限られた人件費を毎月の給与に優先して配分し、賞与を抑える設計になることもあります。
ただし、医療法人、社会福祉法人、株式会社などの法人形態、施設の種類、地域、職種によって状況はかなり異なります。
医師、看護師、介護職員、事務職員を一括して業種平均だけで比較することも適切ではありません。
飲食サービス業は雇用形態の影響も大きい
飲食サービス業等では、パートタイマーや短時間労働者の割合が高く、正社員には賞与を支給していても、パートタイマーには賞与を支給していない事業所があります。
また、賞与という名称ではなく、夏と冬に数万円の寸志を支給するケースも珍しくありません。
このような少額の支給も統計上の平均額に反映されるため、業種全体の平均は低くなりやすくなります。
正社員として働いている方が自分の賞与を比較する場合、業種全体の平均よりも、同じ雇用形態や職種の求人情報、同規模企業の支給実績を確認した方が参考になることがあります。
業種平均との差を見るときのポイント
同じ業種でも、職種、雇用形態、勤続年数、役職、企業規模、地域によって賞与額は異なります。
業種平均は大まかな目安として使い、個別の待遇を判断するときは、勤務先の賞与規程や過去の支給実績も確認しましょう。
転職時は同じ業種内でも支給条件を確認する
転職時に賞与水準を比較する場合は、求人票に記載された前年度実績だけでなく、その数字が全社員の平均なのか、正社員だけの平均なのか、特定職種のモデルケースなのかを確認したいところです。
求人票に「賞与年2回、4ヶ月分」と書かれていても、全社員が一律に基本給4ヶ月分を受け取っているとは限りません。
評価が標準だった人の支給実績である場合や、勤続年数の長い社員を含む平均値である場合もあります。
賞与は会社業績や人事評価によって変動するため、前年と同じ金額が今後も保証されるわけではありません。
面接で確認する場合は、「昨年度の支給月数」だけでなく、「入社初年度の支給方法」「賞与計算の基礎となる賃金」「査定期間」「業績による変動幅」まで質問すると、入社後の認識違いを減らせます。
賞与平均を企業規模別に比較
賞与は、一般的に企業規模が大きいほど高くなる傾向があります。
大企業は売上や利益の規模が大きく、複数の事業により経営リスクを分散しやすいことに加え、労働組合との交渉制度や人事評価制度が整備されている場合が多いため、比較的安定した賞与を支給しやすいからです。
過去の毎月勤労統計調査などでも、従業員500人以上の事業所は、5人から29人規模の事業所に比べて、賞与額が2倍以上になることがあります。
ただし、企業規模だけで賞与が決まるわけではなく、業種、収益性、賃金制度、労働組合の有無なども影響します。
| 企業規模 | 賞与の傾向 | 実務上の見方 |
|---|---|---|
| 大企業 | 平均額が高く、支給が比較的安定 | 労使交渉や明確な評価制度がある場合が多い |
| 中堅企業 | 業績や業種による差が大きい | 基本給連動と業績連動を組み合わせる企業も多い |
| 中小企業 | 企業ごとのばらつきが大きい | 定額、寸志、業績連動、不支給など制度が多様 |
大企業は支給ルールが明確な傾向がある
大企業では、基本給や役割等級に一定の月数を掛け、そこに個人評価や部門業績を反映する賞与制度が多く見られます。
労働組合がある会社では、春季労使交渉などを通じて年間賞与の月数を決める場合もあります。
一定の計算式が整備されているため、従業員にとって支給額の見通しを立てやすいことが特徴です。
ただし、大企業であっても、会社業績が悪化すれば支給月数が下がることはあります。
業績連動部分の割合が大きい会社では、年度によって賞与額が大きく変動することもあります。
中小企業は支給方法の幅が広い
中小企業では、基本給の何ヶ月分という方式だけでなく、「一律10万円」「基本給の1ヶ月分を上限として社長が決定」「会社利益の一定割合を社員に配分」「夏と冬は寸志で決算時に業績賞与」といったさまざまな方法があります。
実際によくある相談ですが、中小企業では賞与制度が長年の慣行だけで運用され、就業規則や賃金規程に計算方法が明確に書かれていないことがあります。
経営者は業績を見て柔軟に決めたい一方、従業員は前年の支給額を基準に期待するため、説明不足が不満につながりやすいところです。
会社側としては、支給の有無、算定期間、支給日在籍要件、評価方法、業績によって減額または不支給となる可能性を、規程に分かりやすく定めておくことが重要です。
従業員側は、過去の支給額だけでなく、どのようなルールで決まるのかを確認しましょう。
中小企業だから賞与が少ないとは限りません
利益率が高い会社や、専門人材の確保を重視する会社では、大企業と同等以上の賞与を支給することもあります。
企業規模は重要な比較要素ですが、それだけで賞与水準を判断することはできません。
月給と賞与の配分も会社によって異なる
反対に、基本給や毎月の給与を高めに設定し、賞与を抑える賃金設計を採用している会社もあります。
年収が同じであれば、毎月の給与を厚くするか、賞与としてまとめて支給するかは会社の考え方によって異なります。
たとえば、月給30万円で賞与がない会社の年収は360万円です。
一方、月給25万円で年間賞与60万円の会社も年収は360万円です。
賞与だけを見ると後者の方が多く感じますが、年収は同じです。
毎月の生活費を安定させたい方にとっては、月給が高い方が家計を組み立てやすい場合があります。
一方、賞与を貯蓄や住宅ローンの繰上返済に使いたい方は、賞与の割合が高い賃金設計を好むかもしれません。
転職時は賞与だけで判断しないことが大切です
賞与額が高く見えても、基本給が低い場合や、会社業績によって大きく変動する場合があります。
月給、年収、年間休日、退職金、各種手当、昇給制度まで含めた年間の待遇で比較しましょう。
入社初年度は満額にならないことがある
採用時によく確認するのが、求人票にある「賞与年2回、計4ヶ月分」という表示です。
この4ヶ月分は、通常、前年度に実際に支給された実績を示しており、今後も同じ月数が支給されることを保証するものではありません。
また、賞与には査定期間があります。
たとえば、7月支給の夏季賞与について、前年10月から当年3月までを査定期間としている会社に4月入社した場合、その年の夏季賞与は査定対象期間に勤務していません。
そのため、不支給または寸志のみとなる可能性があります。
「賞与年2回」と書かれている会社へ入社したからといって、入社した年から必ず2回満額で受け取れるわけではありません。
転職による年収の変化を計算するときは、初年度と2年目以降を分けて考える必要があります。
賞与平均を年代別に比較
賞与は、一般的に年代が上がるほど増加し、50代前後でピークを迎える傾向があります。
勤続年数の増加に伴って基本給が上がることや、主任、係長、課長などの役職に就く人が増えることが主な理由です。
民間調査による年代別の年間賞与額では、20代が86.8万円、30代が107.1万円、40代が124.9万円、50代が143.2万円という結果があります。
年代が上がるにつれて、年間賞与額も段階的に増えていることが分かります。
| 年代 | 年間賞与額 | 冬の賞与 | 夏の賞与 |
|---|---|---|---|
| 20代 | 86.8万円 | 38.9万円 | 42.0万円 |
| 30代 | 107.1万円 | 50.3万円 | 50.3万円 |
| 40代 | 124.9万円 | 58.6万円 | 60.0万円 |
| 50代 | 143.2万円 | 68.0万円 | 68.7万円 |
この表にある年間賞与額と、冬・夏それぞれの平均額は、調査時期、回答者の範囲、集計方法が同一とは限りません。
そのため、冬と夏の金額を単純に足して年間賞与額と一致するものとして扱わず、年代ごとの大まかな傾向を確認する参考値として見るのが適切です。
20代は勤続年数による差が大きい
20代前半では、入社直後で基本給がまだ低く、最初の賞与が寸志となるケースも多いため、賞与額は比較的低くなります。
公的統計をもとにした過去の調査では、20歳から24歳の年間賞与額は37万円から41万円程度が一つの目安です。
一方、25歳から29歳では約72.7万円とされる調査もあり、同じ20代でも前半と後半では大きな差があります。
新卒1年目の方が「20代の平均は80万円を超えているのに、自分は20万円しかなかった」と比較しても、勤務年数や査定対象期間が違うため、直ちに待遇が悪いとは判断できません。
30代から40代は役職と評価の影響が強まる
30代になると、基本給の上昇に加え、主任や係長などの役職に就く方が増えてきます。
賞与が基本給連動で計算される会社では、基本給が上がるほど同じ支給月数でも賞与額が増えます。
たとえば、賞与が基本給2ヶ月分の場合、基本給25万円なら50万円、基本給35万円なら70万円です。
同じ2ヶ月分でも20万円の差が生じます。
さらに、管理職や専門職として個人評価の加算が付けば、差はより大きくなります。
30歳から34歳では年間約89.4万円、35歳から39歳では約104.7万円とする過去の公的統計ベースの調査もあります。
30代は、勤続年数だけでなく、昇進や職務内容によって個人差が広がりやすい年代といえます。
50代前後がピークになりやすい
40代後半から50代前半は、管理職に就く人が増え、基本給も高くなるため、賞与額のピークになりやすい年代です。
過去の調査では、45歳から49歳で年間約113万円、50歳から54歳で約121万円から122万円程度という結果もあります。
ただし、管理職には残業代を支給せず、その分を役職手当や賞与に反映している会社もあります。
賞与額が高くても、年間の労働時間や責任の重さまで考えると、必ずしも単純に待遇がよいとは限りません。
また、早期退職制度や役職定年制度のある会社では、50代半ば以降に基本給や役職手当が下がり、賞与も減少する場合があります。
年代が同じでも金額には大きな差があります
年代別平均には、管理職、一般職、大企業勤務者、中小企業勤務者、勤続年数の長い人、転職直後の人などが含まれます。
平均額を下回っているだけで、直ちに待遇が悪いとは判断できません。
60代以降は再雇用によって減少する傾向
60代以降は、定年後に再雇用され、基本給や役職が見直されることが多いため、賞与額も減少する傾向があります。
再雇用後は賞与の対象外とする会社や、正社員時代より支給月数を減らす会社もあります。
一方で、専門職として同じ役割を継続する場合や、定年を65歳に引き上げている会社では、60歳以降も大きく待遇が変わらないケースがあります。
年代だけで判断するのではなく、雇用区分や定年後の賃金制度も確認する必要があります。
自分の賞与を比較するときは、年代に加え、業種、企業規模、役職、勤続年数、基本給、雇用形態までそろえて見ることが重要です。
比較条件が多いほど、自分に近い実態を把握しやすくなります。
公務員の賞与平均と民間の違い
公務員に支給される賞与は、法律上、 期末手当・勤勉手当 と呼ばれます。
一般的には公務員のボーナスと表現されますが、民間企業の賞与とは制度上の位置づけや支給額の決まり方が異なります。
期末手当は、民間企業の賞与のうち一定率または一定額として支給される部分に相当し、在職期間などに応じて計算されます。
勤勉手当は、民間企業の賞与における人事評価や業績評価に相当する部分で、職員の勤務成績に応じて支給額が変わります。
国家公務員の年間支給月数
2025年の人事院勧告では、国家公務員の年間支給月数が4.60ヶ月分から 4.65ヶ月分 へ0.05ヶ月分引き上げられました。
内訳は、期末手当が2.525ヶ月分、勤勉手当が2.125ヶ月分です。
| 項目 | 2025年の目安 |
|---|---|
| 年間支給月数 | 4.65ヶ月分 |
| 期末手当 | 年間2.525ヶ月分 |
| 勤勉手当 | 年間2.125ヶ月分 |
| 6月期平均支給額 | 約70万6,700円 |
| 12月期平均支給額 | 約70万2,200円 |
| 主な支給日 | 6月30日・12月10日 |
6月期と12月期の平均支給額は、管理職を除く常勤職員など、一定の範囲を対象として算出された数字です。
国家公務員全員が一律に70万円程度を受け取るわけではありません。
実際の支給額は、俸給月額、地域手当、扶養手当の取り扱い、在職期間、職務の級、勤務成績などによって異なります。
勤勉手当には勤務成績が反映されるため、同じ年齢や同じ役職であっても、支給額が完全に同じになるとは限りません。
民間企業の賞与を参考に支給月数が改定される
人事院は、国家公務員と民間企業の給与について毎年調査を行い、国家公務員の給与水準を民間の給与水準と均衡させることを基本として給与勧告を行います。
賞与についても、民間企業で支給された特別給の割合を調査し、国家公務員の年間支給月数へ反映します。
そのため、公務員の賞与は、特定の勤務先の利益が増えたから大幅に増額されるという仕組みではありません。
民間企業全体の支給状況をもとに調整されるため、個別企業の業績に左右される民間賞与と比較すると、支給が安定しやすいといえます。
公務員の賞与が比較的安定しているのは、特定の企業の売上や利益だけで決まるのではなく、民間企業全体の給与や特別給の水準との均衡を考慮して改定されるためです。
地方公務員は自治体によって違いがある
地方公務員の期末手当・勤勉手当も、国家公務員の人事院勧告に準じて改定される自治体が多くなっています。
ただし、地方公務員の給与や手当は、各自治体の条例によって定められます。
人事委員会を設置している自治体では、その地域の民間給与を調査したうえで、人事委員会勧告を行います。
そのため、年間支給月数や支給日が国とほぼ同じであっても、地域手当や給料表の違いにより、実際の支給額には差が出ます。
民間と公務員は月数だけで比較しない
民間企業の賞与4.65ヶ月分と、公務員の4.65ヶ月分が同じ金額になるとは限りません。
何を基礎として月数を掛けるかが違うためです。
民間企業では、基本給だけを賞与計算の基礎とする会社もあれば、役職手当や資格手当を含める会社もあります。
公務員についても、俸給月額に一定の手当を加えた額を基礎として計算します。
さらに、民間企業の賞与は、会社業績によって不支給となる可能性がありますが、公務員の期末手当・勤勉手当は法令や条例に基づいて支給されます。
単純に「公務員は4.65ヶ月、大企業は4ヶ月だから公務員の方が多い」と判断せず、基礎額、年収、各種手当、退職金なども含めて比較する必要があります。
賞与の平均から見る支給額の目安
賞与は、実際の金額だけでなく、基本給の何ヶ月分に相当するかという形でも示されます。
ただし、月数の基準となる給与や算定方法は会社によって異なります。
ここからは、賞与の月数、手取り額、夏と冬の違い、税金や社会保険料について詳しく解説します。
賞与は何ヶ月分が平均なのか
賞与は金額だけでなく、基本給の何ヶ月分に相当するかという形でもよく比較されます。年間支給月数の目安は、大企業で4ヶ月分前後、中小企業で1〜3ヶ月分程度とされることが多いですが、月数の計算基準や評価係数の有無は会社によって異なるため、単純な比較には注意が必要です。
求人票の月数表記の見方、基本給に対する計算方法、人事評価による差、年収ベースでの比較方法など、月数の観点から詳しく確認したい場合は、 賞与は何ヶ月分が平均か(相場と計算方法) で整理していますので、あわせてご確認ください。
ボーナス平均の手取りはいくら
賞与の平均額が42万円台であっても、その全額が銀行口座へ振り込まれるわけではありません。
賞与からは、原則として健康保険料、介護保険料、厚生年金保険料、雇用保険料、所得税が差し引かれます。
一般的には、賞与の手取りは額面の 75%から85%程度 になることが多いとされています。
ただし、これはあくまで大まかな目安です。
年齢、加入している健康保険、都道府県、前月給与、扶養親族等の人数などによって控除額が変わります。
| 賞与の額面 | 手取りの概算 |
|---|---|
| 30万円 | 約23万~26万円 |
| 42万円 | 約32万~36万円 |
| 50万円 | 約38万~43万円 |
| 100万円 | 約75万~85万円 |
この表は、会社の社会保険に加入している一般的な会社員を想定した概算です。
正確な手取り額を示すものではありません。
特に賞与100万円のような高額なケースでは、前月給与や所得税率によって手取り額の幅が大きくなります。
賞与42万円の手取りを考える例
賞与の総支給額が42万円で、社会保険料の本人負担分が合計約6万2,000円だった場合、所得税を計算する基礎となる金額は約35万8,000円です。
| 項目 | 計算例 |
|---|---|
| 賞与総支給額 | 42万円 |
| 社会保険料の概算 | 約6万2,000円 |
| 社会保険料控除後の金額 | 約35万8,000円 |
| 所得税 | 前月給与と扶養人数に応じて計算 |
| 最終的な手取り | おおむね32万~36万円程度が目安 |
所得税は、社会保険料控除後の35万8,000円に対して、前月給与と扶養親族等の人数から求めた税率を掛けて計算します。
そのため、賞与額が同じ42万円でも、前月給与が25万円の方と50万円の方では、所得税額が異なる可能性があります。
40歳以上は介護保険料も確認する
40歳以上65歳未満の方は、原則として健康保険料に加えて介護保険料も控除されます。
そのため、同じ会社で同じ額の賞与を受け取った場合でも、39歳の方と40歳の方では手取り額が異なることがあります。
ただし、介護保険料の徴収が始まる具体的なタイミングは、誕生日の前日が属する月や会社の控除方法によって給与明細への反映時期が変わる場合があります。
40歳になった直後の賞与について疑問がある場合は、会社の給与担当者へ確認してください。
健康保険料率は加入先によって異なる
協会けんぽの健康保険料率は都道府県ごとに異なります。
また、健康保険組合に加入している会社では、その健康保険組合が定める保険料率が適用されます。
同じ42万円の賞与であっても、勤務先の所在地や加入する健康保険によって、健康保険料の控除額に差が生じます。
インターネット上の手取り計算例と自分の賞与明細が一致しない場合、健康保険料率の違いが原因となっていることがあります。
扶養人数は所得税に影響する
健康保険の扶養家族が増えても、原則として本人の健康保険料が直接増えるわけではありません。
一方、税法上の扶養親族等の人数は、賞与から源泉徴収する所得税率に影響します。
ここで注意したいのは、健康保険上の扶養と、所得税上の扶養は同じ制度ではないことです。
健康保険では扶養に入っていても、所得税の計算上は扶養親族等の人数に含まれない場合があります。
賞与42万円の手取り目安
一般的には32万円から36万円程度が一つの目安ですが、前月給与、税法上の扶養親族等の人数、年齢、健康保険料率によって変わります。
正確な金額は賞与明細に記載された各控除額を確認しましょう。
住民税は通常、賞与から直接引かれない
会社員の住民税は、通常、前年の所得をもとに計算された年税額を、毎月の給与から分割して控除する特別徴収によって納付します。
そのため、一般的には賞与から住民税を別途控除することはありません。
ただし、住民税が賞与から引かれないからといって、賞与が住民税の計算対象外になるわけではありません。
賞与は年間所得に含まれるため、翌年度の住民税額に反映されます。
賞与を多く受け取った年は、翌年6月以降の住民税が上がる可能性があります。
手取り額だけでなく、翌年度の税負担にも影響する点を覚えておきましょう。
夏と冬の賞与平均を比較
民間企業では、夏季賞与と冬季賞与を年2回支給する会社が多く見られます。
一般的には、夏季賞与は6月から7月、冬季賞与は11月から12月に支給されますが、法律で支給時期が決められているわけではありません。
会社によっては、8月と12月に支給する場合や、夏冬の賞与に加えて年度末に決算賞与を支給する場合があります。
年1回のみ支給する会社や、賞与制度を設けていない会社もあります。
| 比較項目 | 夏季賞与 | 冬季賞与 |
|---|---|---|
| 主な支給時期 | 6月~7月 | 11月~12月 |
| 主な査定期間 | 前年冬~当年春 | 当年春~秋 |
| 金額の傾向 | 冬と同程度の場合が多い | やや高くなる会社もある |
| 主な使い道 | 旅行、レジャー、貯蓄 | 年末支出、ローン返済、貯蓄 |
夏と冬のどちらが高いかは会社による
夏と冬のどちらが高いかは、会社の賞与制度や業績によって異なります。
基本給にあらかじめ定めた月数を掛ける会社では、夏と冬の支給額に大きな差が出にくい傾向があります。
一方、会社の年度決算が3月であり、決算結果を冬季賞与へ強く反映する会社では、冬の賞与が高くなる場合があります。
反対に、春季労使交渉で年間賞与を決め、夏に多く配分する会社では、夏季賞与の方が高くなることもあります。
年代別の民間調査では、20代の平均が冬38.9万円、夏42万円、30代は冬と夏がそれぞれ50.3万円です。
40代と50代では夏の方がわずかに高い結果となっていますが、大きな差ではありません。
夏と冬のどちらが高いかだけでなく、年間合計で何ヶ月分、いくら支給されているかを見ると、勤務先の賞与水準を比較しやすくなります。
査定期間によって初回賞与が変わる
賞与額を考えるうえで重要なのが査定期間です。
たとえば、夏季賞与の査定期間を前年10月1日から当年3月31日、冬季賞与の査定期間を当年4月1日から9月30日と定めている会社があります。
4月に入社した場合、夏季賞与の査定期間には在籍していないため、夏は不支給または寸志となり、冬から通常の賞与計算が始まることがあります。
10月入社であれば、冬季賞与の査定期間をほとんど勤務していないため、冬の賞与が少なくなる可能性があります。
転職時に「賞与年2回」と説明を受けても、入社初年度に2回満額で支給されるとは限りません。
初年度の想定年収を計算するときは、査定期間と入社日を確認してください。
決算賞与が支給される会社もある
決算賞与とは、通常の夏季賞与や冬季賞与とは別に、会社の決算業績が良好だった場合に支給される賞与です。
3月決算の会社では、3月末や決算確定後に支給するケースが見られます。
決算賞与は、一定以上の利益を確保した場合だけ支給するなど、業績連動性が高い傾向があります。
前年に支給されたからといって、翌年も支給されるとは限りません。
年3回支給された実績があっても毎年3回とは限りません
求人票の「賞与年3回」が、夏・冬・決算賞与を意味している場合、決算賞与は会社業績により不支給となる可能性があります。
通常賞与と決算賞与を分けて確認しましょう。
家計では賞与を前提に固定費を増やしすぎない
住宅ローンや自動車ローンでは、賞与月の返済額を増やすボーナス払いを設定できる場合があります。
しかし、民間企業の賞与は会社業績や人事評価によって変動し、不支給になる可能性もあります。
毎年50万円の賞与が支給されてきたとしても、業績悪化、休職、転職などによって金額が下がることがあります。
賞与の大部分を住宅ローンなどの固定的な返済に充てると、賞与が減った年に家計が苦しくなるおそれがあります。
家計管理では、毎月の給与で基本的な生活費とローン返済を賄い、賞与は貯蓄、臨時支出、繰上返済などに使う設計の方が安全です。
賞与平均は家計の参考になりますが、平均額が自分の会社で将来も支給される保証にはなりません。
賞与から引かれる税金と保険料
賞与からは、毎月の給与と同じように税金や社会保険料が控除されます。
ただし、健康保険料と厚生年金保険料は標準賞与額を使い、所得税は前月給与をもとに税率を決めるなど、毎月の給与とは計算方法が異なります。
賞与明細を見ると控除額が想像より大きく、「ボーナスなのに、なぜこんなに引かれるのか」と感じる方もいると思います。
賞与も労働の対価として支払われる賃金であり、原則として社会保険料や所得税の対象になります。
健康保険料と厚生年金保険料
健康保険料、介護保険料、厚生年金保険料は、賞与の総支給額から1,000円未満を切り捨てた 標準賞与額 に、それぞれの保険料率を掛けて計算します。
たとえば、賞与の総支給額が50万500円であれば、1,000円未満の500円を切り捨て、標準賞与額は50万円となります。
50万円に健康保険料率や厚生年金保険料率を掛け、原則として会社と従業員が半分ずつ負担します。
| 保険の種類 | 標準賞与額等の上限 | 上限の判定単位 |
|---|---|---|
| 健康保険・介護保険 | 573万円 | 4月から翌年3月までの年度累計 |
| 厚生年金保険 | 150万円 | 同一月に支給された賞与の合計 |
| 雇用保険 | 原則として上限なし | 実際に支給された賞与額 |
健康保険の標準賞与額には、毎年4月1日から翌年3月31日までの年度累計で573万円という上限があります。
年度内に複数回の賞与が支給された場合は、その標準賞与額を累計して判定します。
厚生年金の標準賞与額の上限は、同一月に支給された賞与を合計して150万円です。
同じ月に100万円と80万円を2回に分けて支給しても、150万円の上限をそれぞれに適用できるわけではありません。
合計180万円のうち、厚生年金保険料の計算対象となる標準賞与額は150万円が上限です。
雇用保険料は実際の賞与額で計算する
雇用保険料は、健康保険や厚生年金のように1,000円未満を切り捨てた標準賞与額ではなく、原則として実際に支給された賞与額に雇用保険料率を掛けて計算します。
雇用保険料率は、一般の事業、農林水産・清酒製造の事業、建設の事業など、事業の種類によって異なります。
また、年度によって改定される可能性があります。
給与計算を担当する会社側は、健康保険、厚生年金、雇用保険で計算基礎や端数処理が異なる点に注意が必要です。
従業員側も、賞与明細で各保険料の金額が異なっていても、必ずしも計算ミスではありません。
年4回以上の賞与は報酬として扱われる
社会保険上、労働の対価として年3回以下支給されるものは、原則として賞与として扱います。
一方、年間を通じて年4回以上支給されることが定められているものは、原則として毎月の報酬に含め、標準報酬月額の算定対象として扱います。
たとえば、3ヶ月ごとに年4回の業績手当を支給する制度を設けた場合、会社が名称を「四半期賞与」としていても、社会保険上は報酬として扱われる可能性があります。
賞与という名称で支給していても、年4回以上支給する場合は社会保険上の取り扱いが変わります。
名称ではなく、支給回数、支給時期、規程の内容、実際の支給実態によって判断されます。
会社側は賃金規程と実際の運用を一致させる必要があります。
年4回以上の支給を毎月の報酬として扱う場合、その年間支給額を一定の方法で月額に換算し、標準報酬月額に反映します。
単純に支給した月だけ社会保険料を控除するものではありません。
支給回数の変更は社会保険料の計算だけでなく、算定基礎届や月額変更届にも影響する可能性があります。
会社が賞与制度を変更するときは、給与計算担当者だけで判断せず、社会保険の取り扱いを事前に確認することが重要です。
所得税は前月給与から税率を決める
賞与の所得税は、まず賞与の総支給額から社会保険料を差し引きます。
次に、前月に支給された給与から社会保険料を控除した後の金額と、税法上の扶養親族等の人数を、国税庁の「賞与に対する源泉徴収税額の算出率の表」に当てはめて税率を求めます。
その税率を、社会保険料控除後の賞与額に掛けて、賞与から源泉徴収する所得税と復興特別所得税を計算します。
賞与の所得税の基本式
賞与の源泉徴収税額=賞与から社会保険料を差し引いた金額×前月給与と扶養親族等の人数に応じた税率
同じ42万円の賞与であっても、前月給与が高い方は適用税率が高くなる場合があります。
また、扶養親族等の人数によっても税率が変わります。
そのため、同じ会社で同じ賞与額を受け取った同僚と手取り額が違っていても、必ずしも計算ミスとは限りません。
年齢による介護保険料の有無、前月給与、扶養親族等の人数などが違えば、控除額も変わります。
通常と異なる計算をするケース
前月に給与の支払いがない場合や、社会保険料控除後の賞与額が前月の社会保険料控除後給与の10倍を超える場合は、通常の算出率表をそのまま使わず、月額表を利用した別の計算方法を使います。
また、給与所得者の扶養控除等申告書を会社へ提出していない方は、税率の取り扱いが異なります。
副業先など、扶養控除等申告書を提出していない勤務先から賞与を受け取る場合は、主たる勤務先より源泉徴収額が大きくなることがあります。
所得税の計算表は税制改正によって変更される場合があります。
2026年中に支給する賞与については、 (出典:国税庁「令和8年分 源泉徴収税額表」) に掲載されている最新の算出率表をご確認ください。
社会保険料は将来の給付にも関係する
賞与から差し引かれる厚生年金保険料は負担に感じやすいものですが、標準賞与額は将来の老齢厚生年金額の計算にも反映されます。
毎月の給与だけでなく、賞与にかかる標準賞与額も年金記録に含まれます。
健康保険についても、賞与に保険料がかかることで、給与と賞与を含めた報酬に応じて制度を支える仕組みになっています。
ただし、傷病手当金や出産手当金の日額は、原則として標準報酬月額をもとに計算するため、標準賞与額を直接加算して計算するものではありません。
社会保険料の仕組みをさらに確認したい方は、 社会保険料の内訳・計算方法・負担割合 も参考にしてください。
賞与平均を見るときの注意点
賞与平均を自分の賞与と比較するときに、最も注意したいのは、異なる条件の統計を並べないことです。
特に、大手企業を対象とした経団連調査と、中小企業を含む毎月勤労統計調査では、調査対象が大きく異なるため、平均額にも大きな差があります。
| 確認項目 | 確認する理由 |
|---|---|
| 調査対象の企業規模 | 大企業だけか、中小企業を含むかで平均が変わる |
| 夏・冬・年間合計 | 1回分と年間額では比較できない |
| 支給者だけか全労働者か | 不支給者を含めると平均が下がる |
| 額面か手取りか | 税金や保険料の控除前後で金額が異なる |
| 正社員だけか | パートなどを含むかで平均が変わる |
| 平均値か中央値か | 一部の高額支給者が平均を押し上げることがある |
| 公表年 | 企業業績や賃上げにより毎年変動する |
夏季賞与1回分と年間賞与を比べない
たとえば、「平均賞与42万円」と「平均賞与100万円」という情報があっても、それぞれが夏季賞与1回分なのか、冬季賞与1回分なのか、年間合計なのかによって意味は全く異なります。
自分の年間賞与が80万円だった場合、夏季賞与平均42万円と比べて「平均より38万円多い」と考えるのは誤りです。
自分の夏季賞与が35万円、冬季賞与が45万円であれば、夏季賞与の比較対象は35万円です。
賞与明細や源泉徴収票を確認し、比較する期間をそろえましょう。
源泉徴収票の支払金額には、毎月の給与と賞与の両方が含まれるため、賞与額だけを確認したい場合は個別の賞与明細を合計する必要があります。
平均値は高額支給者の影響を受ける
平均値は、すべての対象者の賞与額を合計し、人数で割って計算します。
そのため、一部の役員や管理職、専門職などに高額な賞与が支給されていると、平均額が押し上げられることがあります。
たとえば、5人の賞与が20万円、20万円、30万円、30万円、200万円だった場合、平均額は60万円です。
しかし、5人のうち4人は60万円を下回っています。
この場合、中央に位置する人の金額を示す中央値は30万円です。
平均値と中央値の違い
平均値は全体の総額を把握するのに向いていますが、一部の高額支給者の影響を受けます。
中央値は、実際に多くの人が受け取っている水準を把握しやすい指標です。
中央値が公表されている調査では、平均値と併せて確認しましょう。
賞与は必ず支給されるとは限らない
法律上、すべての会社に賞与の支給が一律に義務付けられているわけではありません。
会社に賞与制度がなく、労働契約、就業規則、賃金規程などにも支給の定めがなければ、賞与が支給されないことがあります。
また、就業規則に「賞与は会社の業績および本人の勤務成績を考慮し、支給することがある」と定められている場合、会社業績によって不支給となる可能性があります。
一方、就業規則や雇用契約書に「毎年6月と12月に基本給の2ヶ月分を支給する」と具体的に定められている場合は、その内容が労働契約の一部となり、会社に支給義務が生じる可能性があります。
会社が賞与と呼んでいるかどうかだけで、支給義務の有無が決まるわけではありません。
雇用契約書、労働条件通知書、就業規則、賃金規程、賞与規程、過去の支給実績などを総合して判断する必要があります。
支給日在籍要件を確認する
賞与規程には、「賞与の支給日に在籍している従業員に支給する」という支給日在籍要件が定められていることがあります。
この規定がある場合、査定期間の全期間を勤務していても、賞与支給日前に退職すると不支給になる可能性があります。
たとえば、査定期間が4月から9月、賞与支給日が12月10日であり、11月30日に退職した場合です。
査定期間中はすべて勤務していますが、支給日に在籍していないため、規程によっては賞与を受け取れないことがあります。
ただし、規程の内容、退職の経緯、過去の運用、賞与の性質などによって判断が変わる可能性があります。
退職時の賞与については、 退職でボーナスをもらえない場合の支給条件 も確認してください。
休職や欠勤で減額されることがある
賞与は、査定期間中の勤務成績や出勤率を反映して計算されることがあります。
そのため、休職、欠勤、遅刻、早退などが多い場合は、賞与が減額される可能性があります。
ただし、育児休業、介護休業、産前産後休業など、法令上の休業を取得したことだけを理由に、不利益な取り扱いを行うことには注意が必要です。
実際に就労していない期間に対応する部分を賞与算定から控除することと、休業取得そのものを理由に制裁的な減額を行うことは分けて考える必要があります。
会社側は、どのような欠勤や休業を、どのような計算方法で賞与へ反映するのかを規程に定め、従業員へ説明できる状態にしておくことが重要です。
賞与の減額理由を説明できる制度にする
中小企業では、社長や上司の感覚だけで賞与額を決定しているケースがあります。
会社の裁量を残すこと自体が直ちに問題になるわけではありませんが、評価基準が不明確だと、従業員は「好き嫌いで決められたのではないか」と感じやすくなります。
会社業績、部門業績、個人評価、出勤状況、懲戒処分など、賞与額を増減させる要素を整理し、少なくとも本人へ説明できるようにしておくことが望ましいです。
特定の従業員だけを合理的な理由なく不利に扱った場合は、労務トラブルにつながるおそれがあります。
正社員とパートタイマー、有期契約労働者の賞与差についても、職務内容や責任、配置変更の範囲などを踏まえた説明が必要になる場合があります。
賞与の有無や金額に疑問がある場合は、求人票だけで判断せず、労働条件通知書、雇用契約書、就業規則、賃金規程、賞与規程、実際の賞与明細を確認してください。
賞与の平均を正しく比較するポイントまとめ
2025年夏季賞与の平均額は、賞与を支給した事業所で42万6,337円でした。
ただし、この金額は、常用労働者5人以上の事業所を対象とした夏季賞与1回分の平均です。
賞与を支給しなかった事業所まで含めた全事業所平均は36万681円であり、支給者だけを対象とするか、不支給の事業所を含めるかによっても平均額は変わります。
一方、大手企業を対象とした経団連の2025年年末賞与は100万4,841円でした。
中小企業を含む全体平均とは対象となる企業規模が異なるため、「日本の会社員全員の冬のボーナス平均が100万円」という意味ではありません。
- 2025年夏季賞与の支給事業所平均は42万6,337円
- 賞与不支給の事業所を含む全事業所平均は36万681円
- 業種別では情報通信業や金融業・保険業が高い
- 企業規模が大きいほど賞与も高くなる傾向がある
- 年代別では50代前後まで増加する傾向がある
- 公務員の賞与は期末手当・勤勉手当と呼ばれる
- 賞与の手取りは額面の75%から85%程度が目安
自分に近い条件で比較する
自分の賞与を比較するときは、年代だけ、業種だけで判断するのではなく、企業規模、役職、勤続年数、基本給、雇用形態、年間の支給回数まで含めて考えましょう。
たとえば、同じ30代でも、新卒から大企業へ勤めている管理職と、中小企業へ転職した直後の一般社員では、賞与額が大きく異なるのが通常です。
30代平均を上回ったかどうかだけでは、待遇を正確に評価できません。
比較するときは、次の順番で条件をそろえると分かりやすくなります。
- 夏季、冬季、年間合計のどれを比較するか決める
- 同じ業種の平均を確認する
- 同程度の企業規模で比較する
- 年代、役職、勤続年数を確認する
- 額面と手取りを区別する
- 基本給の何ヶ月分かを確認する
賞与だけでなく年収全体を見る
賞与が平均より少なくても、月給が高い会社や、住宅手当、家族手当、退職金などが充実している会社であれば、年間の待遇は平均以上になる可能性があります。
反対に、賞与が高額でも、基本給が低い、昇給がない、年間休日が少ない、長時間労働が多いという会社もあります。
自分の待遇を確認するときは、賞与だけを切り取らず、年間給与、労働時間、休日、福利厚生、退職金まで含めて考えることが大切です。
賞与は年収を構成する一つの要素です
平均賞与を上回っているかどうかだけで、会社の待遇全体を評価することはできません。
毎月の給与と賞与を合計した年収、働く時間、休みやすさ、将来の昇給まで含めて判断しましょう。
会社側は相場だけでなく支給可能額を考える
中小企業の経営者からは、「同業他社と比べて、うちの賞与水準は妥当でしょうか」という相談を受けることがあります。
業種別や企業規模別の平均額は、客観的な参考資料として役立ちます。
ただし、平均額に合わせることだけを優先し、会社の利益や資金繰りを超えて賞与を支給するのは適切ではありません。
賞与を支給した結果、運転資金が不足し、毎月の給与や社会保険料の支払いが苦しくなっては本末転倒です。
会社側は、利益、現預金、今後の設備投資、借入返済、納税資金などを確認し、継続的に支給できる範囲を検討する必要があります。
そのうえで、同業他社の水準や採用競争力を考慮し、支給額を決めるのが実務的です。
賞与制度は規程と運用を一致させる
賞与を支給する会社は、就業規則や賃金規程に書いてある内容と、実際の運用を一致させることが重要です。
規程では「基本給2ヶ月分を支給する」と断定しているのに、毎年社長の判断で金額を変更していると、従業員との認識違いが生じます。
会社業績や人事評価によって変動させたい場合は、その旨を規程に明記し、評価方法や支給条件を説明できる状態にしておきましょう。
支給日在籍要件、査定期間、休職期間の取り扱い、入社初年度の計算なども、トラブルになりやすいポイントです。
賞与の手取り額は、健康保険料率、年齢、前月給与、税法上の扶養親族等の人数などによって異なります。
平均額や手取りの試算は、あくまで一般的な目安としてお考えください。
正確な情報は公式サイトをご確認ください。
賞与の支給義務、退職時の支給条件、社会保険料や所得税の計算、就業規則の内容などは、個別の事情によって判断が変わります。
具体的なトラブルや制度設計については、 最終的な判断は専門家にご相談ください。