こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
育休中でも、その年に勤務先から給与や賞与などの支払いがあれば、原則として年末調整の対象になる可能性があります。
一方、年間を通じて給与等の支払いがまったくない場合は、通常、その年について勤務先で年末調整する給与自体がありません。
また、雇用保険から支給される育児休業給付金は非課税所得です。
そのため、育児休業給付金として受け取った金額を、勤務先から受け取った給与収入として年末調整の申告書へ記載する必要はありません。
ただし、育休中でも会社から年末調整関係の書類や翌年分の扶養控除等申告書が届くことがあります。
給与を受け取っていないのに、なぜ書類を出すのか分からず迷う方は少なくありません。
この記事では、育休中の年末調整が必要になるケースと対象外になるケース、育児休業給付金の扱い、育休途中で復職した場合の考え方、扶養控除等申告書などの書き方を実務目線で整理します。
- 育休中でも年末調整が必要になるケース
- 育児休業給付金と給与収入の違い
- 育休途中で復帰した場合の年末調整
- 扶養控除等申告書などの提出方法
育休中の年末調整は必要?対象外のケース
育休中の年末調整を考えるときは、「現在働いているか」だけで判断しないことが大切です。
年末調整は、その年に勤務先から支払いを受ける給与等について所得税などの過不足を精算する手続きだからです。
そのため、12月時点では育休中でも、育休に入る前に給与を受け取っていれば年末調整の対象になることがあります。
反対に、1月から12月まで給与等の支払いがまったくなければ、通常は勤務先で精算する給与所得がありません。
まずは、「いつ育休に入ったか」ではなく、 その年の1月1日から12月31日までに勤務先からどのような給与等の支払いが確定しているか を確認するところから整理していきましょう。
育休中でも年末調整が必要なケース
育児休業を取得しているからといって、自動的に年末調整の対象外になるわけではありません。
たとえば、4月まで通常勤務をして5月から育休に入った場合を考えてみましょう。
1月から4月まで勤務先から給与を受け取っていますので、その年には給与所得があります。
年末まで同じ会社に在籍し、年末調整の要件を満たしていれば、育休中であってもその年に支給された給与をもとに年末調整を行うのが基本です。
育休中かどうかではなく、その年に給与等の支払いがあったかを確認することがポイントです。
年末調整は、毎月の給与などから源泉徴収された所得税および復興特別所得税と、その年の給与所得に対して最終的に負担する税額との過不足を精算する手続きです。
そのため、育休前の給与から所得税が源泉徴収されている場合、生命保険料控除や扶養関係などを反映することで税額が再計算されます。
育休によって年間の給与収入が通常の年より少なくなっている場合には、結果として源泉徴収された税額の一部が還付されるケースもあります。
ただし、年末調整をすれば必ず所得税が戻るという意味ではありません。
給与額、源泉徴収税額、各種所得控除などによって結果は変わります。
12月時点で育休中でも対象になる
特に誤解しやすいのが、「12月に働いていなければ年末調整はしないのではないか」という点です。
実務では、年末時点の勤務状況だけではなく、その年を通じた給与の支給状況を確認します。
育休開始前に給与や賞与などの支払いがあり、年末まで会社に在籍しているのであれば、勤務先から年末調整書類が送られてくるのは不自然なことではありません。
会社側としても、育休者だけを一律に年末調整の対象外にするのではなく、年間の給与支払状況、扶養控除等申告書の提出状況などを個別に確認する必要があります。
給与がない年は年末調整の対象外
1月1日から12月31日まで育児休業を取得しており、その年に勤務先から給与等の支払いがまったくない場合には、通常、その会社で年末調整する給与自体がありません。
年末調整は、給与から源泉徴収された所得税などと年間の税額を精算する手続きです。
そもそもその年に給与の支払いがなく、給与について源泉徴収もされていなければ、給与所得について精算するものがないためです。
たとえば、前年から育休に入り、そのまま今年1年間を通じて無給の育児休業を取得し、翌年に復職するケースが考えられます。
この場合、その年について勤務先から給与等が一切支給されていなければ、通常は年末調整する給与所得がありません。
ただし、「育休中は給与がないと思っていた」というだけで判断するのは避けたほうがよいでしょう。
会社によっては、育休中であっても賞与、過去の勤務分に対応する給与、各種手当などが支給される場合があります。
年末調整の対象となる給与は、単純に育休期間だけで区切るのではなく、その年中に支払いが確定した給与等を確認する必要があります。
給与明細と源泉徴収票を確認する
自分が年末調整の対象になるか分からない場合には、まずその年の給与明細を確認してください。
育休前の給与、賞与、育休開始後に支給された給与や手当などがないかを整理すると判断しやすくなります。
会社の人事・給与担当者に「今年の給与支払額はありますか」と確認する方法でも構いません。
給与の支払いがないことと、会社へ書類を提出しなくてよいことは別問題です。
翌年の給与計算に必要な扶養控除等申告書などについて、育休中でも提出を求められる場合があります。
税務上の年末調整の対象判定について個別事情がある場合には、勤務先の給与担当者や税理士などに確認してください。
育児休業給付金は給与収入に含めない
育休中の年末調整で特に質問が多いのが、育児休業給付金を収入として申告するのかという点です。
育児休業給付金は非課税所得であり、所得税の課税対象にはなりません。
したがって、育児休業給付金として受け取った金額を、年末調整における給与収入として加算する必要はありません。
たとえば、その年に会社から給与を150万円受け取り、そのほかに育児休業給付金を120万円受け取ったとしても、「会社から受け取った給与270万円」として年末調整を行うわけではありません。
育児休業給付金は、会社から支給される給与とは制度上の性質が異なります。
雇用保険制度から支給される給付であり、税務上も給与所得として扱われません。
育児休業給付金の振込額を給与収入に足さないことが重要です。
育児休業給付金の受給条件や計算方法そのものについて確認したい場合は、 雇用保険の育児休業給付金の条件と申請方法 で詳しく解説しています。
会社から支給される給与とは分けて考える
一方、育休期間中に会社から実際に給与や賞与が支給された場合は話が変わります。
育児休業給付金そのものは非課税ですが、会社から支給される給与や賞与は、通常は給与所得として年末調整の対象になります。
ここは「育休中にもらったお金」という括りでまとめないことが大切です。
| 受け取ったもの | 基本的な税務上の扱い | 年末調整の給与収入 |
|---|---|---|
| 会社からの給与 | 給与所得 | 原則として含む |
| 会社からの賞与 | 給与所得 | 原則として含む |
| 育児休業給付金 | 非課税所得 | 含めない |
育児休業給付については、厚生労働省も非課税所得であり課税対象にならないことを案内しています。
制度は改正されることがありますので、 厚生労働省の育児休業等給付に関する案内 など、正確な情報は公式サイトをご確認ください。
育休途中で復帰した年の年末調整
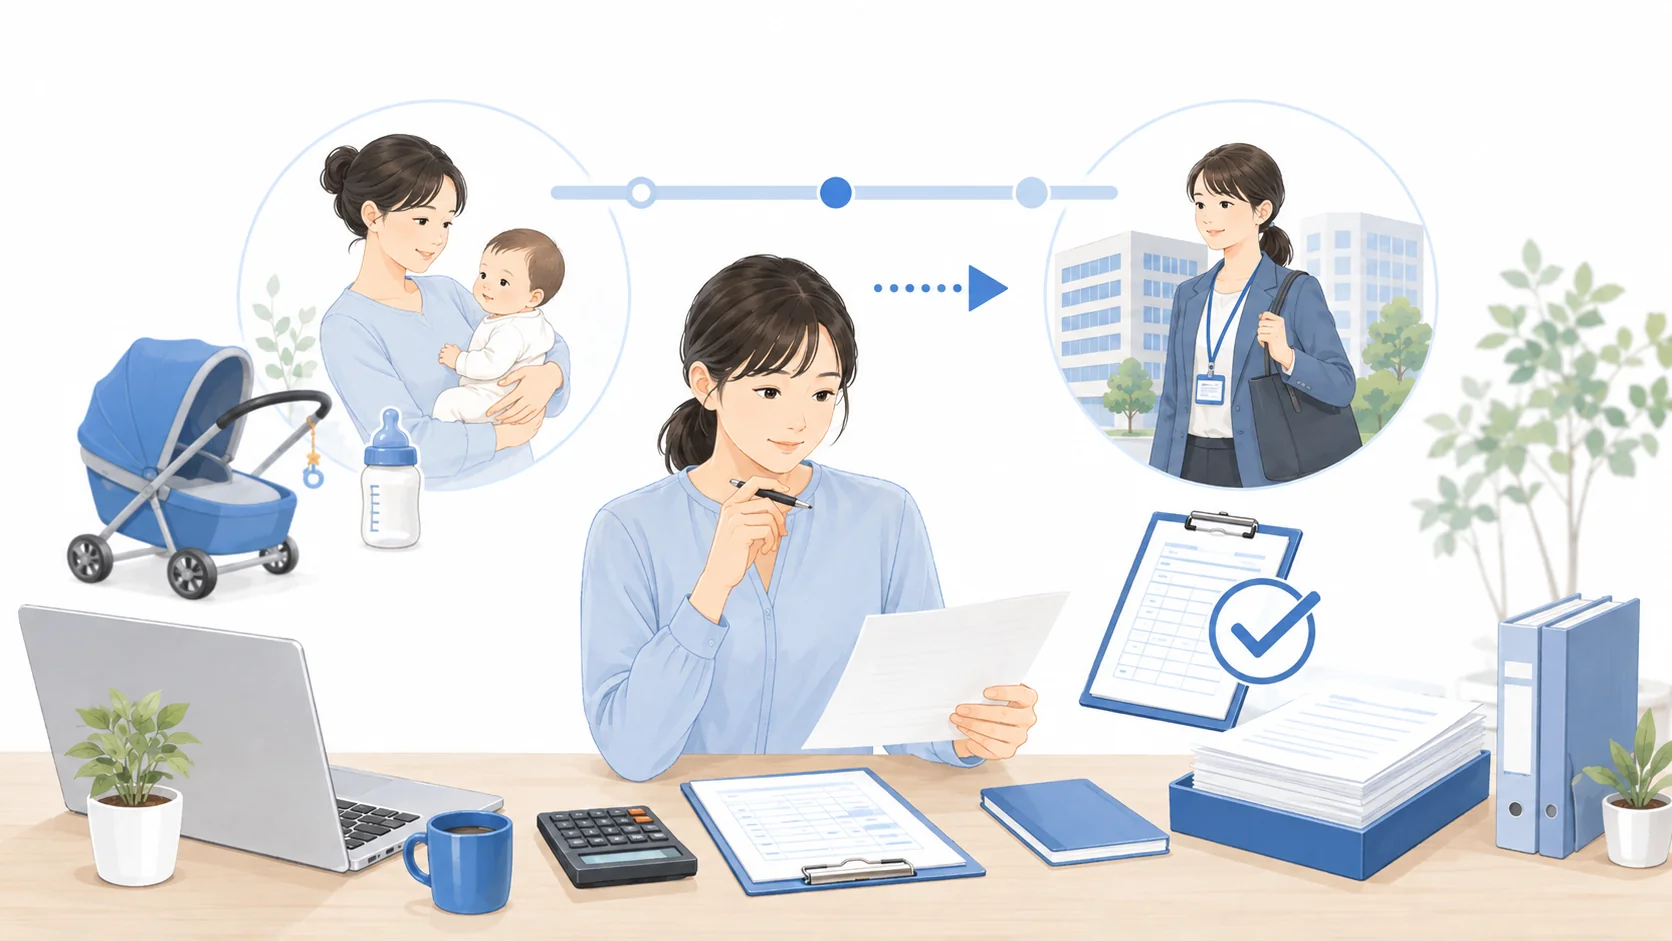
年の途中で育休から復帰した場合は、その年に勤務先から給与を受け取ることになりますので、年末まで在籍し、通常の年末調整の要件を満たしていれば年末調整の対象になるのが基本です。
たとえば、前年から育休を取得しており、今年10月に復帰したケースを考えてみます。
10月以降に給与が支給されれば、その給与について年末調整を行います。
また、その年の途中から育休に入ったケースでは、育休前に支給された給与と、復帰後に支給された給与があれば、基本的にはその年分として対象になる給与を合計して年末調整します。
育休期間を除いて計算するわけではない
育休中に無給だった月があると、「働いた月だけを別々に計算するのだろうか」と考える方もいます。
しかし、年末調整は月ごとに所得税を確定させる手続きではありません。
その年の年末調整の対象となる給与等をまとめ、その年間の給与所得に対する税額を計算します。
たとえば、1月から3月まで勤務し、4月から9月まで育休、10月から12月まで復帰した場合には、年末調整の対象となる給与について、育休前と復帰後を通算して確認します。
育児休業給付金を受給した4月から9月については、その給付金を給与に足して計算するわけではありません。
育休によって年間の給与額が大きく減っている場合には、通常勤務した年と比べて所得税の計算結果が変わることがあります。
また、復帰時期によっては最終給与の支給日が翌年になる場合もあります。
年末調整では、原則としてその年中に支払いが確定した給与等が対象となるため、単純に「12月に働いた分まで」と考えないほうがよいでしょう。
給与が一部支給された場合の扱い
育休中であっても、会社の制度によっては給与の一部や賞与などが支給される場合があります。
このような場合には、育児休業給付金とは分けて確認する必要があります。
たとえば、育休開始月の給与が日割りで支給された場合、育休中に賞与の支給日が到来した場合、過去の勤務実績に基づく手当が支給された場合などです。
会社から給与として支給されるものは、育休中であるという理由だけで非課税になるわけではありません。
給与所得に該当する支払いであれば、原則として年末調整の対象となる給与に含めて処理します。
育児休業給付金が非課税であることと、育休期間中に会社から支給される給与等が非課税になることは同じではありません。
賞与が支給された場合も確認する
育休中に賞与が支給される会社もあります。
この場合、賞与も通常は給与所得として扱われますので、年末調整を考える際には給与と合わせて確認します。
なお、育休中の賞与については、税金とは別に社会保険料の免除要件もあります。
給与の年末調整と社会保険料免除は別制度ですので、混同しないようにしてください。
育休中の健康保険料・厚生年金保険料の免除については、 育休の社会保険料免除の条件と期間 で詳しく整理しています。
| 確認するもの | 年末調整との関係 |
|---|---|
| 育休前の給与 | 対象となる給与に含める |
| 復帰後の給与 | 対象となる給与に含める |
| 育休中に会社から支給された給与 | 給与所得に該当すれば原則として含める |
| 会社からの賞与 | 原則として含める |
| 育児休業給付金 | 給与収入には含めない |
実際の給与・手当の税務上の区分は、名称だけで決まるとは限りません。
会社から特殊な手当等を受け取っている場合には、給与担当者に確認し、必要に応じて税理士などの専門家へ相談してください。
育休中の年末調整の書き方と提出方法
育休中に会社から年末調整書類が届くと、「給料をもらっていないのに何を書けばよいのか」と迷いやすいところです。
ただし、年末調整では育児休業給付金を給与収入として申告する必要はありません。
基本的には通常の年末調整と同様に、あなた自身や配偶者、扶養親族、保険料などについて、該当する申告書を記入します。
また、年末調整そのものの対象ではない年であっても、翌年の給与に対する源泉徴収のために翌年分の扶養控除等申告書の提出を求められることがあります。
ここからは、育休中に届きやすい書類の扱いを具体的に確認していきます。
育休中の扶養控除申告書の書き方
給与所得者の扶養控除等(異動)申告書は、給与から所得税を源泉徴収するときの扶養人数などを勤務先へ申告するための書類です。
育休中だから特別な書き方をするわけではなく、基本的には通常の従業員と同じように、本人情報や該当する扶養親族等の情報を記載します。
代表的には、次のような項目を確認します。
- 本人の氏名、生年月日、住所など
- 配偶者に関する情報
- 扶養親族に関する情報
- 障害者、寡婦、ひとり親など該当する事項
- 住民税に関する事項
子どもが生まれて育休を取得した場合には、前年から家族構成が変わっていることがあります。
そのため、前年の申告内容をそのまま写すのではなく、現在の家族状況を確認して記入することが大切です。
育休を取得したこと自体を書く欄があるわけではありません。
扶養控除等申告書は、育休の申告書ではなく、給与の源泉徴収に必要な扶養関係などを申告する書類です。
子どもが生まれた場合の注意点
育休を取得している方の多くは、その年に子どもが生まれています。
所得税の扶養控除については、年齢要件がありますので、子どもが生まれたからといって必ず所得税の扶養控除額が増えるわけではありません。
一方、扶養控除等申告書には住民税に関する欄などもあるため、勤務先から指定された様式に従って必要事項を記入してください。
また、配偶者の収入が変わった場合には、配偶者控除や配偶者特別控除など別の申告書に影響する可能性があります。
税制や申告書の様式は改正されることがあります。
現在使用する様式や記載方法については、 国税庁「給与所得者の扶養控除等の(異動)申告」 をご確認ください。
育児休業給付金は申告書に記載しない
年末調整書類を書くときに最も迷いやすいのが、育児休業給付金の金額をどこへ記載するのかという点です。
結論として、 育児休業給付金は非課税所得のため、給与収入として年末調整の申告書へ記載する必要はありません。
たとえば、会社から渡された基礎控除申告書などに給与所得の見積額を記入する場合でも、育児休業給付金を会社から受け取った給与として加算するものではありません。
銀行口座には毎月または数か月分まとめてまとまった金額が振り込まれるため、「年間収入に入れなければならないのでは」と考えやすいのですが、振込額の大きさではなく、そのお金が税務上どのような所得として扱われるかで判断します。
育休中のお金を整理するときは、 会社からの給与と雇用保険からの給付金を分けて考える と分かりやすくなります。
配偶者側の年末調整でも扱いに注意
本人だけではなく、配偶者が勤務先で配偶者控除等を申告するときにも、育児休業給付金の扱いが問題になることがあります。
育児休業給付金は非課税所得ですので、一般に所得税の配偶者控除等を判断する際の合計所得金額には含まれません。
ただし、本人に育休前や復帰後の給与所得、副業所得など別の所得がある場合には、それらを含めて判定する必要があります。
「育休中だから所得はゼロ」と機械的に考えるのも避けてください。
育休前に給与を受け取っていれば、その年には給与所得が生じている可能性があります。
配偶者控除など具体的な税額や所得要件については個別の税務判断になります。
私は社会保険労務士として育児休業制度や給付手続きを扱いますが、税務上の個別判断が必要な場合には税理士または税務署へ確認してください。
会社の年末調整書類は期限内に提出する
育休中で勤務先から年末調整書類が送られてきた場合には、「自分は今働いていないから関係ない」と判断して放置せず、まず会社からの案内を確認してください。
会社は多数の従業員について年末調整を行うため、社内の提出期限を設定して申告書を回収するのが一般的です。
育休中の従業員についても、その年に給与が支給されている場合は年末調整の対象になる可能性がありますし、翌年分の扶養控除等申告書については翌年の給与計算に使用するため提出を求められることがあります。
会社から書類が届いたら、育休中であっても提出対象かどうかを確認し、指定された期限内に対応するのが基本です。
分からない欄は会社に確認する
特に中小企業では、年末調整書類一式を育休者を含む全従業員へまとめて送付していることがあります。
そのため、届いた書類のすべてを必ず記入しなければならないとは限りません。
「今年は給与が一度も出ていない」「前年からずっと育休中」「来年途中に復職予定」といった場合には、会社の給与担当者へ現在の状況を伝え、どの書類を提出すればよいのか確認すると確実です。
会社側でも、育休者については次のような事項を整理しておくと年末調整事務が進めやすくなります。
- その年に給与等の支払いがあるか
- 年末時点で在籍しているか
- 扶養控除等申告書が提出されているか
- 育休中に賞与等の支払いがあるか
- 翌年の復職予定と給与支払予定
実務では、育休に入った時点で給与計算担当者と育休手続担当者の情報が分かれてしまうことがあります。
年末調整時には、給与台帳と育休期間の双方を確認しておくと処理漏れを防ぎやすくなります。
翌年分の申告書を提出する理由
育休中で今年の給与がまったくないにもかかわらず、会社から「翌年分の扶養控除等申告書を提出してください」と言われることがあります。
これは不自然な対応ではありません。
扶養控除等申告書は年末調整だけのために提出する書類ではなく、勤務先が給与を支給するときの源泉徴収にも使用する重要な書類です。
原則として、その年の最初に給与の支払いを受ける日の前日までに勤務先へ提出することになっています。
そのため、会社では年末調整書類を配付する時期に、翌年分の扶養控除等申告書も一緒に回収する運用が一般的です。
今年1年間は育休で無給でも、翌年に復職して給与が支給される予定であれば、翌年の給与計算に備えて扶養控除等申告書の提出を求められることがあります。
今年分と翌年分を混同しない
ここは書類の年分を確認すると分かりやすくなります。
たとえば、年末に会社から複数の申告書が送られてきた場合、その年の年末調整に使用する書類と、翌年の給与計算に使用する扶養控除等申告書が一緒になっていることがあります。
| 書類の役割 | 主な目的 |
|---|---|
| その年の年末調整関係書類 | その年の所得控除等を確認して税額を精算する |
| 翌年分の扶養控除等申告書 | 翌年の給与に対する源泉徴収などに使用する |
「今年は年末調整の対象外だから翌年分も提出不要」という関係ではありません。
育休が翌年まで続く場合でも、その後の復職予定や会社の事務処理に応じて提出を求められる場合がありますので、会社の指示に従ってください。
育休中の年末調整のポイントまとめ
育休中の年末調整で最初に確認したいのは、育休を取得している期間ではなく、 その年に勤務先から給与等の支払いがあるかどうか です。
年の途中から育休に入った場合や、年の途中で復職した場合には、その年に給与が支給されているため、通常は年末調整の対象になる可能性があります。
一方、年間を通じて勤務先から給与等の支払いがまったくなければ、通常はその年について年末調整する給与自体がありません。
そして、育休中の収入として特に重要なのが育児休業給付金の扱いです。
- 育休中でも給与があれば年末調整の対象になる可能性がある
- 年間を通じて給与等がなければ通常は年末調整する給与がない
- 育児休業給付金は非課税で給与収入に含めない
- 育休途中で復帰した場合はその年の対象給与を確認する
- 育休中でも会社から届いた申告書は内容を確認する
- 翌年分の扶養控除等申告書は翌年の源泉徴収にも使用する
特に覚えておきたいのは、 育児休業給付金と会社から支払われる給与は別のものとして考える という点です。
育児休業給付金は雇用保険から支給される非課税の給付ですので、年末調整の給与収入に加える必要はありません。
一方で、育休前の給与、復職後の給与、会社から支給された賞与などは、原則として給与所得として確認します。
また、会社から年末調整関係の書類が送られてきた場合には、「育休中だから関係ない」と自己判断で放置しないことをおすすめします。
あなたの給与支給状況や復職予定によって必要な書類が異なるため、分からなければ給与担当者へ確認してください。
年末調整や所得控除は税務に関する手続きです。
この記事では一般的な制度の考え方を整理していますが、個々の収入状況、副業、配偶者の所得、複数勤務先からの給与などによって税務上の結論が変わることがあります。
税制や申告書の様式は改正される可能性がありますので、正確な情報は公式サイトをご確認ください。
また、具体的な税額計算や控除の適用可否など、個別の税務判断が必要な場合には、最終的な判断は専門家にご相談ください。