こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
健康保険と介護保険は、どちらも社会保険制度の一つですが、目的や加入する年齢、受けられる給付が異なる別の制度です。
一方で、40歳から64歳までの会社員は健康保険料と介護保険料を一体的に納めるため、給与明細だけを見ると両者の違いが分かりにくいことがあります。
特に40歳になった従業員から「なぜ今月から保険料が増えたのですか」と質問されるのは、実際によくある相談です。
この記事では、健康保険と介護保険の違いを、制度の目的だけでなく、40歳・65歳になったときの保険料や給与計算の実務まで含めて整理します。
- 健康保険と介護保険の目的や給付の違い
- 介護保険の第1号・第2号被保険者の違い
- 40歳から介護保険料が発生する仕組み
- 65歳到達時に会社が確認したい給与計算実務
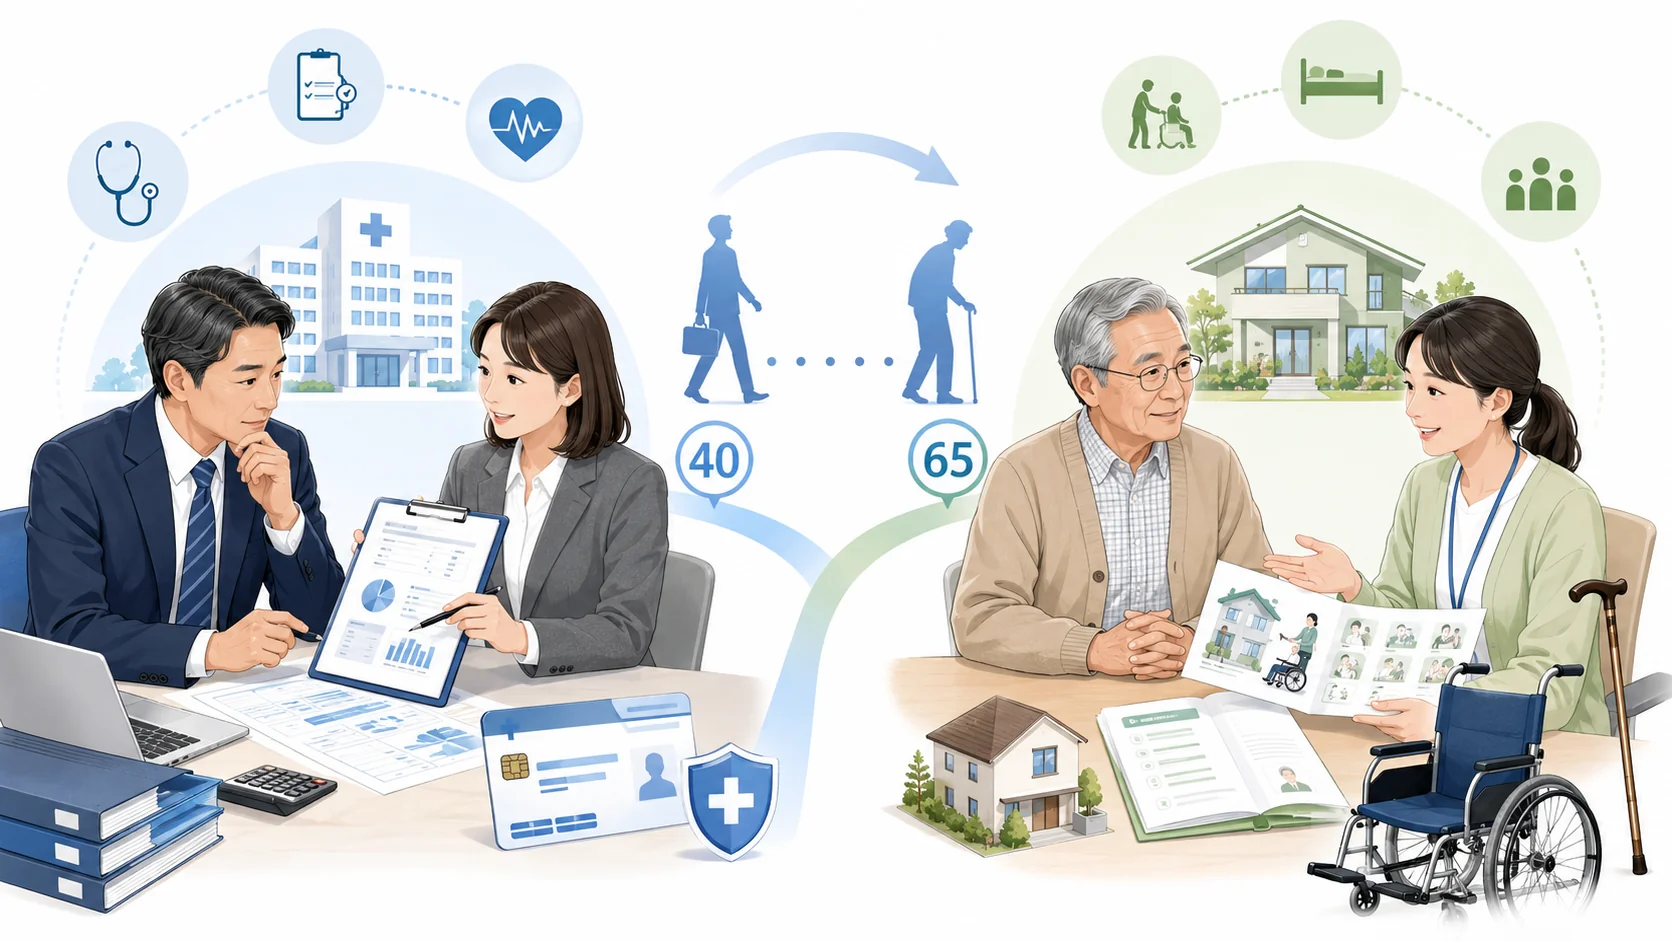
健康保険と介護保険の違いをまず整理
健康保険と介護保険の違いを理解するには、最初に「何のリスクに備える制度なのか」を分けて考えるのが分かりやすいです。
健康保険は主として病気やけがなどの医療を支える制度、介護保険は介護が必要になったときの生活を支える制度です。
さらに、介護保険には40歳から64歳までの第2号被保険者と、65歳以上の第1号被保険者という区分があります。
まずは制度全体の違いから整理していきます。
健康保険と介護保険は目的が異なる
健康保険と介護保険は、いずれも社会生活の中で生じる大きな負担を社会全体で支えるための公的な保険制度ですが、 対象としているリスクが異なります。
健康保険は、主として業務外の病気やけが、出産などに備えるための医療保険制度です。
病院や診療所で治療を受けたときに医療費の一部を健康保険が負担する療養の給付をはじめ、高額療養費、傷病手当金、出産手当金、出産育児一時金など、医療費だけではなく生活を支えるための給付も用意されています(健康保険の給付内容の全体像は 健康保険とは?わかりやすく仕組み・種類・給付内容を整理 で解説しています)。
これに対して介護保険は、加齢などによって要介護・要支援状態となった場合に、必要な介護サービスを利用できるよう支える制度です。
訪問介護、通所介護、ショートステイ、福祉用具、住宅改修、施設サービスなどが代表的です。
| 比較項目 | 健康保険 | 介護保険 |
|---|---|---|
| 主な目的 | 病気・けが・出産などへの保障 | 要介護・要支援状態への保障 |
| 代表的な給付 | 療養の給付、高額療養費、傷病手当金など | 訪問介護、通所介護、施設サービスなど |
| 会社員の保険料 | 原則として労使折半 | 40〜64歳は原則として労使折半 |
| 給付を受ける基本条件 | 健康保険の被保険者・被扶養者であること | 原則として要介護・要支援認定を受けること |
介護保険の第1号と第2号被保険者
介護保険を理解するときに、まず押さえておきたいのが「第1号被保険者」と「第2号被保険者」の違いです。
同じ介護保険の加入者でも、年齢によって区分が分かれ、保険料の徴収方法や介護サービスを利用できる条件が異なります。
65歳以上の人は第1号被保険者、40歳以上65歳未満の医療保険加入者は第2号被保険者 となります。
| 項目 | 第1号被保険者 | 第2号被保険者 |
|---|---|---|
| 対象者 | 65歳以上の人 | 40歳以上65歳未満の医療保険加入者 |
| 保険料の徴収 | 市区町村が徴収 | 医療保険料と一体的に徴収 |
| 介護サービス利用条件 | 原因を問わず要介護・要支援認定を受けた場合 | 特定疾病が原因の場合に限る |
第1号被保険者の場合は、介護が必要になった原因を問わず、市区町村から要介護または要支援の認定を受ければ、介護保険サービスを利用できます。
一方、第2号被保険者の場合は条件が異なります。
40歳から64歳までの人が要介護状態になったとしても、すべてのケースで介護保険が利用できるわけではありません。
第2号被保険者が介護保険サービスを利用できるのは、 加齢との関係が認められている特定疾病が原因で要介護・要支援状態になった場合 に限られます。
特定疾病には、初老期における認知症、脳血管疾患、関節リウマチなど、制度上定められた疾病があります。
40歳になれば、65歳以上の人とまったく同じ条件で介護サービスを利用できるわけではありません。
第2号被保険者については、要介護状態となった原因まで確認される点が大きな違いです。
なお、40歳未満の人は原則として介護保険の被保険者ではありません。
そのため、介護保険料の負担も原則としてありません。
40歳から介護保険料が発生する理由
会社員の給与計算で特に質問が多いのが、「40歳になったら急に社会保険料が高くなった」というケースです。
その主な原因の一つが、 40歳到達による介護保険料の徴収開始 です。
健康保険などの医療保険に加入している人は、40歳以上65歳未満になると介護保険の第2号被保険者になります。
そのため、会社の健康保険に加入している従業員についても、40歳になると健康保険料に加えて介護保険料を負担することになります。
ここで実務上注意したいのが、年齢到達の考え方です。
介護保険では、単純に誕生日当日を基準とするわけではありません。
40歳の誕生日の前日に年齢到達する
制度上、満40歳に達する日は 40歳の誕生日の前日 として扱われます。
たとえば、5月20日が40歳の誕生日であれば、40歳に達する日は5月19日です。
そのため、5月分から介護保険料の対象になります。
特に給与計算で注意したいのが、毎月1日生まれの従業員です。
5月1日が40歳の誕生日であれば、40歳に達する日は前日の4月30日です。
したがって、この場合は 5月分ではなく4月分から介護保険料の対象 になります。
| 40歳の誕生日 | 40歳到達日 | 介護保険料の対象月 |
|---|---|---|
| 5月20日 | 5月19日 | 5月分から |
| 5月2日 | 5月1日 | 5月分から |
| 5月1日 | 4月30日 | 4月分から |
なお、何月分の介護保険料を何月の給与から控除するかは、会社の社会保険料の徴収方法によって異なります。
社会保険料を翌月徴収している会社であれば、たとえば5月分の介護保険料を6月支給の給与から控除するのが一般的です。
そのため、従業員から「40歳になった月に給与から介護保険料が引かれていない」と問い合わせを受けても、必ずしも計算ミスとは限りません。
私は従業員から「急に社会保険料が増えた」と相談を受けた場合、まず生年月日と標準報酬月額、給与明細の控除項目を確認します。
40歳前後であれば、介護保険料の徴収開始が原因となっているケースは珍しくありません。
健康保険と介護保険の給付内容の違い
健康保険と介護保険では、保険料の仕組みだけでなく、受けられる給付の内容も大きく異なります。
関連して、生活保護は生活保護と健康保険・社会保険は併用できる?仕組みの記事でも整理しています。
健康保険は、主として病気やけが、出産などに備える制度です。
代表的なのは、医療機関を受診したときに医療費の一部を健康保険が負担する療養の給付です。
そのほかにも、一定額を超える医療費負担を軽減する高額療養費、病気やけがで仕事を休んだ場合の傷病手当金、出産に関する出産手当金や出産育児一時金などがあります。
一方、介護保険は、要介護または要支援状態になった人の生活を支えるためのサービスを提供する制度です。
- 訪問介護
- 訪問看護
- 通所介護
- 短期入所生活介護
- 福祉用具の貸与
- 一定の住宅改修
- 介護保険施設での施設サービス
健康保険の場合、保険診療の対象となる病気やけがで医療機関を受診すれば、原則として健康保険による給付を受けることができます。
これに対して介護保険の場合は、介護が必要になっただけでは原則として介護保険サービスを利用できません。
介護保険では要介護認定が必要
介護保険サービスを利用するためには、原則として市区町村へ申請し、要介護認定を受ける必要があります。
認定結果は、要支援1・2、要介護1〜5などの区分に分けられます。
その区分や本人の状態などに応じて、ケアプランを作成し、必要な介護サービスを組み合わせて利用していく仕組みです。
居宅サービスなどについては、要介護度に応じた区分支給限度基準額が設定されています。
限度額の範囲内でサービスを利用すれば、原則として一定割合の自己負担で介護サービスを利用できます。
| 比較 | 健康保険 | 介護保険 |
|---|---|---|
| 主な対象 | 医療 | 介護・生活支援 |
| 利用の入口 | 医療機関を受診 | 市区町村へ要介護認定を申請 |
| 主な給付 | 診療、入院、高額療養費など | 訪問・通所・施設サービスなど |
健康保険は医療を受けるための制度、介護保険は認定を受けて介護サービスを利用するための制度 と整理すると、両者の違いを理解しやすくなります。
健康保険と介護保険は併用できる
健康保険と介護保険は異なる制度ですので、同じ人が両方の制度を利用することはあります。
たとえば、要介護認定を受けて介護保険でデイサービスを利用している人が、風邪や肺炎などで医療機関を受診した場合、その診療について健康保険を利用することがあります。
つまり、介護保険を利用しているからといって健康保険が利用できなくなるわけではありません。
ただし、 同じサービスについて健康保険と介護保険を自由に二重で利用できるわけではない 点には注意が必要です。
代表的なのが訪問看護やリハビリテーションなど、医療保険と介護保険の双方に関連するサービスです。
要介護・要支援認定を受けている人では介護保険が優先されるケースがありますが、疾病や医師の指示、サービス内容などによっては医療保険が適用される場合もあります。
健康保険と介護保険のどちらを利用するかを、本人が単純に自由選択できるわけではありません。
サービスの内容や要介護認定の有無、疾病、本人の状態などによって適用関係が決まります。
また、医療費と介護サービス費の自己負担が両方とも高額になった場合には、高額医療・高額介護合算制度の対象となる可能性があります。
健康保険と介護保険は別々の制度ではありますが、このように負担軽減の仕組みでは両制度を横断して考える場面もあります。
個別のサービスでどちらの保険が適用されるか判断が難しい場合は、医療機関、ケアマネジャー、市区町村、加入している健康保険の保険者などへ確認することが重要です。
健康保険と介護保険の違いを実務で確認
ここからは、企業の労務・給与計算担当者が押さえておきたい健康保険と介護保険の違いを確認します。
実務上、特に重要なのは40歳と65歳です。
40歳になると第2号被保険者となり介護保険料の徴収が始まり、65歳になると第1号被保険者へ移行して会社の給与から介護保険料を徴収する仕組みが終了します。
資格取得届などの手続きよりも、給与ソフトの設定、年齢到達日の判定、保険料率、社会保険料の徴収時期を正しく管理することが重要です。
40歳から介護保険料を給与天引き
会社の健康保険に加入している従業員が40歳に到達すると、介護保険の第2号被保険者となります。
この場合、 健康保険料と介護保険料をあわせて会社が徴収し、保険者へ納付する 仕組みになります。
ただし、すでに健康保険へ加入している従業員について、40歳になったことを理由に改めて健康保険・厚生年金保険被保険者資格取得届を提出するわけではありません。
企業の給与担当者として確認したいのは、給与計算システムが生年月日を正しく認識し、介護保険料の計算を開始しているかどうかです。
40歳到達時に確認したい実務ポイント
- 給与ソフトに生年月日が正しく登録されているか
- 40歳到達月を正しく判定しているか
- 1日生まれを正しく処理できているか
- 最新の介護保険料率が設定されているか
- 当月徴収・翌月徴収の設定が正しいか
たとえば5月分の介護保険料が発生したとしても、会社が翌月徴収を採用していれば、実際に従業員の給与から差し引くのは6月給与となるのが一般的です。
そのため、「40歳の誕生日がある月の給与明細から必ず介護保険料が増える」と考えるのではなく、何月分の社会保険料を何月の給与から徴収している会社なのかを確認しなければなりません。
給与明細の表示も給与ソフトによって異なります。
健康保険料と介護保険料を別項目で表示するものもあれば、関連項目としてまとめて表示するものもあります。
従業員への説明では、表示名だけでなく実際の保険料内訳を確認すると安心です。
健康保険料と介護保険料の計算方法
健康保険料と介護保険料は、毎月の実際の給与額にそのまま保険料率を掛けて計算するわけではありません。
会社員の社会保険料計算では、原則として 標準報酬月額 を基礎として保険料を計算します。
健康保険料については、標準報酬月額に健康保険料率を掛けて算出します。
協会けんぽでは健康保険料率が都道府県ごとに異なります。
一方、介護保険第2号被保険者に該当する40歳以上65歳未満の従業員については、標準報酬月額に介護保険料率を掛けて介護保険料を計算します。
| 保険料 | 基本的な計算 | 会社員の場合 |
|---|---|---|
| 健康保険料 | 標準報酬月額×健康保険料率 | 原則労使折半 |
| 介護保険料 | 標準報酬月額×介護保険料率 | 原則労使折半 |
協会けんぽの令和8年度の介護保険料率は、 全国一律1.62% です。
会社員の場合は原則として会社と従業員が折半するため、単純な率として見れば従業員負担相当は0.81%となります。
ただし、実際の控除額については標準報酬月額、標準賞与額、端数処理、加入している保険者などによって異なることがあります。
また、健康保険組合や共済組合では、協会けんぽと異なる保険料率が設定されている場合があります。
保険料率は年度ごとに変更される可能性があります。
数値はあくまで一般的な目安として確認し、給与計算を行う際は加入している保険者の最新の保険料額表を確認してください。
正確な情報は公式サイトをご確認ください。
標準報酬月額が変わると両方の保険料が変わる
健康保険料と介護保険料はいずれも標準報酬月額を基礎としているため、40歳以上65歳未満の従業員について標準報酬月額が変われば、両方の保険料が変わります。
代表的なのが、算定基礎届による定時決定や、固定的賃金の変動などに伴う随時改定です。
たとえば標準報酬月額が上がれば、健康保険料だけではなく介護保険料も原則として増加します。
従業員から「社会保険料が大きく上がった」と問い合わせを受けた場合は、介護保険料の開始だけでなく、標準報酬月額が変更されていないかも確認するとよいでしょう。
被扶養者の介護保険料はどうなる
健康保険の被扶養者が40歳になった場合の介護保険料についても、給与担当者が質問を受けやすいところです。
たとえば、「健康保険の扶養に入っている妻が40歳になったら、私の給与から妻の介護保険料も追加で引かれるのでしょうか」という質問があります。健康保険の扶養に入れる家族の範囲や収入基準は、 社会保険の扶養条件とは?年収の壁と手続きを社労士が整理 で確認できます。
世帯分離について別の角度から確認したい場合は、世帯分離で健康保険の扶養は外れる?認定基準と注意点について整理した記事も参考にしてください。
協会けんぽでは、40歳以上65歳未満の被扶養者も介護保険の第2号被保険者になりますが、 被扶養者一人ひとりについて別途介護保険料を給与から加算して徴収する仕組みではありません。
そのため、本人が45歳で、40歳以上65歳未満の配偶者を被扶養者としている場合でも、「本人の介護保険料+配偶者の介護保険料」という形で単純に2人分を給与から控除するわけではありません。
被扶養者が40歳になったからといって、その人数に応じて介護保険料が直接上乗せされるわけではありません。
ただし、健康保険組合に加入している会社では注意が必要です。
健康保険組合によっては、被保険者本人が介護保険第2号被保険者ではなくても、40歳以上65歳未満の被扶養者がいる場合などについて、特定被保険者に関する取り扱いを規約で定めていることがあります。
そのため、被扶養者の介護保険料について従業員へ案内する際は、「どの会社でも同じ」と考えず、加入している健康保険の保険者を確認することが重要です。
健康保険組合に加入している会社では、独自の介護保険料の取り扱いが設けられている場合があります。
給与計算担当者は、加入している健康保険組合の規約や最新の保険料率表を確認してください。
65歳から介護保険料の徴収方法が変わる
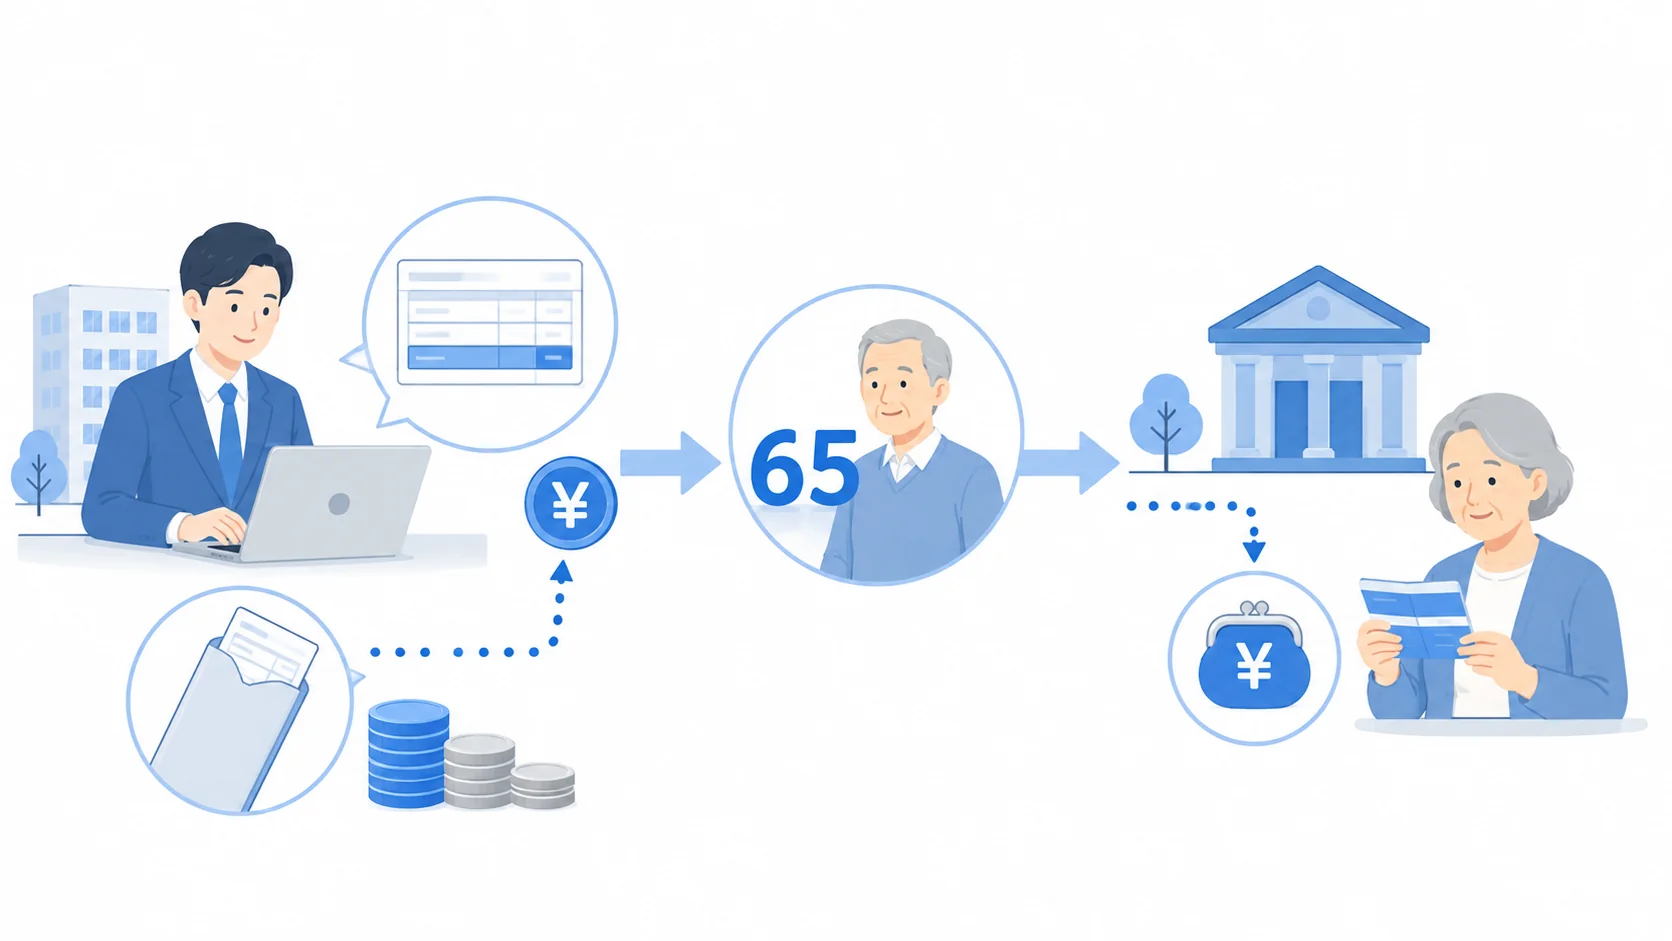
介護保険料の実務では、40歳だけではなく65歳も重要な節目です。
40歳以上65歳未満の人は介護保険の第2号被保険者ですが、65歳になると第1号被保険者へ移行します。
その結果、 健康保険料と一緒に会社が介護保険料を徴収する仕組みは終了し、市区町村が介護保険料を徴収する仕組みに変わります。
65歳以上の第1号被保険者の介護保険料は、一定の要件を満たす場合には年金から差し引く特別徴収となります。
それ以外の場合などには、納付書や口座振替による普通徴収となることがあります。
そのため、65歳以降も会社で働き続けて健康保険に加入している従業員であっても、給与から控除する社会保険料の内訳は変わります。
| 年齢 | 健康保険料 | 介護保険料 |
|---|---|---|
| 40歳未満 | 給与から控除 | 原則なし |
| 40歳以上65歳未満 | 給与から控除 | 健康保険料と一体的に給与から控除 |
| 65歳以上 | 健康保険加入中は引き続き控除 | 市区町村が徴収 |
65歳も誕生日の前日で判定する
65歳到達時も、40歳到達時と同じように、誕生日当日ではなく 誕生日の前日 が年齢到達日になります。
たとえば5月20日に65歳になる人の場合、65歳到達日は5月19日です。
そのため5月分から介護保険第2号被保険者ではなくなり、健康保険と一体的に徴収する介護保険料の対象から外れます。
5月1日が65歳の誕生日の場合は、65歳到達日が4月30日になるため、4月分から健康保険と一体的に徴収する介護保険料の対象外となります。
| 65歳の誕生日 | 65歳到達日 | 会社で徴収する介護保険料 |
|---|---|---|
| 5月20日 | 5月19日 | 5月分から対象外 |
| 5月2日 | 5月1日 | 5月分から対象外 |
| 5月1日 | 4月30日 | 4月分から対象外 |
ただし、実際に何月の給与から介護保険料の控除を止めるかは、会社が当月徴収なのか翌月徴収なのかによって異なります。
給与担当者は「65歳の誕生日を迎えたから、その日の給与から止める」と判断するのではなく、何月分の介護保険料が対象外になったのかを確認したうえで給与控除へ反映する必要があります。
実際によくあるのが、65歳になった従業員から「給与明細から介護保険料がなくなっていますが、会社が控除し忘れていませんか」と問い合わせを受けるケースです。
この場合は、介護保険料自体を支払わなくなったわけではありません。
65歳からは、会社の給与から徴収する方式から、市区町村が徴収する方式へ変わった と説明すると、従業員にも理解してもらいやすいでしょう。
健康保険と介護保険の違いをまとめる
健康保険と介護保険は、どちらも社会保険制度の一つですが、保障する内容は異なります。
健康保険は主として病気やけが、出産などに備える医療保険であり、介護保険は要介護・要支援状態になった場合に必要な介護サービスを利用するための制度です。
企業の労務・給与計算実務では、特に 40歳と65歳の年齢到達 を意識して管理することが重要です。
- 40歳未満は原則として介護保険料の負担なし
- 40歳以上65歳未満は介護保険第2号被保険者
- 第2号被保険者の介護保険料は健康保険料と一体的に徴収
- 65歳以上は第1号被保険者となり市区町村が介護保険料を徴収
- 40歳・65歳の年齢到達日は誕生日の前日で判定
- 1日生まれは前月から取り扱いが変わるため特に注意
40歳になった従業員について、会社が新たに健康保険の資格取得手続きをする必要は通常ありませんが、給与ソフトが介護保険料を正しく計算しているかは確認しておく必要があります。
また、65歳になった後も会社の健康保険へ加入し続ける場合、健康保険料は引き続き給与から控除されますが、介護保険料は会社の給与控除から外れ、市区町村による徴収へ切り替わります。
従業員から「40歳になって保険料が増えた」「65歳になったら介護保険料が給与から消えた」と質問されたときも、この仕組みを押さえておけば説明しやすくなります。
一方、実際の保険料率や健康保険組合独自の取り扱い、給与からの控除時期などは、加入している保険者や会社の運用によって異なる場合があります。
介護保険料率や制度内容は改正される可能性があります。
数値はあくまで一般的な目安として確認してください。
正確な情報は公式サイトをご確認ください。
個別の給与計算、被保険者区分、介護保険料の徴収方法などで判断に迷う場合は、最終的な判断は専門家にご相談ください。