こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
出生後休業支援給付金は、2025年4月に始まった雇用保険の給付制度です。
子どもの出生直後に一定の要件を満たして育児休業を取得すると、出生時育児休業給付金または育児休業給付金に13%相当が上乗せされます。
通常の67%の給付と合わせて80%相当となり、社会保険料の免除や給付金が非課税であることも踏まえると、休業前の手取りに近い水準になるため、手取り10割相当と説明される制度です。
ただし、単純に育休を取れば誰でも13%上乗せされるわけではありません。
本人の育休取得日数だけでなく、配偶者の育児休業の取得状況や、配偶者について育休取得を求めない例外に該当するかどうかも重要です。
この記事では、対象者、14日という要件、最大28日の支給期間、計算方法、申請手続きまで実務目線で整理します。
- 出生後休業支援給付金の対象者と支給要件
- 手取り10割相当といわれる仕組み
- 13%上乗せされる金額と支給上限額
- 会社を通じた申請方法と必要な確認事項
出生後休業支援給付金とは?制度の基本
出生後休業支援給付金を理解するときは、通常の育児休業給付金とは別に単独で受け取る給付金と考えるより、出生直後の育児休業について一定の要件を満たした場合に上乗せされる給付と考えると分かりやすいです。
まずは制度が設けられた時期、手取り10割相当とされる理由、本人と配偶者の要件を順番に確認していきます。
2025年4月に始まった新しい給付制度
出生後休業支援給付金は、 2025年4月1日に創設された雇用保険の給付制度 です。
子どもが生まれた直後の時期に両親が育児に関わりやすくすることを目的として、従来の出生時育児休業給付金または育児休業給付金に上乗せする形で設けられました。
これまでの育児休業給付では、原則として育児休業開始から180日目までは休業開始前の賃金を基礎として67%相当が支給されます。
出生後休業支援給付金の要件を満たす期間については、さらに13%相当が加わるため、合計80%相当になる仕組みです。
出生後休業支援給付金の基本
- 2025年4月1日に創設
- 雇用保険から支給される給付
- 出生直後の一定期間に取得する育児休業が対象
- 通常の給付67%に13%相当を上乗せ
- 支給対象となる日数は最大28日
名称が似ている制度が多いため、ここは実務でも混乱しやすいところです。
出生後休業支援給付金は、育児休業そのものを認める制度ではありません。
会社を休むための制度である育児休業や出生時育児休業と、休業中のお金を補う雇用保険の給付は分けて考える必要があります。
特に父親が出生直後に利用することが多い出生時育児休業、いわゆる産後パパ育休については、 産後パパ育休制度の28日・分割取得・給付金のポイント で詳しく整理しています。
また、2025年4月には育児時短就業給付金も新設されていますが、これは子どもが2歳未満の期間に時短勤務をした場合の給付であり、出生後休業支援給付金とは別制度です。
本記事では、出生直後に育児休業を取得した場合の上乗せ給付に絞って説明します。
手取り10割になる仕組み
出生後休業支援給付金について最も目にする表現が、手取り10割です。
ただし、 会社から休業前と同じ100%の給与が支払われる制度ではありません 。
一定の要件を満たす育児休業について、出生時育児休業給付金または育児休業給付金の67%に、出生後休業支援給付金の13%が上乗せされます。
給付率としては合計80%です。
| 区分 | 給付率の基本 |
|---|---|
| 出生時育児休業給付金・育児休業給付金 | 67% |
| 出生後休業支援給付金 | 13% |
| 合計 | 80%相当 |
それでも手取り10割相当と説明されるのは、育児休業等の期間について一定の要件を満たせば健康保険料・厚生年金保険料が免除され、雇用保険から支給される給付金も非課税だからです。
給与を受け取る通常勤務時には、額面給与から社会保険料や税金などが控除されます。
そのため、額面の80%相当の給付であっても、休業前の手取り額と比較すると差が小さくなるという考え方です。
例えば、休業開始前の賃金を単純化して月30万円程度と考えた場合、30万円の80%は24万円です。
通常勤務時の30万円からは社会保険料や所得税などが控除されるため、手取りベースで比較すると24万円との差は額面の20%ほど大きくありません。
手取り10割は「給付率100%」という意味ではありません。
また、前年所得に対する住民税の支払いなどは育児休業中も発生することがあります。
会社から賃金が支払われる場合や社会保険料免除の要件を満たさない部分がある場合など、実際の家計上の手取りが休業前と完全に同額になるとは限りません。
そのため、家計を考えるときは「給与が100%保障される」と考えるのではなく、 雇用保険から80%相当が給付され、社会保険料免除や非課税を考慮すると手取り10割相当になる制度 と理解するのが適切です。
対象になる人と支給要件
出生後休業支援給付金を受けるためには、まず前提として、出生時育児休業給付金または育児休業給付金が支給される育児休業を取得している必要があります。
つまり、出生後休業支援給付金だけを単独で受給することはできません。
雇用保険の被保険者であり、育児休業給付の受給資格や休業中の就業状況など、もともとの給付金の要件を満たしていることが入口になります。
そのうえで、同じ子について、対象期間内に 出生時育児休業給付金または育児休業給付金が支給される休業を通算14日以上取得すること が本人側の重要な要件です。
本人について確認する主なポイント
- 雇用保険の被保険者であること
- 出生時育児休業給付金または育児休業給付金の対象となること
- 対象期間内の育児休業が通算14日以上あること
- 休業中の就業や賃金が基本給付の支給要件を外れていないこと
例えば、会社では育児休業として処理されていても、雇用保険上の育児休業給付金の受給資格を満たしていなければ、出生後休業支援給付金だけを受け取ることはできません。
反対に、14日以上連続して休まなければならないわけでもありません。
制度上認められる形で休業を分けて取得し、対象期間内の日数を通算して14日以上になるケースもあります。
育児休業給付金そのものの受給条件、67%の計算、申請方法を先に確認したい場合は、 雇用保険育児休業給付金の条件と申請方法 もあわせて確認してください。
実務では「育休を14日取れば13%が上乗せされますよね」と本人の日数だけを見て判断しないことが大切です。
次に説明する配偶者側の要件もセットで確認する必要があります。
夫婦とも14日以上の育休が原則
出生後休業支援給付金では、原則として、本人だけでなく配偶者についても一定期間内に通算14日以上の育児休業を取得していることが求められます。
本人が14日以上、配偶者も14日以上 という考え方が制度の基本です。
このため、共働き夫婦で双方が育児休業を取得できるケースでは、夫婦それぞれの取得予定日を早めに確認しておくことが重要になります。
ただし、ここには非常に重要な例外があります。
配偶者が子どもを出産した母親で、子の出生日の翌日時点で産後休業中である場合は、配偶者に14日以上の育児休業を求めない取扱いがあります。
出産した女性は、原則として出産翌日から8週間は産後休業となります。
この産後休業は育児休業とは別の制度です。
そのため、「出産した妻も出生後8週間以内に育児休業を14日取らなければ、夫は出生後休業支援給付金を受けられない」ということではありません。
典型的なケースとして、会社員の父親が子の出生直後に14日以上の産後パパ育休を取得し、出産した母親が産後休業中である場合があります。
この場合、母親について育児休業14日を求めない要件に該当し、父親本人がその他の支給要件を満たせば対象となる可能性があります。
一方、例えば夫婦とも会社員で、母親の産後休業が終わった後に母親側が出生後休業支援給付金を受けようとする場合などは、配偶者である父親が所定の期間内に14日以上の育児休業を取得しているかどうかが問題になることがあります。
夫婦とも14日という言葉だけを覚えると、典型的な父親のケースまで対象外だと誤解してしまいます。
実務では、 本人の14日要件と、配偶者が14日取得したか、または配偶者要件の例外に当たるか を分けて確認するのがポイントです。
ひとり親や自営業配偶者の例外
出生後休業支援給付金には、配偶者が14日以上育児休業を取得していなくても、本人側の要件を満たせば支給対象となり得るケースがあります。
分かりやすい例が、ひとり親や、配偶者が自営業者・フリーランスである場合です。
こうしたケースでは、そもそも配偶者に会社員向けの育児休業制度を利用させることができないためです。
| 配偶者の状況 | 考え方 |
|---|---|
| 配偶者がいない | 配偶者の育児休業を要件としない場合に該当する可能性 |
| 配偶者が無業者 | 育児休業を取得する雇用関係がないため例外となる可能性 |
| 配偶者が自営業・フリーランス | 雇用される労働者ではないため例外となる可能性 |
| 配偶者が産後休業中 | 育児休業を要件としない場合に該当 |
| 配偶者が育児休業を取得できない立場 | 制度上取得できない事情によっては例外となる可能性 |
このほか、配偶者との法律上の親子関係がないケース、配偶者からの暴力を理由に別居しているケース、一定の理由で配偶者が育児休業を取得できないケースなども、個別の確認対象となります。
一方で注意したいのが、 単に配偶者が仕事の都合で育休を取らなかったというだけでは、当然に例外になるわけではない という点です。
「会社が忙しいので夫は育休を取らなかった」「本人の希望で配偶者は通常勤務を続けた」といった事情だけで、配偶者の育児休業要件が免除されるとは限りません。
例外に該当するかは、配偶者の雇用形態や制度上育児休業を取得できる状態だったかなどを確認する必要があります。
また、自営業者や無業者であることを理由として申請する場合には、配偶者の状況を確認する書類が必要になることがあります。
2026年8月以降も申請時の確認書類について運用の見直しが行われているため、過去に使用した書類をそのまま使うのではなく、申請時点の最新様式を確認したほうが安全です。
私が会社側の手続きを確認する場合も、「配偶者が育休を取っていない」という事実だけでは判断せず、なぜ取得していないのか、その理由が制度上の例外に該当するのかまで整理します。
対象期間と最大28日の支給期間
出生後休業支援給付金は、育児休業の全期間について13%が上乗せされ続ける制度ではありません。
対象となるのは、 子どもの出生直後の一定期間に取得した育児休業で、支給日数は最大28日 です。
本人が父親である場合や、子が養子である場合は、基本的には子の出生直後約8週間の範囲で取得する育児休業を確認します。
出産予定日と実際の出生日が異なる場合には対象期間の始期・終期が調整されるため、正確な日付は個別に確認する必要があります。
出産した母親については事情が異なります。
出産後は原則8週間の産後休業があるため、通常は産後休業終了後から育児休業へ入ります。
出生後休業支援給付金についても、この点を考慮して母親側の対象期間が設定されています。
| 本人 | 対象期間のイメージ | 支給日数 |
|---|---|---|
| 父親など産後休業をしない人 | 原則として子の出生後8週間程度 | 最大28日 |
| 出産した母親 | 原則として産後休業後8週間程度 | 最大28日 |
支給対象となるには、対象期間内に少なくとも通算14日以上の育児休業を取得する必要があります。
一方、14日を超えて育休を取得すれば何日でも13%が加算されるわけではなく、出生後休業支援給付金として支給されるのは最大28日です。
例えば対象期間内に14日だけ育児休業を取得した場合は、要件を満たせば14日分が計算対象になります。
28日取得すれば最大28日分、40日取得していても出生後休業支援給付金として計算する日数は最大28日です。
また、すでに同じ子について出生後休業支援給付金が支給された日数がある場合には、最大28日から支給済みの日数を差し引いて考えます。
産後パパ育休の日数は勤務日だけで数えるわけではありません。
土日を含む日数や分割取得の考え方は、 出生時育児休業28日の数え方と分割取得のポイント で詳しく解説しています。
「14日以上」は支給要件を確認する基準、「28日」は出生後休業支援給付金が支給される最大日数です。
同じ数字のように扱わず、別々に整理してください。
出生後休業支援給付金の金額と申請方法
対象になることを確認できたら、次に気になるのが実際の金額と申請手続きです。
出生後休業支援給付金は休業前の月給へ単純に13%を掛けるのではなく、休業開始時賃金日額と対象日数を使って計算します。
また、支給額には毎年見直される上限があり、申請も通常の育児休業給付と連動して行います。
13%上乗せの計算方法
出生後休業支援給付金の基本的な計算式は、次のとおりです。
出生後休業支援給付金 = 休業開始時賃金日額 × 対象となる休業日数 × 13%
対象となる休業日数は最大28日です。
例えば、休業開始時賃金日額が1万円で、対象となる育児休業を28日取得したとします。
10,000円 × 28日 × 13% = 36,400円
この場合、出生後休業支援給付金は36,400円が一つの計算上の目安になります。
同じ28日について通常の67%の給付が支給されるとすると、計算上は次のようになります。
| 給付 | 計算例 | 金額の目安 |
|---|---|---|
| 出生時育児休業給付金等 | 10,000円×28日×67% | 187,600円 |
| 出生後休業支援給付金 | 10,000円×28日×13% | 36,400円 |
| 合計 | 10,000円×28日×80% | 224,000円 |
一方、対象となる休業が14日の場合には、1万円×14日×13%で18,200円が計算上の目安になります。
14日以上取得すれば自動的に28日分が支給されるわけではなく、 実際に給付対象となる休業日数に応じて計算される 点に注意してください。
また、育児休業期間中に会社から賃金が支払われている場合には、通常の育児休業給付金側で調整が行われることがあります。
出生後休業支援給付金は一定の範囲ではそれだけを理由に減額されませんが、休業中の賃金が高くなり、出生時育児休業給付金または育児休業給付金自体が支給されない場合には、出生後休業支援給付金も支給されません。
そのため、会社独自の育休手当や休業中の給与支給がある場合は、13%だけを単独で計算せず、会社から支払われる賃金と通常の育児休業給付を含めて確認してください。
支給上限額と賃金日額の考え方
出生後休業支援給付金を計算するときの基礎になるのが、休業開始時賃金日額です。
基本的には、同じ子について最初の出生時育児休業または育児休業を開始する前の一定期間に支払われた賃金を基礎に計算します。
一般的には、 休業開始前の直近6か月間の賃金総額を180で割る という考え方が基本です。
ただし、単純に給与明細6枚の総支給額を足せば必ず正確な金額になるとは限りません。
賃金支払基礎日数が少ない月がある場合、産前産後休業を挟む場合、欠勤や休職期間がある場合には対象月の確認が必要になります。
また、臨時に支払われる賃金や、3か月を超える期間ごとに支払われる一般的な賞与などは、通常、この賃金日額を計算する賃金から除かれます。
2026年8月以降の支給上限額
休業開始時賃金日額には上限額があるため、収入が高い方でも実際の給与額を無制限に使って13%を計算するわけではありません。
2026年8月1日以降、2027年7月31日までの額として、休業開始時賃金日額の上限は 16,540円 とされており、出生後休業支援給付金について28日分を支給する場合の上限額は 60,205円 です。
| 項目 | 2026年8月1日以降の額 |
|---|---|
| 休業開始時賃金日額の上限 | 16,540円 |
| 出生後休業支援給付金の支給率 | 13% |
| 対象日数の上限 | 28日 |
| 28日取得時の支給上限額 | 60,205円 |
例えば、月収が非常に高い方について実際の1日当たり賃金を計算すると16,540円を超える場合でも、給付額の計算では上限額の影響を受けます。
休業開始時賃金日額や給付金の上限額・下限額は、原則として毎年8月に見直される可能性があります。
過去の記事や会社資料に58,640円など以前の上限額が記載されている場合がありますので、申請する時点の金額を確認してください。
ここで示した金額も、あくまで制度を理解するための一般的な目安です。
実際の休業開始時賃金日額や支給額は、会社が提出する賃金証明やハローワークの審査によって決まります。
申請先と必要な手続き
出生後休業支援給付金の申請先は、原則として 勤務先の事業所所在地を管轄するハローワーク です。
本人の自宅住所を管轄するハローワークとは限りません。
実際の手続きは、多くの場合、勤務先の人事・総務担当者が出生時育児休業給付金または育児休業給付金の申請とあわせて進めます。
従業員側では、子どもの出生日、出産予定日、休業開始日・終了日、配偶者の状況などを会社へ正確に伝えることが重要です。
会社側では、その情報と勤怠記録、賃金台帳、育児休業の申出書などを照合しながら申請します。
申請前に整理しておきたい情報
- 子どもの出生日と出産予定日
- 本人の育児休業期間
- 対象期間内の休業日数
- 配偶者の育児休業取得状況
- 配偶者要件の例外に該当する事情
- 育児休業中に支払われた賃金
配偶者が雇用保険の被保険者として育児休業を取得している場合には、配偶者の雇用保険被保険者番号などを申請書に記載して確認する取扱いがあります。
配偶者が公務員の場合には、育児休業の取得期間を確認できる書類などが必要になることがあります。
また、配偶者が自営業者、フリーランス、無業者などであることを理由に配偶者の育児休業要件を求めない扱いを受ける場合には、その状態を確認する書類を求められることがあります。
2026年8月からは育児休業等給付の申請実務について一部見直しが行われています。
例えば、出生後休業支援給付金の配偶者確認書類について取扱いが変更されている部分もあります。
会社の担当者が以前の育休手続きで使用した書類をそのまま流用すると、不足が生じる可能性があります。
必要書類は、本人・配偶者の雇用形態や育児休業取得状況によって異なります。
正確な情報は公式サイトをご確認ください。
申請時期についても、出生時育児休業給付金と育児休業給付金では申請サイクルが異なるため、「子どもが生まれたらすぐ出生後休業支援給付金だけを申請する」というものではありません。
会社の担当者へ、いつ申請する予定なのかを確認しておくと分かりやすいでしょう。
育児休業給付金と同時申請する方法
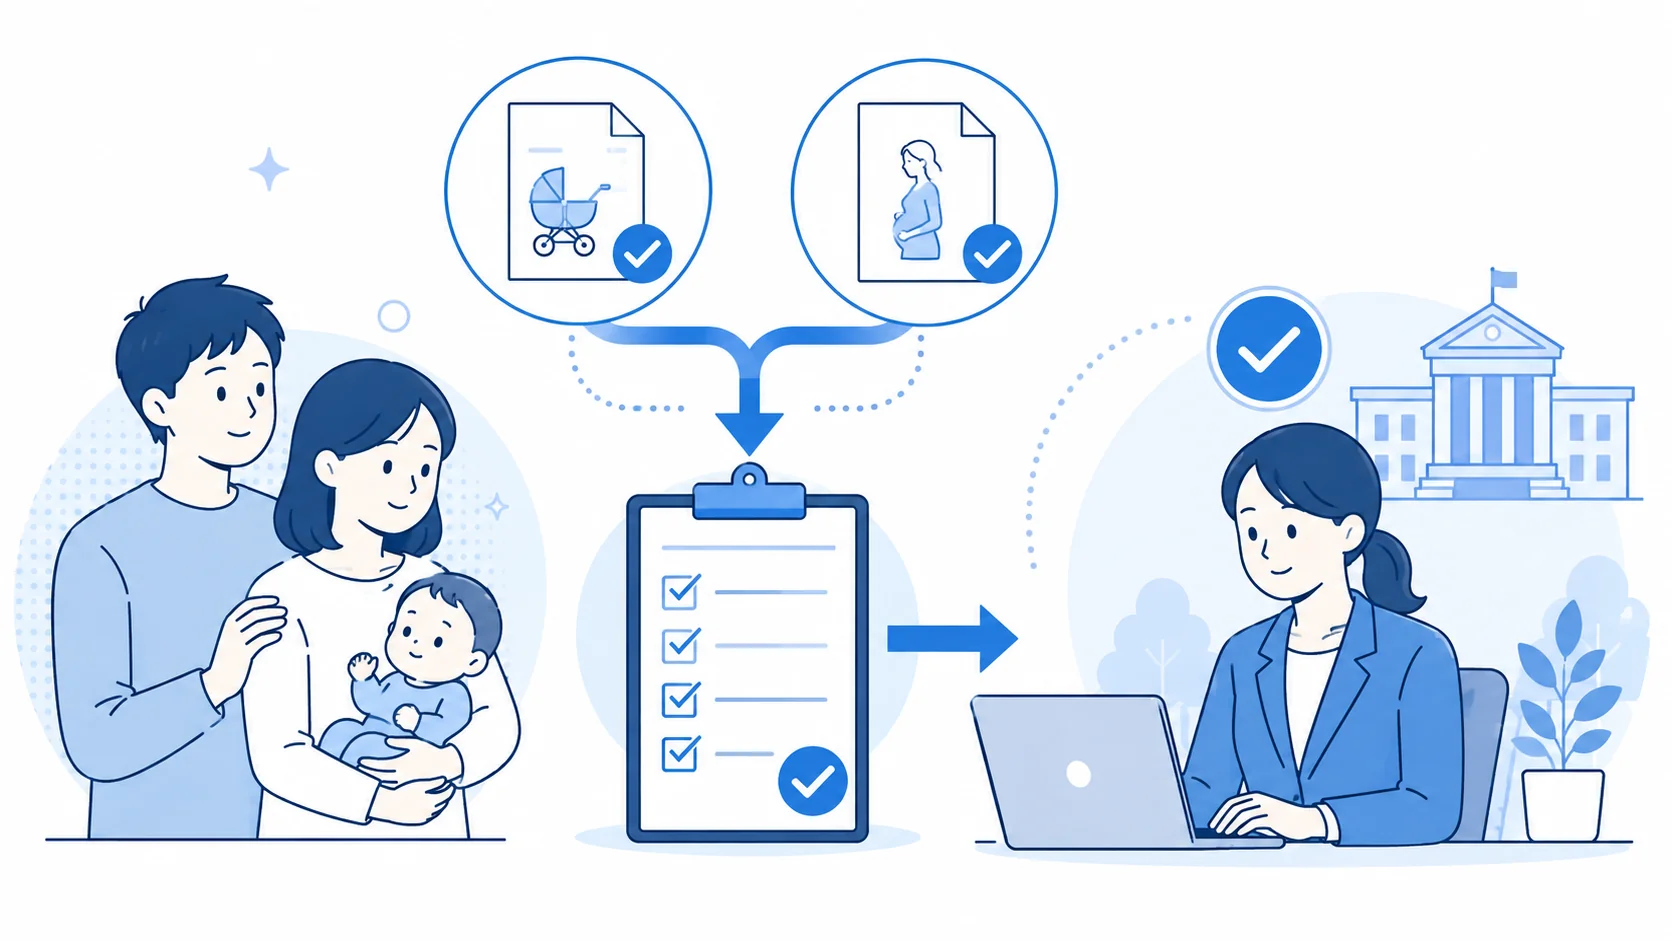
出生後休業支援給付金は、原則として、出生時育児休業給付金または育児休業給付金の支給申請とあわせて手続きを行います。
基本となる給付金と出生後休業支援給付金は、同一の支給申請書を使って申請できる仕組み になっています。
例えば父親が産後パパ育休を取得した場合には、出生時育児休業給付金の支給申請を行う際に、出生後休業支援給付金について必要な項目も記載します。
母親が産後休業終了後に育児休業へ入り対象となる場合には、育児休業給付金の申請とあわせて確認します。
ただし、配偶者が雇用保険の被保険者として育児休業を取得しているケースでは、配偶者側の出生時育児休業給付金または育児休業給付金が支給決定されていることをハローワークで確認する必要があります。
そのため、申請のタイミングが夫婦で完全に同時になるとは限りません。
会社側で確認しておきたい流れ
| 段階 | 確認すること |
|---|---|
| 育休申出時 | 出産予定日、取得予定期間、育休の種類を確認 |
| 出産後 | 実際の出生日と対象期間を確定 |
| 休業中 | 就業日数・時間、賃金支払いを記録 |
| 申請準備 | 本人と配偶者の14日要件・例外を確認 |
| 支給申請 | 通常の育児休業給付等とあわせて申請 |
中小企業では、育児休業を取得する従業員が毎年いるとは限らないため、担当者自身が出生後休業支援給付金を初めて扱うことも珍しくありません。
実務では、育児休業の申出を受けた時点で「本人の育休期間」だけを登録するのではなく、出生後休業支援給付金の可能性も考えて、配偶者の勤務状況や育休予定を早めに確認しておくと申請時に慌てずに済みます。
一方、従業員側も「会社が全部分かっているはず」と考えず、出生後休業支援給付金の対象になりそうであれば、人事・総務担当者へ確認しておくことをおすすめします。
出生後休業支援給付金は、出生時育児休業給付金または育児休業給付金の申請後に別途申請することも可能な場合があります。
ただし、その場合には基本となる給付金の支給決定後の申請となるなど手続き上の順序があります。
原則どおり同時申請できるよう、事前に会社と必要情報を共有しておくとスムーズです。
出生後休業支援給付金の要点まとめ
出生後休業支援給付金は、2025年4月から始まった、子どもの出生直後の育児休業を経済面から支援する雇用保険の給付制度です。
最大のポイントは、通常の出生時育児休業給付金または育児休業給付金の67%に13%相当が上乗せされ、合計80%相当になることです。
育児休業中の社会保険料免除や給付金の非課税も考慮すると、休業前の手取り10割相当と説明されます。
- 本人は対象期間内に通算14日以上の育児休業が必要
- 原則として配偶者にも14日以上の育児休業が必要
- ひとり親、自営業配偶者、無業者、産後休業中などは例外となる可能性がある
- 13%が上乗せされる日数は最大28日
- 給付額は休業開始時賃金日額×対象日数×13%で計算
- 通常の育児休業給付等とあわせてハローワークへ申請するのが原則
特に注意したいのは、「片方だけ育休を取ったら絶対にもらえない」「夫婦とも必ず育休を14日取らなければならない」という一面的な理解です。
原則は夫婦双方の育児休業取得を前提とした制度ですが、出産した配偶者が産後休業中である場合や、配偶者が自営業者・無業者である場合など、配偶者に育児休業を求めないケースが制度上設けられています。
反対に、単に仕事が忙しいという理由で配偶者が育休を取得しなかった場合などは、当然に例外になるわけではありません。
また、支給上限額や必要書類、申請実務は制度改正や毎年の見直しによって変わる可能性があります。
特に金額については古い資料をそのまま使わず、申請時点の情報を確認することが大切です。
この記事の金額や計算例は、制度を理解するための一般的な目安です。
実際の支給可否や支給額は、本人と配偶者の状況、育児休業の取得日、休業中の就業・賃金、雇用保険の加入履歴などによって変わります。
正確な情報は公式サイトをご確認ください。
個別の事情によって判断が難しい場合は、会社の人事・労務担当者やハローワークへ確認し、最終的な判断は専門家にご相談ください。