こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
本業と副業など、複数の会社に雇用されている人が労災にあった場合は、通常の労災とは少し異なる仕組みがあります。
2020年9月1日以降に発生した傷病等については、一定の要件を満たす複数事業労働者であれば、原則として複数の就業先の賃金を合算して労災保険の給付額を計算します。
また、過労による脳・心臓疾患や精神障害などでは、1社だけの負荷では労災認定に至らない場合でも、複数の会社での労働時間や心理的負荷を総合的に評価する仕組みがあります。
社会保険の二以上事業所勤務を知っている方ほど、労災保険にも事前の届出が必要だと思われることがあります。
しかし、労災保険は別の制度です。
この記事では、対象者、給付基礎日額の合算、複数業務要因災害、様式第8号の書き方、会社側のメリット制まで実務の流れに沿って整理します。
- 二以上事業所勤務と労災保険の基本的な関係
- 複数就業先の賃金を合算する計算方法
- 複数業務要因災害と通勤災害の考え方
- 様式第8号や別紙を使った請求手続き
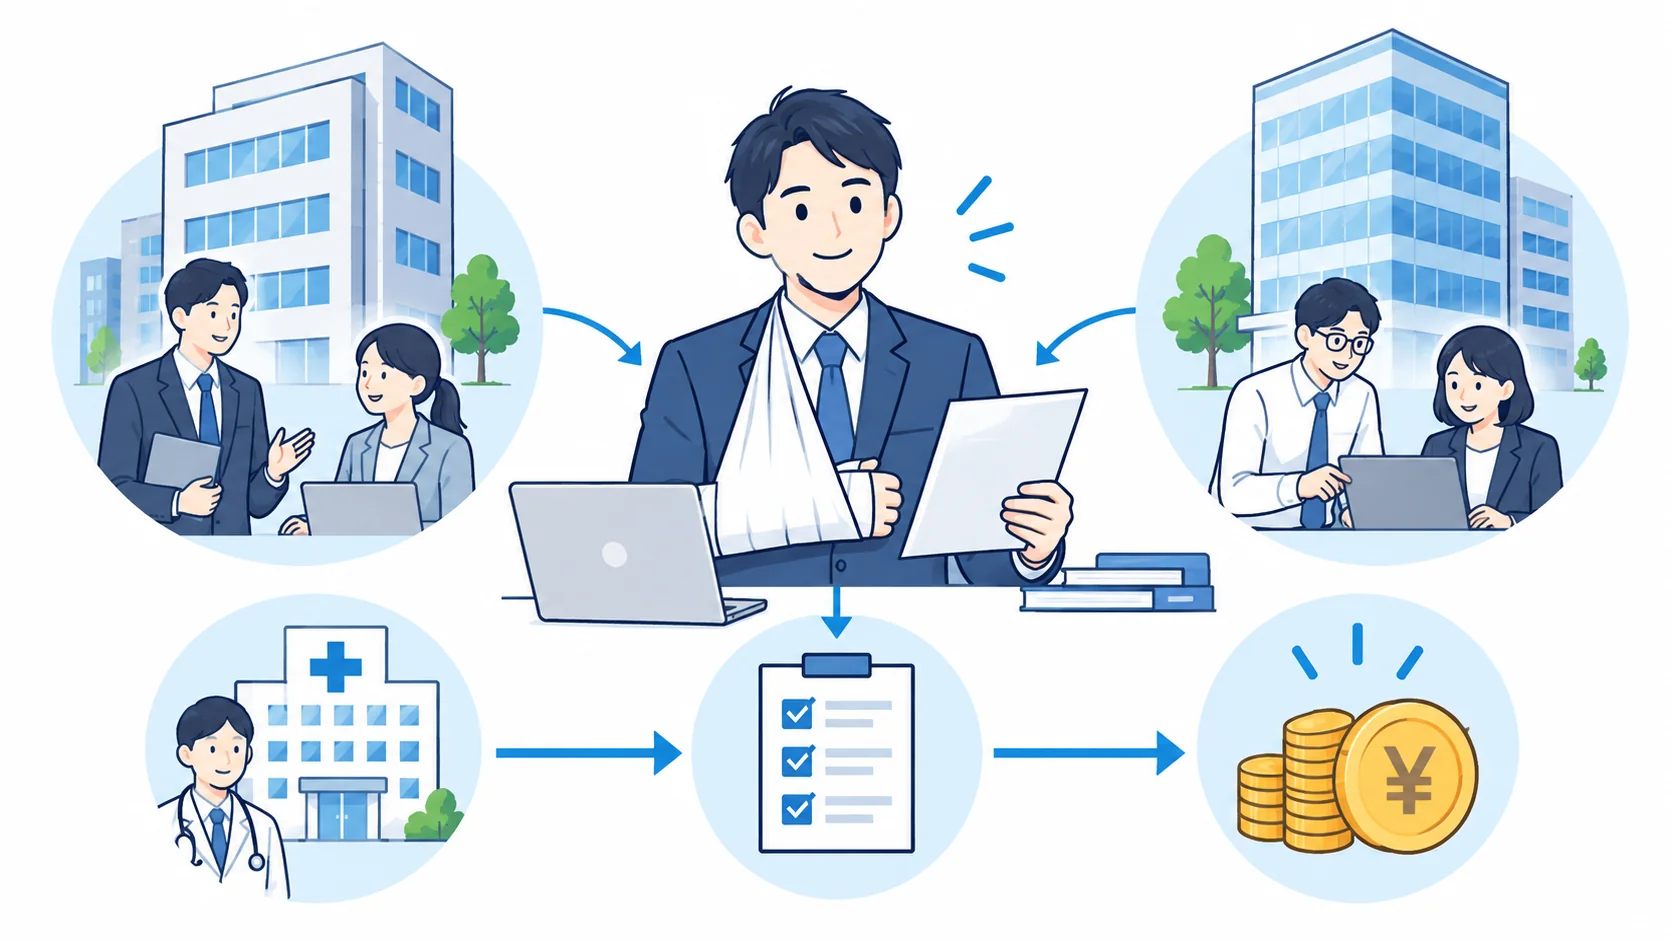
二以上事業所勤務の労災制度と給付の仕組み
最初に押さえておきたいのは、社会保険で使われる二以上事業所勤務と、労災保険における複数事業労働者は別の制度だという点です。
労災保険では、事故や疾病が発生した時点などの就業状況を確認したうえで、給付額の計算や労災認定を行います。
まずは誰が対象になるのか、給付額がどのように決まるのかを整理していきます。
社会保険の二以上事業所勤務とは別制度
二以上事業所勤務という言葉は、一般に健康保険・厚生年金保険の手続きで使われます。
複数の会社でそれぞれ社会保険の加入要件を満たす場合に、報酬を合算して標準報酬月額を決定する仕組みです。
一方、 労災保険には、労働者本人が事前に二以上事業所勤務の届出をして加入する仕組みはありません。
労災保険は事業を単位として適用され、その事業で労働者として働く人は、正社員かアルバイトか、本業か副業かにかかわらず原則として対象になります。
社会保険の二以上事業所勤務届を提出しているかどうかと、労災保険の複数事業労働者に該当するかどうかは別問題です。
たとえば、A社で正社員として勤務し、土日にB社でアルバイトをしている人がB社の業務中に負傷したとします。
この場合、B社での事故が業務災害に該当するかを判断すると同時に、A社とB社の両方に雇用されているのであれば、複数事業労働者として給付基礎日額の合算を検討します。
実務では、「社会保険では二以上事業所勤務の手続きをしていないから、労災でも1社だけで計算するのではないか」という混同が起こりやすいところです。
労災請求では、請求書にあるその他就業先の有無などから複数就業の状況を確認します。
社会保険側の仕組みについて詳しく確認したい方は、 副業時の社会保険と二以上事業所勤務の手続き も参考にしてください。
複数事業労働者とは誰が対象になるか
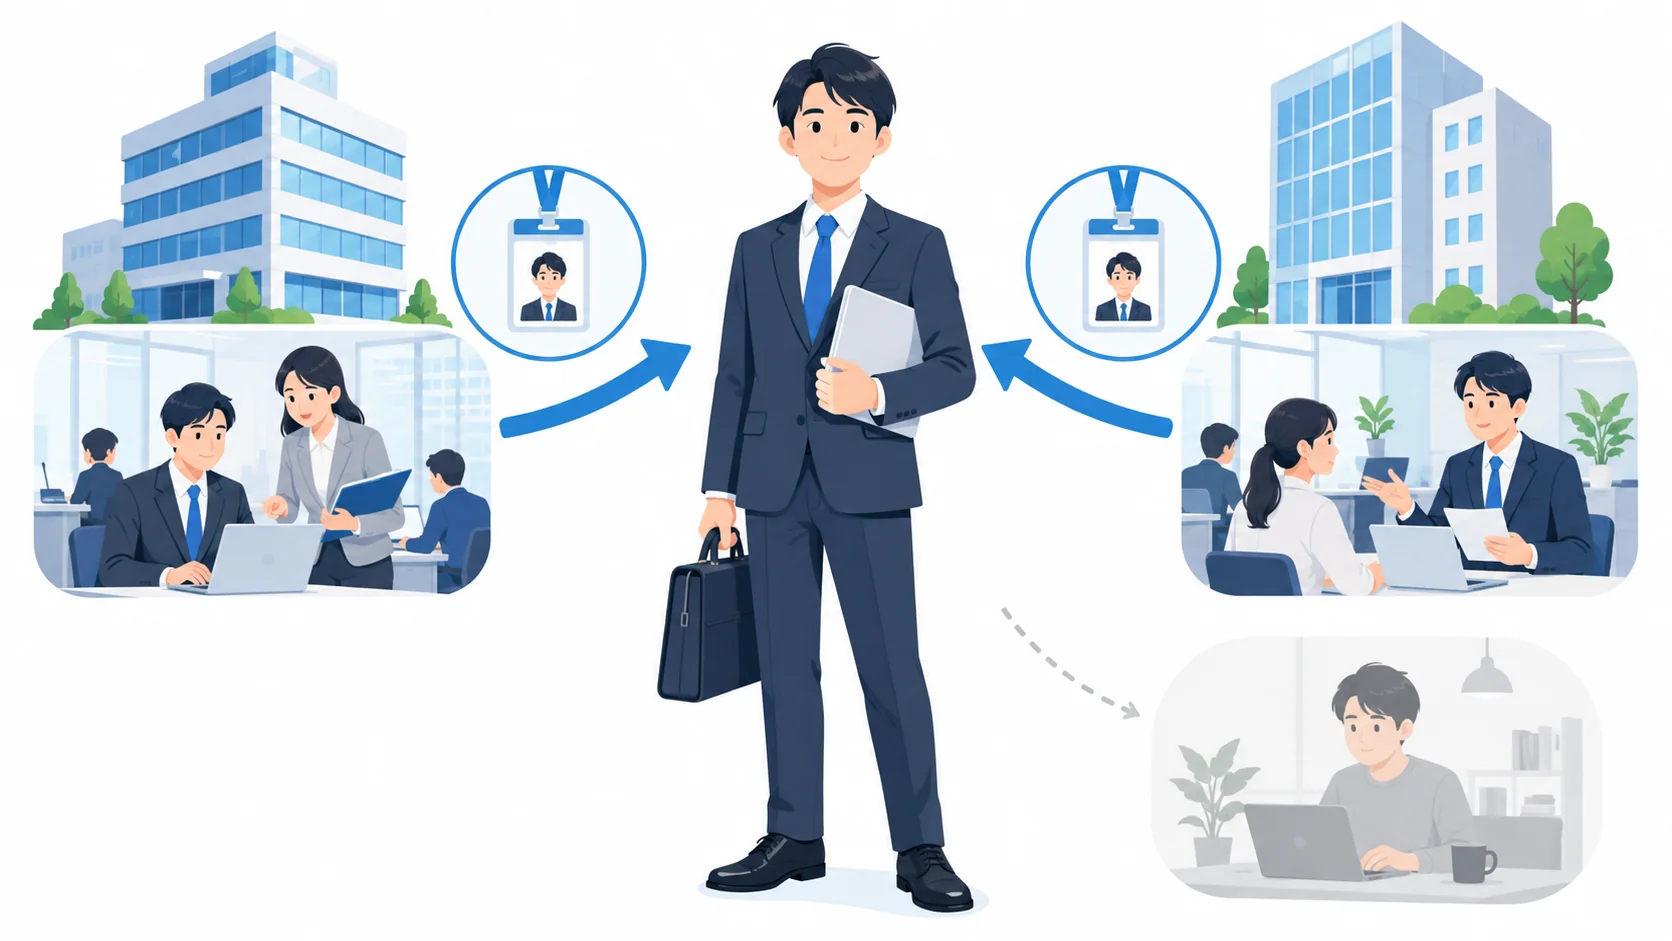
労災保険における複数事業労働者とは、基本的には 傷病等が発生した時点で、事業主が同一でない複数の事業に使用されている労働者 です。
たとえば、A社とB社の両方と雇用契約を結び、実際に両社で勤務している人が該当します。
短時間のアルバイトであっても、労働者として雇用されているのであれば対象になり得ます。
反対に、同じ会社の本店と支店で勤務しているだけであれば、事業主が同一なので、この意味での複数事業労働者にはなりません。
| 働き方 | 複数事業労働者の考え方 |
|---|---|
| A社の正社員+B社のアルバイト | 原則として対象 |
| A社+B社の両方でパート勤務 | 原則として対象 |
| 同一会社の本店+支店 | 原則として対象外 |
| A社の従業員+個人の業務委託 | 業務委託部分は原則として合算対象外 |
| A社勤務+別の仕事で労災特別加入 | 特別加入の状況を含めて確認 |
ここで注意したいのが疾病です。
事故による骨折などは発生日が比較的明確ですが、脳・心臓疾患や精神障害では、原因となる過重労働や心理的負荷が長期間にわたることがあります。
そのため、発病時点では1社しか勤務していなくても、 疾病の原因や要因となる事由が生じた時期に複数の事業で同時に働いていた場合 には、複数事業労働者に類する者として制度の対象になることがあります。
たとえば、5月から10月までA社とB社で働き、10月末にB社を退職し、11月に疾病が発症したケースです。
発症時にはA社だけでも、原因となった期間にA社とB社の両方で働いていれば、B社での業務負荷も検討対象になる可能性があります。
2020年9月1日より前に発生した傷病等には、原則として改正前の制度が適用されます。
疾病では発症日や診断によって疾病の発生が確定した日の確認が重要です。
給付基礎日額は全就業先の賃金を合算
複数事業労働者の労災で最も重要な変更点の一つが、 給付基礎日額を複数の就業先の賃金をもとに計算する ことです。
給付基礎日額は、休業補償給付や障害補償給付、遺族補償給付などの金額を決める基礎となる日額です。
原則として、まず就業先ごとに平均賃金相当額を算定し、その金額を合算します。
給付基礎日額を計算する基本手順
- 就業先ごとに算定事由発生日以前3か月の賃金を確認する
- 各社ごとに平均賃金相当額を計算する
- 各社の給付基礎日額相当額を合算する
- 合算後の額について必要な最低額等の調整を行う
賃金締切日がある場合は、それぞれの会社の直前の賃金締切日から遡って算定します。
そのため、A社とB社で給与の締切日が異なっていても、それぞれの会社ごとに算定期間を確認します。
本業25万円、副業8万円の場合の計算例
例として、本業のA社が月給25万円、副業のB社が月給8万円で、B社の業務中に10月15日に負傷したケースを考えてみます。
両社とも月末締めで、7月1日から9月30日までの92日間を算定期間とします。
| 勤務先 | 3か月の賃金 | 概算の平均賃金相当額 |
|---|---|---|
| A社 | 750,000円 | 約8,152.17円 |
| B社 | 240,000円 | 約2,608.69円 |
| 合計 | 990,000円 | 約10,760.86円 |
合算した額に1円未満の端数がある場合は、労災保険法の規定により1円に切り上げるため、この例では 給付基礎日額は10,761円 となる計算です。
休業4日目以降について単純計算すると、休業補償給付等が給付基礎日額の60%、休業特別支給金が20%ですので、合計では1日につき給付基礎日額の80%相当が一つの目安となります。
この例なら概算で1日約8,608円です。
実際の給付額には、平均賃金の算定方法、賃金の内容、端数処理、スライド制、年齢階層別の限度額などが関係する場合があります。
ここでの数字は制度を理解するための一般的な計算例です。
日給制や時給制についても合算対象ですが、平均賃金の最低保障の扱いには複数事業労働者特有の計算があります。
単純に各社で最低保障額を計算して足せばよいわけではありません。
休業補償給付そのものの基本的な計算方法や待期期間については、 労災の休業補償の計算方法と申請手続き で詳しく解説しています。
合算対象となる労災保険給付の種類
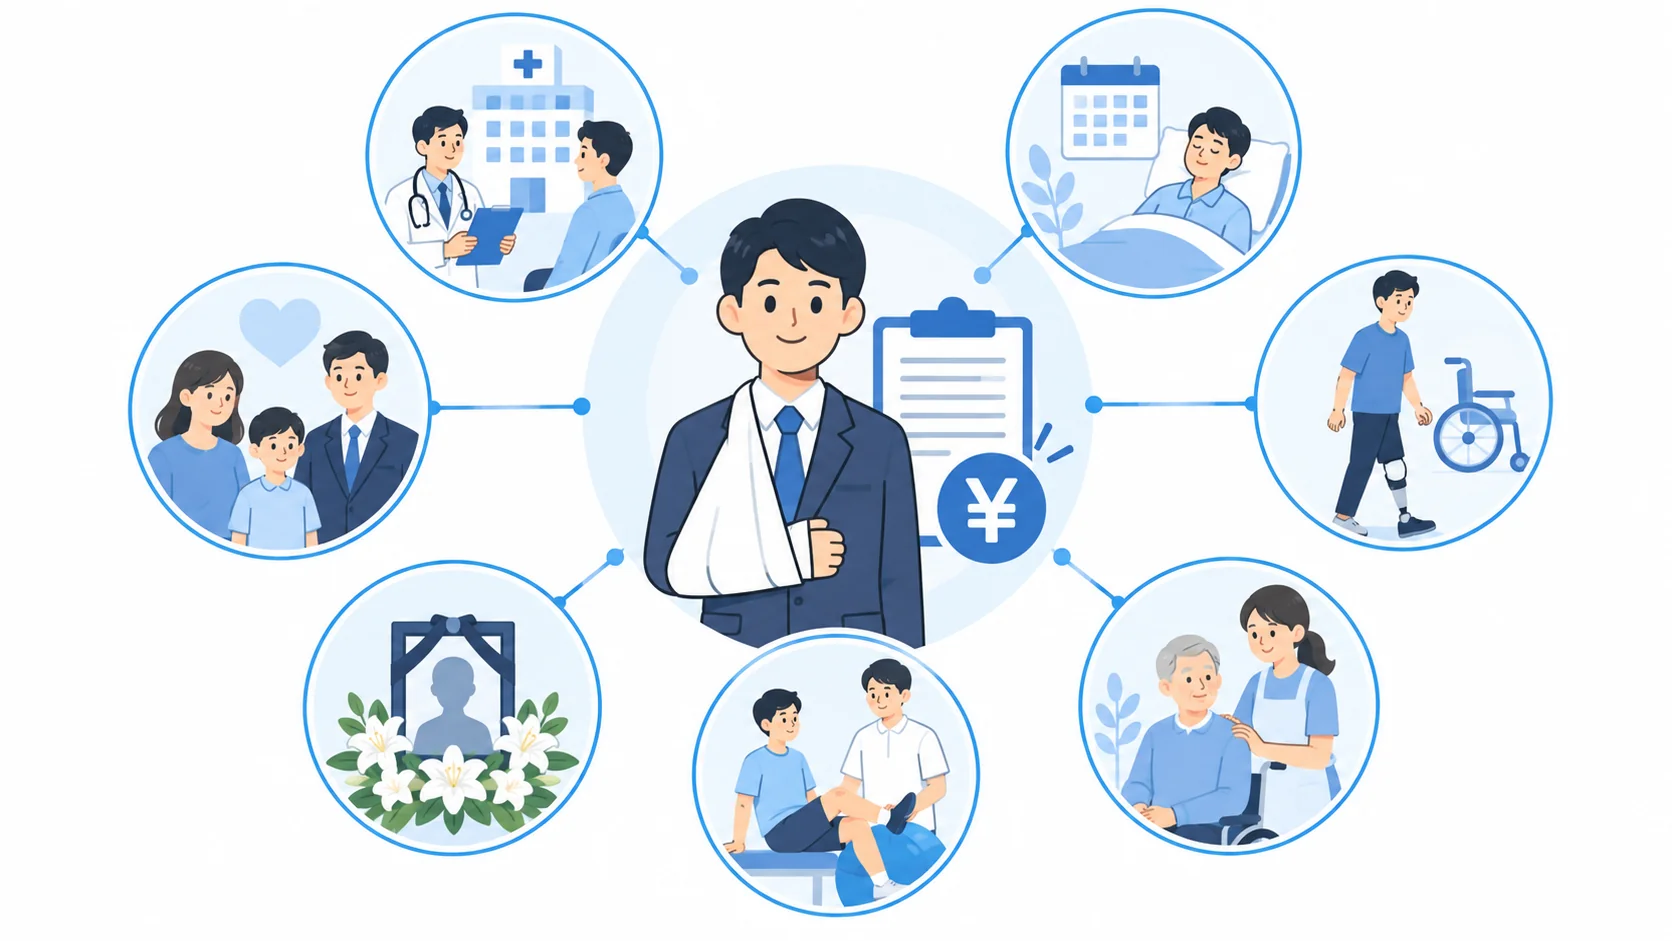
複数事業労働者だからといって、すべての給付について単純に「2社分が支払われる」わけではありません。
正確には、 給付基礎日額を使って金額を決める給付について、複数の就業先の賃金を基礎に給付基礎日額を算定する という仕組みです。
| 給付の内容 | 業務災害 | 複数業務要因災害 | 通勤災害 |
|---|---|---|---|
| 療養 | 療養補償給付 | 複数事業労働者療養給付 | 療養給付 |
| 休業 | 休業補償給付 | 複数事業労働者休業給付 | 休業給付 |
| 障害 | 障害補償給付 | 複数事業労働者障害給付 | 障害給付 |
| 遺族 | 遺族補償給付 | 複数事業労働者遺族給付 | 遺族給付 |
| 葬祭 | 葬祭料 | 複数事業労働者葬祭給付 | 葬祭給付 |
| 長期療養 | 傷病補償年金 | 複数事業労働者傷病年金 | 傷病年金 |
| 介護 | 介護補償給付 | 複数事業労働者介護給付 | 介護給付 |
特に間違えやすいのが、 複数の会社で働いている人が労災にあったからといって、必ず複数事業労働者休業給付という名称になるわけではない ことです。
たとえば、B社の工場で作業中に転倒して骨折したのであれば、B社における通常の業務災害です。
この場合に支給されるのは休業補償給付ですが、その給付基礎日額についてはA社とB社の賃金を合算して算定します。
一方、A社だけでもB社だけでも業務災害とは認定できないものの、両社の業務負荷を総合的に評価して認定された場合には、複数業務要因災害として複数事業労働者休業給付などが支給されます。
給付名称と賃金合算は別々に考える のがポイントです。
1社の業務災害でも、複数事業労働者であれば給付基礎日額は全就業先を基礎に算定します。
なお、療養給付は治療そのものを給付する制度であり、介護給付も給付基礎日額を直接使って日額を算出する制度ではありません。
そのため、休業給付などと同じ意味での賃金合算が給付額に直接反映されるわけではありません。
複数業務要因災害は複数社の負荷を評価
2020年9月1日施行の改正では、賃金の合算と並んで、もう一つ大きな変更が行われました。
それが 複数の事業における業務上の負荷を総合的に評価する複数業務要因災害 です。
判断の順序が重要です。
最初からA社とB社をまとめて判断するのではありません。
- まずA社だけの業務負荷で業務災害になるかを判断する
- B社についても単独で業務災害になるかを判断する
- どの事業場単独でも認定できない場合に、複数事業場の負荷を総合評価する
1社だけの負荷で業務災害と認められるのであれば、通常の業務災害として扱います。
複数業務要因災害は、単独の事業場だけでは認定できない場合に検討される仕組みです。
脳・心臓疾患では労働時間を通算して評価する
脳・心臓疾患では、長期間の過重業務や短期間の過重業務を評価する際、異なる会社で働いた労働時間を通算して評価します。
脳・心臓疾患の認定基準では、発症前1か月間におおむね100時間、または発症前2か月間から6か月間にわたり1か月当たりおおむね80時間を超える時間外労働が認められる場合、業務と発症との関連性が強いと評価されます。
ここでいう時間外労働時間は、単純にそれぞれの会社の36協定上の残業時間を足すという意味ではなく、原則として1週間40時間を超えて労働した時間を基準に検討します。
月80時間を超えれば自動的に労災になるわけではありません。
労働時間だけでなく、勤務時間の不規則性、拘束時間、連続勤務、心理的負荷、身体的負荷なども含めて総合的に判断されます。
精神障害も複数の会社の負荷を総合評価する
精神障害についても、A社とB社それぞれで発生した出来事を心理的負荷評価表に当てはめ、そのうえで全体的な心理的負荷を評価します。
労働時間や労働日数については、複数事業場分を通算して判断します。
たとえば、A社では長時間労働があり、B社では業務上の強い心理的負荷となる出来事があった場合、それぞれを切り離して見るだけではなく、制度上は複数の事業における業務負荷を踏まえて検討することになります。
過労による疾病の相談では、「A社の残業だけならそれほど多くないから労災ではない」と早い段階で判断してしまうのは避けたほうがよいでしょう。
勤務表、タイムカード、シフト、給与明細などを複数の勤務先について確認することが重要です。
厚生労働省も、 複数の会社で働く方への労災保険給付 で制度の考え方を案内しています。
二以上事業所勤務で労災請求する手続き
複数事業労働者の労災では、給付額の仕組みを理解するだけでなく、請求書で複数就業の事実を正確に申告することが重要です。
特に休業給付では、他の勤務先の平均賃金や休業状況を確認する別紙が必要になるため、通常の労災請求より関係者が増えます。
ここからは具体的な手続きを確認します。
様式第8号と別紙1から3の書き方
業務災害によって休業した場合に使用する代表的な書類が、様式第8号です。
現在の様式は、通常の休業補償給付だけでなく、複数事業労働者休業給付にも対応しています。
複数事業労働者の場合にまず確認したいのが、請求書にある その他就業先の有無 です。
ここで他の勤務先があることを申告しなければ、労働基準監督署が複数事業労働者であることを把握できません。
厚生労働省の案内では、その他就業先の有無が未記入の場合、複数事業労働者とはみなされない取扱いが示されています。
複数の勤務先がある場合は、請求前に必ず確認したい項目です。
別紙1は平均賃金の算定に使う
様式第8号の別紙1は、平均賃金算定内訳を記載する書類です。
複数事業労働者の場合は、 各事業場ごとに平均賃金を算定する 必要があるため、それぞれについて作成します。
賃金締切日、算定期間、基本給や各種手当などを確認し、事業場ごとの給付基礎日額相当額を算定するための基礎資料になります。
別紙2は部分算定日がある場合に使う
別紙2は、休業期間中に一部勤務した日や、有給休暇など賃金が支払われた日がある場合に使用します。
複数事業労働者の場合は、「A社は完全に休業しているがB社では有給休暇を取得している」「A社では働いたがB社では通院のため休んだ」といった複雑な状況が生じます。
こうした日について支給額を正しく計算するために必要になる書類です。
別紙3は他の就業先について記載する
別紙3は複数事業労働者用の書類です。
様式第8号の表面に記載した事業場とは別の勤務先について、労働保険番号、平均賃金、雇入期間、休業期間、賃金を受けなかった日数などを記載し、事業主の証明を受けます。
たとえばA社、B社、C社の3社で働いており、B社で労災事故が発生した場合には、B社だけで手続きが完結するとは限りません。
A社やC社にも賃金などの証明を依頼することになります。
就業先が多いほど証明書類を集めるのに時間がかかります。
休業給付を請求する場合は、他の勤務先への証明依頼を早めに進めるのが実務上のポイントです。
療養補償給付については、休業給付のように賃金を基礎に給付額を計算するものではないため、同じ形で賃金証明の別紙を提出するわけではありません。
休業、障害、遺族、葬祭など、請求する給付によって必要書類を確認します。
請求書類は原則として関係する労働基準監督署へ提出します。
複数の就業先があるケースでは所轄の取扱いが複雑になることがありますが、各事業場を管轄する監督署のいずれかに提出できる場合があります。
複数業務要因災害では生計維持事業との関係で所轄が決まるため、判断に迷う場合は事前確認をおすすめします。
最新の請求様式は、 厚生労働省「主要様式ダウンロードコーナー(労災保険給付関係主要様式)」 から確認できます。
事業場間の移動も通勤災害になる
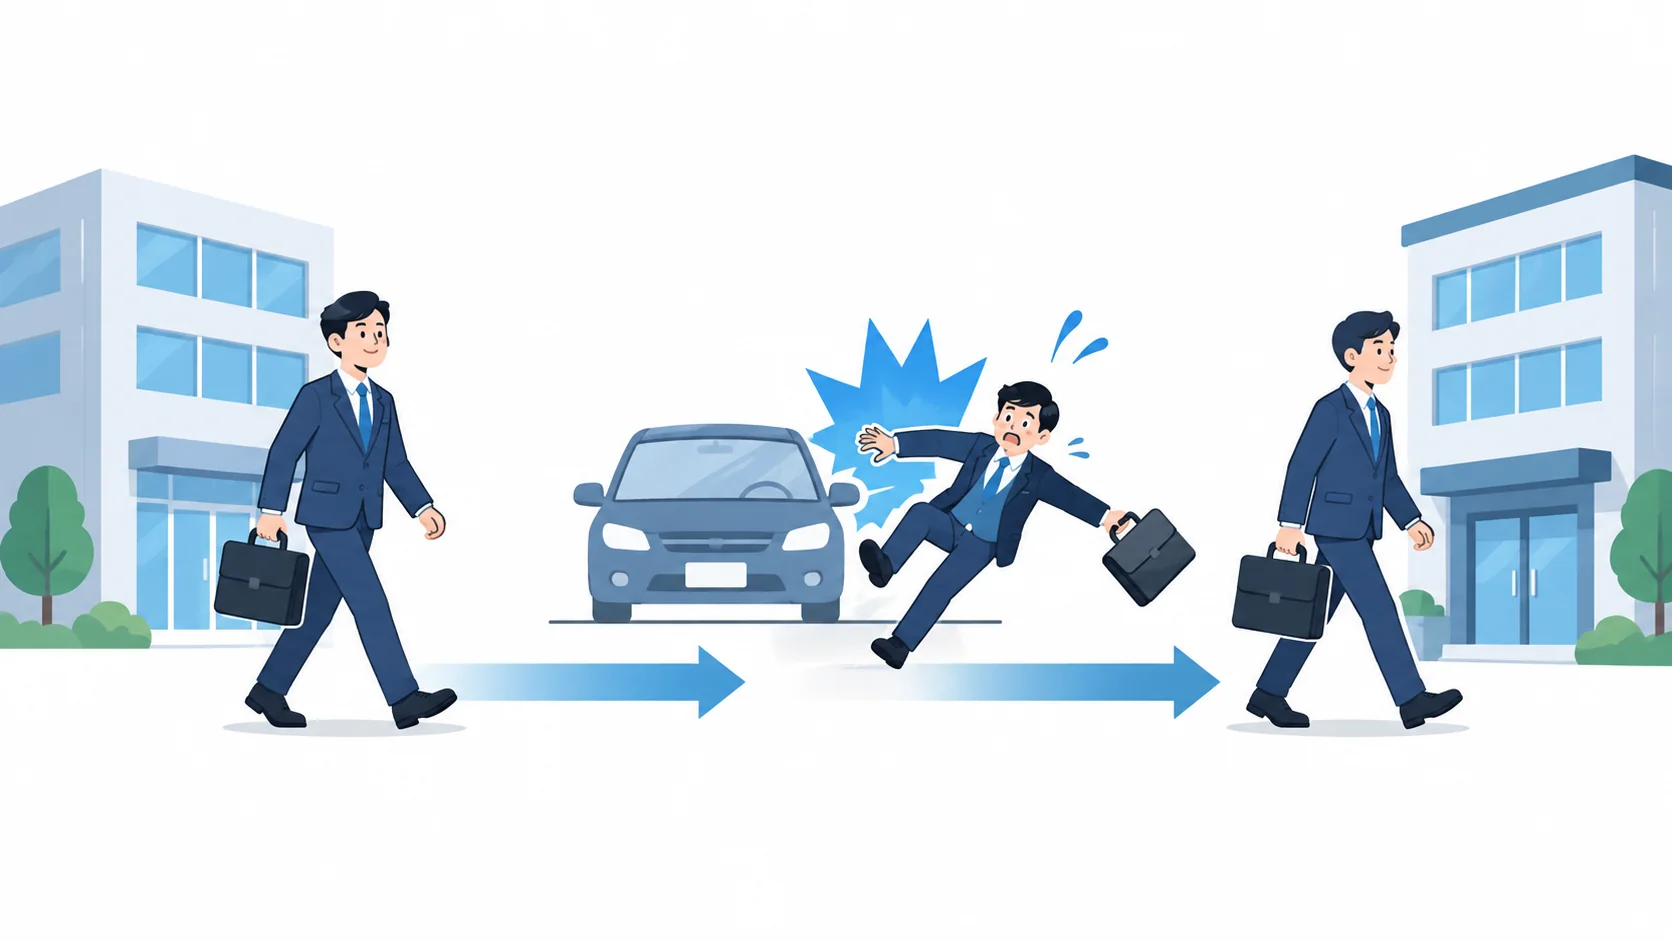
複数の会社で働いている人については、自宅と勤務先の往復だけでなく、 一つの就業場所から別の就業場所へ移動する途中の災害 も通勤災害として扱われる場合があります。
たとえば、昼間にA社で勤務した後、そのまま夜のアルバイト先であるB社へ電車で移動している途中に事故にあったケースです。
一定の要件を満たす事業場間の移動は、労災保険法上の通勤に含まれます。
この場合も、複数事業労働者であれば、休業給付などの給付基礎日額については複数の就業先の賃金を合算して算定します。
事業場から別の事業場へ移動中に発生した通勤災害については、実務上、これから勤務する移動先の事業場との関係で手続きを進める取扱いになります。
ただし、会社から会社へ移動していれば、どのような経路でも通勤災害になるわけではありません。
通常の通勤災害と同様に、合理的な経路・方法による移動であることが基本です。
途中で通勤経路を大きく外れたり、私的な目的で移動を中断したりした場合には、その逸脱・中断中やその後の移動が通勤として扱われないことがあります。
日常生活上必要な行為を最小限度行った場合には例外もあるため、実際の事故では移動経路や立ち寄りの目的まで確認します。
また、会社の業務命令によってA社から別の場所へ移動していたようなケースでは、そもそも通勤ではなく業務そのものと評価される可能性があります。
事故が起きた場所だけではなく、誰の指示で、何のために、どこからどこへ移動していたのかを整理することが大切です。
他社で働いた日の休業給付の扱い
複数事業労働者の休業給付で特に注意したいのが、「本業を休んでいる間に副業で働いたらどうなるのか」という問題です。
休業補償給付などの要件にある「労働することができない」とは、元の仕事だけができないという意味ではなく、原則として 療養のため一般的に労働できない状態 を意味します。
そのため、A社では休業していても、同じ日にB社で実際に通常どおり働いている場合には、原則としてその日は「労働することができない日」とは認められず、休業給付の対象にならないと考えるのが基本です。
本業を休んでいれば、副業先で働いても休業給付を受けられるという仕組みではありません。
複数事業労働者では、全ての就業先における就労状況を踏まえて判断されます。
ただし、実務ではもう少し複雑です。
たとえばB社で一部の時間だけ勤務し、残りの時間は通院のため働けなかった場合や、A社では休業してB社では有給休暇を取得した場合などは、部分算定日として給付額を調整するケースがあります。
部分算定日は支払われた賃金を控除する
部分算定日では、原則として給付基礎日額からその日に支払われた賃金を控除し、その残額を基礎に休業給付等を計算します。
たとえば給付基礎日額が15,000円で、その日に一部勤務して4,500円の賃金を受けた場合は、15,000円から4,500円を差し引いた10,500円を基礎として計算します。
60%の休業給付なら6,300円、20%の休業特別支給金なら2,100円という考え方です。
一方の会社で有給休暇を取得して賃金を受けている場合や、休業中でも住宅手当など月単位の賃金が減額されずに支払われている場合にも、部分算定が必要になることがあります。
休業期間に部分算定日が含まれる場合は、様式第8号の別紙2を添付します。
継続して休業給付を請求するときにも、対象日があれば確認が必要です。
副業と労災手続きの関係については論点が多いため、副業の把握や会社への伝わり方について確認したい場合は、 労災で副業が分かるケースと休業補償の注意点 で整理しています。
非災害発生事業場のメリット制への影響
会社側から相談を受けたときによく出るのが、「他社の賃金まで合算して労災給付が増えたら、うちの労災保険料にも影響するのではないか」という疑問です。
結論として、 複数事業労働者の賃金合算によって増えた給付額の全てが、災害発生事業場のメリット制に反映されるわけではありません。
メリット制は、一定規模以上の事業について、その事業場の業務災害の実績などに応じて労災保険率や保険料を増減させる仕組みです。
複数事業労働者についてB社で業務災害が発生し、A社とB社の賃金を合算して休業補償給付が支払われた場合でも、制度改正による賃金合算部分をそのままB社の事故実績として扱う仕組みにはなっていません。
- 災害発生事業場の賃金に対応する給付額がメリット制に影響する
- 非災害発生事業場の賃金分として加算された部分は原則として影響しない
- 他社で事故が起きたからといって自社のメリット収支率が悪化するわけではない
- 複数業務要因災害による給付は通常の業務災害とは別に扱われる
たとえば、B社で事故が起きた従業員からA社へ別紙3や平均賃金の証明を依頼された場合、A社は自社の賃金や雇用期間などを証明することになります。
しかし、 証明を行ったこと自体によって、A社で労災事故が発生したことになるわけではありません。
ここは中小企業の担当者が迷いやすいポイントです。
他社の労災手続きに自社の給与情報が必要になるため、自社の事故として扱われるように感じますが、賃金合算のための証明と、災害発生事業場としての責任は分けて考える必要があります。
また、業務災害の待期期間や事業主の補償責任などは、複数業務要因災害とは法的な位置付けが異なる論点があります。
個別事案では事故の種類を確認したうえで判断してください。
二以上事業所勤務の労災で押さえる要点
二以上事業所勤務と労災の関係で最も重要なのは、社会保険の二以上事業所勤務届とは別の仕組みだと理解することです。
労災保険では、被災後の請求手続きの中で複数の勤務先を確認し、複数事業労働者に該当する場合は給付額や労災認定に反映します。
- 複数の会社に雇用されていれば複数事業労働者に該当する可能性がある
- 休業給付などの給付基礎日額は原則として全就業先の賃金を合算する
- 1社で起きた業務災害でも給付基礎日額は複数社分を合算する
- 脳・心臓疾患や精神障害では複数社の業務負荷を総合評価する場合がある
- 労災請求ではその他就業先の有無を正確に記載する
- 休業給付では別紙1から3の提出が必要になる場合がある
- 一方の会社で実際に働いた日は休業給付が出ない場合がある
- 非災害発生事業場の賃金分はメリット制にそのまま影響しない
また、休業・療養・葬祭・介護に関する労災保険給付には原則として2年、障害・遺族に関する給付には原則として5年の時効があります。
必要な証明が複数の会社にまたがるケースでは書類収集に時間がかかることもあるため、早めに手続きを進めることが大切です。
特に疾病では、発症日だけでなく、原因となった期間にどの会社でどの程度働いていたのかが重要になります。
タイムカード、シフト表、給与明細などは勤務先ごとに整理しておくと、労働基準監督署による確認にも対応しやすくなります。
労災認定や給付額は、事故の状況、労働契約、賃金の内容、勤務実績、疾病の原因などによって個別に判断されます。
認定基準や様式も改正される可能性がありますので、 正確な情報は公式サイトをご確認ください 。
個別事案について迷う場合は、 最終的な判断は専門家にご相談ください 。