こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
年金を受けていた親や配偶者が亡くなった場合、亡くなった月分までの年金について、遺族が未支給年金として請求できることがあります。
年金は、亡くなった日に支給が打ち切られて日割り計算されるわけではありません。
亡くなった月の分まで支給対象となる一方、年金は後払いで支給されるため、死亡した時点でまだ本人が受け取っていない年金が残ることがあります。
その年金を一定の要件を満たす遺族が請求するのが未支給年金の手続きです。
手続きで特に注意したいのは、死亡届と未支給年金の請求は同じものではないという点です。
亡くなった方のマイナンバーが日本年金機構に収録されていれば死亡届を省略できる場合がありますが、未支給年金を受け取るための請求まで自動的に行われるわけではありません。
ここを混同してしまうと、本来受け取れる未支給年金を請求しないまま時間が経過する可能性があります。
また、未支給年金は通常の相続財産と同じ考え方ではありません。
誰が相続人なのかだけではなく、亡くなった方との続柄、請求順位、死亡当時に生計を同じくしていたかどうかが重要になります。
別居していた親子でも対象になる場合がある一方、親族であれば無条件に請求できるわけでもありません。
この記事では、未支給年金を誰が請求できるのか、必要書類や提出先、請求期限、税金、死亡後に年金が振り込まれた場合の扱いまで、遺族の方が手続きを進める順番に沿って解説します。
- 未支給年金が発生する仕組みと対象になる年金
- 未支給年金を請求できる遺族とその順位
- 請求書や戸籍など必要書類と提出方法
- 請求期限や税金、死亡後の振込への対応
年金の未支給請求とは何か
未支給年金を理解するには、まず年金が「後払い」で支給されていることを押さえておくと分かりやすくなります。
亡くなった時点ですでに支給される権利が発生しているものの、まだ本人が受け取っていない年金が残ることがあるためです。
死亡した時点で銀行口座に入っていないからといって、その年金がなくなるわけではありません。
また、誰でも相続人であれば請求できるわけではありません。
亡くなった方との続柄だけでなく、死亡当時に生計を同じくしていたかどうかも重要になります。
未支給年金では、通常の相続とは異なる独自の受給順位が定められていますので、まずは制度の基本から整理していきます。
未支給年金は死亡月分まで請求できる
公的年金は、年金を受けている方が亡くなった場合でも、原則として 亡くなった月の分まで支給対象 になります。
たとえば、9月1日に亡くなった場合でも、9月30日に亡くなった場合でも、年金については原則として9月分までが支給対象です。
「9月1日に亡くなったから1日分だけ」「月の途中で亡くなったから日割り」という考え方ではありません。
この点は、給与の日割り計算などと感覚が違うため、初めて手続きをする方が迷いやすいところです。
一方、年金は毎月その月の分が振り込まれる仕組みではありません。
原則として偶数月の15日に、その前月までの2か月分が後払いされます。
たとえば、通常の4月の年金支払では2月分と3月分、6月の支払では4月分と5月分が支払われるという流れです。
この「後払い」という仕組みがあるため、年金受給者が亡くなった時点では、すでに受給する権利が発生しているのに、まだ口座へ振り込まれていない年金が残りやすくなります。
この未払いとなっている年金を、一定の遺族が請求できるようにしたものが未支給年金です。
未支給年金として扱われる主なもの
- 亡くなった時点でまだ本人が受け取っていなかった年金
- 死亡後に本人名義の口座へ振り込まれた年金のうち、死亡月分までの年金
たとえば、9月に年金受給者が亡くなり、直前の年金支払で7月分までしか受け取っていなければ、基本的には8月分と9月分が未支給年金として問題になります。
反対に、死亡後に口座へ年金が入った場合でも、振込日だけを見て「死亡後のお金だから全部返さなければならない」と判断するわけではありません。
どの月の年金として支払われたものなのかを確認する必要があります。
つまり、 死亡した日までの日割り計算をするのではなく、死亡した月までが支給対象 になるということです。
未支給年金を考えるときは、「いつ振り込まれたか」だけでなく、「何月分の年金なのか」を見ることが重要ですよ。
なお、未支給年金は老齢年金だけの話ではありません。
亡くなった方が受けていた年金の種類や支給状況に応じて未支給となる給付が生じる場合があります。
年金生活者支援給付金についても、未支払給付金として扱われる制度がありますので、受給していた給付が複数ある場合はまとめて確認しておくとよいでしょう。
日本年金機構も、まだ受け取っていない年金や、死亡後に振り込まれた年金のうち死亡月分までについて、一定の遺族が未支給年金として受け取れることを案内しています。
(出典:日本年金機構「年金を受けている方が亡くなったとき」)
未支給年金と遺族年金の違い
名前が似ているため混同されやすいのですが、未支給年金と遺族年金は別の制度です。どちらも「亡くなった方に関係して遺族が受け取るもの」という点だけが共通しています。
| 未支給年金 | 遺族年金 | |
|---|---|---|
| 性格 | 亡くなった方が受け取るはずだった年金の精算 | 遺族に新たに発生する年金 |
| 受け取る人 | 生計を同じくしていた配偶者・子・父母・孫・祖父母・兄弟姉妹などの順 | 生計を維持されていた配偶者・子など(制度ごとの要件あり) |
| 受け取り方 | 一時金(1回) | 年金(要件を満たす間) |
| 税の扱い | 受け取った遺族の一時所得 | 所得税・住民税は非課税 |
| 請求期限 | 年金の支払日の翌月の初日から5年 | 5年(時効) |
未支給年金を受け取れても遺族年金を受け取れるとは限りませんし、その逆もあります。どちらか一方だけに該当することも、両方に該当することもあるため、それぞれの要件を分けて確認してください。
年金を受けていた方が亡くなると、遺族年金についても気になるところですが、未支給年金と遺族年金はまったく別の制度です。
未支給年金は亡くなった方がすでに受け取る権利を得ていた年金についての手続きであり、遺族年金は一定の遺族に新たに発生する年金です。
未支給年金は亡くなった方の年金のうち死亡月分までの精算であり、遺族がこれから受け取る遺族年金の受給条件とは別の制度として判定されます。
未支給年金を請求できる遺族と順位
未支給年金は、亡くなった方の財産を単純に相続する仕組みではありません。
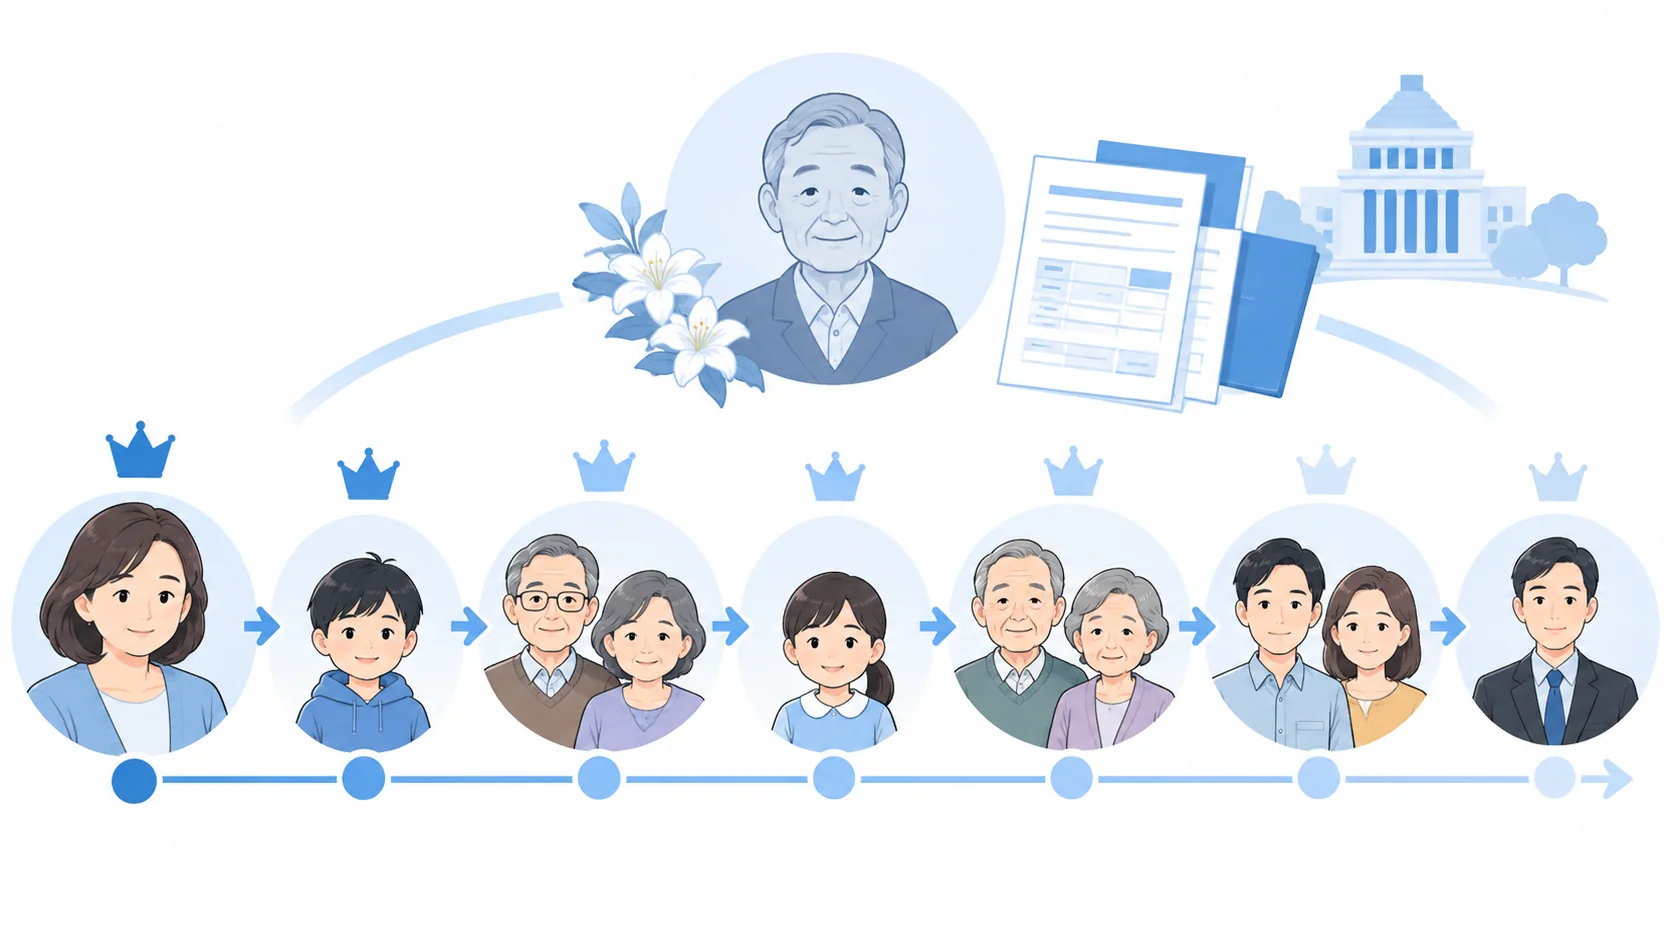
法律で定められた遺族のうち、 死亡当時に亡くなった方と生計を同じくしていた方 が請求します。
したがって、「法定相続人である」という事実だけで請求できるかどうかを判断することはできません。
未支給年金では、請求できる親族の範囲と順位が決められています。
順位は、配偶者、子、父母、孫、祖父母、兄弟姉妹、その他の3親等内の親族という順番です。
| 順位 | 請求できる遺族 | 確認のポイント |
|---|---|---|
| 1 | 配偶者 | 事実婚関係にある方を含む場合があります |
| 2 | 子 | 配偶者など先順位者の有無を確認します |
| 3 | 父母 | 配偶者・子がいないかを確認します |
| 4 | 孫 | より先順位の遺族がいないことが必要です |
| 5 | 祖父母 | 生計同一関係も確認します |
| 6 | 兄弟姉妹 | 先順位者の有無に注意します |
| 7 | 上記以外の3親等内の親族 | 親族関係と生計同一関係の確認が必要です |
重要なのは、 先順位者がいる場合には、後順位者は未支給年金を受け取れない という点です。
たとえば、亡くなった方と生計を同じくしていた配偶者がいる場合、同じく生計を同じくしていた子がいたとしても、原則として先順位である配偶者が未支給年金を請求します。
「子の方が手続きをしやすいから」「長男にまとめたいから」という理由で、自由に請求者を変更する仕組みではありません。
反対に、戸籍上は配偶者がいても、死亡当時に生計を同じくしていたという要件を満たさない事情がある場合には、実際の請求関係を個別に確認する必要があります。
未支給年金では、親族関係だけでなく生活実態が重要になるためです。
また、同じ順位の方が複数いる場合には、そのうち 1人が代表して請求 します。
たとえば、先順位となる配偶者がおらず、生計を同じくしていた子が3人いる場合には、子3人がそれぞれ3分の1ずつ別々に請求するというより、そのうち1人を代表者として手続きを行う形になります。
家族内で誰が書類を集め、誰を請求者にするかを先に決めておくと手続きが進めやすいでしょう。
相続人の順位と未支給年金の順位は同じではありません。
「長男だから受け取る」「遺産分割協議で年金を受け取る人を決める」といった仕組みではありません。
遺産分割協議書の内容だけで未支給年金の受取人を自由に決められるわけではないため、相続の考え方だけで判断しないようにしてください。
この違いは非常に重要です。
預貯金や不動産などの遺産については民法上の相続関係を考えますが、未支給年金は一定の遺族に独自の請求権を認めている制度です。
そのため、相続人の範囲と未支給年金を請求できる人が一致しないことがあります。
なお、事実婚関係にあった配偶者についても、一定の要件を満たせば対象になる場合があります。
ただし、戸籍上の配偶者と違い、事実婚関係や生計同一関係を確認する資料が必要になります。
日本年金機構では、社会通念上夫婦として共同生活していた事実関係などを確認するための書類が定められています。
事実婚、別居、複雑な家族関係、先順位者との連絡が取れないケースなどは、書類だけを見て自己判断すると間違いやすいところです。
私はこうしたケースでは、まず「誰が親族なのか」と「誰が生計を同じくしていたのか」を分けて整理するのが実務的だと考えています。
生計同一の要件と別居時の注意点
未支給年金の相談で迷いやすいのが、 生計を同じくしていたとは具体的にどのような状態なのか という点です。
「生計を同じくしている」と聞くと、同じ家に住んでいることが必須条件のように感じるかもしれません。
しかし、未支給年金の判断では、単に住民票の住所が一致しているかだけでなく、実際の生活関係を確認します。
亡くなった方と請求者が住民票上同じ世帯であれば、生計同一関係は比較的確認しやすくなります。
また、住所は同じでも世帯を分けている場合には、その理由などを確認することがあります。
一方、住民票上の住所自体が異なる場合でも、それだけで請求資格がなくなるとは限りません。
たとえば、親が高齢者施設や病院に入っており、子は自宅で生活しているような場合です。
住民票や居所が分かれていても、子が生活費や療養費を負担していた、定期的な訪問や連絡が続いていたなど、実態として生活上・経済上のつながりが認められることがあります。
また、仕事の都合による単身赴任、介護施設への入所、療養のための一時的な別居など、住所が異なる事情はさまざまです。
そのため、 「別居していた」という事実だけで未支給年金を諦める必要はありません。
ただし、別住所の場合は、同居の場合よりも生計同一関係を確認する資料が重要になります。
住民票だけでは生活実態が分からないため、 生計同一関係に関する申立書 などを提出して、死亡当時の関係を具体的に説明します。
別居している遺族は書類が増えやすい
別住所の場合は、生計同一関係に関する申立書に加え、第三者による証明や、生計同一の事実を確認できる資料が必要になる場合があります。
誰が、どのように生活費を負担していたのか、定期的な訪問や連絡があったのかなど、死亡前の実態を整理しておくと手続きが進めやすくなります。
実務で確認するときは、私は「住所が一緒だったか」だけではなく、「生活上のつながりがどうなっていたか」を時系列で整理するのが大切だと考えています。
たとえば、毎月一定額を送金していたのであれば、振込記録が残っている可能性があります。
医療費や施設費を家族が負担していたのであれば、その支払い関係も確認材料になり得ます。
また、定期的に音信や訪問があったことなどが問題になるケースもあります。
別居しているからこそ、「どの程度の交流や経済的な関係が継続していたのか」を説明できるようにしておくことが重要です。
実際に、「親とは別居していたから未支給年金は請求できないと思っていた」という方もいると思います。
しかし、重要なのは住民票の住所だけではなく、死亡当時の生活実態です。
反対に、親族であるというだけでは足りません。
長期間交流がなく、経済的な援助もなく、生活上のつながりも認められないような場合には、生計同一として認められない可能性があります。
「戸籍上は子だから当然にもらえる」という制度ではありません。
別居のケースでは、先に戸籍だけ集めて終わりにしないようにしましょう。
戸籍は続柄の確認資料ですが、生計同一関係そのものを証明する資料ではありません。
住民票、生計同一関係に関する申立書、必要に応じた第三者証明など、別の視点からの確認が必要になります。
別居していた場合は、自分で対象外と判断する前に、生計同一を確認できる事情がないか整理することが大切です。
特に死亡から時間が経過すると、当時の振込記録や生活状況を説明できる人を探すことが難しくなる場合があります。
未支給年金の時効は後ほど解説するように原則5年ですが、「5年間放置してよい」という意味ではありません。
生計同一関係の確認が必要な方ほど、早めに準備を始めることをおすすめします。
未支給年金が発生しないケース
年金は後払いのため、年金受給者が亡くなると未支給年金が発生することが一般的です。
ただし、すべての死亡ケースで必ず受け取れる金額が生じるとは限りません。
日本年金機構の手続きでも、未支給年金を受け取れる遺族がいない場合だけでなく、 未払いの年金そのものが発生しない場合 が想定されています。
まず考えられるのは、亡くなった方の年金が実際には全額支給停止となっているなど、死亡月までについて支払うべき年金額が生じないケースです。
年金を受給する権利があっても、他制度との調整や個別の支給状況によって、実際に支払われる額がないことがあります。
また、過去の年金額の訂正、支給停止の解除、過払いとの調整などが絡むと、単純に「月額×未払い月数」で計算できないこともあります。
通帳だけを見て未支給年金の金額を確定するのではなく、最終的には年金記録上の支給状況を確認する必要があります。
もう一つ分けて考えたいのが、 未支給となる金額はあるものの、法律上その年金を請求できる遺族がいないケース です。
たとえば、亡くなった方に親族がいたとしても、その方が未支給年金の受給順位に含まれない場合や、生計同一の要件を満たさない場合には、その親族が当然に請求できるわけではありません。
未支給年金は遺産そのものではないため、「相続人がいるから誰かが受け取れる」とは限らないのです。
「年金受給者が亡くなった=必ず未支給年金を受け取れる」と決めつけないことが重要です。
最終的には、亡くなった方の年金の種類、支給状況、直近の振込状況、請求できる遺族の有無を確認して判断します。
実務上は、まず亡くなった方の通帳や年金振込通知書などを確認すると状況をつかみやすくなります。
「直近でいつ、いくら入金されているか」「老齢基礎年金と老齢厚生年金の両方を受けていたか」「年金生活者支援給付金など別の給付がなかったか」といった情報を整理します。
ただし、通帳に記載された入金額だけでは、その金額が何月分なのか、支給停止や調整が入っているのかまで判断できない場合があります。
年金額改定通知書や年金振込通知書が残っていれば、あわせて確認するとよいでしょう。
確認するときは「未支給年金があるか」と「請求できる人がいるか」を分けて考えます。
- 亡くなった方に未払いの年金が残っているか
- その未支給年金を法律上請求できる遺族がいるか
この2つは別の問題です。
また、「請求書が届いていないから未支給年金はない」と判断するのも避けた方がよいでしょう。
死亡に関する情報連携と、実際の未支給年金請求は別の手続きです。
何も案内が来ていない場合でも、死亡月までに未払いとなっている年金があるのか、確認する余地があります。
判断がつかない場合には、亡くなった方の基礎年金番号が分かる資料を準備し、年金事務所へ確認するのが確実です。
金額を自分で推測して手続きを終わらせるより、「そもそも未支給年金が発生しているのか」を先に確認する方が手戻りを防げます。
死亡後に振り込まれた年金の扱い
年金受給者が亡くなった後でも、死亡情報が年金の支払処理に間に合わないなどの理由から、故人名義の口座へ年金が振り込まれることがあります。
ご家族からすると、「亡くなった後に入金されているから全部返さなければいけないのではないか」と不安になるところですが、ここで重要なのは、 死亡後に振り込まれた年金がすべて返還対象になるわけではない という点です。
死亡後に振り込まれた金額のうち、亡くなった月分までの年金は、本来その方に支給されるべき年金です。
ただし、本人はすでに亡くなっているため本人自身が受け取ることはできません。
このため、死亡当時に生計を同じくしていた一定の遺族が未支給年金として請求する仕組みになっています。
一方、死亡月より後の月について支給された年金は事情が異なります。
たとえば9月に亡くなった方について、10月分以降の年金まで支払われてしまった場合、その期間はすでに年金を受け取る権利がなくなった後です。
そのため、過払いとなった部分については返納を求められることがあります。
死亡後の振込は期間を分けて考えます。
- 死亡月分までの年金:未支給年金として遺族が請求できる可能性がある
- 死亡月より後の年金:過払いとなれば返納が必要になる
ここで実務上大切なのは、「口座にいくら入ったか」だけで判断せず、その入金が何月分の年金なのかを確認することです。
年金は後払いなので、死亡後の振込日であっても、その中身は死亡前または死亡月までの年金ということがあります。
たとえば、10月の年金支払日に入金されたからといって、その全額が10月分の年金というわけではありません。
通常はそれ以前の月分が支払われています。
振込日と対象月を混同しないこと。
これが死亡後の年金を整理するときの基本です。
もう一つ注意したいのが、故人名義の銀行口座です。
未支給年金を請求した後でも、亡くなった方の口座を解約していないなどの事情により、その口座へ年金が入金される場合があります。
日本年金機構も、この点について金融機関へ相談するよう案内しています。
ただし、口座にお金が入っているからといって、ご家族が自由に引き出してよいとは限りません。
金融機関が死亡を把握すると口座が凍結される場合がありますし、預金そのものについては相続手続きが必要になります。
年金として誰に支払われるべきかという問題と、故人名義の預金を誰が取得するかという問題は分けて考える必要があります。
死亡後に年金が入金されていても、自己判断で使ってしまうのは避けた方が安全です。
未支給年金に該当する部分なのか、返納対象となる過払い部分なのか、故人口座の相続手続きがどうなっているのかをそれぞれ確認してください。
死亡届の提出が遅れると、本来受け取れない死亡月より後の年金が支払われ、後から返納手続きが必要になる場合があります。
返納となれば、ご家族にとっては新たな手続きが増えることになりますので、死亡後の年金関係はできるだけ早く整理した方がよいでしょう。
死亡後に年金の入金があった場合は、年金事務所と金融機関の双方に確認する のが実務上安全です。
年金事務所では年金の対象月や返納の有無を確認し、金融機関では故人名義口座の取扱いを確認する、というように役割を分けて考えると分かりやすいですよ。
年金の未支給請求の手続き方法
ここからは、実際に未支給年金を請求するときの手続きを整理します。
ポイントは、死亡届と未支給年金請求を混同しないこと、そして請求する方と亡くなった方との続柄や生計同一関係を証明できる書類を準備することです。
特に別居していた遺族の場合は添付書類が増れることがあります。
戸籍や住民票を手当たり次第に取得するのではなく、自分がどの順位の請求者になるのか、同居だったのか別居だったのか、マイナンバーによって省略できる書類があるのかを先に整理すると効率的です。
死亡後は、葬儀、金融機関、保険、相続、役所など多くの手続きが同時に発生します。
年金についても、必要なものを一つずつ切り分けて進めていきましょう。
未支給年金請求書と死亡届の違い
年金受給者が亡くなった際の手続きで、最も誤解されやすいのが 死亡届と未支給年金の請求は別の手続き だという点です。
「死亡届」という言葉も混乱の原因になります。
市区町村へ提出する一般的な死亡届と、年金について年金受給者が亡くなったことを届け出る「年金受給権者死亡届」は役割が異なります。
市役所に死亡届を提出したから、遺族が行う年金関係の手続きがすべて自動的に完了するわけではありません。
現在は、亡くなった方のマイナンバーが日本年金機構に収録されている場合、年金受給権者死亡届の提出は原則として省略できます。
行政機関間で死亡情報を確認できるため、従来必要だった死亡の届出そのものを省略できるケースがあるということです。
しかし、 死亡届を省略できても、未支給年金が自動的に遺族へ振り込まれるわけではありません。
未支給年金は、誰が受け取るのかを確認しなければなりません。
配偶者なのか、子なのか、父母なのか、さらに亡くなった方と生計を同じくしていたのかといった事情は、死亡情報だけでは分かりません。
このため、対象となる遺族自身が未支給年金の請求手続きを行う必要があります。
| 手続き | 目的 | マイナンバーによる省略 |
|---|---|---|
| 年金受給権者死亡届 | 年金受給者が死亡したことを届け出る | 日本年金機構にマイナンバーが収録されていれば原則省略可能 |
| 未支給年金の請求 | 死亡月分までの未払い年金を遺族が受け取る | 請求そのものは必要 |
実際に未支給年金がある場合に使用する様式は、 年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書 です。
名前のとおり、一つの書類に死亡届に関する部分と未支給年金の請求に関する部分が組み合わされています。
そのため、書類名だけを見ると、「これを提出しなければ死亡届もできない」「死亡届が省略できるならこの書類も不要」と誤解しやすいところです。
死亡情報が行政機関に連携されることと、遺族自身の未支給年金請求が行われることは別です。
マイナンバーによって省略できるのは、主として死亡の事実を届け出る部分です。
未支給年金を受け取りたい場合は、対象となる遺族が請求手続きを行います。
また、未支給年金を受け取れる遺族がいない場合や、そもそも未払いの年金が発生しない場合には、未支給年金請求ではなく死亡届のみの手続きとなるケースがあります。
つまり、死亡したら全員が同じ書類を同じように出すというより、「未支給年金があるか」「請求できる遺族がいるか」によって必要な対応が変わります。
実務では、亡くなった方がどの年金を受給していたのか、直近の振込がいつだったのか、誰が請求順位の最上位になるのかを確認してから書類に取りかかると整理しやすくなります。
「市役所に死亡届を出したから年金もすべて終わっている」「マイナンバーがあるから何もしなくてよい」という思い込みだけは避けてください。
未支給年金については、請求する遺族側から手続きを進める必要があります。
未支給年金の請求に必要な書類
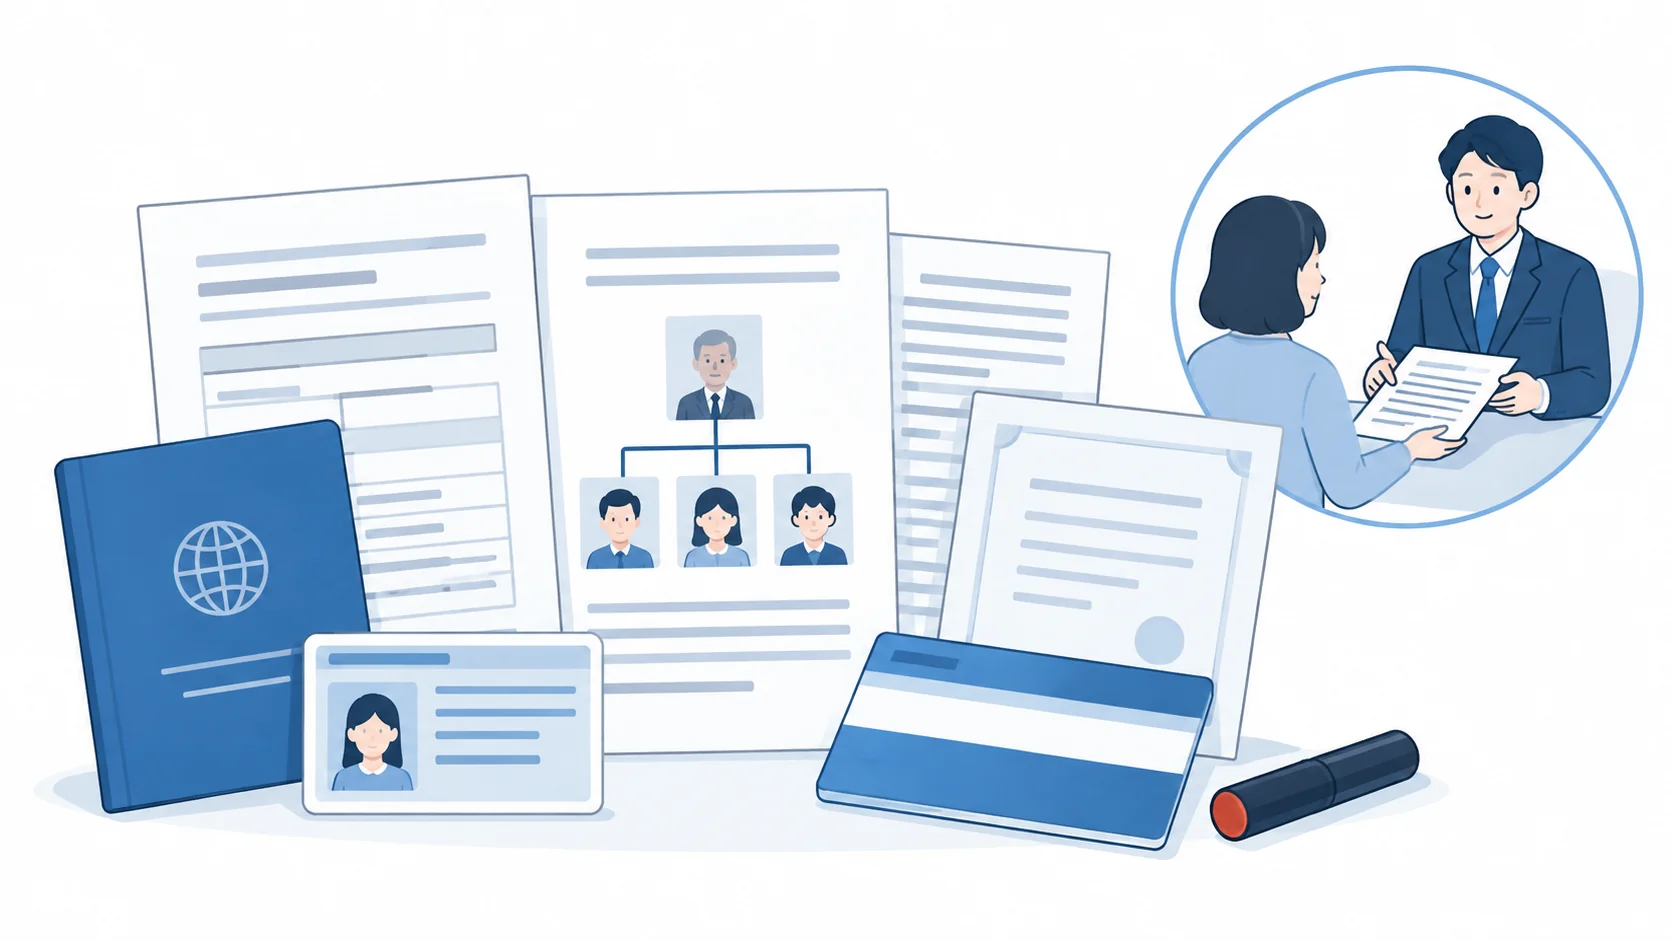
未支給年金を請求するときは、請求書だけでなく、請求者が対象となる遺族であること、亡くなった方との続柄、生計を同じくしていたこと、振込先口座などを確認するための書類が必要です。
ただし、すべての人が同じ添付書類を提出するわけではありません。
請求者が配偶者なのか子なのか、同居していたのか別居していたのか、マイナンバーの記載や収録状況、公金受取口座を利用するかなどによって、省略できる書類や追加で必要になる書類があります。
基本的な必要書類は次のように整理できます。
| 書類 | 確認する内容 | 実務上のポイント |
|---|---|---|
| 年金受給権者死亡届兼未支給年金請求書 | 死亡の届出と未支給年金の請求 | 両面の様式を確認します |
| 亡くなった方の年金証書 | 受給していた年金の確認 | 紛失している場合は年金事務所へ確認します |
| 請求者のマイナンバー確認書類 | 請求者本人の確認 | 郵送と窓口で確認方法が異なる場合があります |
| 戸籍謄本・戸籍抄本など | 亡くなった方との続柄の確認 | 法定相続情報一覧図を利用できる場合もあります |
| 亡くなった方の住民票の除票 | 死亡時の住所などの確認 | マイナンバー収録状況などにより省略できる場合があります |
| 請求者の世帯全員の住民票 | 生計同一関係の確認 | マイナンバー記入で省略できる場合があります |
| 生計同一関係に関する申立書 | 別居などの場合の生活実態の確認 | 別住所の場合は特に重要です |
| 通帳などの口座確認書類 | 未支給年金の振込先の確認 | 公金受取口座などでは省略できる場合があります |
戸籍謄本や住民票については、 亡くなった日より後に交付されたもの を準備します。
これは、死亡の事実や死亡時点の続柄・住所関係を確認する必要があるためです。
以前別の手続きで取得していた戸籍謄本が手元にあっても、それが死亡前に交付されたものであれば、そのまま利用できないことがあります。
続柄の確認については、戸籍謄本または戸籍抄本だけでなく、条件を満たす法定相続情報一覧図の写しを使用できる場合があります。
相続手続きと並行して法定相続情報一覧図を作成している場合には、年金手続きでも利用できる可能性があります。
一方、マイナンバーの活用によって一部書類を省略できるケースがあります。
たとえば、請求者が配偶者または遺族年金を請求する子である場合には、請求書へマイナンバーを記載することで戸籍謄本の添付を省略できる場合があります。
亡くなった方の住民票の除票についても、日本年金機構に亡くなった方のマイナンバーが収録されている場合などには不要となる場合があります。
また、請求者側の世帯全員の住民票についても、マイナンバーを記載することで添付を省略できることがあります。
必要書類は全員一律ではありません。
配偶者なのか子なのか、同居か別居か、マイナンバーが収録されているか、公金受取口座を利用するかなどによって変わります。
戸籍や住民票は取得に費用と手間がかかるため、先に自分のケースで必要な書類を確認してから取得すると無駄がありません。
受取口座については、金融機関名、支店名、口座名義人のフリガナ、預金種別、口座番号などを確認できる通帳等の写しが基本となります。
一方、公金受取口座を利用する場合や、請求書に金融機関の証明を受けている場合などには、通帳等の写しを省略できる場合があります。
インターネット専業銀行など、紙の通帳がない金融機関を利用している場合には、必要な情報が確認できる画面を印刷して提出するなどの方法が考えられます。
利用できる金融機関には条件がありますので、事前に確認しておくとよいでしょう。
別居していた場合は、ここに生計同一関係に関する申立書が加わるのが大きなポイントです。
同じ戸籍に載っていることと、生計を同じくしていることは別の問題ですので、別住所の方は特に注意してください。
事実婚関係にあった配偶者は、通常の配偶者より確認書類が増える場合があります。
戸籍上の配偶者の有無や、事実婚関係、生計同一関係などを確認する必要があるためです。
書類を取得する前に年金事務所へ確認しておくと手戻りを防げます。
年金証書を紛失している場合なども、書類が手元にないという理由だけで手続きを諦める必要はありません。
死亡後は、ご家族が年金証書の保管場所を把握していないことも珍しくありません。
まず年金事務所へ状況を伝え、代替手続きや確認方法を案内してもらいましょう。
私なら、書類を集める前に「請求順位」「同居・別居」「マイナンバー」「受取口座」の4点を整理します。
そこから必要書類を絞った方が、役所へ何度も行く手間を減らしやすいからです。
未支給年金の提出先と請求期限
未支給年金の請求書は、原則として年金事務所へ提出します。
対面で手続きする方法だけでなく、郵送による提出や電子申請も用意されています。
どの方法がよいかは、書類の内容が単純か、別居など確認事項があるかによって考えるとよいでしょう。
- 年金事務所へ郵送する
- 予約して年金事務所の窓口へ持参する
- 街角の年金相談センターなどで相談する
- e-Govを利用して電子申請する
書類の内容に不安がなければ、郵送は年金事務所まで出向く必要がないため便利です。
ただし、マイナンバー確認書類のコピーなど、郵送時に必要になる添付書類を確認しておく必要があります。
書類不足があると照会や再提出が必要となり、結果として時間がかかることがあります。
一方、別居していた親族、事実婚関係、先順位者との関係が複雑なケースなどは、窓口で確認しながら手続きを進めた方が分かりやすい場合があります。
対面相談を希望する場合には、事前に予約してから年金事務所や街角の年金相談センターへ行くと待ち時間を抑えやすくなります。
年金事務所の窓口は予約制で、年金証書や戸籍などの持ち物をそろえて訪問すると一度で手続きを終えやすくなります。
電子申請を利用する方法もあります。
現在はe-Govを利用して未支給年金の手続きを電子的に提出することが可能ですが、単に画面上で氏名などを入力すれば完了するわけではなく、所定の請求書をPDF形式またはJPEG形式で電子添付するなどの作業が必要です。
普段から電子申請に慣れている方には便利ですが、死亡後の手続きで初めてe-Govを使う方の場合は、紙の請求書を用意して郵送または窓口提出する方が分かりやすいこともあります。
方法そのものにこだわるより、間違いなく必要書類を提出できる方法を選ぶのがよいでしょう。
死亡届と未支給年金では期限が異なる
ここは非常に重要です。
死亡届の提出が必要なケースでは、原則として 厚生年金は死亡から10日以内、国民年金は14日以内 に届け出ます。
ただし、亡くなった方のマイナンバーが日本年金機構に収録されていれば、年金受給権者死亡届は原則として省略できます。
一方、未支給年金を請求する権利については、原則として 5年の時効 があります。
未支給年金の場合、時効の起算日についても制度上の定めがありますので、単純に「死亡日から5年」とだけ覚えるより、早めに請求するものと考えておく方が安全です。
期限を整理すると次のとおりです。
- 厚生年金の死亡届:原則10日以内
- 国民年金の死亡届:原則14日以内
- 未支給年金の請求:原則5年の時効
「未支給年金は5年間あるなら急がなくてもよい」と考えるのはおすすめしません。
死亡後は相続手続きなども重なりますから、後回しにすると請求そのものを忘れてしまう可能性があります。
また、別居していた遺族が生計同一関係を説明するケースでは、時間が経つほど当時の状況を示す資料が集めにくくなることがあります。
定期的な送金の記録、医療費や生活費の負担状況、第三者による証明など、死亡時点の関係を確認できる情報は早めに整理しておく方がよいでしょう。
死亡届が必要なのに手続きが遅れた場合には、死亡月より後の年金まで支払われ、後日返納手続きが必要になることもあります。
請求期限だけでなく、過払いを防ぐという意味でも死亡後の年金手続きは早めに進めることが大切です。
「死亡届は10日・14日、未支給年金は5年」と期限が違うことを覚えておきましょう。
また、マイナンバーによって死亡届が省略できる場合でも、未支給年金の請求まで自動的に完了するわけではありません。
未支給年金の請求は、本人が受け取り始めるときの年金受給手続きと同じく日本年金機構への請求手続きの一つで、年金証書や基礎年金番号がそろっていると進めやすくなります。
提出先については、亡くなった方が受給していた年金の種類や共済組合との関係によって例外が生じる場合があります。
特に地方公務員共済組合員期間のみの方など、共済組合が提出先となるケースもありますので、亡くなった方の加入歴が特殊な場合は事前に確認してください。
未支給年金はいつ振り込まれるか
未支給年金を請求すると、「いつ入金されるのか」が気になる方も多いと思います。
葬儀費用やその後の生活費など、死亡後は大きなお金が動く時期でもあるため、支払時期を知っておきたいところですよね。
未支給年金は、請求書を出した直後に通常の年金支払日へ自動的に上乗せされる仕組みではありません。
まず提出された請求書や添付書類をもとに、請求者が受給順位に該当するか、亡くなった方と生計を同じくしていたか、亡くなった方に未払いとなっている年金がいくらあるかなどが確認されます。
そのため、単に「亡くなった方の口座に入るはずだった金額を別の口座へ振り替える」という処理ではありません。
誰が法律上受け取れるのかを確認したうえで、請求者本人の口座へ支給する手続きになります。
日本年金機構の案内では、未支給年金請求書を提出してから受け取るまでの期間について、 おおむね3か月程度が一つの目安 とされています。
ここでいう3か月は、必ず請求日からちょうど3か月後に振り込まれるという意味ではありません。
あくまで一般的な処理期間の目安です。
提出した書類に不足があれば追加資料を求められることがありますし、続柄や生計同一関係などについて確認が必要なケースでは、処理期間が長くなる可能性があります。
生活費の予定を立てる際に「請求から必ず3か月後に入金される」と考えるのは避けましょう。
支払時期は個別の処理状況によって前後します。
未支給年金を当面の支払いに充てる前提で資金計画を組む場合は、余裕を持って考えた方が安全です。
また、亡くなった方が複数種類の年金を受給していた場合、共済年金の加入期間がある場合、過去の年金記録について確認が必要な場合などには、通常より確認事項が増えることがあります。
死亡後の振込と未支給年金が重なり、過払い分の返納確認が必要になるケースでも処理が単純ではありません。
逆に、同居の配偶者が請求者であり、続柄や生計同一関係が明確で、必要書類もすべてそろっているケースでは、手続きの確認事項は比較的少なくなります。
それでも、実際の振込時期を個別に確約できるわけではありません。
請求後は提出日を控えておきましょう。
郵送の場合はコピーを残し、発送日も記録しておくと、後から年金事務所へ処理状況を確認するときに便利です。
窓口提出の場合も、いつどこへ提出したかを家族内で共有しておくとよいでしょう。
請求後、相当期間が経過しても通知や入金が確認できない場合には、提出した年金事務所などへ処理状況を確認するとよいでしょう。
その際は、亡くなった方の氏名、基礎年金番号、死亡日、請求者の氏名、請求書を提出した日などが分かるようにしておくと確認がスムーズです。
基礎年金番号は年金証書や年金関係の通知書などで確認できます。
なお、未支給年金の振込先は原則として請求者側で指定する口座です。
故人の口座へ通常の年金が死亡後に入金されることと、未支給年金の請求後に請求者へ支給されることは整理して考えてください。
実務的には、請求時に「いつ入金されるか」だけでなく、「追加で連絡が来た場合にすぐ対応できるか」も重要です。
年金事務所から照会や追加書類の依頼が届いた場合は、早めに対応することで処理の停滞を防ぎやすくなります。
未支給年金にかかる税金の扱い
未支給年金は、税金の扱いも通常の相続財産とは異なります。
この点は、「亡くなった人が本来受け取るはずだったお金なのだから、相続財産ではないのか」と疑問に感じやすいところです。
未支給年金を請求できる権利は、亡くなった方が持っていた年金請求権を、そのまま遺産として相続人が承継するという考え方ではありません。
一定の要件を満たした遺族が、法律の規定によって 自分自身の固有の権利として請求するもの と整理されています。
そのため、公的年金の未支給年金は、原則として亡くなった方の 相続税の課税対象にはなりません。
一方、実際に未支給年金を受け取った遺族については、その受け取った金額が 一時所得 として扱われます。
「相続税がかからない=税金について何も考えなくてよい」というわけではないため注意してください。
| 税金 | 未支給年金の扱い | 確認する人 |
|---|---|---|
| 相続税 | 原則として相続税の対象外 | 亡くなった方の相続財産とは別に考えます |
| 所得税 | 受け取った遺族の一時所得 | 実際に未支給年金を受け取った方 |
国税庁も、未支給の国民年金について、遺族が自己の固有の権利として請求するものであるため相続税の課税対象にならず、遺族が受け取った未支給年金は一時所得に該当すると整理しています。
一時所得の一般的な計算では、その年の一時所得に該当する収入から、その収入を得るために直接支出した金額を差し引き、さらに最高50万円の特別控除を差し引きます。
そのうえで、所得税の計算上は一定の方法で総所得金額へ反映されます。
ただし、未支給年金だけを見て「50万円以下だから必ず何もしなくてよい」と判断するのは避けた方がよいでしょう。
同じ年に生命保険の満期金など、ほかの一時所得があれば合算して考える必要があります。
また、他の所得や確定申告の状況によって取扱いの確認が必要になる場合があります。
税金は「亡くなった方」と「受け取った遺族」を分けて考えます。
- 亡くなった方の相続財産として相続税を計算するものではない
- 受け取った遺族側では一時所得として確認する
ここは相続税申告をしているご家族ほど混同しやすいところです。
預貯金や不動産は相続財産として申告しているため、「未支給年金も同じように相続財産へ加えるのだろう」と考えてしまうことがありますが、公的年金の未支給年金は別の整理になります。
また、遺族年金とも税務上の扱いが同じとは限りません。
未支給年金、遺族年金、企業年金、個人年金保険など、「年金」という名前が付く給付でも税務上の性質は異なるため、まとめて同じ扱いだと思わないようにしてください。
相続放棄をしていても別に考える
未支給年金は相続財産そのものではなく、一定の遺族に認められた固有の請求権です。
そのため、一般には、相続放棄をした場合でも、未支給年金について法律上の受給要件を満たしていれば、相続放棄とは別に請求できると整理されます。
たとえば、亡くなった方に多額の借金があり、相続人が家庭裁判所で相続放棄の手続きを行ったとしても、「相続財産を受け取らない」という問題と、「法律上遺族自身に認められた未支給年金請求権を行使する」という問題は分けて考えることになります。
ただし、死亡後には未支給年金以外にも預貯金、保険金、死亡退職金、未払い費用、借入金などさまざまなお金が動きます。
それぞれ法的性質が異なるため、未支給年金の考え方をほかの財産へそのまま当てはめることはできません。
相続放棄や税務判断は個別事情によって影響が大きいため、相続全体について判断する場合は弁護士や税理士などの専門家にも確認してください。
特に相続放棄を検討している段階では、故人の財産を処分する行為が別の問題を生じさせる可能性があります。
未支給年金と故人名義の預金を混同しないよう注意が必要です。
未支給年金を受け取った年には、税務上の申告要否についても確認しておくと安心です。
年金事務所は年金制度の手続き先ですが、所得税や相続税の最終的な判断は税務の問題になりますので、必要に応じて税務署や税理士へ確認してください。
年金の未支給請求で確認すべきポイント
年金受給者が亡くなったときの未支給年金は、一つひとつの仕組みだけを見るとそれほど複雑ではありません。
一方で、死亡届、未支給年金、遺族年金、年金の過払い返納、銀行口座、相続、税金などが同じ時期に発生するため、ご家族からすると「何を済ませて、何がまだなのか」が分からなくなりやすい手続きです。
そのため、私は未支給年金については、書類から考えるのではなく、まず事実関係を順番に整理するのがよいと考えています。
年金の未支給請求では、次の順番で確認すると整理しやすくなります。
- 亡くなった方が受けていた年金を確認する
- 死亡月分までの未支給年金があるか確認する
- 誰が最も順位の高い請求者になるか確認する
- 亡くなった方と請求者の生計同一関係を確認する
- 請求書、戸籍、住民票、口座関係の書類を準備する
- 年金事務所などへ未支給年金を請求する
- 死亡後の振込や返納の有無を確認する
最初に確認したいのは、亡くなった方がどの年金を受給していたのかです。
老齢基礎年金だけなのか、老齢厚生年金もあるのか、ほかの年金や給付を受けていたのかを、年金証書、年金振込通知書、通帳などから確認します。
次に、未支給年金を請求する人を確認します。
単に「一番近くに住んでいる家族」「長男」「喪主」と決めるのではなく、配偶者、子、父母などの請求順位と、生計同一関係を確認してください。
特に覚えておいていただきたいのは、 マイナンバーによって死亡届を省略できる場合でも、未支給年金の請求まで省略できるわけではない という点です。
市区町村へ死亡届を提出し、年金受給者の死亡情報が日本年金機構へ連携されたとしても、誰が未支給年金を受け取るのかまでは自動的に決まりません。
遺族側で未支給年金請求を行う必要があります。
また、別居していた子などでも、生計同一関係が認められれば請求できる場合があります。
「同居していなかったから対象外」と自己判断せず、仕送り、生活費や医療費の負担、定期的な訪問や連絡など、死亡当時の生活実態を確認してください。
死亡後に年金の入金がある場合は、対象月を確認しましょう。
死亡後の入金だからといって全額が返納対象とは限らず、死亡月分までの年金が含まれていることがあります。
一方、死亡月より後の年金が支払われていれば返納が必要になる場合があります。
未支給年金は原則として5年の時効がありますが、死亡後はさまざまな手続きが重なります。
期限が長いからといって後回しにすると、請求を忘れたり、生計同一関係を確認する資料が集めにくくなったりする可能性があります。
戸籍や住民票についても、最初からすべて取得する必要があるとは限りません。
マイナンバーの記載等によって省略できる場合がありますので、特に別居や事実婚など通常と異なる事情がある場合は、事前に必要書類を確認してから取得するのが効率的です。
また、未支給年金と遺族年金は別の制度です。
亡くなった方の配偶者や子などが一定の要件を満たす場合には、未支給年金の手続きとあわせて遺族年金についても確認しておく必要があります。
未支給年金を請求したからといって、遺族年金まで自動的に請求したことになるわけではありません。
「死亡届」「未支給年金」「遺族年金」「相続手続き」を一つの手続きだと思わないことが大切です。
それぞれ目的、対象者、必要書類、期限が異なります。
死亡後の手続きは、一つずつ完了状況をチェックしていくと漏れを防ぎやすくなります。
制度や必要書類、電子申請などの取扱いは変更される場合がありますので、 正確な情報は公式サイトをご確認ください 。
特に請求時点の様式、添付書類、省略できる書類については、最新の日本年金機構の案内を確認してください。
また、生計同一関係、事実婚、相続放棄、税金などは個別事情によって結論が変わる可能性があります。
書類だけを見て判断しにくいケースや、家族関係が複雑なケースでは、 最終的な判断は専門家にご相談ください 。
未支給年金の手続きで一番避けたいのは、「死亡届を出したから全部終わっているだろう」と考えて、そのままにしてしまうことです。
年金を受けていた方が亡くなったら、まず死亡月分までの年金が残っていないか、そして自分たちの中に請求できる遺族がいるかを確認するところから始めてください。