こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
国民年金の死亡一時金は、国民年金の第1号被保険者などとして一定期間保険料を納めた方が、老齢基礎年金や障害基礎年金を受け取らないまま亡くなった場合に、一定の遺族へ支給される一時金です。
支給額は保険料を納めた期間に応じて決まり、現在の制度では12万円から32万円が基本です。
ただし、遺族基礎年金を受けられる場合には原則として支給されず、妻が寡婦年金の要件も満たす場合には、死亡一時金と寡婦年金のどちらか一方を選ばなければなりません。
家族が亡くなった直後は、どの年金を請求できるのかを一つずつ調べるのは大変です。
この記事では、死亡一時金の条件や金額だけでなく、寡婦年金との選び方、請求期限、必要書類まで順番に整理します。
- 国民年金の死亡一時金を受け取れる条件
- 死亡一時金の金額と遺族の優先順位
- 死亡一時金と寡婦年金の選び方
- 請求期限・必要書類・手続き先
国民年金の死亡一時金とは何か
国民年金の死亡一時金を考えるときは、単に「国民年金を払っていたか」だけを見るのでは足りません。
亡くなった方の加入区分や保険料納付期間、すでに受け取った年金の有無、遺族基礎年金の対象となる遺族がいるかを順番に確認します。
さらに、妻については寡婦年金という別の国民年金独自給付もあるため、両方の制度をセットで理解しておくことが重要です。
死亡一時金を受け取れる条件
死亡一時金の基本的な対象となるのは、亡くなった方が国民年金の 第1号被保険者または任意加入被保険者として保険料を一定期間納めていた場合 です。
自営業者、フリーランス、学生、無職だった期間などが主に関係します。
具体的には、死亡日の前日において、国民年金の第1号被保険者などとして保険料を納めた月数を一定の方法で計算し、 合計36月以上 あることが必要です。
ここで注意したいのが、単純に国民年金へ加入していた月数を見るわけではない点です。
保険料を全額納めた月だけでなく、一部免除を受けて残りの保険料を納めた月については、次の割合で換算します。
| 保険料の納付状況 | 死亡一時金の月数への算入 |
|---|---|
| 全額納付 | 1月 |
| 4分の1免除・4分の3納付 | 4分の3月 |
| 半額免除・半額納付 | 2分の1月 |
| 4分の3免除・4分の1納付 | 4分の1月 |
| 全額免除 | 死亡一時金の納付月数には算入しない |
たとえば、国民年金の加入期間自体は4年以上あったとしても、その大部分が全額免除期間であれば、死亡一時金の36月という要件を満たさないことがあります。
反対に、一部免除期間で残りの保険料をきちんと納付していれば、その割合に応じて月数へ反映されます。
もう一つ重要なのが、亡くなった方が 老齢基礎年金や障害基礎年金を受けないまま亡くなっていること です。
死亡一時金には、国民年金の保険料を納めたものの本人への基礎年金給付に結び付かなかった場合に、一定の遺族へ給付するという位置付けがあります。
実務上は「国民年金に何年入っていたか」ではなく、第1号被保険者などとして死亡一時金の計算対象になる保険料納付月数が36月以上あるかを確認することがポイントです。
死亡一時金の計算対象になるのは第1号被保険者としての期間で、会社員(第2号)や扶養配偶者(第3号)の期間は含まれないため、国民年金の加入者区分と給付の仕組みを押さえておくと判定しやすくなります。
支給要件と金額は日本年金機構の死亡一時金のページに掲載されています。
死亡一時金が支給されないケース
保険料を36月以上納めていれば必ず死亡一時金が支給されるわけではありません。
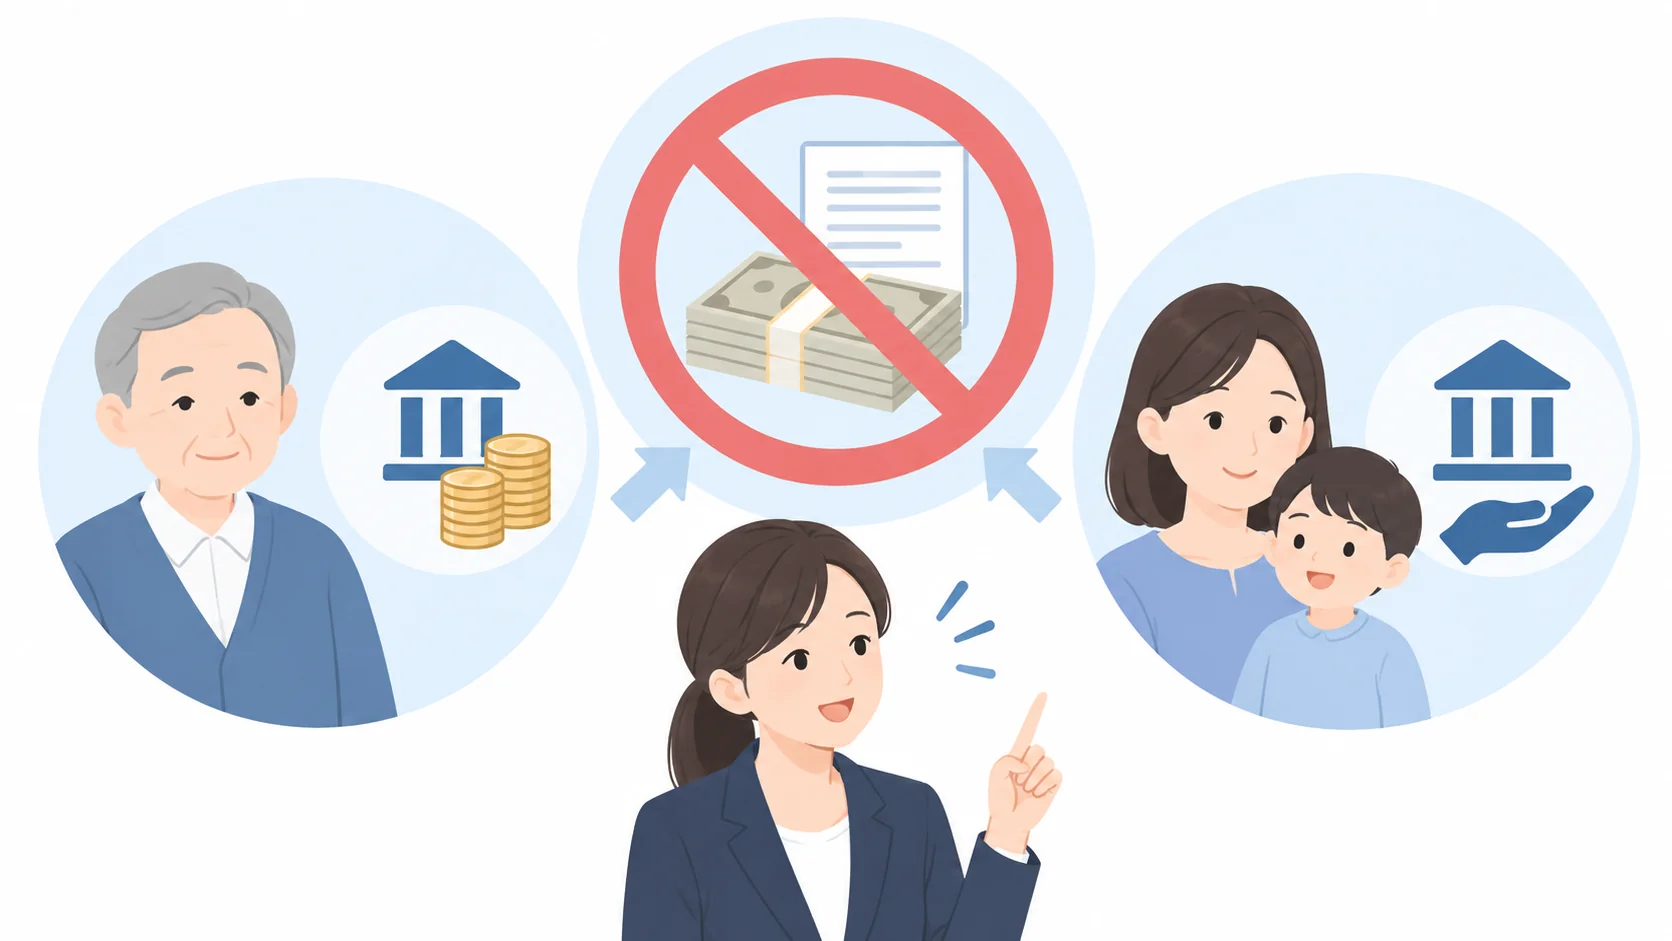
実務で最初に確認したいのは、 亡くなった方本人がすでに基礎年金を受け取っていなかったか、遺族基礎年金を受けられる遺族がいないか という点です。
まず、亡くなった方が老齢基礎年金または障害基礎年金を受けたことがある場合、原則として死亡一時金は支給されません。
国民年金から本人に対してすでに一定の給付が行われているためです。
また、遺族が遺族基礎年金を受けられる場合にも、原則として死亡一時金は支給されません。
したがって、死亡一時金を確認する前に、亡くなった方に一定年齢までの子がいる場合などは、まず遺族基礎年金の対象になるかを確認するのが実務上の順番です。
確認する順番は、遺族基礎年金が受けられるか、次に寡婦年金が受けられるか、最後に死亡一時金の要件を満たすか、と考えると整理しやすくなります。
ただし、子に遺族基礎年金の受給権があっても、その子と生計を同じくする父または母がいることによって子の遺族基礎年金が支給停止になる一定のケースでは、その父または母が死亡一時金を受け取れる場合があります。
令和7年の年金制度改正による経過措置
この部分については制度改正にも注意が必要です。
令和10年4月1日以後は、生計を同じくする父または母がいる場合でも、一定の子について遺族基礎年金が支給される仕組みに変更されます。
一方、令和8年4月1日から令和10年3月31日までに受給権が発生した死亡一時金を父または母が受け取った場合には、生計を同じくする子の遺族基礎年金が引き続き支給停止となる経過措置があります。
子がいる家庭では、死亡一時金だけを単独で判断せず、遺族基礎年金との関係を先に確認してください。
死亡日や家族構成によって取扱いが変わるため、改正時期をまたぐケースは特に注意が必要です。
子のいる配偶者や子が遺族基礎年金の受給条件を満たす場合は死亡一時金は支給されませんが、遺族厚生年金とは併せて受け取れる場合があります。
死亡一時金を受け取れる遺族と順位
死亡一時金を受け取れる遺族は、相続人であれば誰でもよいわけではありません。
死亡した方と 生計を同じくしていた一定の遺族 に限定され、さらに法律上の優先順位があります。
優先順位は、次の順番です。
- 配偶者
- 子
- 父母
- 孫
- 祖父母
- 兄弟姉妹
たとえば、亡くなった方に生計を同じくしていた配偶者がいる場合、原則として父母や兄弟姉妹より配偶者が優先します。
「家族で相談して父母が受け取る」といった自由な選択ができる制度ではありません。
ここでいう「生計を同じくしていた」という条件も重要です。
単に戸籍上の親族であるだけで対象になるわけではなく、亡くなった当時の生活関係を確認されます。
同居していたケースは比較的分かりやすいですが、別居していた場合でも生活費を送っていたなど、実態として生計が同一だったかが問題になることがあります。
住民票だけでは判断できない事情がある場合には、追加資料の提出を求められる可能性があります。
死亡一時金の遺族の範囲は、一般的な相続人の範囲や相続順位とは同じではありません。
相続手続きとは分けて考える必要があります。
また、死亡一時金は寡婦年金と違い、妻だけを対象とした制度ではありません。
夫、子、父母、孫、祖父母、兄弟姉妹についても、順位や生計同一などの条件を満たせば対象になり得ます。
国民年金の死亡一時金はいくら?
国民年金の死亡一時金はいくら受け取れるのかは、亡くなった方の第1号被保険者などとしての保険料納付月数によって決まります。
2026年9月時点で公表されている金額は、次のとおりです。
制度改正により変更される可能性があるため、実際に請求する際は最新情報も確認してください。
| 保険料納付月数 | 死亡一時金の額 |
|---|---|
| 36月以上180月未満 | 120,000円 |
| 180月以上240月未満 | 145,000円 |
| 240月以上300月未満 | 170,000円 |
| 300月以上360月未満 | 220,000円 |
| 360月以上420月未満 | 270,000円 |
| 420月以上 | 320,000円 |
さらに、亡くなった方が 付加保険料を36月以上納めていた場合には、8,500円が加算 されます。
たとえば、死亡一時金の計算対象となる保険料納付月数が250月であれば、現在の制度では17万円が基本額です。
付加保険料を36月以上納付している場合には、そこへ8,500円が加算されます。
死亡一時金は「これまで納めた国民年金保険料がそのまま返ってくる制度」ではありません。
納付した保険料の合計額と死亡一時金の額を比較して、払い戻し額を計算する仕組みではない点に注意してください。
公的年金は老齢だけでなく、障害や死亡などにも備える社会保険制度です。
そのため、死亡一時金についても預金の残高を相続するような考え方とは異なります。
なお、金額や制度内容は将来変更される可能性があります。
上表は現在の制度を理解するための一般的な目安として確認し、実際の支給額は年金記録をもとに判断してください。
独身でも死亡一時金は受け取れる
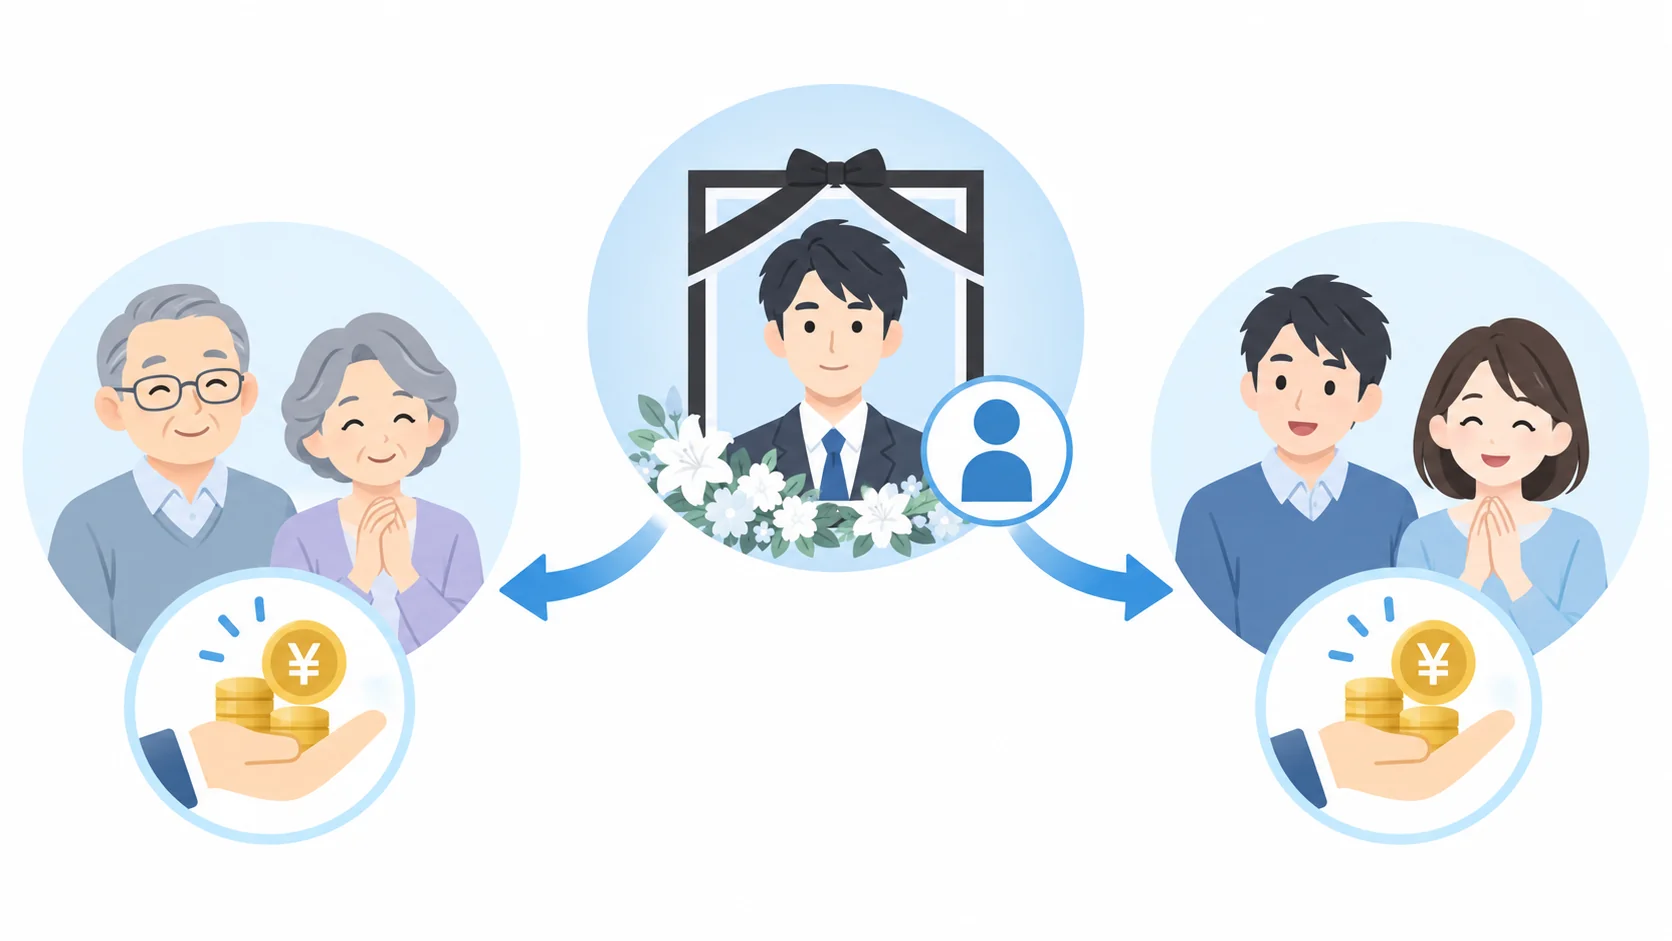
「亡くなった人が独身なら、国民年金の死亡一時金は誰も受け取れないのでは」と考える方もいますが、必ずしもそうではありません。
死亡一時金の対象となる遺族には、配偶者だけでなく、子、父母、孫、祖父母、兄弟姉妹も含まれています。
そのため、亡くなった方が未婚だった場合や、すでに配偶者と死別していた場合でも、 生計を同じくしていた父母や兄弟姉妹などがいれば死亡一時金を受け取れる可能性があります。
たとえば、独身の自営業者が両親と同居し、家計を一緒にしていた状態で亡くなった場合には、父母が対象となる可能性があります。
反対に、兄弟姉妹がいても長期間別々に生活し、経済的にも独立していた場合には、生計同一の条件を満たすかを確認する必要があります。
また、対象となる親族が複数いる場合にも、配偶者、子、父母、孫、祖父母、兄弟姉妹という優先順位で判断されます。
独身かどうかではなく、「死亡一時金の対象となる続柄の遺族がいるか」「死亡時に生計を同じくしていたか」で判断するのがポイントです。
一方、寡婦年金は名称のとおり妻を対象とする制度です。
妻を亡くした夫、父母、兄弟姉妹などが寡婦年金を受け取ることはできません。
そのため、独身者や妻以外の遺族については、死亡一時金の要件を中心に確認することになります。
寡婦年金を受け取れる条件
夫を亡くした妻の場合には、死亡一時金だけでなく 寡婦年金 の対象になる可能性があります。
寡婦年金も国民年金第1号被保険者に関係する独自給付ですが、死亡一時金とは要件も受給方法も大きく異なります。
寡婦年金は、死亡日の前日において、国民年金第1号被保険者や任意加入被保険者としての 保険料納付済期間と保険料免除期間を合わせて10年以上 ある夫が亡くなった場合に、一定の妻へ支給されます。
主な要件を整理すると、次のようになります。
- 亡くなった夫の第1号被保険者期間の納付済期間と免除期間が原則10年以上ある
- 夫によって生計を維持されていた妻である
- 夫との婚姻関係が10年以上継続している
- 事実婚についても一定の条件を満たせば対象になり得る
- 妻が60歳から65歳になるまでの間に支給される
寡婦年金の年額は、 夫の第1号被保険者期間だけを使って計算した老齢基礎年金額の4分の3 です。
ここは誤解しやすいところですが、夫に会社員として厚生年金へ加入していた期間があったとしても、その期間をすべて含めた老齢基礎年金額の4分の3という意味ではありません。
寡婦年金では、第1号被保険者などとしての期間を基礎に計算します。
また、夫が老齢基礎年金または障害基礎年金を受けたことがある場合には、原則として寡婦年金は支給されません。
妻自身が繰上げ支給の老齢基礎年金を受けている場合も対象外です。
妻が60歳になる前に夫が亡くなり、将来の寡婦年金を受けられる状態であっても、妻が老齢基礎年金の繰上げ請求をすると寡婦年金を受けられなくなります。
老齢年金の繰上げを検討している場合は特に注意が必要です。
寡婦年金の要件と支給期間は日本年金機構の寡婦年金のページに掲載されています。
国民年金の死亡一時金の請求と選び方
死亡一時金と寡婦年金の両方の要件を満たす妻は、両方を受け取ることはできず、どちらか一方を選びます。
そのため、「死亡一時金を請求できるか」だけでなく、寡婦年金の総額、妻の年齢、老齢基礎年金の繰上げ予定、死亡一時金の2年の時効などを一緒に確認することが大切です。
ここからは、実際の選び方と請求手続きを整理します。
死亡一時金と寡婦年金はどっちが得?
死亡一時金と寡婦年金の両方の要件を満たした場合、「どっちが得なのか」は最も迷いやすいポイントです。
結論からいうと、 単純に死亡一時金の額だけを見て決めるのではなく、寡婦年金を実際に何年間受け取れるかまで計算して比較する必要があります。
| 比較項目 | 死亡一時金 | 寡婦年金 |
|---|---|---|
| 給付方法 | 一時金 | 年金 |
| 主な納付期間要件 | 換算した納付月数36月以上 | 納付済・免除期間など10年以上 |
| 受給できる人 | 配偶者、子、父母、孫、祖父母、兄弟姉妹 | 一定の要件を満たす妻のみ |
| 金額 | 原則12万円~32万円 | 夫の第1号期間で計算した老齢基礎年金額の4分の3 |
| 支給期間 | 1回 | 妻が60歳から65歳になるまで |
| 両方受けられる場合 | どちらか一方を選択 | |
寡婦年金は年金として最大5年間支給されるため、条件によっては死亡一時金より受給総額が大きくなることがあります。
特に、妻が60歳になる時点から長く受給でき、夫の第1号被保険者期間が長い場合には、総額の差が大きくなる可能性があります。
一方、妻が64歳に近い時点で夫が亡くなった場合などは、寡婦年金を受け取れる期間が短くなります。
また、妻が老齢基礎年金の繰上げ受給を希望している場合には、寡婦年金との関係を考えなければなりません。
実務では、次の3点を数字にして並べると判断しやすくなります。
- 死亡一時金として受け取れる金額
- 寡婦年金の年額
- 65歳までに寡婦年金を何年受け取れるか
寡婦年金は「年額×受給できる期間」で考えます。
死亡一時金は1回限りなので、両者を同じ時間軸で比較することが重要です。
妻がまだ若く、夫の死亡時点では60歳まで何年もある場合も注意が必要です。
死亡一時金には死亡日の翌日から2年という時効がありますが、寡婦年金の実際の支給は60歳以降です。
両方の要件を満たすのであれば、死亡一時金の請求期限が来る前に、どちらを選択するか整理しておく必要があります。
さらに、遺族厚生年金など別の年金を受け取る権利がある場合には、年金同士の選択や支給調整が生じることがあります。
受給できる年金が複数ある場合は、死亡一時金と寡婦年金だけで判断せず、年金事務所で全体の受給関係を確認することをおすすめします。
寡婦年金と中高齢寡婦加算の違い

名称が似ているため混同されやすいのが、 寡婦年金と中高齢寡婦加算 です。
しかし、両者は別の制度です。
寡婦年金は国民年金の第1号被保険者に関係する独自給付です。
一方、中高齢寡婦加算は、一定の妻が受け取る 遺族厚生年金に上乗せされる加算 です。
| 比較項目 | 寡婦年金 | 中高齢寡婦加算 |
|---|---|---|
| 制度 | 国民年金 | 厚生年金保険 |
| 給付の性格 | 国民年金独自の年金 | 遺族厚生年金への加算 |
| 主な対象 | 第1号被保険者だった夫を亡くした一定の妻 | 遺族厚生年金を受ける一定の中高齢の妻 |
| 主な支給年齢 | 60歳から65歳まで | 一定の要件のもと原則65歳まで |
| 計算方法 | 夫の第1号期間で計算した老齢基礎年金額の4分の3 | 遺族厚生年金へ所定額を加算 |
中高齢寡婦加算は、夫が亡くなったときに40歳以上65歳未満で一定の要件を満たす妻などが対象となる仕組みです。
遺族基礎年金を受けられる期間中は中高齢寡婦加算が支給されないなど、遺族年金との関係を踏まえて判断します。
したがって、「夫が亡くなった妻が受け取る制度」という共通点だけで両者を同じものと考えないことが重要です。
国民年金の死亡一時金や寡婦年金は国民年金独自の給付であり、厚生年金保険に同じ名称の死亡一時金制度があるわけではありません。
遺族基礎年金・寡婦年金・死亡一時金の違い
国民年金から遺族に支給されるものには、遺族基礎年金のほかに寡婦年金と死亡一時金があります。どれも「亡くなった方の国民年金」に関係しますが、受け取れる人も支給のされ方も違います。
| 遺族基礎年金 | 寡婦年金 | 死亡一時金 | |
|---|---|---|---|
| 給付の形 | 年金(毎年) | 年金(60歳〜65歳) | 一時金(1回) |
| 受け取れる人 | 生計を維持されていた「子のある配偶者」または「子」 | 妻のみ | 配偶者・子・父母・孫・祖父母・兄弟姉妹の順(生計同一) |
| 主な条件 | 子が18歳になった年度の3月31日まで(障害等級1級・2級は20歳未満) | 第1号被保険者としての納付済期間と免除期間が合わせて10年以上ある夫の死亡、婚姻関係(事実婚を含む)が10年以上 | 第1号被保険者としての保険料納付済期間が36月(3年)以上 |
| 金額 | 年度ごとの基本額+子の加算 | 夫の第1号被保険者期間で計算した老齢基礎年金額の4分の3 | 納付月数に応じて120,000円〜320,000円 |
| 請求期限 | 5年(時効) | 5年(時効) | 死亡日の翌日から2年 |
優先されるのは遺族基礎年金です。 遺族基礎年金を受け取れる方がいる場合、死亡一時金は受け取れません。 子がいない場合や、子が年齢要件を外れている場合に、寡婦年金や死亡一時金を検討することになります。
なお、寡婦年金と死亡一時金の両方の要件を満たすときは、どちらか一方を選びます。
名前の似た遺族年金の中高齢寡婦加算は、ここまでの3つとは異なり厚生年金の制度で、遺族厚生年金に上乗せされる加算です。夫の加入していた制度(国民年金か厚生年金か)から確認すると整理しやすくなります。
また、国民年金基金に加入している方については、加入している年金の型などに応じて「遺族一時金」が支給される場合がありますが、これも国民年金の死亡一時金とは別制度です。
国民年金基金は国民年金に上乗せして加入する別の制度のため、遺族一時金の有無は加入していた基金の型によって異なります。
死亡一時金の請求手続きと必要書類
死亡一時金は、要件を満たしていても自動的に振り込まれるわけではありません。
対象となる遺族が 国民年金死亡一時金請求書を提出して請求手続き を行う必要があります。
実務では、最初に年金記録を確認し、遺族基礎年金、寡婦年金、死亡一時金のどれに該当する可能性があるかを整理してから書類を準備するとスムーズです。
死亡一時金の主な必要書類
一般的には、次のような書類を準備します。
| 主な書類 | 主な確認内容 |
|---|---|
| 国民年金死亡一時金請求書 | 請求内容 |
| 亡くなった方の基礎年金番号が分かる書類 | 年金記録の確認 |
| 戸籍謄本など | 死亡した方との続柄などの確認 |
| 世帯全員の住民票の写し | 生計同一関係の確認 |
| 死亡者の住民票の除票 | 住所や死亡の確認 |
| 受取先金融機関の通帳など | 振込先の確認 |
マイナンバーを請求書へ記載することで、一部の添付書類を省略できる場合があります。
また、戸籍関係については法定相続情報一覧図の写しを利用できる場合もあります。
必要書類は家族関係や住所の状況などによって追加されることがあります。
特に、死亡した方と請求者が別居していた場合など、生計同一関係を住民票だけで確認できないケースでは、別途資料を求められることがあります。
死亡一時金の提出先
死亡一時金の請求書は、原則として住所地の市区町村役場で手続きできるほか、年金事務所や街角の年金相談センターでも手続きできます。
亡くなった方に厚生年金の加入期間や第3号被保険者期間などがあり、どの制度に該当するのか分かりにくい場合には、最初から年金事務所で年金記録全体を確認してもらう方法が分かりやすいでしょう。
書類を集める前に「誰が請求者になるのか」を確定させることが重要です。
遺族の優先順位が違っていると、戸籍や住民票をそろえても請求を進められません。
また、妻が寡婦年金の要件を満たす可能性がある場合には、死亡一時金だけを先に請求せず、どちらを選択するか確認してから手続きを進めることをおすすめします。
死亡一時金の請求期限は2年
国民年金の死亡一時金には請求期限があります。
死亡日の翌日から2年を経過すると、原則として時効により死亡一時金を請求できなくなります。
亡くなった方の銀行口座、相続、保険、役所への届出など、死亡後には多くの手続きが重なります。
そのため、年金関係の手続きが後回しになり、気付いたときには2年近く経過していたということも考えられます。
特に注意したいのが、寡婦年金との選択です。
妻が夫の死亡時に50代前半などであれば、寡婦年金の支給開始となる60歳まで数年以上あります。
しかし、死亡一時金については60歳まで待つことはできません。
死亡一時金の時効は死亡日の翌日から2年です。
「60歳になって寡婦年金を受け取るときに考えればよい」というわけではありません。
死亡一時金と寡婦年金の両方に該当する可能性がある場合には、死亡後の早い段階でどちらを選ぶか整理しておく必要があります。
なお、失踪宣告など通常の死亡とは異なるケースでは、請求期間の起算点について別の取扱いがあります。
通常の死亡と同じ考え方で判断せず、個別に年金事務所へ確認してください。
死亡一時金だけでなく、公的年金には請求期限や時効が関係する給付があります。
「要件を満たしていたから後からでも必ず受け取れる」と考えず、受給できる可能性がある給付を早めに洗い出すことが大切です。
国民年金の死亡一時金で迷ったときの整理
家族を亡くした後に国民年金の死亡給付を確認するときは、制度名から一つずつ調べるより、 受給できる可能性の高い給付から順番に確認する と整理しやすくなります。
私であれば、次の順番で確認します。
- 遺族基礎年金を受けられる遺族がいるか
- 妻がいる場合は寡婦年金の要件を満たすか
- 死亡一時金の36月以上の要件を満たすか
- 死亡一時金と寡婦年金の両方に該当するなら受給総額を比較する
- 死亡日の翌日から2年以内に必要な手続きを行う
まず子がいる場合には、遺族基礎年金の対象になるかを確認します。
遺族基礎年金を受けられる場合には、死亡一時金は原則として支給されません。
次に、亡くなった方が夫で、妻がいる場合には寡婦年金を確認します。
夫の第1号被保険者としての期間、婚姻期間、生計維持関係、妻の年齢などがポイントです。
そのうえで死亡一時金の保険料納付月数が36月以上あるかを確認します。
妻が寡婦年金と死亡一時金の両方に該当すれば、死亡一時金の額と寡婦年金の受給総額を比較してどちらかを選択します。
国民年金の死亡一時金は、「36月以上払っていたから請求する」と考えるより、遺族基礎年金、寡婦年金、死亡一時金の順に全体を確認するのが実務的です。
また、亡くなった方が会社員だった時期と自営業だった時期の両方を持っている場合には、遺族厚生年金など別の給付が関係する可能性があります。
死亡一時金を受け取れるからといって、他の遺族給付を確認しなくてよいわけではありません。
年金制度は、死亡した方の加入歴、保険料納付状況、遺族の続柄、子の年齢、妻の年齢などによって結果が変わります。
同じ「自営業の夫が亡くなった」というケースでも、家族構成によって利用できる制度は異なります。
この記事で紹介した金額や制度は、現在公表されている制度をもとにした一般的な目安です。
制度改正や個別の年金記録によって取扱いが変わる可能性がありますので、 正確な情報は公式サイトをご確認ください。
また、死亡一時金と寡婦年金の選択や、遺族基礎年金・遺族厚生年金との関係によって受給総額が変わる場合があります。
複数の給付が関係するケースでは、年金事務所や社会保険労務士などで受給関係を確認し、 最終的な判断は専門家にご相談ください。