こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
国民年金の付加年金とは、自営業者やフリーランスなどの国民年金第1号被保険者などが、通常の国民年金保険料に月額400円の付加保険料を上乗せして納めることで、将来の老齢基礎年金を増やせる制度です。
将来加算される付加年金は年額200円×付加保険料を納めた月数で計算されます。
額面だけで比較すると、受給開始から2年間で納めた付加保険料と同額になり、その後も老齢基礎年金とともに終身で受け取れます。
一方で、誰でも利用できるわけではありません。
国民年金保険料の免除や納付猶予を受けている人、国民年金基金に加入している人などは利用できず、物価スライドがないことや、受給期間が短い場合には納付額を回収できないことにも注意が必要です。
この記事では、付加年金の仕組み、加入できる人とできない人、実際にいくら増えるのか、デメリット、申込みや辞退の方法まで順番に整理します。
- 月400円の付加保険料で年金がいくら増えるのか
- 付加年金に加入できる人とできない人の違い
- 付加年金のメリットとデメリット
- 申込み・納付期限・辞退の手続き
国民年金の付加年金とは?仕組みと対象者
国民年金の付加年金を理解するときは、まず「毎月払う付加保険料」と「将来受け取る付加年金」を分けて考えると分かりやすくなります。
月額400円を追加で納め、その納付月数に応じて老齢基礎年金へ一定額が上乗せされる仕組みです。
ただし、付加保険料を希望すれば誰でも納められるわけではありません。
国民年金の被保険者区分や保険料の免除状況、国民年金基金への加入状況などによって利用できるかどうかが決まります。
付加保険料は月400円で年金を増やせる
付加年金は、通常の国民年金保険料とは別に 月額400円の付加保険料 を納めることで、将来受け取る老齢基礎年金を増やす制度です。
厳密には、現役時代に納めるものを「付加保険料」、老齢基礎年金を受け取るときに上乗せされるものを「付加年金」といいます。
一般にはまとめて付加年金と呼ばれることもありますが、制度を理解するときはこの2つを分けておくと整理しやすくなります。
付加年金の基本
- 現役時代に納める付加保険料は月額400円
- 将来の付加年金は年額200円×納付月数
- 老齢基礎年金に上乗せして終身で支給
- 老齢基礎年金の満額とは別に加算される
たとえば、付加保険料を1年間、つまり12か月納付した場合、支払う付加保険料は400円×12か月で4,800円です。
将来は200円×12か月で年額2,400円が老齢基礎年金に上乗せされます。
10年間なら付加保険料の総額は48,000円で、付加年金は年額24,000円です。
20年間なら96,000円を納め、年額48,000円が加算されます。
20歳から60歳まで40年間、480か月納付した場合には、付加保険料の総額は192,000円、付加年金は 年額96,000円 です。
| 付加保険料の納付期間 | 付加保険料の総額 | 付加年金の年額 |
|---|---|---|
| 1年 | 4,800円 | 2,400円 |
| 10年 | 48,000円 | 24,000円 |
| 20年 | 96,000円 | 48,000円 |
| 40年 | 192,000円 | 96,000円 |
この付加年金は、老齢基礎年金の満額そのものを変更する制度ではありません。
国民年金の加入期間などによって計算された老齢基礎年金に、付加年金が別枠で上乗せされるイメージです。
付加保険料を納められるかどうかは、国民年金の第1号・第2号・第3号の加入者区分と、保険料の免除・猶予を受けているかによって決まります。
付加年金はいくら増えて何年で元が取れる?
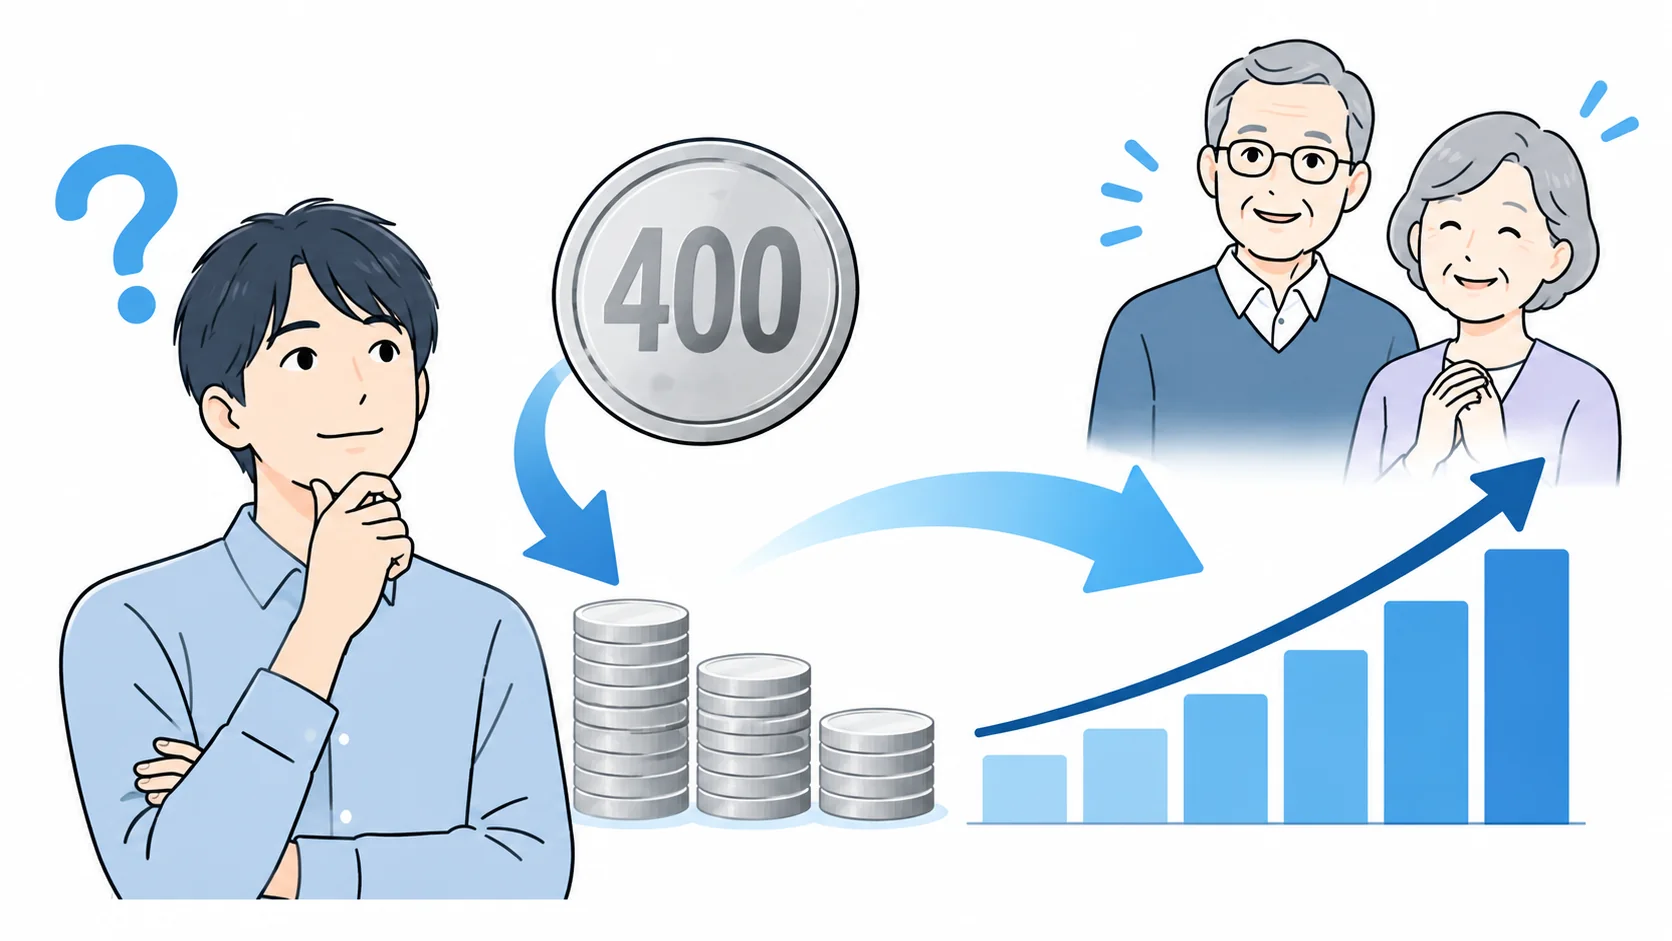
付加年金について最も分かりやすい特徴が、納めた付加保険料と将来受け取る年金額の関係です。
1か月について考えると、付加保険料として400円を納めると、将来の年金が毎年200円増えます。
つまり、その付加年金を2年間受け取れば200円×2年=400円となり、納付した400円と同額になります。
額面上は受給開始から2年で納付した付加保険料と同額になり、2年を超えて受け取れば納付額を上回る という計算です。
納付期間が長くなっても、この関係は変わりません。
たとえば40年間で192,000円を納めた場合、付加年金は年額96,000円です。
2年間受け取れば192,000円となります。
40年間納めた場合の例
付加保険料は400円×480か月=192,000円です。
付加年金は200円×480か月=年額96,000円となるため、65歳から受給した場合、額面上は67歳までの2年間で192,000円となります。
このため、「付加年金は何年で元が取れるのか」という質問に対しては、制度上の単純計算では 2年間 と考えることができます。
ただし、「元が取れる」という表現には注意が必要です。
この計算は、支払った時期と受け取る時期の違い、物価上昇、税金などを考慮しない額面上の比較です。
20歳代で支払った400円と、数十年後に受け取る400円相当の価値が同じとは限りません。
そのため、付加年金を民間の金融商品と同じように単純な利回りだけで評価するのは適切ではありません。
少額の保険料を追加し、老齢基礎年金と一緒に終身で受け取れる公的年金の上乗せ制度として考えるのが実務的です。
なお、ここで示した金額は制度上の計算式に基づく一般的な目安です。
実際の年金額は本人の納付月数や受給開始時期などによって異なります。
付加年金に加入できる人とできない人
付加年金で特に間違いやすいのが、加入できる人の範囲です。
月400円を追加すれば誰でも利用できる制度ではありません。
付加保険料を納付できるのは、基本的に 国民年金第1号被保険者と、65歳未満の任意加入被保険者 です。
自営業者、個人事業主、フリーランス、学生、無職の人などで第1号被保険者になっている場合には、他の条件に該当しなければ付加保険料を申し出ることができます。
| 区分 | 付加保険料 | 主な注意点 |
|---|---|---|
| 国民年金第1号被保険者 | 納付できる | 免除・猶予等を受けている場合を除く |
| 65歳未満の任意加入被保険者 | 納付できる | 任意加入の資格確認が必要 |
| 第2号被保険者 | 納付できない | 厚生年金に加入中 |
| 第3号被保険者 | 納付できない | 第1号被保険者ではない |
| 65歳以上の特例任意加入被保険者 | 納付できない | 通常の任意加入とは取扱いが異なる |
さらに、第1号被保険者であっても、国民年金保険料について 法定免除、全額免除、一部免除、納付猶予、学生納付特例 を受けている期間は、原則として付加保険料を納めることができません。
ここには重要な例外があります。
産前産後期間の保険料免除を受けている期間については、付加保険料を納付できます。
同じ「免除」という言葉でも取扱いが異なるため、特に出産前後は混同しないようにしてください。
免除した期間を後から追納しても、付加保険料までさかのぼって納めることはできません。
国民年金保険料を追納した期間について、当時納められなかった付加保険料を後から追加することはできません。
過去の後納制度を利用して保険料を納めた期間についても同様です。
また、国民年金基金の加入員は付加保険料を納めることができません。
一方、第1号被保険者のうち農業者年金の被保険者については、付加保険料の納付が必須とされています。
付加年金を検討するときは、「自営業だから加入できる」とだけ考えるのではなく、現在の国民年金の資格、免除・猶予の有無、他制度への加入状況まで確認することが重要です。
厚生年金の加入者は付加年金を使えない
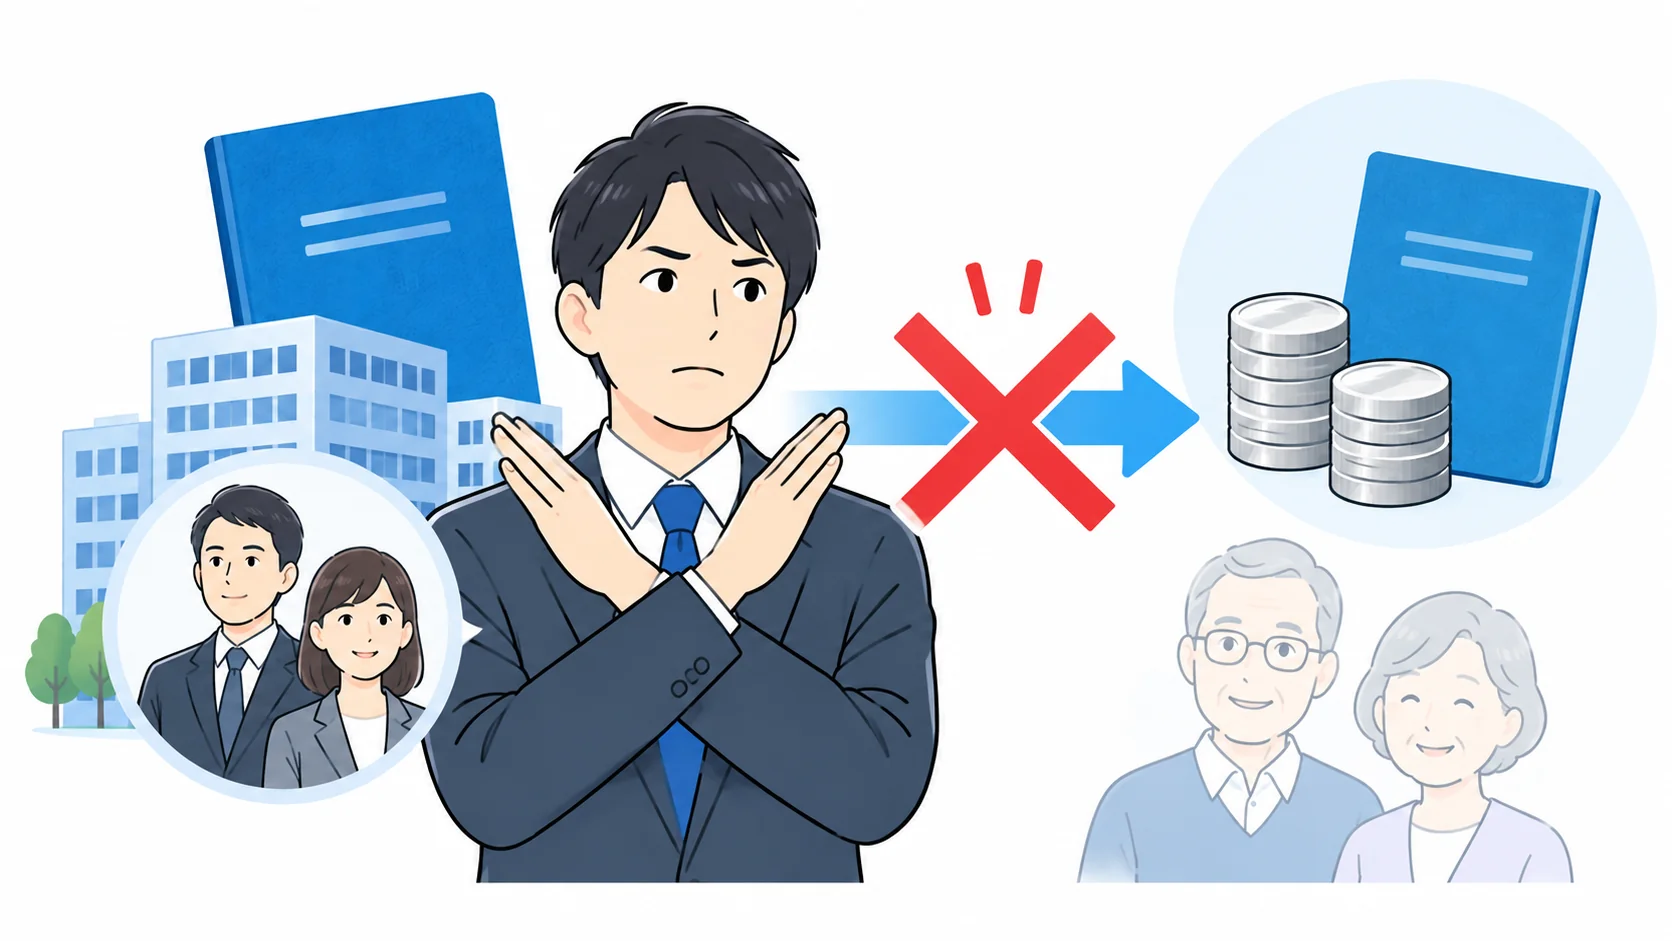
付加年金を調べている会社員の方からすると、「厚生年金に月400円を追加して付加年金を受け取れないのか」と考えるかもしれません。
しかし、厚生年金に加入している会社員や公務員などは国民年金の第2号被保険者になるため、 第2号被保険者である間は付加保険料を納めることができません。
また、厚生年金に加入する配偶者に扶養されている国民年金第3号被保険者も対象外です。
第3号被保険者は自分で国民年金保険料を納める仕組みではないため、付加保険料だけを追加して納めることもできません。
退職後に第1号被保険者になれば状況は変わります。
会社を退職し、再就職せず国民年金第1号被保険者になった場合には、要件を満たせばその時点から付加保険料を申し出ることができます。
実務では、会社員から個人事業主になった方が、退職後に国民年金へ切り替える際に初めて付加年金を知るケースがあります。
この場合に注意したいのは、過去の会社員期間までさかのぼって付加保険料を納めることはできないという点です。
付加保険料は、対象者になっただけで自動的に始まるものではなく、原則として 申出をした月分から 納付できます。
たとえば4月に退職して第1号被保険者になっていても、付加保険料の申出を7月に行えば、原則として付加保険料を納められるのは7月分からです。
4月から6月までを後から追加することはできません。
将来付加年金を利用したいのであれば、第1号被保険者への切替えとあわせて検討しておくと、申出の遅れによる納付できない期間を減らせます。
付加年金と国民年金基金は併用できない
国民年金第1号被保険者が老後の年金を増やす制度としては、付加年金のほかに国民年金基金があります。
名称や目的が似ていますが、 付加年金と国民年金基金を同時に利用することはできません。
国民年金基金の加入員になっている期間は、付加保険料を納付できない仕組みになっています。
付加年金は月額400円という少額の追加負担で、納付月数に応じた定額の年金を上乗せする非常にシンプルな制度です。
一方、国民年金基金は、加入時の年齢や選択する給付型、口数などによって掛金や将来の年金額が変わります。
国民年金基金は掛金や給付の型を選んで加入する制度で、1口目に付加年金に相当する部分が含まれているため、付加保険料とは併せて納められません。
iDeCoとは併用できる
国民年金基金とは異なり、 付加年金とiDeCoは併用できます。
自営業者やフリーランスの方で、付加年金を利用しながらiDeCoで老後資金を準備することも可能です。
ただし、iDeCoには拠出限度額があります。
2026年9月時点では、第1号加入者のiDeCoの拠出限度額は原則として月額68,000円で、国民年金基金の掛金や付加保険料を納付している場合は、それらを含めて限度額を考える必要があります。
さらに、制度改正により 2026年12月1日から、第1号加入者のiDeCoと国民年金基金の共通拠出限度額は月額75,000円へ引き上げられる予定 です。
iDeCoの限度額は制度改正の影響を受けるため、加入時や掛金変更時には最新情報の確認が必要です。
正確な情報は公式サイトをご確認ください。
付加年金、国民年金基金、iDeCoは、どれも老後資金を準備するための制度ですが、給付方法や掛金、途中変更のしやすさが異なります。
一つの制度だけを「得か損か」で判断するより、老後にどの程度の収入を準備したいのか、現在どこまで資金を拠出できるのかという視点で考えることが大切です。
第1号加入者の国民年金基金とiDeCoの共通拠出限度額は、厚生労働省の2025年制度改正により2026年12月1日から月額75,000円へ引き上げられる予定です。
国民年金の付加年金のデメリットと手続き
付加年金は月額400円で利用でき、額面上は受給開始から2年で納付額と同額になる分かりやすい制度です。
ただし、「2年で元が取れる」という部分だけを見て判断するのはおすすめできません。
物価変動への対応、受給前や受給開始後の死亡、老齢基礎年金の繰上げ・繰下げ、申込み時期などによって実際の受取額や使い勝手が変わります。
ここからは、加入前に確認したいデメリットと具体的な手続きを整理します。
付加年金のデメリットと注意点
付加年金の代表的なデメリットは、 付加年金額そのものには物価スライドがない ことです。
付加年金は基本的に「200円×付加保険料納付月数」で計算される定額の年金です。
物価が上昇したからといって、付加年金額がそれに合わせて自動的に増える仕組みではありません。
たとえば40年間付加保険料を納付すれば、付加年金は年額96,000円です。
この96,000円という額について、物価上昇に合わせて自動的に増額されるわけではないため、長期間で見ると実質的な購買力が低下する可能性があります。
「2年で元が取れる」は額面上の計算です。
若い時期に納めた保険料と数十年後に受け取る年金の時間的な価値や物価変動まで考慮した利回りを表しているわけではありません。
もう一つの注意点は、受給期間が短い場合です。
通常どおり65歳から老齢基礎年金と付加年金を受け取り始めたとして、2年間受け取れば納付した付加保険料と同額になります。
反対に考えると、65歳から受給を開始し、67歳になる前に亡くなった場合などは、単純な額面比較では付加年金として受け取った金額が納付した付加保険料を下回る可能性があります。
また、付加年金は免除・納付猶予・学生納付特例の期間には原則として利用できません。
家計が厳しくなり国民年金保険料そのものについて免除や猶予を利用する場合には、付加保険料だけを納め続けることはできません。
ただし、産前産後免除については例外的に付加保険料を納付できます。
この違いは制度を調べていると見落としやすいところです。
付加年金は一生同じ条件とは限らない
付加保険料を納め始めた後に会社へ就職して厚生年金の被保険者になった場合や、国民年金基金へ加入した場合など、被保険者資格や他制度への加入状況が変われば、その後の付加保険料の取扱いも変わります。
自営業を続ける前提だけで考えるのではなく、今後会社員へ戻る可能性、免除を利用する可能性、国民年金基金を検討する可能性なども含めて考えておくとよいでしょう。
繰上げ・繰下げで付加年金額も変わる
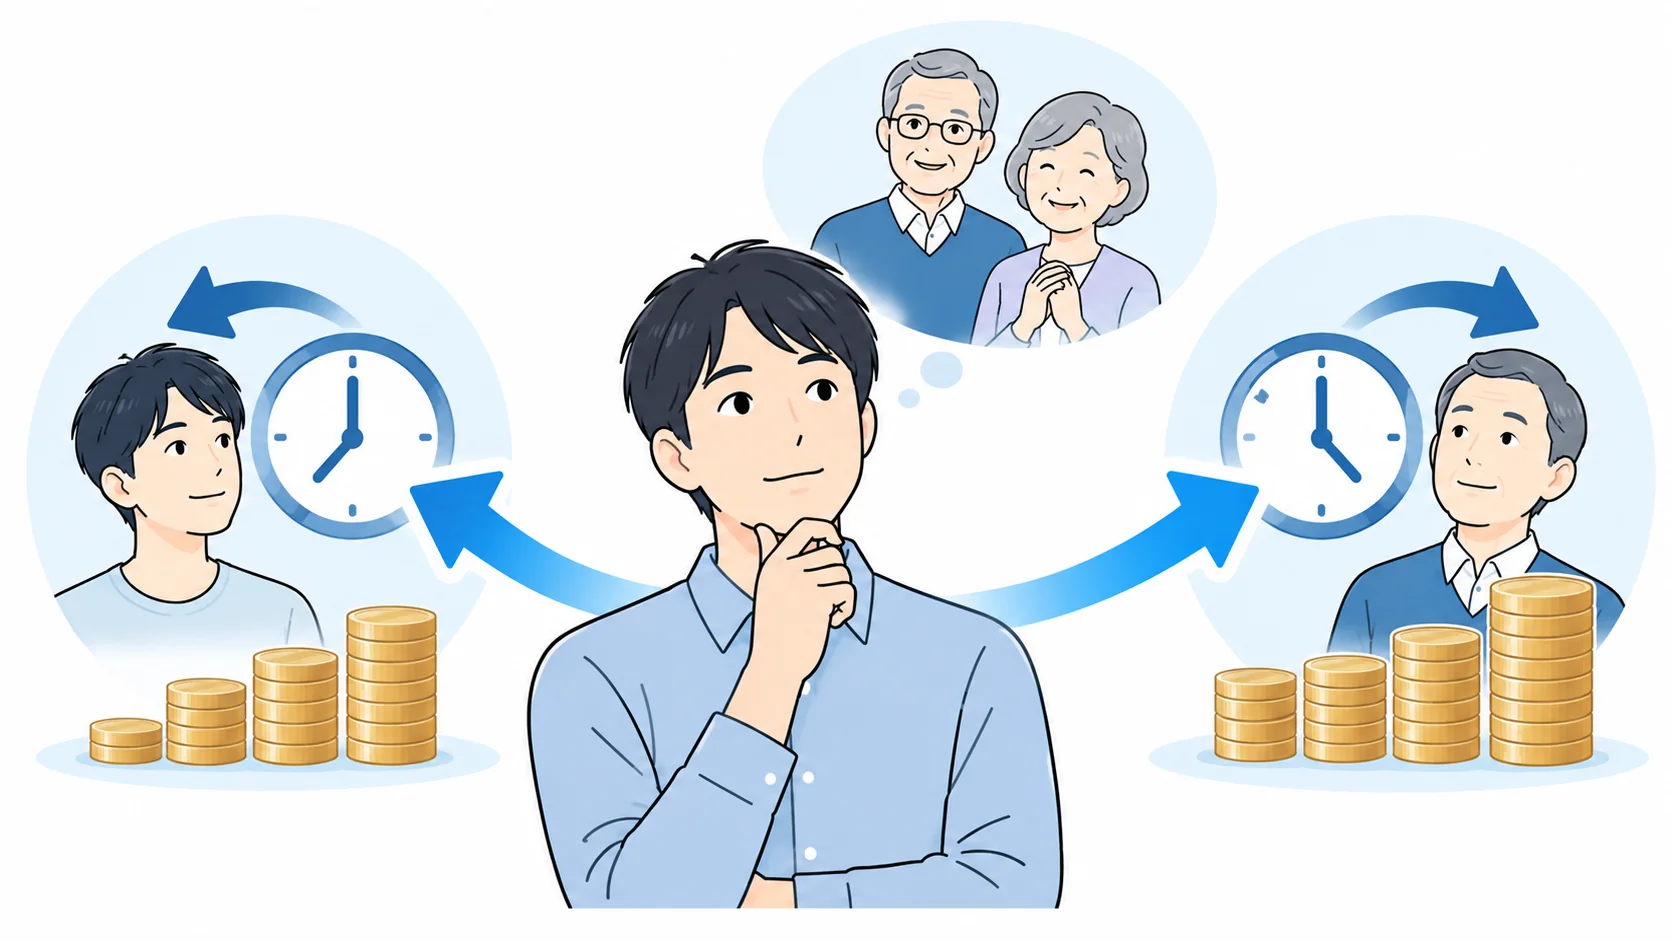
付加年金は老齢基礎年金とは完全に独立して受給時期を選ぶ制度ではありません。
老齢基礎年金を繰上げ受給または繰下げ受給すると、付加年金も同じ率で減額または増額されます。
そのため、「老齢基礎年金だけを繰上げて、付加年金は65歳から通常額でもらう」という選択はできません。
老齢基礎年金を繰上げれば、付加年金についても繰上げによる減額の影響を受けます。
反対に、老齢基礎年金を繰下げれば、付加年金についても同じ考え方で増額されます。
付加年金の受給開始は老齢基礎年金と連動します。
- 老齢基礎年金を通常受給すると付加年金も通常額
- 老齢基礎年金を繰上げると付加年金も減額
- 老齢基礎年金を繰下げると付加年金も増額
「付加年金は物価スライドがないから不利」と説明されることがありますが、一方で、繰下げ受給を選んだ場合には付加年金も増額されます。
デメリットだけを切り取るのではなく、受給方法との関係まで見て判断する必要があります。
また、老齢基礎年金が全額支給停止となっている期間には、付加年金についても支給が停止されます。
年金の繰上げ・繰下げは付加年金だけで決めるものではありません。
老齢基礎年金全体の受給額、生活資金、働く期間、他の年金収入などを含めて判断することになります。
死亡一時金には付加保険料の加算がある
付加年金のデメリットを説明する記事では、「年金を受け取る前に死亡したら、納めた付加保険料はすべて返ってこない」と説明されることがあります。
これは完全に間違いとはいえませんが、制度を正確に説明するには補足が必要です。
付加保険料を36か月以上納付している場合には、一定の要件を満たして死亡一時金が支給されるとき、その死亡一時金に8,500円が加算されます。
したがって、老齢基礎年金を受け取る前に死亡した場合に、付加保険料について必ず何の給付もないという説明は正確ではありません。
36か月以上の付加保険料納付がポイントです。
死亡した月の前月までの付加保険料納付済期間が36か月以上ある場合には、死亡一時金の支給要件を満たせば8,500円が加算されます。
ただし、死亡一時金自体にも支給要件があります。
付加保険料を36か月納付しただけで、必ず遺族へ8,500円が単独で支払われる制度ではありません。
また、第1号被保険者独自の給付には死亡一時金のほか寡婦年金がありますが、 寡婦年金には付加年金分は上乗せされません。
死亡一時金と寡婦年金の両方の要件を満たす場合には、どちらか一方を選ぶ関係になる場合があります。
このため、本人の死亡時にどの給付を受けられるのかは、付加保険料だけでなく国民年金の加入記録や遺族の状況まで確認する必要があります。
特に死亡に関する年金給付は個別事情によって判断が変わるため、「払った分が戻る」「戻らない」という一言だけで判断しないようにしてください。
付加年金の申込方法と納付期限
付加年金を利用したい場合には、付加保険料を自分の判断で月400円多く振り込めばよいわけではありません。
最初に 付加保険料を納付するための申出 が必要です。
申出先は、住所地の市区町村役場または年金事務所です。
現在は対象となる国民年金の手続きについて電子申請を利用できる場合もあります。
付加保険料の対象者、申出方法、納付期限は日本年金機構の付加保険料の納付のページに掲載されています。
申出をした月から納付できる
特に重要なのは、 付加保険料は原則として申出をした月分から納付できる という点です。
たとえば9月に付加保険料の申出をした場合、原則として9月分から納付できます。
「今年の4月から第1号被保険者だったので、4月分までさかのぼって付加保険料を払いたい」と考えても、過去の月へさかのぼって加入することはできません。
郵送で申出書を提出する場合には、提出先で申出書が受け付けられた日の属する月が開始月になるため、月末に手続きをする場合には余裕を持って確認した方がよいでしょう。
通常の納期限は翌月末日
付加保険料の通常の納期限は、納付対象月の翌月末日です。
ただし、現在は通常の納期限を過ぎた場合でも、 納期限から2年間は付加保険料を納付できます。
以前は納期限までに納付しなければ辞退したものとみなされる取扱いがありましたが、平成26年4月以降は取扱いが変更されています。
古い資料を確認すると異なる説明が残っている場合があるため注意してください。
付加保険料についても前納による割引があります。
付加保険料は通常の国民年金保険料と一緒に納めるため、国民年金保険料の口座振替や前納を利用している場合は付加保険料もあわせて引き落とされます。
付加保険料をやめることもできる
付加保険料は、一度申し出たら60歳まで必ず払い続けなければならない制度ではありません。
納付をやめたい場合には、付加保険料の納付辞退について申出を行います。
日本年金機構の取扱いでは、辞退の申出を行った月の前月から、付加保険料を納付する人ではなくなる扱いになります。
実際の未納月や納付済月との関係で取扱いを確認したい場合には、年金事務所へ確認してください。
付加保険料の申出、辞退、納付状況は将来の年金額に影響します。
手続き時点の制度や本人の加入記録によって取扱いが異なる場合があるため、正確な情報は公式サイトをご確認ください。
国民年金の付加年金を正しく活用する
国民年金の付加年金は、自営業者やフリーランスなどの第1号被保険者が、月額400円という比較的小さな負担で老齢基礎年金を増やせる制度です。
付加年金額は年額200円×付加保険料納付月数で計算され、額面上は受給開始から2年間で、それまで納めた付加保険料と同額になります。
40年間納めれば、付加保険料の総額192,000円に対し、年額96,000円が老齢基礎年金へ上乗せされます。
一方で、付加年金だけを見て「必ず得」と考えるのも適切ではありません。
付加年金には物価スライドがなく、受給期間が短ければ納付額を下回る可能性があります。
また、免除・納付猶予・学生納付特例の期間は原則として利用できず、国民年金基金との併用もできません。
反対に、老齢基礎年金を繰下げれば付加年金も増額されますし、iDeCoとは拠出限度額の範囲内で併用できます。
受給前に死亡した場合についても、36か月以上付加保険料を納付していれば、死亡一時金の支給時に8,500円が加算される仕組みがあります。
付加年金を検討するときは、次の順番で確認すると整理しやすくなります。
- 現在、第1号被保険者などの対象者になっているか
- 免除・猶予や国民年金基金への加入がないか
- 将来の付加年金額を納付月数から確認する
- iDeCoなど他の老後資金制度との組み合わせを考える
- 利用するなら早めに申出を行う
実務上は、会社員から独立したタイミングで国民年金への切替えは行っていても、付加年金までは検討していなかったというケースがあります。
付加保険料は過去へさかのぼって申し出ることができないため、利用する可能性があるなら、第1号被保険者になった時点で一度確認しておくとよいでしょう。
ただし、公的年金やiDeCoなどの制度は改正されることがあります。
また、本人の被保険者区分、免除状況、加入記録によって結論が変わることもあります。
正確な情報は公式サイトをご確認ください。
加入や年金の受給方法が家計や老後資金に大きく影響する場合には、 最終的な判断は専門家にご相談ください。