こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
健康保険の付加給付とは、法律で定められた通常の保険給付に加えて、健康保険組合が規約に基づいて独自に行う上乗せ給付です。
すべての会社員が同じ内容を受けられるわけではなく、加入している健康保険によって、制度そのものの有無、対象となる給付、最終的な自己負担額、申請方法などが変わります。
特に入院や手術で医療費が高額になったときは、高額療養費によって自己負担が軽減された後、さらに付加給付によって実際の負担額が下がることがあります。
そのため、「高額療養費の限度額まで払うと思っていたのに、それより少ない負担で済んだ」「後から健康保険組合からお金が振り込まれた」という場面で、初めて付加給付の存在を知る方も少なくありません。
一方、協会けんぽには健康保険組合のような付加給付制度はありません。
また、健康保険組合であっても給付内容は全国共通ではないため、インターネットで見つけた他社の健康保険組合の金額をそのまま自分に当てはめないことが大切です。
転職前後で医療費の負担感が変わった場合や、勤務先の福利厚生を比較している場合にも、付加給付は確認しておきたい項目の一つです。
この記事では、健康保険の付加給付の基本から、高額療養費との違い、支給額の考え方、申請の要否、任意継続や医療費控除との関係まで、社会保険労務士の実務目線で詳しく整理します。
- 健康保険の付加給付と法定給付の違い
- 高額療養費と付加給付の関係
- 付加給付の有無や支給額を確認する方法
- 申請・任意継続・医療費控除の注意点
健康保険の付加給付とは何かを解説
まずは、健康保険の付加給付が制度上どのような位置づけになっているのかを整理します。
ポイントは、法律によって基本的な内容が決められている法定給付と、健康保険組合が独自に設けることのできる付加給付を分けて考えることです。
ここを理解しないまま「健康保険なら医療費は最終的に2万円程度になる」といった情報だけを見てしまうと、自分が実際には対象にならない制度を前提にしてしまうことがあります。
反対に、健康保険組合に加入しているのに付加給付の存在を知らず、「高額療養費までしか受けられない」と思っているケースもあります。
この違いを押さえておけば、転職によって医療費の負担感が変わる理由や、同じ会社員であっても勤務先によって受けられる給付に違いが生じる理由が分かりやすくなります。
法定給付と付加給付の違い
健康保険の給付は、大きく 法定給付と付加給付 に分けて考えると分かりやすいです。
法定給付とは、健康保険法に基づいて行われる基本的な保険給付です。
病院や診療所で健康保険を使って診療を受ける療養の給付のほか、高額療養費、療養費、傷病手当金、出産育児一時金、出産手当金、埋葬料など、さまざまな給付があります。
つまり、勤務先が独自に福利厚生として設けている制度ではなく、健康保険制度そのものに組み込まれている給付です。
これに対して付加給付は、 健康保険組合が法定給付に加えて、規約に基づいて独自に行うことのできる保険給付 です。
付加給付は健康保険組合が独自に決める
健康保険法第53条では、保険者が健康保険組合である場合、法定の保険給付に併せて、規約で定めるところによりその他の給付を行うことができるとされています。
ここで重要なのは、「必ず行わなければならない」とされているのではなく、健康保険組合が規約によって設けることができるという点です。
法定給付 は健康保険法に基づく基本的な給付、 付加給付 は健康保険組合が規約で独自に設ける上乗せ給付、と整理すると分かりやすいでしょう。
たとえば、高額療養費は法定給付ですので、健康保険組合に加入している人だけの制度ではありません。
一方、高額療養費を適用した後に残った自己負担について、健康保険組合がさらに一定額を超える部分を払い戻す仕組みは、代表的な付加給付です。
このため、「高額療養費」と「高額療養費に関連する付加給付」は、似ているように見えて制度上の位置づけが異なります。
健康保険組合ごとに内容が違う
健康保険組合ごとに規約が異なるため、付加給付を設けているかどうか、どの給付に上乗せするのか、最終的な自己負担額をいくらにするのか、端数をどう処理するのかといった点まで全国一律に決まっているわけではありません。
同じ業界の会社であっても、加入している健康保険組合が異なれば内容が変わることがあります。
さらに、同じ健康保険組合でも、財政状況や規約変更によって将来の給付内容が見直される可能性があります。
実務で相談を受けるときも、「会社員だから付加給付がありますか」と確認するだけでは足りません。
私はまず、健康保険証の代わりとなる資格情報やマイナポータルなどから、どの保険者に加入しているのかを確認します。
そのうえで健康保険組合であれば、最新の規約や給付案内を確認する、という順番です。
付加給付を確認するときは、「会社名」ではなく「加入している健康保険組合」を確認することが重要です。
健康保険から受けられる法定給付を含めた全体像については、 健康保険の給付金一覧と支給内容 でも整理しています。
協会けんぽに付加給付はあるのか
協会けんぽに加入している方からも、「会社員なら付加給付を受けられるのでしょうか」「会社によって医療費が安くなると聞いたのですが、協会けんぽでも同じでしょうか」と聞かれることがあります。
結論から整理すると、 協会けんぽには、健康保険組合が規約によって設ける健康保険法第53条の付加給付はありません。
これは、付加給付が「会社員なら誰でも受けられる制度」ではないためです。
健康保険の保険者には協会けんぽと健康保険組合などがあり、健康保険組合の場合には法定給付に加えて独自の付加給付を設けることができます。
協会けんぽに加入している場合でも、高額療養費、傷病手当金、出産育児一時金、出産手当金、療養費など、健康保険法に基づく法定給付はあります。
しかし、その上に健康保険組合独自の付加給付が追加されるわけではありません。
転職すると付加給付がなくなることもある
ここは、転職したときに意外と大きな違いになるポイントです。
たとえば、前職では企業の健康保険組合に加入しており、高額な医療費が発生した場合、高額療養費を適用した後の自己負担が付加給付によってさらに軽減されていたとします。
その方が転職し、転職先で協会けんぽに加入した場合、高額療養費制度そのものは引き続き利用できます。
しかし、前職の健康保険組合が独自に設けていた一部負担還元金などの付加給付まで引き継がれるわけではありません。
その結果、同じような治療を受けても、前職時代より最終的な自己負担が増えることがあります。
「前の会社では入院しても医療費がそれほど高くならなかった」という経験があっても、それが健康保険全体に共通する仕組みとは限りません。
転職した場合は、新しい勤務先で加入する保険者と、その保険者がどのような給付を行っているのかを改めて確認しましょう。
会社の規模だけでは判断できない
「大企業なら必ず付加給付がある」「中小企業なら付加給付はない」と考えるのも正確ではありません。
確かに大企業や企業グループが設立した健康保険組合では独自の付加給付が設けられている例がありますが、重要なのは企業規模ではなく、どの健康保険に加入しているかです。
一定規模の企業でも協会けんぽに加入している場合があります。
転職先の福利厚生を比較する場合には、求人票の「社会保険完備」だけでは付加給付の有無は分かりません。
採用時によく確認するポイントですが、加入予定の健康保険組合名が分かれば、組合の公式サイトから給付内容を確認できます。
なお、共済組合では「附加給付」「一部負担金払戻金」などの名称で似た負担軽減制度が設けられている場合があります。
市町村が運営する国民健康保険には、健康保険組合と同じ意味での付加給付制度があるわけではありません。
一方、業種ごとに設立された国民健康保険組合では、組合独自の給付が設けられている場合があります。
「付加給付があるか」を調べる前に、自分の保険者が協会けんぽ、健康保険組合、共済組合、国民健康保険などのどれに該当するのかを確認すると、制度を探しやすくなります。
高額療養費と付加給付の違い
付加給付を理解するときに、最も混同しやすいのが 高額療養費との違い です。
どちらも「高額になった医療費の負担を軽くする」という場面で登場するため、同じ制度だと思われやすいのですが、制度上は別物です。
高額療養費は健康保険法に基づく法定給付です。
1か月の保険診療にかかる自己負担が一定の自己負担限度額を超えた場合に、その超えた部分が給付されます。
実際の限度額は年齢、所得区分、診療時期などによって異なります。
一方、付加給付は健康保険組合独自の制度です。
健康保険組合によっては、高額療養費を適用して法定の自己負担限度額まで負担を軽くしたうえで、その残った自己負担をさらに一定額まで引き下げる仕組みを設けています。
| 比較項目 | 高額療養費 | 付加給付 |
|---|---|---|
| 制度の位置づけ | 法律に基づく法定給付 | 健康保険組合独自の給付 |
| 主な目的 | 高額な保険診療の負担を一定範囲に抑える | 法定給付後の負担をさらに軽減する場合など |
| 自己負担の基準 | 年齢・所得区分等により決定 | 健康保険組合の規約等で決定 |
| 金額 | 法令等に基づく | 健康保険組合ごとに異なる |
| 協会けんぽ | 対象 | 健康保険組合型の付加給付はなし |
負担軽減は二段階になることがある
イメージとしては、 高額療養費でまず法定の自己負担限度額まで負担を軽減し、対象となる健康保険組合では、その後に付加給付によってさらに負担が軽減される場合がある という順番です。
たとえば、保険診療の窓口負担が30万円になったとしても、高額療養費の対象となれば最終的な法定負担は一定の限度額まで軽減されます。
さらに加入している健康保険組合が一部負担還元金などを設けていれば、その限度額から追加で払い戻しを受けられる場合があります。
この二段階を混同すると、「高額療養費の上限が2万5,000円になった」などと誤解しやすくなります。
実際には、高額療養費の法定限度額と、健康保険組合が独自に設定する付加給付後の負担額を分けて考える必要があります。
高額療養費の自己負担限度額は制度改正によって変わることもあるため、最新の金額については診療時点の制度を確認してください。
具体的な仕組みについては、 健康保険の高額療養費と自己負担限度額 で詳しく整理しています。
マイナ保険証を使っても付加給付は別に判定される
マイナ保険証などを利用して、医療機関の窓口で高額療養費の自己負担限度額までに支払いを抑えられる場合があります。
この場合、「窓口ですでに限度額までになったから、付加給付は受けられないのでは」と考える方もいます。
しかし、健康保険組合に付加給付があり、その診療が給付要件を満たしていれば、窓口負担を法定限度額までに抑えた後、さらに付加給付が行われる場合があります。
つまり、窓口でいくら払ったかだけでは最終的な負担額は決まりません。
健康保険組合がレセプトを確認し、法定給付と付加給付を計算した後に、追加の給付が行われることがあります。
保険外の費用まで付加給付の対象になるとは限りません。
差額ベッド代、自由診療、診断書代、入院時の食事にかかる標準負担額などは、原則として高額療養費の計算対象ではありません。
付加給付についても、一般に保険診療に係る自己負担を基礎として計算されるため、病院へ支払った総額そのものに上限が設けられる制度だと考えないようにしましょう。
入院時の請求額が大きいと、「全部合わせて高額療養費や付加給付で戻る」と思ってしまいがちですが、保険診療分と保険外費用を分けることが大切です。
付加給付はいくら支給されるのか
付加給付について最も知りたいのは、「結局いくら戻ってくるのか」という点だと思います。
ここは一律の金額を示すことができません。
付加給付の支給基準は健康保険組合ごとに異なる からです。
検索すると「自己負担は2万5,000円」「2万円を超えた分が戻る」といった情報が出てくることがあります。
しかし、その数字は特定の健康保険組合の規約に基づくものである可能性があります。
全国の健康保険組合に共通する付加給付の上限額ではありません。
医療費の付加給付でよくある計算イメージ
医療費に関する付加給付では、高額療養費などの法定給付を反映した後の自己負担額から、健康保険組合が規約で定めた一定額を差し引き、その超過部分を一部負担還元金などとして支給する仕組みがみられます。
たとえば、あくまで仕組みを理解するための仮定として、高額療養費を反映した後の対象自己負担額が60,000円、健康保険組合が定める付加給付計算上の自己負担基準が25,000円だったとします。
| 項目 | 仮定の金額 |
|---|---|
| 高額療養費反映後の対象自己負担額 | 60,000円 |
| 健康保険組合が定める基準額 | 25,000円 |
| 差額 | 35,000円 |
このような規約の健康保険組合であれば、35,000円が付加給付の計算上のベースになる、という考え方です。
この25,000円は説明用の例です。
一部の健康保険組合で見られる水準ですが、全国共通ではありません。
健康保険組合によっては別の基準額を採用していたり、所得区分等によって取扱いを変えていたりする場合があります。
実際の支給額は必ず加入している健康保険組合の規約・給付案内で確認してください。
同じ金額を払っても給付額が違う場合がある
さらに注意したいのが、単純に「窓口で支払った金額-25,000円」などと計算できるとは限らない点です。
健康保険組合によっては、医療機関ごと、診療月ごと、本人・家族ごと、入院・外来ごとなど、一定の単位で計算します。
端数についても100円未満を切り捨てるなど、独自の処理が定められている場合があります。
高額療養費の世帯合算や多数回該当が関係する場合には、法定給付を計算した後で付加給付を計算するため、見た目以上に複雑になることがあります。
また、同じ60,000円を自己負担したとしても、その全額が保険診療に係る負担なのか、差額ベッド代や食事代などが含まれているのかによっても結果が変わります。
付加給付の支給額を自分で確認するときの順番
- 加入している健康保険組合を確認する
- 付加給付の名称と対象となる給付を確認する
- 高額療養費などの法定給付を先に確認する
- 付加給付の基準額と計算単位を確認する
- 端数処理や最低支給額などの条件も確認する
実務上は、 「自分の健康保険組合名+付加給付」「健康保険組合名+一部負担還元金」などで検索し、公式の給付ページを見る のが最も早いです。
他社の健康保険組合の計算例は制度を理解する参考にはなりますが、自分の支給額を確定する資料にはなりません。
代表的な付加給付の種類
付加給付という名前の一つの給付があるわけではありません。
健康保険組合は、法定給付に対してさまざまな形で独自の給付を設けることができます。
そのため、組合の案内を見ると「付加給付」という大きな名称ではなく、一部負担還元金、家族療養費付加金、出産育児一時金付加金など、個別の名称で記載されていることがあります。
代表的なものを整理すると、次のようになります。
| 主な名称 | 一般的な内容 | 確認したい点 |
|---|---|---|
| 一部負担還元金 | 被保険者本人の医療費自己負担を一定額まで軽減する給付 | 基準額・計算単位・端数処理 |
| 家族療養費付加金 | 被扶養者の医療費自己負担を軽減する給付 | 本人と家族で条件が異ならないか |
| 合算高額療養費付加金 | 世帯合算などによる高額療養費に上乗せする給付 | 世帯合算後の計算方法 |
| 出産育児一時金付加金 | 法定の出産育児一時金に上乗せする給付 | 支給額と申請方法 |
| 傷病手当金付加金 | 法定の傷病手当金に一定の上乗せを行う給付 | 支給期間・支給率・退職後の取扱い |
| 出産手当金付加金 | 法定の出産手当金に上乗せする給付 | 対象期間と計算方法 |
| 埋葬料付加金 | 法定の埋葬料等に上乗せする給付 | 被保険者・被扶養者の違い |
医療費以外にも付加給付がある
付加給付というと、高額療養費に関連する一部負担還元金をイメージする方が多いのですが、それだけではありません。
たとえば、出産したときに法定の出産育児一時金へ一定額を上乗せする健康保険組合があります。
傷病手当金についても、法律上の支給額に一定額を上乗せしたり、法定の支給期間終了後に独自の延長給付を設けたりしている健康保険組合があります。
ただし、付加給付の名称や具体的な設計は組合ごとに違います。
名称が同じだから支給額も同じ、ということではありません。
たとえば「出産育児一時金付加金」という名称でも、一定額を一律に加算する組合もあれば、条件によって取扱いが異なる場合があります。
転職先を比較するときは付加給付だけを見ない
転職先を比較するときに付加給付が手厚い健康保険組合は確かに魅力の一つです。
特に継続的に治療が必要な方や家族が多い場合には、医療費の実質負担に影響する可能性があります。
ただ、健康保険の評価を付加給付だけで決めるのはおすすめしません。
健康保険組合を比較するときは、付加給付の有無や基準額のほか、保険料率、事業主と被保険者の負担割合、人間ドックや健診補助などの保健事業、家族向けの給付などもあわせて確認すると実態を把握しやすくなります。
健康保険組合を比較するときの考え方については、 健康保険組合ランキングの見方と比較基準 でも詳しく整理しています。
また、会社側が採用時に「当社は付加給付があるため医療費が必ず○万円までになります」と断定的に案内するのは避けた方がよいでしょう。
付加給付は健康保険組合の規約に基づく制度です。
会社が単独で永続的な支給を約束しているわけではなく、健康保険組合の財政状況や制度見直しによって内容が変更・縮小・廃止される可能性があります。
採用時の説明であれば、「現在加入している健康保険組合ではこのような付加給付が設けられています。詳細は健康保険組合の最新案内をご確認ください」と説明する方が実務上は安全です。
健康保険の付加給付とは何か確認する方法
付加給付の仕組みを理解したら、次は自分が実際に対象になるのかを確認していきましょう。
大切なのは、インターネット上で見つけた「一般的な付加給付額」ではなく、 自分が現在加入している保険者の最新情報を確認すること です。
付加給付は組合規約によって決まるため、金額だけでなく、本人と家族の違い、申請が必要かどうか、いつ支給されるのか、退職後の任意継続でも対象になるのか、といった実務上の細かな取扱いまで異なることがあります。
ここからは、あなた自身が付加給付の有無や支給状況を確認するときの具体的な手順を整理します。
付加給付の有無を確認する方法
付加給付があるかどうかを確認するためには、最初に自分が加入している健康保険の保険者を特定します。
協会けんぽなのか、健康保険組合なのか が最初の分かれ目です。
勤務先に「健康保険に入っています」と言われただけでは、どちらなのか分からないことがあります。
現在はマイナ保険証を利用する方も増えていますが、資格情報のお知らせ、資格確認書、マイナポータルなどで保険者名を確認できます。
健康保険組合名が分かったら公式サイトを確認する
健康保険組合に加入していることが分かったら、その健康保険組合の公式サイトを確認します。
検索するときは「健康保険組合名+付加給付」で探すと見つけやすくなります。
健康保険組合によってページ構成は異なりますが、「保険給付」「医療費が高額になったとき」「一部負担還元金」「家族療養費付加金」「付加給付」などのページに記載されていることが多いです。
検索結果に他の解説サイトが表示される場合もありますが、最終的には健康保険組合自身が公開している最新情報を確認してください。
有無だけでなく条件まで確認する
確認したいのは「付加給付あり・なし」だけではありません。
- どの法定給付に付加給付が設けられているか
- 医療費の最終的な自己負担基準はいくらか
- 本人と被扶養者で給付内容が異なるか
- 入院・外来・医科・歯科・調剤の計算単位
- 申請が必要か自動支給か
- 端数処理や最低支給額があるか
- 支給時期と支給方法
- 任意継続被保険者も対象になるか
たとえば「自己負担25,000円」と書かれていても、1か月の窓口支払総額が25,000円になるという意味とは限りません。
保険診療部分のみが対象であったり、レセプト単位で計算したりする場合があります。
検索結果に表示された一行だけで判断せず、健康保険組合の計算例や注意事項まで確認しましょう。
特に「1件につき」「レセプト1件ごと」「合算後」などの条件は支給額に影響します。
会社から配布されている「健康保険のしおり」や福利厚生冊子にも記載されている場合があります。
ただし、冊子が古い場合には制度改正が反映されていない可能性があります。
私は実務で従業員から給付について質問を受けた場合も、会社の昔の資料だけで回答せず、健康保険組合の現在の案内と突き合わせるようにしています。
人事労務担当者が社員向けに説明資料を作る場合も、給付内容を自社制度のように固定的に記載するより、「詳細・最新情報は健康保険組合の公式案内を確認してください」と案内する運用が安全です。
付加給付の申請は必要なのか
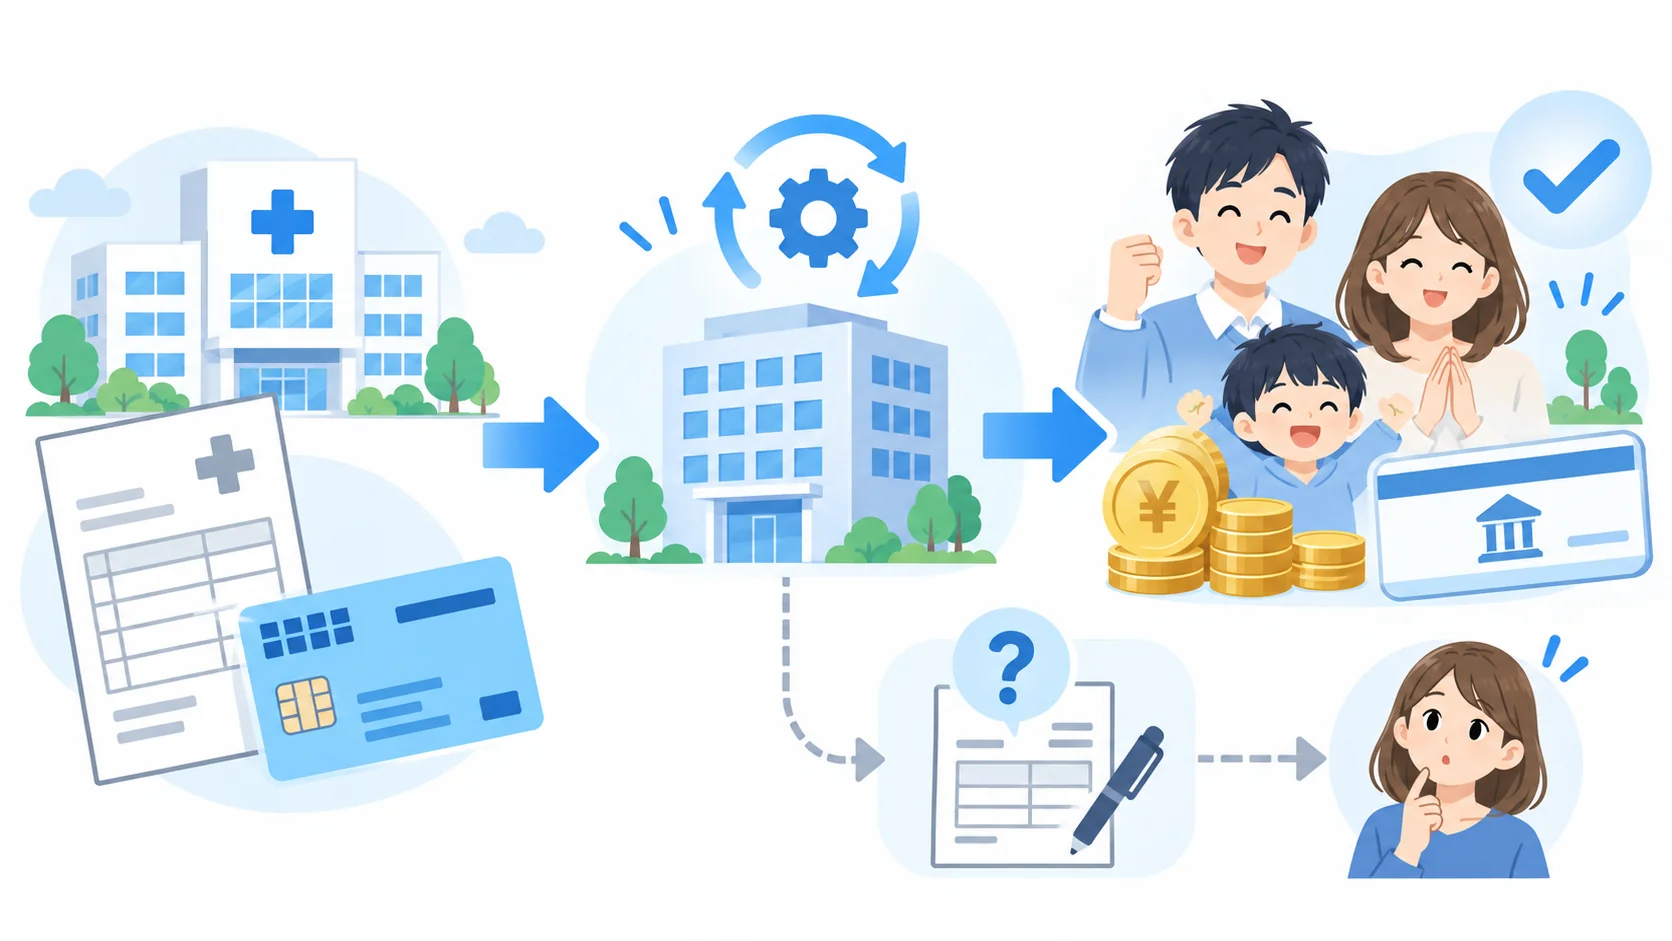
医療費に関する付加給付については、 本人から申請をしなくても自動的に支給される健康保険組合が多くあります。
これは、健康保険組合が医療機関から提出されるレセプトの情報を確認できるためです。
医療機関や薬局で保険診療を受けると、その診療内容や医療費に関する情報がレセプトとして保険者側へ送られます。
健康保険組合では、その情報をもとに高額療養費や一部負担還元金、家族療養費付加金などの対象になるかを判定します。
その結果、本人が特別な申請をしなくても、一定期間後に自動的に給付が行われる仕組みを採用している健康保険組合があります。
高額療養費と付加給付が自動計算されるケース
たとえば、高額な入院をして保険診療分の自己負担が高額になった場合、レセプトが健康保険組合に届いた後、高額療養費を計算し、さらに組合の規約に基づく付加給付を計算するという流れです。
このため、「高額な医療費を払ったのに、自分は申請書を一度も出していない」という場合でも、健康保険組合側で支給処理が進んでいることがあります。
実際、給与明細や銀行口座を確認して初めて、一部負担還元金などが支給されていたことに気づく方もいます。
医療費に関する付加給付では、「申請する制度」ではなく「健康保険組合がレセプトから自動計算する制度」として運用されているケースがあります。
すべての付加給付が自動ではない
ただし、 健康保険組合の付加給付だから必ず申請不要、というわけではありません。
健康保険組合によっては申請を必要としている場合があります。
また、法定給付そのものが本人からの申請を前提としているケースでは、付加給付についてもその申請とあわせて処理される場合があります。
たとえば、治療用装具を購入して療養費を申請する場合、やむを得ず保険証等を使えず医療費を全額立て替えた場合、海外で診療を受けて海外療養費を申請する場合などは、通常の保険診療とは異なります。
このような給付では、領収書、医師の証明、診療内容に関する書類などを添えて本人が申請しなければ、健康保険組合側だけでは支給額を確定できないことがあります。
「以前の入院では自動的に付加給付が振り込まれたから、今回も何もしなくてよい」とは限りません。
給付の種類によって申請方法が異なることがあるため、健康保険組合の給付案内で「自動給付」「申請不要」「申請書提出」などの記載を確認してください。
また、通常なら支給される時期を大きく過ぎても何も通知がない場合には、待ち続けるのではなく健康保険組合へ問い合わせる方がよいでしょう。
申請が必要な給付には時効も関係します。
分からないまま長期間放置しないことが大切です。
付加給付はいつ支給されるのか
付加給付は、病院の窓口で医療費を支払った直後に振り込まれるとは限りません。
むしろ医療費に関する付加給付では、受診した月と実際にお金を受け取る時期の間に数か月のずれが生じることがあります。
理由は、健康保険組合が医療機関から提出されるレセプトを確認したうえで支給額を計算するためです。
受診から支給まで時間がかかる理由
医療機関で診療を受けた当日、健康保険組合がその診療内容をすぐに把握するわけではありません。
医療機関は一定のサイクルでレセプトを提出し、その後に審査等を経て保険者へ情報が届きます。
健康保険組合は、その情報をもとに高額療養費や付加給付の対象になるかを確認します。
そのため、健康保険組合によって違いはありますが、 受診月からおおむね2~4か月程度後 に支給される運用がみられます。
これはあくまで一般的な目安です。
すべての健康保険組合が2か月後や3か月後に必ず支払うという意味ではありません。
医療機関からの請求が遅れた場合、レセプトの内容確認が必要な場合、複数の医療機関の医療費を合算する場合などには、さらに時間がかかる可能性があります。
付加給付の「2~4か月後」という時期は一般的な目安です。
実際の支給時期は健康保険組合の案内を確認してください。
支給方法も健康保険組合によって違う
付加給付がどのように支給されるかも組合によって異なります。
- 健康保険組合から本人名義の口座へ直接振り込む
- 事業主を経由して給与と一緒に支給する
- 給付金専用に登録された口座へ振り込む
- 支給決定通知を発行したうえで振り込む
この違いがあるため、銀行口座だけを確認して「まだ付加給付が支給されていない」と判断すると、実は給与明細の別項目に給付金として載っていた、ということもあります。
私が実務で給付金の支給状況を確認するときも、まず健康保険組合の給付案内、支給決定通知、給与明細、本人の振込口座などを確認します。
高額療養費や付加給付は、最終的には自己負担を軽減する制度ですが、いったん窓口で支払ってから払い戻される場合には資金面の時間差が生じます。
高額な入院や治療があらかじめ分かっている場合には、マイナ保険証等を利用して窓口負担を抑える仕組みも確認しておくとよいでしょう。
また、付加給付があるからといって、病院の窓口で最初から付加給付後の金額しか支払わなくてよいとは限りません。
「最終的な負担額」と「治療時点で一時的に用意しなければならない金額」は別の問題です。
特に高額な治療が予定されている場合には、この資金繰りの違いも考えておく必要があります。
任意継続でも付加給付は受けられるか
退職後に健康保険組合の任意継続被保険者になる場合、「在職中に受けていた付加給付もそのまま受けられるのか」は重要な確認ポイントです。
結論として、 加入している健康保険組合の規約や任意継続被保険者向けの給付案内を確認する必要があります。
任意継続は、退職前に加入していた健康保険の資格を一定期間継続できる制度ですが、「在職中に利用していた制度が何もかも同じ条件で続く」という意味ではありません。
医療費に関する付加給付が続く組合もある
健康保険組合によっては、任意継続被保険者についても一部負担還元金や家族療養費付加金など、医療費に関する付加給付を対象としている場合があります。
その場合、高額療養費だけでなく、健康保険組合独自の付加給付も考慮すると、退職後に任意継続を選択するメリットが大きくなることがあります。
特に、退職後も継続的な通院や高額な治療が見込まれる方であれば、毎月の健康保険料だけでなく、実際の医療費負担まで含めて比較した方がよいでしょう。
たとえば、任意継続の保険料が国民健康保険より高かったとしても、付加給付によって高額な医療費が大きく軽減されるのであれば、年間の総負担では別の結果になることがあります。
退職後の健康保険を比較するときは、 保険料だけでなく「保険料+想定医療費-受けられる給付」まで考える ことがポイントです。
傷病手当金などは別途確認が必要
一方で、傷病手当金や出産手当金、その付加給付については注意が必要です。
傷病手当金や出産手当金は、病院で治療を受けた医療費そのものを補てんする給付ではなく、仕事を休んだ期間の所得保障としての性質を持っています。
退職後の傷病手当金には一定の要件を満たす場合の継続給付がありますが、「任意継続に加入したから新たに傷病手当金が発生する」という単純な仕組みではありません。
健康保険組合が独自に設ける傷病手当金付加金についても、在職者だけを対象とするのか、資格喪失後まで一定期間対象とするのかなど、組合ごとの規約確認が必要です。
「任意継続を選べば在職中の福利厚生がすべてそのまま続く」と考えないようにしましょう。
退職前に、任意継続時の保険料だけでなく、医療費に関する付加給付、傷病手当金等の取扱い、被扶養者の給付まで確認しておくことが大切です。
また、退職後に市町村の国民健康保険へ加入した場合、退職前の健康保険組合が規約で設けていた付加給付を引き続き受けることはできません。
これは、退職時に健康保険を比較するときに見落としやすい部分です。
特に治療中の方は、退職後に保険者が変わるタイミングと診療月にも注意した方がよいでしょう。
どの保険者が給付を行うかは、原則としてその診療時点の資格関係によって確認することになります。
医療費控除では付加給付を差し引く
高額な医療費を支払った年に確定申告で医療費控除を受ける場合は、付加給付の取扱いにも注意が必要です。
医療費控除では、その年に実際に支払った対象医療費をそのまま全額使って控除額を計算するわけではありません。
その医療費を補てんするために支給された保険金や給付金がある場合には、その補てんされる金額を差し引いて計算する のが基本です。
国税庁も、健康保険などから支給される高額療養費や家族療養費、出産育児一時金などを「保険金などで補てんされる金額」の例として示しています。
(出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」)
医療費を補てんする付加給付は差し引く
一部負担還元金や家族療養費付加金など、医療費の自己負担そのものを補てんする目的で支給される付加給付については、原則としてその対象となった医療費から差し引いて医療費控除を計算する必要があります。
たとえば、ある治療について100,000円の対象医療費を支払い、後から高額療養費として20,000円、付加給付として30,000円を受け取ったと仮定します。
| 項目 | 仮定の金額 |
|---|---|
| 支払った対象医療費 | 100,000円 |
| 高額療養費 | 20,000円 |
| 医療費を補てんする付加給付 | 30,000円 |
| 補てん後の負担額 | 50,000円 |
このような場合、医療費控除の計算では、原則として補てんされた50,000円を考慮する必要があります。
ただし、補てんされる金額は、その給付の対象となった医療費から差し引くのが基本です。
ある医療費に対する給付額がその医療費を上回ったとしても、その余った金額を別の病院の医療費からまで差し引くという考え方ではありません。
傷病手当金付加金などは性質が違う
一方で、「健康保険組合から受け取った付加給付なら何でも医療費控除から差し引く」という整理も正確ではありません。
たとえば傷病手当金は、医療費を補てんするための給付ではなく、病気やケガで仕事を休み、給与を受けられない期間の所得を保障するための給付です。
傷病手当金に健康保険組合独自の付加給付がある場合も、その給付が医療費の補てんを目的とするものなのか、所得保障を目的とするものなのかによって税務上の考え方を確認する必要があります。
医療費控除では、給付の名称だけではなく、 その給付が何の費用を補てんするために支給されたものなのか を見ることが重要です。
確定申告時点で給付額が分からない場合
付加給付は受診から数か月後に支給されることがあるため、確定申告をする時点でまだ実際の支給額が確定していないこともあります。
国税庁では、医療費を補てんする保険金等の金額が確定申告時点で確定していない場合には、見込額に基づいて計算し、後日確定額との差が生じた場合には修正申告や更正の請求によって訂正する取扱いを示しています。
そのため、「まだ付加給付が振り込まれていないからゼロとして申告する」と単純に処理しない方がよいケースがあります。
高額な医療費が発生した年は、医療機関の領収書だけでなく、健康保険組合から届いた高額療養費や付加給付の支給決定通知、給付明細も一緒に保管しておくと確認しやすくなります。
医療費控除は税務上の制度ですので、個別の給付が差引対象になるか、申告済みの内容を訂正する必要があるかなど、判断に迷う場合には税務署や税理士へ確認してください。
健康保険の付加給付とは何かを整理
健康保険の付加給付とは、健康保険組合が規約に基づいて、法律で定められた法定の保険給付に上乗せして行う独自の給付です。
健康保険について調べていると、法定給付、付加給付、高額療養費、一部負担還元金など似た言葉が出てきますが、最初に「全国共通の法定給付」と「健康保険組合独自の給付」を分けると整理しやすくなります。
特に押さえておきたいのは、 高額療養費と付加給付は別の制度 だという点です。
高額療養費は法律に基づく法定給付であり、年齢や所得区分などに応じて一定の自己負担限度額が設けられています。
一方、付加給付は健康保険組合独自の制度です。
高額療養費を適用した後に残る自己負担をさらに軽減する一部負担還元金などが代表例ですが、出産育児一時金、傷病手当金、出産手当金、埋葬料などに独自の上乗せを設けている組合もあります。
- 付加給付は健康保険組合が独自に設ける上乗せ給付
- 法定給付と付加給付は制度上の位置づけが異なる
- 協会けんぽには健康保険組合型の付加給付はない
- 給付の種類・金額・計算方法は健康保険組合ごとに異なる
- 高額療養費適用後の負担をさらに軽減する給付もある
- 医療費に関する付加給付は自動支給される組合も多い
- 任意継続時の取扱いは健康保険組合ごとに確認する
- 医療費を補てんする付加給付は医療費控除にも影響する
付加給付で最も注意したいのは他の組合の数字を使わないこと
実際によくあるのが、インターネットで他の健康保険組合の情報を見て、「自分も医療費は25,000円までしか負担しなくてよい」「高額療養費の上限は2万円台らしい」と考えてしまうケースです。
しかし、付加給付には全国共通の自己負担上限があるわけではありません。
25,000円、30,000円といった基準は、それぞれの健康保険組合が規約によって設定しているものであり、あなたの加入する健康保険組合に同じ数字が当てはまるとは限りません。
さらに、給付の計算単位、端数処理、本人と家族の違い、入院と外来の扱いなども確認する必要があります。
まず自分が加入している保険者を確認し、健康保険組合であれば「健康保険組合名+付加給付」や「健康保険組合名+一部負担還元金」で最新の給付内容を確認する 。
これが最も確実な確認方法です。
転職・退職時にも確認しておきたい
付加給付は、現在高額な医療費が発生している方だけに関係する制度ではありません。
転職すると加入する保険者が変わり、それまで受けられていた付加給付がなくなることがあります。
反対に、協会けんぽから独自の付加給付がある健康保険組合へ移ることで、医療費の実質負担が変わることもあります。
退職時には、任意継続でも付加給付が続くのか、国民健康保険へ切り替えた場合にどのような違いが生じるのかまで確認しておくと、退職後の医療費を見通しやすくなります。
企業側も、付加給付を採用上の魅力として紹介すること自体は考えられますが、健康保険組合の規約変更によって内容が変わる可能性があります。
現在の制度と将来の保証は分けて説明することが重要です。
付加給付は健康保険組合の財政状況や規約改正などによって、内容が変更・縮小・廃止される可能性があります。
採用時や入社時にもらった古い資料だけで判断せず、正確な情報は公式サイトをご確認ください。
医療費に関する付加給付は、知っているかどうかで最終的な負担額の見通しが大きく変わることがあります。
一方で、健康保険組合ごとの違いが大きいため、「付加給付とはこういう金額の制度」と一律に覚える必要はありません。
制度の基本だけ理解したうえで、実際に医療費が高額になったとき、転職するとき、退職するときなど必要なタイミングで、自分の健康保険組合の最新情報を確認するのが実務的です。
この記事では一般的な制度の考え方を整理していますが、実際の支給可否、支給額、申請方法、任意継続時の取扱い、医療費控除などは個別の状況によって異なります。
重要な手続きや金額に関する最終的な判断は専門家にご相談ください。