こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
交通事故で健康保険を使って治療を受ける場合、業務上や通勤途中の事故でなければ、第三者行為による傷病届などの手続きが必要になります。
あわせて、健康保険については健康保険の高齢受給者証は廃止済みを解説した記事も参考にしてください。
交通事故に遭うと、警察への届出、医療機関の受診、相手方や保険会社との連絡など、短期間にさまざまな対応が必要になります。
その中で健康保険の手続きまで説明されても、「そもそも交通事故で健康保険を使っていいのか」「なぜ自分が届出をしなければならないのか」と疑問に感じる方もいるでしょう。
特に押さえておきたいのは、健康保険を使えるかどうかだけではありません。
なぜ届出が必要なのか、どの書類を提出するのか、加害者側との示談を進める際に何に注意するのかまで理解しておくことが大切です。
また、同じ交通事故でも、休日の私用中の事故と、仕事中・通勤途中の事故では利用する保険制度が異なります。
ここを最初に整理せずに手続きを進めると、後から健康保険ではなく労災保険の手続きが必要だったと分かることもあります。
この記事では、一般的な交通事故で健康保険を利用する場合を前提として、第三者行為による傷病届の必要書類、提出先、提出時期、事故発生状況報告書の書き方、示談時の注意点まで順番に解説します。
- 交通事故で健康保険を使えるケース
- 第三者行為による傷病届が必要な理由と必要書類
- 提出先・提出時期と書類作成のポイント
- 示談や労災との関係で注意すべき点
交通事故で健康保険を使う第三者行為による傷病届
交通事故の治療というと、「相手の自動車保険を使うものではないのか」「健康保険は使えないのではないか」と迷う方も少なくありません。
実際には、交通事故であるという理由だけで健康保険が使えなくなるわけではありません。
ただし、通常の病気や日常生活中のケガとは異なり、事故の相手方が存在するため、健康保険側でも治療費の負担関係を確認する必要があります。
まずは健康保険を利用できるケースと、第三者行為による傷病届を提出する意味から整理していきます。
交通事故でも健康保険は使える
交通事故によるケガであっても、 仕事中や通勤途中の事故ではない場合には、原則として健康保険を使って治療を受けることができます。
交通事故だから一律に健康保険が使えないわけではありません。
たとえば、休日に家族で出かけている途中に追突された場合、自宅から買い物へ向かう途中に相手車両と衝突した場合、歩行中に車にはねられた場合など、業務災害・通勤災害に該当しない事故であれば、健康保険による治療を受けることが考えられます。
この点は、「加害者がいる事故なら健康保険は使えない」と誤解されやすいところです。
健康保険を使えるかどうかと、最終的に治療費を誰が負担するのかは、分けて考える必要があります。
健康保険を利用して医療機関を受診した場合、被保険者本人は通常の保険診療と同様に窓口で一部負担金を支払い、残りの保険給付分を健康保険の保険者が負担します。
健康保険の給付には、こうした療養の給付のほかに高額療養費や傷病手当金などもあります。給付の種類と申請方法は、健康保険の給付金一覧|種類・支給額・申請方法をわかりやすく整理で確認できます。
まず仕事中・通勤途中の事故かを確認する
私が実務上、従業員の交通事故について相談を受けたときに最初に確認するのも、事故の場所や過失割合より先に、 事故が起きたとき何をしていたのか という点です。
たとえば、会社の営業車で取引先へ移動している途中の事故であれば業務災害となる可能性があります。
また、自宅から会社へ通常の経路で出勤している途中に交通事故に遭った場合には、通勤災害となる可能性があります。
これらは原則として健康保険ではなく、労災保険の給付を検討する場面です。
最初に確認したいのは、事故が仕事中・通勤途中だったかどうかです。
業務上または通勤による事故であれば、原則として健康保険ではなく労災保険の対象となります。
交通事故だから健康保険、会社員だから労災という分け方ではなく、事故が発生した状況で判断します。
一方、健康保険を使う場合でも、通常の病気や日常生活でのケガとまったく同じ扱いになるわけではありません。
交通事故は、相手方という「第三者」の行為によって発生したケガです。
そのため、健康保険を利用した場合には、加入している保険者へ第三者行為による傷病届を提出する必要があります。
なお、「健康保険が治療費を立て替える」という説明と、あなたが医療機関で医療費をいったん全額支払う「立て替え払い」は意味が異なります。
この記事でいう健康保険の立て替えとは、健康保険が本来加害者側に負担を求め得る保険給付分をいったん給付するという意味です。
あなた自身が医療費を10割負担した場合の療養費の手続きとは別に整理してください。
交通事故後は、相手方の任意保険会社が医療機関へ直接治療費を支払うケースもあれば、自分の健康保険を使って治療を継続するケースもあります。
事故の状況や保険会社の対応によって実際の支払方法は異なりますが、 健康保険を使用して治療を受けるのであれば、第三者行為による傷病届の手続きもセットで考える ことが大切です。
第三者行為による傷病届が必要な理由
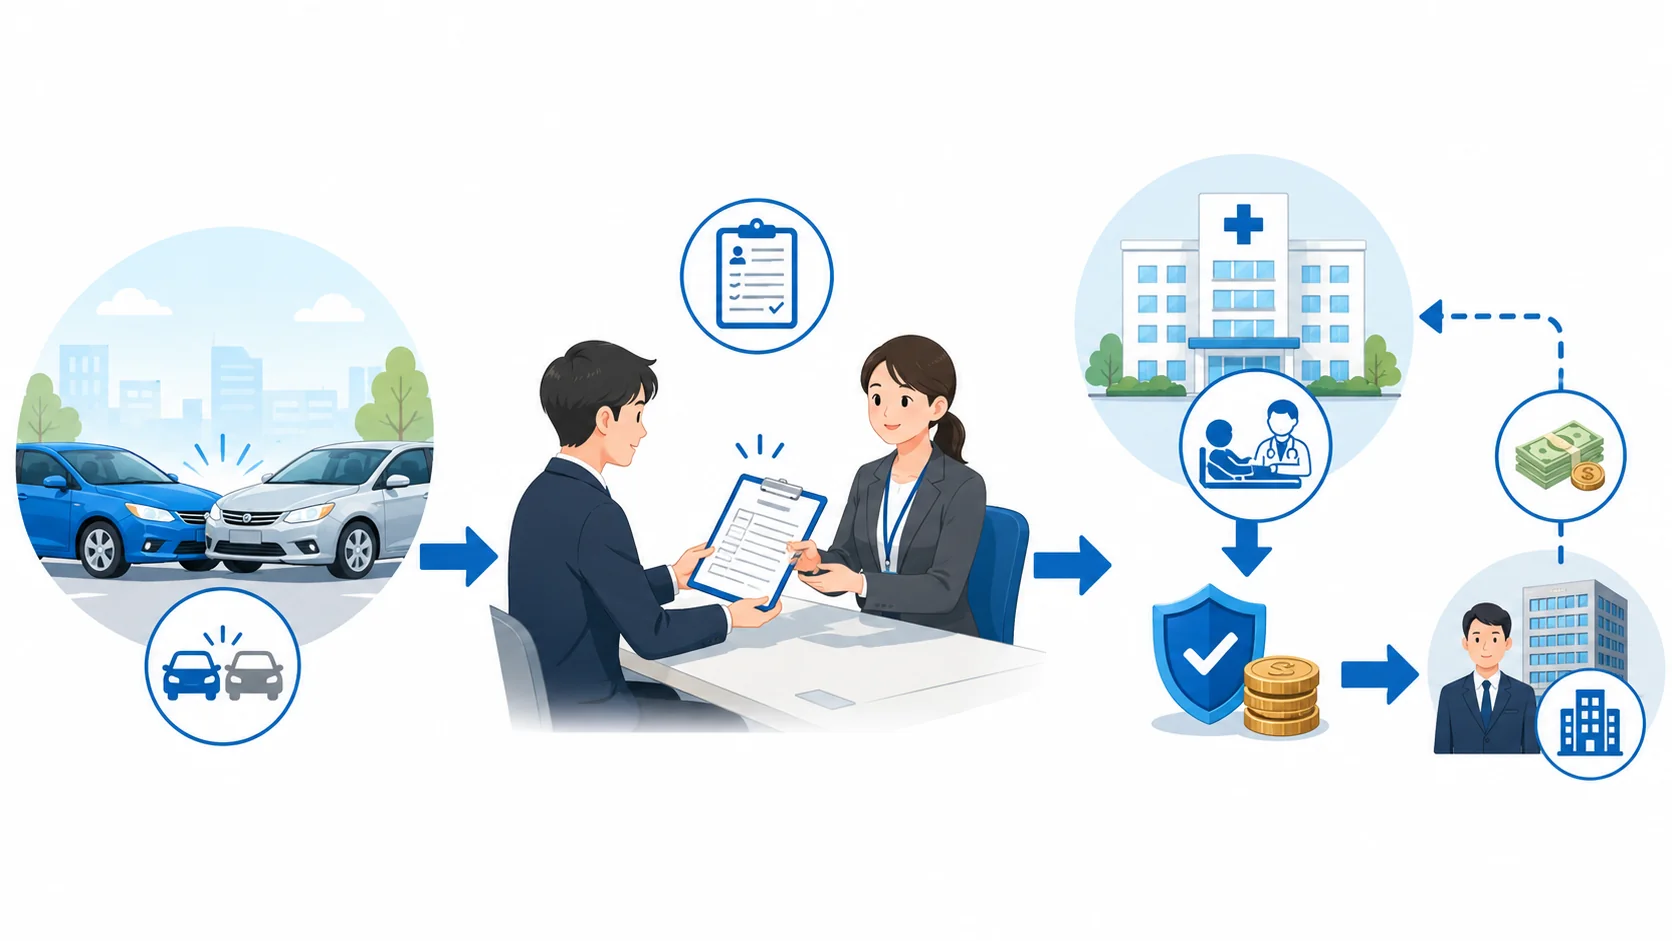
第三者行為による傷病届が必要になる理由を理解すると、交通事故で健康保険を使う際の仕組みが分かりやすくなります。
交通事故など第三者の行為によって生じた治療費は、本来、その事故について損害賠償責任を負う加害者側が負担することになるものです。
しかし、交通事故の過失関係や損害額がすぐに確定するとは限りません。
事故直後から治療は必要になりますから、被害を受けた本人が健康保険を利用して治療を受けることがあります。
この場合、健康保険の保険者が保険給付分をいったん負担します。
その後、保険者は事故の状況や加害者側の責任などを確認し、健康保険が給付した範囲について、必要に応じて加害者本人や加害者側の損害保険会社へ請求します。
これを一般に 求償 といいます。
健康保険が払ったらそれで終わりではない
たとえば、交通事故後の治療について健康保険を利用し、医療機関の窓口であなたが自己負担分だけを支払ったとします。
残りの保険給付分については健康保険側が負担しています。
しかし、事故について賠償責任を負う第三者がいるのであれば、本来その第三者側が負担すべき部分まで健康保険が最終的に負担することは適切ではありません。
そこで、保険者が後から相手方へ費用を請求できるようにする必要があります。
そのためには、事故の日付、場所、事故状況、相手方の氏名や住所、加入している自動車保険、治療状況などを把握しなければなりません。
その基礎になるのが第三者行為による傷病届です。
第三者行為による傷病届は、保険者が「誰のどのような行為によってケガをしたのか」を把握し、後の求償手続きを行うための重要な書類です。
したがって、この届出は単に「事故に遭いました」と健康保険へ知らせるためだけの書類ではありません。
健康保険による給付と、加害者側の損害賠償との関係を整理する役割があります。
協会けんぽも、第三者行為によるケガについて健康保険を使用した場合には届出が必要であり、健康保険が給付した費用を後日加害者側へ請求するためにこの届出を利用すると案内しています。
制度の基本的な仕組みや現在の様式については、 全国健康保険協会「第三者行為による傷病届」 で確認できます。
(出典:全国健康保険協会「第三者行為による傷病届」)
本人の過失があっても届出は必要
ここで、「自分にも過失があるから第三者行為にはならないのでは」と考える方もいます。
しかし、交通事故では双方に一定の過失があることも珍しくありません。
届書上の「被害者」「加害者」という表現は、必ずしも過失割合が0対100であることを意味するものではありません。
健康保険の届出段階では、自分で最終的な責任割合を決めるのではなく、事故の事実関係を正確に伝えることが大切です。
過失割合はその後の損害賠償や保険会社間の調整とも関係します。
つまり、第三者行為による傷病届は単なる形式的な届出ではありません。
健康保険を使った本人、保険者、加害者側の治療費負担を整理するための基礎資料になるため、交通事故で健康保険を利用した場合には速やかに手続きを進めることが重要です。
第三者行為による傷病届の必要書類
交通事故で健康保険を使用する場合には、第三者行為による傷病届だけではなく、事故の内容を確認するための複数の書類を提出するのが一般的です。
「第三者行為による傷病届という1枚の書類だけを書けば終わり」と考えていると、交通事故証明書や事故発生状況報告書の準備が間に合わず、手続きが止まってしまうことがあります。
最初の段階で必要書類の全体像を確認しておくとスムーズです。
協会けんぽに加入している場合を例にすると、主に次のような書類を準備します。
| 書類 | 主な内容 | 作成時の確認ポイント |
|---|---|---|
| 第三者行為による傷病届 | 被保険者、事故の相手方、保険会社などの情報を記載 | 相手方の氏名・住所・保険会社などを確認 |
| 事故発生状況報告書 | 事故が発生した場所や状況、車両の位置関係などを記載 | 推測ではなく確認できる事実を具体的に記載 |
| 同意書 | 保険者による求償に必要な情報提供などについて同意 | 示談や金品受領に関する注意事項も確認 |
| 交通事故証明書 | 交通事故が発生した事実などを確認する資料 | 人身事故・物件事故の表示を確認 |
| 人身事故証明書入手不能理由書 | 交通事故証明書が物件事故扱いになっている場合などに使用 | なぜ人身事故証明書を取得できないのかを記載 |
相手方の情報がすぐ分からない場合
第三者行為による傷病届は、基本的には被保険者本人などが記入します。
ただし、事故の相手方や損害保険会社から確認しなければ分からない事項もあります。
事故直後は、相手方の住所や任意保険の契約内容などをすべて把握できていないこともあるでしょう。
そのような場合は、交通事故証明書、事故現場で交換した連絡先、相手方保険会社から届いた書類、担当者の名刺やメールなどを整理すると確認しやすくなります。
相手方保険会社が分かっている場合には、必要な項目について確認することも考えられます。
交通事故証明書や相手方の保険会社から受け取った資料を手元に置いて作成すると、氏名、住所、車両番号、保険関係などの転記ミスも減らせます。
同意書は内容を読んでから提出する
同意書については、「セットになっているから署名するだけ」と考えず、記載内容を確認してください。
保険者が加害者側へ求償する際には、治療内容に関する情報が必要になることがあります。
そのため、医療情報などの提供に関する同意が含まれています。
さらに重要なのが、示談を行う前に保険者へ申し出ること、白紙委任状を相手方へ渡さないこと、加害者側から金品を受け取った場合に報告することなどです。
これらは後半で詳しく説明しますが、健康保険の求償権を守るうえで重要な事項です。
必要書類は事故の状況や加入している健康保険によって異なる場合があります。
健康保険組合に加入している方は、その健康保険組合が指定する様式や添付書類も確認してください。
協会けんぽの様式をそのまま別の健康保険組合へ提出できるとは限りません。
また、書類が一部そろっていないからといって、保険者への連絡そのものを後回しにする必要はありません。
事故直後にすべての資料を入手できないケースはあります。
分からない項目や取得できていない書類がある場合には、まず加入している保険者へ事情を伝え、どの書類を先に提出すべきか確認するとよいでしょう。
実務上は、 「書類が全部そろってから連絡する」よりも「第三者行為による事故で健康保険を使っていることを先に伝える」 ことが大切です。
事故発生状況報告書の書き方
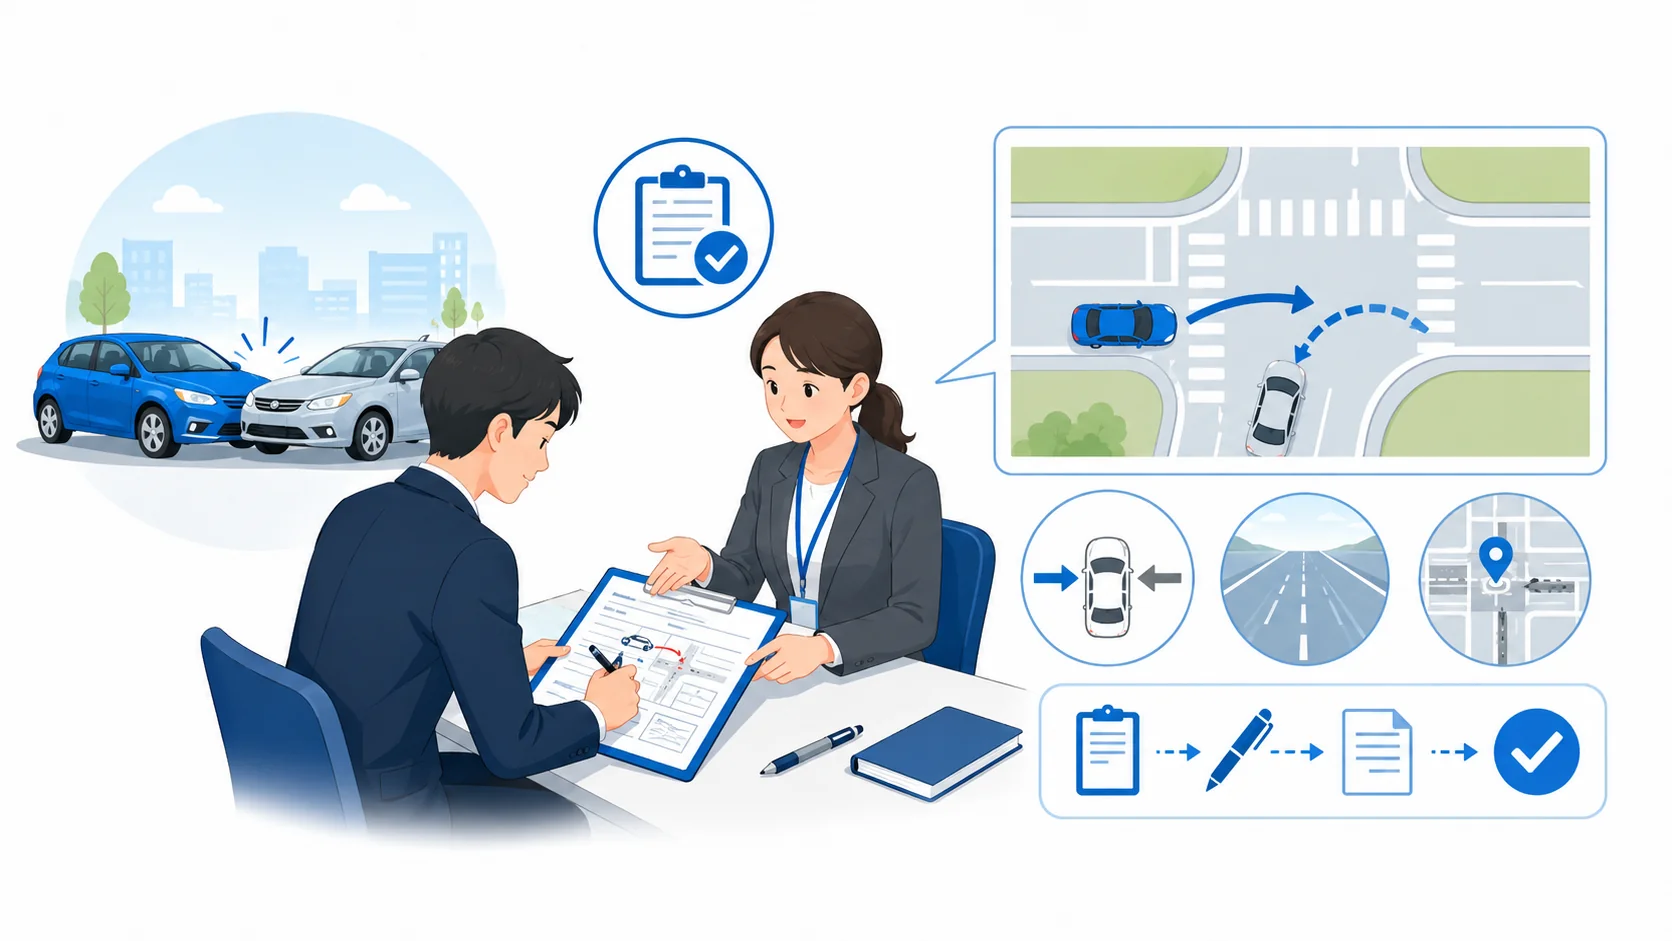
事故発生状況報告書は、交通事故がどのような状況で起きたのかを保険者へ伝えるための書類です。
第三者行為による傷病届の中でも、事故状況を具体的に確認するための重要な資料です。
単に事故日時を書くのではなく、どの道路をどちらへ進んでいたのか、相手車両はどこから来たのか、信号や一時停止標識はあったのか、衝突時に自車は停止していたのかなど、事故の流れが分かるように記載します。
事故の発生日時や場所だけでなく、道路状況、進行方向、信号の有無、車両同士の位置関係などを記載します。
ここで大切なのは、 自分に有利になるように書くことではなく、分かっている事実をできるだけ具体的に記載すること です。
事故の直前から衝突までを時系列で書く
たとえば、「相手の車にぶつけられた」だけでは事故状況が十分に伝わりません。
「片側1車線の道路を直進していた」「交差点に青信号で進入した」「信号待ちで完全に停止していた」「右側の道路から相手車両が進入してきた」「後方から追突された」といったように、事故直前の自車と相手車両の動きを時系列で整理すると分かりやすくなります。
「交差点を直進中、右側道路から進入してきた相手車両と衝突した」「信号待ちで停車中、後方から追突された」など、車両の動きが分かるように記載します。
事故状況を図で示す欄がある場合には、自車と相手車の位置、進行方向、道路、交差点、信号などをできる範囲で記載してください。
車両は四角形など簡単な図でも構いませんが、どちらが自分の車両か、どちらが相手車両かが分かるように表示し、矢印で進行方向を示すと理解されやすくなります。
事故発生状況報告書は、過失割合そのものを自分で決定する書類ではありません。
分からない事項を推測で断定せず、確認できる事実を中心に記載することが実務上重要です。
過失割合が決まっていなくても書ける
事故後すぐの段階では、相手方保険会社との間で過失割合がまだ決まっていないことも珍しくありません。
この段階で「自分の過失は0%」「相手が100%悪い」といった結論を無理に書く必要はありません。
保険会社から過失割合の提示を受けている場合は、その内容を確認しつつ、事故発生状況そのものは事実に沿って記載します。
交通事故直後は状況を十分に整理できないこともあります。
事故の衝撃や治療の必要性から細かな記憶が曖昧になるケースもありますので、早い段階でメモを残しておくことも有効です。
警察への届出内容や交通事故証明書、ドライブレコーダーの記録、事故現場の写真、相手方保険会社とのやり取りなどと矛盾しないよう確認しながら作成するとよいでしょう。
ドライブレコーダーの映像がある場合には、上書きされる前に保存しておくことをおすすめします。
事故発生状況報告書そのものに映像を添付するかどうかとは別に、後から事故状況を確認する資料として役立つ可能性があります。
実務上、書類を早く出そうとして事故状況を曖昧なまま記載するより、分からない部分を確認してから正確に書く方が重要です。
ただし、確認に時間がかかる場合には、届出自体を長期間放置せず、保険者へ現在の状況を伝えてください。
交通事故証明書がない場合の対応
交通事故の場合、第三者行為による傷病届の手続きでは、原則として交通事故証明書を添付します。
交通事故証明書は、警察から提供された資料に基づき、自動車安全運転センターが交通事故の事実を確認したことを証明する書類です。
事故の当事者、事故の発生日時や場所などを確認するうえで重要な資料になります。
そのため、事故に遭った場合には、軽い事故に見えても警察へ届け出ておくことが重要です。
事故直後には痛みが軽くても、数時間後や翌日になって首や腰などに症状が現れることもあります。
「車にほとんど傷がないから」「相手と話がついたから」という理由だけで警察への届出を省略すると、後の保険手続きで事故の証明が難しくなる可能性があります。
交通事故証明書は事故そのものを証明する資料
交通事故証明書は、誰にどの程度の過失があるかを最終的に決める書類ではありません。
事故の事実を証明するための資料です。
この点は事故発生状況報告書とも役割が異なります。
交通事故証明書については、 自動車安全運転センター「交通事故に関する証明書」 で制度の概要や申請方法を確認できます。
(出典:自動車安全運転センター「交通事故に関する証明書」)
物件事故になっている場合
また、実際にはケガをして医療機関を受診していても、警察への届出上は物件事故として処理され、交通事故証明書にも物件事故として記載されていることがあります。
この場合、健康保険の第三者行為による傷病届の手続きでは、 人身事故証明書入手不能理由書 の提出が必要になることがあります。
協会けんぽでは、交通事故証明書が「物件事故」となっている場合、この書類が必要であると案内しています。
人身事故証明書入手不能理由書では、なぜ人身事故としての交通事故証明書を取得できないのか、その事情などを記載します。
事故から受診までの経緯や届出状況について確認されることもあるため、事実に沿って記載してください。
交通事故証明書が取得できない事情がある場合でも、そのまま手続きを止めるのではなく、加入している保険者へ早めに相談してください。
「証明書がない=絶対に健康保険の手続きができない」と自己判断しないことが重要です。
警察への届出をしていなかった場合などは、交通事故証明書そのものを取得できないことがあります。
この場合にどのような代替資料や説明が必要になるかは個別事情によって異なります。
事故発生後は、警察への届出、医療機関の受診、交通事故証明書の確認を一連の流れとして考えておくとよいでしょう。
特にケガがある場合、事故直後に物件事故として処理されているケースでは、その後の健康保険や自動車保険の手続きにどのような影響があるか、早めに保険者や保険会社へ確認することをおすすめします。
交通事故の健康保険と第三者行為による傷病届の注意点
第三者行為による傷病届では、書類を提出すれば終わりというわけではありません。
特に重要なのが、提出するタイミングと加害者側との示談です。
健康保険を使った後は、保険者が加害者側へ求償する権利との関係が生じます。
そのため、本人が加害者側との間でどのような合意をするか、金銭を受け取ったかによって健康保険側の手続きにも影響する可能性があります。
治療費の負担関係に影響する可能性があるため、実務上注意しておきたいポイントを確認します。
第三者行為による傷病届の提出先
第三者行為による傷病届は、 あなたが加入している健康保険の保険者 へ提出します。
勤務先へ提出すれば自動的に健康保険の手続きまで完了するとは限りません。
会社の人事・総務担当者が書類の案内や取り次ぎをしてくれることはありますが、最終的な提出先は加入している健康保険の保険者です。
協会けんぽに加入している場合には、加入している全国健康保険協会の都道府県支部が提出先となります。
会社独自の健康保険組合や業界の健康保険組合などに加入している場合には、その健康保険組合へ提出します。
提出様式や必要書類が協会けんぽと異なる場合があるため、加入先を確認してから手続きを進めることが大切です。
まず保険者名を確認する
会社員の方の場合、「会社の社会保険に入っている」という認識はあっても、自分が協会けんぽなのか健康保険組合なのかを普段意識していないこともあります。
その場合には、資格情報のお知らせなどに記載されている保険者名を確認してください。
勤務先の総務担当者へ「第三者行為による傷病届の提出先を確認したい」と問い合わせてもよいでしょう。
自分がどの健康保険に加入しているか分からない場合には、資格情報のお知らせなどで保険者名を確認すると分かりやすいでしょう。
会社にも事故の状況を伝えた方がよい場合がある
会社員の方の場合、勤務先の総務担当者から手続きを案内されることもあります。
ただし、事故の相手方や事故状況など本人でなければ分からない情報も多いため、会社だけですべての手続きが完了するとは限りません。
また、私生活中の事故であっても、ケガによって仕事を休む場合や、長期間の治療が必要になる場合には、会社側でも欠勤・有給休暇・休職などの処理が必要になる可能性があります。
第三者行為による傷病届とは別の問題ですが、仕事への影響がある場合には勤務先への連絡も忘れないようにしてください。
一方、事故が仕事中や通勤途中だった可能性がある場合には、提出先以前に健康保険を使うケースなのかを確認する必要があります。
通勤経路を少し外れていた、出張先から帰る途中だった、仕事帰りに私用を済ませていたといったケースでは、通勤災害に該当するか判断に迷うことがあります。
提出先を探す前に、「健康保険の第三者行為として処理する事故なのか」を確認することが重要です。
業務上・通勤上の事故である可能性がある場合には、会社や労働基準監督署、社会保険労務士などへ確認したうえで手続きを進めると安全です。
実務上は、事故後の手続き先が多いため、「病院」「相手方保険会社」「勤務先」「健康保険」が混同されやすいところです。
誰に何を届ける手続きなのかを分けて整理すると、対応漏れを防ぎやすくなります。
第三者行為による傷病届の提出期限
第三者行為による傷病届について、「事故から何日以内」という一律の提出期限をイメージする方もいますが、重要なのは 健康保険を使用した場合には、できるだけ速やかに保険者へ届け出ること です。
協会けんぽでも、届書をすぐに提出できない場合には、まず事故の状況を電話などで知らせ、その後できるだけ早く届書を提出するよう案内しています。
つまり、「書類が全部そろうまで何も連絡しない」という進め方はおすすめできません。
書類がそろっていなくても先に連絡する
交通事故直後は、交通事故証明書がまだ発行されていない、相手方の保険会社が分からない、事故発生状況報告書を作成する時間がないなど、届出書類をすぐに完成させられないケースがあります。
その場合には、まず加入している保険者へ、交通事故によるケガで健康保険を使って受診していることを連絡してください。
その際、事故日、受診した医療機関、相手方の有無など、現時点で分かる内容を伝えると、その後必要な手続きについて案内を受けやすくなります。
提出が遅れると、保険者が事故の内容を把握できず、加害者側への求償手続きにも影響する可能性があります。
交通事故では、治療、警察への対応、相手方保険会社との連絡、車両の修理、勤務先への連絡などが同時に進むため、第三者行為による傷病届が後回しになりやすいところです。
保険会社が対応していても健康保険への届出は別
実際の実務でも、交通事故の手続きは「相手方保険会社が対応しているから大丈夫だろう」と考えてしまいやすいのですが、健康保険を使用しているのであれば、加入している保険者への届出は別に確認する必要があります。
相手方の任意保険会社へ事故を報告していることと、自分の健康保険へ第三者行為による傷病届を提出していることは別の手続きです。
相手方の担当者が健康保険の手続きについて案内してくれることもありますが、最終的には自分が加入している健康保険側の手続き状況を確認しておくと安心です。
提出時期で迷った場合は、「いつまで待てるか」ではなく「今の段階で何を提出できるか」と考えるのがおすすめです。
完成していない書類がある場合には、保険者へその旨を伝え、後日提出できるか確認してください。
また、事故から時間が経ってから健康保険を使用することになった場合や、途中まで相手方保険会社が治療費を支払っていたものの、その後健康保険へ切り替える場合などは、通常より事情が複雑になります。
いつから健康保険を使ったのか、どこまで相手方が支払っているのかを整理し、保険者へ具体的に伝えることが重要です。
届出の遅れを理由に自己判断で健康保険の使用を諦めたり、逆に何も連絡せず使い続けたりするのではなく、早めに保険者へ確認してください。
示談前に保険者へ報告する
交通事故で健康保険を利用している場合に、特に注意していただきたいのが示談です。
加害者側と示談を成立させる前に、必ず加入している保険者へ連絡してください。
示談とは、交通事故によって生じた損害について、加害者側がいくら支払うのか、それによって当事者間の損害賠償問題をどこまで解決するのかを合意するものです。
一度示談が成立すると、原則としてその内容を前提に法律関係が整理されるため、後から「やはり別の損害も請求したい」と考えても簡単に変更できないことがあります。
健康保険の求償権に影響する可能性がある
健康保険を使って治療を受けると、保険者は健康保険給付を行った範囲について、加害者側へ請求する関係になります。
ところが、被害者本人が加害者との間で損害賠償請求権を放棄するような内容の示談をしてしまうと、保険者が本来行うべき求償に影響する可能性があります。
たとえば、「今後この事故について一切請求しない」「本件事故に関するすべての損害はこの金額で解決済みとする」といった条項が含まれている場合、その条項がどの損害を対象としているのか慎重に確認する必要があります。
「健康保険を使うので、今後の治療費は請求しません」といった内容を安易に合意しないよう注意してください。
示談内容によっては、その後の健康保険給付や保険者による求償に影響する可能性があります。
治療が終わる前の示談は特に慎重に
事故直後は症状が軽いように感じても、治療が長引くことがあります。
まだ治療中で今後の治療費や症状の見通しが分からない段階で、すべてを解決する内容の示談を急いでしまうと、その後の対応に問題が生じる可能性があります。
一度成立した示談は、後から簡単にやり直せるものではありません。
相手方保険会社から示談書が送られてきた場合でも、その場で急いで署名するのではなく、健康保険を使用していることを伝えたうえで保険者へ確認しておくのが安全です。
また、示談内容には治療費だけでなく、慰謝料、休業損害、車両の修理費など複数の損害項目が含まれることがあります。
健康保険と直接調整されるのは主として健康保険給付と同じ性質の部分ですから、「示談金がある」というだけで単純に判断するのではなく、その内訳を確認する必要があります。
示談書に署名する前に、健康保険を使っていることを保険者へ伝える。
この一手間が、後から治療費の負担関係でトラブルになるリスクを下げます。
示談金額が妥当か、過失割合が適切か、後遺障害や慰謝料をどう考えるかといった民事上の損害賠償そのものは、社会保険の手続きとは別の専門領域です。
金額や法的な示談内容まで判断が必要な場合には、弁護士など適切な専門家へ相談してください。
白紙委任状を渡してはいけない
第三者行為による傷病届に関連して、もう一つ覚えておきたいのが 白紙委任状を相手方へ渡さないこと です。
委任状は、本来、誰に、どのような手続きを、どの範囲まで任せるのかを明確にする書類です。
通常の委任状であれば、委任する相手、委任事項、作成日などを確認したうえで署名します。
これに対して、委任内容が書かれていない状態の用紙に、氏名だけを書く、署名・押印だけをする、といった形の白紙委任状には注意が必要です。
白紙のまま署名しない
委任する内容が記載されていない状態で署名や押印だけをした白紙委任状を渡すと、自分が想定していなかった内容が後から記載されるリスクがあります。
交通事故では、保険会社、医療機関、警察、健康保険の保険者など複数の関係者が関わるため、「手続きを進めるために必要です」と書類を渡される機会も多くなります。
そのため、何の書類か十分確認しないまま署名してしまうこともあるかもしれません。
しかし、書類への署名を求められた場合には、 誰に、何を委任する書類なのかを確認してから署名すること が基本です。
第三者行為による傷病届に伴う同意書でも、示談前に保険者へ報告することや、白紙委任状を渡さないことなどが重要な確認事項となります。
通常の委任状まで拒否する必要はない
ここで誤解してほしくないのは、「交通事故では委任状には一切署名してはいけない」という意味ではないことです。
適切な手続きのために、内容が明確に記載された委任状が必要になることはあります。
重要なのは、委任内容が空白になっていないか、委任する相手が誰なのか、何の手続きを任せるのか、自分が理解できない文言が入っていないかを確認することです。
また、署名した書類は可能であればコピーや写真を保存しておくとよいでしょう。
交通事故ではやり取りする書類が多くなり、数か月後に「あのとき何の書類に署名したのか分からない」という状況になりやすいためです。
交通事故関係の書類は、事故日ごとに一つのファイルへまとめておくと管理しやすくなります。
- 交通事故証明書
- 第三者行為による傷病届の控え
- 事故発生状況報告書の控え
- 保険会社とのメールや書面
- 示談書や同意書
- 医療費の領収書
実務では、後になってから治療費や示談の経緯を確認する必要が出ることがあります。
その際、口頭の記憶だけでは整理が難しくなります。
「相手が保険会社だから大丈夫だろう」と考えるのではなく、署名する文書は必ず内容を確認し、自分の手元にも記録を残しておく。
シンプルですが大切なリスク管理です。
示談金を受け取った場合の注意点
加害者本人や加害者側の保険会社から示談金、治療費その他の金品を受け取った場合には、加入している健康保険の保険者へ報告することが重要です。
健康保険が治療費について保険給付をしている一方で、同じ治療費について加害者側からも賠償を受けている場合には、給付と損害賠償の調整が必要になることがあります。
なぜなら、同じ損害について健康保険から給付を受けながら、加害者側からも重複して補償を受けることはできないためです。
示談金は中身を確認する
ただし、受け取った金銭がすべて健康保険の治療費と重複するわけではありません。
交通事故の損害賠償には、治療費のほか、通院交通費、休業損害、慰謝料、物損などさまざまな項目があります。
受け取った金銭が慰謝料なのか、治療費なのか、休業損害なのか、複数の損害をまとめた解決金なのかによって意味が異なります。
そのため、「お金を受け取ったから健康保険を全部返さなければならない」「慰謝料まで健康保険に返す」といった単純な整理ではありません。
示談金を受け取る場合には、 何の損害に対して、いくら支払われるのか が分かる資料を保管しておきましょう。
示談書、保険金支払通知書、振込明細などは捨てずに保存してください。
治療費を相手方から直接受け取った場合
たとえば、あなたが病院へ自己負担分を支払った後、加害者側からその自己負担分について支払いを受けるケースがあります。
また、事故直後に加害者本人が治療費として一定額を支払うこともあります。
このような場合にも、健康保険へ第三者行為による傷病届を提出しているのであれば、いつ、誰から、いくら、何の名目で受け取ったのかを整理しておくことが大切です。
協会けんぽの同意書でも、加害者や保険会社などから金品を受領した場合には、その内容や金額を報告することが求められています。
示談の内容によっては、健康保険から給付された治療費との調整が必要になる可能性があります。
示談書へ署名する前や金品を受領した際には、保険者へ事情を伝えて確認することをおすすめします。
「受け取ったこと」だけでなく、「何に対する支払いか」を記録しておくことが重要です。
事故から時間がたつほど、口頭での説明や当時の認識を思い出すことは難しくなります。
なお、示談金の法的な性質や、過失相殺、慰謝料、逸失利益などを含めた損害賠償額の妥当性は、健康保険の手続きとは別の問題です。
大きな金額の示談や後遺障害が関係する場合には、保険者への確認に加えて弁護士等への相談も検討してください。
労災の第三者行為災害との違い
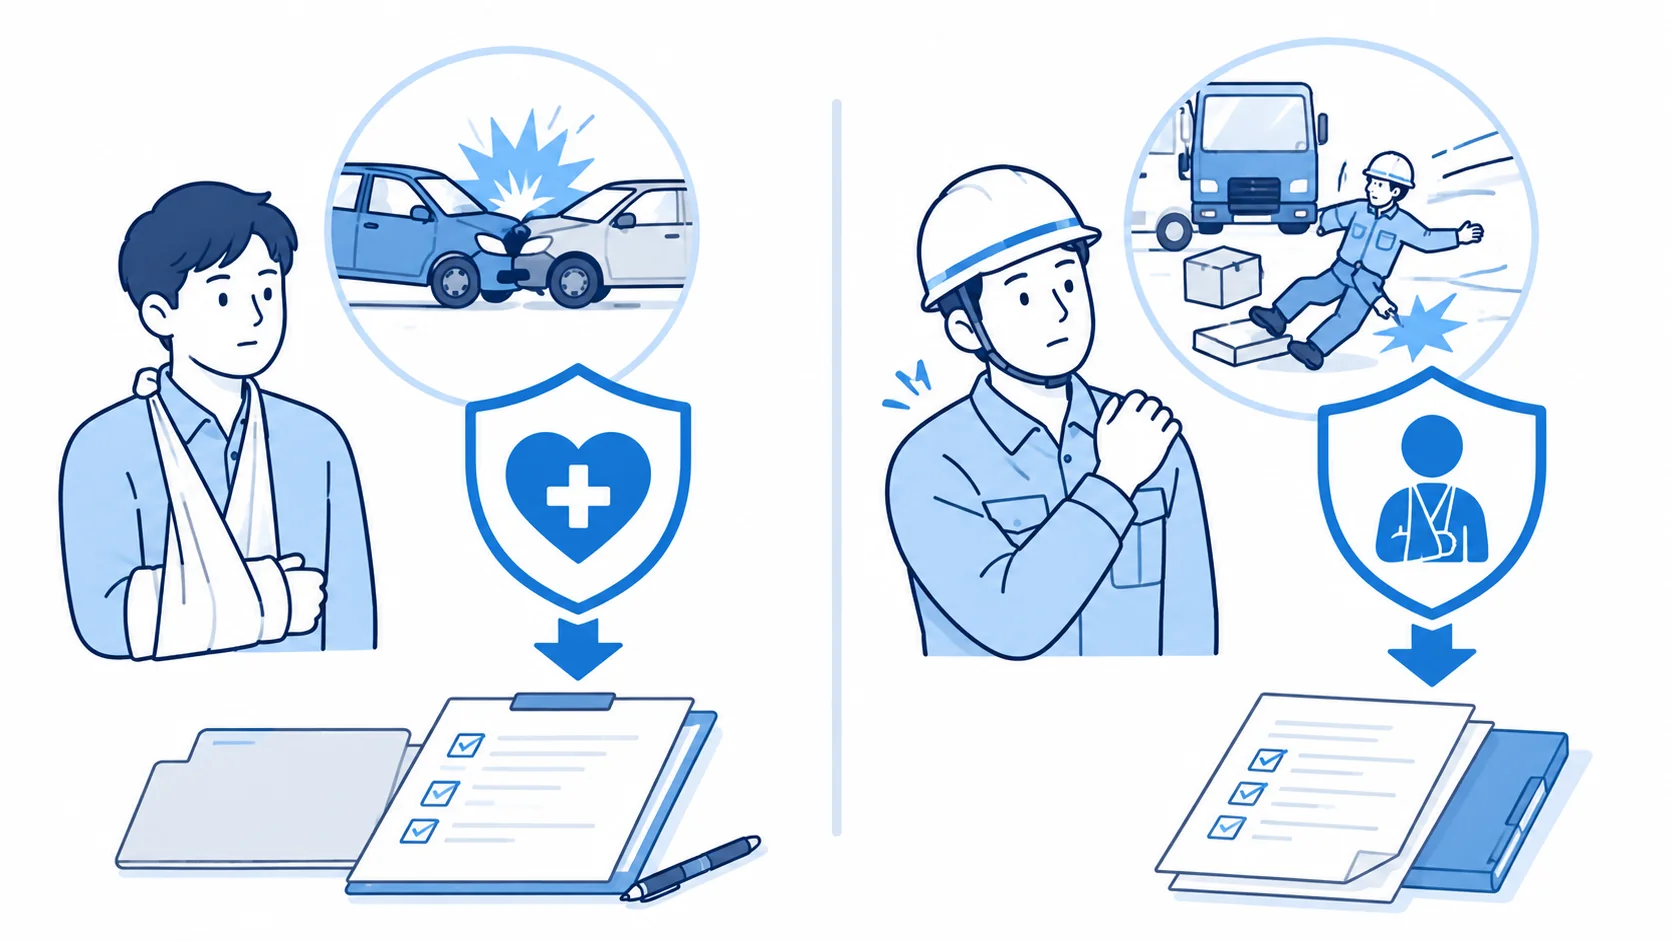
交通事故の第三者行為について、健康保険の手続きと混同されやすいのが労災保険です。
たとえば、休日に私用で出かけている途中の交通事故と、会社へ出勤する途中の交通事故では、同じ交通事故でも適用される保険制度が異なる可能性があります。
仕事中の業務災害や合理的な通勤経路上での通勤災害に該当する場合には、原則として健康保険ではなく労災保険の手続きを検討します。
さらに、その労災事故が交通事故など第三者の行為によって発生したものであれば、労災保険上の「第三者行為災害」として別の手続きが必要になります。
| 事故の状況 | 主な制度 | 主な第三者行為の手続き |
|---|---|---|
| 休日や私生活中の交通事故 | 健康保険 | 第三者行為による傷病届 |
| 仕事中の交通事故 | 労災保険 | 第三者行為災害届など |
| 通勤途中の交通事故 | 労災保険 | 第三者行為災害届など |
通勤途中かどうかは移動の目的も確認する
通勤災害かどうかは、単純に「会社へ行く途中だった」「会社から家へ帰る途中だった」という言葉だけで決まるわけではありません。
どこからどこへ移動していたのか、通常の通勤経路から外れていないか、途中で私的な用事をしていないかなどを確認する必要があります。
たとえば、仕事帰りにまっすぐ自宅へ向かっている途中で追突されたケースと、仕事が終わった後に私的な目的で大きく経路を外れ、その移動中に事故に遭ったケースでは、労災保険上の評価が異なる可能性があります。
特に従業員の交通事故について会社から相談を受けた場合、私が最初に確認するのも「いつ、どこへ、何のために移動していたときの事故なのか」という点です。
ここを確認せず健康保険として処理してしまうと、後から労災保険への切り替えが必要になることがあります。
健康保険と労災では届出先も制度も違う
健康保険の場合は、加入している協会けんぽや健康保険組合へ第三者行為による傷病届を提出します。
一方、労災保険の第三者行為災害では、労災保険給付の請求とあわせて、第三者行為災害届などを所轄の労働基準監督署へ提出します。
つまり、「どちらも交通事故で、相手がいるから似たようなもの」と考えるのは危険です。
制度の根拠、提出先、給付内容、必要書類が異なります。
仕事中や通勤途中の交通事故については、 労災の第三者行為における届出・示談・損害賠償のポイント も参考にしてください。
健康保険の第三者行為による傷病届と、労災保険の第三者行為災害届は別の制度です。
書類の名前が似ていても、提出先や手続きが異なるため、まず事故が業務災害・通勤災害に該当するかを確認しましょう。
また、会社側も「交通事故だから本人の自動車保険で対応してもらえばよい」「本人が健康保険を使うと言っているからそれでよい」と処理しないことが大切です。
業務上・通勤上の事故であれば、労災保険の対象となる可能性があります。
判断に迷うケースでは、事故時の移動目的、出発地と目的地、経路、勤務との関係を整理したうえで、労働基準監督署や社会保険労務士へ確認してください。
交通事故の健康保険と第三者行為による傷病届まとめ
交通事故によるケガであっても、業務上・通勤途中の事故でなければ、健康保険を使って治療を受けることができます。
ただし、相手方のいる交通事故など第三者の行為によるケガで健康保険を利用した場合には、加入している保険者へ第三者行為による傷病届を提出する必要があります。
この手続きのポイントは、「交通事故なのに健康保険を使うための特別な許可をもらう」と考えるよりも、 健康保険が負担した治療費と、加害者側が負担すべき損害賠償との関係を整理するための届出 と理解すると分かりやすいでしょう。
第三者行為による傷病届を提出するときには、事故発生状況報告書、同意書、交通事故証明書などもあわせて確認します。
物件事故として処理されている場合には、人身事故証明書入手不能理由書が必要になることもあります。
- 交通事故でも業務災害・通勤災害でなければ健康保険を利用できる場合がある
- 健康保険を使った場合は第三者行為による傷病届を速やかに提出する
- 事故発生状況報告書や交通事故証明書などの書類も確認する
- 物件事故扱いの場合は追加書類が必要になることがある
- 加害者側と示談する前に必ず保険者へ報告する
- 白紙委任状を渡さず、金品を受け取った場合も保険者へ報告する
- 仕事中・通勤途中の事故は健康保険ではなく労災保険を確認する
事故後は順番に整理する
交通事故では、治療と並行して相手方保険会社とのやり取りや示談交渉が進むため、健康保険の手続きが後回しになりやすいものです。
迷った場合には、まず「事故は仕事中・通勤途中だったか」「健康保険を使って受診しているか」「第三者行為による傷病届を保険者へ連絡したか」「交通事故証明書は取得できるか」「相手方と示談をしていないか」という順番で確認してみてください。
交通事故で健康保険を使う場合の基本的な確認順序
- 業務災害・通勤災害ではないか確認する
- 加入している健康保険の保険者を確認する
- 第三者行為による事故であることを保険者へ連絡する
- 第三者行為による傷病届など必要書類をそろえる
- 交通事故証明書や事故状況を確認する
- 示談前に保険者へ報告する
- 金品を受け取った場合も内容を保険者へ報告する
特に、 示談を成立させてから健康保険の手続きを確認するのではなく、示談前の段階で保険者へ相談する ことをおすすめします。
一度示談が成立すると、内容によっては健康保険の求償やその後の損害賠償に影響する可能性があります。
相手方保険会社から書類を渡されたからといって、その場で急いで署名する必要はありません。
何の損害について、どこまで解決する内容なのかを確認してください。
また、仕事中や通勤途中の事故であれば、健康保険ではなく労災保険の手続きとなる可能性があります。
自分では私生活中の事故だと思っていても、出張、営業先への移動、通勤経路などとの関係で判断が分かれることがありますので、勤務との関係が少しでもある場合には会社へ伝えておくことが大切です。
制度の取扱いや必要書類は、加入している保険者や個別の事故状況によって異なる場合があります。
正確な情報は公式サイトをご確認ください。
また、事故の業務上・通勤上の判断、過失割合、示談内容、損害賠償などは個別事情によって結論が変わります。
最終的な判断は専門家にご相談ください。
交通事故後は、治療だけでも負担が大きい中で、さまざまな書類を求められます。
しかし、第三者行為による傷病届は、単なる事務手続きではなく、健康保険による治療と加害者側の損害賠償を適切に整理するための重要な手続きです。
健康保険を使うことになった時点で早めに保険者へ連絡し、示談をする前にも一度確認する。
この2点を押さえておくだけでも、後から治療費の負担関係で慌てるリスクを大きく減らせるかなと思います。