こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
65歳以上になると、受け取る年金から所得税や住民税、介護保険料、国民健康保険料などが差し引かれることがあります。
ただし、すべての人が同じ項目を同じ金額だけ引かれるわけではありません。
年金額が同じ人同士でも、前年の所得や家族構成、加入している医療保険、お住まいの自治体などによって、実際の手取り額は変わります。
年金を受け取り始めると、「通知書に書いてある年金額より、通帳に振り込まれた金額が少ない」「65歳になってから急に介護保険料が引かれるようになった」と戸惑うことがあります。
これは、年金そのものが減額されたとは限りません。
税金や社会保険料が年金から直接差し引かれる「特別徴収」が行われ、その結果として振込額が少なくなっている可能性があります。
また、「年金が月15万円なら、手取りはいくらになりますか」というご質問もありますが、月15万円の年金なら一律で何万円引かれる、という計算はできません。
所得税がかからない人もいれば、住民税が非課税の人もいます。
反対に、年金以外に給与や不動産所得などがあれば、税負担が増えることもあります。
特に65歳は、介護保険上の区分が変わり、会社員であっても介護保険料の徴収方法が変わる時期です。
さらに75歳になると、原則として後期高齢者医療制度へ移行するため、医療保険料の仕組みも変わります。
この記事では、65歳以上の年金から何が引かれるのか、それぞれどのような条件で天引きされるのか、最終的に自分の年金から引かれる金額をどう確認すればよいのかまで、実務的な視点で順番に整理します。
- 65歳以上の年金から引かれる税金と保険料
- 所得税や住民税が引かれる条件
- 介護保険料や医療保険料の天引き条件
- 年金の額面から実際の手取り額を確認する方法
65歳以上の年金から引かれる金額と内訳
まず確認したいのは、「65歳以上になると年金から何が引かれる可能性があるのか」です。
代表的なものには、所得税・復興特別所得税、住民税・森林環境税、介護保険料、国民健康保険料または国民健康保険税、後期高齢者医療保険料があります。
ただし、これらが一律にすべて差し引かれるわけではありません。
年齢、年金額、前年所得、住民税の課税状況、医療保険の加入先などによって対象になる項目が変わります。
特に重要なのは、 65歳以上75歳未満と75歳以上では医療保険の仕組みが異なる ことです。
65歳以上75歳未満では、勤務先の健康保険に加入している人もいれば、国民健康保険に加入している人もいます。
一方、75歳以上になると、原則として後期高齢者医療制度へ移行します。
| 項目 | 主な対象 | 年金からの天引き |
|---|---|---|
| 所得税・復興特別所得税 | 一定額を超える課税対象の年金がある人 | 条件によりあり |
| 住民税・森林環境税 | 原則65歳以上で一定の条件を満たす人 | 条件によりあり |
| 介護保険料 | 65歳以上の第1号被保険者 | 原則、一定条件であり |
| 国民健康保険料・国保税 | 主に65歳以上75歳未満の国保加入者 | 条件によりあり |
| 後期高齢者医療保険料 | 原則75歳以上 | 条件によりあり |
年金の「額面」と「手取り」を混同すると、老後の生活費を多めに見積もってしまうことがあります。
ここからは、それぞれの項目について、何が引かれるのか、どのような場合に引かれるのかを詳しく見ていきましょう。
年金から天引きされる税金と保険料
65歳以上の年金から引かれる金額を確認するときは、まず 税金と社会保険料を分けて考える と整理しやすくなります。
税金として主に関係するのは、所得税・復興特別所得税と住民税・森林環境税です。
一方、社会保険料として関係するのが、介護保険料、国民健康保険料または後期高齢者医療保険料です。
この違いを理解しておくと、「なぜ去年より振込額が減ったのか」「なぜ年金額は増えたのに手取りが増えていないのか」を確認しやすくなります。
年金の額面と実際の振込額は同じではありません。
年金支払額から、対象となる税金や社会保険料などを差し引いた残額が、実際に銀行口座へ振り込まれます。
額面が同じでも手取りが違うことがある
たとえば、2か月分の年金支給額が30万円だったとしても、30万円がそのまま銀行口座へ振り込まれるとは限りません。
介護保険料、医療保険料、住民税、所得税などが特別徴収されていれば、その合計額を差し引いた金額が振込額となります。
仮に税金や保険料が合計3万円差し引かれれば、30万円の年金支払額に対して、実際の振込額は27万円です。
ただし、この3万円という数字は説明のための仮の数字であり、65歳以上なら誰でも同程度になるという意味ではありません。
介護保険料一つを見ても、市区町村によって基準額が異なり、本人の所得や世帯の住民税課税状況などによって保険料段階が変わります。
国民健康保険料も自治体ごとの算定方法や所得によって変わりますし、後期高齢者医療保険料も広域連合ごとの保険料率などによって決まります。
65歳以降も働く人は医療保険に注意
65歳以降も会社で働き、勤務先の健康保険の被保険者になっている人は、原則として国民健康保険には加入しません。
その場合、国民健康保険料が年金から差し引かれるということも通常ありません。
一方、会社を退職して国民健康保険へ加入した人で、特別徴収の条件を満たしていれば、国民健康保険料が年金から引かれる場合があります。
同じ65歳でも、働き方によって年金から差し引かれる項目が違ってくるわけです。
介護保険についても注意が必要です。
40歳以上65歳未満で会社の健康保険に加入している人は、原則として健康保険料とあわせて介護保険料を負担します。
しかし65歳になると第1号被保険者へ切り替わり、市区町村が保険料を決定して徴収する仕組みになります。
社労士として実務で説明するときにも、この「65歳になったら介護保険料そのものがなくなるのではなく、徴収する仕組みが変わる」という点は重要です。
「会社の給与明細から介護保険料がなくなったのに、今度は年金から介護保険料が引かれている」というケースは、制度上おかしなことではありません。
65歳を境に徴収方法が変わっている可能性があります。
したがって、65歳以上の年金から引かれる金額を調べるときは、「年金の何%が引かれるのか」と考えるより、 自分の場合に所得税、住民税、介護保険料、医療保険料のどれが対象になっているのか を一つずつ確認するのが基本です。
年金の所得税が非課税になる目安
老齢基礎年金や老齢厚生年金などの公的年金等は、税務上、原則として雑所得として扱われます。
ただし、受け取った年金の全額にそのまま所得税がかかるわけではありません。
公的年金等の所得を計算するときには 公的年金等控除 があり、さらに所得税を計算する過程では基礎控除や配偶者控除、扶養控除、社会保険料控除など、それぞれの条件に応じた所得控除が関係します。
したがって、「年金を受け取っている=必ず所得税が引かれる」ということではありません。
年金額や所得状況によっては、所得税が源泉徴収されない人もいます。
65歳以上は源泉徴収の基準が異なる
ここで注意したいのが、公的年金等から所得税を源泉徴収する基準です。
近年は税制改正が続いており、インターネット上で検索すると158万円、205万円、214万円など複数の金額が出てくることがあります。
| 年分 | 65歳以上で源泉徴収を要しない公的年金等の目安 |
|---|---|
| 令和7年分以前 | 原則158万円以下 |
| 令和8年分 | 原則205万円以下 |
| 令和9年分 | 原則214万円以下 |
令和8年分、つまり2026年分については、65歳以上の人の場合、原則として年間205万円未満の一定の公的年金等について、源泉徴収を要しない基準とされています。
また、令和9年分については税制改正により基準が変わります。
ここでいう金額は、「この金額以下ならどのような人でも最終的な所得税が必ず0円」という意味ではありません。
あくまで公的年金等の支払時に所得税等を源泉徴収するかどうかを判断する基準です。
最終的な所得税額は、年金以外の所得や各種所得控除なども含めて計算します。
源泉徴収されないことと非課税は分けて考える
この点は検索すると混同しやすいところです。
「205万円以下だから所得税は絶対にゼロ」と単純に考えるのではなく、源泉徴収の有無と、その年の最終的な所得税額は分けて考えましょう。
たとえば、公的年金以外に会社から給与を受け取っている人、不動産所得や事業所得がある人、生命保険会社などから個人年金を受け取っている人では、それらの所得も含めて確定申告が必要になる場合があります。
逆に、公的年金から所得税が源泉徴収されていても、医療費控除や配偶者控除、扶養控除などを確定申告で反映することで、所得税が還付されるケースもあります。
つまり、年金振込通知書で所得税が引かれているかだけを見て、年間の税負担が確定したと考えるのは早いということです。
年金受給者の確定申告については、 年金受給者の確定申告が必要になる条件と申告不要制度 でも詳しく整理しています。
年金の税金を確認するときは、①年金の年間収入額、②源泉徴収されている所得税額、③年金以外の所得、④使える所得控除の4点を確認すると整理しやすくなります。
所得税の控除額や源泉徴収基準は税制改正によって変わる可能性があります。
特に年度をまたいで情報を調べる場合は、古い金額をそのまま使わないようにしてください。
住民税が年金から引かれる条件
65歳以上の人は、一定の条件を満たすと、公的年金等に係る住民税が年金から特別徴収されます。
特別徴収とは、本人が納付書を使って支払う代わりに、年金の支給時にあらかじめ税金を差し引き、市区町村へ納付する仕組みです。
公的年金等から住民税が特別徴収される代表的な条件には、65歳以上であること、老齢または退職を支給事由とする一定の年金を受給していること、対象となる年金額が年額18万円以上であることなどがあります。
現在は、条件を満たす場合には住民税とあわせて森林環境税も年金から特別徴収されることがあります。
年金額18万円以上という基準は、住民税が課税される基準ではありません。
あくまで年金から特別徴収を行う際の要件の一つです。
年金額が18万円以上でも、所得状況によって住民税が非課税になる人はいます。
特別徴収の条件と住民税の課税条件は別
ここは非常に重要です。
「年金から住民税を天引きできる人」と「住民税が課税される人」は同じ意味ではありません。
たとえば、年金を年間100万円受給していれば18万円という年金額の条件自体は上回ります。
しかし、所得や控除の状況から住民税が非課税となるのであれば、そもそも天引きする住民税がありません。
反対に、年金以外に給与、不動産所得、事業所得などがある人では、年金だけを見た場合より住民税が高くなることがあります。
さらに住民税は、基本的に前年の所得をもとに翌年度の税額が決まるため、「今年は仕事を辞めて年金だけになったのに住民税が高い」ということもあります。
前年に給与収入が多かった場合には、その前年所得が翌年度の住民税に反映されるためです。
65歳以降も働く場合は徴収方法が分かれることがある
65歳以上で会社員として働きながら年金も受給している場合には、給与に係る住民税と公的年金等に係る住民税で徴収方法が分かれることがあります。
そのため、年金振込通知書に記載されている住民税額だけを見ても、その人の年間の住民税全額を確認できるとは限りません。
給与明細から別途住民税が控除されていることもあります。
実務でも、「年金から住民税が引かれているのに会社の給与からも住民税が引かれている。二重取りではないか」という疑問が出ることがあります。
しかし、給与所得に係る税額と公的年金等に係る税額がそれぞれ別の方法で徴収されているケースがあるため、二つの控除があるという事実だけでは二重徴収とは判断できません。
また、住民税額は前年の所得だけでなく、配偶者控除、扶養控除、社会保険料控除などの所得控除によっても変わります。
前年と年金額がほとんど変わらなくても、家族構成や所得状況が変われば住民税額が変動することがあります。
住民税の金額に疑問がある場合は、年金振込通知書だけでなく、市区町村から届く住民税の税額決定・納税通知書も確認しましょう。
所得や控除、年税額、徴収方法を確認できます。
年金から住民税がいくら引かれるかを知りたいときは、全国一律の金額表を探すよりも、お住まいの市区町村から届いた通知書を確認する方が正確です。
介護保険料が年金天引きになる条件
65歳になると、介護保険制度上の扱いが大きく変わります。
40歳以上65歳未満の人は介護保険の第2号被保険者ですが、65歳になると第1号被保険者となります。
会社の健康保険に加入している40歳以上65歳未満の人は、原則として健康保険料と一緒に介護保険料を負担しています。
そのため、給与明細を見ると健康保険料と介護保険料が記載されていることがあります。
ところが65歳になると、介護保険料は勤務先の健康保険で徴収する仕組みから、市区町村が第1号被保険者として徴収する仕組みへ変わります。
その結果、一定の条件を満たす人は年金から介護保険料が天引きされるようになります。
年額18万円以上の年金が一つの基準
65歳以上で、老齢・退職・障害・死亡を支給事由とする一定の年金を受給しており、特別徴収対象となる年金の年間受給額が18万円以上の場合には、原則として介護保険料が年金から特別徴収されます。
年間18万円というと月額換算では1万5,000円ですが、実際の年金は通常2か月分ずつ支給されます。
そのため、介護保険料も年金支払月ごとに差し引かれる形になります。
ただし、年間18万円以上の年金を受給していれば、65歳の誕生日を迎えた直後の年金から必ず天引きが始まるわけではありません。
65歳になった直後は普通徴収になることもある
65歳になった時期、市区町村側での資格確認、年金情報の連携時期などによっては、特別徴収が開始されるまで一定の期間が必要となることがあります。
その期間は、市区町村から届く納付書や口座振替などによって介護保険料を支払う「普通徴収」になる場合があります。
その後、要件を満たせば年金からの特別徴収へ切り替わります。
65歳になった後、市区町村から介護保険料の納付書が届いたからといって、すぐに「年金からも引かれているから二重払いだ」と判断しないようにしましょう。
普通徴収から特別徴収へ切り替わる途中である可能性があります。
納付書を自己判断で放置すると未納になるおそれがあるため、市区町村から届いた通知の対象期間を確認してください。
介護保険料は自治体と所得段階で変わる
65歳以上の介護保険料は、全国一律ではありません。
市区町村ごとに保険料の基準額が設定され、そのうえで本人の所得や世帯の住民税課税状況などに応じて所得段階が決まります。
そのため、同じ年齢で同じ年金額を受け取っている人でも、住んでいる地域や所得状況によって介護保険料が異なることがあります。
また、前年に給与収入があった人や、不動産所得など年金以外の所得がある人では、その所得が介護保険料の所得段階に影響する可能性があります。
退職した翌年などに「年金生活になったのに介護保険料が思ったより高い」と感じることがあるのは、前年所得が関係しているケースもあります。
社労士として相談を受ける際にも、「65歳になったら給与明細から介護保険料が消えたので、介護保険料を払わなくてよくなったと思っていた」という話はあります。
しかし実際には、 65歳を境に介護保険料の負担がなくなるのではなく、徴収する主体や方法が変わる と考えるのが適切です。
(出典:日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」)
国民健康保険料が引かれる条件
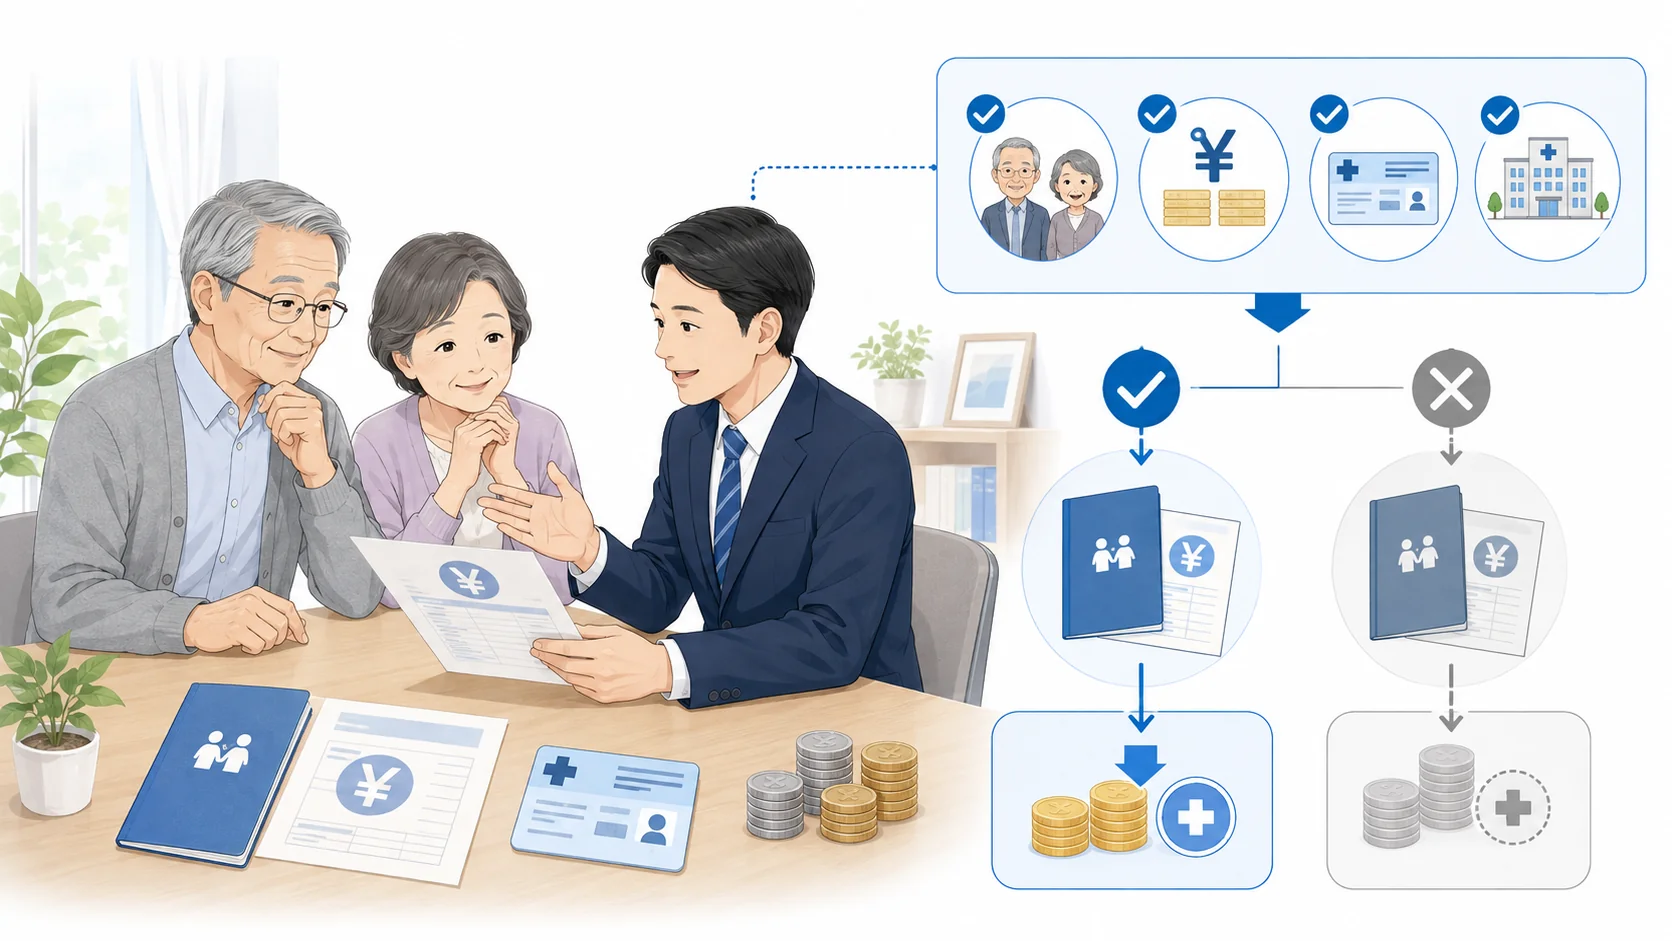
65歳以上75歳未満で国民健康保険に加入している人は、一定の条件を満たすと、国民健康保険料または国民健康保険税が年金から特別徴収される場合があります。
ここでまず押さえておきたいのは、65歳になれば全員が国民健康保険に加入するわけではないということです。
65歳以降も会社で勤務し、勤務先の健康保険の被保険者になっている人は、原則として引き続き勤務先の健康保険へ加入します。
そのため、「65歳以上だから国民健康保険料が年金から引かれる」と考えるのは正しくありません。
まず、あなたがどの医療保険に加入しているのかを確認する必要があります。
国保の特別徴収は世帯単位の条件もある
国民健康保険料の特別徴収では、本人の年齢と年金額だけではなく、世帯の状況も関係します。
一般的には、国民健康保険の世帯主が国保加入者であり、世帯内の国民健康保険加入者が全員65歳以上75歳未満であること、特別徴収の対象となる年金の年間受給額が18万円以上であることなどが確認されます。
たとえば、世帯主は70歳でも、同じ国保世帯に60歳の家族が加入している場合などには、年金からの特別徴収にならないことがあります。
このように国民健康保険料については、単純に「本人が65歳以上だから」という条件だけを見ると判断を誤りやすいところです。
介護保険料との合計額にも上限条件がある
さらに、国民健康保険料と介護保険料の合計額が、各支払期に支払われる特別徴収対象年金額の2分の1を超える場合には、国民健康保険料は年金から特別徴収されません。
国民健康保険料と介護保険料の合計額が、特別徴収対象となる年金額の2分の1を超える場合、国民健康保険料は年金天引きの対象外となります。
この場合でも国民健康保険料そのものが免除されるわけではなく、普通徴収で支払うことになります。
ここも誤解しやすいポイントです。
年金振込通知書を見て「国民健康保険料が引かれていないから、国保料がかかっていない」と判断することはできません。
年金から引かれていなくても、別途、市区町村から納付書が届いていたり、口座振替で支払っていたりする可能性があります。
会社員と退職者では年金の控除項目が違う
たとえば、68歳で年金を受給しながら会社員として働き、勤務先の健康保険に加入している人であれば、国民健康保険料は通常発生しません。
一方、68歳で会社を退職し、国民健康保険へ加入した人であれば、国民健康保険料が発生し、要件を満たせば年金から特別徴収される可能性があります。
つまり、年齢も年金額も同じ二人であっても、現役で健康保険に加入しているか、国民健康保険に加入しているかによって年金から引かれる金額が変わることがあります。
「知人は年金から国保が引かれているのに、自分は引かれていない」と比較しても、加入制度や世帯構成が違えば結果が違うのは自然です。
年金の手取りを確認する場合には、年齢だけでなく、現在加入している健康保険制度まで確認することが大切ですよ。
国民健康保険料の具体的な金額は市区町村によって異なります。
年金振込通知書だけでなく、市区町村から送付される国民健康保険料・国民健康保険税の決定通知書も確認しましょう。
75歳以上は後期高齢者医療保険料
75歳になると、原則としてそれまで加入していた勤務先の健康保険や国民健康保険から離れ、後期高齢者医療制度の被保険者になります。
そのため、65歳以上75歳未満のときに国民健康保険料を支払っていた人も、75歳以降は国民健康保険料ではなく、後期高齢者医療保険料を負担することになります。
会社員として75歳まで働いている場合も同様で、75歳になると原則として勤務先の健康保険の被保険者資格を喪失し、後期高齢者医療制度へ移ります。
なお、一定の障害がある人については、認定を受けることで65歳以上75歳未満でも後期高齢者医療制度の対象となる場合があります。
後期高齢者医療保険料も年金天引きになる
後期高齢者医療保険料についても、特別徴収の対象となる一定の年金を年額18万円以上受給しているなどの条件を満たす場合には、原則として年金から特別徴収されます。
そのため、75歳以降の年金振込通知書では、介護保険料と後期高齢者医療保険料の両方が差し引かれていることがあります。
65歳以上75歳未満の国民健康保険加入者で、それまで国民健康保険料が年金から天引きされていた場合には、75歳到達を境に「国民健康保険料」から「後期高齢者医療保険料」へ変わります。
75歳は年金そのものの制度が変わる年齢ではありませんが、医療保険制度が原則として後期高齢者医療制度へ切り替わる重要な年齢です。
そのため、年金から引かれる保険料の名称や金額が変わる可能性があります。
介護保険料との合計額による条件もある
後期高齢者医療保険料についても、介護保険料との合計額が各支払期の特別徴収対象年金額の2分の1を超える場合には、後期高齢者医療保険料は年金から特別徴収されません。
この場合も保険料そのものがなくなるわけではなく、納付書や口座振替などの普通徴収によって支払うことになります。
したがって、75歳になった後に年金振込通知書から後期高齢者医療保険料が引かれていなくても、「保険料が0円」と判断することはできません。
別途届く保険料額決定通知書や納付書を確認する必要があります。
保険料は所得や地域で異なる
後期高齢者医療保険料は、一般に被保険者が負担する均等割額と、所得に応じて負担する所得割額などによって計算されます。
実際の保険料率や均等割額は都道府県ごとの後期高齢者医療広域連合などによって決められるため、全国一律の保険料ではありません。
また、所得が一定水準以下の場合には均等割額の軽減が適用される場合もあります。
そのため、「75歳以上なら年金から毎月何円引かれる」と全国共通の数字を示すことはできません。
同じ年金額でも、所得状況や居住地域によって後期高齢者医療保険料が違う可能性があります。
75歳到達の前後では、国民健康保険や勤務先の健康保険から後期高齢者医療制度へ切り替わります。
年金振込通知書だけでなく、後期高齢者医療広域連合や市区町村から届く資格・保険料関係の通知も必ず確認してください。
65歳、75歳という年齢は、年金の受給だけを考えるのではなく、介護保険や医療保険の仕組みが変わるタイミングとして確認しておくことが大切です。
65歳以上の年金から引かれる金額の確認法
ここまで見てきたように、65歳以上の年金から引かれる金額は、人によってかなり違います。
そのため、「年金はだいたい10%くらい引かれる」「月15万円なら手取り13万円くらい」といった一律の割合だけで考えるのはおすすめできません。
あなた自身の正確な金額を確認するには、日本年金機構から届く年金振込通知書、市区町村から届く住民税・介護保険料・国民健康保険料などの通知書を照合する方法が確実です。
ここからは、そもそも特別徴収になる条件と、実際の年金手取り額を確認する具体的な方法を整理します。
年金の特別徴収となる条件
年金から税金や社会保険料を直接差し引く仕組みを 特別徴収 といいます。
これに対して、市区町村から送られてくる納付書を使ったり、口座振替を利用したりして自分で納める方法を普通徴収といいます。
65歳以上の人の場合、一定の条件を満たすことで、介護保険料、国民健康保険料または国民健康保険税、後期高齢者医療保険料、住民税・森林環境税などが年金から特別徴収される可能性があります。
| 項目 | 年金額に関する主な基準 | 主な年齢等 |
|---|---|---|
| 介護保険料 | 対象年金が年額18万円以上 | 65歳以上 |
| 国民健康保険料・税 | 対象年金が年額18万円以上など | 主に65歳以上75歳未満 |
| 後期高齢者医療保険料 | 対象年金が年額18万円以上など | 原則75歳以上 |
| 住民税・森林環境税 | 対象年金が年額18万円以上など | 原則65歳以上 |
年額18万円以上でも必ず全部引かれるわけではない
上の表を見ると、多くの項目で年額18万円という基準が出てきます。
しかし、 年金が年額18万円以上なら、税金や保険料がすべて自動的に年金から差し引かれるという意味ではありません。
介護保険料、国民健康保険料、後期高齢者医療保険料、住民税では、それぞれ対象者の条件が異なります。
たとえば、国民健康保険料については、国民健康保険に加入していることが当然の前提です。
勤務先の健康保険に加入している人であれば、国民健康保険料の特別徴収を検討する必要はありません。
また、国民健康保険料や後期高齢者医療保険料については、介護保険料との合計額が年金額に対して一定水準を超える場合、年金からの特別徴収ではなく普通徴収になることがあります。
複数の年金があっても全部から引かれるとは限らない
老齢基礎年金と老齢厚生年金など、複数種類の年金を受給している人も多いでしょう。
健康保険とは全体の流れは、健康保険とは?わかりやすく仕組み・種類・給付内容を解説した記事でまとめて整理しています。
この場合でも、それぞれの年金から同じ介護保険料や住民税が重複して差し引かれる仕組みではありません。
特別徴収の対象となる年金には制度上の優先順位があり、対象となる年金から徴収されます。
したがって、老齢基礎年金と老齢厚生年金の合計額に対して単純に一定割合を掛けて、「この金額が二つの年金から半分ずつ引かれる」といった計算をすることはできません。
普通徴収から特別徴収へ変わることもある
65歳になった直後、転居した直後、年金の受給を開始したばかりの時期などには、一定の条件を満たしていてもすぐに特別徴収が開始されない場合があります。
そのため、最初は納付書で保険料を支払い、一定期間後から年金天引きへ切り替わるケースがあります。
年金から天引きされていないことと、税金・保険料を支払う必要がないことは同じではありません。
特別徴収されない場合には、普通徴収として納付が必要になることがあります。
年金から何が引かれるかを見る際には、「負担があるかどうか」と「どの方法で徴収されるか」を分けて確認することが大切です。
天引き額は所得や自治体で異なる
「65歳以上になると、結局年金から毎月いくら引かれるのですか」という疑問が一番知りたいところだと思います。
しかし、結論としては 65歳以上という年齢だけを基準に全国共通の天引き額を示すことはできません。
なぜなら、年金から差し引かれるそれぞれの項目で、金額を決める基準が異なるからです。
| 項目 | 金額に影響する主な要素 |
|---|---|
| 所得税 | 公的年金等の額、他の所得、各種所得控除など |
| 住民税 | 前年所得、所得控除、自治体での課税状況など |
| 介護保険料 | 自治体の基準額、本人所得、世帯の課税状況など |
| 国民健康保険料 | 前年所得、世帯人数、自治体の保険料率など |
| 後期高齢者医療保険料 | 所得、均等割額、所得割率、軽減の有無など |
年金額が同じでも手取りが変わる具体例
たとえば、AさんとBさんがどちらも年間180万円の公的年金を受け取っているとします。
Aさんは年金以外の収入がなく、住民税非課税となる所得状況だったとします。
一方、Bさんは年金のほかに年間100万円の給与所得があるとします。
この場合、二人の年金額は同じ180万円でも、所得税や住民税の計算結果が同じになるとは限りません。
さらに、前年所得の違いが介護保険料や国民健康保険料などにも影響する可能性があります。
つまり、年金額だけを比べて手取りを予測することには限界があります。
年金額が同じでも手取り額が同じとは限りません。
前年所得、年金以外の収入、居住地、家族構成、加入している医療保険などが違えば、差し引かれる金額も変わります。
退職した翌年は負担感が大きくなることもある
特に注意したいのが、会社を退職した直後です。
住民税や介護保険料、国民健康保険料などでは、前年所得が計算に影響することがあります。
そのため、今年は年金収入だけになったとしても、前年まで給与を多く受け取っていれば、当面は税金や保険料の負担が大きく感じられる場合があります。
「退職して収入が減ったのだから、すぐに全部の税金や保険料も下がるだろう」と考えていると、実際の請求額とのギャップが出ることがあります。
反対に、前年所得が下がれば、翌年度以降の住民税や保険料が下がるケースもあります。
年金の手取りは一度決まったらずっと同じなのではなく、所得状況や保険料改定などによって毎年度変化する可能性があります。
ネット上の「手取り早見表」は前提条件を見る
インターネット上では、「年金月15万円なら手取り約13万円」「年金月20万円なら手取り約17万円」といったシミュレーションを見ることがあります。
こうした数字は大まかなイメージをつかむには便利ですが、必ず前提条件を確認してください。
年齢、配偶者の有無、居住地、他の所得、健康保険の種類などが違えば、結果も変わります。
そのため、ネット上のモデルケースは「あくまで参考値」として利用し、最終的にはあなた自身の通知書で確認するのがおすすめです。
なお、自分の年金額が一般的にどの程度の水準なのかを確認したい場合は、 国民年金・厚生年金の平均受給額 も参考にしてください。
平均受給額も原則として額面で見る数字であり、実際に銀行口座へ振り込まれる手取り額とは分けて考える必要があります。
「平均年金額」と「自分が生活費として使える手取り額」は別物。
この点を意識しておくと、老後資金の計画も立てやすくなります。
年金の手取り額を確認する方法
実際にあなたの年金からいくら引かれているのかを確認するときは、概算シミュレーションよりも、まず 年金振込通知書 を確認するのが確実です。
年金振込通知書には、年金の支払額だけでなく、対象となる場合には介護保険料、国民健康保険料または後期高齢者医療保険料、所得税・復興特別所得税、住民税・森林環境税などが記載されます。
| 確認欄 | 内容 |
|---|---|
| 年金支払額 | 税金・保険料を差し引く前の年金額 |
| 介護保険料額 | 年金から特別徴収される介護保険料 |
| 後期高齢者医療保険料・国民健康保険料 | 対象となる場合に年金から差し引かれる医療保険料 |
| 所得税額・復興特別所得税額 | 年金から源泉徴収される所得税等 |
| 個人住民税額 | 年金から特別徴収される住民税等 |
| 控除後振込額 | 実際に金融機関へ振り込まれる金額 |
基本的な考え方は、次のとおりです。
年金支払額 − 税金 − 社会保険料等 = 実際の年金振込額
まず年金支払額と振込額を比べる
最初に確認するのは、控除前の年金支払額と、実際に金融機関へ振り込まれる金額です。
たとえば、年金支払額が30万円、控除後振込額が27万円であれば、差額の3万円について通知書の各控除欄を確認します。
介護保険料1万2,000円、国民健康保険料1万円、住民税8,000円というように控除欄を確認すれば、「年金が3万円減額された」のではなく、税金・保険料として3万円が差し引かれていることが分かります。
銀行通帳の入金額だけを見ても、その差額の理由までは分かりません。
必ず通知書とセットで確認することがポイントです。
前年と振込額が違うなら控除項目を比較する
「去年より年金額が増えたはずなのに、銀行への振込額が減っている」というケースでは、年金そのものの支払額だけではなく、各控除項目を前年と比較してください。
年金支払額が増えていても、住民税や介護保険料などの控除額がそれ以上に増えていれば、最終的な振込額が減ることがあります。
住民税や各種保険料は、前年所得や年度ごとの保険料額などによって変わります。
したがって、年金の額面がほぼ同じでも手取り額が毎年同額になるとは限りません。
年金振込額が変わったときは、①年金支払額、②介護保険料、③医療保険料、④住民税、⑤所得税の順に前年と比較すると原因を見つけやすくなります。
控除額によって問い合わせ先が違う
ここも実務上大切なポイントです。
年金振込通知書に記載されているすべての金額を日本年金機構が独自に決定しているわけではありません。
たとえば、介護保険料や国民健康保険料、後期高齢者医療保険料、住民税については、市区町村などが決定した金額について、年金から特別徴収する仕組みです。
| 確認したい内容 | 主な確認先 |
|---|---|
| 年金額・年金支給内容 | 日本年金機構・年金事務所 |
| 介護保険料 | 市区町村の介護保険担当窓口 |
| 国民健康保険料 | 市区町村の国民健康保険担当窓口 |
| 後期高齢者医療保険料 | 市区町村・後期高齢者医療広域連合 |
| 住民税 | 市区町村の住民税担当窓口 |
| 所得税 | 税務署・税理士 |
たとえば、「年金額そのものが違う」と感じた場合には年金事務所へ確認します。
一方、「介護保険料がなぜこの金額なのか」を確認したいのであれば、市区町村の介護保険担当窓口へ問い合わせる方がスムーズです。
源泉徴収票も年間確認に役立つ
年金から所得税がどの程度引かれたかを年間で確認したい場合には、公的年金等の源泉徴収票も重要な資料です。
源泉徴収票には、その年に支払われた公的年金等の金額や源泉徴収税額などが記載されています。
確定申告や還付申告を検討するときにも使用します。
年金の源泉徴収票について詳しく確認したい場合は、源泉徴収票の見方や届く時期、再発行方法などもあわせて確認しておくとよいでしょう。
最終的には、通帳の振込額だけを見るのではなく、年金振込通知書、市区町村の各種決定通知書、公的年金等の源泉徴収票を組み合わせて確認することで、「額面はいくらで、何がいくら引かれ、手取りはいくらなのか」をかなり正確に把握できます。
65歳以上の年金から引かれる金額まとめ
65歳以上の年金から引かれる可能性がある主なものは、所得税・復興特別所得税、住民税・森林環境税、介護保険料、国民健康保険料、後期高齢者医療保険料です。
ただし、これらすべてがすべての年金受給者から一律に引かれるわけではありません。
年齢、年金額、前年所得、他の所得、居住地、家族構成、加入している医療保険などによって、対象となる項目も金額も変わります。
- 所得税は年金額や所得控除、他の所得などで変わる
- 住民税は前年所得や控除状況などによって変わる
- 介護保険料は65歳以上で一定条件を満たすと年金天引きになる
- 65歳以上75歳未満では加入している医療保険によって扱いが異なる
- 75歳以上は原則として後期高齢者医療制度へ移行する
- 介護保険料や医療保険料は自治体などによって金額が異なる
65歳以上なら一律で何%引かれるわけではない
この記事で最もお伝えしたいのは、 「65歳以上の年金は一律で何%差し引かれる」という仕組みではない ということです。
所得税と住民税は税金の計算によって決まり、介護保険料や医療保険料はそれぞれの制度の計算方法によって決まります。
その結果を年金からまとめて特別徴収しているため、振込額だけを見ると「年金からたくさん引かれている」と感じやすくなります。
年金月額が同じ15万円の人でも、住民税非課税の人と給与所得がある人、勤務先の健康保険に加入している人と国民健康保険に加入している人では、手取り額が異なる可能性があります。
手取りを確認するときの順番
自分の年金から引かれる金額を確認したい場合は、次の順番で見ると分かりやすいです。
- 年金振込通知書で年金支払額を確認する
- 介護保険料の控除額を確認する
- 国民健康保険料または後期高齢者医療保険料を確認する
- 住民税・森林環境税を確認する
- 所得税・復興特別所得税を確認する
- 最後に控除後振込額を確認する
この順番で確認すれば、額面の年金から何が引かれて、最終的にいくら振り込まれているのかが分かります。
もし年金振込通知書の控除額と、市区町村から届いた保険料・税額の通知書を照合しても分からない場合には、各制度の窓口へ確認しましょう。
額面の年金額と、実際に生活費として使える手取り額は別です。
老後資金を考えるときは、年金の年額や月額だけでなく、税金・社会保険料を差し引いた後の金額まで確認しておくことが大切です。
特に、65歳になる時期は介護保険料の徴収方法が変わり、75歳になる時期は医療保険制度が変わります。
また、退職した翌年は前年の給与所得などが住民税や保険料に影響する場合があります。
そのため、年金の手取り額は受給開始時の金額がずっと続くとは限りません。
毎年届く通知書を確認し、その年度の税金・社会保険料を把握しておくことをおすすめします。
この記事で紹介した金額や基準は、あくまで一般的な制度の目安です。
税制改正、社会保険制度の改正、自治体の保険料改定などによって変更される可能性があります。
また、実際に年金から差し引かれる金額は、年金額、前年所得、家族構成、他の所得、居住する自治体、加入している医療保険などによって異なります。
正確な情報は公式サイトをご確認ください。
所得税については税務署や税理士、年金額や年金制度については年金事務所や社会保険労務士、介護保険料・国民健康保険料・後期高齢者医療保険料・住民税についてはお住まいの市区町村などへ確認してください。
最終的な判断は専門家にご相談ください。
65歳以上の年金から引かれる金額を知りたいときは、「一般的に何%引かれるのか」という数字だけを探すよりも、あなた自身の年金振込通知書と、市区町村から届く税金・保険料の通知書を確認することが最も確実です。
年金の額面、税金、介護保険料、医療保険料、そして最終的な振込額。
この5つを分けて確認しておけば、「なぜ思っていた年金額より少ないのか」という疑問も整理しやすくなるかなと思います。