こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
将来の年金額を確認したい場合は、まず厚生労働省の公的年金シミュレーターや、日本年金機構のねんきんネットを利用する方法があります。
どちらも将来の年金見込額を考えるうえで便利ですが、使い方や試算の前提には違いがあります。
また、検索では年金シュミレーションという表記も多く使われていますが、一般的な表記は年金シミュレーションです。
この記事では、老後資金を考えるために年金額を試算したい方に向けて、公的ツールの特徴や使い方、働き方を変えた場合の比較方法、試算結果を見るときの注意点まで順番に整理します。
将来の年金は、これまでの加入記録だけではなく、今後どのように働くか、何歳まで厚生年金に加入するか、何歳から年金を受け取り始めるかなどによって変わります。
単に一度金額を見るだけではなく、条件を変えて比較することが年金シミュレーションを活用するポイントです。
- 公的年金シミュレーターの特徴と使い方
- ねんきんネットで年金見込額を試算する方法
- 働き方や受給開始年齢を変えた場合の比較方法
- 年金シミュレーション結果を見るときの注意点
年金シュミレーションで使える公的ツール
将来の年金額をシミュレーションしたい場合、最初に確認したいのが公的機関が提供しているツールです。
代表的なものとして、厚生労働省の公的年金シミュレーターと、日本年金機構のねんきんネットがあります。
どちらも年金見込額を確認できますが、利用するときの手軽さや試算に使う情報、設定できる条件には違いがあります。
まずはそれぞれの特徴を理解して、自分の目的に合った方法を選びましょう。
公的年金シミュレーターの特徴
厚生労働省が提供する公的年金シミュレーターは、将来受け取る公的年金の目安を比較的簡単に確認できるツールです。
IDやパスワードを準備せずに利用できるため、まず自分の年金額をざっくり確認してみたい方に向いています。
特に便利なのが、手元にねんきん定期便がある場合です。
ねんきん定期便に記載されている情報を利用しながら試算できるため、一からすべての情報を確認して計算するよりも取り組みやすくなっています。
公的年金シミュレーターでは、現在までの状況だけを見るのではなく、これからの働き方を設定して年金見込額を確認できます。
たとえば、現在の会社でそのまま働く場合と、途中で退職する場合、別の働き方へ変わる場合など、将来の条件を変えながら比較する使い方ができます。
公的年金シミュレーターは、将来の年金額を確定させるものではなく、働き方を変えた場合に年金額がどう変化するかを見るためのツールと考えると分かりやすいです。
老後資金について考えるとき、「65歳になったら年金はいくらもらえるのか」という一点だけを確認したくなります。
しかし、現役世代ではこれから何年も働く可能性がありますので、現在の状況だけから将来の年金額を一つに決めることはできません。
そこで、「60歳まで働いた場合」「65歳まで働いた場合」など複数のケースを試してみます。
社労士として年金の話をするときも、私は一つの試算結果だけを見るより、 条件を一つずつ変えて金額の動きを確認する 方法をおすすめしています。
なお、公的年金シミュレーターは制度を簡略化して計算する部分があるため、表示された金額が実際の受給額と一致するとは限りません。
まず方向感をつかむための概算として利用し、その後必要に応じてねんきんネットなどで詳しく確認するのが実務的です。
公的年金シミュレーターは、厚生労働省の 公的年金シミュレーター から利用できます。
公的年金シミュレーターの使い方
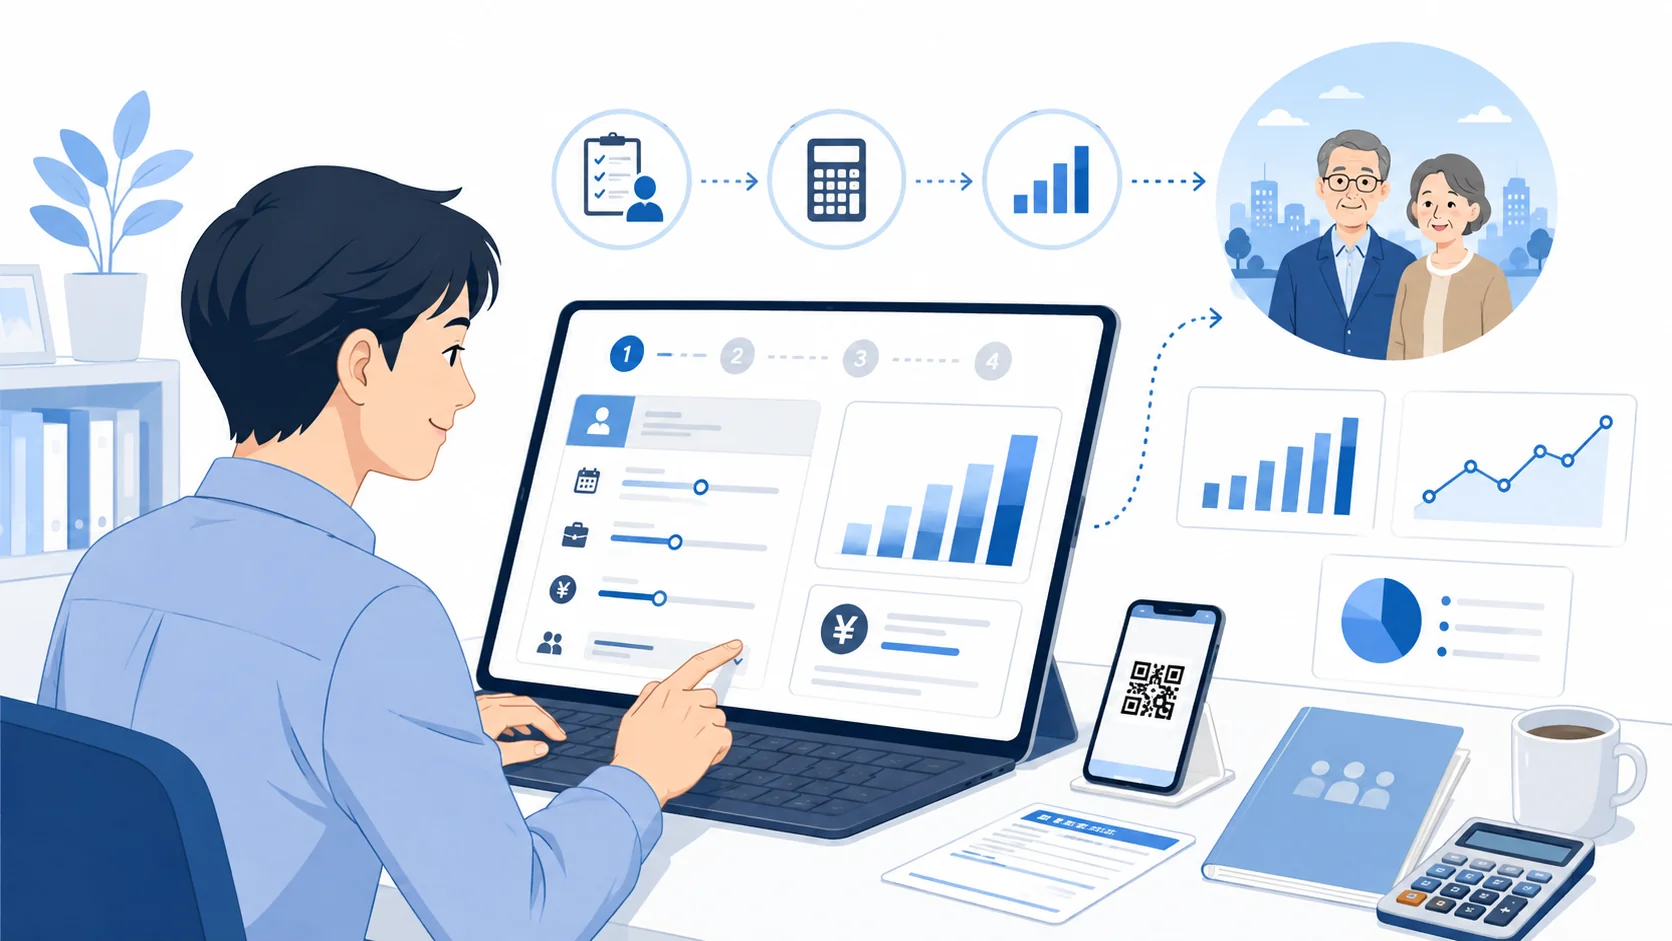
公的年金シミュレーターを利用するときは、最初から細かな年金計算の知識を持っている必要はありません。
基本的には画面に沿って必要な条件を入力し、その条件をもとに表示された年金見込額を確認していきます。
手元にねんきん定期便がある場合は、記載されている二次元コードを利用すると入力の手間を減らすことができます。
ねんきん定期便がない場合でも、必要な情報を入力して試算することは可能です。
最初に現在までの状況を確認する
まず、生年月日やこれまでの働き方など、試算の前提となる情報を確認します。
会社員として働いている期間、自営業やフリーランスだった期間、配偶者の扶養に入っていた期間などがある場合は、それぞれの加入状況によって将来の年金額が変わります。
特に転職を何度かしている方や、会社員と自営業の両方を経験している方は、単純に「今の年収だけ」で年金額を考えないようにしてください。
年金は長期間の加入状況が積み重なって決まるためです。
将来の働き方を設定する
次に、今後どのように働く予定なのかを設定します。
ここが年金シミュレーションを活用するうえで重要な部分です。
- 現在の会社で60歳まで働く
- 65歳まで会社員として働く
- 定年後は短時間勤務へ変更する
- 途中から自営業やフリーランスになる
- 転職後に給与水準が変わる
このように条件を分けて入力することで、働き方による年金見込額の違いを比較できます。
たとえば「60歳で退職するか、65歳まで再雇用で働くか」を検討している場合、給与だけを比較するのではなく、その期間に厚生年金へ加入することで将来の老齢厚生年金がどのように変わるのかも確認しておくと、老後の選択肢を考えやすくなります。
最初から完璧な条件を作る必要はありません。
まず現在考えている働き方で試算し、その後に退職時期や収入など一つの条件だけを変更すると、何が年金額に影響しているのか分かりやすくなります。
試算結果はあくまで一定の前提による見込額です。
将来の働き方や制度改正などによって実際の金額は変わる可能性がありますので、表示された金額をそのまま確定額として老後資金計画へ入れないことが大切です。
ねんきんネットで年金見込額を試算
将来の年金額をもう少し詳しく確認したい場合は、日本年金機構のねんきんネットを利用する方法があります。
ねんきんネットでは、自分の年金記録を確認できるだけでなく、一定の条件を設定して将来の老齢年金の見込額を試算できます。
公的年金シミュレーターが「まず手軽に試してみる」用途に向いているのに対し、ねんきんネットは 自分の年金記録を踏まえながら、より具体的に将来の年金を考えたい場合に活用しやすいツール です。
年金相談で重要なのは、将来の計算だけではありません。
その前提になっているこれまでの加入記録が正しいかどうかも重要です。
就職、退職、転職、自営業への転換などがあれば、加入する年金制度が途中で変わっていることがあります。
そのため、私は年金見込額を見る場合でも、できれば最初に年金記録を確認することをおすすめしています。
シミュレーションの計算方法がどれだけ精密でも、前提となる加入記録に認識違いがあれば、想定している年金額も変わるためです。
ねんきんネットでは、「これまでの記録を確認すること」と「これからの条件を設定して試算すること」をセットで考えるのがポイントです。
特に50歳未満の方は、ねんきん定期便に表示されている年金額について「将来これしかもらえないのか」と感じることがあります。
しかし、年齢によって年金定期便に表示される年金額の考え方は異なります。
年金定期便そのものの読み方については、 年金定期便の見方と年金見込額を年代別に整理した記事 も参考にしてください。
ねんきんネットによる試算については、日本年金機構の ねんきんネットによる年金見込額試算 で公式情報を確認できます。
ねんきんネットの試算方法
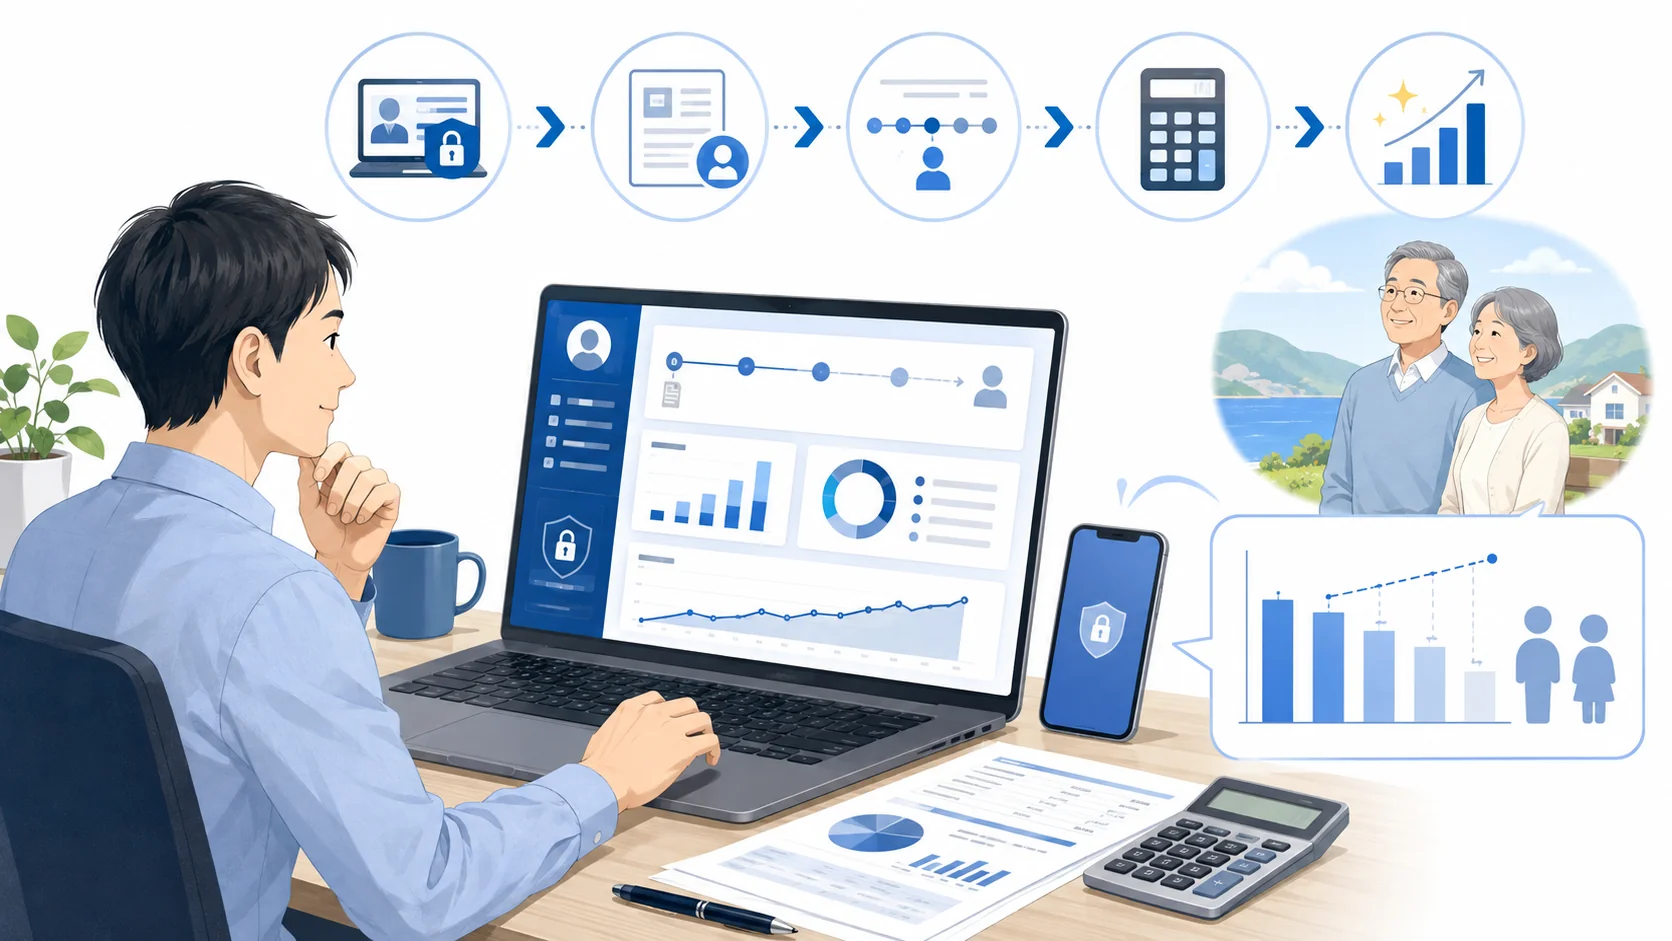
ねんきんネットでは、現在の加入状況を前提に将来の年金額を確認する方法に加え、今後の働き方などの条件を設定して試算することができます。
まず大まかな金額を知りたい場合と、退職時期や働き方まで具体的に検討したい場合とでは、必要な試算の細かさが違います。
最初はシンプルな条件で確認し、その後必要に応じて条件を追加していくと分かりやすいでしょう。
現在の働き方を続けた場合を確認する
最初に確認したいのは、今の働き方を一定期間続けた場合の年金見込額です。
これが比較するときの基準になります。
たとえば現在会社員として厚生年金に加入している方であれば、現在の働き方を続けたケースを基準にします。
そのうえで、60歳で退職するケースや65歳まで働くケースなどを作れば、退職時期を変えたことによる差を把握しやすくなります。
今後の加入条件を変更して比較する
次に、今後の職業や年金制度への加入状況などを変更します。
将来の予定がまだ決まっていなくても問題ありません。
むしろ複数のケースを作ることで、「この働き方なら年金はこの程度」「こちらならこの程度」という幅を知ることに意味があります。
たとえば会社員から独立する場合、その後も厚生年金に加入するケースと、国民年金を中心とするケースでは、将来の年金の積み上がり方が変わります。
また、退職後に別の会社で働いて厚生年金に加入するケースも考えられます。
将来の年金額を一つの数字として予測するのではなく、複数の働き方ごとにレンジを把握する のがシミュレーションの実務的な使い方です。
試算をするときは、入力した条件が自分の想定と合っているかを必ず確認してください。
勤務期間や収入、加入制度、年金の受給開始時期などの前提が違えば、試算結果も変わります。
また、ねんきんネットの利用には所定の登録等が必要です。
利用方法や対象者、機能は変更される可能性がありますので、利用時点の正確な情報は公式サイトをご確認ください。
2つの公的ツールの違い
公的年金シミュレーターとねんきんネットのどちらを使えばよいのか迷う方も多いと思います。
結論からいうと、どちらか一方だけが正しいというものではなく、 知りたい内容に応じて使い分ける のが分かりやすいです。
| 比較項目 | 公的年金シミュレーター | ねんきんネット |
|---|---|---|
| 主な用途 | 将来の年金額を簡単に試算 | 年金記録を踏まえて見込額を確認 |
| 利用の手軽さ | 比較的手軽 | 登録等が必要 |
| 働き方の変更 | 条件を変えて比較できる | 条件を設定して試算できる |
| 向いている人 | まず概算を知りたい人 | 詳しく年金見込額を確認したい人 |
| 試算結果 | 概算として活用 | 実際の記録を確認しながら活用 |
これから初めて年金シミュレーションを行うのであれば、まず公的年金シミュレーターで大まかな金額を確認してもよいでしょう。
操作しながら受給開始時期や働き方を変更すると、「何を変えると年金額が動くのか」という仕組みを感覚的に理解しやすくなります。
社会保険とはについて基本から確認したい場合は、社会保険とは?仕組み・種類・広義と狭義の違いについて整理した記事も参考にしてください。
そのうえで、老後資金計画を具体化する段階になったら、ねんきんネットで自分の加入記録も確認しながら見込額を検討します。
たとえば40代で「老後の年金がどの程度なのか一度知ってみたい」という段階と、60歳前後で「いつ退職するか、何歳から年金を受け取るか」を検討する段階では、必要な精度が違います。
後者であれば、年金だけではなく退職後の給与、雇用保険、税金、社会保険料、預貯金なども含めて考える必要が出てきます。
年金シミュレーションは老後設計そのものではなく、老後設計に必要な一つの材料 と考えておくとよいでしょう。
年金シュミレーションの活用と注意点
年金見込額が表示されたら、次はその数字をどのように使うかが重要です。
年金シミュレーションの価値は、単に「将来は月いくら」と確認することだけではありません。
働き方や受給開始時期など複数の条件を変えながら比較することで、老後の選択肢を具体的に考えられるようになります。
ここからは、年金シミュレーションを老後資金計画に活用するときのポイントと注意点を整理します。
働き方を変えた場合の年金額を比較
年金シミュレーションで特に活用したいのが、今後の働き方を変更した場合の比較です。
現役世代の場合、将来の年金額がまだ決まっていない最大の理由の一つが「これからどう働くか」です。
会社員として厚生年金に加入し続けるのか、自営業になるのか、60歳で退職するのか、65歳以降も働くのかによって、将来の年金額は変わります。
そこで、一つの条件だけで試算するのではなく、複数のケースを作って比較します。
| ケース | 想定する働き方 | 確認したいポイント |
|---|---|---|
| ケースA | 60歳で退職 | 60歳以降に厚生年金へ加入しない場合 |
| ケースB | 65歳まで現在の会社で勤務 | 厚生年金加入期間が延びた場合 |
| ケースC | 60歳以降は短時間勤務 | 収入や社会保険加入状況が変わる場合 |
| ケースD | 途中で独立 | 会社員から自営業へ変わる場合 |
| ケースE | 転職して収入が変化 | 報酬水準が変わった場合 |
特に60歳前後は働き方が変わりやすい時期です。
定年後も同じ会社で再雇用される方、勤務日数を減らす方、別の会社へ転職する方、仕事を辞める方などさまざまです。
このとき、「給与が月いくらになるか」だけで判断するのではなく、社会保険への加入状況と将来の年金まで含めて比較すると判断材料が増えます。
また、厚生年金の受給額がどのような考え方で決まるのかを大まかに知っておくと、シミュレーション結果も理解しやすくなります。
年収や加入期間による目安については、 厚生年金受給額早見表を年収・加入期間別に整理した記事 でも解説しています。
比較するときは、一度に複数の条件を変えすぎないこともポイントです。
まず退職年齢だけを変更し、次に年収を変えるなど、一つずつ条件を動かすと違いが分かりやすくなります。
受給開始年齢を変えて試算する
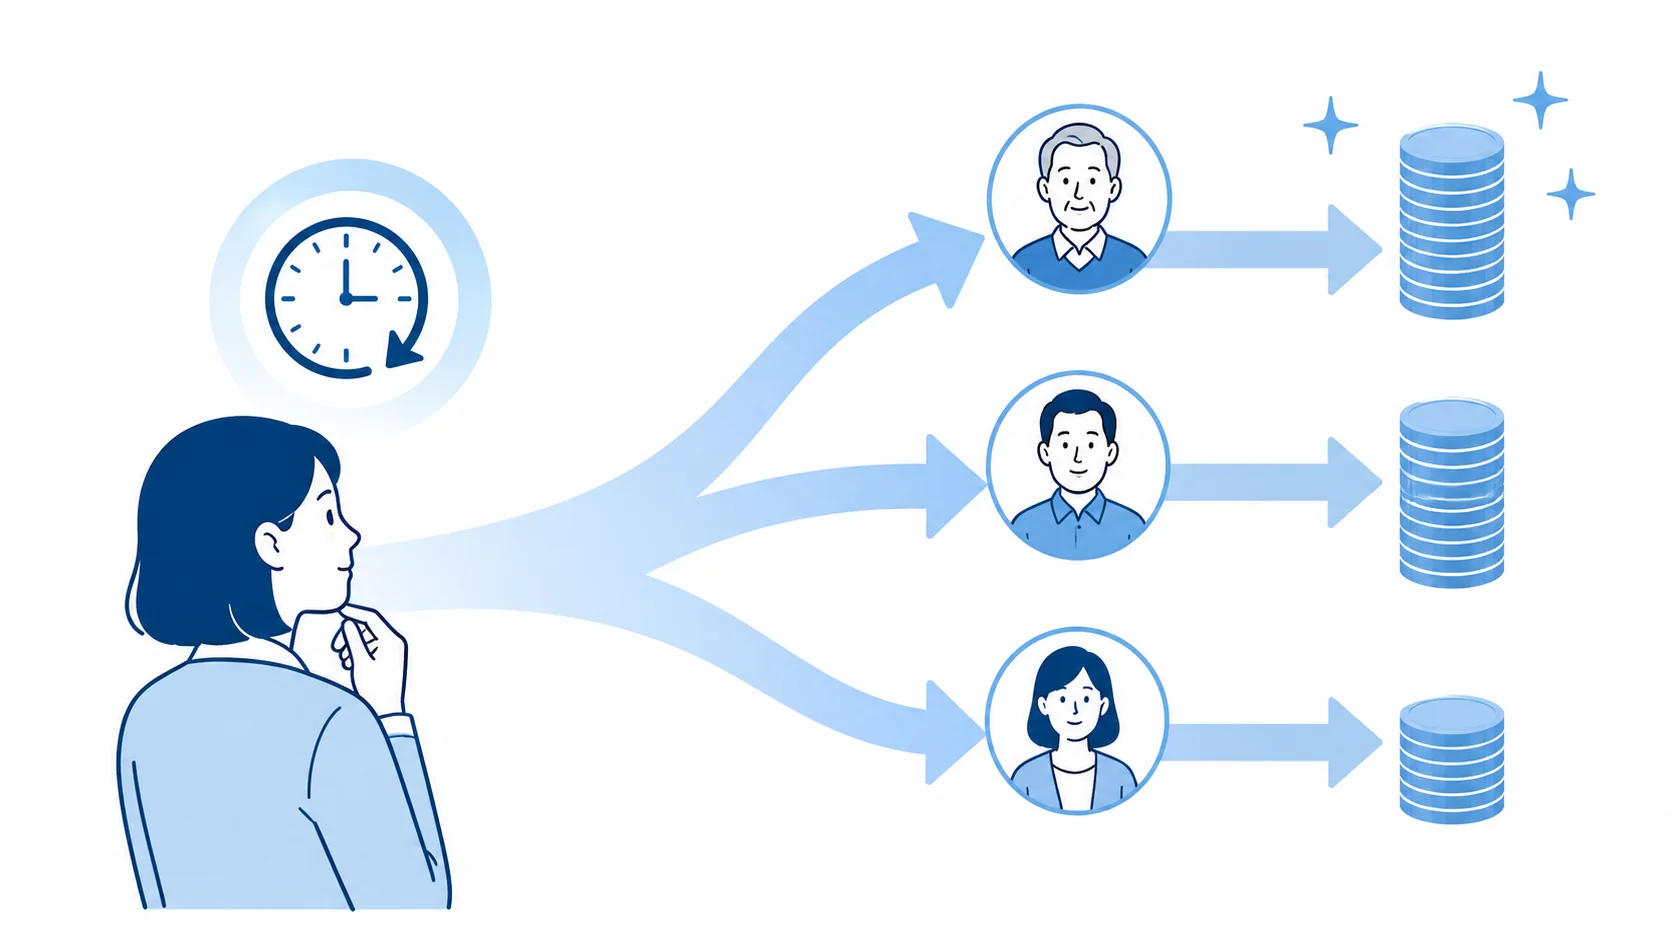
年金シミュレーションでは、働き方だけでなく、年金を何歳から受け取り始めるかも重要な比較項目です。
老齢基礎年金と老齢厚生年金は原則として65歳から受け取る制度ですが、一定の要件のもとで65歳より前に受け取る繰上げ受給や、65歳より後に受け取る繰下げ受給があります。
受給開始時期を変えれば年金額も変わるため、「65歳から受け取るケース」だけを見るのではなく、自分が現実的に検討している年齢でも試算してみるとよいでしょう。
ただし、単純に月額が高い方法を選べばよいわけではありません。
たとえば受給開始を遅らせれば、その後に受け取る年金額が増える仕組みがありますが、受給開始までの生活費をどのように確保するかも考える必要があります。
一方で早く受け取り始める場合も、年金額が減額される仕組みや、ほかの制度への影響を確認する必要があります。
年金の受給開始時期は、一度選択すると後から簡単には変更できないものがあります。
シミュレーション上の金額だけを見て決めず、制度上の条件や生活資金も確認したうえで判断してください。
社労士として相談を受ける場面でも、「何歳から受け取れば一番得ですか」という質問は少なくありません。
しかし、これは年金だけで一律に答えられる問題ではありません。
退職する年齢、働いて得られる収入、預貯金、配偶者の年金、税金や社会保険料などによっても考え方が変わります。
年金シミュレーションでは、まず複数の受給開始年齢を比較し、その差を理解するところから始めるとよいでしょう。
受給開始時期の基本については、 年金は何歳からもらえるのかを整理した記事 でも詳しく解説しています。
年金見込額の計算で確認する条件
年金見込額を計算するときは、表示された金額そのものよりも、 どのような前提条件でその金額が計算されているか を確認することが重要です。
同じ人でも条件を変えれば試算結果は変わります。
特に次のような項目は確認しておきましょう。
- これまでの年金加入記録
- 今後何歳まで働くのか
- 今後の収入をどの程度と想定しているか
- 厚生年金へ加入する期間
- 国民年金の納付状況
- 何歳から年金を受給するのか
たとえば現在50歳で年収500万円の方が、「今後も同程度の収入で65歳まで働く」という条件と、「60歳で退職する」という条件を比べれば、厚生年金への加入期間が異なります。
当然、将来の年金見込額にも差が生じる可能性があります。
また、現在の年収だけを入力すれば過去のすべての加入期間も同じ収入として扱われる、というような単純な考え方ではありません。
実際の老齢厚生年金は、厚生年金に加入していた期間の報酬や加入月数などをもとに計算されます。
そのため、民間サイトなどで「年収500万円なら年金月額○万円」と表示された場合も、それだけで自分の年金額だと判断しないことが大切です。
年金見込額を見るときは「いくら」という結果と「どういう条件で計算したか」を必ずセットで確認してください。
特に転職歴が多い方、自営業期間がある方、扶養に入っていた期間がある方、保険料の免除や未納期間がある方などは、単純な年収ベースの試算だけでは実際の記録を十分に反映できないことがあります。
老後資金を具体的に検討する段階では、概算のシミュレーションだけでなく、自分の年金記録も合わせて確認することをおすすめします。
民間の年金シミュレーションの特徴
年金シミュレーションは、公的機関だけでなく銀行や保険会社などの民間事業者が提供しているものもあります。
民間のシミュレーションには、年齢や年収、勤務年数など比較的少ない項目を入力するだけで、将来受け取る年金額の目安を簡単に確認できるものがあります。
老後資金について考え始めるきっかけとしては便利です。
また、公的年金だけではなく、生活費や預貯金、資産運用、保険などと組み合わせて老後資金全体を試算するサービスもあります。
このようなツールは、「年金だけでは老後の生活費にどの程度不足するのか」といった大まかな資金計画を考える際に役立つことがあります。
ただし、民間のシミュレーションは各サービスが設定した前提条件によって計算されます。
民間の年金シミュレーションで表示された金額も、将来受け取れることが保証された金額ではありません。
簡易計算では実際の年金加入記録が反映されていない場合もあるため、結果はあくまで目安として利用してください。
私は、民間ツールが悪いというよりも「何のために使うか」を分けて考えるのがよいと思っています。
たとえば老後の生活費や資産形成を含めて大きな資金計画を考えるのであれば、民間のシミュレーションが使いやすい場合があります。
一方で、「自分の公的年金そのものがいくらになりそうか」を確認するのであれば、公的年金シミュレーターやねんきんネットを先に利用するほうが整理しやすいでしょう。
特に生命保険や金融商品の提案と一体になっているシミュレーションを利用する場合は、年金の試算結果と商品の必要性を分けて判断してください。
まず公的年金の見込額を確認し、そのうえで不足する可能性のある老後資金について預貯金や退職金、企業年金、資産形成などを検討する。
この順番にすると、必要な金額を考えやすくなります。
試算結果を見るときの注意点
年金シミュレーションを行ったときに最も注意したいのは、表示された金額を「将来必ず受け取れる確定額」と考えないことです。
シミュレーションは、入力した条件や一定の計算上の前提をもとに将来の年金額を予測するものです。
今後の働き方が変われば結果も変わりますし、公的年金制度そのものが将来改正される可能性もあります。
また、公的年金の年金額は年度ごとの改定もあります。
そのため、現在表示されている金額を何十年後もそのまま受け取れると考えるのは適切ではありません。
手取り額とは限らない
もう一つ確認しておきたいのが、シミュレーション上の年金額と、実際に生活に使える手取り額は同じとは限らないという点です。
年金を受給するようになると、年金額や所得状況などに応じて税金や社会保険料が関係する場合があります。
そのため、「年金が月15万円と表示されたから、毎月15万円をそのまま生活費として使える」とは限りません。
老後資金を考えるときは、まず額面上の年金見込額を確認し、その後に税金や社会保険料、毎月の生活費を考えるという順番にすると整理しやすいでしょう。
配偶者や家族の年金は別に確認する
夫婦世帯の場合は、自分一人の年金見込額だけで老後の家計を考えないことも大切です。
配偶者にも国民年金や厚生年金の加入記録がありますので、基本的にはそれぞれの年金見込額を確認し、世帯全体で考えます。
また、実際の年金には個別の条件によって加算や支給調整などが関係することがあります。
簡易的なシミュレーションですべての制度を正確に再現できるとは限りません。
試算結果はあくまで一般的な目安です。
現在の制度やあなたの加入記録、受給条件によって実際の年金額は異なる場合があります。
正確な情報は公式サイトをご確認ください。
特に退職時期や年金の繰上げ・繰下げなど、一度判断すると将来の受給額へ長期間影響する選択については、シミュレーション結果だけで決めないことが大切です。
個別の加入記録や生活状況を踏まえた判断が必要な場合は、年金事務所や社会保険労務士などへ確認し、 最終的な判断は専門家にご相談ください。
年金シュミレーションで老後を考える
年金シュミレーションというキーワードで検索している方の多くは、「自分は将来いくら年金をもらえるのだろう」という疑問から調べ始めていると思います。
将来の年金額を確認するときは、まず厚生労働省の公的年金シミュレーターや日本年金機構のねんきんネットを利用してみるとよいでしょう。
公的年金シミュレーターは、将来の働き方を変えながら比較的手軽に年金額を試算したい場合に向いています。
一方でねんきんネットは、自分の年金記録を確認しながら、より具体的な条件を設定して見込額を考えたい場合に活用できます。
そして大切なのは、表示された年金額を一度確認して終わらせないことです。
年金シミュレーションでは、現在の想定、60歳退職、65歳まで勤務、働き方を変更する場合など、複数のケースを比較してみましょう。
働く期間が変われば、給与収入だけでなく将来の厚生年金にも影響する可能性があります。
また、年金を受け取り始める年齢を変えれば、受給開始後の年金額も変わります。
こうした条件を比較すると、「65歳まで働けば年金がどの程度変わるのか」「60歳で退職するなら65歳までの生活資金をいくら準備する必要があるのか」といった具体的な老後設計へつなげやすくなります。
もちろん、老後の生活は年金だけで決まるものではありません。
退職金、企業年金、預貯金、資産形成、住宅ローンの残高、毎月の生活費なども合わせて考える必要があります。
そのため、年金シミュレーションは「老後に必要なお金の答え」ではなく、老後資金計画を作るための基礎資料の一つです。
また、40代や50代で行ったシミュレーションを、その後ずっと使い続ける必要もありません。
転職したとき、収入が大きく変わったとき、60歳以降の働き方が具体的になったときなど、人生の節目で改めて試算してみるとよいでしょう。
年金額を当てることより、「条件を変えたらどの程度変わるのか」を知ることが、年金シミュレーションを活用する本当の意味です。
まずは公的なツールを使って現在の年金見込額を確認し、働き方や受給開始時期を変えながら比較してみてください。
その数字を一つの材料として、あなた自身の老後の働き方や生活資金を具体的に考えていきましょう。