こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
年金定期便が届いたものの、数字がいくつも並んでいて、どこを見ればよいのか分からないという方は少なくありません。
特に初めて内容をしっかり確認しようとすると、加入月数、保険料納付額、年金額など複数の数字が記載されているため、「結局どの数字を見ればいいのだろう」と感じやすいと思います。
年金定期便を見るときは、まず自分の年金加入記録に漏れや誤りがないかを確認し、そのうえで年金額の欄を見るのが基本です。
特に、50歳未満と50歳以上では表示される年金額の意味が異なるため、同じ感覚で見ないことが大切です。
また、年金定期便に記載されている年金額は、必ずしも将来実際に受け取る金額そのものではありません。
年齢や今後の働き方、年金制度への加入状況などによって数字の意味が変わるため、「いくら書いてあるか」だけではなく、「その金額が何を前提としているのか」まで確認する必要があります。
この記事では、年金定期便がいつ届くのか、ハガキと封書の違い、年齢によって異なる年金額の見方、年金記録に疑問があった場合の対応まで順番に整理します。
- 年金定期便が届く時期とハガキ・封書の違い
- 年金定期便で確認しておきたい項目
- 50歳未満と50歳以上で異なる年金額の見方
- 年金記録に漏れや誤りがある場合の確認方法
年金定期便とは?届く時期と形式
年金定期便は、日本年金機構から定期的に送られてくる、ご自身の公的年金の加入状況を確認するための書類です。
単に将来もらえる年金額を見るためだけの書類ではありません。
これまで国民年金や厚生年金にどのくらい加入してきたのか、保険料の納付状況や加入記録に問題がないかを確認する意味でも重要です。
年金は、20歳以降の長い期間にわたって記録が積み重なっていきます。
会社への就職や退職、転職、自営業への転換、配偶者の扶養に入った期間など、人生の中で働き方が変われば、加入する年金制度も変わることがあります。
そのため、年金定期便は「老後になってから見るもの」ではなく、現役世代のうちから毎年確認しておきたい書類です。
まずは、いつ届くのか、ハガキと封書にはどのような違いがあるのかを整理していきましょう。
年金定期便はいつ届く?
年金定期便は、国民年金や厚生年金の加入者に対して、 原則として毎年1回、誕生月に日本年金機構から送付されます。
そのため、「今年はまだ届いていない」と感じた場合は、まず自分の誕生月を基準に考えてみてください。
年金定期便は毎年確認するものです。
年金は何十年という長期間にわたって加入記録が積み重なっていく制度ですので、60歳前後になってからまとめて確認するよりも、毎年届いたタイミングで記録を確認しておくほうが実務的です。
たとえば、前年に転職をした方であれば、前の会社から現在の会社へ移った時期の記録を見てみます。
会社を退職して次の就職まで期間が空いた方であれば、その間に国民年金へ切り替わっているはずの期間がどのように記録されているかも確認ポイントになります。
また、結婚などにより第3号被保険者になった期間がある方や、自営業から会社員へ変わった方なども、年金制度上の立場が変わった前後を意識して確認すると分かりやすいですよ。
年金定期便が届いたら、その年の年金額だけではなく加入記録も確認しましょう。
特に転職、退職、就職、扶養の変更などがあった時期については、その前後の記録に不自然なところがないかを見ることが大切です。
届かないときは住所や送付状況も確認する
誕生月を過ぎても年金定期便が届かない場合には、登録されている住所などの状況も確認する必要があります。
引っ越しをしたばかりの場合などは、行政上の住所情報や郵便の転送状況なども含め、どこに送付されているのかを確認したほうがよいケースがあります。
ただし、 年金定期便という郵便物が届かないことと、年金加入記録そのものがないことは別問題 です。
届いていないからといって、直ちに「年金の記録が消えている」と考える必要はありません。
反対に、毎年問題なく届いているからといって、記載されている加入内容まで自動的に正しいと考えるのも避けたいところです。
大切なのは、郵便物を受け取ることではなく、その中身を自分の職歴や加入状況と照らし合わせることです。
年金定期便が届かない場合や送付状況が分からない場合は、ねんきんネットを確認したり、日本年金機構の専用窓口や年金事務所へ問い合わせたりする方法があります。
誕生月に届いたら一度中身を見る、という習慣をつけておくことが、長期間の年金記録を管理するうえでは非常に有効です。
ハガキと封書はどう違う?
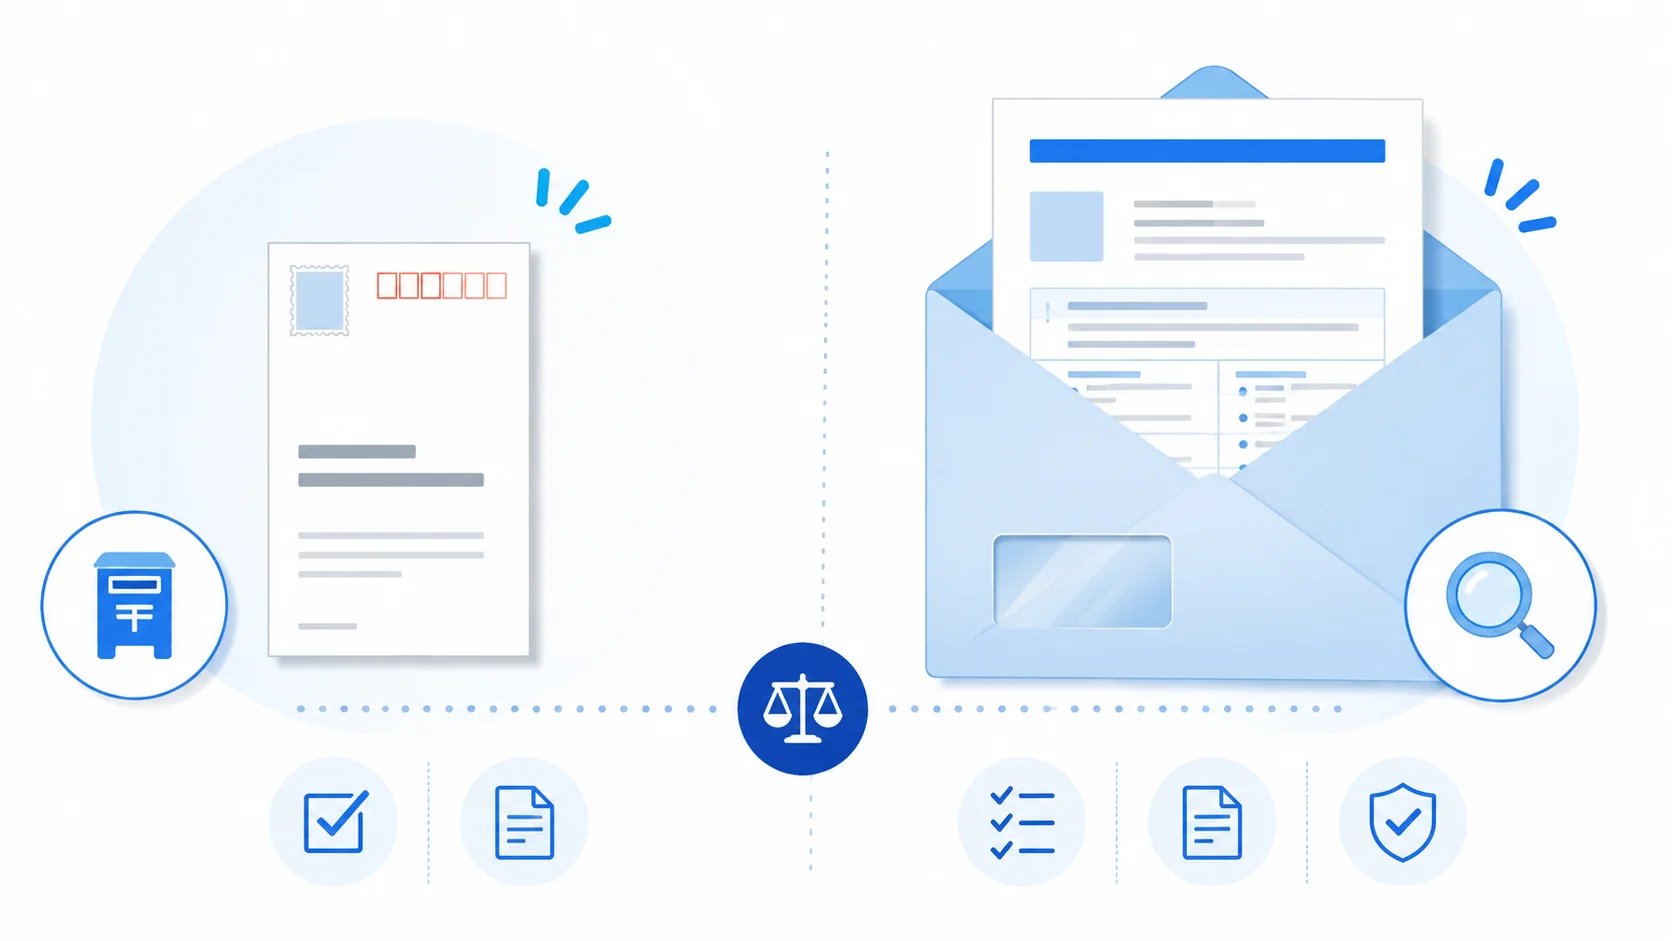
年金定期便には、 ハガキで届く場合と封書で届く場合があります。
通常の年はハガキ形式ですが、一定の節目となる年齢には封書で送られます。
日本年金機構では、35歳・45歳・59歳以外の方については基本的にハガキ、35歳・45歳・59歳の方については封書という形で年金定期便を送付しています。
| 対象 | 主な形式 | 確認できる内容の特徴 |
|---|---|---|
| 通常の年 | ハガキ | 年金加入期間、年金額、保険料納付状況、直近の月別状況など |
| 35歳 | 封書 | これまでの年金加入履歴や全期間の月別状況を確認できる |
| 45歳 | 封書 | これまでの年金加入履歴や全期間の月別状況を確認できる |
| 59歳 | 封書 | 全期間の加入記録と老齢年金の見込額などを確認できる |
ハガキだから簡易的で確認する必要がない、という意味ではありません。
通常年のハガキにも、保険料納付額、年金加入期間、年金額、直近の月別状況など、年金記録を確認するうえで重要な情報が記載されています。
一方、封書が届く35歳・45歳・59歳では、これまでの年金加入履歴や全期間にわたる月別状況を確認できるため、過去の職歴をまとめて振り返ることができます。
ハガキと封書で「重要度」が違うわけではない
ここで誤解してほしくないのは、封書の年だけ確認すればよいわけではないということです。
確かに封書には長期間の詳細な記録が掲載されますが、通常年のハガキにも直近の加入状況を確認する役割があります。
むしろ実務的には、毎年ハガキを確認していれば、最近発生した記録上の疑問に比較的早く気付けます。
35歳や45歳まで何年も確認せずにいるより、前年と今年を見比べながら確認するほうが分かりやすいことも多いです。
日本年金機構では、年度ごとに年金定期便のサンプルと見方ガイドを公開しています。
手元の年金定期便について欄の意味が分からない場合は、公式の見方ガイドと照らし合わせると確認しやすくなります。
形式の違いより重要なのは、「自分の記録が正しいか」という視点で中身を見ることです。
私は年金定期便を見る際、まず「ハガキか封書か」を理解したうえで、その書類に記載されている期間と自分の経歴を対応させていく見方をおすすめしています。
35歳・45歳・59歳は封書
35歳・45歳・59歳になる年には、年金定期便が封書で送られます。
この年齢では通常のハガキよりも詳しい内容が記載され、 これまでの全期間にわたる年金加入記録を確認できます。
35歳と45歳では、これまでの加入実績に応じた年金額に加え、これまでの年金加入履歴や月別の加入状況などを確認できます。
59歳では、年金の受給開始が近づいていることもあり、年金加入履歴や全期間の月別状況に加え、老齢年金の種類と見込額を確認する意味がより大きくなります。
社会保険とは全体の流れは、社会保険とは?仕組み・種類・広義と狭義の違いの記事でまとめて整理しています。
たとえば20代から複数の会社を転職してきた方であれば、それぞれの会社に勤務していた時期が厚生年金の記録に反映されているかを確認します。
会社員ではなかった期間についても、「この時期は自営業だった」「退職後に国民年金へ加入した」「配偶者の扶養に入っていた」といった当時の状況と記録を照らし合わせていきます。
封書が届いたら職歴を時系列で見てみる
封書の年金定期便は情報量が多いため、数字を上から眺めるだけでは確認しづらいことがあります。
そこでおすすめなのが、自分の職歴を頭の中で時系列に並べながら見る方法です。
- 学校を卒業して最初に就職した時期
- 最初の会社を退職した時期
- 次の会社へ入社した時期
- 会社員ではなかった期間
- 結婚や働き方の変更で年金上の立場が変わった時期
こうした節目と年金加入履歴を照らし合わせることで、単に数字だけを見るよりも違和感を発見しやすくなります。
封書が届いた年は、過去の職歴を振り返る機会として活用するのがおすすめです。
特に勤務先が何度か変わっている方は、「この会社で働いていた期間が記録されているか」という見方をすると確認しやすくなります。
59歳は特に重要です。
老齢年金の受給開始を現実的に考える年代になるため、「これまでの記録に問題がないか」と「現時点でどの程度の年金が見込まれるのか」を同時に確認することになります。
ただし、年金定期便に記載された内容だけを見て、「この金額を必ず受給できる」と判断するのは避けたほうがよいでしょう。
今後の加入状況、働き方、受給開始時期などによって実際の年金額が変わる可能性があるためです。
35歳・45歳・59歳の封書は、過去を確認する書類であると同時に、今後の年金を考えるための節目でもあります。
年金定期便で確認できる内容
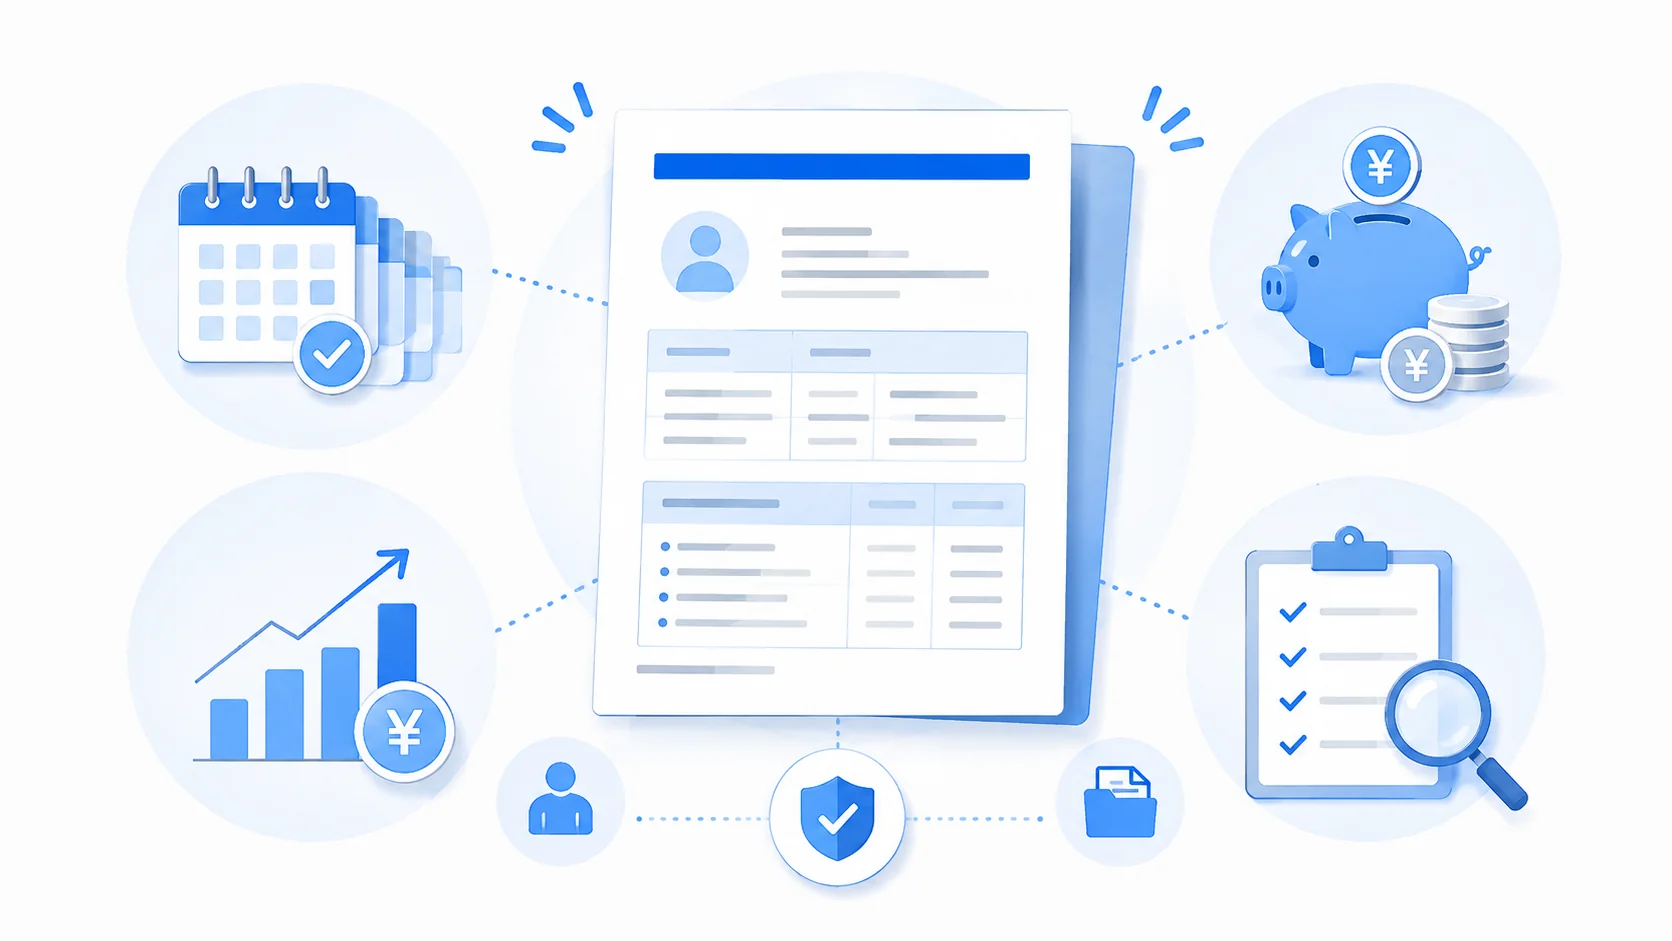
年金定期便では、主にこれまでの年金加入状況や保険料の納付状況、年金額などを確認できます。
具体的には、次のような項目を見ていきます。
- これまでの年金加入期間
- 国民年金や厚生年金の加入月数
- これまでの保険料納付額
- これまでの加入実績に応じた年金額
- 一定の年齢以上では将来の年金見込額
- 年金加入記録に漏れや誤りがないか
年金定期便を見ると、どうしても年金額の大きな数字に目が行きがちです。
しかし、私はむしろ 最初に加入期間を確認することが大切 だと考えています。
というのも、年金額は何もないところから突然計算されるわけではありません。
国民年金の納付状況、厚生年金へ加入した期間、厚生年金における報酬の記録など、これまで積み重ねられた情報をもとに計算されます。
つまり、元になる加入記録に問題があれば、最終的な年金額にも影響する可能性があるということです。
「加入記録→年金額」の順番で見る
年金定期便を初めて詳しく見る方には、次のような順番をおすすめします。
- これまでの年金加入期間を確認する
- 加入月数や月別状況を確認する
- 保険料納付額などを確認する
- 最後に年金額を確認する
この順番にすると、「なぜこの年金額になっているのか」を理解しやすくなります。
たとえば厚生年金については、単純に「何年間会社員だったか」だけで年金額が決まるわけではありません。
加入期間や報酬に関する記録などが関係します。
一方、国民年金についても、保険料を納めた期間だけではなく、免除や猶予などがあった期間によって記録の内容が異なる場合があります。
年金定期便は、将来の年金額を知らせる通知であると同時に、自分の年金記録を点検するための通知でもあります。
金額だけ確認して捨ててしまうのではなく、加入期間や最近の記録まで一度確認しておくことをおすすめします。
また、「これまでの保険料納付額」と「将来受け取る年金額」は直接一対一で対応する数字ではありません。
「これまでこれだけ保険料を払ったから、その金額がそのまま戻ってくる」という仕組みではありませんので、納付額だけを見て損得を判断するのも適切ではありません。
年金制度には老齢年金だけではなく、障害年金や遺族年金といった保障の側面もあります。
年金定期便では老後の年金額に目が向きますが、公的年金制度全体と、年金定期便に表示されている数字は分けて理解しておくとよいでしょう。
まず確認したい保険料と加入月数
年金定期便を開いたら、まず確認してほしいのが 保険料の納付状況と年金の加入月数 です。
年金制度では、長期間にわたる加入記録が将来の年金につながります。
自分では「ずっと年金に入っていた」と思っていても、転職や退職などのタイミングによって加入している制度が切り替わっている場合があります。
たとえば会社員として厚生年金に加入していた方が退職し、次の会社へ入社するまでに期間が空いた場合、その間は原則として国民年金への切り替えが関係してきます。
また、配偶者の扶養に入り国民年金の第3号被保険者となった期間がある方、自営業などで第1号被保険者だった方、会社員として厚生年金へ加入していた方では、記録の見え方も異なります。
加入月数は「勤続年数」と同じではない
特に注意したいのが、年金の加入月数を単純な勤続年数と考えないことです。
一つの会社に何年勤めたかという話と、公的年金制度に何月加入していたかという話は、似ているようで別のものです。
退職日や入社日、年金資格の取得・喪失の時期などによって記録がつながっていきます。
転職を繰り返していても、必要な手続きが適切に行われていれば年金記録としては連続していることがありますし、反対に会社員ではない期間について別の年金上の扱いになっているケースもあります。
また、国民年金では、単純な「納付済み」だけではなく、免除、納付猶予、学生納付特例などの制度を利用した期間がある方もいます。
その場合、「払っていないから記録がない」と単純に判断するのではなく、その期間がどのように記録されているかを確認する必要があります。
加入月数が自分の認識より少ない場合は、そのままにしないことが大切です。
ただし、数字が想定と違うからといって、直ちに年金記録の誤りと決めつけることもできません。
働き方や加入していた制度、免除・猶予などの状況によって表示の意味が異なる場合があります。
会社員の方であれば、過去の給与明細などが残っている場合、厚生年金保険料が控除されていた時期と年金加入履歴を照らし合わせることも一つの確認方法です。
ただし、給与明細に厚生年金保険料が記載されているからといって、その明細だけで最終的な年金記録の正否を断定できるわけではありません。
疑問がある場合には、年金記録そのものを確認することが必要です。
私が年金定期便を見るなら、まず「この数字はいくらか」よりも、「この期間は自分の記憶と合っているか」を確認します。
特に、入社・退職・転職の前後は重点的に見るポイントです。
年金定期便は「将来いくらもらえるか」を見る前に、「これまでの記録が合っているか」を見る書類と考えると理解しやすくなります。
年金定期便の見方と年金見込額
年金定期便の中でも特に分かりにくいのが、年金額の欄です。
ここで重要なのが、50歳未満と50歳以上では表示されている金額の意味が違うという点です。
50歳未満の方に記載されているのは、基本的にこれまでの加入実績をもとにした年金額です。
一方、50歳以上の方では、一定の条件を前提とした将来の年金見込額が表示されます。
この違いを理解していないと、特に若い方の場合、「自分の年金はこれしかもらえないのか」と誤解しやすくなります。
反対に50歳以上の方の場合も、記載されている金額を「将来必ず受け取れる確定額」と考えてしまうと、老後の資金計画を誤る可能性があります。
ここからは、年齢による違いと年金見込額を見る際の実務的な注意点を詳しく整理します。
50歳未満は加入実績額を見る
50歳未満の方の年金定期便には、 これまでの加入実績に応じた年金額 が記載されます。
ここは非常に重要です。
50歳未満の年金定期便に書かれている金額は、現在から将来まで働き続けた場合の最終的な年金見込額ではありません。
あくまで、これまで積み上げてきた加入実績をもとに表示される金額です。
そのため、20代や30代の方が年金定期便を初めてしっかり見たときに、「年間でもこれだけしかもらえないのか」と不安になるケースがあります。
しかし、若い方ほど今後の加入期間が長く残っています。
これから国民年金保険料を納付したり、会社員として厚生年金へ加入したりする期間については、まだ実績として十分に積み上がっていません。
30歳と55歳では同じ数字でも意味が違う
たとえば30歳の方と55歳の方が年金定期便を見る場合を考えてみましょう。
30歳の方は、これから何十年も公的年金に加入する可能性があります。
現在表示されている数字は、その長い加入期間の途中経過にすぎません。
したがって、30歳の方が50歳未満用の年金定期便を見て、「この金額だけで老後を生活するのか」と考えるのは、数字の読み方として適切ではありません。
一方、年齢が上がるほど、これまで積み上げてきた加入実績も長くなります。
年金定期便の数字を見る際には、年齢だけではなく、「これまで何年間加入してきた結果として表示されている数字なのか」という視点が欠かせません。
50歳未満の方は、記載された金額をそのまま将来の受給額だと考えないようにしましょう。
まずは「今までの加入実績ではどの程度まで積み上がっているか」を確認する数字として見るのが基本です。
特に20代や30代では、年金額そのものより、加入期間に漏れがないかを確認する意味のほうが大きいケースもあります。
たとえば新卒から数年間同じ会社で働いているのであれば、その勤務期間が厚生年金の加入記録として自然につながっているかを確認します。
複数回転職しているのであれば、会社が変わったタイミングの前後を見てみましょう。
毎年確認していけば、年齢や加入期間に応じて年金額が積み上がっていく状況も把握しやすくなります。
50歳未満の年金定期便は「老後の最終回答」ではなく、現在までの年金記録の途中経過を確認するもの、と理解すると分かりやすいですよ。
50歳以上は年金見込額を見る
50歳以上になると、年金定期便に記載される年金額の考え方が変わります。
50歳以上の方については、基本的に 現在の加入条件が60歳まで継続したと仮定した場合の老齢年金の見込額 が表示されます。
| 年齢 | 表示される年金額の基本的な考え方 | 見るときのポイント |
|---|---|---|
| 50歳未満 | これまでの加入実績に応じた年金額 | 将来の最終的な受給額と考えない |
| 50歳以上 | 現在の加入条件が継続した場合の年金見込額 | 前提条件が変われば見込額も変わり得る |
50歳以上になると、老後の生活設計を考えるうえでも、年金定期便の数字がより具体的な参考材料になります。
たとえば「退職後の生活費をどの程度準備しておく必要があるか」「公的年金以外にどの程度の収入や資産が必要か」といったことを考える際の出発点として利用できます。
ただし、ここでも「記載された金額が確定している」と考えるのは適切ではありません。
50歳以上でも前提条件は変わる
今後、退職したり、働き方を変えたり、給与水準が変化したりすれば、厚生年金の加入状況や将来の年金額に影響する可能性があります。
たとえば現在はフルタイムの会社員として働いていても、今後短時間勤務へ切り替える、別の会社へ転職する、独立する、早めに退職するといった選択をすれば、60歳まで現在と同じ条件が継続するとは限りません。
反対に、60歳以降も厚生年金へ加入して働く場合には、その後の加入実績が年金額に反映されることもあります。
つまり、50歳以上の年金定期便は若い年代より将来の年金額をイメージしやすくなっていますが、 一定の前提条件に基づく見込額 であることは忘れないようにしましょう。
「見込額」と「確定額」は違います。
50歳以上の年金定期便は老後の資金計画に役立つ資料ですが、退職時期や今後の加入状況などが変われば実際の年金額も変わる可能性があります。
また、年金額を見る際には、書類に記載された表示単位も確認してください。
生活費と比較するときに、年額として示されている数字を月額だと読み違えたり、反対に月額へ換算せず比較したりすると、老後の収支を大きく誤認してしまいます。
老後の生活設計をする場合は、「年金定期便の見込額を見る」だけで終わらず、自分の退職予定、今後の働き方、年金を受け取り始める時期などと合わせて考えることが大切です。
年金見込額を見るときの注意点
年金見込額を見るときは、金額だけではなく、その金額がどのような条件を前提としているのかを確認することが大切です。
年金は、今後の加入期間や働き方などによって変わる可能性があります。
たとえば、今後も会社員として働くのか、途中で退職するのか、転職するのか、自営業になるのかによって、厚生年金の加入状況は変わります。
また、年金をいつから受け取り始めるのかという点も、将来の受給を考えるうえでは重要です。
そのため、年金定期便に記載された金額をそのまま老後の収入として固定して生活設計をするのではなく、 現時点での目安として利用する のがよいでしょう。
見込額と実際の「手取り」は同じではない
もう一つ注意したいのが、年金定期便に表示された年金額と、将来銀行口座へ実際に入る手取り額を同じものとして考えないことです。
実際に年金を受給する段階では、年金額やその他の所得、年齢、住んでいる自治体、加入する医療保険など、その人の状況によって税金や社会保険料等が関係する場合があります。
したがって、「年金定期便に年額○万円と書いてあるから、それを12で割った額がそのまま毎月自由に使える」と単純に決めるのは避けたほうがよいでしょう。
老後の生活費を考えるのであれば、公的年金の額と実際の可処分所得は分けて考える必要があります。
年金見込額は将来の受給額を保証する数字ではありません。
加入状況や働き方などによって実際の年金額は変わる可能性があります。
年金定期便に記載された金額は、あくまで一般的な目安として確認してください。
働き方が変わる予定なら試算してみる
「60歳より前に退職する予定がある」「今後は給与が変わりそう」「60歳以降も働くつもり」「年金の受給開始時期も検討したい」という場合には、年金定期便だけでは将来像をつかみにくいことがあります。
そのような場合に便利なのが、ねんきんネットの年金見込額試算です。
ねんきんネットでは、現在と同じ条件で60歳まで加入すると仮定する簡易的な試算だけではなく、今後の働き方や年金を受け取る年齢などの条件を設定して試算する機能があります。
将来の働き方が現在と変わる予定の方は、条件を変えて複数パターンを比較すると分かりやすくなります。
たとえば「60歳まで現在と同じ条件」「57歳で退職」「60歳以降も勤務」といったように、自分の予定に近い条件で確認する方法があります。
ただし、試算についても将来を完全に確定するものではありません。
制度や加入状況などが変わる可能性もありますので、複数の条件を比較しながら老後の計画を立てるための材料として使うのがよいでしょう。
年金定期便は将来設計の出発点であり、それだけで最終判断をするための書類ではありません。
年金記録の漏れや誤りを確認する
年金定期便で特に確認しておきたいのが、年金加入記録の漏れや誤りです。
年金額ばかりを見てしまいがちですが、年金の計算の基礎になるのはこれまで積み上げられてきた加入記録です。
そのため、年金額が自分の想像より多いか少ないかを考える前に、「そもそも元になっている加入記録に違和感がないか」を確認することが重要です。
たとえば、次のような点に違和感がないかを確認してみてください。
- 働いていたはずの期間が記録に見当たらない
- 厚生年金に加入していた期間が自分の認識と違う
- 国民年金の加入期間や納付状況が自分の認識と違う
- 転職前後の期間に不自然な空白がある
- これまでの職歴と年金加入記録が一致していない
特に確認したいのは働き方が変わった時期
特に転職を何度か経験している方は、勤務先が変わった前後を確認してみるとよいでしょう。
ずっと同じ会社で働いている場合に比べ、退職と入社が何度もある方は、年金制度上の資格もその都度切り替わっています。
また、会社員から自営業へ変わった場合、自営業から会社員になった場合、配偶者の扶養に入った場合など、年金制度上の立場が変わった時期も確認しておきたいポイントです。
記録の確認では、年月を順番に追っていくことが大切です。
「この時期はどこで働いていたか」「会社員だったか、それ以外だったか」を自分の職歴と照らし合わせると、違和感を見つけやすくなります。
たとえば「平成○年4月にA社へ入社し、○年3月に退職、その後○月にB社へ入社した」というところまで思い出せるのであれば、その時期を重点的に確認します。
昔の勤務先名についても、自分が普段呼んでいた店舗名や事業所名ではなく、法人名などで記録されていることがあります。
名称が少し違うだけで、直ちに別の会社の記録だと判断しないようにしましょう。
反対に、「確実にこの会社で働いていて厚生年金保険料も給与から引かれていたはずなのに、その期間が確認できない」といった場合には、より詳しい確認が必要です。
年金の記録は非常に長期間にわたります。
数十年後になってから昔の勤務状況を確認しようとしても、給与明細や雇用関係の書類が残っていなかったり、会社そのものがなくなっていたりすることもあります。
だからこそ、毎年届く年金定期便をその都度確認しておくことに意味があります。
記録の違和感は、気付いたときに確認するのが基本です。
「受給するときに確認すればいい」と長期間放置しないようにしましょう。
記録に疑問があるときの対処法
年金定期便を確認していて、「この期間がない気がする」「加入月数が合わない」「この勤務先の記録が見当たらない」と感じた場合には、まず自分の記録を整理してみましょう。
私なら、最初に年金定期便と自分の職歴を並べて確認します。
ここで重要なのは、最初から「年金記録が間違っている」と決めつけないことです。
表示の読み方を勘違いしている場合もありますし、勤務先名の表記が自分の記憶と違っているだけということもあります。
一方で、本当に記録の確認が必要な場合もありますので、違和感がある以上は、そのまま放置しないことも大切です。
まず手元にある資料を整理する
会社員だった時期であれば、入社日や退職日、当時の給与明細、雇用契約関係の書類、源泉徴収票など、勤務期間を確認する手掛かりとなる資料が残っていないか探してみます。
すべての資料が必要という意味ではありません。
まずは、「いつからいつまで、どこで、どのように働いていたのか」を自分で説明できる状態にすることが大切です。
国民年金だった時期についても、当時会社員だったのか、自営業だったのか、学生だったのか、配偶者の扶養に入っていたのかといった状況を整理します。
そのうえで、ねんきんネットで現在登録されている年金記録を確認する方法があります。
解決しなければ年金事務所などへ確認する
ねんきんネットで確認しても疑問が解消しない場合や、明らかに過去の加入状況と違うと思われる場合には、年金事務所などへ相談してください。
35歳・45歳・59歳の封書の年金定期便には、年金加入記録回答票と返信用封筒が同封されています。
加入記録に漏れや誤りがあると思われる場合には、こうした仕組みを利用して確認を申し出る方法があります。
記録に違和感があっても、まず事実関係を整理することが大切です。
勤務先の名称、勤務していた時期、退職時期などを時系列にしておくと、年金事務所へ相談するときにも説明しやすくなります。
特に古い記録について確認する場合は、「いつごろ」「どこで」「どのような形で働いていたか」をできるだけ具体的にしておくとよいでしょう。
「たぶん30年くらい前に○○で働いていた」という情報だけよりも、「平成○年ごろから○年ごろまで、○○株式会社の○○支店で正社員として勤務していた」という形で整理できたほうが、確認すべき期間が明確になります。
なお、疑問を申し出れば必ず自分の認識どおりに記録が変更されるという意味ではありません。
実際の加入状況や当時の事実関係を確認したうえで判断されます。
年金記録に関する判断は、手元の記憶だけで決めないことが大切です。
自分の認識と記録が違う場合には、客観的な資料や日本年金機構等による確認を通じて事実関係を整理しましょう。
年金記録は将来の受給額にも関係するため、疑問を感じたまま放置せず、早い段階で確認しておくことをおすすめします。
年金定期便は毎年必ず確認しよう
年金定期便が届いたら、金額だけを見て終わりにせず、毎年一度は内容を確認する習慣をつけておきましょう。
毎年すべての数字を細かく分析する必要はありません。
大切なのは、「今年も記録に大きな違和感はないか」という視点を持つことです。
確認するときは、次の順番で見ると分かりやすいです。
- 年金の加入期間に不自然な空白がないか確認する
- 保険料の納付状況や加入月数を確認する
- 自分の年齢に応じた年金額の意味を確認する
- 職歴や加入状況と記録が一致しているか確認する
- 疑問があればねんきんネットや年金事務所で確認する
特に覚えておきたいのは、 50歳未満と50歳以上では年金額欄の意味が異なる という点です。
50歳未満では、これまでの加入実績に応じた年金額が中心です。
そのため、若い方の金額が小さく表示されていても、それだけで将来の年金が少ないと判断することはできません。
一方、50歳以上では、現在の加入条件が継続した場合の年金見込額が表示されるため、老後の生活設計を考えるうえでより具体的な参考になります。
ただし、将来の働き方などによって実際の受給額が変わる可能性があります。
毎年見るからこそ変化に気付きやすい
年金定期便を毎年確認するメリットは、過去何十年分もの記録を一度に理解する必要がなくなることです。
前年も確認していて、今年も確認するのであれば、特に注意するのはこの1年間に何があったかです。
転職したのであれば転職前後、退職したのであれば退職後、働き方を変えたのであればその時期を重点的に見ればよくなります。
これは年金記録に限りませんが、長期間積み重なる情報は、最後にまとめて確認するより途中で定期的にチェックするほうが問題を見つけやすいものです。
年金の受給が目前になってから何十年も前の勤務先を思い出すより、今のうちから確認しておいたほうが圧倒的に整理しやすいかなと思います。
年金定期便で一番大切なのは、「金額を見ること」だけではなく「自分の年金記録を確認すること」です。
毎年確認していれば、加入状況に疑問が生じた場合にも比較的早い段階で気付きやすくなります。
年金定期便を見たらこの3点だけは確認する
| 確認項目 | 見るポイント |
|---|---|
| 加入記録 | 働いていた期間や年金制度の切り替わりに不自然な空白がないか |
| 加入月数・納付状況 | 自分のこれまでの経歴と大きなズレがないか |
| 年金額 | 50歳未満か50歳以上かによる表示の意味を理解して見る |
この3点だけでも毎年確認しておけば、年金定期便を受け取る意味はかなり大きくなります。
将来の年金額に不安がある場合には、年金定期便の数字だけを眺めて不安になるのではなく、ねんきんネットなども活用しながら、自分の今後の働き方を反映した試算をしてみるとよいでしょう。
年金は老後の生活設計に直結する制度ですが、長期間にわたる制度だからこそ、一度ですべて理解しようとする必要はありません。
毎年届いた年金定期便を一つのチェックポイントとして、自分の記録を少しずつ確認しておくことが大切です。
「届いたら年金額だけ見る」から、「加入記録を確認してから年金額を見る」へ変えるだけでも、年金定期便の見方はかなり分かりやすくなります。
年金制度や年金定期便の様式、表示内容などは今後変更される可能性があります。
正確な情報は公式サイトをご確認ください。
また、実際の年金額や個別の加入記録、今後の働き方を踏まえた年金の受け取り方などは、一人ひとり状況が異なります。
特に、記録に疑問がある場合、退職時期や受給開始時期を含めて老後の生活設計を検討する場合などは、一般論だけでは判断できないことがあります。
個別の事情がある場合の最終的な判断は専門家にご相談ください。