こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
育休中に副業をすること自体を、一律に禁止する法律はありません。
ただし、育児休業給付金を受けながら働く場合は、就業日数や時間、働き方の継続性、勤務先の副業規定などを確認する必要があります。
特に注意したいのが、「月10日までなら必ず大丈夫」「業務委託なら何時間働いても問題ない」と単純には考えられないことです。
育児休業は子を養育するために仕事を休む制度なので、副業の内容によっては育児休業給付金の支給にも影響する可能性があります。
また、アルバイトなど雇用されて働く場合と、業務委託やフリーランスとして収入を得る場合では、雇用保険上の賃金の扱いも異なります。
この記事では、育休中に副業をしたい方に向けて、育児休業給付金が支給される就業日数・時間の基準、恒常的な就労の注意点、業務委託の扱い、確定申告や住民税まで実務目線で整理します。
- 育休中に副業できる基本的な考え方
- 育児休業給付金に影響する10日・80時間の基準
- アルバイトと業務委託で異なる給付金への影響
- 副業の確定申告や会社に知られる可能性
育休中の副業はできる?基本ルール
育休中の副業を考えるときは、「副業をしてよいか」と「育児休業給付金を受けられるか」を分けて考えることが重要です。
法律上、副業そのものが一律に禁止されているわけではありません。
しかし、育児休業給付金には就業日数・時間などの支給要件があり、さらに勤務先の就業規則で副業について許可制や届出制が定められていることもあります。
まずは、育休中に働く場合の基本的なルールから順番に確認していきましょう。
育休中の副業は法律上禁止されていない
育児休業中だからといって、副業そのものを一律に禁止する法律があるわけではありません。
勤務先以外の会社でアルバイトをしたり、自宅で業務委託の仕事をしたりすることが直ちに違法になるわけではありません。
ただし、ここで注意したいのが、 育児休業は「子を養育するために休業する制度」である という点です。
育児休業中は、通常勤務を続けながら育児をする制度ではなく、原則として勤務先での仕事を休業しています。
そのため、育休中の就労についても通常勤務と同じように自由に働けるわけではありません。
厚生労働省も、育児休業期間中の就労については原則として想定されておらず、一定の場合に一時的・臨時的な就労が認められるという考え方を示しています。
育休中の副業を考えるときは、次の3点を分けて確認してください。
- 勤務先の副業・兼業ルールに違反しないか
- 育児休業という制度の趣旨から外れない働き方か
- 育児休業給付金の支給要件を満たしているか
例えば、育児の合間に単発で数時間だけ仕事を手伝うケースと、毎週月曜日から金曜日まで決まった時間に副業を続けるケースでは、同じ「副業」でも考え方が変わります。
後者のように、副業が実質的な通常勤務になっている場合には、「育児休業をしている状態といえるのか」という問題が生じる可能性があります。
つまり、 育休中に副業できるかは、副業の有無だけではなく、実際の働き方まで含めて判断する必要があります。
副業前に会社の就業規則を確認する
育休中に副業を始める前に、まず勤務先の就業規則を確認してください。
会社によって、副業・兼業について自由としている場合もあれば、事前届出制や許可制としている場合もあります。
「副業禁止」という言葉が書かれていなくても、服務規律などに「会社の許可なく他の事業に従事してはならない」といった規定が置かれていることがあります。
育児休業中であっても、勤務先との雇用契約がなくなっているわけではありません。
そのため、休業中であっても就業規則の服務規律などは基本的に関係します。
実務では、特に次のような副業について会社側が確認することがあります。
- 本業と競合する会社で働いていないか
- 会社の顧客情報や営業秘密を利用していないか
- 副業によって職場復帰後の勤務に支障が出ないか
- 会社が定める副業の届出や許可手続きをしているか
もっとも、就業規則に副業禁止規定があるからといって、あらゆる副業に対する制限や懲戒が当然に有効になるわけではありません。
実際の副業内容、本業への影響、会社の規定内容などによって判断は変わります。
勤務先の規定の見方については、当事務所の 就業規則に副業禁止が書いてない場合の判断を解説した記事 でも詳しく整理しています。
会社に知られなければ問題ない、という考え方はおすすめできません。
副業先で雇用保険や社会保険の手続きが発生する場合や、住民税、SNS、同僚からの情報などを通じて会社が副業を把握する可能性もあります。
必要な届出がある会社であれば、ルールを確認してから始める方が安全です。
育児休業給付金への影響を確認する
育休中に副業するときに、最も気になるのが育児休業給付金への影響だと思います。
育児休業給付金は、単純に「副業収入がいくら以下なら支給される」という制度ではありません。
主に確認するのは、 就業した日数・時間と、育児休業期間を対象として勤務先から支払われた賃金 です。
2026年8月時点では、育児休業給付金の支給単位期間について、原則として次の就業要件があります。
| 確認項目 | 基本的な基準 |
|---|---|
| 就業日数 | 1支給単位期間で10日以下 |
| 10日を超えた場合 | 就業時間が80時間以下 |
| 基準を超えた場合 | その支給単位期間は原則として給付対象外 |
ここでいう支給単位期間とは、基本的には育児休業開始日から1か月ごとに区切られる期間です。
必ずしも毎月1日から末日までという意味ではありません。
また、育児休業給付金の計算では、育休中に勤務先から賃金が支払われた場合にも注意が必要です。
育児休業開始から180日までの給付率67%の期間では、育児休業期間を対象とする賃金が一定額を超えると給付額の調整が始まり、181日目以降の給付率50%の期間でも同様に調整があります。
休業開始時賃金を基準とした額の80%以上の賃金が支払われる場合は、育児休業給付金が支給されないのが基本です。
育休中に会社から給料が支払われる場合の仕組みについては、 育休中の給料と育児休業給付金の関係 でも詳しく解説しています。
なお、給付率や支給上限額などは制度改正によって変更される可能性があります。
数値はあくまで一般的な目安として考え、実際の支給可否についてはハローワークへ確認してください。
就業は月10日以下が原則
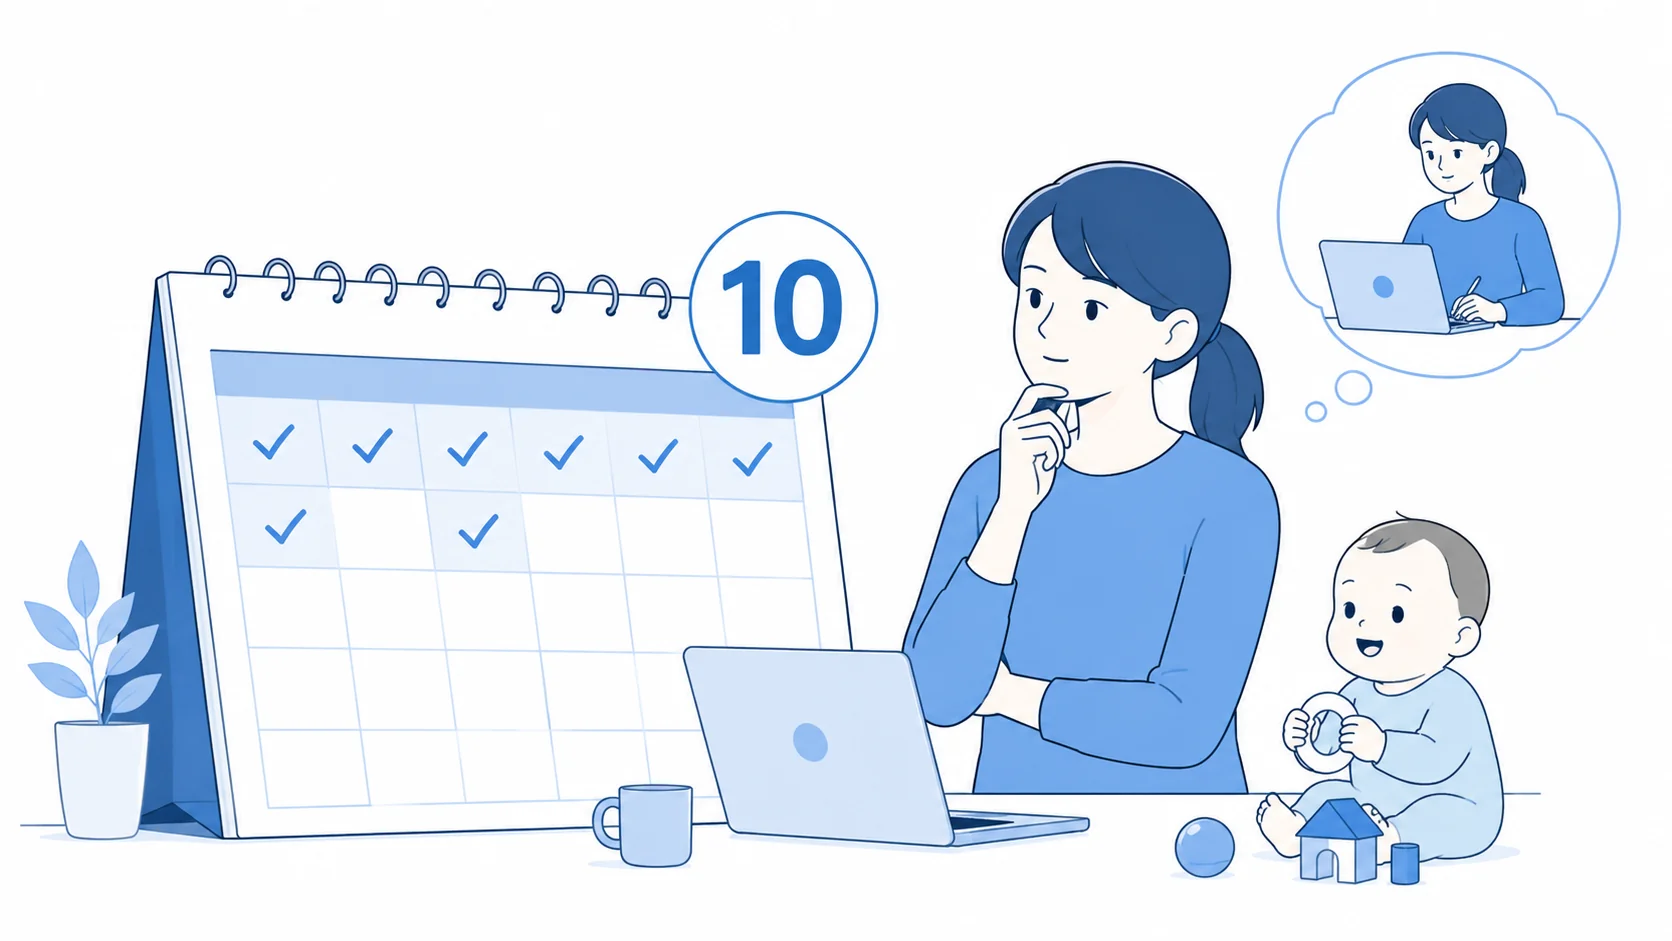
育児休業給付金を受けながら働く場合、まず覚えておきたいのが 「1支給単位期間で就業日数10日以下」 という基準です。
例えば、育児休業の支給単位期間が4月15日から5月14日までだった場合、その期間に実際に就業した日を数えます。
ここで特に注意してほしいのが、勤務先以外で働いた日も含めて判断されることです。
例えば、次のように2社で働いた場合を考えてみましょう。
A社で5日勤務+B社で6日勤務=合計11日勤務
副業先ごとに10日まで認められるわけではなく、 就業した日数を合計して判定する のがポイントです。
また、「1日1時間しか働いていないから、就業日として数えなくてもよい」というわけでもありません。
育児休業給付における就業日数は、基本的に全日休業日ではない日を確認します。
短時間であっても実際に就労している場合には就業日となる可能性があるため、自分で判断して記録から外さないことが重要です。
特に単発バイトやスポットワークを複数利用すると、本人も月に何日働いたのか分からなくなることがあります。
育休中にアルバイトをするのであれば、勤務先、勤務日、勤務時間、賃金額を自分でも記録しておくことをおすすめします。
「月10日」という表現を見かけることがありますが、厳密にはカレンダー上の1か月ではなく、育児休業給付金の 1支給単位期間 で確認します。
10日を超えるなら80時間以下
就業日数が10日を超えたからといって、直ちに育児休業給付金が不支給になるわけではありません。
1支給単位期間の就業日数が10日を超えた場合には、次に 就業時間が80時間以下か を確認します。
例えば、1支給単位期間に11日働いたとしても、1日4時間程度の勤務で合計44時間であれば、日数は10日を超えていますが80時間以下です。
就業日数・時間という要件だけを見れば、基準内となる可能性があります。
一方、15日間、それぞれ6時間働けば合計90時間です。
この場合は10日を超え、さらに80時間も超えるため、その支給単位期間について育児休業給付金の支給要件を満たさないのが基本です。
| 働き方の例 | 就業日数 | 就業時間 | 日数・時間基準の考え方 |
|---|---|---|---|
| 5日×6時間 | 5日 | 30時間 | 10日以下 |
| 10日×8時間 | 10日 | 80時間 | 10日以下 |
| 11日×4時間 | 11日 | 44時間 | 10日超だが80時間以下 |
| 15日×6時間 | 15日 | 90時間 | 10日超かつ80時間超 |
ただし、 10日以下または80時間以下なら、どのような働き方でも必ず給付金が支給されるわけではありません。
ここが育休中の副業で特に誤解されやすいところです。
日数・時間の基準とは別に、その就労が一時的・臨時的なものなのか、実質的に恒常的な勤務になっていないかという問題があります。
育休中の副業で給付金を守る注意点
10日・80時間という数字だけを覚えていると、育休中の副業では判断を誤る可能性があります。
育児休業給付金では、実際にどのような働き方をしているのかも重要です。
また、雇用されて給与を受け取る副業と、業務委託やフリーランスとして報酬を受け取る副業では、賃金としての扱いが異なります。
さらに、副業による収入があれば、雇用保険だけでなく所得税や住民税についても確認しなければなりません。
恒常的・定期的な就労は注意が必要
育児休業給付金の10日・80時間という基準を理解すると、「毎週決まった曜日に少しだけ働けば大丈夫なのではないか」と考える方もいるかもしれません。
しかし、ここは慎重に判断する必要があります。
育児休業期間中の就労は、基本的には 一時的・臨時的な就労 が想定されています。
厚生労働省も、恒常的・定期的に就労する場合は、育児休業をしていることにはならないという考え方を示しています。
例えば、勤務先の繁忙日に一時的に数時間だけ応援するケースと、育休開始時点から「毎週火曜日と木曜日の9時から13時まで働く」と決めているケースでは、意味合いが違います。
10日以下だから必ず支給される、という基準ではありません。
あらかじめ勤務日や勤務時間を定めて継続的に働いている場合には、就業日数・時間が基準内でも、育児休業の実態について確認される可能性があります。
副業先での勤務についても、実態として通常のパート勤務のような働き方になっているのであれば、単純に「本業では働いていないから育休中」と考えない方が安全です。
逆に、一時的・臨時的な就労に当たるかどうかは、毎週勤務したら自動的に不支給になるといった単純な判定でもありません。
実際の契約内容、勤務実態、育児との関係などによって個別に確認されます。
育休中にある程度継続して副業する予定がある場合には、開始前に就労予定を整理して、管轄のハローワークへ相談しておくことをおすすめします。
厚生労働省の 育児休業中の就労に関する案内 でも、一時的・臨時的な就労の考え方を確認できます。
複数の会社で働く日数は合算される
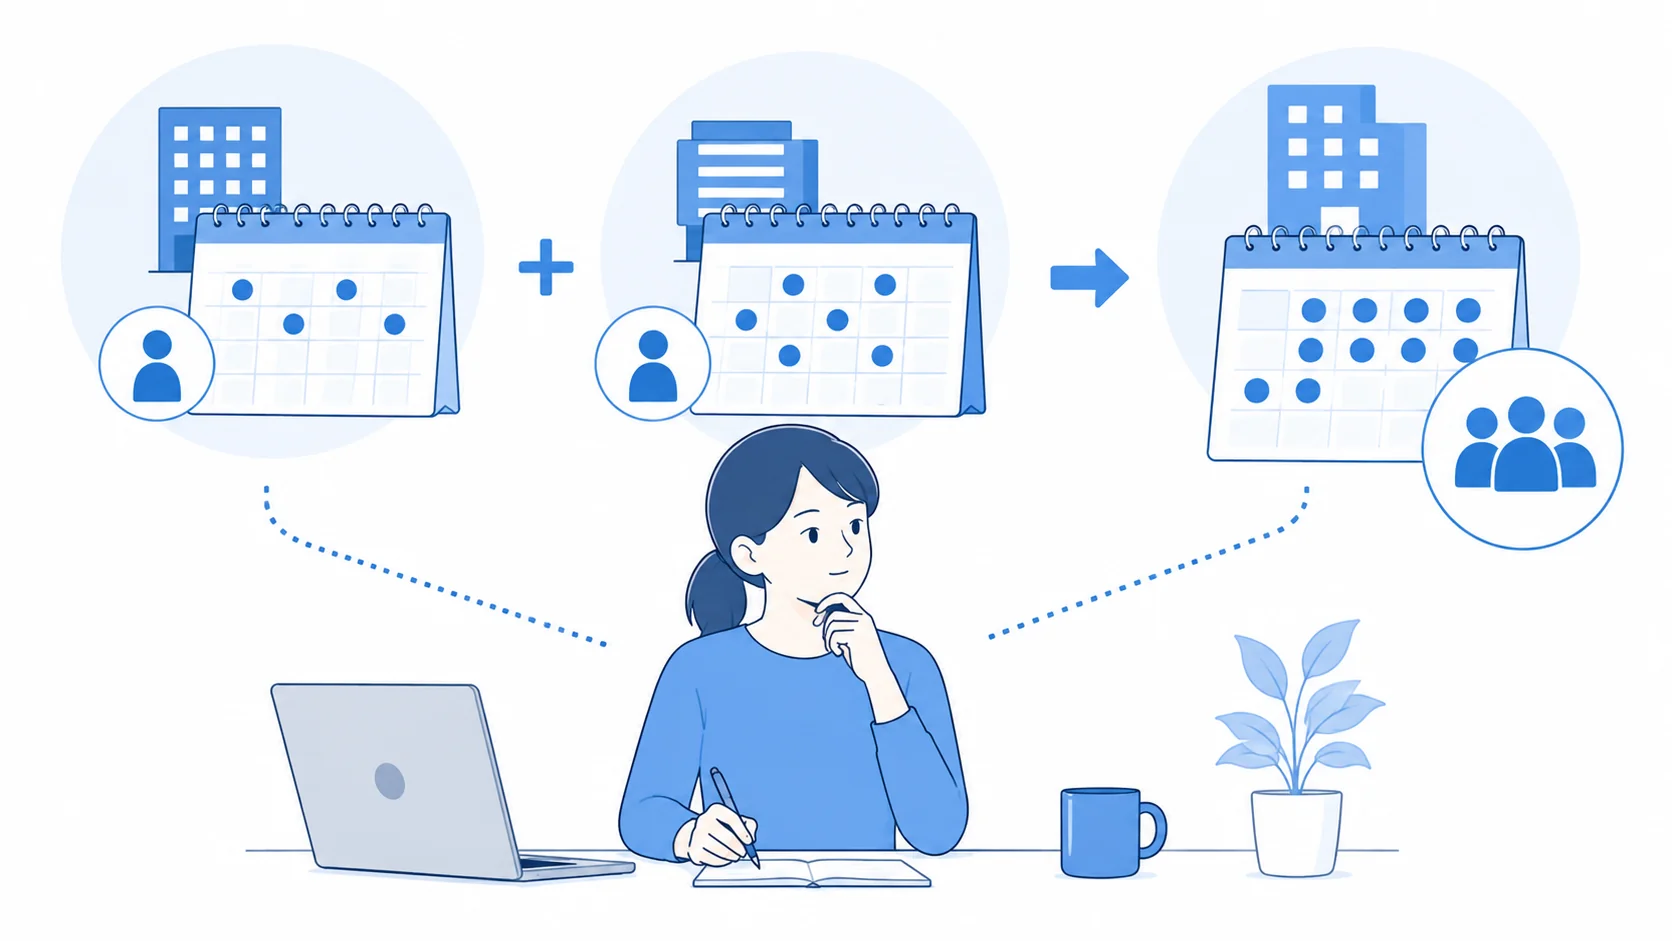
育休中に複数の会社でアルバイトをするときは、就業日数を会社ごとに分けて考えないことが重要です。
育児休業給付金の就業日数・時間については、育児休業を取得している勤務先以外で働いた分も含めて確認されます。
例えば、次のようなケースです。
| 勤務先 | 就業日数 | 就業時間 |
|---|---|---|
| 育休を取得しているA社 | 3日 | 12時間 |
| 副業先B社 | 4日 | 20時間 |
| 副業先C社 | 4日 | 16時間 |
| 合計 | 11日 | 48時間 |
このケースでは、A社だけを見ると3日、B社だけを見ると4日ですが、合計では11日となります。
そのため、10日以下という判定ではなく、次に就業時間が80時間以下かを確認することになります。
スポットワークなどを利用していると、勤務先が複数になることも珍しくありません。
「どの会社でも10日以内だから大丈夫」という考え方をすると、知らないうちに基準を超えてしまう可能性があります。
また、副業先で雇用契約を結ぶ場合には、働き方によっては雇用保険や社会保険の適用関係も別途確認が必要です。
育休中の就労については、勤務先の名称よりも、 実際に何日・何時間働いたのか を把握するようにしてください。
雇用元の賃金で給付金が減額される
育児休業給付金では、就業日数・時間だけでなく、育児休業期間を対象として雇用元から支払われた賃金にも注意が必要です。
基本的な給付率は、育児休業開始から180日までは休業開始時賃金日額を基礎とした額の67%、181日目以降は50%です。
ただし、育児休業期間中を対象とする賃金が支払われた場合には、賃金と育児休業給付金を合わせた額が一定の水準を超えないよう、給付額が調整されます。
| 期間 | 基本給付率 | 賃金調整が始まる目安 |
|---|---|---|
| 育休開始から180日まで | 67% | 基準額の13%を超える賃金 |
| 181日目以降 | 50% | 基準額の30%を超える賃金 |
| 全期間共通 | - | 基準額の80%以上の賃金で原則不支給 |
例えば、育休中に元の勤務先から数日だけ応援勤務を依頼され、その勤務に対する給与が支払われた場合には、就業日数だけでなく賃金額も確認しなければなりません。
一方で、給与の支払日が育休中だったとしても、それが育休開始前に働いた分の給与である場合など、単純に「育休中に入金があった」というだけで給付金が減るとは限りません。
重要なのは、いつ振り込まれたかだけではなく、どの期間の勤務に対して支払われた賃金なのかです。
給与の締日と支払日の関係によって判断しにくいケースは実務でもあります。
給与明細や賃金台帳を確認し、分からない場合には会社の担当者やハローワークへ確認してください。
業務委託は賃金に当たらない
育休中の副業として、在宅ワークやフリーランス、業務委託を検討する方も増えています。
雇用保険上の「賃金」は、原則として雇用関係に基づいて労働の対償として支払われるものです。
そのため、自分で請け負った業務委託の報酬、フリーランスとして受け取る報酬、ハンドメイド作品の販売収入、アフィリエイト収入などは、通常、勤務先から支払われる雇用保険上の賃金とは性質が異なります。
したがって、こうした収入があるからといって、その金額がそのまま育児休業給付金の賃金調整に入るわけではありません。
例えば、業務委託で5万円の報酬を受け取ったから、育児休業給付金から自動的に5万円差し引かれるという仕組みではありません。
雇用される副業と業務委託は分けて考えましょう。
- アルバイト・パートなど:雇用契約に基づく賃金
- 業務委託・フリーランス:原則として雇用契約に基づく賃金ではない
ただし、ここで「業務委託なら無制限に働ける」と考えるのは危険です。
育児休業給付金は、育児休業をしていることを前提とした給付です。
名目だけ業務委託にして、実際には毎日長時間働き、事業として恒常的に活動しているようなケースでは、育児休業の実態との関係が問題になる可能性があります。
また、契約書に業務委託と書いてあっても、実際には相手の指揮命令を受け、勤務時間や勤務場所を指定されて働いている場合には、契約名称だけで判断できないこともあります。
副業の契約形式だけを見て判断するのではなく、実際の働き方を確認してください。
継続的な業務委託や事業活動を予定している場合は、事前にハローワークへ具体的な仕事内容と稼働状況を伝えて確認する方法が確実です。
副業所得と確定申告の20万円ルール
育休中に副業収入を得た場合には、育児休業給付金だけでなく税金についても確認する必要があります。
会社員の副業でよく聞くのが「20万円以下なら確定申告しなくてよい」というルールですが、これはすべての人に一律に適用されるものではありません。
例えば、1か所から給与を受けて年末調整を受けている一般的な給与所得者で、業務委託などによる給与所得・退職所得以外の 所得 が年間20万円を超える場合には、原則として所得税の確定申告が必要です。
ここでいう20万円は、基本的には売上や入金額そのものではなく、業務委託等であれば 収入から必要経費を差し引いた所得 で判断します。
例えば、業務委託による年間収入が30万円で、必要経費が12万円であれば、単純計算した所得は18万円です。
ただし、副業がアルバイトなどの給与である場合には考え方が異なります。
2か所以上から給与を受けている方については、年末調整されなかった給与の収入金額と給与・退職所得以外の所得金額を合わせて確認するなど、別の基準があります。
育児休業給付金は非課税です。
そのため、受け取った育児休業給付金を給与や副業所得に足して所得税を計算するわけではありません。
また、所得税で20万円以下となり確定申告が不要な場合でも、住民税まで申告不要になるとは限りません。
給与以外の所得がある場合には、金額が20万円以下でも住民税の申告が必要となる場合があります。
副業が会社に知られることを心配して、住民税を自分で納付する「普通徴収」を考える方もいます。
業務委託など給与以外の所得については、確定申告時に住民税を「自分で納付」と選択できる場合があります。
一方、別の勤務先から受け取る給与に対する住民税は、原則として給与からの特別徴収となり、自分で納付する方法を自由に選べない場合があります。
自治体による取扱いも確認が必要であり、 普通徴収を選べば副業が絶対に会社に分からないという保証はありません。
所得税については、国税庁の 給与所得者で確定申告が必要な人 でも最新の条件を確認できます。
税務上の所得区分や必要経費、申告義務は仕事内容や他の所得によって変わりますので、個別の税額については税務署や税理士へ確認してください。
育休中の副業は事前確認が重要
育休中でも、副業をすること自体が一律に禁止されているわけではありません。
ただし、「いくらまで稼げるか」だけで判断するのではなく、 どのような契約で、何日・何時間、どの程度継続して働くのか まで確認することが重要です。
特に、育児休業給付金を受給している方は、次のポイントを押さえておきましょう。
- 1支給単位期間の就業日数は原則10日以下
- 10日を超える場合は就業時間80時間以下を確認する
- 複数の勤務先で働いた日数・時間も合わせて考える
- 10日・80時間以内でも恒常的・定期的な就労には注意する
- 雇用元から支払われる賃金によって給付金が調整される場合がある
- 業務委託の報酬は原則として雇用保険上の賃金とは異なる
- 勤務先の副業規定や届出・許可の有無を確認する
- 副業収入について所得税と住民税の申告を確認する
私が実務上おすすめするのは、育児休業給付金を受けながら副業するのであれば、最初からギリギリのラインまで働くことを前提にしないことです。
特に雇用される形で働く場合は、勤務日や勤務時間が増えると10日・80時間の管理が難しくなります。
また、固定シフトを組んで恒常的に働けば、単純な日数・時間とは別の問題も出てきます。
一時的な短時間勤務や単発の仕事であっても、勤務日・勤務時間・受け取った賃金を記録しておくと、後から確認しやすくなります。
育休中に副業する予定が決まったら、次の順番で確認すると整理しやすくなります。
- 会社の就業規則を確認する
- 雇用契約か業務委託かを確認する
- 支給単位期間ごとの就業日数・時間を確認する
- 固定的・継続的な働き方になっていないか確認する
- 必要に応じて事前にハローワークへ相談する
- 年間の副業収入・所得を記録して税務申告を確認する
育児休業給付金の支給可否は、契約名称や副業収入だけで決まるものではありません。
実際の勤務状況や賃金の内容をもとにハローワークが判断します。
また、給付率、支給上限額、就業の取扱い、税務上のルールは今後改正される可能性があります。
正確な情報は公式サイトをご確認ください。
個別の働き方によって判断が変わるため、育児休業給付金への影響が心配な場合は、仕事を始める前に管轄のハローワークへ就労予定を具体的に伝えて確認することをおすすめします。
労務・税務上の判断が必要な場合には、 最終的な判断は専門家にご相談ください。