こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
中退共は、正式には中小企業退職金共済制度といい、中小企業が自社だけで退職金を積み立てる代わりに、外部の共済制度を利用して従業員の退職金を準備できる仕組みです。
従業員が増えてくると、「そろそろ退職金制度を作ったほうがよいのではないか」「社内で積み立てるより中退共のほうが管理しやすいのではないか」と考える経営者の方も多いと思います。
一方で、加入できる企業や従業員の範囲、掛金の決め方、短期間で退職した場合の扱いなど、導入前に確認しておきたい点も少なくありません。
特に中退共は、いったん加入した後の掛金減額に一定の制約があるため、最初の制度設計が重要です。
この記事では、退職金に中退共を利用するときに経営者・人事労務担当者が知っておきたい仕組みから、掛金、助成、退職時の手続き、就業規則の整備まで順番に解説します。
- 中退共の仕組みと加入できる企業・従業員の条件
- 掛金の種類と国から受けられる助成制度
- 中退共のメリット・デメリットと退職金額の考え方
- 退職時の請求手続きと就業規則・退職金規程の整備方法
退職金と中退共の仕組み・加入条件
中退共を検討するときは、掛金の金額だけを見るのではなく、まず「誰が加入できる制度なのか」「会社と従業員のどちらがどのような手続きをするのか」を理解しておくことが大切です。
ここでは、中退共そのものの仕組みから、企業・従業員の加入条件、掛金、国の助成まで整理します。
中退共とはどんな退職金制度か
中退共とは、正式名称を 中小企業退職金共済制度 といい、中小企業退職金共済法に基づいて設けられている退職金制度です。
独立行政法人勤労者退職金共済機構の中小企業退職金共済事業本部、いわゆる中退共本部が運営しています。
制度の大きな特徴は、会社が自社の銀行口座などで退職金を積み立てるのではなく、 会社が毎月掛金を支払い、退職時には中退共本部から従業員本人へ直接退職金が支払われる ことです。
中退共の基本的な流れ
- 事業主が中退共本部と退職金共済契約を締結する
- 従業員ごとに毎月の掛金を設定する
- 事業主が金融機関を通じて掛金を納付する
- 従業員が退職したら本人が退職金を請求する
- 中退共本部から従業員本人の口座へ直接支払われる
この仕組みは、中小企業にとってかなり分かりやすいものです。
自社で退職金の積立資産を管理し、退職者が出るたびに必要資金を準備する方式ではありません。
掛金を毎月支払っておけば、資産の管理や退職金の支払いは中退共本部が行います。
そのため、会社の資金繰りと退職金の積立資金を切り分けやすいこともメリットです。
会社の口座に退職金相当額を貯めているだけでは、業績が悪化した際に運転資金として使ってしまう可能性があります。
中退共では社外に積み立てるため、退職金原資を会社財産から分離できます。
退職金額についても、会社が退職時にその都度決めるのではありません。
基本的には 従業員ごとの掛金月額と掛金を納付した期間 によって算定されます。
この点は、会社独自の退職金規程で「基本給×勤続年数別支給率」などを定める制度とは考え方が異なります。
中退共は、自社で退職金資産を運用する制度ではありません。
退職金制度を導入したいものの、資金管理や給付事務まで社内で行うのは負担が大きいという中小企業では検討しやすい制度です。
中退共に加入できる企業の条件
中退共は、その名前のとおり中小企業向けの制度です。
ただし、「中小企業かどうか」は単純に従業員数だけで判断するわけではありません。
業種ごとに定められた 常用従業員数または資本金・出資金額のいずれか一方 を満たせば、原則として加入対象となります。
| 業種 | 常用従業員数 | 資本金・出資金 |
|---|---|---|
| 一般業種 製造業・建設業など |
300人以下 | 3億円以下 |
| 卸売業 | 100人以下 | 1億円以下 |
| サービス業 | 100人以下 | 5,000万円以下 |
| 小売業 | 50人以下 | 5,000万円以下 |
たとえば製造業で常用従業員が350人いても、資本金が3億円以下であれば、企業規模の要件を満たす可能性があります。
反対に、資本金が基準を超えていても、常用従業員数が基準以下であれば対象となり得ます。
従業員数と資本金の両方を満たさなければならないわけではない という点は、加入条件を確認するときに間違えやすいところです。
また、個人事業の場合は法人のような資本金がありませんので、基本的には常用従業員数を基準に確認します。
会社の業種区分が一般業種なのかサービス業なのか判断に迷う場合もあるため、申込み前に確認しておくと安心です。
企業規模は加入時だけで終わる問題ではありません。
加入後に従業員数の増加や増資などによって中小企業の範囲を超える場合には、その後の取扱いを確認する必要があります。
企業規模が大きく変わる予定がある場合は、中退共本部へ事前に確認しておくとよいでしょう。
中退共を導入する際は、「自社が加入できるか」だけではなく、今後の採用計画や事業拡大も含めて検討するのが実務的です。
中退共へ加入させる従業員の範囲
企業が中退共へ加入する場合、基本となる考え方は 従業員を原則として全員加入させる ことです。
会社が自由に「この人は加入させるが、この人は加入させない」と選別する制度ではありません。
ただし、雇用形態や今後の雇用見込みなどによって、加入させなくてもよい従業員があります。
代表的には次のようなケースです。
- 期間を定めて雇用される従業員
- 季節的な業務に雇用される従業員
- 試用期間中の従業員
- 短時間労働者
- 休職期間中の従業員やこれに準ずる従業員
- 定年などにより相当期間内に雇用終了が明らかな従業員
もっとも、上記に該当するからといって必ず除外しなければならないわけではありません。
特にパート・短時間労働者については、後ほど説明する特例掛金を利用して加入させることもできます。
役員は原則として加入できない
相談で比較的多いのが、「社長や取締役も中退共に入れられますか」という質問です。
中退共は基本的に 従業員のための退職金制度 ですので、法人の役員は原則として加入対象にはなりません。
ただし、取締役であっても、同時に部長など従業員としての立場を持つ使用人兼務役員で、実態として従業員として賃金を受けている場合などは取扱いを個別に確認する必要があります。
個人事業主本人についても、自分自身を従業員として中退共へ加入させる制度ではありません。
家族従業員などについても、形式上の肩書きではなく実際の雇用関係を確認する必要があります。
他の退職金共済との重複にも注意する
建設業退職金共済制度など、特定の業種を対象とする別の退職金共済制度があります。
同一の従業員について他の退職金共済制度との重複加入ができない場合がありますので、すでに何らかの共済制度へ加入している会社では事前確認が必要です。
中退共を導入するときは、正社員だけを見るのではなく、契約社員、パート、短時間勤務者、休職者、役員兼従業員などを一覧にし、誰を加入対象とするのか整理してから申込みを進めると運用しやすくなります。
中退共の掛金と短時間労働者の特例
中退共の通常の掛金月額は、従業員1人につき 5,000円から30,000円までの16種類 から選択します。
会社全員を同じ金額にする必要はなく、従業員ごとに掛金額を設定できます。
| 区分 | 選択できる掛金月額 |
|---|---|
| 通常の掛金 | 5,000円、6,000円、7,000円、8,000円、9,000円、10,000円、12,000円、14,000円、16,000円、18,000円、20,000円、22,000円、24,000円、26,000円、28,000円、30,000円 |
| 短時間労働者の特例 | 2,000円、3,000円、4,000円 |
掛金は 全額事業主負担 です。
「会社が半分、従業員が半分」という負担方法にはできません。
給与から本人負担分を控除して中退共掛金へ充てる制度でもありませんので、導入するとその分だけ会社の固定的な人件費負担が増えることになります。
一方で、法人の場合は掛金を損金、個人事業の場合は必要経費として取り扱えることが大きな特徴です。
自社で将来の退職金として現預金を積み立てているだけの場合とは、会計・税務上の取扱いが異なります。
掛金は最初から高くしすぎない
私が中小企業で特に重要だと考えているのが、 最初の掛金を無理のない水準にすること です。
中退共の掛金は増額できますが、減額する場合には原則として従業員の同意が必要となるなど、増額に比べてハードルがあります。
そのため、「福利厚生を充実させたいから」と最初から30,000円に設定し、その後業績が悪化したので簡単に5,000円へ下げるという運用はできません。
掛金設定は長期的な固定費として考えることが大切です。
たとえば従業員20人を月額10,000円で加入させれば、単純計算では毎月20万円、年間240万円の掛金負担になります。
従業員数が増えれば負担額も増えるため、現在の利益だけでなく数年先の人員計画まで見て決める必要があります。
実務では、まず5,000円から10,000円程度の無理のない金額から始め、業績や勤続状況を確認しながら段階的に増額する方法も考えられます。
もちろん適切な金額は会社の給与水準、勤続年数、採用競争力、既存の福利厚生などによって異なりますので、一律にこの金額が正解というものではありません。
短時間労働者には特例掛金がある
通常の最低掛金は5,000円ですが、一定の短時間労働者については、2,000円、3,000円、4,000円という特例掛金月額を選択できます。
正社員とパートタイマーで所定労働時間や賃金水準が大きく違う会社では、この特例を利用することで、短時間労働者を含めた退職金制度を設計しやすくなります。
ただし、短時間労働者の特例掛金を利用する場合には、その従業員が短時間労働者であることを確認するための書類が必要となることがあります。
雇用契約書や労働条件通知書など、所定労働時間を確認できる資料を日頃から適切に整備しておきましょう。
中退共で受けられる国の助成制度
中退共の特徴の一つが、国による掛金助成です。
特に初めて退職金制度を整える企業にとっては、導入当初の負担を抑えられる点がメリットになります。
新規加入時の助成
新たに中退共へ加入した事業主については、一定の要件を満たす場合、 加入後4か月目から1年間、掛金月額の2分の1 が助成されます。
従業員1人当たりの助成上限は月額5,000円です。
さらに、短時間労働者について2,000円、3,000円、4,000円の特例掛金を選択している場合には、一定額の上乗せ助成があります。
| 特例掛金月額 | 上乗せ助成額 |
|---|---|
| 2,000円 | 300円 |
| 3,000円 | 400円 |
| 4,000円 | 500円 |
助成期間には限りがありますので、導入判断をするときは「助成期間中にいくら負担するか」だけではなく、 助成が終了した後も会社が継続して負担できる掛金額か を見ることが重要です。
掛金を増額した場合の助成
中退共には、一定の範囲で掛金を増額した場合にも助成制度があります。
掛金月額が一定額以下の従業員について増額した場合、原則として増額分の3分の1が1年間助成されます。
この仕組みは、最初から高額な掛金を設定するのではなく、会社の成長に合わせて退職金制度を充実させていく設計とも相性があります。
たとえば、導入時は無理のない掛金額から開始し、業績や人材定着の状況を確認したうえで掛金を増額する方法があります。
減額が簡単ではない中退共では、最初から将来の増額余地を残しておくという考え方も重要です。
なお、助成の対象者や対象事業主、金額、期間などには細かな条件があり、制度改定によって変更される可能性もあります。
助成を前提に資金計画を立てる場合には、加入時点の最新条件を必ず確認してください。
退職金と中退共の運用・受取手続き
中退共は導入して終わりではありません。
退職者が出たときの給付額や請求方法、懲戒解雇時の扱い、就業規則との整合性まで理解しておく必要があります。
ここからは、実際に制度を運用するうえで会社が押さえておきたいポイントを解説します。
中退共のメリットとデメリット
中退共は中小企業にとって利用しやすい制度ですが、どの会社にも無条件で向いているわけではありません。
メリットだけでなく、制度上会社が自由に変更できない部分も理解したうえで導入を判断する必要があります。
中退共の主なメリット
- 新規加入や掛金増額について国の助成制度がある
- 掛金を法人では損金、個人事業では必要経費として処理できる
- 退職金資産の管理や給付事務を中退共本部が行う
- 会社の財産と退職金原資を分離できる
- 退職金が従業員本人へ直接支給される
- 一定の要件で過去勤務期間や転職前後の掛金を通算できる
特に中小企業では、退職者が出る時期と会社の資金繰りが重なってしまうことがあります。
社内積立型の場合、退職者が複数人重なると大きなキャッシュアウトになる可能性がありますが、中退共では毎月掛金を外部に拠出していくため、退職時に会社が退職金全額を一度に用意する仕組みではありません。
また、一定の要件を満たせば、制度加入前の過去勤務期間を通算できる仕組みもあります。
新しく中退共を導入する会社で、すでに長期間勤務している従業員がいる場合には確認しておきたい制度です。
過去勤務期間として通算できる期間には上限があり、別途掛金も必要となるため、導入時に資金負担を試算しておく必要があります。
短期間で退職すると掛金総額を下回る
中退共で特に理解しておきたいのが、短期離職者の取扱いです。
掛金納付月数が11か月以下の場合、原則として退職金は支給されません。
また、12か月以上23か月以下の場合も、原則として掛金納付総額を下回る退職金額になります。
採用後1年以内の離職者が多い会社では、「掛金を払えば必ずその全額が本人の退職金になる」と考えないよう注意が必要です。
短期離職が多い業態では、中退共の制度特性が自社の人員構成に合っているか事前に検討したほうがよいでしょう。
会社が退職金額を自由に変更できない
中退共の退職金は、基本的に掛金額と掛金納付月数によって算定されます。
そのため、「この社員は会社への貢献が大きかったので通常より100万円多く払う」「この社員は勤務態度が悪かったので半額にする」といった調整を、中退共の給付そのものについて会社が自由に行うことはできません。
功績に応じた上乗せ給付を重視したい会社では、中退共だけですべてを設計するのではなく、自社制度との組み合わせを検討する余地があります。
懲戒解雇でも自動的に不支給にはならない
実際によく確認されるのが、「懲戒解雇なら中退共の退職金を支給しなくてもよいのか」という点です。
中退共では、 懲戒解雇をしたという理由だけで会社が一方的に退職金を止めることはできません。
退職金の減額を求める場合には、所定の手続きにより厚生労働大臣の認定を受ける必要があります。
また、減額が認められたとしても、その金額が会社へ戻ってくる仕組みではありません。
この点は、自社の退職金規程に一定の懲戒事由がある場合の減額・不支給規定を設ける社内退職金制度とは大きく異なります。
懲戒解雇による退職金の不支給・減額をどこまでできるかは、退職金規程の定めや裁判例の考え方によって決まります。中退共の場合は、会社の一存で止めることはできず、減額には厚生労働大臣の認定が必要という点が、社内規程だけで運用する退職金制度との大きな違いです。
中退共は「会社にとって管理しやすいこと」と引き換えに、「退職時に会社が給付額を自由に調整しにくい制度」と考えると分かりやすいです。
どちらを重視するかで、自社制度との相性が変わります。
中退共の退職金額と計算方法
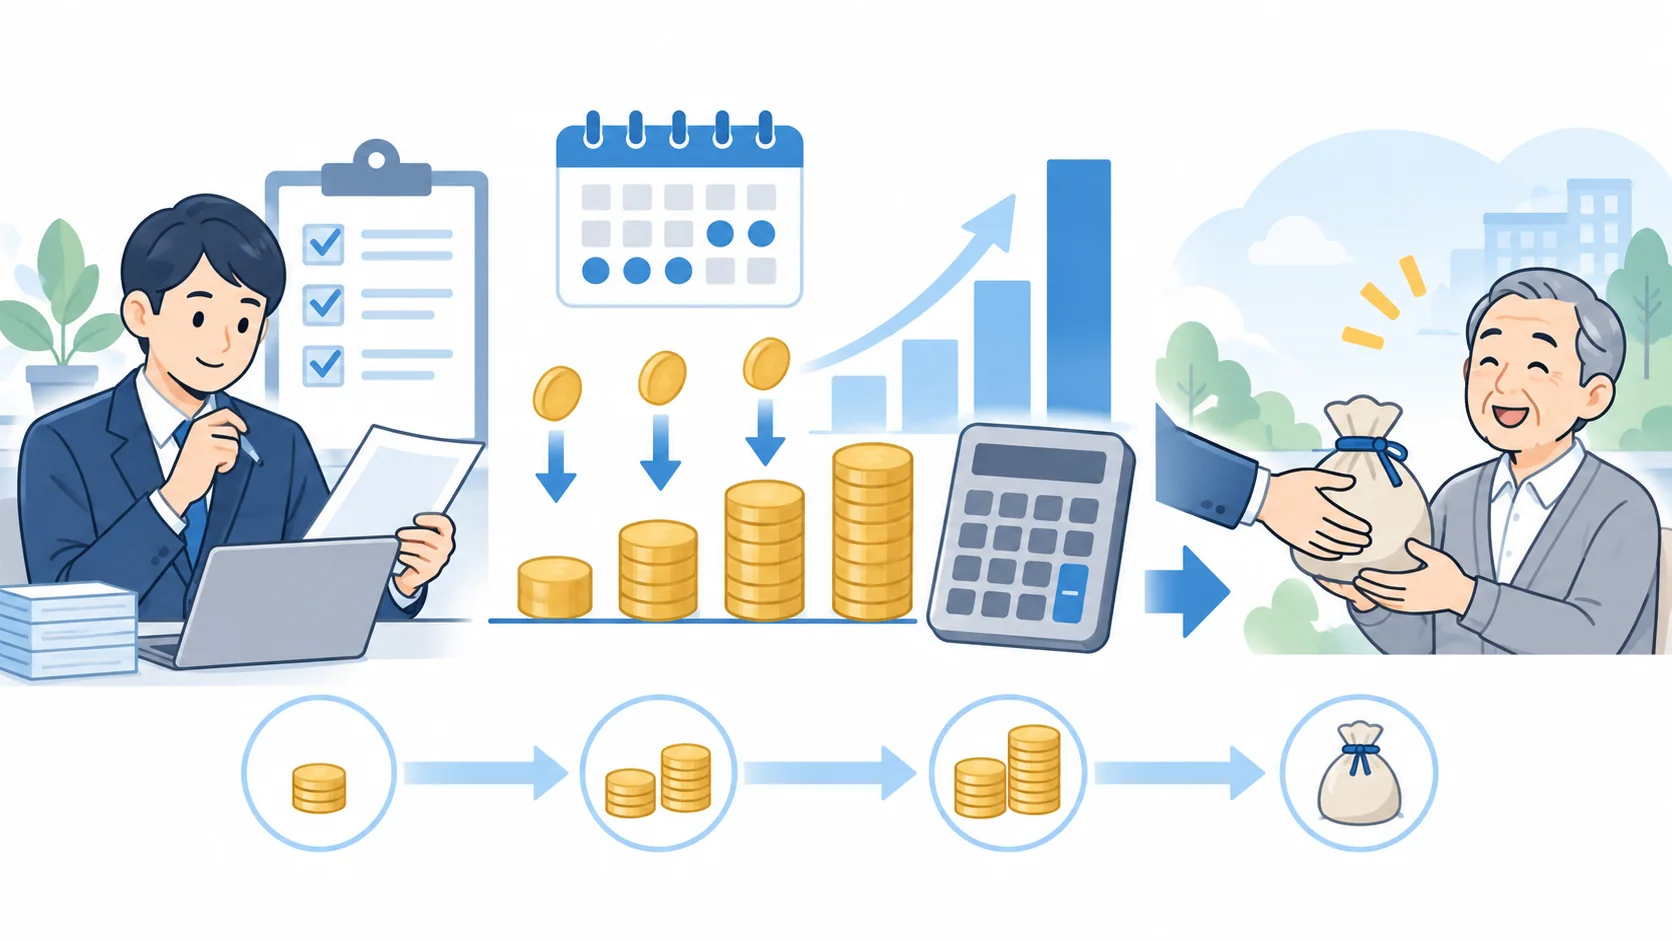
中退共の退職金額は、単純に「毎月の掛金×加入月数」がそのまま支給されるわけではありません。
基本退職金と付加退職金によって構成され、掛金納付月数によって支給額の考え方が変わります。
| 掛金納付月数 | 退職金の基本的な考え方 |
|---|---|
| 1~11か月 | 原則として退職金は支給されない |
| 12~23か月 | 原則として掛金納付総額を下回る |
| 24~42か月 | おおむね掛金相当額 |
| 43か月以上 | 掛金相当額に運用利息などが加わる仕組み |
この仕組みから分かるように、中退共は短期間で退職する従業員よりも、長期間加入する従業員を重視した制度設計になっています。
たとえば、月額10,000円の掛金を設定していたとしても、「10,000円×勤続月数」をそのまま退職金額として説明するのは正確ではありません。
特に加入期間が短い場合には大きな差が生じるため、採用時や制度説明時には注意が必要です。
退職金の早見表より公式シミュレーションが確実
中退共の退職金額を確認するときに、インターネット上の早見表だけを使うのはおすすめしません。
掛金の変更履歴、加入期間、付加退職金などによって実際の金額が変わるためです。
具体的な退職金額を確認したい場合には、中退共本部が提供している 退職金シミュレーション を利用すると分かりやすいでしょう。
退職金額や運用に関する数値は制度改定等によって変更される可能性があります。
記事中の金額や期間は一般的な確認の目安として捉え、実際に加入・請求するときの 正確な情報は公式サイトをご確認ください 。
会社側としては、単に「月1万円の退職金制度です」と説明するのではなく、「会社が月額1万円の掛金を中退共へ納付し、実際の退職金は中退共の規定に基づいて決まる」という説明にしておくほうが制度の実態に合っています。
中退共の退職金を受け取る手続き
中退共では、従業員が退職した際に会社から退職金を直接支払うわけではありません。
会社と退職者の双方が必要な手続きを行い、最終的には中退共本部から退職者本人へ支給されます。
基本的な請求の流れ
- 従業員が会社を退職する
- 会社が中退共へ必要な退職手続きを行う
- 会社から退職者へ退職金請求に必要な書類を渡す
- 退職者本人が請求書などを準備する
- 退職者本人が中退共本部へ退職金を請求する
- 審査後、退職者本人名義の口座へ退職金が振り込まれる
会社として重要なのは、退職者が出たら給与計算や社会保険、雇用保険の退職手続きだけで終わらせないことです。
中退共へ加入している従業員であれば、中退共の退職手続きも退職時チェックリストへ入れておくと漏れを防げます。
退職金の請求は基本的に退職者本人が行います。
このため、会社が退職金を受け取り、その後本人へ振り込むという流れではありません。
一時金だけでなく分割受取もある
退職金の受取方法は、原則となる一時金払いのほか、一定の条件を満たす場合には分割払い、一時金と分割払いを組み合わせる一部分割払いを選択できます。
| 受取方法 | 主な内容 |
|---|---|
| 一時金払い | 退職金を一括して受け取る |
| 5年分割 | 一定の年齢・金額要件を満たす場合に5年間で受け取る |
| 10年分割 | 一定の年齢・金額要件を満たす場合に10年間で受け取る |
| 一部分割払い | 一部を一時金、残りを分割して受け取る |
分割払いを選べるのは、原則として 退職日に60歳以上 で、一定額以上の退職金がある場合です。
全額を5年間で分割する場合と10年間で分割する場合では必要となる退職金額が異なります。
また、一部分割払いには一時金部分と分割部分それぞれに金額要件があります。
一時金として受け取る場合は税務上の退職所得として扱われ、分割部分については雑所得として扱われるなど、受け取り方によって税務上の取扱いも異なります。
具体的な税額は本人の他の所得や退職所得控除などによって変わるため、必要に応じて税務の専門家へ確認してください。
支給までには一定の期間が必要
必要書類に問題がなければ、請求書が中退共本部へ到達してから支給まで一定の審査期間があります。
一般的には数週間程度を見込む必要がありますが、書類の不足や確認事項がある場合にはさらに時間がかかる可能性があります。
退職者へ「退職日に会社から退職金が振り込まれる」と案内してしまうと認識違いにつながります。
中退共の場合は本人による請求手続きが必要であり、退職日と実際の入金日は一致しないことを事前に説明しておきましょう。
就業規則と退職金規程の整備方法
中退共へ加入すれば、それだけで会社の退職金制度に関するルール整備が完了するわけではありません。
制度を導入するのであれば、就業規則や退職金規程と実際の中退共の運用を一致させておくことが重要です。
そもそも、退職金制度そのものは、すべての会社が必ず設けなければならない制度ではありません。
一方、退職金制度を設ける場合には、一定の事業場では 退職金に関する事項が就業規則の相対的必要記載事項 となります。
就業規則の基本的な記載事項や作成・届出については、 就業規則の作成・届出・記載事項を確認するポイント で詳しく解説しています。
中退共を利用することを規程上明確にする
中退共を利用する場合には、就業規則または退職金規程に、少なくとも次のような事項を整理しておくことをおすすめします。
- 退職金制度として中退共を利用すること
- 中退共へ加入させる従業員の範囲
- 掛金月額をどのように決定するか
- 掛金を変更する場合の考え方
- 退職金が中退共本部から本人へ支給されること
- 中退共以外に会社独自の退職金がある場合の取扱い
特に注意したいのが、就業規則に書いてある内容と実際の加入状況が違うケースです。
たとえば就業規則に「勤続3年以上の正社員に退職金を支給する」と書いている一方、中退共には入社時から加入させている場合、規程と実際の運用にずれが生じます。
反対に、規程では全従業員が対象になっているのに、一部の従業員しか加入していないという状態も避ける必要があります。
中退共を導入するときは、「中退共の申込書を出す作業」と「会社の退職金制度を設計する作業」を分けて考えないことが大切です。
対象者、掛金、加入時期、既存従業員の取扱いまで決めて初めて、会社としての退職金制度になります。
既存の退職金制度から移行する場合は慎重に
すでに会社独自の退職金制度があり、それを廃止して中退共へ移行する場合には特に注意が必要です。
これまでの制度で従業員に発生している利益を大きく減らす変更になれば、労働条件の不利益変更が問題になる可能性があります。
「今までの勤続期間をどう扱うのか」「移行日前までに形成された退職金相当額をどうするのか」「中退共の掛金へどこまで反映するのか」といった経過措置を設計する必要があります。
中退共には、一定の要件のもとで加入前の過去勤務期間を通算できる制度がありますが、これだけであらゆる既存制度からの移行問題が解決するわけではありません。
既存の退職金制度を変更する場合は、現在の就業規則・退職金規程、これまでの運用、対象従業員の勤続年数などによって対応が変わります。
会社だけで形式的に規程を書き換えるのではなく、影響額を試算したうえで進めてください。
退職金に中退共を活用するポイント
退職金に中退共を活用する最大のメリットは、中小企業が大きな管理負担を抱えずに、社外積立型の退職金制度を整えられることです。
国の助成制度があり、掛金の税務上の取扱いにもメリットがあるため、初めて退職金制度を導入する会社では有力な選択肢になります。
一方で、中退共は会社が自由に退職金額を決められる制度ではありません。
短期退職では退職金が支給されない場合があり、掛金の減額にも制約があります。
懲戒解雇だからといって、会社判断だけで給付を止めることもできません。
導入前に確認したいポイント
- 自社が中退共の企業規模要件を満たしているか
- どの従業員を加入対象にするか
- 将来も継続できる掛金額はいくらか
- 短時間労働者をどのように扱うか
- 既存従業員の過去勤務期間をどう扱うか
- 現在の就業規則・退職金規程と矛盾しないか
- 退職時の社内手続きを誰が担当するか
私が実務上特に重視しているのは、 掛金を決める前に、会社としてどの程度の退職金を準備したいのかを考えること です。
「中退共なら月5,000円から入れるから、とりあえず加入する」という進め方でも制度上は可能ですが、退職金は長期間運用する制度です。
勤続10年、20年の従業員にどの程度の退職金を準備したいのか、そのためには毎月どの程度の掛金が必要なのかという順番で設計したほうが、後から制度を見直す場面が少なくなります。
また、採用面で退職金制度をアピールしたいのであれば、「退職金制度あり」と記載するだけではなく、対象者や加入時期を明確にしておく必要があります。
求人票、雇用契約書、就業規則、中退共への実際の加入状況が食い違わないように管理しましょう。
中退共は、退職金制度そのものを会社の外へ丸投げする仕組みではありません。
資産管理や給付は中退共本部が行ってくれますが、「誰を対象にするか」「いくら掛けるか」「就業規則でどう定めるか」は会社が設計する必要があります。
掛金額、助成制度、退職金の計算方法、分割受取の要件などは、今後制度改正によって変更される可能性があります。
実際に加入手続きや退職金請求を行う際の 正確な情報は公式サイトをご確認ください 。
また、既存の退職金制度から中退共へ移行する場合や、従業員ごとに異なる掛金を設定する場合、就業規則を変更する場合などは、個々の会社の状況によって適切な設計が変わります。
労働条件への影響が大きい変更については、 最終的な判断は専門家にご相談ください 。