こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
月の途中で退職した場合、原則として退職月分の健康保険料・厚生年金保険料は発生しません。
社会保険料は日割りではなく月単位で計算され、退職日の翌日である「資格喪失日」が何月になるかによって、どの月分まで保険料が発生するかが決まるためです。
一方、月末に退職すると資格喪失日は翌月1日になるため、退職月分の社会保険料まで発生します。
給与から社会保険料を翌月控除している会社では、最後の給与から2か月分がまとめて控除されることもあり、「なぜ退職したら急に社会保険料が増えたのか」という相談につながりやすいところです。
また、月の途中で退職すれば必ず得になるわけでもありません。
退職日の翌日からは国民健康保険、任意継続、家族の健康保険の扶養などへの切り替えが必要になり、年金についても国民年金への切り替えが必要になる場合があります。
この記事では、給与計算をする会社側と退職する本人の双方が迷いやすいポイントを、具体例を使いながら順番に整理します。
- 月の途中で退職した場合に社会保険料が何月分まで発生するか
- 月末退職で最後の給与から2か月分控除される理由
- 同じ月に入社と退職をした同月得喪の取扱い
- 月末退職と月末前日の退職で何が変わるか
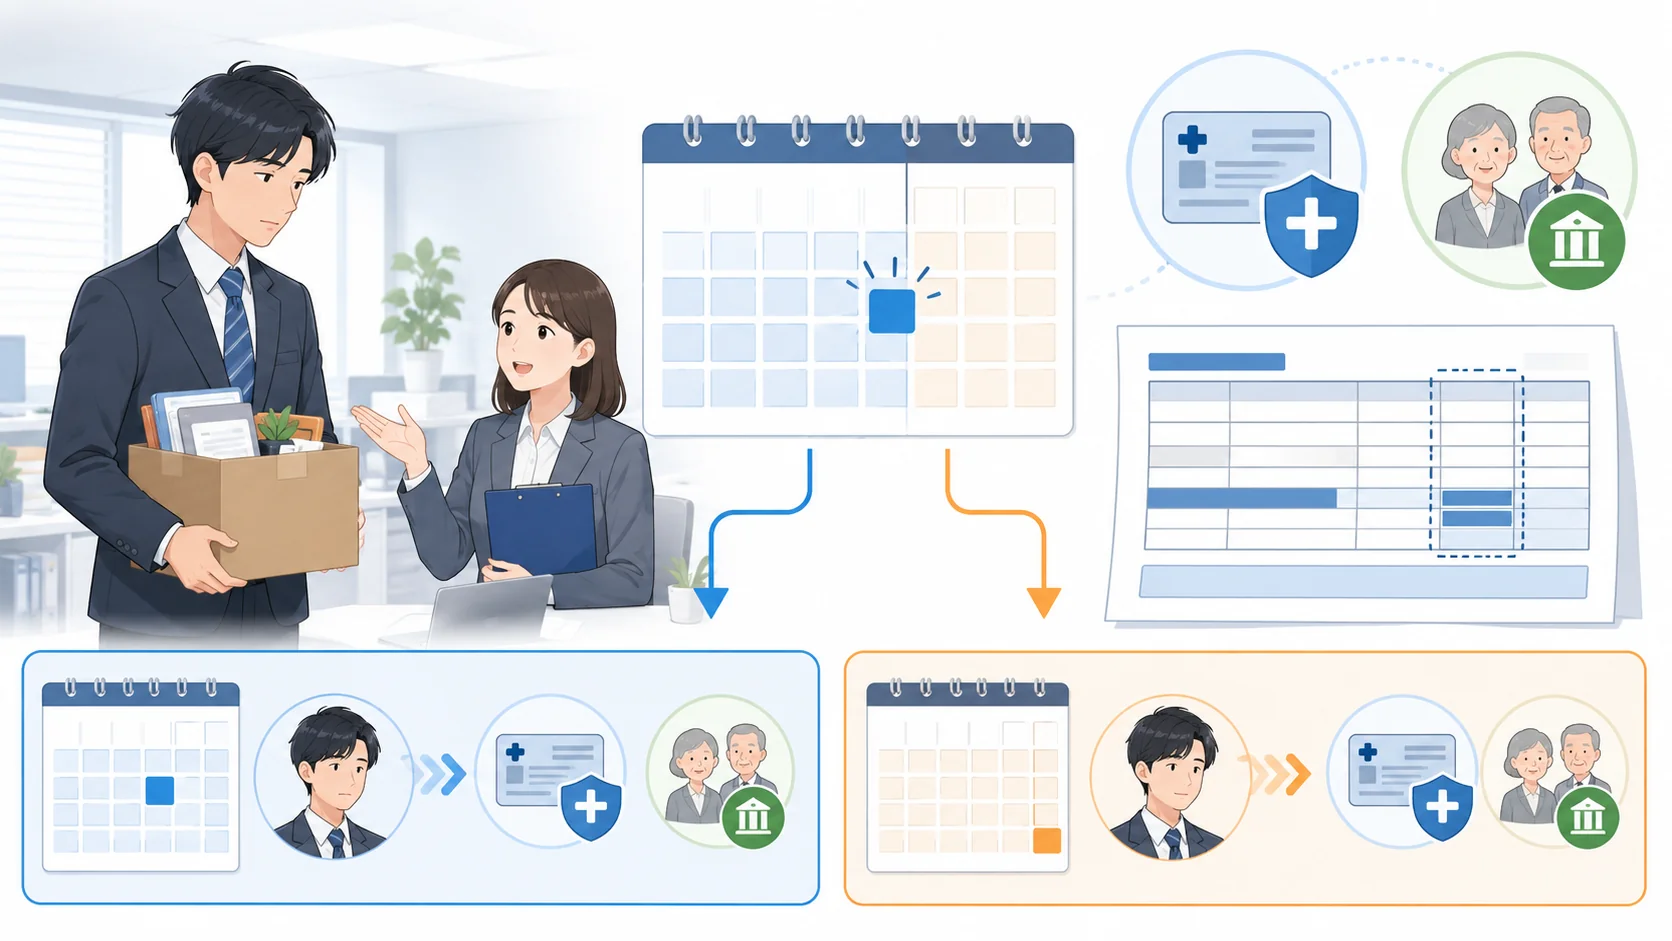
月の途中で退職したときの社会保険料
月の途中で退職したときの社会保険料を理解するうえで、最も重要なのが 退職日ではなく資格喪失日を基準に考える ことです。
健康保険や厚生年金の保険料は1日単位では計算されないため、「15日まで働いたから半月分」といった計算にはなりません。
まずは資格喪失日の基本から、15日退職、月末前日退職、月末退職まで具体的に確認していきます。
資格喪失日は退職日の翌日
会社の健康保険・厚生年金に加入している従業員が退職した場合、原則として 退職日の翌日が社会保険の資格喪失日 になります。
たとえば9月15日付で退職する場合、資格喪失日は9月16日です。
一方、9月30日付で退職した場合は、資格喪失日が10月1日になります。
社会保険料を判断するときの基本
- 9月15日退職 → 9月16日資格喪失
- 9月29日退職 → 9月30日資格喪失
- 9月30日退職 → 10月1日資格喪失
この1日の違いが、退職月の社会保険料が発生するかどうかを分けます。
実務では「9月中に退職したのだから全部同じではないですか」と聞かれることがありますが、9月29日退職と9月30日退職では社会保険上の結果が変わります。
9月29日退職なら資格喪失日は9月30日ですが、9月30日退職なら10月1日になるからです。
給与計算担当者は、最終給与の社会保険料を計算する前に、まず退職日から資格喪失日を確認することが大切です。
退職者本人についても、会社の健康保険を利用できるのは原則として退職日までですので、退職日の翌日以降は新しい医療保険への切り替えを考えなければなりません。
会社側で行う具体的な届出については、 健康保険の資格喪失届とは?書き方・期限・添付書類を実務で確認 でも詳しく解説しています。
社会保険料は月単位で日割りしない
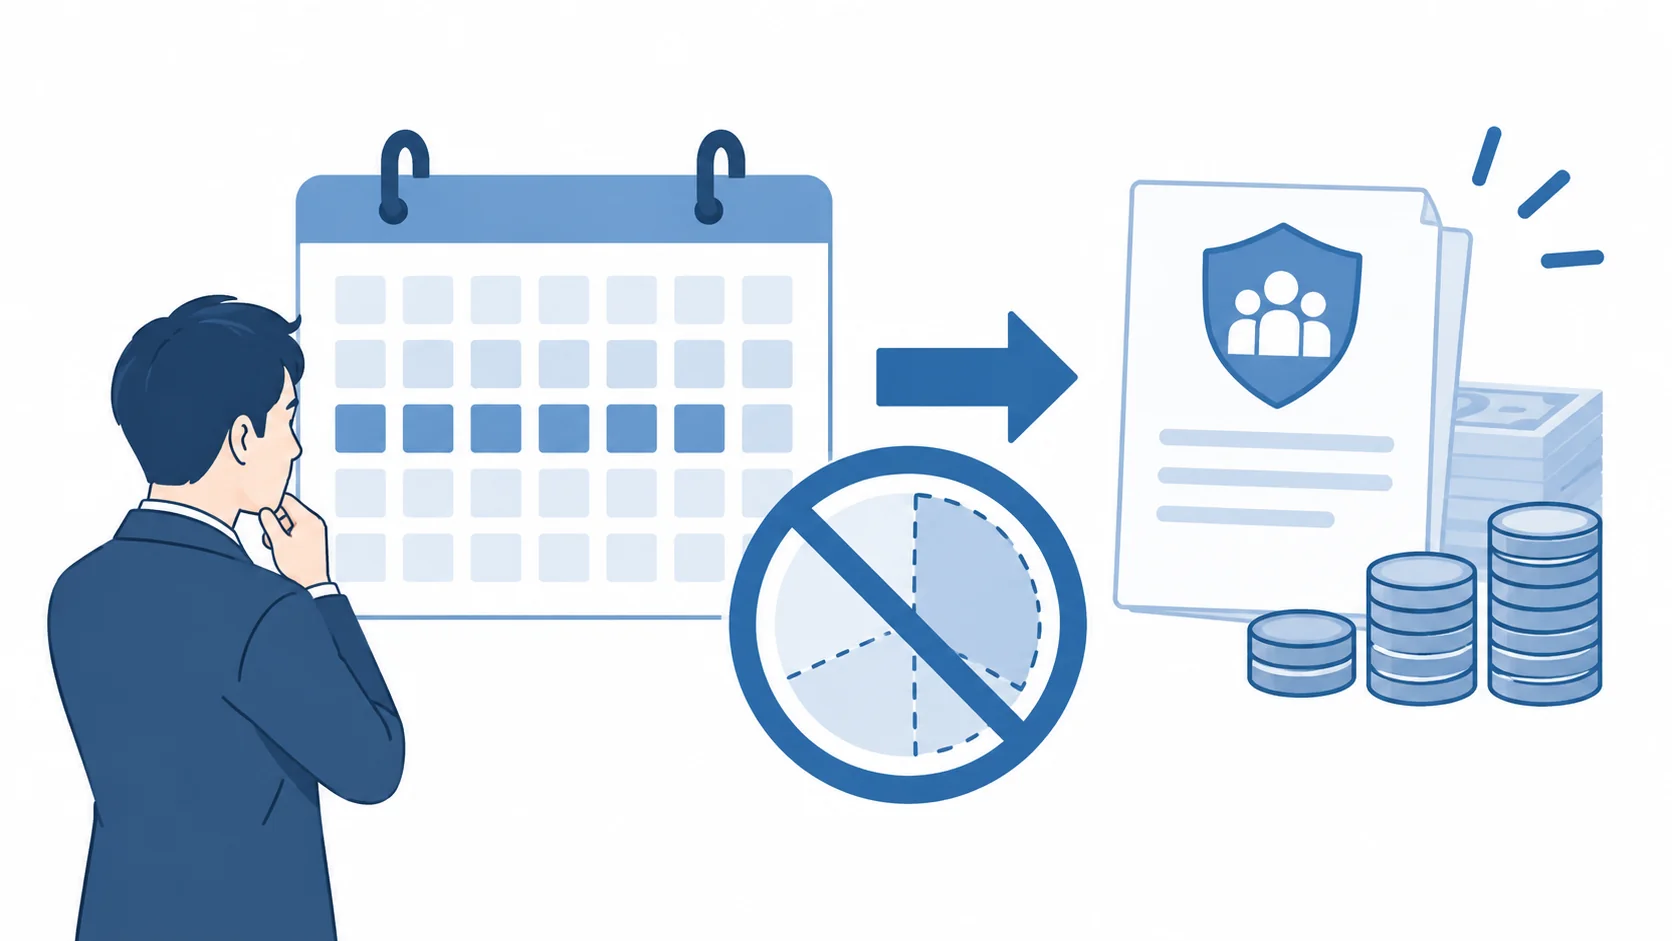
健康保険料や厚生年金保険料は、基本的に 月単位で計算され、日割り計算はしません 。
社会保険料が発生する期間は、原則として「資格を取得した月から、資格喪失日の属する月の前月まで」です。
資格喪失日の属する月の「前月分」まで社会保険料が発生する と覚えておくと、退職時の給与計算を整理しやすくなります。
たとえば、以前から会社の社会保険に加入している従業員が9月15日に退職すると、資格喪失日は9月16日です。
資格喪失日の属する月は9月ですから、その前月である8月分までが会社で加入していた社会保険料の対象になります。
9月1日から15日まで在籍していたからといって、「9月分の半額を社会保険料として徴収する」という処理はしません。
逆に、9月30日まで在籍していれば、資格喪失日は10月1日になります。
資格喪失月が10月なので、その前月である9月分まで社会保険料が発生します。
| 退職日 | 資格喪失日 | 資格喪失月 | 会社の社会保険料 |
|---|---|---|---|
| 9月15日 | 9月16日 | 9月 | 8月分まで |
| 9月29日 | 9月30日 | 9月 | 8月分まで |
| 9月30日 | 10月1日 | 10月 | 9月分まで |
40歳以上65歳未満の健康保険の被保険者にかかる介護保険料についても、基本的には健康保険料と一体で考えます。
なお、ここでいう「退職月分が発生しない」というのは、あくまで 退職した会社で加入していた健康保険・厚生年金の保険料 についての話です。
退職後に国民健康保険や国民年金へ加入すれば、退職月について別の制度の保険料が発生することがあります。
15日付けで退職した場合の保険料
具体例として、以前から社会保険に加入している従業員が9月15日付で退職するケースを考えてみます。
9月15日退職の場合、資格喪失日は9月16日です。
資格喪失月は9月ですので、会社で加入していた健康保険・厚生年金の保険料は 8月分まで となり、原則として9月分は発生しません。
9月15日退職の基本的な考え方
- 退職日:9月15日
- 資格喪失日:9月16日
- 社会保険料:8月分まで
- 会社の社会保険:9月15日まで利用
- 新しい医療保険:9月16日から必要
ここで給与計算担当者が確認しなければならないのが、会社が社会保険料を 当月控除しているのか、翌月控除しているのか という点です。
一般的な翌月控除であれば、8月分の社会保険料を9月に支給する給与から控除するため、9月の最後の給与から1か月分が控除されることになります。
一方、当月控除を採用しており、8月給与からすでに8月分を控除している会社であれば、原則として9月給与から退職月である9月分の社会保険料を控除する必要はありません。
そのため、従業員から「月の途中で退職したのに最後の給与から社会保険料が引かれている」と問い合わせがあったとしても、それだけで誤りとは判断できません。
まず、その控除額が 何月分の社会保険料なのか を確認する必要があります。
また、9月16日以降に次の会社へ入社し、その会社で社会保険の資格を取得する場合には、新しい勤務先で9月分の社会保険料が発生する可能性があります。
月の途中で転職するケースでは、退職する会社だけでなく次の加入先まで含めて確認することが重要です。
月末前日に退職した場合の保険料
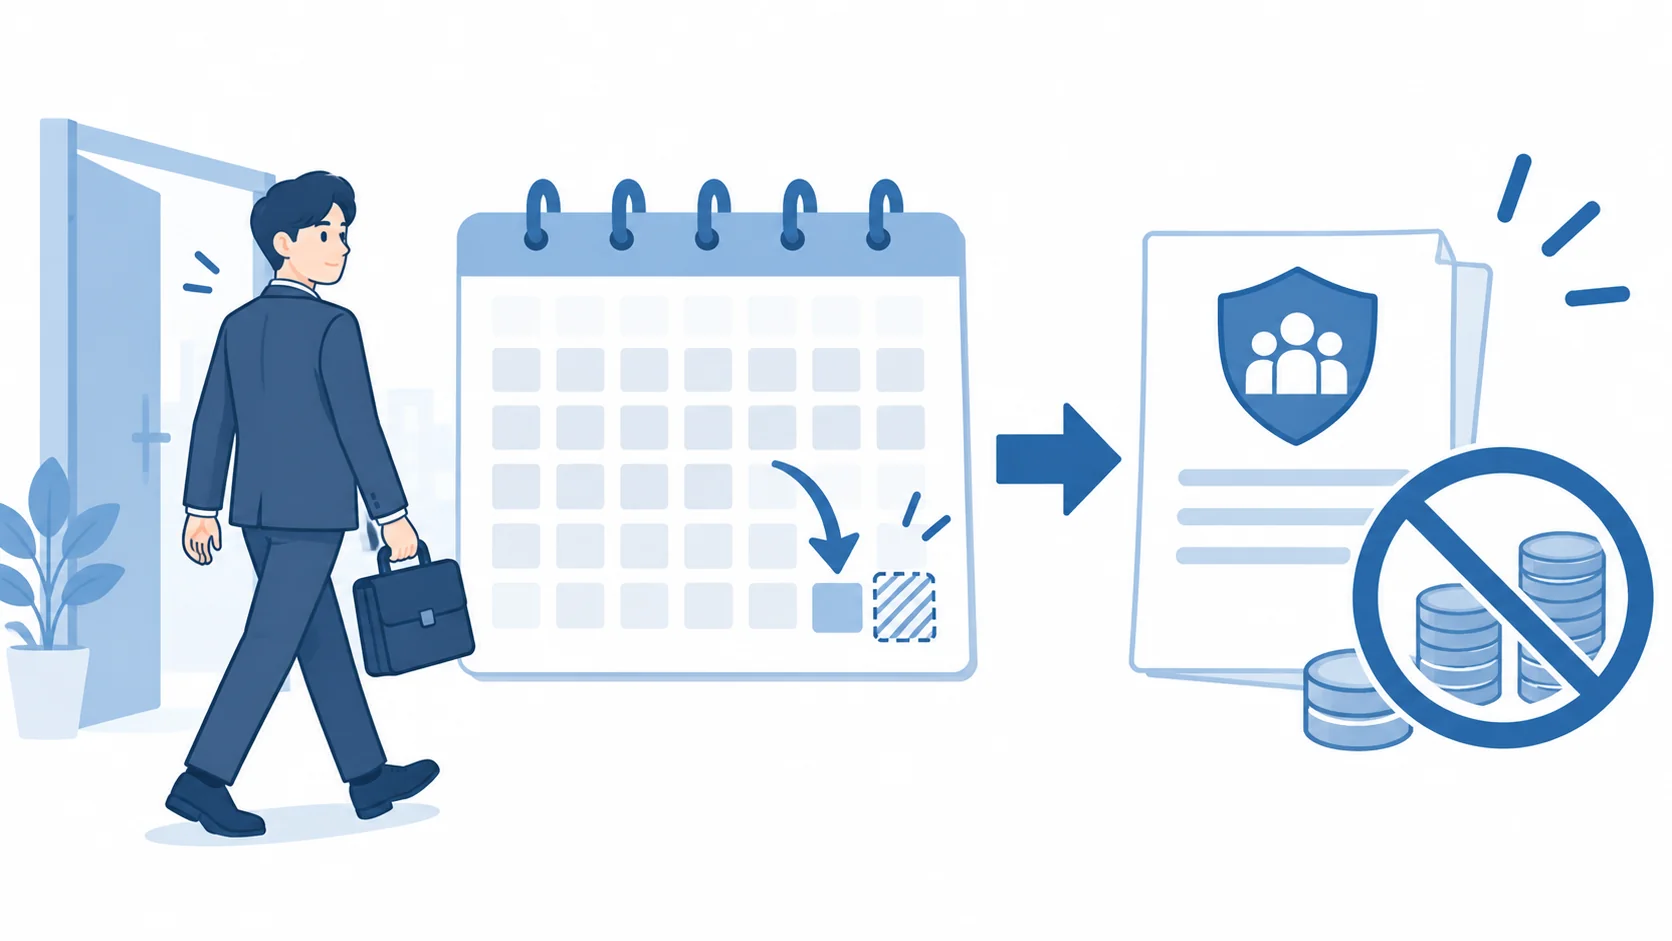
月末の1日前に退職すると、社会保険料の扱いが月末退職とは変わります。
たとえば9月29日に退職した場合、資格喪失日は9月30日です。
資格喪失月は9月なので、会社で加入していた社会保険料は8月分までとなり、原則として9月分は発生しません。
つまり社会保険料だけを見ると、9月15日退職でも9月29日退職でも結果は同じです。
| 退職日 | 資格喪失日 | 9月分の会社の社会保険料 | 次の保険開始日 |
|---|---|---|---|
| 9月15日 | 9月16日 | 発生しない | 9月16日 |
| 9月29日 | 9月30日 | 発生しない | 9月30日 |
| 9月30日 | 10月1日 | 発生する | 10月1日 |
この仕組みから、「月末より1日前に退職した方が社会保険料の分だけ得なのではないか」と考える方もいます。
確かに、 退職する会社で負担する当月分の健康保険料・厚生年金保険料だけ を比較すれば、月末前日に退職した場合にはその月分が発生しません。
会社側についても労使折半の会社負担分が発生しないことになります。
ただし、9月29日に退職すれば9月30日には会社の健康保険資格を失っています。
その日から国民健康保険、任意継続、家族の健康保険の被扶養者など、別の医療保険に加入する必要があります。
20歳以上60歳未満で次の会社の厚生年金にすぐ加入しない場合には、国民年金の手続きも関係します。
月末前日退職=社会保険料が丸ごと1か月分安くなる、と単純には考えないことが重要です。
会社の社会保険料は発生しなくても、その月について国民健康保険や国民年金など別の負担が生じる場合があります。
退職日を決める際には、会社の社会保険料だけではなく、次の勤務先への入社日、退職後の健康保険、年金の加入状況まで合わせて比較する必要があります。
月末退職で2か月分控除される理由
退職時によくある質問の一つが、「最後の給与から社会保険料を2か月分引かれたのですが、二重払いではないですか」というものです。
月末退職で2か月分控除されることがあるのは、 社会保険料が突然2倍になったからではありません 。
社会保険料の発生時期と給与から控除する時期がずれているためです。
たとえば9月30日付で退職した場合、資格喪失日は10月1日です。
そのため9月分の社会保険料まで発生します。
会社が社会保険料を翌月控除している場合、通常であれば8月分を9月の給与、9月分を10月の給与から控除するという流れになります。
ところが9月末で退職すると、その後に通常の給与支給がなくなる場合があります。
そのため退職時の最後の給与で、 8月分と9月分をまとめて控除することがあります 。
月末退職で2か月分控除されるのは、2か月分の保険料が新たに発生したのではなく、前月分と退職月分を最後の給与で精算しているためです。
翌月控除なら2か月分になることがある
たとえば毎月25日払いで社会保険料を翌月控除している会社をイメージすると分かりやすいでしょう。
| 給与 | 通常控除する社会保険料 | 9月末退職時 |
|---|---|---|
| 8月給与 | 7月分 | 通常どおり控除 |
| 9月の最終給与 | 8月分 | 8月分に加え9月分も精算する場合がある |
このため、最後の給与だけを見ると社会保険料が通常の約2か月分になり、手取りが大きく減ったように見えることがあります。
一方、当月控除の会社であれば、8月分を8月給与、9月分を9月給与という形ですでに控除しているため、月末退職だから必ず最後の給与から2か月分を控除するわけではありません。
実務では給与の締日・支払日も会社ごとに異なります。
退職者への説明では、「2か月分引きます」とだけ伝えるのではなく、 何月分と何月分を控除しているのか まで示すとトラブルを防ぎやすくなります。
なお、資格喪失月に支給された賞与は、原則として社会保険料の対象になりません。
ただし、資格取得月と資格喪失月が同じ場合など例外的な扱いがありますので、賞与支給と退職が重なるケースでは個別に確認してください。
月の途中で退職する社会保険料の注意点
退職月の社会保険料そのものを理解したら、次に確認したいのが給与からの控除方法、同月得喪、退職日の選び方、退職後の健康保険と年金です。
特に給与計算では、社会保険料が「発生するか」という話と、「いつ給与から控除するか」という話を分けて考える必要があります。
ここを混同すると、控除漏れや二重控除の原因になります。
当月控除と翌月控除で扱いが変わる
社会保険料の最終給与計算で迷ったときは、まず自社が 当月控除なのか翌月控除なのか を確認してください。
社会保険料の発生月自体は制度によって決まりますが、給与からどのタイミングで従業員負担分を控除しているかは、会社の給与計算の運用によって見え方が変わります。
たとえば9月15日に退職した従業員の場合、会社の社会保険料は8月分までです。
| 控除方法 | 8月分の扱い | 9月の最終給与 |
|---|---|---|
| 翌月控除 | 9月給与から控除 | 原則として8月分を控除 |
| 当月控除 | 8月給与で控除済み | 原則として社会保険料控除なし |
一方、9月30日退職なら9月分まで社会保険料が発生します。
翌月控除であれば、退職時に8月分と9月分をまとめて控除するケースがあります。
当月控除であれば9月給与で9月分を控除するため、通常は1か月分です。
中小企業の給与計算では、前任者から引き継いだ方法をそのまま使っていて、「そもそも自社が何月分を控除しているのか分からない」ということも実際にあります。
退職時だけ控除方法を変えるのではなく、過去の給与明細や賃金台帳を確認して、毎月何月分の保険料を控除してきたかを確認してください。
退職月だけを見て判断すると、二重控除や控除漏れにつながります。
従業員本人も、最後の給与で社会保険料が多い、あるいはまったく控除されていない場合には、金額だけを見るのではなく給与明細上の対象月を会社へ確認すると整理しやすくなります。
同月得喪の健康保険料の扱い
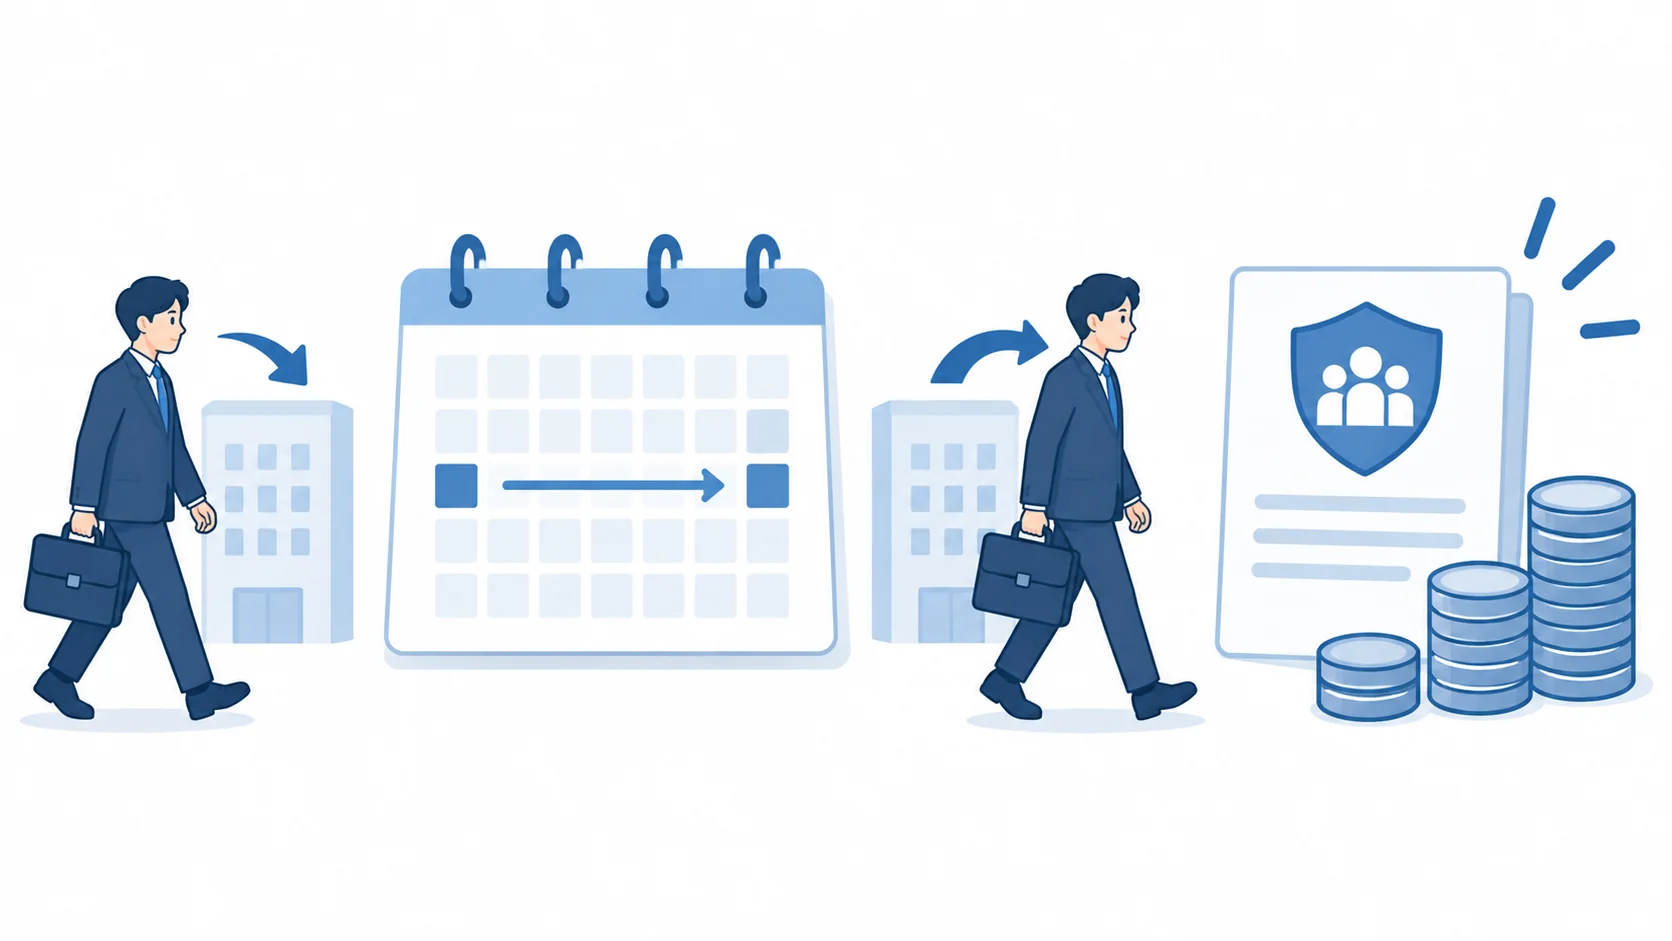
少し特殊ですが、給与計算担当者が知っておきたいのが 同月得喪 です。
同月得喪とは、同じ月の中で社会保険の資格を取得し、その資格を同じ月の中で喪失することをいいます。
たとえば9月1日に入社し、9月20日に退職したケースです。
9月1日に社会保険の資格を取得し、退職日の翌日である9月21日に資格を喪失します。
通常の月途中退職だけを見ると、「資格喪失月である9月分の保険料は発生しないのでは」と考えそうですが、資格取得と資格喪失が同じ月にあるケースには特別な考え方があります。
健康保険については、同月得喪であっても原則としてその月の健康保険料が1か月分発生します。
9月1日入社・9月20日退職の例
- 資格取得日:9月1日
- 退職日:9月20日
- 資格喪失日:9月21日
- 健康保険料:原則として9月分が1か月分発生
在籍期間が20日しかなかったとしても、健康保険料を20日分に日割りするわけではありません。
また、その後に別の健康保険へ加入したからといって、先の会社で発生した健康保険料が当然に還付される仕組みではありません。
この点は、後述する厚生年金の同月得喪と扱いが異なるため注意が必要です。
実務では健康保険と厚生年金をまとめて「社会保険料」と呼ぶことが多いのですが、同月得喪では 健康保険と厚生年金を分けて処理する ことが重要になります。
同月得喪の厚生年金と還付
厚生年金の同月得喪は、健康保険とは取扱いが異なる場合があります。
たとえば9月1日に入社して厚生年金の資格を取得し、9月20日に退職して同じ9月中に資格を喪失した場合、まずは同月得喪として厚生年金保険料を計算します。
しかし、その後同じ9月中に別の会社で厚生年金の資格を取得した場合や、国民年金の資格を取得した場合には、先に資格を喪失した会社での厚生年金保険料が不要となり、すでに納付されていれば還付の対象となることがあります。
| 保険 | 同月得喪時の基本的な扱い |
|---|---|
| 健康保険 | 原則として取得月の1か月分が発生 |
| 厚生年金 | 同月中の次の年金加入状況によって還付される場合がある |
たとえば、A社へ9月1日に入社して9月10日に退職し、9月20日にB社へ入社して厚生年金へ加入したケースを考えます。
A社ではいったん9月分の厚生年金保険料を計算し、給与から本人負担分を控除することがあります。
しかし、同月中にB社の厚生年金資格を取得しているため、A社分について後日還付の対象となることがあります。
年金事務所から会社へ還付に関する案内が届き、会社に保険料が還付された場合には、 本人負担分についても元従業員へ返金する処理 が必要になります。
同月得喪では、退職時点の給与計算だけで処理が完結しないことがあります。
後日、年金事務所から還付の連絡が届いたときに元従業員への返金を忘れないよう、退職者の連絡先や振込先を適切に管理しておくと実務がスムーズです。
短期間で入退社が続いた従業員については、「社会保険料を控除したから終了」とせず、その後の加入状況によって厚生年金保険料の還付処理が発生する可能性を意識しておく必要があります。
月途中退職のメリットとデメリット
月の途中で退職するか、月末まで在籍するかを考える際、「どちらが社会保険料で得なのか」という質問を受けることがあります。
会社で加入している健康保険・厚生年金の保険料だけを比較すれば、 月末より前に退職すると退職月分の保険料が発生しない ため、月途中退職の方が負担は小さく見えます。
会社側についても社会保険料は原則として労使折半ですから、退職月分の会社負担が発生しないという違いがあります。
しかし、退職する本人にとって重要なのは、会社の給与から控除される金額だけではありません。
| 比較項目 | 9月29日退職 | 9月30日退職 |
|---|---|---|
| 資格喪失日 | 9月30日 | 10月1日 |
| 会社の9月分健康保険料 | 原則なし | 発生 |
| 会社の9月分厚生年金保険料 | 原則なし | 発生 |
| 会社の健康保険を使える期間 | 9月29日まで | 9月30日まで |
| 退職後の保険切り替え | 9月30日から | 10月1日から |
月末前日に退職すれば、退職月分の会社の厚生年金保険料は発生しません。
その代わり、20歳以上60歳未満で他の厚生年金に加入しないのであれば、原則として国民年金への切り替えが必要になります。
健康保険についても、会社の健康保険料がなくなった代わりに、国民健康保険や任意継続などの負担が発生する可能性があります。
一方、月末退職ならその月について厚生年金の加入月数が確保されるため、将来受け取る厚生年金額にもわずかながら反映されます。
また、月末日まで会社の健康保険の資格があります。
「月末の1日前に退職すれば社会保険料1か月分が得」という情報だけで退職日を決めるのはおすすめできません。
退職後に加入する健康保険・年金の保険料まで含めて比較する必要があります。
さらに、月の途中ですぐ次の会社へ転職する場合には、新しい会社でその月分の健康保険・厚生年金保険料が発生することもあります。
退職日については社会保険料だけでなく、有給休暇の残日数、次の会社への入社日、健康保険の切り替え、年金加入月数などを総合的に考えるのが実務的です。
退職後の健康保険と年金の手続き
月の途中で退職した場合、退職月分の会社の社会保険料が発生しないことに安心して、退職後の手続きを忘れないよう注意してください。
会社の健康保険を利用できるのは原則として退職日までです。
退職日の翌日からは、次の勤務先ですぐ社会保険に加入する場合などを除き、新しい医療保険を確保する必要があります。
退職後の健康保険には、主に次の3つの選択肢があります。
- 国民健康保険へ加入する
- 退職前の健康保険を任意継続する
- 家族が加入する健康保険の被扶養者になる
任意継続については、一般に資格喪失日の前日までに継続して2か月以上の被保険者期間があることなどの加入要件があり、 資格喪失日から20日以内 に手続きをする必要があります。
任意継続と国民健康保険では保険料の計算方法が異なります。
家族の健康保険の扶養に入れる場合には本人の保険料負担がないケースもあるため、退職前に比較しておくと安心です。
健康保険の任意継続と年金の関係については、 任意継続すると年金はどうなる?退職後の手続きと注意点 で詳しく整理しています。
厚生年金を抜けた後は年金も確認する
健康保険を任意継続したとしても、厚生年金まで継続されるわけではありません。
20歳以上60歳未満で退職し、すぐに別の会社で厚生年金へ加入しない場合には、原則として国民年金第1号被保険者への切り替えが必要です。
厚生年金に加入している配偶者の扶養要件を満たす場合には、第3号被保険者になるケースもあります。
また、退職した本人が家族を健康保険上の被扶養者にしていた場合、本人の退職に伴って家族についてもその健康保険の扶養資格を失います。
本人だけでなく家族全員について、退職日の翌日以降の医療保険を確認してください。
退職後に確認したい順番
- 次の会社で社会保険へ加入する日を確認する
- 空白期間があれば健康保険の加入先を決める
- 20歳以上60歳未満なら年金の切り替えを確認する
- 扶養家族がいる場合は家族の健康保険も確認する
国民健康保険や国民年金など退職後に必要となる手続きの全体像は、 退職後の役所手続きを社労士が実務目線でやさしく解説 も参考にしてください。
退職日と次の入社日が近い場合でも、「数日しか空かないから何もしなくてよい」と自己判断するのは避けた方が安全です。
短期間であっても資格関係は日単位で切り替わりますので、会社や市区町村、加入する健康保険などへ確認してください。
月の途中で退職する社会保険料のまとめ
月の途中で退職したときの社会保険料は、 退職日の翌日である資格喪失日が何月になるか を基準に考えると整理できます。
以前から会社の社会保険に加入していた従業員が9月15日に退職すれば、資格喪失日は9月16日です。
資格喪失月が9月となるため、会社での社会保険料は原則として8月分までで、9月分は発生しません。
9月29日に退職した場合も、資格喪失日は9月30日ですので同様です。
一方、9月30日の月末退職では資格喪失日が10月1日になるため、9月分の健康保険料・厚生年金保険料まで発生します。
月の途中で退職する場合の社会保険料の要点
- 資格喪失日は原則として退職日の翌日
- 社会保険料は月単位で計算し日割りしない
- 月途中退職なら原則として退職月分は発生しない
- 月末退職なら退職月分まで発生する
- 翌月控除では月末退職時に2か月分をまとめて控除することがある
- 同月得喪では健康保険と厚生年金の扱いを分けて確認する
- 退職後は健康保険と年金の切り替えも確認する
給与計算担当者にとって特に重要なのは、 社会保険料が何月分まで発生するかと、給与から何月分を控除するかを分けて考えること です。
月末退職で最後の給与から2か月分が控除されたとしても、それだけで二重払いとは限りません。
翌月控除を採用している会社では、前月分と退職月分を最後の給与でまとめて精算している場合があります。
反対に、月の途中で退職したからといって、退職月について社会保険関係の負担が一切なくなるわけではありません。
退職日の翌日から国民健康保険、任意継続、家族の扶養など別の健康保険へ切り替える必要があり、国民年金保険料が発生する場合もあります。
退職する本人が退職日を決める場合も、会社の社会保険料だけで有利・不利を判断せず、次の入社日や退職後の健康保険、年金、家族の扶養状況まで含めて考えることが大切です。
社会保険制度や保険料率、手続きの取扱いは改正されることがあります。
また、実際の給与控除額は会社の給与締日・支払日・控除方法や個別の加入状況によって異なります。
正確な情報は公式サイトをご確認ください。
個別事情によって判断が分かれる場合は、 最終的な判断は専門家にご相談ください。