こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
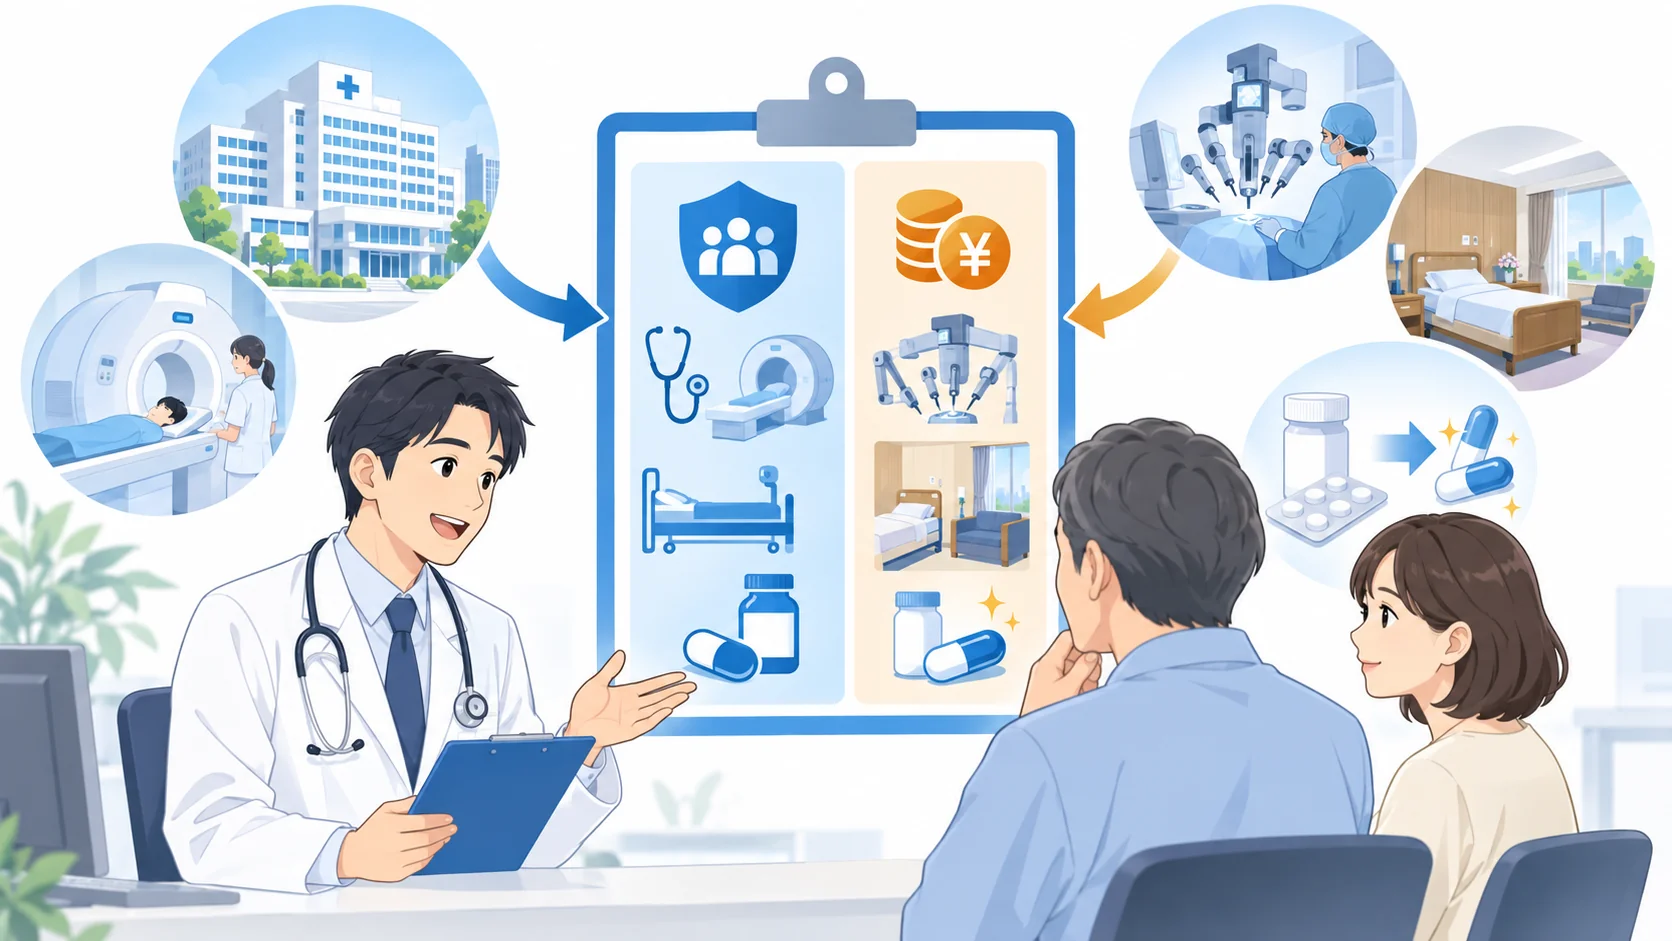
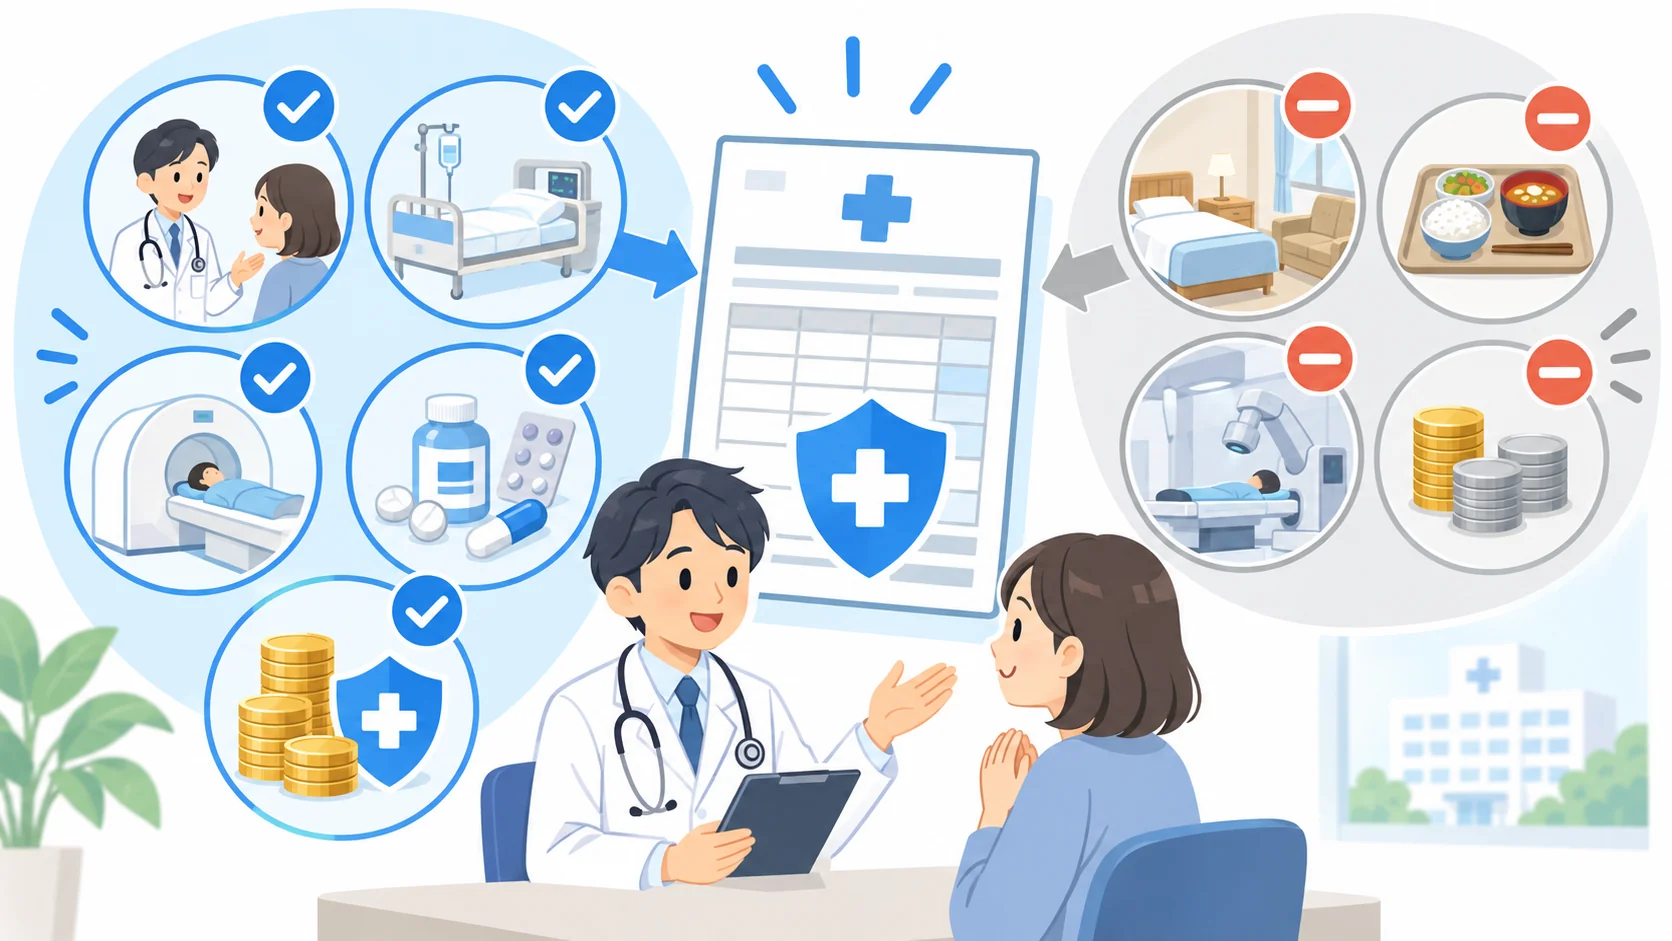
保険外併用療養費とは、保険が適用されない医療を受ける場合でも、国が認めた一定の療養については、通常の診察や検査、投薬、入院料などの基礎的な部分に健康保険を適用できる仕組みです。
通常、保険診療と保険外診療を自由に組み合わせることは認められていません。
しかし、評価療養、患者申出療養、選定療養については例外的に併用が認められ、保険診療と共通する部分には保険給付が行われます。
病院で先進医療を勧められたとき、差額ベッドを利用するとき、紹介状なしで大病院を受診するときなどに関係する制度です。
最近では、後発医薬品がある中で先発医薬品を希望した場合の長期収載品の選定療養も身近な例になっています。
制度名だけを見ると難しく感じますが、大切なのは「保険外の医療が含まれているか」だけを見るのではなく、 どこまで健康保険が使え、どこから患者が全額負担するのか を分けて考えることです。
医療費が高額になる場面では、高額療養費との関係も重要です。
保険診療部分は高額療養費の対象になり得る一方、差額ベッド代や先進医療の技術料など、保険外部分は原則として対象になりません。
この記事では、制度の基本から3つの類型、先進医療、差額ベッド、紹介状なし受診、長期収載品、高額療養費との関係まで順番に整理します。
どこに健康保険が使われ、何を自分で負担するのかが分かれば、病院や薬局から追加費用の説明を受けたときにも判断しやすくなります。
- 保険外併用療養費の基本的な仕組み
- 評価療養・患者申出療養・選定療養の違い
- 先進医療や差額ベッドなどの費用負担
- 高額療養費の対象になる費用と対象外の費用
保険外併用療養費とは?仕組みを解説
保険外併用療養費を理解するときは、まず「保険診療部分」と「保険外部分」を分けることが重要です。
制度名だけを見ると健康保険から別途お金が支給されるようにも見えますが、実際には医療機関の窓口で保険給付分を差し引いたうえで、患者が一部負担金と保険外部分を支払う形が基本です。
また、保険外併用療養費は、保険外診療を自由に健康保険と組み合わせられる制度ではありません。
国が定めた評価療養、患者申出療養、選定療養という一定の範囲について、例外的に保険診療との併用を認めるものです。
ここでは、費用の分かれ方、混合診療との違い、対象となる3つの類型を順番に整理します。
保険診療と自己負担部分の分かれ方
健康保険では、保険診療として認められている医療について、患者が年齢や所得などに応じた一部負担金を支払い、それ以外の部分を健康保険から給付するのが基本です。
現役世代であれば3割負担となるケースが一般的ですが、実際の負担割合は年齢や所得区分などによって異なります。
一方、保険外併用療養費の対象となる療養では、一連の医療費をすべて同じように扱うわけではありません。
大きく分けると、 通常の保険診療と共通する基礎的部分 と、 患者が選択したり、保険適用前の技術を利用したりすることによって生じる保険外部分 の2つがあります。
保険外併用療養費の基本的な考え方
- 診察・検査・投薬・入院料などの基礎的部分は健康保険の対象
- 基礎的部分について患者は通常の一部負担金を支払う
- 残りは保険外併用療養費として健康保険から給付される
- 先進医療の技術料や差額室料などの上乗せ部分は原則として全額自己負担
「全部自費」になるわけではない
たとえば、保険外併用療養費の対象となる先進医療を受けた場合、その先進医療の技術そのものにかかる費用は原則として全額自己負担です。
しかし、先進医療を受けるために行われる診察、通常の検査、投薬、入院などまで、すべて10割負担になるわけではありません。
保険診療と共通する基礎的な部分については、通常の健康保険のルールに従って計算されます。
つまり、同じ入院の中でも「先進医療の技術料は10割負担」「通常の入院基本料や保険診療部分は一部負担」というように、費用の性質によって扱いが分かれるわけです。
「保険外の医療を受けたから、入院費や検査費まですべて10割負担になる」というわけではない のが、保険外併用療養費を理解するうえで最も重要なポイントの一つです。
患者に給付金が振り込まれる制度ではない
「保険外併用療養費」という名称を見ると、いったん医療費を全額支払い、あとから健康保険へ申請すると給付金が振り込まれる制度をイメージする方もいるかもしれません。
しかし、一般的な利用場面では、医療機関の窓口であらかじめ保険給付に相当する部分が差し引かれ、患者は保険診療部分の一部負担金と保険外部分を支払います。
そのため、患者側の感覚としては通常の保険診療と同じように、窓口で自己負担分を支払う形になります。
実際に医療費を確認するときは、請求総額だけを見るのではなく、「保険診療分」「保険外の特別料金」「食事代」「差額室料」など、何に対する負担なのかを分けて見ると整理しやすくなります。
これは高額療養費を考える際にも重要です。
窓口で支払った金額が大きくても、そのすべてが高額療養費の対象になるわけではありません。
健康保険の対象となる基礎的部分と、保険外の上乗せ部分を分けて考える必要があります。
健康保険には保険外併用療養費以外にも、傷病手当金、高額療養費、出産に関する給付などさまざまな制度があります。
健康保険の給付全体を確認したい場合は、 健康保険の給付金一覧と申請方法 も参考にしてください。
混合診療と保険外併用療養費の違い
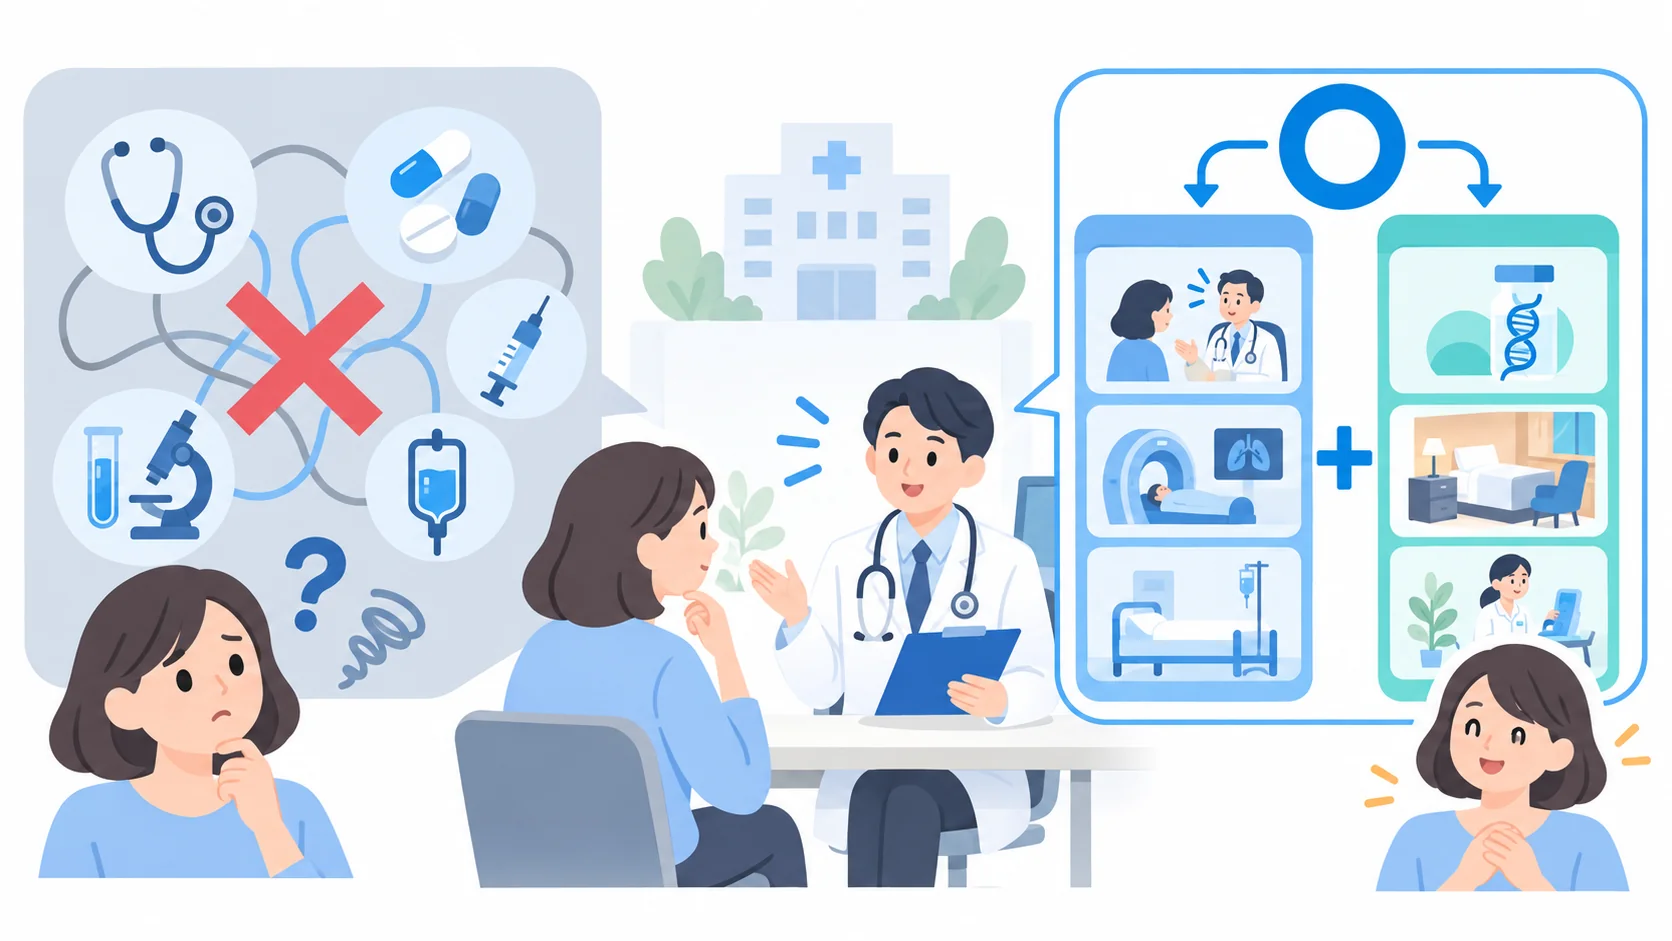
保険外併用療養費を理解するうえで、特に混乱しやすいのが「混合診療との違い」です。
「日本では混合診療は禁止されているのに、なぜ先進医療や差額ベッドでは健康保険が使えるのか」と疑問に感じる方も多いと思います。
日本の公的医療保険では、一連の診療について、健康保険が適用される診療と、保険適用外の診療を患者や医療機関の判断だけで自由に組み合わせることは原則として認められていません。
仮に何のルールもなく保険診療と自由診療を組み合わせられると、安全性や有効性が十分に確認されていない医療が広がったり、患者が高額な追加負担を求められたりする可能性があります。
公的医療保険として一定の医療の質や公平性を確保するため、原則として自由な併用を認めていないわけです。
一方、保険外併用療養費制度は、 国が一定のルールを設けたうえで、特定の療養に限って保険診療との併用を認める制度 です。
| 区分 | 基本的な取扱い | 患者負担の考え方 |
|---|---|---|
| 通常の保険診療 | 健康保険が適用される | 年齢・所得等に応じた一部負担 |
| 認められていない保険外診療との併用 | 原則として保険診療相当部分も保険給付の対象外となる | 一連の診療が全額自己負担となる場合がある |
| 保険外併用療養費の対象 | 国が定めた範囲で保険診療との併用を認める | 基礎的部分は保険扱い、保険外部分は全額自己負担 |
つまり、 保険外併用療養費は混合診療を自由化する制度ではなく、国が定めた範囲に限って例外を認める仕組み です。
保険外診療なら何でも併用できるわけではない
ここは実務上も重要です。
病院やクリニックで行われている自由診療がすべて保険外併用療養費の対象になるわけではありません。
たとえば、患者が希望する自由診療が評価療養、患者申出療養、選定療養のいずれにも該当せず、保険診療との併用が制度上認められていない場合には、「自由診療部分だけ10割負担にして、残りは普通に3割負担」という処理ができるとは限りません。
このため、高額な自由診療や未承認の治療を検討している場合には、治療費の総額だけでなく、 その医療が保険外併用療養費制度の対象なのか を必ず確認する必要があります。
「病院で実施している治療だから健康保険と併用できるだろう」と自己判断するのは避けましょう。
保険外診療にはさまざまな種類があり、保険診療との併用が認められるかどうかは制度上の位置付けによって異なります。
特に先進医療、治験、国内未承認薬などについては、一般的な自由診療とは異なる制度上の要件があります。
治療を検討するときは、「治療そのものの医学的な適否」と「健康保険上の費用負担」を分けて説明してもらうことが大切です。
制度全体については、厚生労働省が評価療養・患者申出療養・選定療養の対象を整理しています。
最新の対象範囲を確認する場合は、 厚生労働省「保険外併用療養費制度について」 をご確認ください。
保険外併用療養費の対象となる3類型
保険外併用療養費の対象となる療養は、大きく 評価療養、患者申出療養、選定療養 の3つに分けられます。
名称だけを見ると違いが分かりにくいですが、「なぜ保険外の医療との併用を認めているのか」という制度の目的を見ると整理しやすくなります。
| 区分 | 制度上の考え方 | 主な例 | 覚え方 |
|---|---|---|---|
| 評価療養 | 将来の保険導入に向けて評価する療養 | 先進医療、治験など | 将来の保険適用を評価する |
| 患者申出療養 | 患者からの申出を起点として実施を検討する療養 | 国内未承認薬などを用いる一定の医療 | 患者の申出から始まる |
| 選定療養 | 保険導入を前提とせず患者が選択する療養 | 差額ベッド、大病院の初診、長期収載品など | 患者が追加サービス等を選ぶ |
評価療養は将来の保険適用を見据えた仕組み
評価療養は、現在の時点では通常の健康保険の対象になっていないものの、安全性や有効性などを評価し、将来的に保険導入を検討する性格を持つものです。
代表的なのが先進医療や治験です。
ほかにも、薬事承認後で保険収載される前の医薬品や医療機器の使用、一定の適応外使用などが含まれます。
患者申出療養は患者の希望を起点にする
患者申出療養も、新しい医療へのアクセスを可能にしながら安全性や有効性を確認していく仕組みですが、大きな特徴は患者からの申出を起点とすることです。
国内では承認されていない医薬品などについて、患者が希望すれば直ちに利用できる制度ではありません。
主治医との相談や医学的な根拠、安全性の確認、実施計画など一定の手続きが必要になります。
選定療養は日常診療で接する機会が多い
選定療養は、評価療養や患者申出療養とは性格が異なり、原則として将来の保険導入を前提としていません。
患者が通常の保険診療を超える療養環境やサービスなどを選択した場合に、その追加部分を自分で負担する仕組みです。
差額ベッド、予約診療、一定の時間外診療、大病院の初診・再診、180日を超える入院、長期収載品など、比較的身近なものも多く含まれています。
被保険者本人だけでなく、健康保険の被扶養者が保険外併用療養の対象となる医療を受けた場合にも、家族療養費の仕組みを通じて同様の考え方で保険給付が行われます。
私が制度を説明するときは、この3つの名称を暗記することよりも、「今回の追加負担は何に対するお金なのか」を確認するようお伝えしています。
たとえば同じ入院でも、治療そのものの保険外費用なのか、個室を希望したための差額室料なのか、通常の保険診療部分なのかによって扱いが異なります。
領収書や医療機関の説明を見ながら、 基礎的な保険診療と上乗せ部分を切り分ける ことが、制度を理解する近道です。
評価療養とは?先進医療や治験の例
評価療養とは、現在は通常の健康保険の給付対象になっていないものの、 将来的に保険給付の対象とするかどうかを評価する必要がある医療 です。
代表的なのが先進医療です。
先進医療という言葉は民間の医療保険でもよく使われるため、「新しい治療なら全部先進医療」と思われることがありますが、健康保険制度上の先進医療は、国の制度に基づいて位置付けられている特定の医療技術を指します。
評価療養の主な例
- 先進医療
- 医薬品・医療機器・再生医療等製品の治験に係る診療
- 薬事承認後で保険収載前の医薬品などの使用
- 一定の要件を満たす医薬品の適応外使用
- 一定の要件を満たす医療機器などの適応外使用
- 一定のプログラム医療機器の使用
先進医療では技術料が保険外になる
先進医療を受けた場合、先進医療に該当する技術そのものにかかる費用は原則として患者が全額負担します。
一方、診察、通常の検査、投薬、入院など、一般的な保険診療と共通する部分については健康保険が適用されます。
たとえば、先進医療を受けるために数日間入院したとしても、入院中にかかった費用すべてが10割負担になるわけではありません。
先進医療の技術料と、健康保険が適用される基礎的な入院・診療部分を分けて請求することになります。
この違いを知らないと、「先進医療を受けると何百万円も全部自腹になるのではないか」と必要以上に不安を感じることがあります。
逆に、「入院は健康保険が使えるから先進医療自体も3割負担だろう」と考えるのも誤りです。
治験の費用は一律ではない
治験についても、評価療養として健康保険との併用が認められる場合があります。
ただし、「治験なら全部無料」「治験だから全部自己負担」と単純に考えることはできません。
治験では、治験薬そのものの費用、治験のために追加で実施する検査、通常診療として必要となる医療など、費用の性質が複数に分かれることがあります。
治験を実施する企業などが一定の費用を負担する場合もあるため、具体的な患者負担は治験ごとに異なります。
治験への参加を検討するときは、医学的なメリット・リスクだけでなく、「どの費用が治験側の負担で、どの費用が健康保険や患者負担になるのか」について、事前の説明をよく確認してください。
実施できる医療機関にも要件がある
先進医療は、対象となる医療技術であれば全国どこの医療機関でも同じように受けられるわけではありません。
医療技術ごとに実施できる医療機関や施設基準などが定められています。
インターネット上で「先進医療」という言葉を見つけても、それだけで公的医療保険制度上の先進医療に該当すると判断しないことが大切です。
実際に検討している治療が制度上の先進医療なのか、実施予定の医療機関が対象なのかを確認しましょう。
また、先進医療の対象となる技術は固定されたものではなく、評価の結果などにより変更されることがあります。
保険適用に移行するものもあれば、先進医療から外れるものもあります。
先進医療の対象技術や実施医療機関は変更されることがあります。
治療を検討するときは、古い記事や過去の保険会社の資料だけで判断せず、受診時点の最新情報を確認してください。
患者申出療養とは?制度の仕組み
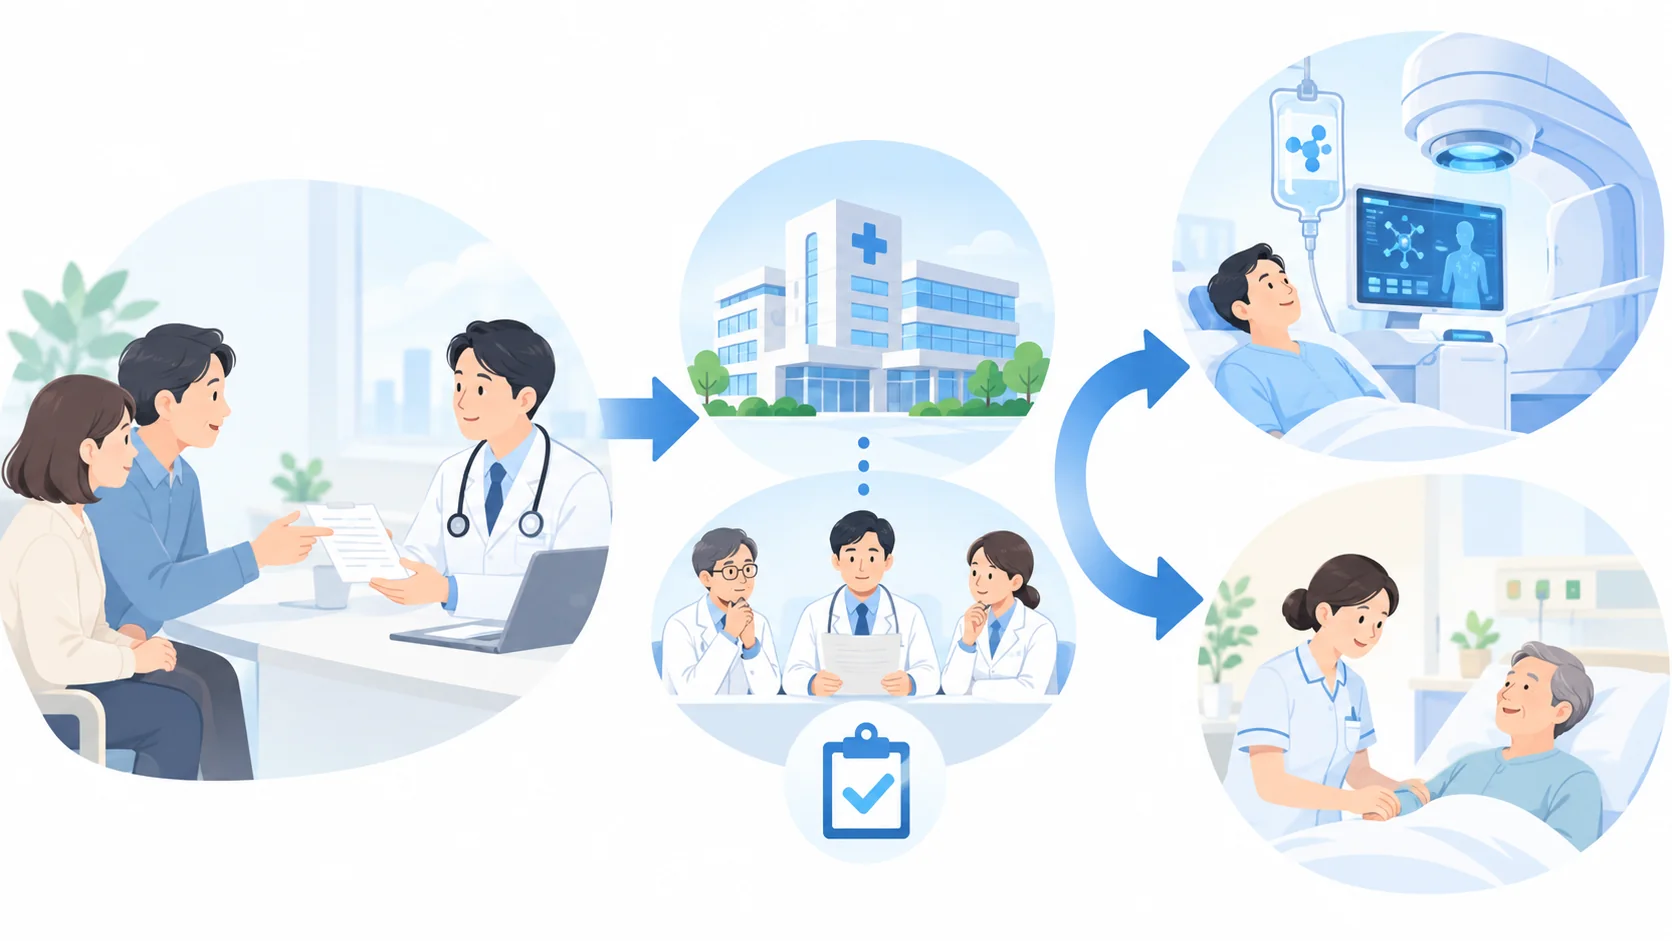
患者申出療養は、国内で承認されていない医薬品などを使用した治療について、患者からの申出を起点として、安全性や有効性を確認しながら実施の可能性を検討する仕組みです。
2016年度に創設された制度で、既存の治験や先進医療だけでは患者が希望する医療へ十分にアクセスできない場合に、新たな選択肢につなげることを目的としています。
ただし、「患者が希望すれば未承認薬を自由に使用できる」という制度ではありません。
患者の希望は制度利用の出発点ですが、医学的・科学的な検討を省略できるわけではありません。
まず主治医との相談から始まる
患者申出療養を考える場合、まず主治医へ希望する治療について相談します。
そのうえで、同じ医療を受ける方法として既存の治験、先進医療などを利用できないかを確認することになります。
既存の制度で受けられる治療があるのであれば、通常はそちらを利用する方が合理的な場合もあります。
一方で、既存の選択肢では患者が希望する医療にアクセスできない場合に、患者申出療養として実施できる可能性を検討していきます。
その際には、治療について一定の科学的根拠があるか、安全性を確保できるか、実施する医療機関に必要な体制があるかなどを確認する必要があります。
患者申出療養は、未承認薬そのものを健康保険の対象にする制度ではありません。
保険適用されていない医薬品や医療技術などにかかる費用は、原則として患者自身が負担します。
保険診療部分は切り分けて考える
患者申出療養として認められた医療を受ける場合でも、すべての医療費が全額自己負担になるわけではありません。
保険外となる医療技術や医薬品等にかかる費用は患者負担となりますが、通常の診察、検査、投薬、入院など、健康保険の対象となる基礎的部分については、保険外併用療養費として保険給付を受けることができます。
つまり、患者申出療養も先進医療と同様に、 保険外となる部分と通常の保険診療部分を分けて考える のが基本です。
先進医療との違いは制度の入口
先進医療との違いとして分かりやすいのは、制度利用の入口です。
先進医療は、一定の医療技術について医療機関側が制度上の手続きを行い、国が定める仕組みの中で実施します。
これに対して患者申出療養は、その名称のとおり患者の申出を起点として検討が始まります。
ただし、患者が「この薬を使いたい」と申し出れば、そのまま実施できるわけではありません。
主治医、臨床研究中核病院などの専門的な医療機関と相談しながら、実施計画や安全性などを確認していきます。
患者申出療養は、標準治療を飛ばして好きな治療を選ぶための制度ではありません。
現在受けられる標準的な治療、治験、先進医療なども含めて医師と相談し、その患者にとって適切な選択肢を検討することが前提になります。
費用についても高額になる可能性がありますので、治療を希望するときは、医学的な説明に加えて「保険外部分はいくらか」「通常の保険診療部分はいくらか」「入院などを含めた総額はどの程度になるのか」を具体的に確認しておくことが重要です。
選定療養とは?対象となる主な費用
選定療養とは、将来的な保険導入を前提とせず、 患者が自ら選択した特別な療養やサービスなどについて追加料金を負担することで、保険診療との併用を認める仕組み です。
先進医療や患者申出療養は比較的特殊な治療に関係する制度ですが、選定療養には、差額ベッド、紹介状なしでの大病院受診、予約診療、一定の時間外診療、長期収載品など、日常生活で遭遇する可能性があるものが多く含まれています。
| 主な選定療養 | 具体的な場面 | 主な自己負担 |
|---|---|---|
| 特別の療養環境 | 差額ベッドを希望して入院する場合 | 差額室料 |
| 大病院の初診・再診 | 一定の場合に紹介状なしで大病院を受診する場合など | 特別の料金 |
| 予約診療 | 患者が特別な予約診療を選択する場合 | 予約に係る特別の料金 |
| 時間外診療 | 一定の時間外診療を患者が選択する場合 | 時間外に係る特別の料金 |
| 180日を超える入院 | 一定の場合に長期入院を継続する場合 | 入院基本料の一部に相当する負担 |
| 長期収載品 | 後発医薬品がある中で対象となる先発医薬品を希望する場合 | 先発・後発医薬品の価格差を基礎とする特別の料金 |
| その他 | 多焦点眼内レンズ、金属床総義歯など一定の療養 | 対象となる保険外部分 |
選定療養でも通常の治療費は保険診療
選定療養で追加料金を支払う場合でも、通常の治療部分まで全額自己負担になるわけではありません。
たとえば、患者が希望して個室へ入院し、差額ベッド代が1日あたり一定額かかったとしても、その患者が受ける手術、投薬、検査、通常の入院基本料などの保険診療部分は、原則として健康保険の対象です。
つまり、選定療養では「保険診療に追加して、患者が選んだ部分の料金を支払う」と考えると分かりやすいでしょう。
料金について事前の説明を確認する
選定療養の特別の料金を徴収する場合には、医療機関側にも、料金や内容について掲示するなど一定のルールがあります。
差額ベッドのように患者の同意が重要となるものもありますので、「病院から言われたから払わなければならない」と考えるのではなく、何に対する料金なのか、いくらかかるのかを確認してください。
領収書に「選定療養」「特別料金」などの記載があった場合は、何に対する追加負担なのかを確認することが大切です。
選定療養の説明を受けたときに確認したいこと
- どの選定療養に該当するのか
- 追加料金はいくらか
- 1回ごとの料金か、1日ごとの料金か
- 通常の保険診療部分はいくらになるのか
- 追加料金を支払わない選択肢があるのか
特に入院では、治療費、食事代、差額ベッド代、日用品代など複数の費用が同時に発生します。
請求総額だけでは、それぞれが健康保険の対象なのか判断しにくいことがあります。
私はこうしたケースでは、まず領収書や診療明細書を見て、保険診療部分と保険外部分を分けて確認することをおすすめしています。
高額療養費や健康保険組合の付加給付を確認する際にも、この切り分けが重要になります。
保険外併用療養費とは?負担と注意点
制度の種類が分かったところで、次に気になるのは「結局、自分はいくら払うのか」という点だと思います。
保険外併用療養費では、医療機関へ支払う総額だけを見るのではなく、その費用が保険診療部分なのか、保険外の上乗せ部分なのかを分けることが重要です。
特に先進医療、差額ベッド、大病院の紹介状なし受診、長期収載品では、通常の自己負担とは別の費用が発生する可能性があります。
ここからは、実際に相談や問い合わせが生じやすい代表的な場面について、費用負担の考え方を具体的に整理します。
先進医療を受けた場合の費用負担
先進医療を受ける場合、基本的には 先進医療に該当する技術料を患者が全額負担し、それ以外の通常の保険診療と共通する部分には健康保険を適用する という構造になります。
「先進医療=すべて自費」と考えている方もいますが、実際にはそうではありません。
保険外となるのは先進医療として実施する技術の部分であり、同時に行われる通常診療については健康保険が使える場合があります。
入院した場合も費用を分けて考える
たとえば、ある先進医療を受けるために入院したとします。
先進医療そのものの技術料が100万円であれば、その100万円については原則として患者が全額負担します。
一方、入院中の診察、保険診療として行う検査、投薬、通常の入院基本料などについては、健康保険の対象となる部分があります。
そのため、実際の請求は「先進医療の技術料」と「保険診療部分の自己負担」を合算したものになります。
先進医療の費用は2つに分けて考えます。
- 先進医療の技術料など:原則として全額自己負担
- 通常の診察・検査・投薬・入院料など:健康保険の対象となる部分あり
このため、「先進医療を受けたら入院費まですべて10割負担になる」という理解は正確ではありません。
逆に、「健康保険に加入しているから先進医療の技術料も3割で済む」というわけでもありません。
この2つを混同しないことが重要です。
技術料は医療によって大きく違う
先進医療と一口にいっても、その内容はさまざまです。
技術によって費用は大きく異なるため、「先進医療はだいたい○万円」と一般化することはできません。
実際に治療を検討するときは、医療機関から提示された費用について、先進医療の技術料だけなのか、入院や検査などを含めた見込額なのかを確認することをおすすめします。
高額な治療では、「総額」だけを聞くと費用の内訳が分からなくなります。
「先進医療部分」「保険診療部分」「食事や差額ベッドなどその他の費用」に分けて確認しましょう。
民間保険の先進医療特約は別の制度
民間の医療保険に先進医療特約を付けている場合、先進医療の技術料について保険金や給付金を受け取れることがあります。
ただし、公的医療保険の保険外併用療養費制度と、民間保険会社の先進医療特約は別の制度です。
公的制度上の先進医療であっても、給付条件は加入している保険契約によって異なります。
「先進医療だから民間保険で必ず全額出る」とは限りません。
治療を決める前に、保険証券や契約内容を確認し、必要であれば保険会社へ給付対象か問い合わせておくと安心です。
治療の選択は、民間保険から給付されるかどうかだけで決めるものではありません。
治療の医学的な必要性やメリット・リスクについては医師と十分に相談し、費用面は別に整理して判断してください。
差額ベッドや紹介状なし受診の費用
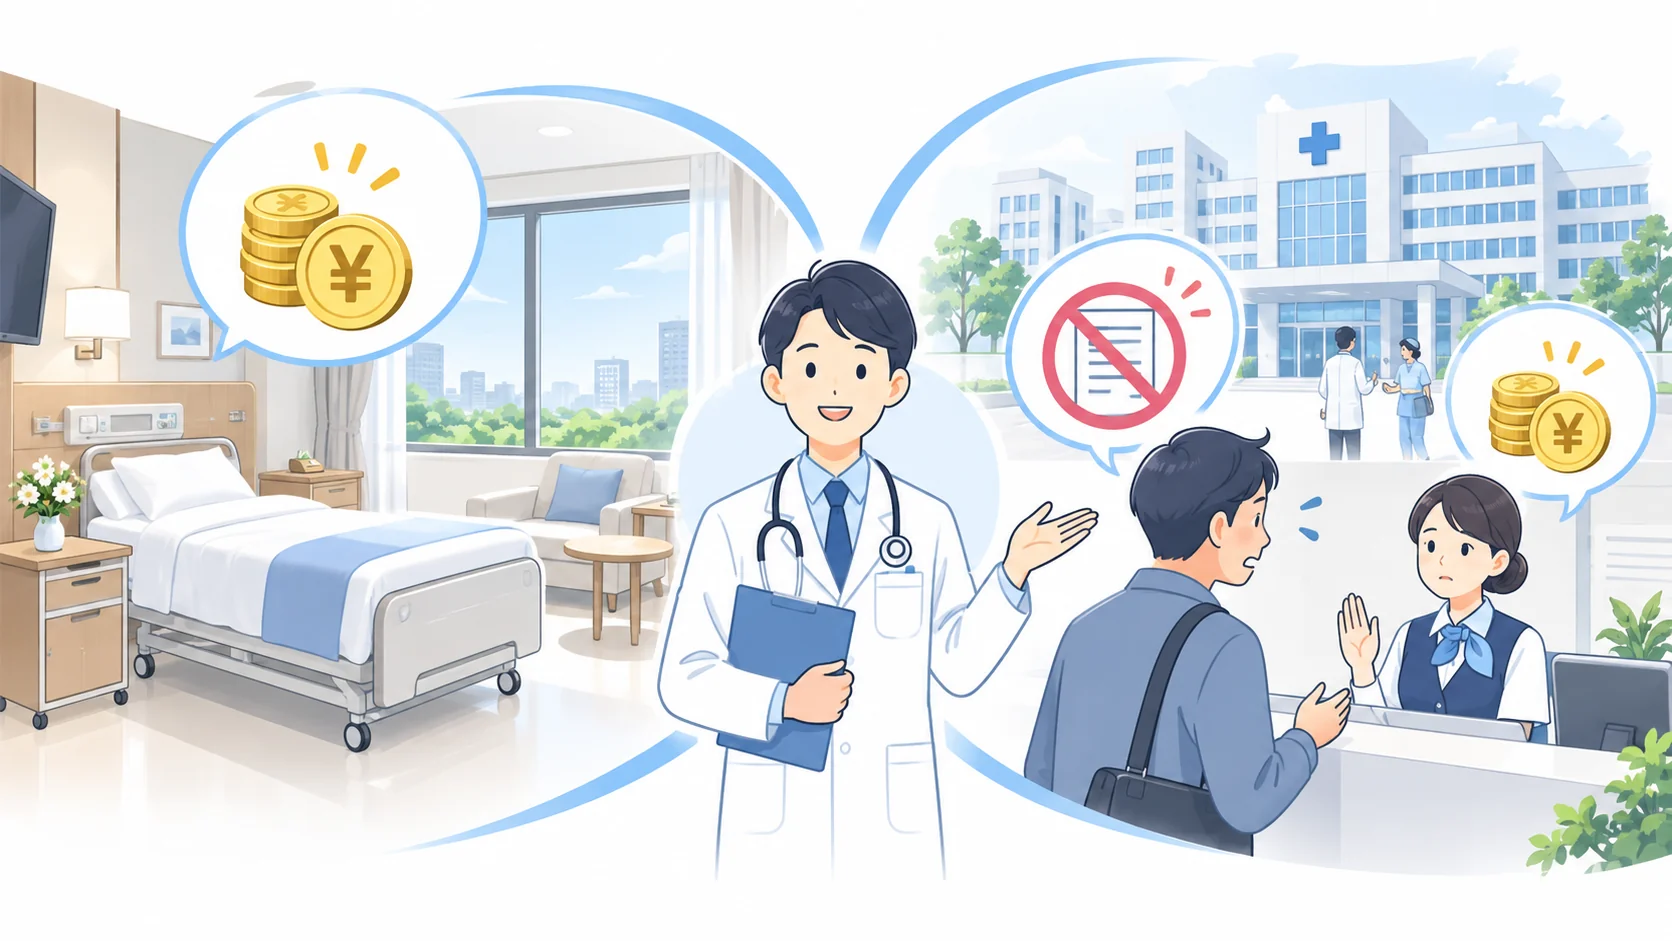
保険外併用療養費について実際によく問題になるのが、差額ベッド代と紹介状なしで大病院を受診した場合の特別の料金です。
どちらも選定療養に該当しますが、「患者が追加料金を支払う」という点だけを見て同じものと考えると分かりにくくなります。
差額ベッドは療養環境を選択したことによる費用、大病院の初診等の特別料金は医療機関の機能分担を進めるための仕組みという違いがあります。
差額ベッド代は通常の入院費とは別
差額ベッドは、正式には特別の療養環境に関する選定療養です。
患者が個室などの特別な療養環境を希望し、所定の要件を満たして利用した場合には、通常の入院費とは別に差額室料を支払います。
この場合、 差額ベッド代そのものは健康保険の給付対象ではありません 。
そのため、患者が加入している健康保険の自己負担割合が3割であっても、差額ベッド代が3割になるわけではありません。
一方、病気やケガの治療費、検査費、投薬費、通常の入院基本料など、健康保険の対象となる診療部分には通常どおり健康保険が適用されます。
| 入院時の主な費用 | 健康保険 | 高額療養費 |
|---|---|---|
| 通常の治療・検査・入院基本料 | 原則として対象 | 対象になり得る |
| 差額ベッド代 | 対象外 | 対象外 |
| 入院時の食事に係る標準負担額 | 別制度で給付 | 原則として対象外 |
個室に入れば必ず請求されるとは限らない
差額ベッド代については、「個室に入院したら必ず払う」と考えている方もいますが、実際には患者の同意や入室した理由などが重要です。
患者が自ら個室を希望して利用したのであれば差額室料を支払うのが一般的ですが、治療上の必要があって医療機関側の判断で特別療養環境室を利用した場合などには、通常の患者選択による利用とは扱いが異なることがあります。
個室利用を勧められた場合は、差額室料はいくらか、1日あたりの料金か、患者の希望による利用なのか、治療上の必要によるものなのかを確認してください。
同意書に署名する前に料金を確認することも重要です。
差額ベッド代を払わなくてよいケースや、請求されたときに確認したいポイントは、差額ベッド代とは?払わなくていい3つのケースと費用を整理で整理しています。
紹介状なしで大病院を受診する場合
一定の大病院を紹介状なしで受診した場合には、通常の医療費の一部負担金とは別に、特別の料金が必要になることがあります。
対象となる病院には、特定機能病院、一定の地域医療支援病院、一定の紹介受診重点医療機関などがあります。
2026年度の制度では、対象となる病院について、紹介状なしで初診を受ける場合の定額負担は医科で7,000円以上、歯科で5,000円以上が基本とされています。
再診についても、病院側から他の医療機関への紹介を申し出た後に患者が引き続き対象病院を受診する一定の場合には、特別の料金が設定されています。
なお、「7,700円を請求された」というケースもありますが、すべての病院で一律7,700円になるという意味ではありません。
病院が設定する料金や課税関係などによって実際の金額は異なる場合があります。
大病院の特別料金は、単なる「紹介状を忘れた罰金」ではありません。
まず地域の診療所や中小病院を受診し、専門的な診療が必要な場合に大病院へ紹介するという医療機関の役割分担を進める目的があります。
また、救急受診など一定のケースでは特別料金の対象とならない場合もあります。
受診予定の医療機関が制度の対象か、実際の料金はいくらかについては、その病院の最新情報を確認してください。
紹介状なしで大病院を受診したときの選定療養費の金額や、特別の料金がかからないケースは、選定療養費とは?金額・紹介状・かからない場合のポイントで詳しく確認できます。
長期収載品を選んだ場合の追加負担
薬局で薬を受け取る場面でも、保険外併用療養費の選定療養が関係することがあります。
その代表例が、後発医薬品、いわゆるジェネリック医薬品がある中で、患者が対象となる先発医薬品を希望する場合です。
こうした一定の先発医薬品は長期収載品と呼ばれ、2024年10月から選定療養の仕組みが導入されました。
制度が始まった当初は、一定の価格差の4分の1相当が特別の料金とされていましたが、制度改正により、 2026年6月からは先発医薬品と後発医薬品の価格差の2分の1相当を基礎として特別の料金が計算される仕組み となっています。
通常の薬代とは別に特別の料金がかかる
長期収載品の選定療養では、通常の1割・2割・3割といった医療費の一部負担金とは別に特別の料金を支払います。
たとえば、制度上の計算対象となる先発医薬品が1錠100円、基準となる後発医薬品が1錠60円だったとします。
価格差は40円です。
2026年6月以降の仕組みでは、その2分の1に相当する20円を基礎として特別の料金が計算されます。
さらに、この特別の料金は保険診療そのものではないため消費税の課税対象となります。
単純化したイメージ
- 先発医薬品の価格:100円
- 後発医薬品の価格:60円
- 価格差:40円
- 価格差の2分の1:20円
- 20円を基礎とする特別の料金に消費税が加わる
実際の計算では、対象となる後発医薬品の薬価や端数処理などによって金額が異なることがあります。
対象となる医薬品の範囲や、2026年改定後の特別の料金の計算例は、選定療養で長期収載品を選ぶといくら?2026年改定を整理で詳しく確認できます。
先発医薬品なら必ず追加料金になるわけではない
この制度については、「ジェネリックではなく先発薬を使ったら必ず追加料金を取られる」と理解されていることがありますが、正確ではありません。
選定療養の対象になるのは、一定の条件を満たす長期収載品について、患者自身の希望で先発医薬品を選択する場合です。
医療上の必要性から医師が先発医薬品を使用する必要があると判断する場合や、薬局で後発医薬品を提供することが困難な場合などには、患者が単に先発医薬品を希望したケースとは取扱いが異なります。
「先発医薬品を処方された=選定療養の特別料金が必ずかかる」わけではありません。
処方箋を見ただけでは、自分が選定療養の対象になるのか判断しにくい場合があります。
薬局で特別の料金について説明を受けた場合には、「なぜ今回対象になるのか」を確認しましょう。
薬剤料以外の診療や調剤まで自費になるわけではない
長期収載品を選択した場合でも、診察料や調剤に係る通常の保険診療部分まで全額自己負担になるわけではありません。
保険診療と選定療養を併用する仕組みですので、特別の料金が発生する部分と、通常の健康保険が適用される部分を分けて計算します。
制度の対象医薬品や計算方法は改正される可能性があります。
最新の対象薬や負担の仕組みは、 厚生労働省「後発医薬品のある先発医薬品(長期収載品)の選定療養について」 をご確認ください。
高額療養費の対象になる費用の範囲
保険外併用療養費について、私が実務で説明するときに特に重要だと感じるのが、高額療養費との関係です。
「病院に20万円払ったから、一定額を超えた部分は全部高額療養費で戻る」と考えてしまうケースがありますが、高額療養費は病院へ支払った総額を基準にする制度ではありません。
高額療養費は、1か月の 健康保険が適用される医療費の自己負担 が一定の自己負担限度額を超えた場合に、その超過部分を給付する制度です。
そのため、保険外併用療養費を利用している場合でも、 基礎的な保険診療部分の自己負担については高額療養費の対象になり得ます。
一方、保険外部分として患者が負担する特別の料金は、原則として高額療養費の計算には含まれません。
| 費用 | 健康保険 | 高額療養費 |
|---|---|---|
| 保険診療部分の一部負担金 | 対象 | 対象になり得る |
| 先進医療の技術料 | 保険外 | 原則として対象外 |
| 差額ベッド代 | 保険外 | 原則として対象外 |
| 選定療養の特別の料金 | 保険外 | 原則として対象外 |
| 入院時の食事にかかる標準負担額 | 別制度による給付 | 原則として対象外 |
支払総額ではなく保険診療部分を見る
たとえば1か月の入院で、保険診療の自己負担が15万円、差額ベッド代が12万円、食事に関する負担が3万円だったとします。
病院へ支払う金額は合計30万円になりますが、高額療養費の計算で基礎になるのは、原則としてこの30万円全体ではありません。
差額ベッド代や食事に係る標準負担額などを除き、健康保険が適用された自己負担部分を基礎として自己負担限度額と比較します。
病院へ支払った総額すべてに、高額療養費の上限が適用されるわけではありません。
これは先進医療でも同じです。
仮に先進医療の技術料が100万円、通常の保険診療部分の自己負担が20万円だったとしても、高額療養費によって100万円の先進医療技術料まで自己負担限度額の範囲に収まるわけではありません。
高額療養費を見込んで高額な保険外診療を選択するときは注意が必要です。
先進医療の技術料、差額ベッド代などは、高額療養費によって軽減されない費用として資金計画を考える必要があります。
領収書と診療明細書を分けて確認する
入院費が高額になった場合は、領収書の「保険診療」「食事」「保険外」「その他」といった区分を確認してください。
医療機関の様式によって表示方法は異なりますが、少なくとも請求総額だけを見るより、どの項目が保険診療の自己負担なのかを確認することで、高額療養費のおおよその対象範囲を把握しやすくなります。
高額療養費の所得区分や自己負担限度額、世帯合算などについては、 健康保険の高額療養費の仕組みと自己負担限度額 で詳しく整理しています。
食事代も高額療養費とは別に考える
入院時には、治療費とは別に食事に関する負担もあります。
入院時の食事については、健康保険から入院時食事療養費が給付され、患者は一定の標準負担額を支払う仕組みになっています。
この標準負担額についても、原則として高額療養費の自己負担限度額を計算する際には含まれません。
入院中の食事負担について確認したい場合は、 健康保険の入院時食事療養費と食事代 も参考にしてください。
健康保険組合の付加給付も確認する
会社員などで健康保険組合に加入している場合には、法定の高額療養費に加えて、健康保険組合独自の付加給付が設けられていることがあります。
一定額を超えた自己負担について健康保険組合が追加で給付する制度などがありますが、内容は健康保険組合ごとに異なります。
また、多くの場合、付加給付も健康保険の給付対象となる医療費を基礎として設計されています。
差額ベッド代や先進医療の技術料といった保険外部分まで負担してくれるとは限りません。
会社の健康保険担当者に相談する場合も、「病院で30万円払った」とだけ伝えるより、「保険診療の自己負担が○円、差額ベッド代が○円」と分けて伝える方が、利用できる制度を確認しやすくなります。
健康保険組合に加入している方は、加入先の規約や給付案内を確認してください。
協会けんぽの場合には健康保険組合独自の付加給付とは仕組みが異なりますので、自分がどの健康保険に加入しているかを確認することも大切です。
保険外併用療養費とは何かを整理
保険外併用療養費とは、保険外の医療を受ける場合であっても、国が定めた一定の療養について、通常の保険診療と共通する部分には健康保険を適用できるようにする制度です。
通常、保険診療と保険外診療を患者や医療機関の判断だけで自由に組み合わせることは認められていません。
しかし、評価療養、患者申出療養、選定療養に該当する場合には、一定のルールのもとで保険診療との併用が認められています。
制度名を覚えることよりも、 「健康保険の対象となる基礎的部分」と「患者が全額負担する保険外部分」が存在する という構造を理解することが重要です。
最後にポイントを整理します。
- 保険外併用療養費は保険診療と一定の保険外診療を併用する仕組み
- 対象は評価療養・患者申出療養・選定療養の3類型
- 基礎的な保険診療部分には健康保険が適用される
- 先進医療の技術料や差額ベッド代などは原則として全額自己負担
- 保険外部分の特別の料金は原則として高額療養費の対象外
- 料金や対象となる療養は受診時点の制度を確認することが重要
医療費は3つに分けて確認すると分かりやすい
特に入院や高額な治療を予定している場合には、「全部でいくらかかるのか」だけを確認すると、利用できる健康保険制度が分かりにくくなります。
私は、費用を次の3つに分けて確認する方法をおすすめしています。
| 確認する費用 | 確認する理由 |
|---|---|
| 保険診療部分 | 一部負担割合や高額療養費の対象を確認するため |
| 保険外部分 | 全額自己負担となる金額を把握するため |
| 食事・日用品などその他の費用 | 高額療養費とは別に必要な支出を把握するため |
たとえば、「入院費は全部で25万円です」と説明されるだけでは、高額療養費を使った後にどの程度負担が残るのか分かりません。
これを、「保険診療の自己負担が12万円、差額ベッド代が8万円、食事などが5万円」と分けると、どこに健康保険が使われ、どこが自分で準備しなければならない費用なのかが見えてきます。
疑問があれば料金の根拠を確認する
医療機関から選定療養などの追加費用について説明を受けた場合には、費用の内容や金額、なぜその負担が必要なのかを確認してください。
特に差額ベッド、紹介状なし受診、長期収載品などでは、通常の医療費とは別に料金が発生するため、「健康保険に入っているのになぜ追加料金が必要なのか」と感じることがあります。
追加料金が発生すること自体がおかしいわけではありませんが、患者が内容を理解しないまま支払う必要もありません。
医療機関や薬局の窓口で、「この料金は何の選定療養ですか」「健康保険部分はいくらですか」と確認して構いません。
会社の健康保険担当者へ相談するときも、医療の内容そのものについて判断を求めるというより、「どの費用が保険診療で、どの費用が保険外なのか」「高額療養費や付加給付の対象になるか」を確認する形にすると整理しやすくなります。
治療の判断と費用の判断は分けて考える
先進医療や患者申出療養などでは、費用負担が大きくなることもあります。
ただし、「保険が使えないから悪い治療」「健康保険が使えるから良い治療」と単純に判断できるものではありません。
健康保険上の取扱いと、その治療が患者本人にとって医学的に適切かどうかは別の問題です。
治療内容については医師と十分に相談し、そのうえで費用について医療機関や健康保険の保険者に確認することが大切です。
一方、費用負担を確認せずに治療を進めると、後から想定以上の請求を受ける可能性があります。
特に保険外部分が高額になる場合は、治療開始前に見込額を確認しておくことをおすすめします。
保険外併用療養費の対象となる医療、先進医療の実施医療機関、大病院の特別の料金、長期収載品の対象や負担割合などは、制度改正によって変更されることがあります。
正確な情報は公式サイトをご確認ください。
また、実際の治療方法については医師や医療機関へ、健康保険の給付については加入している協会けんぽ、健康保険組合などの保険者へ確認してください。
差額ベッド代などは個別の入院状況や同意内容によっても取扱いが変わる場合があります。
個別事情について判断が必要な場合には、 最終的な判断は専門家にご相談ください。