こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
入院時生活療養費とは、主に65歳以上の方が療養病床に入院したときに、食事の提供や療養環境にかかる費用について健康保険から給付される制度です。
ただし、患者本人に現金が振り込まれる制度ではありません。
患者は食費と居住費について定められた生活療養標準負担額を支払い、それを超える部分が保険給付として医療機関に支払われる仕組みです。
高齢の親が療養病床へ入院したときなどは、医療費とは別に食費や居住費がどの程度かかるのか分かりにくく、実際によく確認されるポイントです。
特に長期入院になると、「高額療養費を使えば食費や居住費も一定額で止まるのか」「65歳になったらすぐに居住費が加わるのか」「住民税非課税世帯ならどの程度安くなるのか」など、制度がいくつも重なって見えやすくなります。
この記事では、対象になる年齢や病床、2026年6月1日以降の負担額、入院時食事療養費との違い、低所得者や難病患者の取扱いまで順番に整理します。
- 入院時生活療養費の対象になる年齢と入院先
- 入院時食事療養費との違いと制度の仕組み
- 2026年6月1日以降の食費と居住費の目安
- 低所得者や難病患者に対する負担軽減の考え方
入院時生活療養費とは?対象者と仕組みを解説
まずは、入院時生活療養費がどのような人に適用される制度なのかを整理します。
特に重要なのは、単純に65歳以上であれば対象になるわけではなく、年齢と入院している病床の両方を確認する必要がある点です。
制度名だけを見ると難しく感じますが、「誰が対象になるのか」「患者は何を負担するのか」「健康保険はどの部分を負担するのか」の3点に分けると理解しやすくなります。
対象は65歳以上の療養病床入院者
入院時生活療養費の対象になるのは、健康保険法上の 特定長期入院被保険者 に該当する方です。
簡単に整理すると、 65歳に達する日の属する月の翌月以後に、医療法上の療養病床へ入院している方 が基本的な対象になります。
入院時生活療養費の基本的な対象
- 65歳に達する日の属する月の翌月以後である
- 医療法上の療養病床に入院している
- 健康保険等による医療を受けている
ここで重要なのは、「65歳以上」という年齢だけで判断しないことです。
健康保険法では、療養病床への入院と年齢要件を組み合わせて特定長期入院被保険者を定義しています。
つまり、65歳を超えていても、現在入院している病床が療養病床でなければ、原則として入院時生活療養費の対象にはなりません。
療養病床とは、主として長期にわたり療養を必要とする患者を入院させるための病床です。
急性期の治療を中心とする入院とは性格が異なり、医療を受けながら比較的長期間にわたって病院で生活することが想定されています。
そのため、通常の入院中の食事だけではなく、病室で生活するための光熱水費に相当する部分も含めて負担するという考え方になっています。
反対に、療養病床へ入院していても、年齢要件を満たす前であれば、原則として入院時食事療養費の仕組みで考えます。
つまり、 「療養病床だから必ず生活療養費」「65歳だから必ず生活療養費」というどちらの理解も正確ではありません。
実務では、病院名だけから療養病床かどうかを判断することはできません。
同じ病院の中に複数種類の病床が設けられていることもあるため、請求書や入院案内で分からない場合は、病院の医事担当窓口に「今回入院している病床は医療法上の療養病床ですか」と確認すると整理しやすいです。
たとえば、65歳を超えた親が長期間入院することになったとしても、それだけで居住費が発生すると決めつける必要はありません。
まずは病床の種類を確認し、そのうえで年齢要件を確認するのが順序です。
また、介護医療院や介護老人保健施設などは、医療機関の療養病床とは制度が異なります。
介護保険施設へ入所した場合には、医療保険の入院時生活療養費ではなく、介護保険の食費・居住費や負担限度額認定などの仕組みを確認することになります。
長期療養では病院から介護施設へ移ることもあるため、「今いる場所が病院なのか、介護保険施設なのか」も大切な確認事項です。
私が相談を受ける場合も、最初に「何歳か」と「どの病床に入院しているか」をセットで確認します。
この2点が分かれば、入院時食事療養費なのか入院時生活療養費なのか、かなり整理しやすくなります。
65歳の誕生月はいつから切り替わる?
入院時生活療養費について特に間違えやすいのが、65歳になった時点でいつ制度が切り替わるのかという点です。
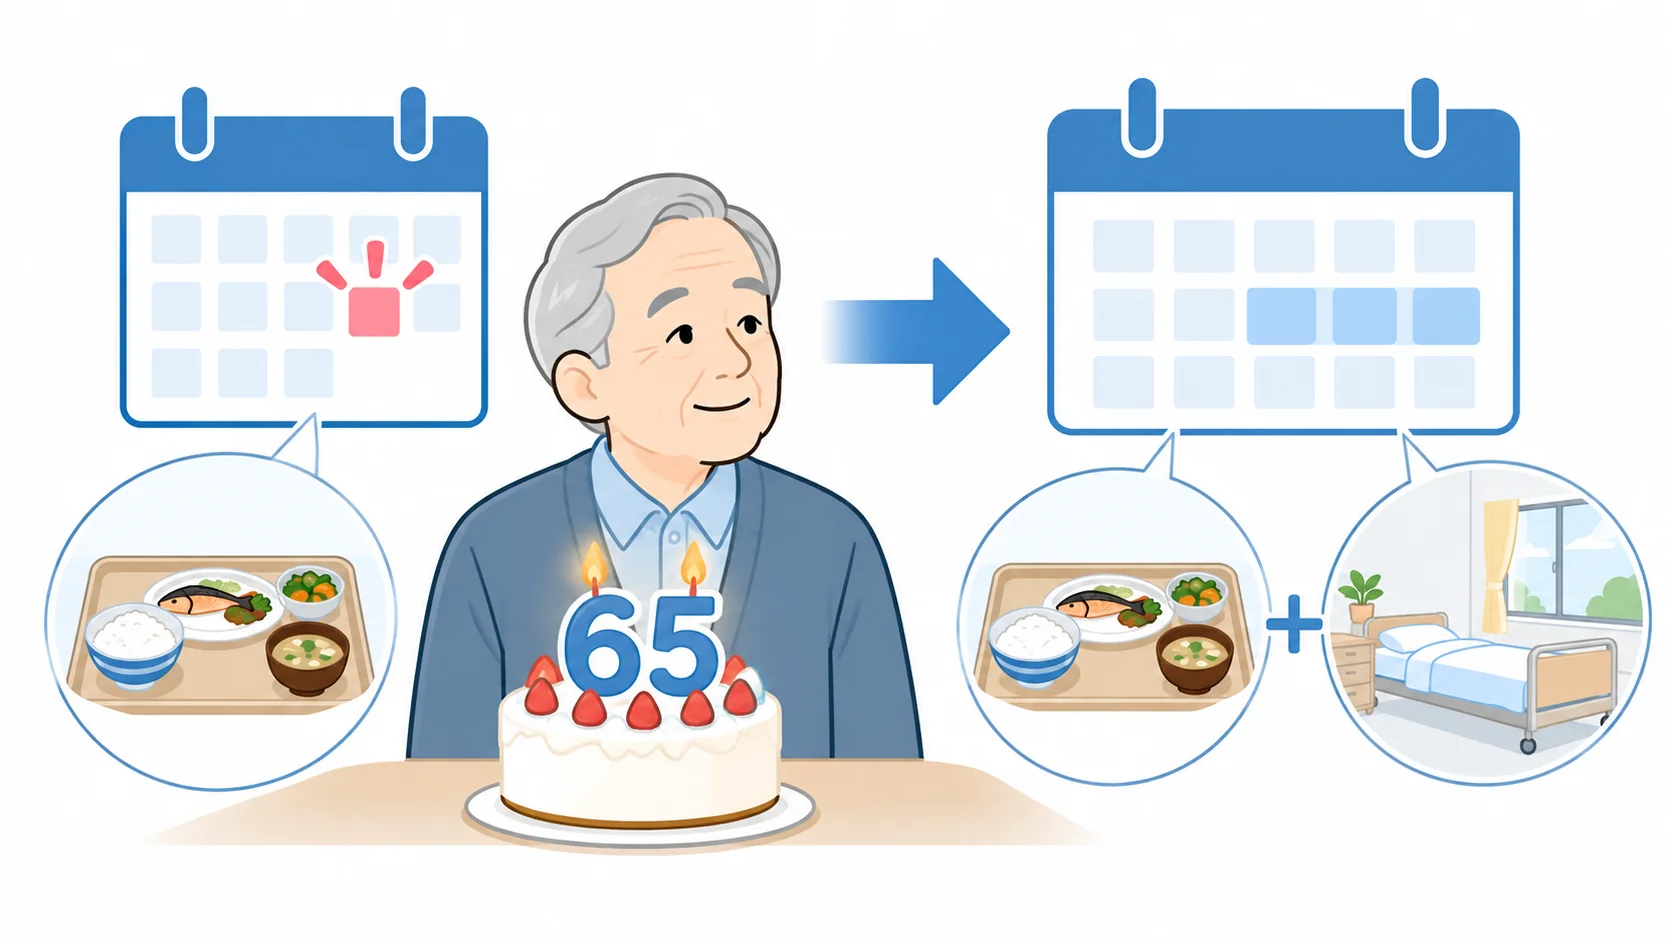
健康保険法では、対象となる時期を単純に「65歳の誕生日以後」としているわけではなく、 65歳に達する日の属する月の翌月以後 と定めています。
そのため、一般的には「65歳になった瞬間から居住費が追加される」と考えるのではなく、65歳到達と月単位の切替えを分けて考える必要があります。
たとえば、月の途中で65歳に達する一般的なケースでは、その月までは原則として入院時食事療養費の扱いとなり、その翌月から入院時生活療養費の対象となる考え方です。
仮に9月中に65歳に達する方が療養病床へ継続して入院している場合、制度上の年齢要件を満たす時期を確認したうえで、10月以後に入院時生活療養費へ切り替わるという流れをイメージすると分かりやすいでしょう。
長期入院中に65歳を迎えると、本人や家族から見ると「同じ病院の同じ病室に入院しているのに請求額が変わった」ということがあります。
これは診療内容そのものが変わったのではなく、健康保険上の食費・居住費の取扱いが年齢によって切り替わった結果である可能性があります。
特に確認したいのが、請求書の「食事療養」「生活療養」「居住費」などの欄です。
前月にはなかった居住費が新たに計上されていれば、入院時生活療養費への切替えが関係していることがあります。
「65歳の誕生日の翌日から生活療養費になる」と覚えるのは避けましょう。
法律上は「65歳に達する日の属する月の翌月以後」という表現で定められています。
また、法律上の年齢到達日の考え方が関係するケースもあるため、月初生まれなど個別の日付判断が必要な場合は、医療機関や加入している保険者へ確認するのが確実です。
こうした細かな日付の問題は、家族が入院費を概算するときに見落とされやすい部分です。
月途中で突然日割りの居住費が追加される制度だと考えるより、まず「法律上いつ特定長期入院被保険者になるのか」を確認するのがポイントです。
健康保険法第63条では、療養病床への入院と年齢要件を組み合わせた特定長期入院被保険者の定義が置かれています。
制度の条文まで確認したい場合は、 (出典:e-Gov法令検索「健康保険法」) で最新の内容を確認できます。
実務上は、本人や家族が法律上の到達日を細かく計算するよりも、病院の医事担当者や保険者に生年月日と入院病床を伝え、「何月分から生活療養標準負担額になるのか」を確認するのが最も確実ですよ。
入院時食事療養費との違い
入院時生活療養費とよく混同されるのが、入院時食事療養費です。
名称が似ているため別々の給付が同時に支給されるように見えることがありますが、基本的には対象者によってどちらの制度を適用するかが分かれます。
大きな違いは、 入院時生活療養費では食費に加えて居住費が自己負担に含まれる ことです。
入院時食事療養費は文字どおり入院中の食事に関する仕組みですが、入院時生活療養費では、長期療養を前提とした生活環境に関する費用まで対象になります。
| 項目 | 入院時食事療養費 | 入院時生活療養費 |
|---|---|---|
| 主な対象 | 特定長期入院被保険者以外の入院患者 | 65歳到達月の翌月以後など法定の時期に療養病床へ入院する方 |
| 対象となる費用 | 食事 | 食事と療養環境 |
| 患者の主な負担 | 食事療養標準負担額 | 生活療養標準負担額 |
| 居住費 | 原則として生活療養上の居住費負担はなし | 原則あり |
| 主な根拠条文 | 健康保険法第85条 | 健康保険法第85条の2 |
たとえば60歳の方が療養病床に入院した場合、療養病床であるという理由だけで入院時生活療養費になるわけではありません。
年齢要件を満たさなければ、基本的には入院時食事療養費として食事に関する標準負担額を支払うことになります。
一方、70歳の方でも、入院先が療養病床に該当しなければ、基本的には入院時食事療養費側で考えます。
このように、「年齢」と「病床」の組合せによって制度が分かれる点が最大のポイントです。
迷ったときは次の順番で確認すると整理できます。
- 現在の入院先が医療法上の療養病床か
- 65歳に達する日の属する月の翌月以後に該当するか
- 該当するなら生活療養標準負担額の所得区分はどこか
また、生活療養費の「居住費」は、ホテルの宿泊料金や差額ベッド代と同じものではありません。
生活療養として定められた療養環境に係る標準負担額であり、個室を希望したときなどに発生する差額ベッド代とは別の費用です。
そのため、療養病床で個室を利用している場合には、生活療養標準負担額としての食費・居住費とは別に、病院の条件によって差額ベッド代などが発生する可能性があります。
入院費を見積もるときは、これらを一緒にしないことが重要です。
入院時の食事代そのものについて詳しく確認したい場合は、 健康保険の入院時食事療養費と食事代の仕組み も参考にしてください。
なお、介護医療院や介護老人保健施設などへ移った場合は、医療保険の入院時生活療養費ではなく、介護保険側の食費・居住費の仕組みが中心になります。
病院から施設への移行を予定している場合は、「今の負担額がそのまま続く」とは考えず、移行後の制度を改めて確認しましょう。
食費と居住費を負担する仕組み
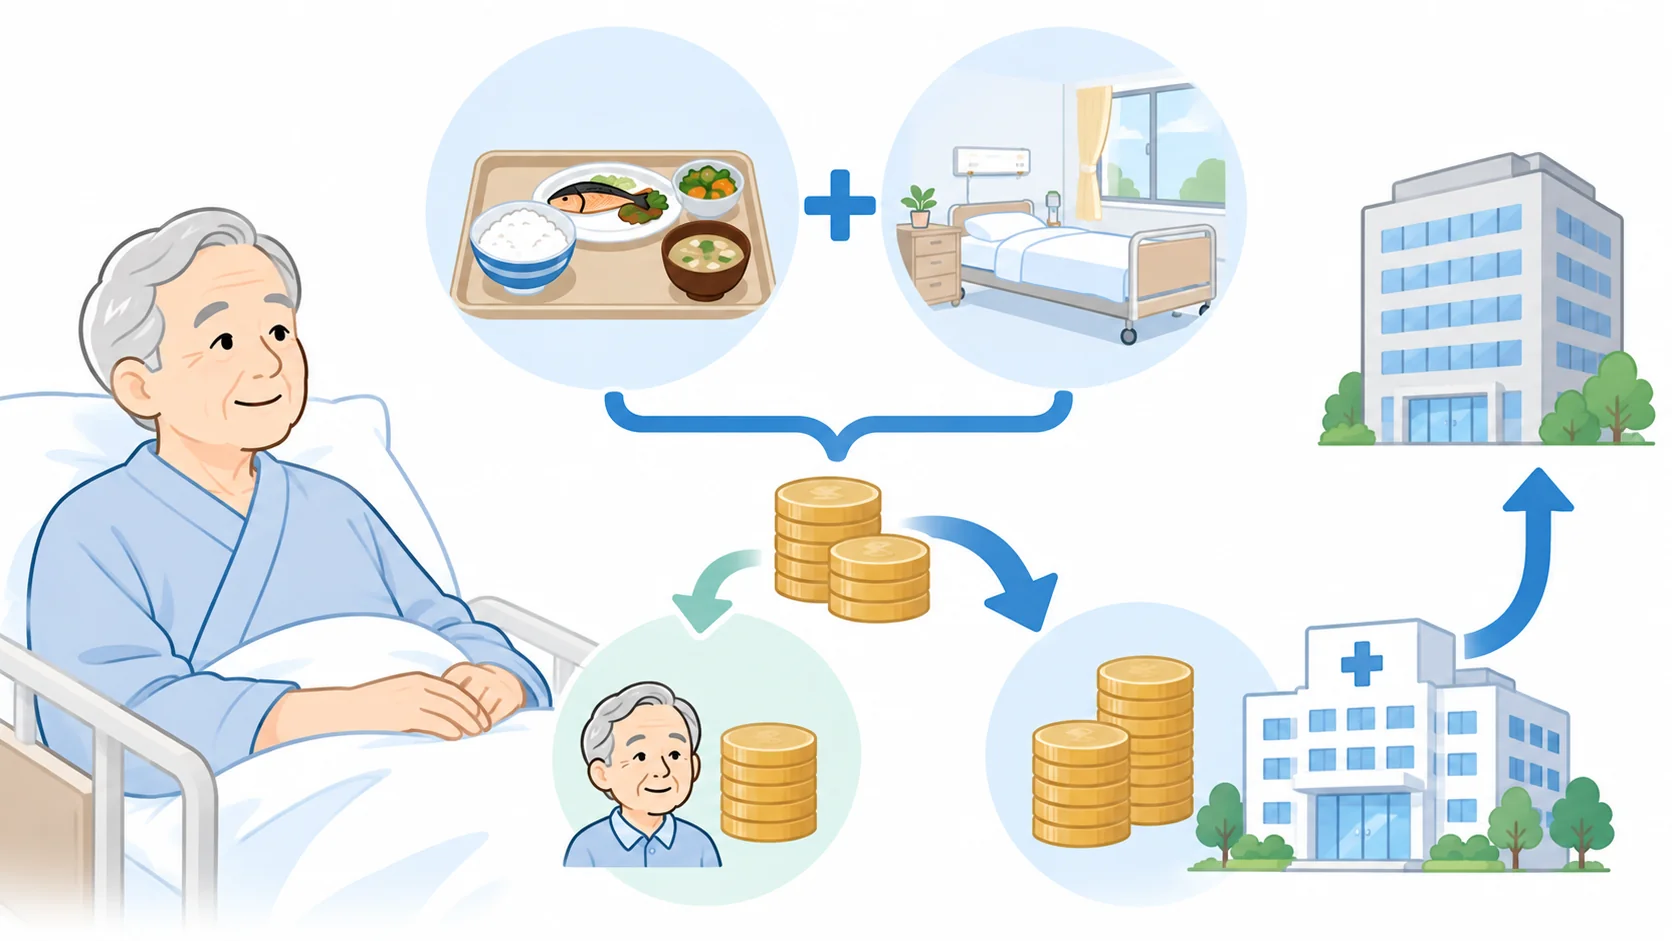
入院時生活療養費では、患者が食事や居住にかかった実際の費用をすべて自己負担するわけではありません。
制度上は、生活療養にかかる費用について一定の基準額が定められており、そのうち患者が負担する部分が 生活療養標準負担額 です。
そして、基準により算定された費用から生活療養標準負担額を差し引いた部分が、健康保険から入院時生活療養費として給付されます。
患者側から見た仕組み
食事や療養環境にかかる費用のうち、患者は定められた生活療養標準負担額を支払い、それを超える保険給付部分は保険者が負担します。
健康保険法上の生活療養には、食事の提供だけでなく、温度、照明、給水など、療養生活を送るための環境の形成に関する療養も含まれています。
一般に分かりやすく「居住費」と呼ばれているのは、この療養環境に関する負担部分です。
つまり、療養病床で長期間生活する場合には、医療そのものとは別に、毎日の食事と生活環境に一定の自己負担が設けられていると考えると分かりやすいでしょう。
たとえば2026年6月1日以降、一般区分で入院時生活療養Ⅰに該当し、1日3食すべて提供された場合には、食費550円×3食と居住費430円を合わせて、1日2,080円が一般的な標準負担額の目安になります。
| 項目 | 計算 | 目安額 |
|---|---|---|
| 1日の食費 | 550円×3食 | 1,650円 |
| 1日の居住費 | 430円×1日 | 430円 |
| 1日合計 | 1,650円+430円 | 2,080円 |
| 30日間の目安 | 2,080円×30日 | 62,400円 |
30日で約62,400円、31日であれば単純計算で約64,480円です。
療養病床への入院が数か月続けば、医療費とは別に相応の負担になることが分かります。
ただし、この計算はあくまで一般区分で毎日3食すべて提供された場合の目安です。
所得区分が低所得者I・IIに該当する場合、指定難病患者等の特例に該当する場合、医療機関が入院時生活療養Ⅱを算定する場合などは金額が変わります。
また、食事の提供状況によって実際の請求額が異なる場合もあります。
生活療養標準負担額の金額だけを見て「入院費は月62,400円」と判断しないようにしてください。
実際の入院費には、保険診療の自己負担、生活療養標準負担額、差額ベッド代、病衣・日用品などの保険外費用が加わる場合があります。
私が長期入院の費用を整理するときは、「医療費」「食費」「居住費」「その他の保険外費用」を別々に分けるようにしています。
この分け方をしておくと、高額療養費で軽減されるものと、軽減されないものが見えやすくなります。
入院時生活療養費は現金給付ではない
入院時生活療養費という名称から、「申請すると健康保険から数万円が自分の口座へ振り込まれる制度」と思われることがあります。
しかし、通常の入院時生活療養費は、そのような現金給付として患者が受け取る制度ではありません。
患者の立場から見ると、定められた生活療養標準負担額を医療機関へ支払い、それを超える給付対象部分について保険者が医療機関へ支払う仕組み と理解すると分かりやすいです。
たとえば、生活療養にかかった費用全体のうち、制度上の基準によって患者負担が食費550円と居住費430円とされている場合、患者が実際に意識するのは主にその標準負担額です。
健康保険から給付される部分について、通常は患者がいったん全額を立て替え、その後自分で請求して受け取るという流れではありません。
「入院時生活療養費として○万円を受け取れる」という制度ではありません。
請求書を確認するときは、保険者から自分へ支払われる金額を探すのではなく、生活療養標準負担額として自分がいくら負担しているのかを見るのがポイントです。
健康保険法第85条の2では、特定長期入院被保険者が生活療養を受けた場合に入院時生活療養費を支給すること、その額を生活療養に要する費用から生活療養標準負担額を控除した額として算定することなどが定められています。
制度上は「支給」という言葉を使うため、傷病手当金や出産手当金のような現金給付と同じように感じやすいのですが、患者から見た実務はかなり異なります。
この点は、健康保険制度を説明するときによくある誤解です。
健康保険には、本人へ現金を支給する給付と、医療機関への支払いを通じて本人の負担を軽減する給付があります。
入院時生活療養費は後者として理解した方が、請求書との関係がつかみやすいでしょう。
例外的に、やむを得ない事情で本来より高い標準負担額を支払った場合などに、加入する医療保険の制度に基づき差額の支給を申請できるケースがあります。
具体的な申請可否や必要書類は保険者ごとに確認してください。
家族が入院している場合は、「生活療養費はいくらもらえるのか」と考えるよりも、「食費と居住費として毎月いくら自己負担になるのか」「軽減区分に該当しないか」を確認する方が実際の家計管理には役立ちます。
入院時生活療養費とは?負担額と軽減制度
ここからは、実際に患者が負担する食費と居住費を確認します。
金額は制度改正によって変更されるため、いつの時点の金額なのかを必ずセットで確認することが大切です。
特に入院時の食費・居住費は近年複数回改定されているため、以前入院したときの金額や古いインターネット情報をそのまま使わないよう注意してください。
2026年の生活療養標準負担額
2026年6月1日以降の生活療養標準負担額は、所得区分、病状、医療機関が算定する生活療養の区分などによって異なります。
協会けんぽに加入している場合に示されている主な負担額は、次のとおりです。
| 区分 | 食費1食あたり | 居住費1日あたり |
|---|---|---|
| 一般 | 550円 一定の医療機関では510円 |
430円 |
| 難病患者等 | 330円 | 0円 |
| 低所得者II | 270円 | 430円 |
| 低所得者I | 160円 | 430円 |
食費は1食ごと、居住費は1日ごと に計算される点がポイントです。
一般区分で入院時生活療養Ⅰを算定する医療機関に入院し、1日3食提供された場合は、食費が550円×3食で1,650円、居住費が430円となり、1日合計2,080円が標準的な目安です。
一方、入院時生活療養Ⅱを算定する医療機関で一般区分に該当する場合は、食費が1食510円となるため、3食で1,530円、居住費430円を加えて1日1,960円が目安になります。
| 一般区分の例 | 食費3食 | 居住費 | 1日合計 | 30日の目安 |
|---|---|---|---|---|
| 生活療養Ⅰ | 1,650円 | 430円 | 2,080円 | 62,400円 |
| 生活療養Ⅱ | 1,530円 | 430円 | 1,960円 | 58,800円 |
生活療養標準負担額は近年改定が続いています。
一般区分で見ると、2024年6月に食費が490円へ改定され、2025年4月には510円、2026年6月には550円となっています。
また、居住費についても2026年6月から430円へ変更されています。
| 適用時期 | 一般の食費 | 一般の居住費 |
|---|---|---|
| 2024年6月1日以降 | 490円 一定の場合450円 |
370円 |
| 2025年4月1日以降 | 510円 一定の場合470円 |
370円 |
| 2026年6月1日以降 | 550円 一定の場合510円 |
430円 |
古い金額をそのまま使わないことが重要です。
2024年や2025年の記事では490円、510円、居住費370円などが掲載されていることがありますが、2026年6月1日以降の一般区分とは金額が異なります。
また、上表は制度の全体像を把握するための主な区分です。
医療の必要性が高い方、指定難病患者、低所得者で長期入院に該当する方などについては、さらに異なる取扱いになる場合があります。
後期高齢者医療制度では所得区分の名称も異なるため、75歳以上の方については「一般」「低所得I・II」という言葉だけで判断せず、加入している広域連合で区分を確認してください。
2026年6月1日以降の負担額については、 (出典:全国健康保険協会「入院時食事療養費・入院時生活療養費」) でも最新情報を確認できます。
金額を家計の見通しに使う場合は、「食費○円」だけをメモするのではなく、 「2026年6月1日以降の金額」 というように適用日も一緒に記録しておくことをおすすめします。
改定が続いている制度では、この一手間が非常に重要です。
入院時生活療養費ⅠとⅡの違い
一般区分の食費を見ると、2026年6月1日以降は550円と510円という2つの金額が示されているため、「自分はどちらになるのか」と迷う方も多いと思います。
この違いは、患者本人の所得が高いか低いかによって決まるものではありません。
一般区分に該当する方であっても、 入院している医療機関が入院時生活療養ⅠとⅡのどちらを算定しているか によって食費が変わります。
入院時生活療養Ⅰ
入院時生活療養Ⅰは、食事の提供について定められた基準を満たし、その基準による生活療養を行うものとして届出をしている保険医療機関が算定するものです。
2026年6月1日以降、一般区分では原則として1食550円が患者負担の基準となります。
食事については単に料理を提供するというだけでなく、入院患者の療養の一環として適切に食事を提供する体制が診療報酬上定められています。
こうした医療機関側の施設基準や届出状況が、ⅠとⅡの違いにつながります。
入院時生活療養Ⅱ
入院時生活療養Ⅰの基準によらない医療機関では、入院時生活療養Ⅱとして扱われ、一般区分の食費は2026年6月1日以降、1食510円となります。
そのため、「所得が同じなのに別の病院では食費が違った」ということは制度上あり得ます。
患者本人の所得判定が間違っているとは限りません。
| 区分 | 一般の食費 | 一般の居住費 | 主な違い |
|---|---|---|---|
| 入院時生活療養Ⅰ | 550円/1食 | 430円/1日 | 所定の食事提供等の基準を満たす医療機関 |
| 入院時生活療養Ⅱ | 510円/1食 | 430円/1日 | Ⅰ以外の医療機関 |
請求書の食費が550円ではなく510円になっていても、必ずしも計算間違いではありません。
医療機関が算定している入院時生活療養の区分による可能性があります。
患者や家族が病院の届出状況を自分で調べて判断する必要はありません。
請求内容について疑問がある場合は、「生活療養の食費が510円ですが、入院時生活療養Ⅱの算定でしょうか」と病院の医事担当窓口へ聞けば確認しやすいでしょう。
なお、ⅠとⅡの違いは、一般区分における食費の違いとして特に目につきますが、居住費は2026年6月1日以降、一般的な区分では1日430円です。
また、ここでいうⅠ・Ⅱと、患者の病状を示す「医療区分I・II・III」は別の概念です。
似た数字が使われるため非常に混同しやすいところです。
「入院時生活療養Ⅰ・Ⅱ」と「医療区分I・II・III」は同じ分類ではありません。
前者は主に医療機関側の食事提供等の算定区分、後者は患者の医療の必要性に関する区分として使われます。
請求内容を確認するときは、どちらについて説明されているのかを分けて考えましょう。
この区別を知っておくだけでも、病院から「医療区分IIです」と説明されたときに、「では食費は生活療養Ⅱの510円ですね」と誤って結びつけることを避けられます。
低所得者は食費の負担が軽減される
住民税非課税世帯など一定の低所得者については、生活療養標準負担額のうち食費が軽減される仕組みがあります。
2026年6月1日以降の協会けんぽにおける主な基準では、一般区分の食費が1食550円であるのに対し、低所得者IIは1食270円、低所得者Iは1食160円となっています。
仮に1日3食、30日入院した場合、食費だけでも一般区分と低所得者IIでは大きな差が生じます。
| 区分 | 1食 | 1日3食 | 30日・3食の目安 |
|---|---|---|---|
| 一般 | 550円 | 1,650円 | 49,500円 |
| 低所得者II | 270円 | 810円 | 24,300円 |
| 低所得者I | 160円 | 480円 | 14,400円 |
この表は食費だけを単純計算した一般的な目安ですが、長期入院では毎月の差が大きくなります。
そのため、住民税非課税世帯に該当する可能性がある場合は、入院が決まった時点で所得区分と軽減手続きを確認しておくことが大切です。
低所得に該当する可能性がある場合は、「自動的に安くなるだろう」と考えず、加入している保険者へ確認しましょう。
協会けんぽでは、低所得者が標準負担額の軽減措置を受ける場合について、 健康保険限度額適用・標準負担額減額認定申請書 による手続きが案内されています。
ここはマイナ保険証との関係で特に誤解しやすいところです。
通常の限度額適用についてはマイナ保険証によるオンライン資格確認で申請が不要となるケースがありますが、協会けんぽでは低所得者の限度額適用・標準負担額減額認定について、マイナ保険証を利用する場合でも認定の申請が必要と案内されています。
一方、資格確認や窓口での提示方法は、加入する制度や医療機関のオンライン資格確認の状況によって異なることがあります。
「マイナ保険証を持っているから食費の減額も何もしなくてよい」と自己判断せず、保険者へ確認するのが安全です。
協会けんぽ、健康保険組合、国民健康保険、後期高齢者医療制度では、所得区分の名称、申請先、必要書類、資格確認の方法などが異なる場合があります。
この記事の金額だけを見て申請の要否まで判断しないようにしてください。
また、年度が変わると住民税の課税状況などにより所得区分が変わることがあります。
前年は一般区分だったとしても、その後の所得状況によって非課税区分に該当するケースも考えられます。
長期入院では一度確認して終わりではなく、認定証等の有効期間や年度更新のタイミングも含めて確認すると安心です。
私が実務で案内するときも、家族から「年金生活なので収入は多くありません」と聞いた場合には、金額だけで判断せず、まず住民税非課税世帯に該当するかを確認するようお伝えしています。
難病患者と90日超入院の負担
入院時生活療養費では、所得だけでなく、患者の病状や治療内容によっても生活療養標準負担額に特例が設けられています。
代表的なのが、一定の指定難病患者等や、医療の必要性が高い方に対する取扱いです。
2026年6月1日以降、一定の難病患者等については、一般的な基準として食費が1食330円、居住費が0円とされています。
これは、通常の一般区分で食費550円・居住費430円となるケースと比較すると大きな違いです。
ただし、 病名に「難病」という印象があるだけで自動的にこの取扱いになるわけではありません。
制度上の指定難病患者等に該当するかどうかは、医療機関や加入している保険者へ確認してください。
病名だけを見て本人や家族が自己判断するのは避けましょう。
さらに、低所得者IIに該当する方のうち、医療の必要性が高い方や指定難病患者等については、長期入院による食費の軽減が問題になることがあります。
2026年6月1日以降、一定の対象者について、当該月を含めた過去12か月の入院日数が91日以上となる場合には、食費が1食270円から220円へ軽減される取扱いがあります。
「90日を超えたら全員220円」ではありません。
所得区分、医療の必要性、指定難病等への該当、過去12か月の入院日数の数え方など、複数の条件を確認する必要があります。
特に重要なのが、「91日以上」という数字だけを切り取って考えないことです。
一般の課税世帯の方が91日以上入院したからといって、550円から220円になる制度ではありません。
また、入院日数についても、単純に現在の病院へ入院してから91日経過したかだけで判定するとは限りません。
制度上対象となる所得区分の認定を受けていた期間や、過去12か月の対象となる入院日数などを確認する必要があります。
保険者によっては、長期該当に移行するために改めて申請が必要となる場合があります。
マイナ保険証を利用している場合でも、長期入院の日数を保険者側で自動的にすべて把握して減額してくれるとは限りません。
| 確認するポイント | 内容 |
|---|---|
| 所得区分 | 低所得者IIなど対象区分に該当するか |
| 病状・治療内容 | 医療の必要性が高い方や指定難病患者等に該当するか |
| 入院日数 | 対象となる過去12か月の入院日数が91日以上か |
| 手続き | 長期該当に関する申請が必要か |
長期入院になると、本人が手続きを確認するのが難しく、家族が病院や保険者とのやり取りを行うことも多いです。
90日が近づいた段階で、「長期該当による食費の減額対象になりますか」「追加の申請は必要ですか」と保険者や病院の相談窓口へ確認するとよいでしょう。
指定難病の場合も、居住費0円の取扱いや食費の区分が患者ごとに同じとは限りません。
長期療養ほど金額差が積み重なるため、病院から交付される請求書と、自分の認定区分を定期的に照合することが大切です。
食費と居住費は高額療養費の対象外
入院時生活療養費について、家計への影響を考えるうえで特に重要なのが高額療養費との関係です。
生活療養標準負担額として支払う食費と居住費は、原則として高額療養費の自己負担限度額には含まれません。
高額療養費は、健康保険が適用される医療費の自己負担が一定の限度額を超えた場合に、その超過部分を支給する制度です。
一方、入院時食事療養費や入院時生活療養費における標準負担額は、高額療養費を計算するときの医療費自己負担とは別に扱われます。
高額療養費の自己負担限度額=病院へ支払うすべての費用の上限ではありません。
保険診療の自己負担が高額療養費によって一定額に抑えられても、食費、居住費、差額ベッド代、病衣代や日用品代などが別途必要になる場合があります。
たとえば、一般区分で入院時生活療養Ⅰを算定する医療機関に30日間入院し、毎日3食提供された場合、生活療養標準負担額は単純計算で約62,400円になります。
仮に同じ月の保険診療部分が高額療養費の自己負担限度額まで抑えられたとしても、この約62,400円が高額療養費によってさらにゼロになるわけではありません。
| 入院中の費用 | 高額療養費との関係 |
|---|---|
| 保険診療の自己負担 | 一定の要件のもと対象 |
| 生活療養の食費 | 対象外 |
| 生活療養の居住費 | 対象外 |
| 差額ベッド代 | 原則として対象外 |
| 日用品などの保険外費用 | 対象外 |
そのため、長期入院の費用を試算するときは、「高額療養費を使えば月○万円まで」とだけ考えると、実際の請求額との間に差が出る可能性があります。
私が説明するときは、まず保険診療部分と、それ以外の費用を分けます。
そのうえで、保険診療部分について高額療養費の限度額を考え、食費と居住費は別枠として加える方法をおすすめしています。
たとえば家族の入院費を予算化するなら、次のように整理すると分かりやすいです。
- 保険診療の自己負担はいくらか
- 高額療養費適用後の限度額はいくらか
- 食費と居住費はいくらか
- 差額ベッド代や日用品などの保険外費用はいくらか
なお、高額療養費の限度額そのものも年齢や所得区分によって異なり、制度改正が行われることがあります。
入院時生活療養費だけでなく、高額療養費についても入院する時点の制度を確認してください。
高額療養費の仕組みや対象になる費用については、 健康保険の高額療養費と自己負担限度額の解説 でも詳しく整理しています。
なお、所得税の医療費控除は高額療養費とは別の制度です。
入院中の食事に関する支出などについて税務上どこまで医療費控除の対象になるかは、個別事情によって判断が必要です。
税務上の最終判断については、税務署や税理士へ確認してください。
入院時生活療養費とは何かを整理
入院時生活療養費とは、主として65歳以上の方が療養病床へ入院した場合に、食事と療養環境にかかる費用について健康保険から給付される仕組みです。
制度名に「療養費」と付いているため、申請すれば本人へ現金が振り込まれる制度のように感じやすいのですが、実際には患者が生活療養標準負担額を負担し、それを超える給付対象部分を保険者が負担する仕組みとして理解するのがポイントです。
最後に重要なポイントを整理します。
- 対象は原則として65歳に達する日の属する月の翌月以後に療養病床へ入院する方
- 65歳以上でも療養病床以外への入院なら原則として入院時食事療養費の対象
- 患者が負担するのは食費と居住費を合わせた生活療養標準負担額
- 2026年6月1日以降、一般区分は食費550円または510円、居住費430円が基本
- 低所得者や指定難病患者等には負担軽減が設けられている
- 食費と居住費の標準負担額は高額療養費の対象外
特に長期入院では、1日あたりでは小さく見える食費や居住費でも、1か月、数か月と積み重なると家計への影響が大きくなります。
高齢の親が療養病床へ入院する場合は、病院から提示された医療費の総額だけを見るのではなく、 保険診療の自己負担、食費、居住費、保険外費用 を分けて確認すると、実際に毎月いくら必要なのかを把握しやすくなります。
また、住民税非課税世帯などに該当する場合は、生活療養標準負担額の食費が軽減される可能性があります。
入院後しばらくしてから確認するよりも、入院が決まった段階で加入している保険者へ所得区分と手続き方法を確認しておくのがおすすめです。
長期入院が続く場合は、90日を超えることで食費の長期該当が問題になるケースもあります。
ただし、全員が対象になる制度ではありませんので、所得区分や病状、対象となる入院日数を個別に確認してください。
さらに、療養病床から介護医療院や介護老人保健施設などへ移る場合には、医療保険の入院時生活療養費から、介護保険の食費・居住費の仕組みへ切り替わることがあります。
本人や家族からすると、同じように「施設で生活しながら療養する」ように見えても、適用される制度が変われば負担額や軽減制度も変わります。
退院や転院、施設入所の話が出た段階で、移った後の費用についても確認しておくと安心です。
入院費を確認するときの実務的な順番
- 現在入院している病床が療養病床か確認する
- 年齢要件を確認する
- 所得区分を確認する
- 食費と居住費の単価を確認する
- 低所得者や指定難病等の軽減対象か確認する
- 高額療養費の対象になる医療費と対象外費用を分ける
- 長期入院なら90日超の軽減制度も確認する
入院時生活療養費は、制度の名称だけを見ると複雑ですが、「65歳以上か」「療養病床か」「所得区分はどこか」「医療の必要性や難病の特例があるか」という順番で整理すれば、かなり理解しやすくなります。
生活療養標準負担額は制度改正によって変更されることがありますので、以前の入院時の金額や古い資料だけで判断しないようにしましょう。
この記事で示した金額は、2026年6月1日以降の制度を前提とした一般的な目安です。
加入している健康保険、所得区分、医療機関、病状などによって取扱いが異なる場合があります。
正確な情報は公式サイトをご確認ください。
個別の所得区分や減額制度への該当性、法令上の適用時期など判断が難しい場合の最終的な判断は専門家にご相談ください。