こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
社会保険と雇用保険は、どちらか一方を選んで加入する制度ではありません。
それぞれ加入条件が異なる別の制度であり、要件を満たせば原則として両方に加入します。
特にパート・アルバイトでは、どちらにも週20時間という基準が出てくるため、「雇用保険に入ったら社会保険にも入るのか」「社会保険に入っていないから雇用保険も不要なのか」と混同しやすいところです。
企業の人事労務を担当していると、採用時の労働条件によって社会保険と雇用保険をそれぞれ判定する場面はかなり多くあります。
この記事では、制度の目的、加入条件、保険料、手続き窓口、給付内容の違いを整理したうえで、今後予定されている適用拡大についても実務目線で解説します。
社会保険について基本から確認したい場合は、社会保険の全体像を解説した記事も参考にしてください。
- 社会保険と雇用保険の基本的な違い
- パート・アルバイトの加入条件と週20時間の考え方
- 社会保険料と雇用保険料の負担方法の違い
- 2026年以降の社会保険・雇用保険の適用拡大
社会保険と雇用保険の違いを基本から整理
まず押さえたいのは、社会保険と雇用保険は目的も加入条件も異なるということです。
給与明細ではどちらも保険料として控除されるため同じように見えますが、人事労務の実務ではそれぞれ別々に加入判定と手続きを行います。
最初に制度全体を整理しておきましょう。
社会保険と雇用保険は別の制度
社会保険と雇用保険の違いを理解するとき、最初に注意したいのが 社会保険という言葉には広い意味と狭い意味がある ことです。
広い意味での社会保険には、健康保険、厚生年金保険、介護保険、雇用保険、労災保険などが含まれます。
厚生年金保険について別の角度から確認したい場合は、厚生年金保険・健康保険適用事業所検索システムの使い方を解説した記事も参考にしてください。
その意味では、雇用保険も社会保険制度の一つです。
一方、会社の給与計算や人事労務の現場で「社会保険に加入する」「社会保険料を控除する」と話す場合には、通常は健康保険と厚生年金保険、そして年齢によって介護保険を含めたものを指しています。
あわせて、社会保険料については社会保険料の等級表の見方を解説した記事も参考にしてください。
本記事でも、特に断りがない限り、この狭い意味での社会保険と雇用保険を比較していきます。
実務上の整理
- 社会保険:主に健康保険・厚生年金保険
- 労働保険:雇用保険・労災保険
つまり、 社会保険に加入しているから雇用保険にも自動的に加入している、という関係ではありません。
会社はそれぞれの制度について加入条件を確認し、必要な届出を行います。
従業員へ説明するときも、「社会保険に入ります」だけでは意味が曖昧になることがあります。
私は実務上、「ここでいう社会保険は健康保険と厚生年金保険のことです」と最初に整理して説明するようにしています。
この一言だけでも、かなり誤解を防ぎやすくなります。
社会保険と雇用保険の目的の違い
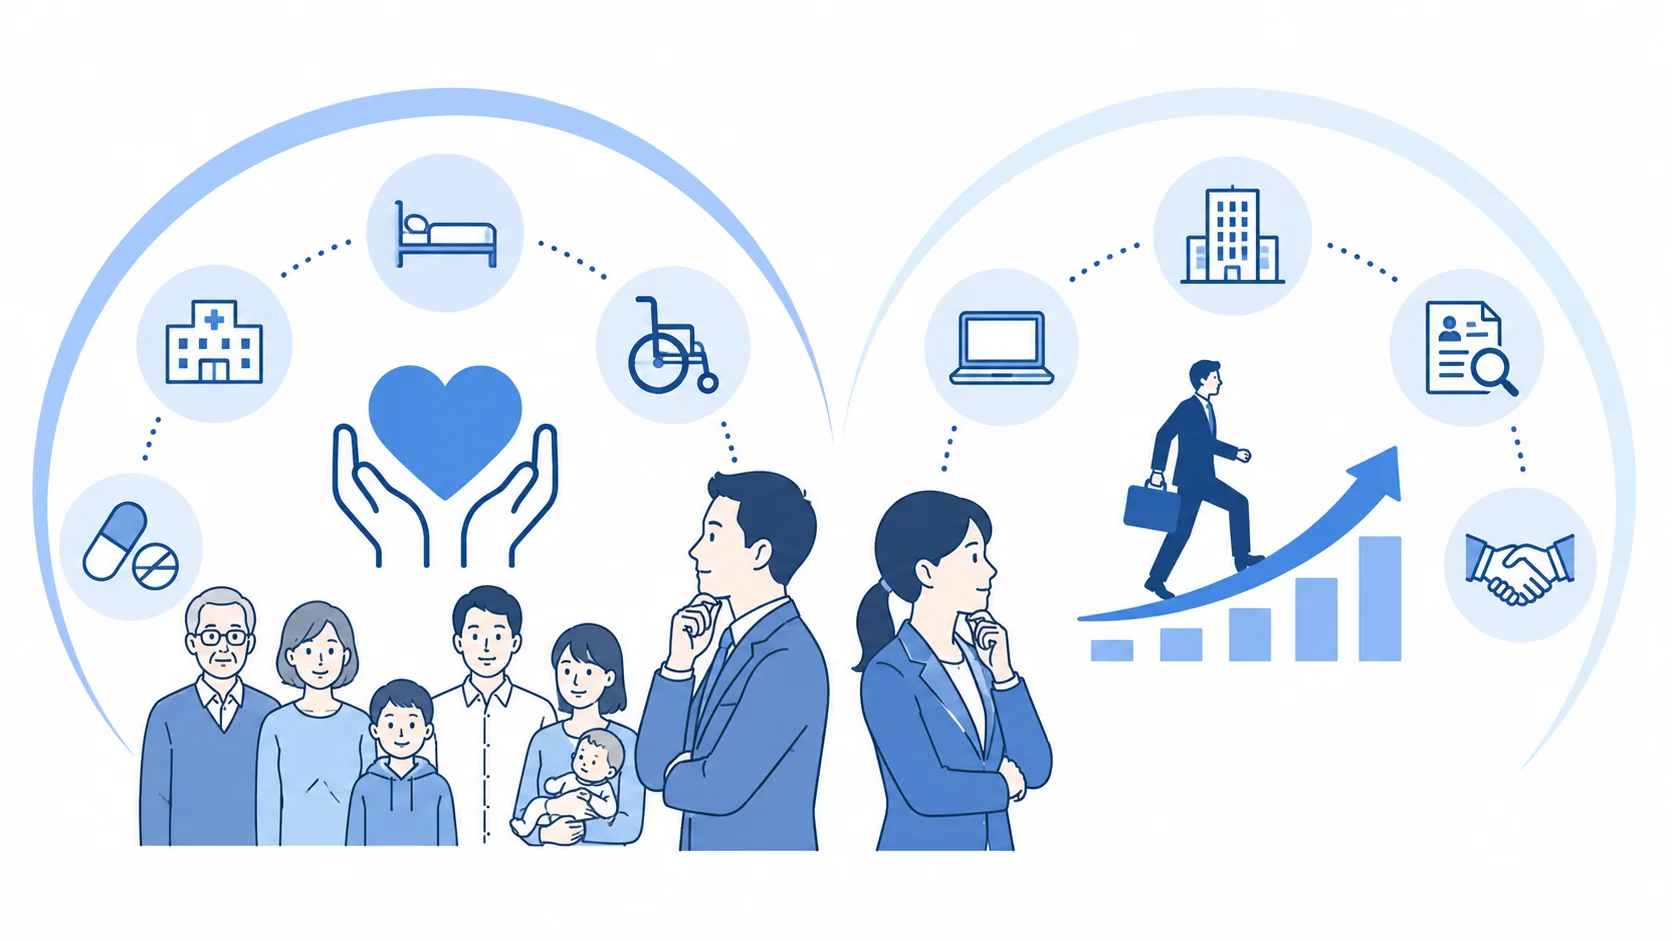
社会保険と雇用保険では、制度が備えているリスクが違います。
社会保険のうち健康保険は、業務外の病気やけが、出産、長期間働けなくなった場合などに備える制度です。
医療機関を受診したときの療養の給付だけでなく、一定の要件を満たした場合の傷病手当金や出産手当金、高額療養費などもあります。
厚生年金保険は老後の生活を支える老齢厚生年金だけではありません。
一定の障害状態になった場合の障害厚生年金や、被保険者が死亡した場合の遺族厚生年金などにもつながります。
そのため、社会保険は 病気・けがから老齢、障害、死亡まで比較的広い生活上のリスクに備える仕組み と考えると分かりやすいでしょう。
これに対して雇用保険は、雇用の継続や失業した後の生活、再就職を支えることを中心とした制度です。
代表的なのが基本手当、いわゆる失業手当です。
そのほか、育児休業給付、介護休業給付、教育訓練給付なども雇用保険から支給されます。
「病気で会社を休んだときにもらえるお金」として失業給付と傷病手当金が混同されることがありますが、傷病手当金は健康保険、基本手当は雇用保険というように、根拠となる制度が異なります。
どちらも労働者の生活を支える制度ではありますが、社会保険は生活保障全般、雇用保険は雇用と失業を中心とした保障という違いがあります。
社会保険と雇用保険の加入条件
企業の実務で最も重要なのが加入条件の違いです。
社会保険と雇用保険は別々の基準で判定するため、入社時にはそれぞれについて確認する必要があります。
雇用保険では、原則として 週の所定労働時間が20時間以上であり、31日以上引き続き雇用されることが見込まれること が主な要件になります。
昼間学生などは原則として対象外ですが、定時制や通信制など例外もあります。
一方、健康保険・厚生年金保険では、まず通常の労働者と比べて、1週間の所定労働時間と1か月の所定労働日数がそれぞれ4分の3以上かを確認します。
いわゆる 4分の3基準 です。
4分の3未満であっても、一定規模以上の企業などで働く短時間労働者については、週20時間以上、学生ではない、一定の雇用期間が見込まれるなどの要件によって加入対象となります。
2026年8月時点では所定内賃金月額8.8万円以上という要件もありますが、2026年10月に撤廃が予定されています。
| 項目 | 雇用保険 | 社会保険の短時間労働者 |
|---|---|---|
| 週所定労働時間 | 20時間以上 | 20時間以上 |
| 雇用期間 | 31日以上の雇用見込み | 2か月を超える雇用見込み |
| 賃金要件 | 原則なし | 月額8.8万円以上※ |
| 企業規模 | 原則として規模要件なし | 短時間労働者には企業規模要件あり※ |
| 学生 | 原則対象外 | 短時間労働者は原則対象外 |
※社会保険の賃金要件や企業規模要件については制度改正が進められています。
後ほど詳しく説明します。
加入条件は「パート」「アルバイト」という名称だけでは決まりません。
雇用契約上の所定労働時間、勤務日数、雇用期間、勤務先の適用状況などを確認して判断する必要があります。
週20時間で加入条件はどう変わる
社会保険と雇用保険を混同する最大の理由の一つが、どちらにも 週20時間 という数字が登場することです。
しかし、週20時間以上になっただけで両方へ必ず加入するわけではありません。
雇用保険の場合は、週所定労働時間20時間以上に加えて31日以上の雇用見込みなどを満たせば、原則として加入対象になります。
会社の従業員数が10人なのか100人なのかという企業規模は、通常の加入判定には関係しません。
これに対し、社会保険の週20時間基準は、主に4分の3基準を満たさない短時間労働者について使用します。
現在は勤務先の企業規模、学生かどうか、雇用期間なども確認する必要があります。
週20時間になったときの考え方
- 雇用保険は週20時間以上なら加入可能性が高くなる
- 社会保険は週20時間だけでなく勤務先の条件なども確認する
- どちらも契約上の所定労働時間を基本に判断する
たとえば従業員数20人程度の会社で、週25時間、半年契約のパートを採用したとします。
雇用保険については現在の要件を満たす可能性が高い一方、社会保険については4分の3基準や会社が特定適用事業所等に該当しているかなどを別途確認しなければなりません。
シフト制の場合はさらに注意が必要です。
「今週だけ25時間だったから加入」「翌週18時間だから脱退」というように、単純に毎週資格を変えるものではありません。
雇用契約上の所定労働時間と勤務実態、今後の見込みを総合して判断します。
社会保険で週20時間前後になる場合の考え方については、 社会保険で週20時間を超えたり超えなかったりする場合の加入判断 でも詳しく整理しています。
パートはどちらの保険に加入するか
パート・アルバイトについて「社会保険と雇用保険のどちらに入れるべきですか」という相談を受けることがありますが、実務上は どちらかを選択するという考え方ではありません。
まず雇用保険の加入条件を確認し、次に社会保険の加入条件を確認します。
両方の条件を満たせば両方へ加入し、雇用保険の条件だけを満たすのであれば雇用保険だけに加入するという整理になります。
特に現在は、雇用保険には企業規模要件がない一方、短時間労働者の社会保険には企業規模要件があるため、 雇用保険には入っているものの、健康保険・厚生年金保険には入っていないパート は珍しくありません。
採用時は4つに分けて確認する
私はパートを採用する際、少なくとも週所定労働時間、所定労働日数、雇用期間、勤務先の社会保険適用状況を分けて確認することをおすすめしています。
シフト制の会社では、採用時は週15時間だった人が、人手不足によって半年後には毎週25時間程度働いているということもあります。
雇用契約と実際の勤務状況が大きくずれてくると、加入要件の再確認が必要になることがあります。
「入社時に確認したから終わり」ではありません。
勤務時間の恒常的な変更、契約更新、正社員からパートへの変更などがあった場合には、社会保険と雇用保険の両方を改めて確認してください。
パートの社会保険について4分の3基準から詳しく確認したい場合は、 パートの社会保険加入条件と適用拡大のポイント も参考にしてください。
社会保険と雇用保険の保険料率
社会保険と雇用保険では、保険料の計算方法と会社・従業員の負担割合にも大きな違いがあります。
雇用保険料は、原則として毎月支給する賃金に雇用保険料率を掛けて計算します。
2026年度、つまり2026年4月1日から2027年3月31日までの一般の事業では、労働者負担が1000分の5、事業主負担が1000分の8.5、合計1000分の13.5です。
| 事業の種類 | 労働者負担 | 事業主負担 | 合計 |
|---|---|---|---|
| 一般の事業 | 5/1000 | 8.5/1000 | 13.5/1000 |
| 農林水産・清酒製造業 | 6/1000 | 9.5/1000 | 15.5/1000 |
| 建設の事業 | 6/1000 | 10.5/1000 | 16.5/1000 |
雇用保険では、労働者と事業主で負担率が同じではありません。
事業主側には雇用保険二事業に相当する負担も含まれるため、一般的に会社の負担率の方が高くなります。
一方、健康保険と厚生年金保険は原則として会社と従業員が折半して負担します。
厚生年金保険料率は18.3%で、原則として労使が9.15%ずつ負担します。
健康保険料率は協会けんぽの場合でも都道府県によって異なり、健康保険組合に加入している会社では組合ごとに異なる場合があります。
また、社会保険料は単純に毎月の給与額へ保険料率を掛けるのではなく、原則として標準報酬月額をもとに計算します。
標準報酬月額の下限や役員報酬0円にした場合の扱いは、役員報酬0円で社会保険はどうなる?資格喪失を実務で確認で詳しく解説しています。
ここも雇用保険料との大きな違いです。
保険料率は年度や加入している保険者などによって変わる可能性があります。
2026年度の雇用保険料率については、 厚生労働省の令和8年度雇用保険料率の案内 などで最新情報を確認してください。
社会保険と雇用保険の違いと加入実務
ここからは、会社の人事労務担当者が実際に手続きをするときに重要になるポイントを整理します。
制度の名称だけでなく、誰が保険料を負担するのか、どこへ届出をするのか、どのような給付を受けられるのかまで分けて理解すると、入社・退社時の手続きミスを防ぎやすくなります。
労働保険と社会保険の違い
会社の労務管理では、健康保険・厚生年金保険を社会保険、雇用保険・労災保険を労働保険として分けることが一般的です。
雇用保険は、失業や育児・介護休業など雇用に関するリスクに備えます。
一方、労災保険は仕事中や通勤中のけが、病気、障害、死亡などに備える制度です。
この2つをまとめて労働保険と呼びます。
ここでさらに注意したいのが、雇用保険と労災保険でも加入の考え方が異なることです。
労災保険は、原則として労働者を一人でも使用する事業で適用され、パートやアルバイトであっても労働者であれば対象になります。
一方、雇用保険の被保険者となるためには週所定労働時間など一定の条件があります。
| 区分 | 制度 | 主な目的 |
|---|---|---|
| 社会保険 | 健康保険 | 病気・けが・出産など |
| 厚生年金保険 | 老齢・障害・死亡など | |
| 労働保険 | 雇用保険 | 失業・雇用継続・育児介護など |
| 労災保険 | 業務・通勤による災害 |
労災保険と雇用保険自体の違いについては、 労災保険と雇用保険の加入条件・保険料の違い で詳しく解説しています。
会社側では「社会保険」「労働保険」という大きな括りだけで管理するのではなく、健康保険、厚生年金、雇用保険、労災保険をそれぞれ分けて理解しておくことが重要です。
手続き窓口と加入手続きの違い
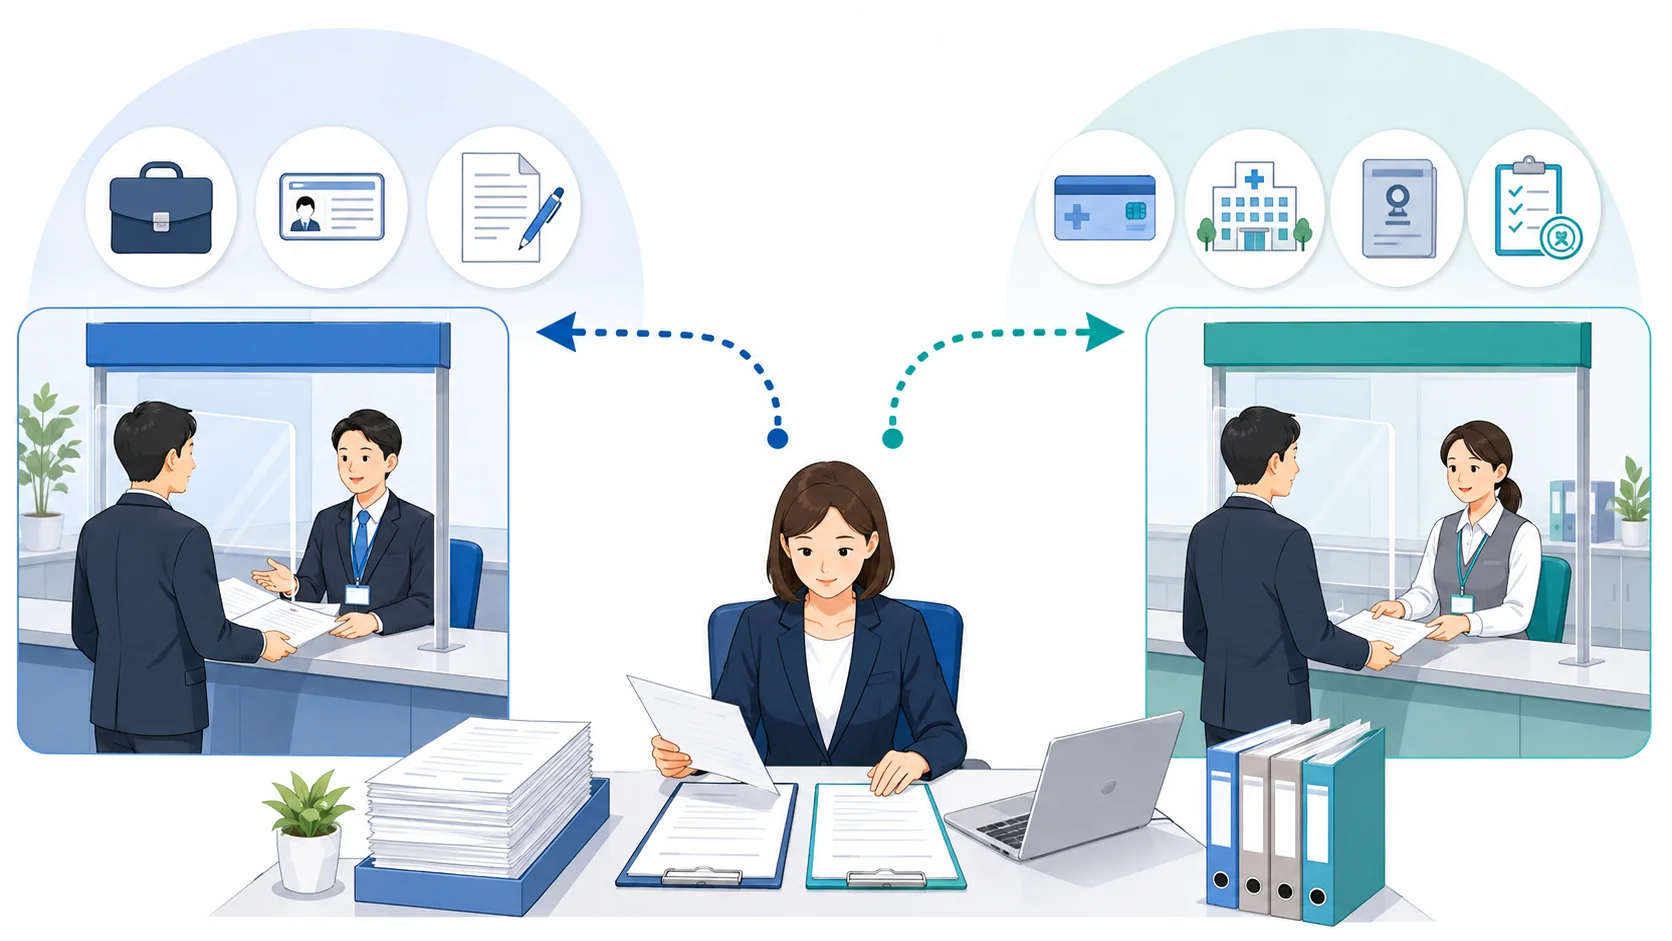
社会保険と雇用保険は加入手続きの窓口も異なります。
協会けんぽに加入している一般的な会社で健康保険・厚生年金保険の資格を取得する場合は、事業主が健康保険・厚生年金保険被保険者資格取得届を日本年金機構へ提出します。
原則として事実発生から5日以内の手続きです。
雇用保険の場合は、雇用保険被保険者資格取得届を事業所を管轄するハローワークへ提出します。
社会保険の資格取得届を提出したからといって、雇用保険の手続きまで自動的に完了するわけではありません。
| 項目 | 雇用保険 | 社会保険 |
|---|---|---|
| 主な届出先 | ハローワーク | 日本年金機構・年金事務所等 |
| 入社時の主な届出 | 雇用保険被保険者資格取得届 | 健康保険・厚生年金保険被保険者資格取得届 |
| 失業等の給付 | ハローワーク | 対象外 |
| 健康保険給付 | 対象外 | 協会けんぽ・健康保険組合等 |
実際の会社では、入社時に社会保険と雇用保険の両方をまとめて処理するケースが多いため、担当者側では同じ手続きのように感じやすいところです。
しかし、制度上は完全に別々です。
「社会保険の資格取得は出したけれど、雇用保険を忘れていた」というミスには注意が必要です。
入社手続きをチェックリスト化し、社会保険と雇用保険を別項目として管理する方法が実務上はおすすめです。
社会保険と雇用保険の給付内容
加入した後に受けられる給付を比較すると、社会保険と雇用保険の役割の違いがさらに分かりやすくなります。
健康保険では、医療機関を受診した際の療養の給付、高額療養費、傷病手当金、出産手当金、出産育児一時金などがあります。
厚生年金保険では、老齢厚生年金、障害厚生年金、遺族厚生年金などが代表的です。
雇用保険では、離職して一定の条件を満たした場合の基本手当のほか、育児休業給付、介護休業給付、教育訓練給付などがあります。
| 制度 | 主な給付 |
|---|---|
| 健康保険 | 療養の給付、傷病手当金、出産手当金、高額療養費など |
| 厚生年金保険 | 老齢厚生年金、障害厚生年金、遺族厚生年金など |
| 雇用保険 | 基本手当、育児休業給付、介護休業給付、教育訓練給付など |
従業員から「休職中にもらえる給付は何ですか」「退職したらどこからお金が出ますか」と質問された場合も、まず 何を理由に仕事ができないのか を整理することが大切です。
病気やけがで在職中に働けないのであれば健康保険の傷病手当金が関係する可能性があります。
一方、働く意思と能力がありながら失業しているのであれば、雇用保険の基本手当が問題になります。
名称を暗記するよりも、「医療・病気なら健康保険」「老齢・障害などなら厚生年金」「失業・雇用継続なら雇用保険」というように制度の目的から考えると整理しやすくなります。
雇用保険は週10時間へ適用拡大
今後の人事労務で特に重要になる改正の一つが、雇用保険の適用拡大です。
2024年に成立した改正雇用保険法により、 2028年10月1日から雇用保険の週所定労働時間の要件が20時間以上から10時間以上へ引き下げられる予定 です。
これまで雇用保険の対象にならなかった週10時間以上20時間未満の短時間労働者にも対象が広がるため、パート・アルバイトを多く雇用する企業では影響が大きい改正です。
厚生労働省では、新たに対象となる人数について最大約500万人規模になるとの見込みも示されています。
2028年10月以降に注意したい層
- 週10時間から15時間程度の短時間パート
- 土日だけ勤務するアルバイト
- 週2日から3日程度勤務する従業員
- これまで週20時間未満を理由に雇用保険対象外としていた従業員
ここで重要なのは、社会保険の週20時間基準まで同時に10時間へ変わるわけではないという点です。
2028年10月以降は、 雇用保険は週10時間、短時間労働者の社会保険は週20時間という違い がより明確になります。
そのため将来的には、「週15時間なので雇用保険には入るが、短時間労働者としての社会保険には入らない」といった働き方も増えると考えられます。
企業側は施行直前になって対象者を探すのではなく、現在週10時間から20時間未満で勤務している従業員が何人いるか、雇用契約書や勤怠データから早めに把握しておくと対応しやすくなります。
社会保険の企業規模要件も撤廃へ
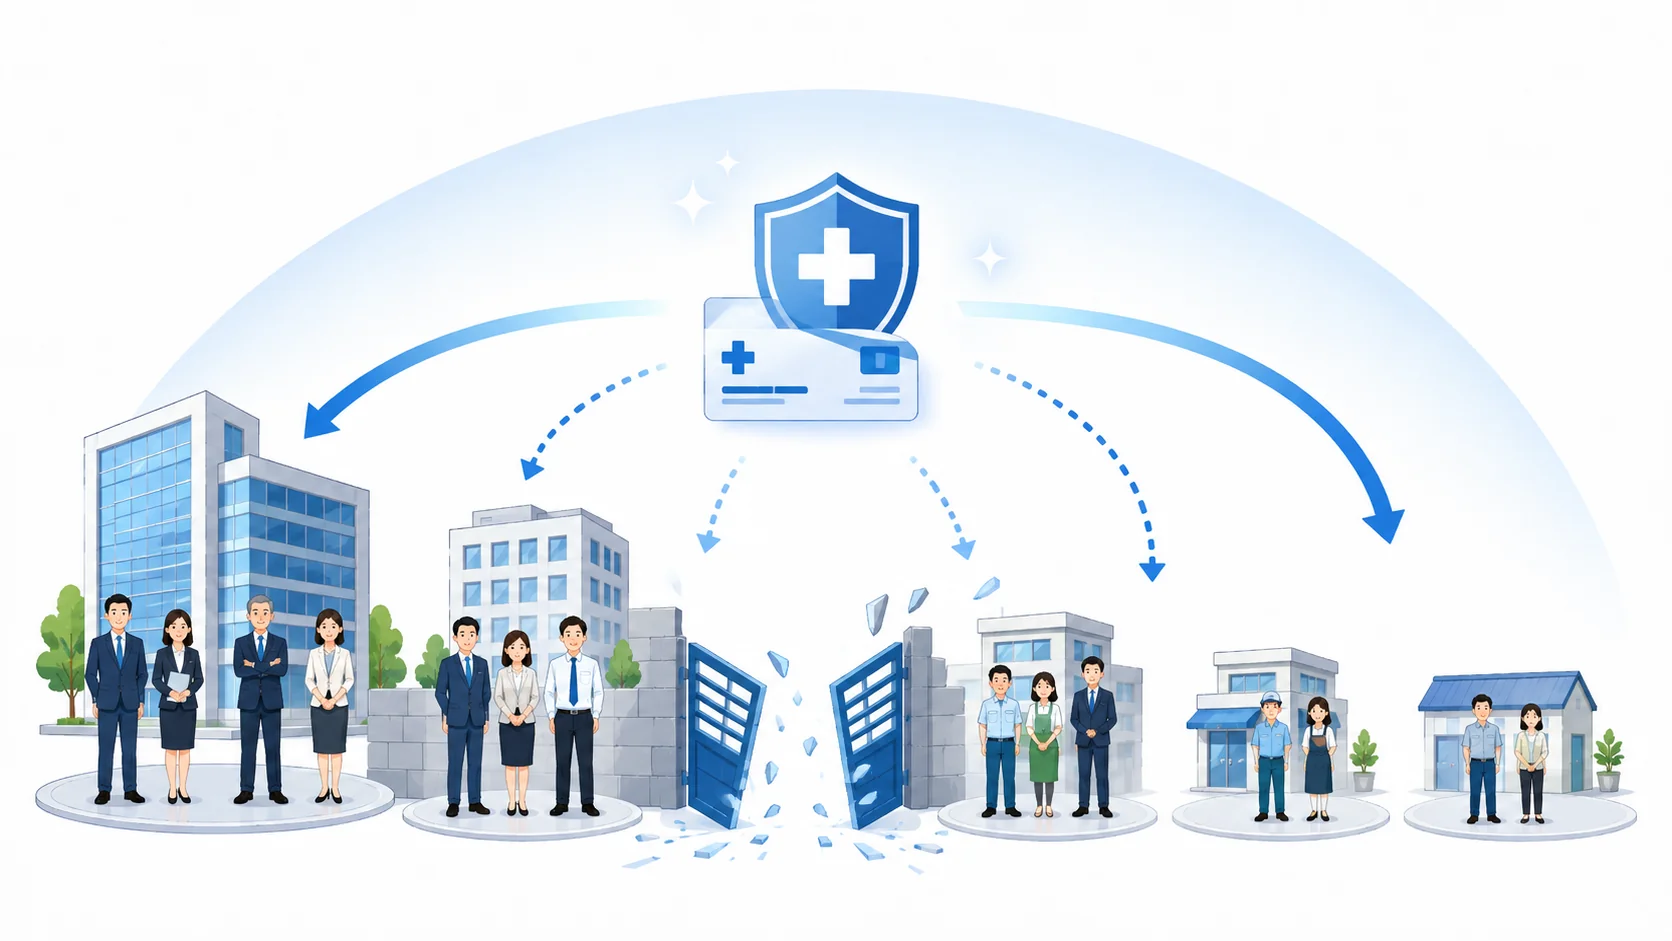
社会保険でも短時間労働者への適用拡大が進んでいます。
2026年8月時点では、4分の3基準に満たない短時間労働者について、週20時間以上などの条件に加え、原則として厚生年金保険の被保険者数が51人以上の企業等で働いていることが加入判断の重要な要素になっています。
しかし、2025年の年金制度改正によって、この企業規模要件は段階的に縮小され、最終的には撤廃される予定です。
| 時期 | 新たに対象となる企業規模 |
|---|---|
| 2027年10月 | 36~50人 |
| 2029年10月 | 21~35人 |
| 2032年10月 | 11~20人 |
| 2035年10月 | 10人以下まで拡大し企業規模要件を撤廃 |
さらに、短時間労働者の加入要件として知られてきた月額8.8万円以上という賃金要件、いわゆる106万円の壁についても2026年10月の撤廃が予定されています。
つまり、制度改正が進むにつれて、短時間労働者の社会保険では 「会社が小さいから対象外」「年収106万円未満だから対象外」という考え方が徐々に通用しなくなる 方向です。
健康保険の被扶養者認定で問題になる、いわゆる130万円の壁は別の制度です。
関連して、大学生は大学生の健康保険扶養とアルバイトの社会保険加入条件について整理した記事でも整理しています。
106万円の壁に関する賃金要件が撤廃されても、130万円という収入基準が同じ意味で自動的に撤廃されるわけではありません。
社会保険の適用拡大については今後も実務運用が更新される可能性があります。
最新情報については、 厚生労働省の社会保険適用拡大特設サイト も確認してください。
特に従業員50人以下の中小企業では、2027年以降に段階的に影響が及びます。
対象となるパートの人数だけでなく、会社負担となる社会保険料、人件費、勤務時間の設計まで含めて早めに試算しておくことが重要です。
社会保険と雇用保険の違いを総整理
社会保険と雇用保険は、会社で働く人にとってどちらも身近な制度ですが、目的、加入条件、保険料、手続き先、給付内容はそれぞれ異なります。
企業の人事労務担当者が最も注意したいのは、 一方の加入状況から、もう一方の加入を判断しないこと です。
| 比較項目 | 社会保険 | 雇用保険 |
|---|---|---|
| 主な制度 | 健康保険・厚生年金保険 | 雇用保険 |
| 主な目的 | 医療・老齢・障害・死亡等への保障 | 失業・再就職・育児介護等への保障 |
| 現在の週20時間基準 | 短時間労働者の要件の一つ | 原則的な加入要件 |
| 企業規模要件 | 短時間労働者についてあり | 原則なし |
| 保険料負担 | 原則として労使折半 | 労働者と事業主で料率が異なる |
| 主な手続き先 | 日本年金機構・年金事務所等 | ハローワーク |
パート・アルバイトについても、「社会保険か雇用保険のどちらに入れるか」と考えるのではありません。
社会保険の要件を確認し、雇用保険の要件も別に確認した結果、両方、一方のみ、あるいはどちらも対象外という形に分かれます。
特に今後は、2026年10月に予定されている社会保険の賃金要件撤廃、2027年以降の企業規模要件の段階的縮小、2028年10月の雇用保険の週10時間への適用拡大と、短時間労働者をめぐる制度変更が続きます。
企業側では、採用した時点だけでなく、労働時間や契約条件が変わったときにも社会保険と雇用保険をそれぞれ確認する仕組みを作っておくことが大切です。
特にシフト制の会社では、雇用契約と勤務実態がずれていないか定期的に確認しておくと、加入漏れや手続き遅れを防ぎやすくなります。
社会保険と雇用保険の違いで迷ったら、「制度を分けて判定する」が基本です。
週の所定労働時間だけで結論を出さず、雇用期間、勤務日数、企業規模、学生の扱いなどを一つずつ確認していきましょう。
この記事で紹介した保険料率や制度改正の時期、加入要件は、法改正や行政の運用によって変更される可能性があります。
数値は一般的な制度を理解するための目安として考え、正確な情報は公式サイトをご確認ください。
個別の雇用契約や勤務実態によって判断が異なる場合もあるため、最終的な判断は専門家にご相談ください。