こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
労災保険と雇用保険は、どちらも労働保険に含まれる制度ですが、目的や加入対象、保険料の負担方法、給付内容はそれぞれ異なります。
簡単に整理すると、労災保険は仕事中や通勤中のケガ・病気などに備える制度、雇用保険は失業や育児・介護休業などに備える制度です。
従業員を雇用する会社では、この2つを分けて理解することが重要になります。
特にパートやアルバイトを採用するときは、労災保険には原則として対象になる一方、雇用保険には労働時間などの加入条件があるため、同じ基準で判断すると手続きを誤りやすくなります。
この記事では、労災保険と雇用保険の違いから加入条件、保険料、役員の取り扱い、2028年の雇用保険適用拡大、会社が行う手続きまで、実務で迷いやすいポイントを順番に整理します。
- 労災保険と雇用保険の基本的な違い
- パートやアルバイトを含む加入条件
- 保険料負担と給与から天引きされる理由
- 会社が行う加入手続きと提出先
労災保険の全体像については、労災保険の基本をまとめた記事で確認できます。
労災保険と雇用保険の違いを整理
まず押さえておきたいのは、労災保険と雇用保険は同じ労働保険に含まれているものの、役割はまったく同じではないという点です。
対象となる労働者や保険料の負担方法にも違いがあるため、採用や給与計算の実務ではそれぞれを分けて確認する必要があります。
労災保険と雇用保険は労働保険
労災保険と雇用保険をまとめた呼び方が 労働保険 です。
会社が従業員を雇用したときに「労働保険へ加入する」と表現することがありますが、実際にはその中に労災保険と雇用保険という2つの制度があります。
この2つは保険給付については別々に運営されています。
労災保険は主として業務災害や通勤災害に対する補償を行い、雇用保険は失業時の生活保障や再就職、育児・介護などに関する給付を行います。
一方、一般的な事業では保険料の申告や納付について、労災保険料と雇用保険料をまとめて労働保険料として取り扱います。
これが、2つの制度が混同されやすい理由の一つです。
| 項目 | 労災保険 | 雇用保険 |
|---|---|---|
| 主な目的 | 業務災害・通勤災害の補償 | 失業時の生活保障・雇用の安定 |
| 主な対象 | 原則としてすべての労働者 | 一定の加入条件を満たす労働者 |
| 労働者の保険料負担 | なし | あり |
| 主な窓口 | 労働基準監督署 | ハローワーク |
実務では、 労働保険という大きな枠の中に、目的の異なる労災保険と雇用保険がある と考えると整理しやすいです。
労災保険と雇用保険はセットで名前が出てくることが多いものの、加入対象者まで同じという意味ではありません。
厚生労働省も、労働保険を労災保険と雇用保険の総称として整理し、労災保険と雇用保険では対象となる短時間労働者の範囲が異なることを示しています。
労災保険の目的と主な給付内容
労災保険は、労働者が仕事や通勤を原因としてケガをしたり、病気になったり、障害が残ったり、死亡したりした場合に必要な補償を行う制度です。
たとえば、工場で機械を操作している途中に手を負傷した、店舗内で作業中に転倒した、営業先への移動中に事故に遭ったといったケースでは、業務との関係を確認したうえで労災保険の対象となる可能性があります。
また、一定の要件を満たした通勤途中の事故についても通勤災害として労災保険の対象になります。
労災保険の代表的な給付
- 治療に関する療養(補償)等給付
- 休業した場合の休業(補償)等給付
- 障害が残った場合の障害(補償)等給付
- 死亡した場合の遺族(補償)等給付
- 長期療養となった場合の傷病(補償)等年金
特に実務で相談が多いのが、治療費と休業中の所得補償です。
一定の要件を満たす労災の療養については、労災保険から必要な給付を受けることができます。
また、療養のため働くことができず賃金を受けていない場合には、原則として休業4日目以降、休業(補償)等給付として給付基礎日額の60%相当額に加え、休業特別支給金20%相当額が支給され、合計では80%相当となります。
ただし、実際の支給額や対象期間は事故の状況、休業状況、賃金の支払い状況などによって変わります。
労災保険は、会社が「労災にする」と決定する制度ではありません。
最終的に業務災害や通勤災害に該当するかを判断するのは、労働基準監督署です。
労災が発生した後の具体的な申請方法については、 労災の手続きと必要書類の流れ でも詳しく整理しています。
雇用保険の目的と主な給付内容
雇用保険は、失業した労働者の生活や雇用の安定を図り、再就職を支援することを中心とした制度です。
「雇用保険=失業手当」というイメージを持つ方も多いのですが、現在の雇用保険には失業時の基本手当以外にもさまざまな給付があります。
雇用保険の代表的な給付
- 離職後の基本手当
- 育児休業等に関する給付
- 介護休業給付
- 教育訓練給付
- 再就職に関する各種給付
たとえば、会社を退職して一定の受給要件を満たす場合には、ハローワークで求職の申し込みなどを行い、失業の認定を受けることで基本手当を受給できる可能性があります。
基本手当の日額や給付日数は一律ではありません。
退職前の賃金、年齢、雇用保険の被保険者だった期間、離職理由などによって変わります。
会社都合による離職と自己都合による離職では取り扱いが異なることもあるため、給与計算や退職手続きだけでなく、離職票に記載する離職理由も重要です。
また、育児休業や介護休業を取得する従業員がいる会社では、在職中であっても雇用保険の給付手続きが発生します。
会社側から見ると、 労災保険は事故や災害への備え、雇用保険は失業や雇用継続などへの備え と整理すると制度の違いを理解しやすくなります。
労災保険と雇用保険の加入条件
労災保険と雇用保険で最も混同されやすいのが加入条件です。
結論からいうと、 パートやアルバイトだから労災保険に入らないという考え方は基本的に誤り です。
労災保険は、原則として雇用形態や所定労働時間にかかわらず、賃金を受けて働く労働者が対象になります。
正社員だけでなく、契約社員、パート、アルバイト、日雇労働者なども含まれます。
たとえば、週1日だけ勤務するアルバイトや、1日数時間だけ働くパートであっても、労働者である以上は原則として労災保険の対象です。
一方、現在の雇用保険では、原則として次の条件を確認します。
- 1週間の所定労働時間が20時間以上であること
- 31日以上引き続き雇用される見込みがあること
- 雇用保険の適用除外に該当しないこと
ここでいう週20時間は、基本的には実際にその週に働いた実績ではなく、雇用契約書や労働条件通知書などで定められた 所定労働時間 を基準に判断します。
採用時によくあるのが、「月によって勤務時間が違うから、20時間を超えた月だけ雇用保険に入れるのか」という相談です。
しかし、単月の実績時間だけを見て毎月資格を付けたり外したりするものではありません。
特にシフト制のパートでは、雇用契約上どの程度の時間働くことになっているのかを最初に整理しておくことが重要です。
| 勤務例 | 労災保険 | 雇用保険 |
|---|---|---|
| 正社員 | 原則対象 | 原則対象 |
| 週25時間のパート | 原則対象 | 他の要件も満たせば対象 |
| 週15時間のパート | 原則対象 | 現行制度では原則対象外 |
| 短期アルバイト | 原則対象 | 雇用期間等を確認 |
労災保険には週20時間という基準はありません。
ここは初めてパートを雇う会社で特に間違えやすいところです。
パートの労災保険と雇用保険の関係については、 パートが雇用保険と労災保険だけに加入するケース でも詳しく解説しています。
保険料の負担と給与天引きの違い
労災保険と雇用保険では、保険料を誰が負担するのかも異なります。
労災保険料は原則として全額を事業主が負担します。
そのため、従業員の給与から労災保険料を控除することはありません。
一方、雇用保険料は事業主と労働者の双方が負担します。
労働者負担分については、給与や賞与を支給するときに会社が控除するのが通常です。
そのため、従業員が給与明細を見たときに「雇用保険料は書いてあるのに、労災保険料がない」と感じることがありますが、これは基本的に正常な状態です。
給与明細に労災保険料がないのは、労災保険に加入していないからではありません。
労災保険料には従業員負担がないためです。
労災保険率は業種によって異なります。
業務上の災害リスクが業種ごとに異なるためで、事務系の業種と建設・採掘などの業種では保険料率に差があります。
令和8年度の労災保険率は令和7年度から変更されていません。
雇用保険料率については年度によって改定されることがあります。
令和8年度の主な料率は次のとおりです。
| 事業の種類 | 労働者負担 | 事業主負担 | 合計 |
|---|---|---|---|
| 一般の事業 | 5/1,000 | 8.5/1,000 | 13.5/1,000 |
| 農林水産・清酒製造 | 6/1,000 | 9.5/1,000 | 15.5/1,000 |
| 建設の事業 | 6/1,000 | 10.5/1,000 | 16.5/1,000 |
たとえば一般の事業で雇用保険の対象となる従業員に25万円の賃金を支給した場合、単純計算では25万円に5/1,000を掛けた1,250円が労働者負担分の目安になります。
ただし、実際の保険料計算では賃金に含める範囲や端数処理などの確認も必要です。
また、雇用保険料率は年度ごとに変更される可能性があります。
この記事の保険料率は令和8年度時点の内容です。
保険料率や制度は改正されることがあるため、実際に給与計算や年度更新を行う際は、 厚生労働省の雇用保険料率 など最新情報を確認してください。
労災保険と雇用保険の加入実務
ここからは、実際に会社で従業員を採用したときに迷いやすい実務を整理します。
特に役員の取り扱い、労災保険の特別加入、2028年に予定されている雇用保険の適用拡大、建設業などの二元適用事業は、一般的な会社とは取り扱いが異なることがあります。
役員と事業主は加入できるのか
労災保険と雇用保険は、基本的に労働者を保護するための制度です。
そのため、個人事業主本人や法人の代表取締役など、事業主としての立場にある人は原則として労働者には該当せず、通常の労災保険や雇用保険の対象にはなりません。
ここは健康保険や厚生年金との違いとしても重要です。
法人の代表取締役は健康保険・厚生年金の被保険者になることがありますが、それだけを理由に雇用保険や労災保険にも加入できるわけではありません。
ただし、役員については制度ごとに例外があります。
雇用保険の兼務役員
取締役などの役員であっても、同時に部長、支店長、工場長など従業員としての身分を持ち、勤務実態や賃金、指揮命令関係などから 労働者としての性格が強い と判断される場合には、雇用保険の被保険者となる可能性があります。
いわゆる兼務役員です。
ただし、肩書きとして「部長」と付ければ加入できるという意味ではありません。
役員報酬と従業員賃金の区分、出勤義務、勤務時間、業務上の指揮命令関係など、実際の働き方を確認します。
実務では、役員登記だけを見て結論を出すのではなく、雇用契約書、賃金台帳、出勤簿、役員報酬の決定資料、組織図などを確認することがあります。
労災保険は特別加入を検討する
中小企業の事業主や一定の役員については、通常の労災保険とは別に、一定の要件のもとで特別加入制度を利用できる場合があります。
役員という肩書きだけで一律に判断するのは避けた方がよいです。
労災保険と雇用保険では例外制度の仕組みが異なるため、それぞれ別に確認してください。
労災保険の特別加入制度とは
労災保険は本来、労働者を対象とした制度です。
しかし、中小企業の事業主や一人親方などでも、仕事の実態として一般の労働者と同じような労災リスクにさらされることがあります。
そこで設けられているのが 労災保険の特別加入制度 です。
代表的には、次のような区分があります。
- 中小事業主等
- 一人親方等
- 特定作業従事者
- 海外派遣者
たとえば、中小企業の社長自身が現場に出て従業員と一緒に作業する場合、通常の労災保険では社長本人は原則として労働者ではありません。
しかし、一定の要件を満たして特別加入していれば、対象となる業務中の災害について労災保険給付を受けられる可能性があります。
中小事業主等の特別加入では、労働者について労災保険の保険関係が成立していることや、労働保険事務組合へ事務処理を委託することなどの要件があります。
そのため、 役員だけで運営していて労働者を一人も雇用していない会社では、中小事業主等としての特別加入をそのまま利用できるとは限りません。
一方、一人親方などについては別の特別加入区分があるため、自分がどの区分に該当するかを先に確認する必要があります。
建設業では、社長自身も現場作業を行う会社が少なくありません。
従業員には労災保険が適用されても、社長本人には通常の労災保険が適用されないという違いを理解しておくことが重要です。
特別加入の対象範囲や加入方法は働き方によって異なるため、加入前に実際の業務内容まで確認しておくことをおすすめします。
雇用保険は2028年に適用拡大
雇用保険については、2028年10月1日から大きな適用拡大が予定されています。
現行制度では、原則として週の所定労働時間が20時間以上であることが加入要件の一つですが、改正後は 週10時間以上 へ引き下げられる予定です。
| 項目 | 現行制度 | 2028年10月以降の予定 |
|---|---|---|
| 週所定労働時間 | 20時間以上 | 10時間以上 |
| 施行時期 | 現在適用中 | 2028年10月1日予定 |
これまで雇用保険の対象外だった短時間勤務のパート・アルバイトの中にも、新たに加入対象となる人が増えることになります。
会社側では、単に保険料負担が増えるかどうかだけを見るのではなく、対象者の洗い出し、雇用契約書の確認、給与計算システムの設定、資格取得手続きなどを準備する必要があります。
特に従業員数が多く、短時間勤務者を多数雇用している小売業、飲食業、介護事業などでは影響が大きくなる可能性があります。
2028年10月からの週10時間基準は、この記事の作成時点ではまだ施行前です。
現在の加入判定を週10時間で行うわけではありません。
今の採用手続きについては、現行の週20時間以上という基準を前提として確認してください。
雇用保険の週20時間をどのように判断するかについては、 雇用保険の週20時間の計算方法 でも詳しく整理しています。
制度改正が決まっていると、施行日前から新しい基準で判断してしまうケースがあります。
実務では「法律が成立した日」と「実際に制度が始まる日」を分けて確認することが重要です。
一元適用事業と二元適用事業の違い
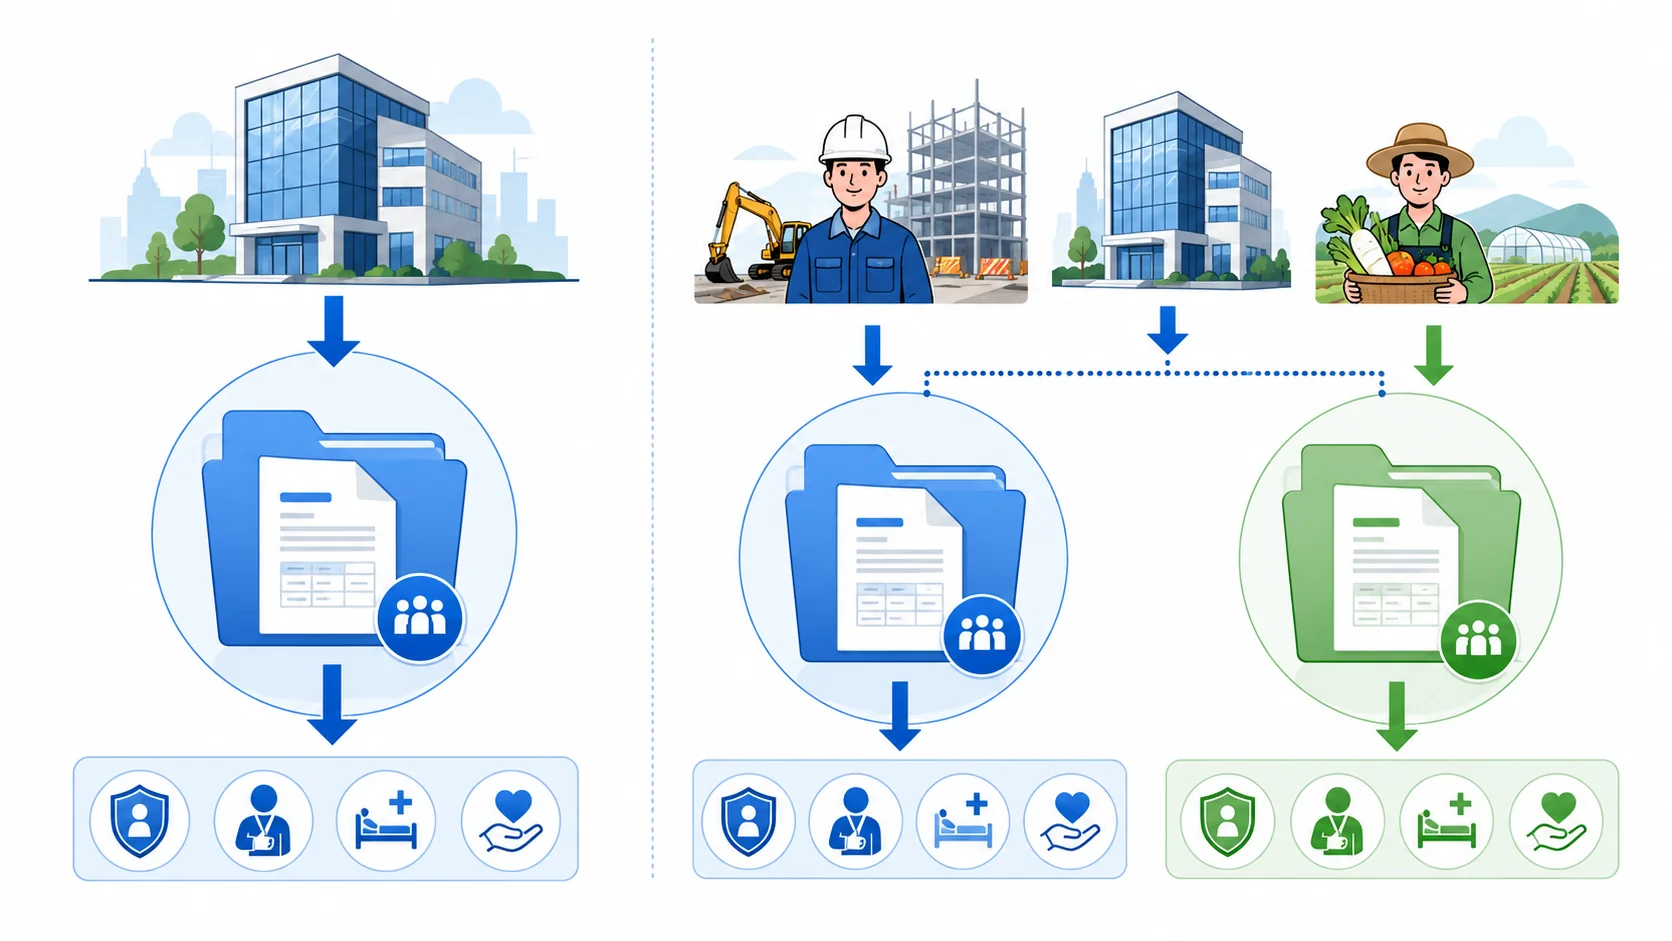
労働保険の加入手続きを理解するうえでもう一つ重要なのが、 一元適用事業と二元適用事業 の違いです。
一般的な会社の多くは一元適用事業です。
一元適用事業では、労災保険と雇用保険を一つの労働保険の保険関係として取り扱い、保険料についても原則としてまとめて申告・納付します。
一方、事業の性質上、労災保険と雇用保険を別々に取り扱うのが二元適用事業です。
代表的なものには、一定の農林水産業や建設業などがあります。
| 区分 | 基本的な取り扱い | 代表例 |
|---|---|---|
| 一元適用事業 | 労災保険と雇用保険をまとめて申告 | 小売、飲食、サービス、一般的な事務所など |
| 二元適用事業 | 労災保険と雇用保険を別々に申告 | 建設業、一定の農林水産業など |
特に建設業は注意が必要です。
建設工事では、工事現場に関する労災保険と、会社の事務所などに関する労災保険、さらに雇用保険について、それぞれの保険関係を整理する必要があります。
そのため、一般的なサービス業の会社と同じ感覚で「従業員を雇ったから労災と雇用保険を一つ登録すれば終わり」と考えると、手続きでつまずくことがあります。
初めて従業員を雇うときは、加入書類を書く前に 自社が一元適用事業なのか二元適用事業なのか を確認すると、その後の手続きが整理しやすくなります。
労災保険と雇用保険の手続き窓口
最後に、会社が従業員を初めて雇用したときの手続きを整理します。
労災保険と雇用保険は労働保険としてまとめて扱われる部分がありますが、実際の行政窓口は同じではありません。
基本的には、 労災保険は労働基準監督署、雇用保険はハローワーク と覚えておくと分かりやすいです。
労働保険の成立手続き
労働者を雇用して労働保険の保険関係が成立した場合、一元適用事業では原則として保険関係成立届を所轄の労働基準監督署へ提出します。
保険関係成立届は、原則として保険関係が成立した日の翌日から10日以内に提出します。
続いて、概算保険料申告書を作成し、原則として保険関係成立日の翌日から50日以内に申告・納付します。
雇用保険の事業所と従業員の手続き
雇用保険の対象となる従業員がいる場合には、ハローワークで雇用保険適用事業所設置届や雇用保険被保険者資格取得届などの手続きを行います。
雇用保険適用事業所設置届については、原則として適用事業に該当した日の翌日から10日以内です。
初めて従業員を採用した会社では、労働基準監督署の手続きだけを済ませて「労働保険の加入は終わった」と考えてしまうことがあります。
しかし、雇用保険の加入対象者がいる場合には、ハローワークでの手続きも必要です。
| 主な手続き | 提出先の基本 | 期限の目安 |
|---|---|---|
| 保険関係成立届 | 労働基準監督署 | 成立日の翌日から10日以内 |
| 概算保険料申告書 | 労働基準監督署・労働局等 | 成立日の翌日から50日以内 |
| 雇用保険適用事業所設置届 | ハローワーク | 原則10日以内 |
| 雇用保険被保険者資格取得届 | ハローワーク | 対象者ごとに手続き |
また、労働保険料は毎年度、前年度の確定保険料と当年度の概算保険料を精算・申告する 年度更新 があります。
原則として6月1日から7月10日までが手続期間です。
年度更新では、労災保険の対象となる賃金と雇用保険の対象となる賃金が一致しないことがあります。
たとえば週15時間のパートがいる場合、その人は原則として労災保険の対象ですが、現行制度では雇用保険の週20時間要件を満たさないため、雇用保険料の算定対象にはならないことがあります。
この区分を間違えると、年度更新の賃金集計にも影響します。
労働保険の加入手続きを放置すると、保険料が遡って徴収されたり、状況によっては追徴金や労災保険給付に関する費用徴収が行われたりする可能性があります。
「まだ従業員が1人だから」と後回しにせず、雇用を開始した段階で確認してください。
労災保険と雇用保険を整理するうえで最も重要なのは、 同じ労働保険でも加入対象や保険料負担、給付内容、窓口が異なる という点です。
労災保険は原則としてパートやアルバイトを含むすべての労働者が対象となり、保険料は会社が全額負担します。
一方、雇用保険には現行制度で週20時間以上・31日以上の雇用見込みなどの加入条件があり、保険料は会社と労働者の双方が負担します。
特に初めて従業員を採用する会社では、労災保険、雇用保険、健康保険、厚生年金を一つの基準で判断しないことが大切です。
労災保険と雇用保険は、それぞれ加入条件を確認し、対象者・保険料・手続きを分けて管理することが基本です。
この記事で紹介した保険料率、期限、給付割合などの数値は、制度上の一般的な目安です。
法改正や事業の種類、労働者の働き方によって取り扱いが異なる場合がありますので、正確な情報は公式サイトをご確認ください。
役員の労働者性、兼務役員、特別加入、建設業などの二元適用事業、雇用保険の加入判定など、個別事情によって結論が変わる場合には、最終的な判断は専門家にご相談ください。