こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
関連して、個人事業主は個人事業主の社会保険は5人以上で義務?加入条件を実務の記事でも整理しています。
大学生がアルバイトをしていても、一定の条件を満たせば親の健康保険の扶養に入ることができます。
2025年10月1日からは、19歳以上23歳未満の方について、被扶養者となるための年間収入要件が原則130万円未満から150万円未満へ引き上げられました。
ただし、親の健康保険の扶養に入れるかどうかと、アルバイト先で本人が社会保険に加入しなければならないかどうかは別の制度です。
関連して、社会保険は社会保険の扶養条件とは?年収の壁と手続きの記事でも整理しています。
大学生の場合は短時間労働者に関する学生除外がありますが、働き方によっては学生でも勤務先の社会保険に加入するケースがあります。
さらに、税金の扶養にも150万円という数字が出てくるため、健康保険の扶養、勤務先の社会保険、税制上の扶養を一緒に考えると分かりにくくなります。
この記事では、大学生本人と保護者の双方が判断しやすいように、それぞれの基準を分けて整理します。
- 大学生が親の健康保険の扶養に入れる年収基準
- 19歳以上23歳未満に適用される150万円の壁
- 大学生アルバイトの社会保険加入条件と学生除外
- 別居や税制上の扶養で確認したいポイント
大学生の健康保険扶養とアルバイトの社会保険
大学生の健康保険を考えるときは、まず「親の健康保険の被扶養者になれる条件」を整理するのが分かりやすいです。
特に2025年10月から19歳以上23歳未満の年間収入要件が変更されたため、以前の130万円という情報だけで判断しないようにしましょう。
この部分で大切なのは、150万円という金額だけを覚えるのではなく、「誰に適用されるのか」「どの時点の年齢で見るのか」「年間収入をどのように見込むのか」「別居している場合は何を確認するのか」までセットで理解することです。
大学生本人だけでなく、扶養に入れている保護者側でも勤務時間やアルバイト収入が増えたタイミングで確認しておくと、後から被扶養者資格をさかのぼって見直すような事態を防ぎやすくなります。
2025年10月から150万円へ
2025年10月1日以降、健康保険の被扶養者認定について重要な改正が行われています。
扶養認定を受ける方が 19歳以上23歳未満で、被保険者の配偶者ではない場合 、年間収入要件が従来の130万円未満から 150万円未満 へ引き上げられました。
大学生の子どもがいる家庭では影響の大きい改正です。
これまではアルバイト収入が年間130万円に近づくと、健康保険の扶養から外れる可能性を考えて勤務時間を調整するケースがありました。
対象年齢であれば、この収入要件が150万円未満まで広がったことになります。
ただし、ここで最初に整理しておきたいのは、いわゆる「130万円の壁そのものが150万円へ一律に変更された」という制度改正ではないことです。
150万円未満という年間収入要件が適用されるのは、原則として19歳以上23歳未満という一定の年齢層です。
18歳以下や23歳以上の方については、他の例外に該当しない限り、従来どおり年間収入130万円未満という基準を確認します。
ポイントは「150万円以下」ではなく「150万円未満」 という点です。
健康保険の被扶養者認定では、150万円ちょうどを含めて考えないよう注意してください。
また、「大学生なら全員150万円」ではなく、年齢要件を満たすかどうかを先に確認する必要があります。
さらに、150万円未満なら無条件で扶養に入れるわけではありません。
健康保険の被扶養者になるためには、生計維持関係など他の条件も確認されます。
同居している場合は、原則として被扶養者となる方の収入が被保険者の収入の半分未満であることなどが確認され、別居している場合は本人の収入と親からの仕送り額との関係も重要になります。
実務では「年収が149万円だから問題ありませんよね」と金額だけを見て相談されることがありますが、私はまず年齢、勤務先での社会保険加入状況、同居・別居、今後の収入見込みを分けて確認します。
健康保険の扶養は、単純な年収比較だけで完結する制度ではないからです。
また、この変更は 扶養認定日が2025年10月1日以降の場合 に適用されます。
2025年10月1日以降に届出をする場合であっても、2025年9月30日以前の期間までさかのぼって扶養認定を受ける場合、その改正前の期間については原則として年間収入130万円未満の基準で判定されます。
「届出をした日が10月以降なら、過去の期間もすべて150万円になる」という扱いではありません。
扶養の認定日、届出日、実際に収入が増えた時期は同じとは限りません。
資格をさかのぼって確認するケースでは、どの期間にどの収入要件を適用するのかを分けて考える必要があります。
制度の詳細については、年齢判定、生計維持要件、改正前の期間をさかのぼる場合の扱いまで公式に案内されています。
(出典:日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」)
大学生本人がアルバイト時間を増やす場合は、「150万円までなら何時間働いてもよい」と考えるのではなく、勤務先の社会保険加入要件も同時に確認してください。
勤務先で本人が健康保険・厚生年金保険の加入対象になれば、親の健康保険の扶養に残れるかという150万円基準よりも、本人の社会保険資格のほうが先に問題になります。
150万円の壁が適用される年齢
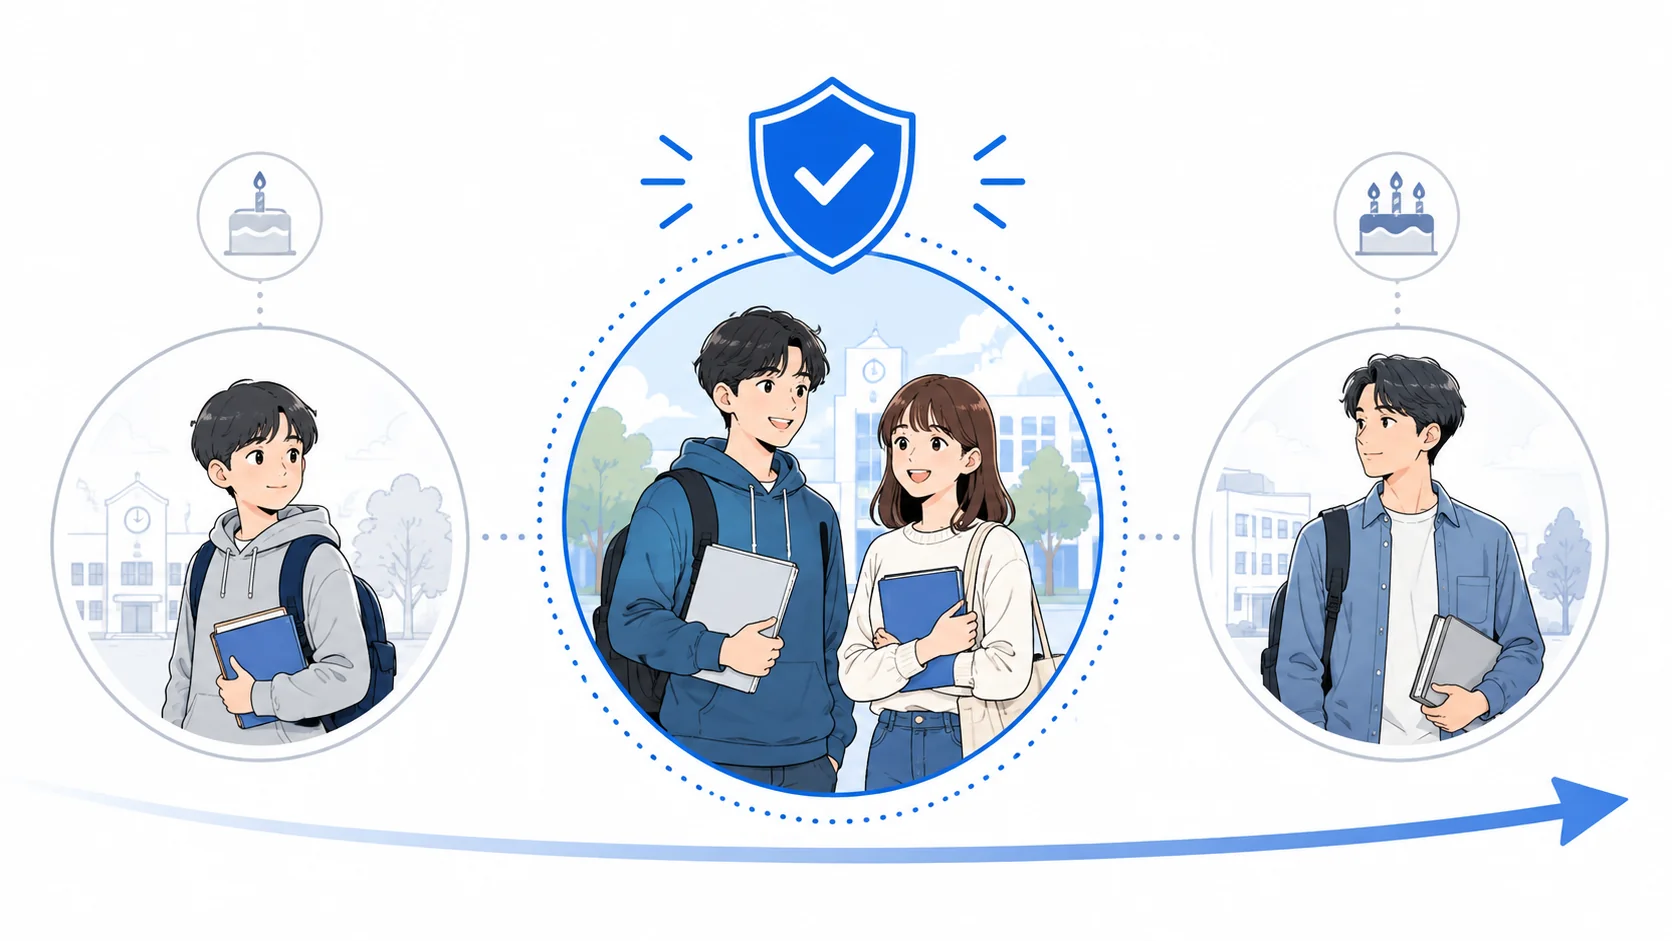
健康保険の150万円基準は、すべての大学生に適用されるわけではありません。
対象となるのは、原則として 19歳以上23歳未満 の方です。
ここで実務上とても重要なのが、年齢をいつの時点で判定するのかです。
年齢要件は、扶養認定日そのものの年齢だけを見るのではなく、 扶養認定日が属する年の12月31日時点の年齢 で判定します。
つまり、大学の学年ではなく、その年の年末時点で何歳に該当するのかを見るということです。
「大学1年生だから19歳」「大学4年生だから22歳」と機械的に判断することはできません。
早生まれ、浪人、留年、編入、大学院への進学などがあれば、同じ学年でも年齢が異なるためです。
| 12月31日時点の年齢 | 原則となる年間収入要件 | 確認するときのポイント |
|---|---|---|
| 18歳以下 | 130万円未満 | 大学生でも150万円基準にはならない |
| 19歳以上23歳未満 | 150万円未満 | 学生であるかどうかは問わない |
| 23歳以上 | 130万円未満 | 在学中でも年齢基準が優先される |
たとえば、その年に19歳になる大学生で、12月31日時点では19歳に該当する場合、その年の年齢要件については150万円基準の対象となります。
一方、その年に23歳になる方は、12月31日時点では23歳に該当するため、その年については原則として130万円未満の収入要件で確認することになります。
ここは親御さんからすると少し感覚とずれるところかもしれません。
「22歳の誕生日から23歳の誕生日の前日までは150万円」と誕生日を境に月単位で切り替わる制度ではなく、その年の12月31日時点の年齢で、その暦年に適用される収入要件を判定します。
150万円基準は、一般的には 19歳になる年から22歳になる年まで が対象と考えると整理しやすくなります。
ただし、1月1日生まれなど年齢計算上の扱いには注意が必要なため、境界に該当する場合は個別に確認してください。
「大学4年生までは150万円」といった学年基準ではありません。
浪人、留年、大学院進学などによって大学に在学している年齢が変わることもあるため、 大学何年生かではなく、その年の年末時点の年齢 を確認してください。
たとえば、留年などにより24歳で大学に在籍している場合、「大学生だから150万円未満」という判断はできません。
反対に、大学へ進学せず働いている20歳の子どもであっても、他の被扶養者要件を満たしているのであれば、年齢要件については150万円未満の基準が適用されます。
大学生という肩書きだけで150万円基準を判断すると間違える可能性があります。
18歳の大学生や23歳以上の大学生では、原則として130万円未満の収入要件となります。
実際の相談でも、「学生なら150万円になったと聞いた」という理解から話が始まることがあります。
しかし、健康保険の扶養では学生証の有無ではなく年齢を確認するため、まず生年月日を確認するのが実務上の第一歩です。
加えて、対象年齢だからといって勤務先での社会保険加入義務がなくなるわけでもありません。
たとえばフルタイムに近い勤務をして4分の3基準を満たせば、大学生であっても勤務先の社会保険に加入する場合があります。
したがって、「年齢上は150万円未満まで扶養対象になり得る」という話と、「実際に親の扶養に残れる」という結論は分けて考えてください。
学生でなくても150万円基準
150万円基準について、もう一つ誤解されやすいのが「大学生だから特別に150万円になった」という理解です。
実際には、この健康保険の改正では 学生であることは要件ではありません 。
被保険者の配偶者を除き、19歳以上23歳未満という年齢要件を満たしているかどうかで判断します。
したがって、19歳から22歳で就職して働いている子どもについても、勤務先で本人が健康保険の被保険者になっていないことや、生計維持関係など他の被扶養者要件を満たしていれば、150万円未満という年間収入要件が使われます。
一方、大学生であっても23歳以上なら、学生であることを理由に150万円基準を使うことはできません。
健康保険の150万円基準=大学生向け制度 と覚えるのではなく、 19歳以上23歳未満の親族等に対する収入要件の特例 と理解すると整理しやすくなります。
ここは、後ほど説明するアルバイト先の社会保険加入条件との大きな違いでもあります。
親の健康保険の扶養では「学生かどうか」ではなく年齢がポイントですが、短時間労働者として勤務先の社会保険に加入するかどうかの判定では「学生ではないこと」という要件が出てきます。
つまり、同じ「大学生」「社会保険」というテーマであっても、制度によって学生という属性の扱いが逆になります。
親の健康保険の扶養に関する150万円基準では学生かどうかを問いませんが、短時間労働者の社会保険加入要件では一般的な昼間学生が原則として除外されます。
| 確認する制度 | 学生かどうか | 主に確認するポイント |
|---|---|---|
| 親の健康保険の被扶養者 | 150万円基準では学生要件なし | 年齢・収入・生計維持関係など |
| 短時間労働者の社会保険 | 一般的な学生は原則除外 | 週20時間・学生区分・企業規模など |
| 4分の3基準 | 学生でも対象になり得る | 通常の労働者との労働時間・労働日数比較 |
この違いを理解していないと、「学生だから150万円まで扶養」「学生だから社会保険には絶対に入らない」という2つの思い込みが同時に生まれやすくなります。
どちらも一部だけを切り取ればもっともらしく見えますが、実際には例外や別の加入基準があります。
たとえば20歳の大学生が週15時間程度アルバイトをしており、今後1年間の収入見込みが120万円程度であれば、勤務先の社会保険では短時間労働者として学生除外となり、親の健康保険の扶養では150万円未満という基準の範囲内になる可能性があります。
一方、同じ20歳でも正社員に近い勤務時間で働いて4分の3基準を満たせば、本人が勤務先の社会保険に加入するため、親の扶養に残るという話ではなくなります。
大学生の社会保険を確認するときは、 「学生かどうか」だけで結論を出さず、どの制度について判断しているのかを先に決める ことが重要です。
私は相談を受ける際も、「親の扶養の話ですか」「アルバイト先で社会保険に入るかという話ですか」と最初に分けて確認します。
この切り分けだけで、130万円、150万円、8万8千円、週20時間といった複数の数字がかなり整理しやすくなります。
年収は今後1年間の見込みで判定
健康保険の扶養でいう年間収入は、所得税のように「1月から12月までに実際にいくら稼いだか」だけで判断するものではありません。
被扶養者に該当する時点の収入状況や過去の収入、現在の労働条件、今後の勤務予定などから、 これから1年間にどの程度の収入になると見込まれるか を確認するのが基本です。
この点は、大学生のアルバイトでは特に重要です。
学生は授業期間と長期休暇で勤務時間が大きく変わりやすく、夏休みだけ週5日勤務したり、試験前はほとんど働かなかったりすることがあります。
そのため、単純にある月の給与を12倍すれば必ず年間収入見込みになるというわけではありません。
たとえば夏休みの1か月だけアルバイト代が15万円になったとしても、通常月は7万円程度で、その後も通常のシフトに戻ることが明確であれば、一時的な増加だけで直ちに年間収入150万円以上の見込みになるとは限りません。
一方で、時給の引き上げや雇用契約の変更により毎月13万円程度の勤務が恒常的に続くのであれば、過去の累計収入がまだ少なくても今後1年間の収入見込みを改めて確認する必要があります。
実務では、給与明細の累計額だけでなく、 時給、週の勤務時間、雇用契約、今後のシフト予定 まで確認すると判断しやすくなります。
よくある誤解が、「今年の1月から12月までで150万円未満なら絶対に扶養」というものです。
税金では暦年の収入を基準に計算する場面がありますが、健康保険の被扶養者認定は考え方が異なります。
現在の勤務状況から今後1年間の収入が基準以上になると合理的に見込まれる場合には、その時点で扶養資格を確認する必要が出てきます。
また、アルバイトを2つ掛け持ちしている場合にも注意が必要です。
健康保険の扶養における年間収入は、原則として一つの勤務先だけを見るのではなく、被扶養者本人に継続して入ってくる収入を総合的に確認します。
「A社では80万円、B社では60万円だから、どちらも150万円未満」という考え方ではなく、本人全体の収入として見る必要があります。
扶養認定における年間収入には、給与収入以外の継続的な収入が影響する場合もあります。
具体的な収入の範囲や必要書類については、加入している協会けんぽや健康保険組合の取扱いを確認してください。
さらに、一時的に収入が増えた場合には、その増加が一過性なのか、今後も続くのかが重要です。
学生の場合、長期休暇だけシフトを増やすケースと、授業数が減ったため今後ずっと週4日勤務へ変更するケースでは意味が違います。
雇用契約書の変更やシフト表など、収入が増えた理由と今後の見通しを説明できる資料があると確認しやすくなります。
アルバイトのシフトが大きく変わった場合や、勤務先を増やした場合は、親が加入している健康保険の保険者に確認することをおすすめします。
健康保険組合の場合は、協会けんぽと提出書類や確認方法が異なることもあります。
親の勤務先の担当者から確認を求められた場合も、単に前年の源泉徴収票だけを提出するのではなく、現在の雇用条件や今後の収入見込みが分かる資料が必要か確認するとよいでしょう。
別居の大学生は仕送り額も確認
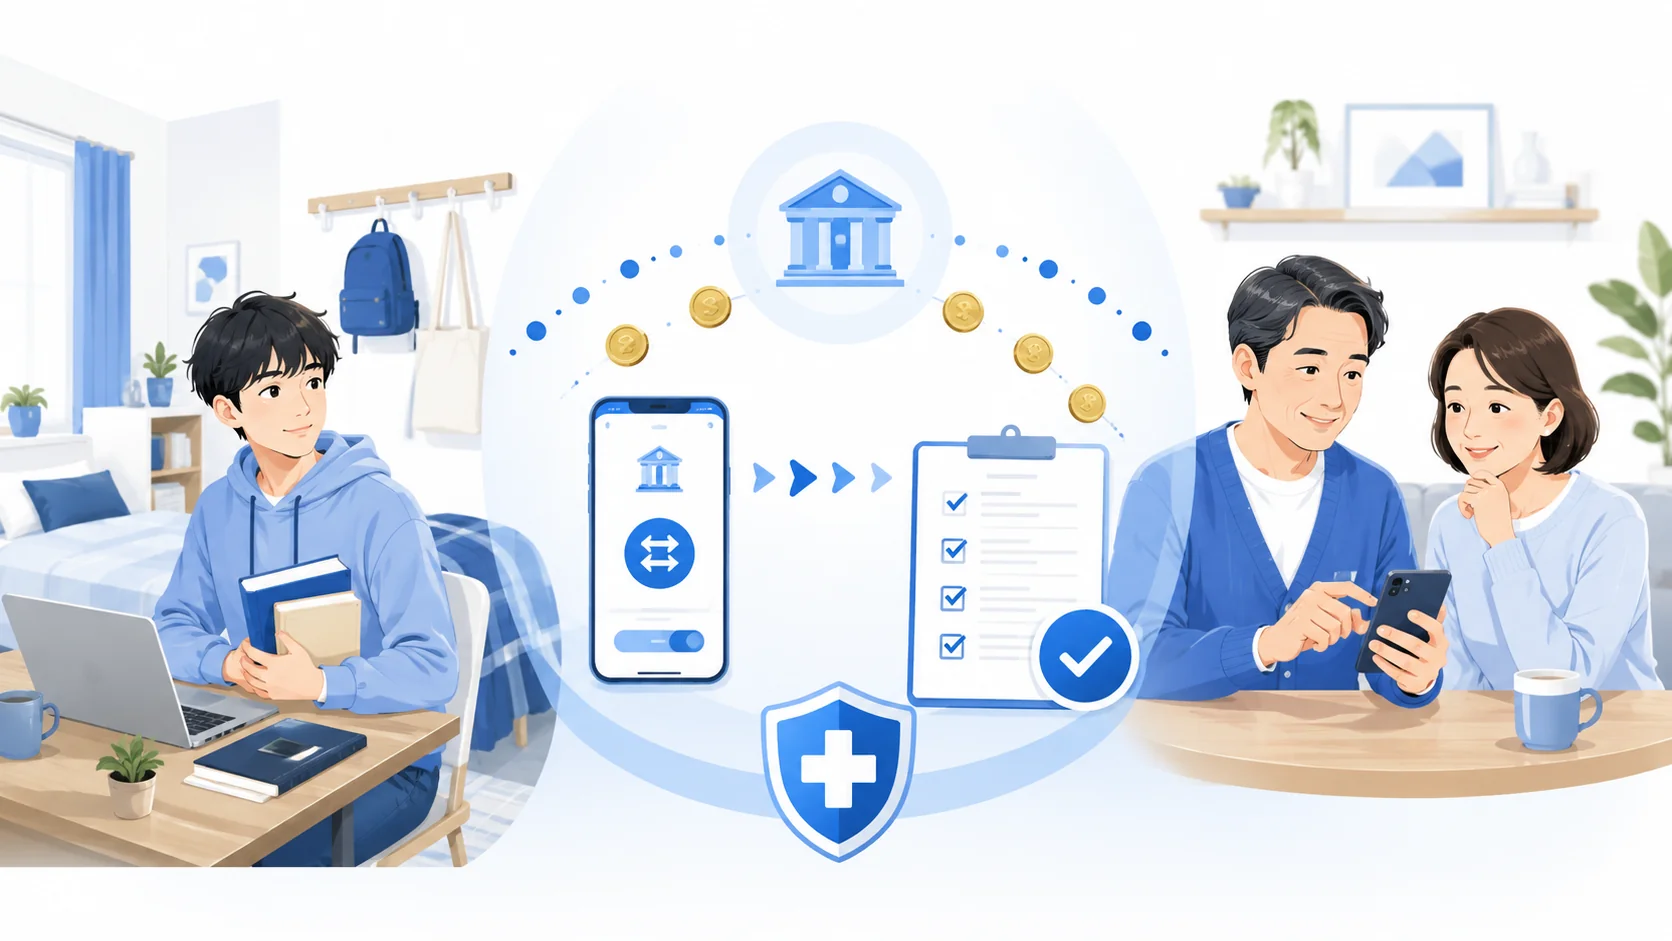
進学をきっかけに一人暮らしをしている大学生も多いと思います。
親と別居していても健康保険の被扶養者になること自体は可能ですが、同居している場合とは生計維持関係の確認方法が異なります。
別居している場合は、原則として 大学生本人の年間収入が、扶養者である親からの仕送り額未満であること が被扶養者認定の条件の一つになります。
ここは150万円という収入基準だけを見ていると見落としやすい部分です。
19歳以上23歳未満で年間収入見込みが140万円だったとしても、親からの仕送りが年間100万円しかなければ、「140万円は150万円未満だから問題ない」とは判断できません。
別居の場合は、本人が親によって主として生計を維持されているといえるかを、仕送りの実態も含めて確認するためです。
別居の場合は「年収150万円未満だから扶養に入れる」と金額だけで判断しないこと が重要です。
仕送り額との関係や生計維持の実態も確認されます。
たとえば大学進学のため県外で一人暮らしをしており、家賃や生活費として親が毎月一定額を送金しているケースでは、その送金記録が生計維持関係を確認する資料になります。
一方で、必要なときだけ現金を手渡ししている場合や、祖父母など別の親族が生活費の大半を負担している場合には、親による扶養の実態を説明するため追加の確認が必要になることがあります。
被扶養者の認定手続きでは、必要に応じて銀行振込の明細、預金通帳の写し、送金履歴など、仕送りの事実を確認できる資料を求められることがあります。
大学進学で住所が変わったときや、アルバイト収入が増えたときは、親が加入している協会けんぽや健康保険組合に必要書類を確認すると確実です。
別居している子どもへの仕送りは、後から確認できるよう 銀行振込など記録が残る方法 にしておくと実務上は整理しやすくなります。
扶養認定のためだけではなく、いつ、誰が、いくら生活費を負担していたのかを説明しやすくなるためです。
また、学生寮に住んでいる場合や学校近くのアパートに住んでいる場合でも、住所が親と異なれば別居として確認が必要になることがあります。
「大学に通うための一人暮らしだから自動的に同居扱い」という制度ではありません。
一方で、住所が異なるからといって直ちに扶養に入れないわけでもありません。
重要なのは、親が継続的に生活を支えており、収入と仕送り額の関係など被扶養者としての要件を満たしているかです。
実務では、大学入学時にはアルバイトをほとんどしていなかったものの、2年生、3年生になって勤務時間が増え、本人の収入と親からの仕送り額の関係が逆転するケースがあります。
扶養に入った時点だけを見るのではなく、その後の収入状況が大きく変わった場合にも確認が必要です。
現金で不定期に生活費を渡しているような場合は、後から仕送りの実態を説明しにくくなることがあります。
別居している子どもを扶養に入れている家庭では、振込記録などを残しておくと確認が必要になったときに対応しやすくなります。
なお、仕送りとして何が認められるか、どの程度の頻度で送金実績を確認するかなど、具体的な取扱いは加入している健康保険によって確認方法が異なる場合があります。
特に健康保険組合に加入している場合は、その組合が求める書類を事前に確認してください。
税制上の扶養とは基準が異なる
大学生のアルバイト収入では、健康保険だけでなく税金にも150万円という金額が出てきます。
このため、「150万円までなら全部の扶養が同じ」と考えてしまうケースがありますが、 健康保険上の扶養と税制上の扶養は別制度 です。
2025年度の税制改正では、19歳以上23歳未満の親族について特定親族特別控除が設けられました。
給与収入のみの場合、税制全体で見ると一定の条件のもとで給与収入150万円までは親側で63万円の所得控除を確保でき、150万円を超えた後も188万円以下の範囲では控除額が段階的に減少する仕組みになっています。
社会保険とは全体の流れは、社会保険とは?仕組み・種類・広義と狭義の違いの記事でまとめて整理しています。
厳密には、給与収入が一定額以下で通常の扶養控除の対象となる範囲と、それを超えた後に特定親族特別控除が適用される範囲を分けて考えます。
そのため、「150万円まで全部が特定親族特別控除」という意味ではありません。
ここでは、大学生のアルバイト収入が増えたときに、親の所得控除がいきなりゼロになることを緩和する仕組みが設けられた、と理解すると分かりやすいでしょう。
| 確認する制度 | 主な考え方 | 150万円付近の扱い |
|---|---|---|
| 健康保険の被扶養者 | 社会保険上の扶養認定 | 対象年齢では年間収入150万円未満 |
| 所得税 | 親の所得控除 | 一定条件で給与収入150万円まで63万円の控除相当、以後段階的に縮小 |
| 勤務先の社会保険 | 本人の労働条件で加入判定 | 扶養の150万円基準とは別に判定 |
特に注意したいのは、健康保険では「150万円 未満 」という基準である一方、税制では給与収入150万円以下まで親側の控除額が満額となり得る仕組みがあることです。
同じ150万円という数字でも、境界の考え方まで同じではありません。
また、税制と健康保険では「収入」という言葉の見方も異なります。
所得税では給与収入から給与所得控除を差し引いた所得金額を使って控除要件を確認する場面がありますが、健康保険の扶養では今後1年間の年間収入見込みを基準に確認します。
同じ給与明細を見ていても、どの制度について判定するかによって計算方法が違うということです。
大学生のアルバイト収入は、少なくとも「親の健康保険」「本人の勤務先の社会保険」「親の税金」の3つに分けて確認する と混乱しにくくなります。
また、勤務先で社会保険の加入要件を満たした場合には、年収が健康保険の扶養基準未満であっても、本人が勤務先の健康保険・厚生年金保険に加入するケースがあります。
たとえば年間収入見込みが145万円だから親の健康保険の150万円基準を満たしているとしても、勤務条件が4分の3基準を満たして本人が社会保険の被保険者となるのであれば、親の扶養に残るという判断にはなりません。
逆に、親の税制上の控除が一定額残るからといって、健康保険の扶養にも残れるとは限りません。
税制上は150万円を超えても一定範囲で特定親族特別控除が段階的に残りますが、健康保険の150万円未満という基準は同じ仕組みではありません。
税金の扶養と健康保険の扶養を同じものとして勤務時間を決めると、想定していなかった社会保険加入や扶養削除につながることがあります。
税制上の具体的な控除額や適用要件については、国税庁の最新情報や税務の専門家への確認も行ってください。
健康保険と社会保険という言葉自体が分かりにくい場合は、 健康保険と社会保険の違いを整理した解説 も参考にしてください。
大学生本人が「いくらまで働けるか」を考えるときには、単純に一つの壁だけを目標にするのではなく、本人の勤務時間、親の健康保険、税制上の控除、家族全体の手取りを分けて確認することが大切です。
大学生の健康保険扶養とアルバイト社会保険の注意点
ここからは、大学生本人がアルバイト先で健康保険・厚生年金保険に加入する必要があるかを整理します。
親の扶養で使われる130万円・150万円の基準とは判定方法が違うため、「扶養に入れる年収」と「勤務先で加入する条件」を分けて確認してください。
特に大学生の場合、一般的な昼間学生には短時間労働者の学生除外がありますが、「学生ならどれだけ働いても社会保険に入らない」という意味ではありません。
通常の労働者の4分の3以上働く場合や、休学中・通信制など学生除外の対象とならない場合には結論が変わります。
学生は短時間労働者の適用除外
パートやアルバイトなど、正社員より労働時間が短い方にも健康保険・厚生年金保険の適用が広がっています。
ただし、短時間労働者の加入要件には 学生ではないこと という条件があります。
そのため、一般的な昼間の大学に在学している大学生アルバイトは、一定規模以上の勤務先で週20時間以上働いている場合でも、 短時間労働者としての社会保険適用については原則として学生除外 となります。
ここでいう学生除外は、「大学生なら健康保険・厚生年金には一切加入しない」という意味ではありません。
社会保険の加入判定には、大きく分けて通常の労働者との比較による4分の3基準と、4分の3未満で働く短時間労働者に対する適用拡大の基準があります。
学生ではないことという要件が問題になるのは、後者の短時間労働者として加入するかを判断するときです。
親の扶養基準と勤務先の加入基準は別々に判定します。
大学生の相談では、この2つを一緒に考えてしまうことが非常に多いところです。
たとえば、21歳の昼間大学生が親の健康保険の扶養に入っているとします。
年間収入見込みが140万円であれば、年齢と収入だけを見ると150万円未満という被扶養者の年間収入要件の範囲内です。
一方、アルバイト先で週20時間以上働いていても、一般的な昼間学生で4分の3基準を満たしていないのであれば、短時間労働者の社会保険適用では学生でないことという要件を満たさないため、原則としてその枠組みでは加入対象になりません。
しかし、同じ学生が勤務時間を増やし、通常の労働者の週所定労働時間と月所定労働日数の4分の3以上になれば話は別です。
その場合は、学生だからという理由だけで加入対象から外れるわけではありません。
ここで重要なのは、「親の健康保険の扶養に入っているから勤務先の社会保険に加入しない」のではないということです。
順序は逆で、まず勤務先で本人が社会保険の加入対象になるかを確認し、加入対象でなければ親の健康保険の扶養要件を確認します。
| 確認する順番 | 確認内容 |
|---|---|
| 最初 | 4分の3基準で勤務先の社会保険に加入するか |
| 次 | 短時間労働者の加入要件に該当するか |
| その後 | 本人が加入対象でなければ親の扶養要件を確認 |
短時間労働者の加入条件には、週の所定労働時間、学生区分、勤務先の企業規模、雇用期間の見込みなど複数の条件があります。
2026年8月時点では月額8万8千円以上という所定内賃金要件もありますが、この要件については2026年10月に撤廃予定と案内されています。
一般的なパート・アルバイトの判定方法については、 社会保険の加入条件と週20時間の基準 でも詳しく整理しています。
なお、親の健康保険の被扶養者になっている大学生でも、20歳以上であれば国民年金の扱いは別途確認が必要です。
健康保険には子どもを被扶養者とする制度がありますが、国民年金には「親の扶養に入っているから20歳以降も保険料が自動的に不要になる」という仕組みはありません。
学生で保険料の納付が難しい場合には、一定の要件のもとで学生納付特例制度を検討することになります。
健康保険の扶養、勤務先の厚生年金、20歳以降の国民年金はそれぞれ別に確認します。
「健康保険で扶養だから年金も扶養」と考えないようにしましょう。
社会保険の加入要件は法改正による適用拡大が続いています。
(出典:厚生労働省「パート・アルバイトの方への社会保険の適用について」)
4分の3基準なら学生も加入対象
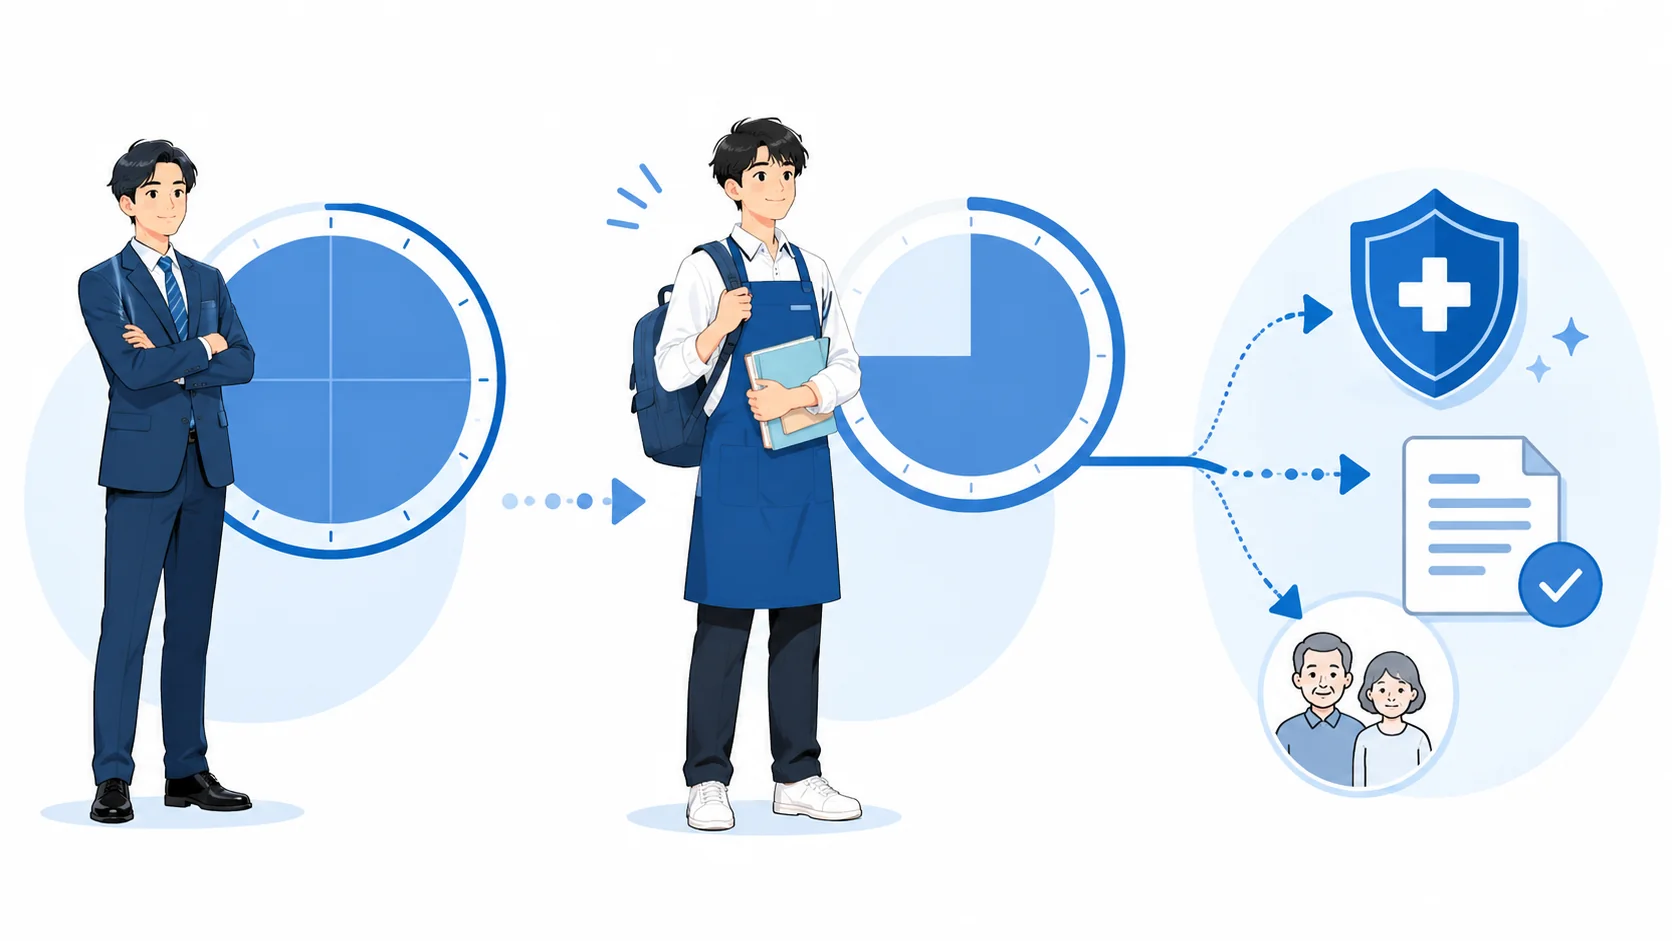
「大学生ならアルバイト先の社会保険には絶対に入らない」と考えるのも正しくありません。
学生除外があるのは、主に短時間労働者に対する社会保険の適用拡大の判定です。
学生であっても、 1週間の所定労働時間と1か月の所定労働日数が、同じ事業所で働く通常の労働者の4分の3以上 となる場合には、通常の労働者と同様に健康保険・厚生年金保険の加入対象となります。
4分の3基準を確認するときは、「週30時間働いたら必ず加入」と年齢や学生かどうかに関係なく一律の時間数が決まっているわけではありません。
比較対象となるのは、その事業所の通常の労働者の所定労働時間と所定労働日数です。
たとえば、通常の労働者が週40時間、月20日勤務であれば、単純化すると週30時間かつ月15日が4分の3に相当します。
ただし、実際の判定では就業規則、雇用契約、事業所の通常の労働者の働き方などを確認する必要があるため、「週30時間」という数字だけをすべての会社に当てはめることはできません。
| 通常の労働者 | 4分の3の目安 | 確認事項 |
|---|---|---|
| 週40時間 | 週30時間 | 労働時間だけでなく労働日数も確認 |
| 月20日 | 月15日 | 通常の労働者との比較で判定 |
大学生では、授業が少なくなった3年生や4年生でアルバイト時間を大きく増やすケースがあります。
また、卒業前の数か月間だけフルタイムに近いシフトを組むケースもあります。
その際、「学生だから社保には入らない」という前提で給与計算を続けると、実際には資格取得が必要だったということにもなり得ます。
学生除外は4分の3基準まで免除する制度ではありません。
フルタイムに近い働き方をしている大学生は、勤務先で社会保険の加入対象となる可能性があります。
また、4分の3基準で見るのは、実際にたまたま何時間働いたかだけではなく、基本的には雇用契約上の所定労働時間・所定労働日数です。
大学生が夏休みの1か月だけ応援勤務で週35時間働いたとしても、それだけで直ちに所定労働時間が変更されたとは限りません。
反対に、契約変更により今後継続して週32時間働くことになったのであれば、通常の労働者との比較を行う必要があります。
実務では、シフト制のアルバイトほど所定労働時間が曖昧になりやすいので注意が必要です。
「週3~5日」「月によって変動」のような契約になっている場合には、雇用契約書だけでなく、就業規則、勤務実態、契約時の合意内容などを確認することがあります。
企業側では、大学生アルバイトの勤務時間を大幅に増やすときに、 給与額だけでなく社会保険の資格取得が必要にならないか も確認しておくことが大切です。
本人が勤務先の社会保険の被保険者となれば、原則として親の健康保険の被扶養者として残り続けることはできません。
この場合、「年収がまだ150万円に到達していないから扶養のまま」という考え方はしません。
本人が勤務先の健康保険の資格を取得すること自体が重要だからです。
したがって、大学生がアルバイトを増やすときには、年収150万円だけを管理するのではなく、週の所定労働時間と月の所定労働日数も確認してください。
特にフルタイム勤務に近づく場合は、本人から勤務先の担当者へ社会保険加入の有無を確認しておくと安心です。
8万8千円超でも学生は原則対象外
大学生のアルバイトでは、「月8万8千円を超えたら社会保険に入るのですか」という質問もよくあります。
月額8万8千円という金額は、短時間労働者に対する社会保険の適用で使われてきた所定内賃金の要件です。
月額8万8千円を年間に換算すると約105万6千円となるため、一般に「106万円の壁」と呼ばれてきました。
しかし、社会保険の加入は月8万8千円という一つの条件だけで決まるものではありません。
2026年8月時点の短時間労働者の加入判定では、週の所定労働時間、学生でないこと、所定内賃金、雇用期間の見込み、勤務先の企業規模などを組み合わせて確認します。
そのため、 通常の昼間の大学生が月8万8千円を超えただけで、短時間労働者として直ちに社会保険へ加入するわけではありません。
たとえば昼間大学生が週22時間働き、月の所定内賃金が10万円だったとしても、4分の3基準を満たしていない一般的な学生であれば、短時間労働者の加入要件にある「学生ではないこと」を満たさないため、原則としてその適用拡大の枠組みでは加入対象となりません。
一方で、通信制大学の学生や休学中の学生などは、後述するように学生除外の対象にならない場合があります。
その場合は、月8万8千円だけではなく週20時間や企業規模など他の要件も確認する必要があります。
「月8万8千円を超えた=社会保険加入」ではありません。
反対に、「学生=月8万8千円を超えても絶対に加入しない」という意味でもありません。
学生区分と4分の3基準を含めて確認してください。
また、8万8千円の判定でいう所定内賃金には、毎月支給される賃金のすべてが同じように含まれるわけではありません。
一般に、残業代、休日・深夜の割増賃金、賞与、通勤手当など一定の賃金は、短時間労働者の月額8万8千円要件を判定する所定内賃金から除いて考えるものがあります。
「銀行口座に10万円振り込まれたから8万8千円要件を超えた」と手取り額で判断するものでもありません。
さらに、月額8万8千円以上という賃金要件については、 2026年10月に撤廃予定 とされています。
いわゆる106万円の壁に関係する改正であり、予定どおり撤廃された後は、対象となる短時間労働者について「8万8千円未満に抑えれば社会保険に加入しない」という調整は基本的に意味を持たなくなります。
2026年10月に撤廃予定なのは、短時間労働者の 月額8万8千円以上という賃金要件 です。
週20時間以上という労働時間要件や学生に関する要件まで同時になくなるわけではありません。
また、勤務先の企業規模要件も2026年10月に一斉になくなるわけではありません。
企業規模要件は別のスケジュールで段階的に縮小される予定です。
そのため、「106万円の壁撤廃」という言葉だけを見て、すべてのアルバイトが2026年10月から週20時間で社会保険へ加入すると理解するのは正確ではありません。
大学生についても同様で、賃金要件の撤廃後も、短時間労働者における学生除外の考え方は別に確認します。
さらに、4分の3基準を満たす学生については、短時間労働者の学生除外とは別のルートで社会保険加入対象となり得ます。
106万円の壁に関する制度変更については、 社会保険の106万円の壁撤廃と今後の加入基準 でも整理しています。
社会保険の適用範囲は今後も段階的な変更が予定されています。
アルバイトの勤務時間を決めるときは、古い「8万8千円だけ見ればよい」という情報ではなく、その時点の制度を確認するようにしてください。
休学・通信制は学生除外にならない
学生除外については、「大学に籍があれば全員対象外」と考えないことも重要です。
短時間労働者の社会保険適用では、一般的な昼間の大学生などが学生除外の対象となりますが、 休学中の学生や定時制・通信制課程に在学している学生などは、原則としてこの学生除外の対象外 として扱われます。
そのため、通信制大学に在学しながら週20時間以上アルバイトをしている場合などは、「学生証があるから社会保険には入らない」とは判断できません。
通常の短時間労働者と同様に、勤務時間、雇用期間の見込み、勤務先の企業規模などの加入条件を確認する必要があります。
| 学生の状況 | 短時間労働者の学生除外 | 実務上の確認 |
|---|---|---|
| 一般的な昼間の大学生 | 原則として対象 | 4分の3基準を満たす場合は別途加入判定 |
| 休学中 | 原則として対象外 | 短時間労働者の加入要件を通常どおり確認 |
| 定時制課程 | 原則として対象外 | 週20時間などの要件を確認 |
| 通信制課程 | 原則として対象外 | 週20時間などの要件を確認 |
ここで「学生除外の対象外」という言葉が分かりにくいかもしれません。
簡単に言えば、休学中や通信制など一定の学生については、昼間大学生のように「学生だから短時間労働者の社会保険から外す」という扱いをせず、一般のパート・アルバイトと同じように加入要件を確認するということです。
たとえば通信制大学に通う22歳の方が、社会保険の適用拡大の対象となる事業所で週25時間勤務し、その他の加入要件も満たしている場合、「大学生だから対象外」とすることはできません。
本人の年齢が19歳以上23歳未満であれば親の健康保険では150万円という基準が頭に浮かぶかもしれませんが、勤務先で本人が社会保険加入対象となれば、そちらを優先して資格関係を整理することになります。
「学校に在籍しているか」だけではなく、 どの課程に在籍しているのか、休学中ではないか まで確認することが重要です。
また、卒業前から就職先で勤務し、卒業後も引き続きその事業所で働くことが予定されているケースなど、学生であっても社会保険の加入対象となり得る例外があります。
採用日が卒業式より少し前だったというケースなどでは、単純に「まだ学生だから加入しない」と処理せず、卒業後も継続して雇用される予定かを確認する必要があります。
企業側では、大学生アルバイトを採用するとき、履歴書に「大学生」と書かれているだけで社会保険対象外と判断しないことが大切です。
特に通信制、定時制、休学中の学生は、本人も「学生だから社会保険には入らない」と思い込んでいることがあります。
採用時によく確認するポイントとして、学校名だけでなく課程、在学状況、卒業予定時期、週の所定労働時間、月の所定労働日数があります。
学生除外の判定を誤って本来加入すべき人を未加入のままにすると、後から資格取得日をさかのぼって社会保険手続きを行う可能性があります。
本人の保険料負担や会社負担にも影響するため、採用時や勤務条件変更時に確認しておくことが重要です。
大学生本人の立場でも、休学した、通信制へ転籍した、昼間課程から別の課程へ変更したなど在学状況が変わった場合には、アルバイト先へ伝えておくとよいでしょう。
労働時間が同じでも、学生除外の取扱いが変わることで社会保険加入の判定結果が変わる可能性があるためです。
そして、この場合も親の健康保険の150万円基準とは別問題です。
19歳以上23歳未満で年収150万円未満であっても、勤務先で本人が社会保険の被保険者となるのであれば、親の被扶養者として残ることは原則としてできません。
大学生の健康保険扶養とアルバイト社会保険まとめ
大学生の健康保険、扶養、アルバイト先の社会保険は、いくつかの制度が重なるため複雑に見えます。
しかし、順番を決めて確認すれば整理しやすくなります。
最初に確認したいのは、大学生本人がアルバイト先で健康保険・厚生年金保険の加入対象になるかどうかです。
4分の3基準を満たす場合には学生であっても加入対象となる可能性があります。
4分の3未満で働いている場合には、短時間労働者としての加入要件を確認し、一般的な昼間大学生であれば学生除外が問題になります。
勤務先で本人が社会保険の加入対象にならないことを確認したうえで、次に親の健康保険の被扶養者として要件を満たしているかを確認します。
19歳以上23歳未満であれば、2025年10月1日以降の被扶養者認定について年間収入要件は原則150万円未満に引き上げられています。
ただし、年齢はその年の12月31日時点で判定し、別居の場合には仕送り額との関係も確認しなければなりません。
- 親の健康保険の扶養 では、19歳以上23歳未満は2025年10月1日以降、原則として年間収入150万円未満が基準
- 150万円基準は学生であることではなく年齢で判定 し、その年の12月31日時点の年齢を確認
- 大学生アルバイトは短時間労働者の社会保険では原則学生除外 だが、4分の3基準を満たせば学生でも加入対象
- 別居の場合は仕送り額との関係 も確認が必要
- 税制上の扶養と健康保険上の扶養は別制度 として判断
特に覚えておきたいのは、 「150万円未満なら必ず親の扶養に入れる」というわけではない ことです。
アルバイト先で本人が社会保険の加入対象となれば、親の健康保険の扶養基準とは別に本人の資格取得が必要になります。
反対に、昼間の大学生で短時間労働者の学生除外に該当している場合には、月8万8千円や週20時間という数字だけを見て、直ちに勤務先の社会保険へ加入すると判断するものでもありません。
さらに、2026年10月には短時間労働者の月額8万8千円以上という賃金要件が撤廃予定ですので、今後は「106万円」という年収換算の数字だけで加入条件を考えることが一層難しくなります。
| 確認する順番 | 主なチェックポイント | よくある勘違い |
|---|---|---|
| 勤務先の社会保険 | 4分の3基準、学生区分、週20時間など | 学生なら絶対に加入しない |
| 親の健康保険の扶養 | 年齢、年間収入見込み、同居・別居 | 大学生なら全員150万円まで |
| 税制上の扶養 | 給与収入・所得、親族の年齢など | 健康保険と同じ150万円基準 |
大学生本人と保護者が確認するときは、「勤務先で本人が社会保険の加入対象になるか」「加入対象でなければ親の健康保険の被扶養者要件を満たすか」「税制上の扶養はどうなるか」という順番で分けて考えると分かりやすくなります。
たとえば「年収145万円まで働きたい」という相談であれば、145万円という数字だけでは結論を出せません。
本人が何歳なのか、昼間学生なのか、休学・通信制ではないか、週何時間働く契約なのか、通常の労働者の4分の3以上ではないか、親と同居しているのか別居しているのかまで確認して初めて判断できます。
大学生アルバイトでは、勤務時間が学年や長期休暇によって大きく変わりやすい点も特徴です。
入学時には週10時間だったものが、3年生では週25時間になり、4年生の後半にはフルタイムに近くなることもあります。
最初に扶養へ入ったときの条件が卒業まで自動的に続くわけではありません。
アルバイトの契約時間を増やしたとき、時給が上がったとき、掛け持ちを始めたとき、休学・通信制へ変更したとき、別居後の仕送り状況が変わったときは、社会保険と扶養を再確認するタイミングと考えるとよいでしょう。
保護者側でも、会社から定期的な被扶養者資格の確認書類を求められることがあります。
その際は、前年の年収だけで判断せず、現在の給与明細や雇用契約、今後の勤務見込み、別居であれば仕送り記録などを整理しておくとスムーズです。
企業側では、大学生アルバイトを採用するときに学生証だけを確認して終わりにせず、通常の労働者との4分の3基準や学生除外の対象となる課程かどうかも確認しておくことが重要です。
特に卒業前、休学中、通信制の学生では、一般的な昼間大学生とは異なる判定になる可能性があります。
社会保険制度は法改正や適用拡大が続いており、健康保険組合によって確認書類などが異なる場合もあります。
この記事中の数値はあくまで一般的な目安として確認し、正確な情報は公式サイトをご確認ください。
個別の勤務条件や扶養認定について迷う場合は、最終的な判断は専門家にご相談ください。