こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
外国人であっても、日本国内に住所がある20歳以上60歳未満の方は、原則として国民年金の対象になります。
外国人だから国民年金に入らなくてもよい、という制度ではありません。
ただし、勤務先で厚生年金に加入している場合、自分で国民年金保険料を別に納めるわけではありません。
また、保険料の支払いが難しい場合には免除・納付猶予・学生納付特例があり、帰国するときには一定の条件で脱退一時金を請求できる場合があります。
さらに、出身国によっては社会保障協定が関係するため、単純に「日本の年金に入るか、入らないか」だけでは判断できません。
この記事では、日本に住む外国人本人を中心に、外国人を雇用する会社の担当者にも分かるよう、国民年金の基本から帰国時の扱いまで順番に整理します。
- 外国人に国民年金の加入義務があるケース
- 第1号・第2号・第3号被保険者の違い
- 免除・納付猶予・学生納付特例の考え方
- 帰国時の脱退一時金と社会保障協定
外国人の国民年金は加入義務がある
まず確認したいのは、国民年金の加入は国籍だけで判断する制度ではないということです。
日本国内に住所がある20歳以上60歳未満の方は、原則として国民年金制度の対象になります。
そのうえで、働き方や配偶者の扶養状況によって、第1号・第2号・第3号のどこに該当するかが変わります。
外国人も20歳から加入対象になる
国民年金では、 日本国内に住所を有する20歳以上60歳未満の方は、国籍にかかわらず原則として被保険者になります。
そのため、日本で生活している外国人についても、基本的な考え方は日本人と同じです。
外国人の方からすると、「日本に永住する予定ではないのに年金に入る必要があるのか」と疑問に感じるかもしれません。
しかし、加入義務の有無は将来日本に住み続ける予定があるかどうかではなく、現在の居住状況や年齢、厚生年金への加入状況などによって判断されます。
外国人だから国民年金に加入しなくてもよい、という取扱いにはなりません。
日本国内に住所があり、20歳以上60歳未満であれば、まず国民年金の対象になると考えてください。
例えば、日本の大学に留学している22歳の外国人、日本で個人事業をしている35歳の外国人、会社を退職して次の勤務先を探している40歳の外国人などは、勤務先の厚生年金に加入しておらず、第3号被保険者にも該当しなければ、原則として国民年金の第1号被保険者になります。
第1号被保険者になった場合は、原則として住所地の市区町村で国民年金の届出を行います。
入国して住民登録をした場合や、厚生年金を脱退して第1号被保険者になった場合などは、原則14日以内の手続きが必要です。
外国人を採用する会社でも、入国してから厚生年金の資格を取得するまでに空白期間が生じたり、退職後に厚生年金の資格を喪失したりすると、その期間について国民年金の手続きが必要になることがあります。
採用時や退職時によく確認しておきたいポイントです。
在留資格などによっては例外があります。
例えば、医療滞在や観光等を目的とした一定の特定活動で滞在する外国人については、第1号・第3号被保険者の適用対象外となる場合があります。
個別の在留状況まで含めて確認してください。
加入手続きの最新情報は、 日本年金機構の国民年金加入手続き でも確認できます。
外国人の国民年金は3種類に分かれる
外国人の国民年金を理解するときは、まず第1号・第2号・第3号被保険者の違いを整理すると分かりやすくなります。
「外国人だから第1号」というわけではありません。
会社で厚生年金に加入していれば第2号ですし、第2号被保険者に扶養される一定の配偶者であれば第3号になることがあります。
それ以外の方が主に第1号になります。
| 区分 | 主な外国人の例 | 保険料の納め方 |
|---|---|---|
| 第1号被保険者 | 留学生、自営業者、無職の方など | 原則として本人が国民年金保険料を納付 |
| 第2号被保険者 | 厚生年金に加入して働く会社員など | 厚生年金保険料として給与等から控除 |
| 第3号被保険者 | 第2号被保険者に扶養される一定の配偶者 | 本人による国民年金保険料の納付は不要 |
ここで特に多い誤解が、第2号被保険者は国民年金に入っていないというものです。
実際には、第2号被保険者も国民年金制度の加入者です。
その上に厚生年金があるイメージで考えると分かりやすいでしょう。
つまり、勤務先で厚生年金に加入している外国人が、さらに国民年金保険料を毎月自分で納める必要は通常ありません。
厚生年金に加入しているから国民年金を二重に払っている、ということではありません。
最初に確認する順番は、 勤務先で厚生年金に加入しているか→配偶者として第3号になれるか→どちらでもなければ第1号か です。
この順番で見ると迷いにくくなります。
会社員は厚生年金に加入する
日本の会社で働いている外国人は、勤務先が厚生年金の適用事業所であり、本人が加入要件を満たしていれば、原則として日本人従業員と同様に厚生年金へ加入します。
国籍や在留期間の長短だけを理由に、「外国人だから厚生年金には入れない」「本人が希望していないから加入させない」という取扱いができるわけではありません。
外国人を初めて採用する中小企業では迷いやすいポイントですが、社会保険の加入判定そのものは基本的に日本人従業員と同じです。
厚生年金に加入すると、その外国人は国民年金の第2号被保険者になります。
給与からは厚生年金保険料が控除されますが、別に国民年金の納付書で保険料を払う必要は通常ありません。
例えば、日本へ入国した外国人が4月1日に住民登録をし、4月10日に会社へ入社して厚生年金の資格を取得した場合、入国後の状況によっては厚生年金加入までの期間について国民年金の確認が必要になることがあります。
また、会社を退職して厚生年金の資格を喪失し、すぐに次の会社で厚生年金へ加入しない場合には、20歳以上60歳未満で日本国内に住所があれば、原則として第1号被保険者への切替えが必要になります。
外国人従業員の健康保険・厚生年金への加入条件や会社側の届出については、 外国人の社会保険・健康保険加入の実務 で詳しく解説しています。
企業の担当者としては、採用時だけでなく、退職時にも「社会保険を喪失させれば会社の手続きは終わり」と考えず、本人に国民年金や国民健康保険の手続きが必要になる可能性を案内しておくと親切です。
外国人の配偶者は第3号になれる
外国人であっても、厚生年金に加入している第2号被保険者に扶養される配偶者で、年齢や収入などの要件を満たせば、国民年金の第3号被保険者になることがあります。
第3号被保険者になれば、 本人が国民年金保険料を直接納める必要はありません。
第3号だから年金制度に入っていないわけではなく、国民年金の被保険者として扱われます。
例えば、夫が日本の会社で厚生年金に加入して働いており、その妻が日本で生活していて収入が一定範囲内にある場合には、外国籍の妻であっても第3号被保険者になる可能性があります。
もちろん、夫と妻を逆にしたケースでも考え方は同じです。
ただし、第3号被保険者になるためには、単に「夫婦である」「働いていない」というだけでは足りません。
第2号被保険者との生計維持関係や収入要件などを確認する必要があります。
また、現在は原則として国内居住要件もあるため、配偶者が海外に住んでいる場合には別途確認が必要です。
外国人の配偶者だから自動的に第3号になるわけではありません。
勤務先を通じた第3号被保険者関係の届出が必要です。
認定されるまでの期間に第1号被保険者としての手続きが必要になるケースもあります。
実務上は、入国した配偶者について健康保険の扶養手続きをしたものの、国民年金第3号の手続きとの関係が整理できていないケースに注意します。
会社側で扶養手続きを行う場合は、健康保険だけでなく第3号被保険者関係届まで含めて確認することが大切です。
留学生や自営業者は第1号になる
日本国内に住所がある20歳以上60歳未満の外国人で、厚生年金の第2号被保険者でも、第3号被保険者でもない方は、原則として国民年金の第1号被保険者になります。
代表的なのが、外国人留学生、自営業者、フリーランス、無職の方などです。
アルバイトをしている留学生についても、そのアルバイト先で厚生年金の加入要件を満たしていなければ、第1号被保険者として国民年金を考えることになります。
第1号被保険者は、原則として自分で国民年金保険料を納付します。
納付書、口座振替、クレジットカードなど、その時点で利用できる方法から納付することになります。
外国人留学生について特に重要なのは、 学生であっても20歳になれば国民年金の対象になる という点です。
学生だから自動的に加入義務や保険料がなくなるわけではありません。
また、第1号被保険者になったからといって、必ず全額をそのまま納付しなければならないわけでもありません。
収入が少ない場合には保険料免除や納付猶予を検討できますし、学生であれば学生納付特例を利用できる可能性があります。
特に来日直後の外国人は、前年に日本で所得がないこともあります。
そのため、経済的に納付が難しい場合には、何もせず未納にするのではなく、住所地の市区町村や年金事務所で利用できる制度を確認してください。
第1号被保険者の期間は、将来の老齢基礎年金だけでなく、万が一の障害基礎年金や遺族基礎年金にも関係します。
「数年後には帰国するから関係ない」と考えて放置しないことが重要です。
外国人の国民年金と免除・帰国手続き
第1号被保険者になった外国人について次に問題になるのが、保険料を払えない場合と帰国するときの扱いです。
国民年金には免除・納付猶予・学生納付特例があり、一定の外国人には脱退一時金という仕組みもあります。
さらに、社会保障協定が利用できる場合には、脱退一時金を受け取るかどうかまで含めて考える必要があります。
保険料が払えないときは免除を申請する
国民年金の第1号被保険者になったものの、収入が少なく保険料の納付が難しい場合には、未納のまま放置するのではなく、保険料免除や納付猶予を検討してください。
保険料免除には、全額免除のほか、4分の3免除、半額免除、4分の1免除があります。
本人だけではなく、配偶者や世帯主の所得なども含めて審査されるため、「自分の収入がないから必ず全額免除になる」というわけではありません。
一方、納付猶予は一定の年齢要件があり、本人と配偶者の所得などを基準に審査されます。
免除と納付猶予では、将来の老齢基礎年金額への反映方法も異なります。
| 区分 | 現在の保険料負担 | 将来の年金額への影響 |
|---|---|---|
| 全額納付 | 全額を納付 | 全額納付期間として反映 |
| 保険料免除 | 全部または一部を免除 | 免除割合に応じて一部反映 |
| 納付猶予 | 納付を猶予 | 追納しない限り原則として年金額に反映されない |
| 未納 | 払っていない状態 | 受給資格や障害・遺族年金にも影響する可能性 |
免除や猶予と、単純な未納はまったく同じではありません。
保険料を払うことが難しいからといって、そのまま納付書を放置することはおすすめできません。
免除や納付猶予の承認を受けた期間については、一定期間内であれば後から追納できる制度もあります。
日本に長く住むことになった場合や、その後収入が安定した場合には、追納によって将来受け取る老齢基礎年金額を増やすことも検討できます。
免除・納付猶予の所得基準や対象要件は年度や個別事情によって確認が必要です。
数字だけを見て自己判断せず、申請時点の制度を確認してください。
留学生は学生納付特例を利用できる
外国人留学生が20歳になると、原則として国民年金の対象になります。
ただ、学生本人には十分な収入がなく、国民年金保険料の負担が難しいケースも珍しくありません。
そのような場合に確認したいのが 学生納付特例制度 です。
対象となる学校に在学し、学生本人の前年所得が一定の基準以下であれば、申請によって在学中の国民年金保険料の納付を猶予してもらえる可能性があります。
外国人留学生であることだけを理由に対象外になる制度ではありません。
2026年8月時点の一般的な基準では、学生本人の前年所得が「128万円+扶養親族等の数×38万円+社会保険料控除等」以下であることが所得基準とされています。
ただし、この基準は今後変更される可能性がありますので、申請する年度の最新情報を確認してください。
学生納付特例は、保険料そのものが免除される制度ではなく、在学中の納付を猶予する制度です。
承認期間は受給資格期間には算入されますが、追納しなければ原則として老齢基礎年金額には反映されません。
大学や大学院、短期大学、一定の専門学校など幅広い学生が対象になり得ますが、すべての学校や課程が対象になるとは限りません。
研究生など、学生納付特例の対象にならない場合には、一般の保険料免除・納付猶予を検討することになります。
また、学生納付特例は自動的に適用されません。
「留学生だから払わなくてよいだろう」と考えて何もしなければ、未納期間となる可能性があります。
学生納付特例の対象校、所得基準、申請方法、追納については、 国民年金の学生納付特例と申請・追納のポイント でも詳しく整理しています。
留学生本人だけでなく、外国人留学生を受け入れている学校や、留学生をアルバイトとして雇用する企業でも、この制度を知っておくと案内しやすくなります。
帰国時は脱退一時金を請求できる
日本で国民年金保険料を納めていた外国人が帰国する場合、一定の要件を満たせば脱退一時金を請求できることがあります。
国民年金の脱退一時金については、主に次のような条件を確認します。
- 日本国籍を有していないこと
- 国民年金の保険料納付済期間等が6か月以上あること
- 老齢年金の受給資格期間である10年を満たしていないこと
- 日本国内に住所を有していないこと
- 原則として住所を有しなくなってから2年以内に請求すること
そのほかにも、現在公的年金制度の被保険者ではないことや、障害基礎年金などの受給権を有したことがないことなど、確認すべき支給要件があります。
したがって、外国人が帰国すれば必ず受け取れる制度というわけではありません。
国民年金の脱退一時金額は、最後に保険料を納付した月が属する年度の保険料額と、保険料納付済期間等に応じて計算されます。
2026年8月時点では、2021年4月以降に保険料納付済期間がある方について、 支給額の計算に使用する月数の上限は60か月、つまり5年です。
例えば7年間保険料を納めていたとしても、脱退一時金の計算上、その7年間すべてがそのまま支給額に反映されるわけではありません。
脱退一時金を受け取ると、その計算の基礎となった日本の年金加入期間は、将来の年金を計算するときの加入期間ではなくなります。
そのため、帰国するから必ず請求した方が得とは限りません。
特に、日本での年金加入期間が長い方や、社会保障協定を利用して母国の加入期間と通算できる可能性がある方は、請求前に将来の年金受給との比較をしておくことをおすすめします。
勤務先で厚生年金に加入していた外国人については計算方法が異なります。
厚生年金については、 厚生年金の脱退一時金の条件と請求方法 で詳しく解説しています。
国民年金の脱退一時金については、支給額や月数上限が将来変更される可能性もあります。
請求前には 日本年金機構の脱退一時金制度の案内 で最新の条件を確認してください。
社会保障協定で二重加入を防げる
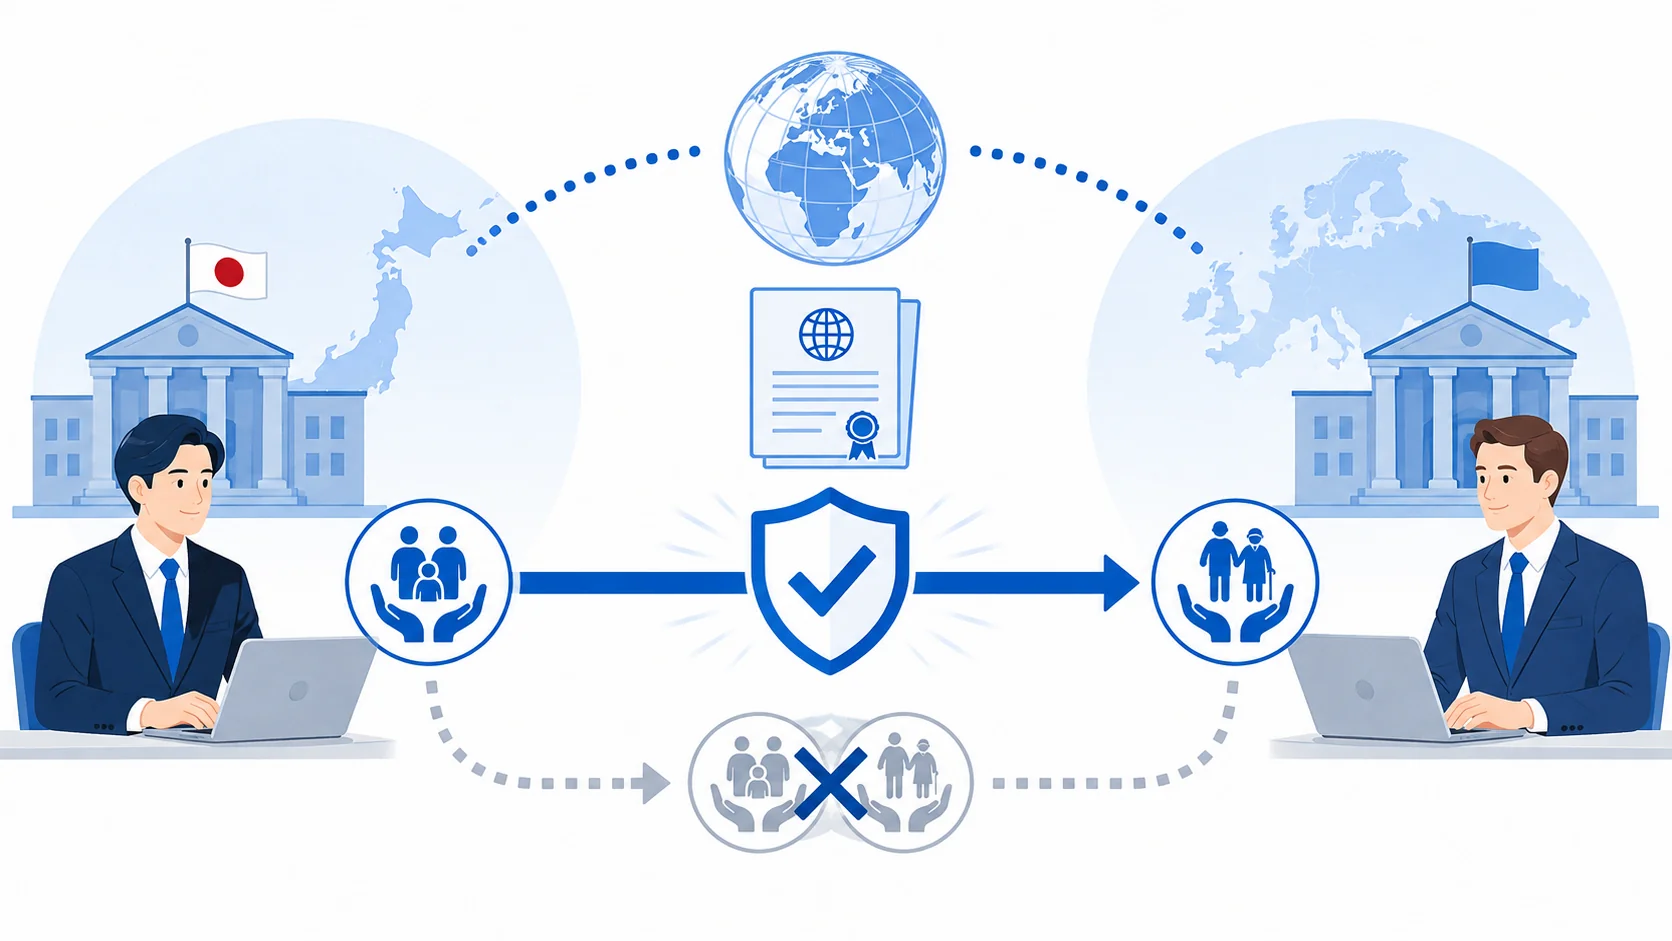
外国人の年金を考えるときに、もう一つ重要なのが社会保障協定です。
海外から日本へ来て働く方の場合、母国の社会保障制度と日本の社会保障制度の両方に加入しなければならない状態になることがあります。
そこで、一定の国との間で社会保障協定を結び、 社会保障制度への二重加入を防止する仕組み が設けられています。
例えば、協定相手国の会社から日本へ一定期間だけ派遣される従業員について、要件を満たせば母国の制度だけに加入し、日本の制度への加入を免除できる場合があります。
ただし、「協定国の人だから日本の年金に加入しなくてよい」と単純に判断することはできません。
派遣期間や勤務形態、どの制度に加入しているかなどによって適用関係を確認する必要があります。
年金加入期間を通算できる場合もある
社会保障協定には、二重加入防止だけではなく、日本と相手国の年金加入期間を通算できる仕組みが設けられているものがあります。
例えば、日本だけの加入期間では老齢年金の受給資格期間を満たさなくても、協定相手国での加入期間と合算することで受給資格を満たせる場合があります。
それぞれの国から支給される年金額そのものを合算して日本が支払う制度ではなく、主として受給資格を判断する際に期間を通算する仕組みと考えると分かりやすいでしょう。
すべての社会保障協定に年金加入期間の通算規定があるわけではありません。
また、協定の発効国や対象制度も変更される可能性があります。
出身国ごとに最新の協定内容を確認する必要があります。
ここで脱退一時金との関係が重要になります。
脱退一時金を受け取ると、その対象となった日本の年金加入期間は将来の年金加入期間として使えなくなります。
そのため、社会保障協定による期間通算で将来年金を受け取れる可能性がある方は、 脱退一時金を請求して現時点で受け取るのか、日本の年金加入期間を残すのか を考える必要があります。
帰国時は「脱退一時金を請求できるか」だけでなく、 社会保障協定を利用して将来の年金につなげられないか まで確認することが大切です。
外国人の国民年金は未納に注意する
外国人の国民年金について最も避けたいのは、「どうせ帰国するから」「外国人だから関係ないだろう」と考えて、必要な手続きをせず保険料を未納のままにすることです。
国民年金は老後の老齢基礎年金だけの制度ではありません。
一定の要件を満たせば、病気やけがによって一定の障害状態になった場合の障害基礎年金や、被保険者が亡くなった場合の遺族基礎年金にもつながります。
保険料の未納期間があると、将来の老齢基礎年金額が減るだけでなく、障害基礎年金や遺族基礎年金の保険料納付要件を満たせなくなる可能性があります。
また、国民年金保険料は法律上の納付義務があるため、単純な任意の積立てではありません。
未納を続けた場合には、状況によって督促や財産の差押えなどにつながる可能性もあります。
外国人の国民年金で押さえておきたいのは、 加入対象か確認する→被保険者の種類を確認する→払えなければ免除等を申請する→帰国時は脱退一時金と社会保障協定を確認する という順番です。
留学生や自営業者などの第1号被保険者で保険料の負担が難しいのであれば、まず免除・納付猶予・学生納付特例を確認してください。
正式な制度を利用することと、何も手続きをせず未納にすることでは、その後の年金上の扱いが大きく異なります。
会社員として厚生年金に加入している方は、国民年金保険料を別に払う必要は通常ありません。
配偶者についても、第3号被保険者になれる場合があります。
まず自分がどの立場なのかを整理することが重要です。
そして帰国する場合には、脱退一時金だけで判断せず、今までの加入期間、将来日本へ戻る可能性、社会保障協定による期間通算なども含めて検討してください。
年金制度の所得基準、脱退一時金の支給額・計算上限、社会保障協定の対象国や内容などは、今後変更される可能性があります。
この記事に記載した数値は2026年8月時点の一般的な基準としてご覧ください。
正確な情報は公式サイトをご確認ください。
個別の在留状況、加入記録、所得、帰国予定などによって取扱いが変わることもあるため、最終的な判断は専門家にご相談ください。