こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
二以上事業所勤務届は、2か所以上の事業所でそれぞれ社会保険の加入要件を満たしたときに、主となる事業所を選び、複数の勤務先における社会保険の取扱いを整理するための届出です。
この記事では、二以上事業所勤務届の書き方を中心に、誰がいつまでに提出するのか、選択事業所をどう決めるのか、事業所整理記号や報酬月額をどのように記入するのかを、実務の流れに沿って説明します。
副業・兼業をしている会社員だけでなく、複数の会社で役員を兼務している経営者や、従業員から手続きについて相談を受けた人事労務担当者にも分かるよう整理していきます。
- 二以上事業所勤務届が必要になるケース
- 選択事業所や報酬月額など各欄の書き方
- 提出者・提出期限・提出先と提出方法
- 届出後の標準報酬月額と保険料の扱い
二以上事業所勤務届の書き方と提出手順
まずは、そもそも二以上事業所勤務届が必要なのかを確認し、その後に提出者、提出期限、選択事業所、事業所番号、報酬月額という順番で見ていきます。
書類だけを先に埋めようとすると迷いやすいため、最初に制度上の立ち位置を整理するのが実務では重要です。
二以上勤務届が必要になるケース
二以上事業所勤務届が必要になるのは、 同時に2か所以上の適用事業所に使用され、それぞれの事業所で社会保険の被保険者となる場合 です。
典型的なのは、本業の会社で正社員として勤務しながら、副業先でも社会保険の加入要件を満たしたケースです。
また、中小企業の実務で比較的よくあるのが、複数の法人から役員報酬を受け取っている代表者や役員です。
二以上事業所勤務になりやすい例
- A社とB社の両方で法人の代表者となっている
- A社では代表者、B社では正社員として勤務している
- A社とB社の両方で正社員として勤務している
- 2社で短時間労働者として勤務し、それぞれで加入要件を満たしている
ここで重要なのは、 社会保険の加入要件は勤務先ごとに判定する という点です。
たとえば、本業で週40時間、副業先で週10時間勤務しているから合計50時間になり、副業先でも自動的に社会保険へ加入するという考え方ではありません。
副業先については、副業先だけの勤務条件を使って被保険者となるかを確認します。
反対に、本業ですでに社会保険へ加入しているから、副業先では加入しなくてよいというわけでもありません。
副業先だけでも加入要件を満たすのであれば、その事業所でも資格取得の対象となり、二以上事業所勤務の手続きへ進みます。
短時間労働者の社会保険適用要件や企業規模要件は制度改正の影響を受けることがあります。
そのため、古い資料だけで判断せず、手続きを行う時点の要件を確認してください。
一方の勤務先では社会保険の加入要件を満たしていない場合、その勤務先については被保険者にならないため、単に副業をしているという理由だけで二以上事業所勤務届を提出するものではありません。
また、70歳以上の方については通常の届書とは別に「厚生年金保険 70歳以上被用者所属選択・二以上事業所勤務届」が関係する場合があります。
年齢や加入状況によって使用する様式が変わるため注意してください。
誰が提出する?10日以内と提出先
二以上事業所勤務届について特に間違えやすいのが、誰が提出する届出なのかという点です。
通常の資格取得届は会社が提出するため、二以上事業所勤務届も会社の手続きだと思われがちですが、 届出を行うのは被保険者本人 です。
提出期限は、原則として 事実発生から10日以内 です。
たとえば、すでにA社で社会保険に加入している人が、新たにB社でも被保険者となった場合には、B社で被保険者となったことによって二以上事業所勤務の状態が発生します。
| 確認項目 | 基本的な取扱い |
|---|---|
| 届出をする人 | 被保険者本人 |
| 提出期限 | 事実発生から10日以内 |
| 提出先 | 選択事業所の所在地を管轄する事務センターまたは年金事務所 |
| 提出方法 | 電子申請・郵送・窓口持参 |
もっとも、実際の会社実務では、本人がすべての情報を把握して自分だけで作成するケースばかりではありません。
選択事業所の人事労務担当者や社会保険労務士が必要情報を集め、本人に確認しながら作成・提出することも多くあります。
特に非選択事業所の事業所整理記号や被保険者整理番号などは、本人がすぐに分からない場合があります。
そのため、対象者が判明したら、各社の担当者間で必要な情報を早めに確認しておくと手続きが進めやすくなります。
また、二以上事業所勤務届だけを提出すれば加入手続きが完了するわけではありません。
新たにその会社の被保険者となる場合には、 各事業所から資格取得届が提出されていることが前提 となります。
選択事業所が健康保険組合に加入している場合には、日本年金機構への届出だけではなく、健康保険組合側の手続きが必要になることがあります。
加入している健康保険組合の案内も確認してください。
選択事業所はどちらを選ぶ?
二以上事業所勤務届では、複数ある勤務先のうち一つを「選択事業所」とし、それ以外を「非選択事業所」として届け出ます。
この選択事業所について、「給料が高い会社を選ばなければならないのですか」と聞かれることがありますが、通常は報酬額が多い方を必ず選ぶというルールではありません。
被保険者本人が主たる事業所を選択する のが基本です。
選択事業所を決めると、その事業所を管掌する保険者が健康保険の保険者となり、健康保険料率についても選択した保険者の料率が基準になります。
そのため、単なる書類上の名称だけではなく、その後の健康保険の取扱いにも関係します。
実務上は、次のような点を確認して選択を検討すると整理しやすいです。
- どちらの勤務先を中心として継続的に勤務する予定か
- 協会けんぽか健康保険組合か
- 健康保険組合に付加給付などがあるか
- 健康保険の保険料率がどうなっているか
- 給与計算や社会保険事務の連絡を行いやすい勤務先はどちらか
特に一方が健康保険組合で、もう一方が協会けんぽというケースでは、どちらを選択するかによって健康保険の取扱いが変わる可能性があります。
共済組合が関係するケースなど、本人が自由に選択できない取扱いとなる場合があります。
一般的な会社員のケースと処理が異なるため、共済制度が関係するときは個別に確認してください。
また、「選択事業所」と名前が付いていますが、必ずしも勤務時間が最も長い会社や、役職が高い会社を意味するわけではありません。
二以上事業所勤務制度における事務上の主たる事業所を決めるものと考えると理解しやすいでしょう。
事業所整理記号と番号の書き方
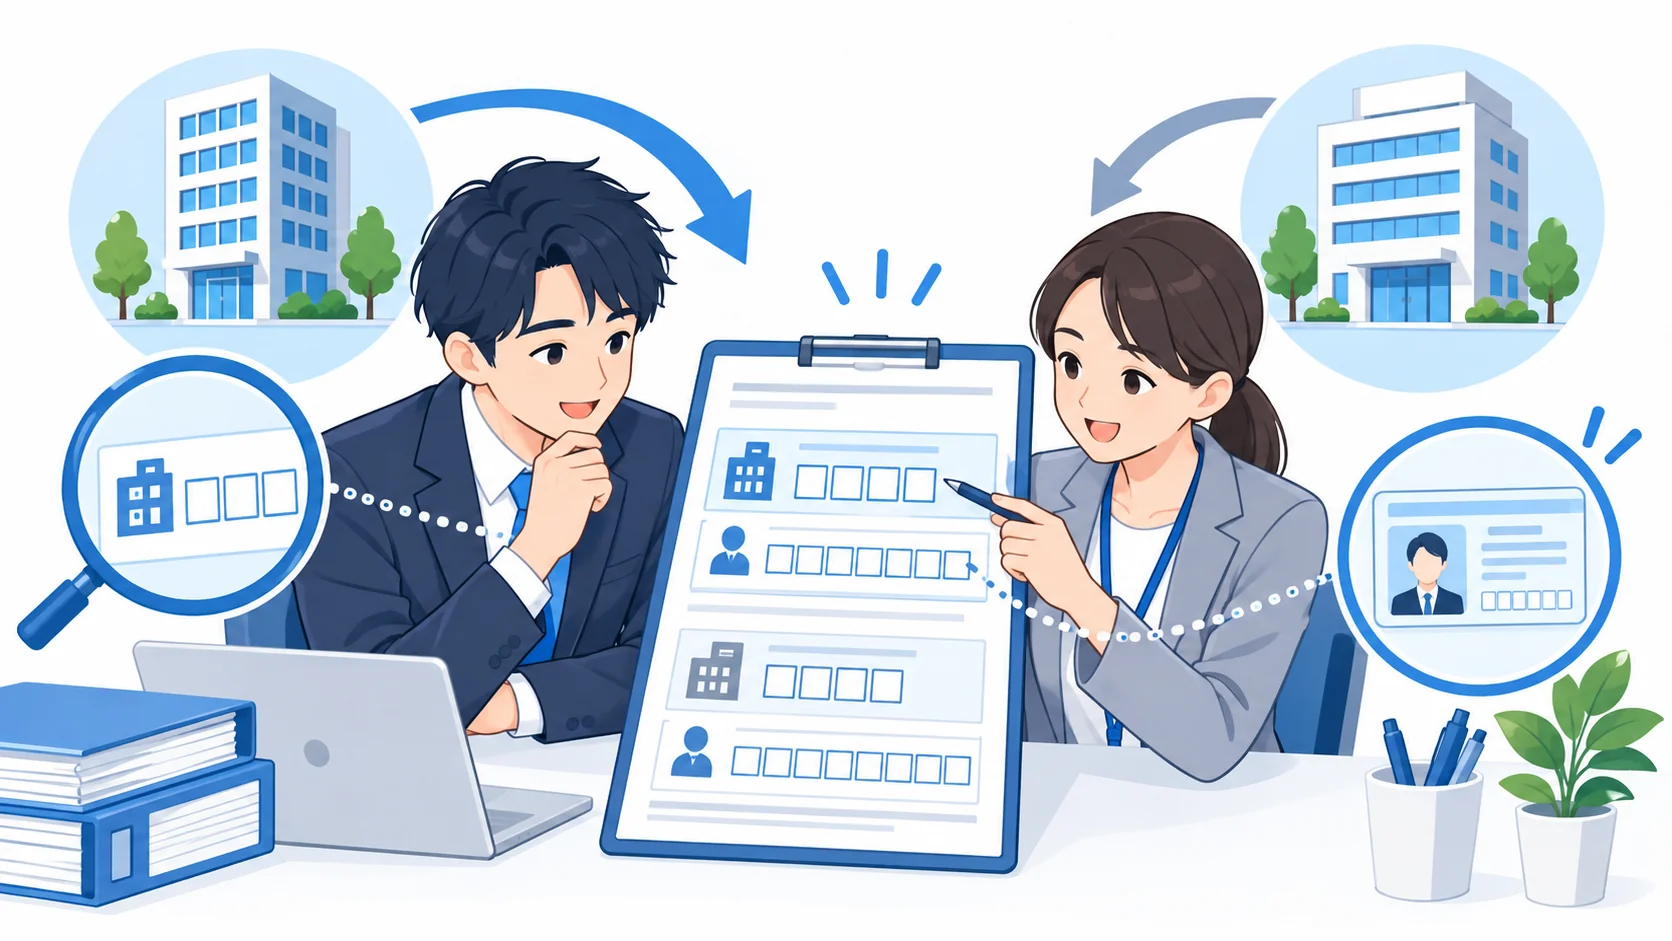
二以上事業所勤務届では、選択事業所と非選択事業所について、それぞれの事業所情報を記入します。
主に確認するのは、 事業所整理記号、被保険者整理番号、事業所名称、所在地 です。
選択する会社だけを書くのではなく、非選択事業所についても記載します。
実際によくあるのが、本人は会社名や住所は分かるものの、事業所整理記号や被保険者整理番号が分からないというケースです。
事業所整理記号は、その事業所に割り当てられている社会保険上の記号です。
一方、被保険者整理番号は、事業所ごとに被保険者を管理するための番号です。
そのため、同じ本人であっても勤務先が異なれば、それぞれ確認する必要があります。
作成前に集めておきたい情報
- 選択事業所の事業所整理記号
- 選択事業所での被保険者整理番号
- 非選択事業所の事業所整理記号
- 非選択事業所での被保険者整理番号
- 各事業所の名称と所在地
- 各事業所で被保険者となった年月日
役員が複数の法人を経営しているケースでは、会社名が似ていたり所在地が同じだったりすることもあります。
このような場合でも、法人ごとの社会保険情報を混同せずに確認することが大切です。
また、届書には各事業所で被保険者となった年月日も記載します。
新しく加入した会社については、その会社の資格取得届に記載した資格取得年月日と整合しているか確認しておきましょう。
厚生年金基金に加入している場合には、基金に関する名称や番号を記載する欄もあります。
該当する場合は空欄のまま提出せず、加入状況を確認してください。
二以上事業所勤務届の様式や最新の記入例は、 日本年金機構の被保険者所属選択・二以上事業所勤務届のページ で確認できます。
様式は変更される可能性があるため、古いPDFを保存して使い続けるより、その都度最新様式を確認する方が安全です。
報酬月額は事業所ごとに記入
二以上事業所勤務届の書き方で、特に質問が多いのが報酬月額欄です。
結論からいうと、 選択事業所と非選択事業所の報酬を自分で合算して一つの金額を書くわけではありません。
それぞれの事業所から受ける報酬月額を、事業所ごとに記入します。
届書では、通貨による報酬、現物による報酬、それらの合計額を確認します。
| 報酬の区分 | 具体例 | 記入の考え方 |
|---|---|---|
| 通貨による報酬 | 基本給、役員報酬、各種手当、現金で支給する通勤手当など | 金銭で支給される報酬を記入 |
| 現物による報酬 | 食事、住宅、現物支給の通勤定期券など | 所定の価額に換算して記入 |
| 合計 | 通貨と現物の合計 | その事業所から受ける報酬額を記入 |
たとえばA社から月20万円、B社から月10万円を受け取っている場合、A社の欄には20万円、B社の欄には10万円という形で記載します。
届書の報酬欄に自分で30万円とまとめて記入するわけではありません。
複数事業所の報酬を合算して標準報酬月額を決定する処理は、日本年金機構側で行われます。
また、通勤手当だから必ず現物になるというわけではありません。
給与と一緒に現金で通勤手当を支払っているのであれば通貨による報酬として扱い、定期券そのものを会社が支給している場合などは現物給与として整理します。
現物給与は会社が自由に金額を決めるのではなく、厚生労働大臣が定める現物給与の価額などに基づいて換算します。
食事や住宅の現物給与がある場合は、適用する価額を確認してから記入してください。
役員兼務の場合も基本的な考え方は同じです。
複数の法人から役員報酬を受け、それぞれで社会保険の被保険者となるのであれば、各法人で受ける報酬をそれぞれ記載します。
二以上事業所勤務届の書き方と提出後の対応
ここからは、本人情報の記載、提出方法、届出後の保険料計算まで確認します。
二以上事業所勤務届は、提出して終わりではありません。
その後の給与計算や算定基礎届、月額変更届にも関係するため、会社の担当者は届出後の流れまで把握しておくことが重要です。
個人番号と基礎年金番号の記入
被保険者欄には、氏名、住所、生年月日、電話番号などの本人情報とあわせて、個人番号または基礎年金番号を記載します。
基礎年金番号を記入する場合は、基礎年金番号通知書などで確認し、記載されている10桁の番号を正確に転記します。
記憶だけで番号を書いたり、他の社会保険番号と混同したりしないよう注意しましょう。
個人番号を記載する場合には、提出方法によって本人確認書類の取扱いにも注意が必要です。
郵送で本人が提出する場合や、作成した届書を会社担当者・社会保険労務士などが提出する場合には、マイナンバーカードの表裏両面のコピーなど、個人番号と本人確認のための書類が必要になる場合があります。
個人番号を書いたのに本人確認書類を添付していない という不備は、実際に起こりやすいポイントです。
返戻になると手続きが遅れるため、提出前に添付書類まで確認してください。
マイナンバーカードを使用しない場合には、個人番号が確認できる住民票の写しなどと、運転免許証、パスポート、在留カードなどの身元確認書類を組み合わせて確認する方法があります。
窓口で本人が直接提出する場合と、郵送・代理提出では必要書類の扱いが異なることがあります。
個人番号関係のルールは情報管理上も重要ですので、提出方法を決めてから必要書類をそろえるとよいでしょう。
また、会社が本人から個人番号関係書類を預かる場合には、通常の社内書類と同じ感覚で扱わず、マイナンバーの安全管理措置に沿って保管・受渡しを行う必要があります。
電子申請・郵送・窓口の提出方法
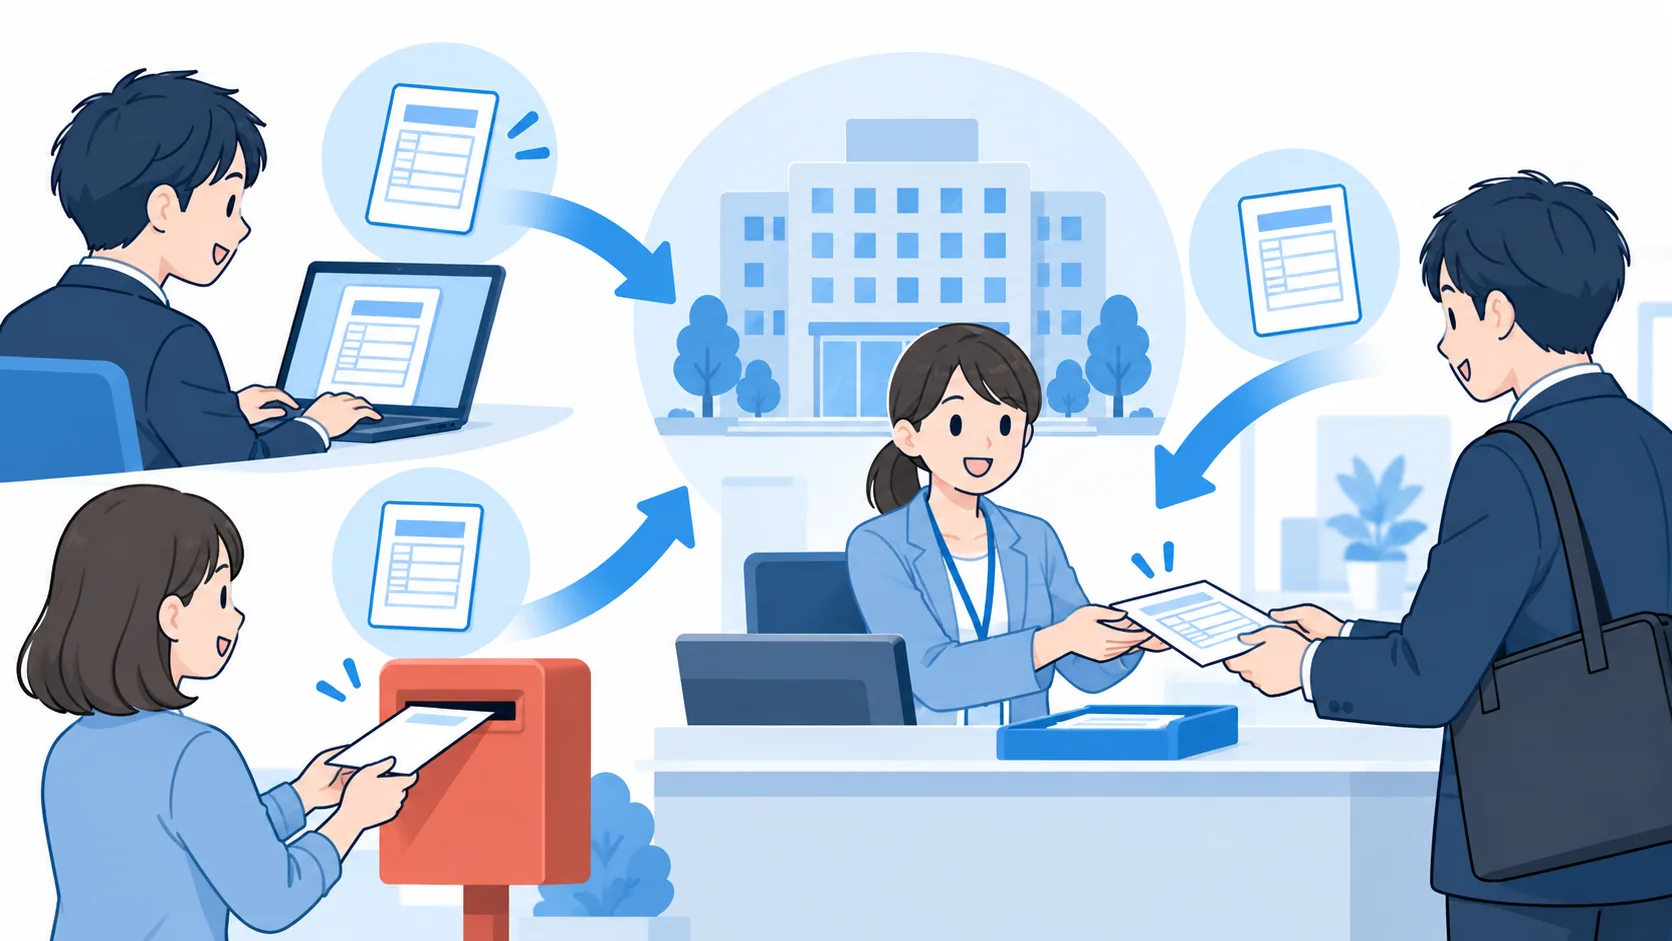
二以上事業所勤務届は、電子申請、郵送、窓口持参などの方法で提出できます。
どの方法を選んでも制度上の内容が変わるわけではありませんが、会社の手続き環境や本人とのやり取りを考えて、処理しやすい方法を選ぶとよいでしょう。
電子申請の場合
電子申請を利用できる環境が整っている場合は、紙の郵送や窓口持参をせずに手続きできます。
日常的に電子申請で社会保険手続きを行っている会社や社会保険労務士事務所であれば、他の資格関係手続きとあわせて管理しやすい方法です。
ただし、電子申請だから記入項目の確認が不要になるわけではありません。
特に選択事業所、非選択事業所、報酬月額、資格取得年月日などの元情報に誤りがないかを申請前に確認します。
郵送の場合
郵送の場合は、選択事業所の所在地を管轄する事務センターまたは年金事務所への提出を確認します。
個人番号を記載する場合は本人確認書類の添付漏れにも注意してください。
郵送後に内容を確認できるよう、届書の控えを保存しておくことをおすすめします。
会社側で作成を支援した場合も、どの内容で提出したかを後から確認できる状態にしておくと、その後の決定通知との照合がしやすくなります。
窓口へ持参する場合
記入方法に不安があり、窓口で確認しながら提出したい場合には、年金事務所への持参という方法もあります。
本人確認書類など、持参すべきものを事前に確認しておきましょう。
届書作成や制度そのものについて分からない部分がある場合は、提出先だけを確認するのではなく、選択事業所を管轄する年金事務所へ事前に相談しておくと手戻りを防ぎやすくなります。
手続き方法や提出先は変更される可能性もあります。
最新の案内については、 日本年金機構の複数事業所勤務に関する手続き案内 で確認してください。
届出後の標準報酬月額と保険料按分
二以上事業所勤務届を提出すると、各事業所から受ける報酬月額を合算し、その合計額をもとに標準報酬月額が決定されます。
そのうえで、決定された保険料を各事業所から受ける報酬額の割合に応じて按分します。
つまり、A社とB社がそれぞれ自社の給与だけを使って通常どおり社会保険料を決めるのではありません。
基本的な流れ
- 各事業所の報酬月額を確認する
- 複数事業所の報酬月額を合算する
- 合算額から標準報酬月額を決定する
- 標準報酬月額を基に保険料を算出する
- 各事業所の報酬割合で保険料を按分する
イメージしやすいように、厚生年金保険について簡単な計算例を見てみます。
A社の報酬月額が20万円、B社の報酬月額が10万円で、合算後の標準報酬月額が30万円となる例です。
厚生年金保険料率を18.3%として計算すると、全体の厚生年金保険料は54,900円となり、労使折半であれば被保険者負担分は27,450円です。
| 項目 | A社 | B社 | 合計 |
|---|---|---|---|
| 報酬月額 | 200,000円 | 100,000円 | 300,000円 |
| 報酬割合 | 3分の2 | 3分の1 | 100% |
| 被保険者負担の例 | 18,300円 | 9,150円 | 27,450円 |
この数値は仕組みを理解するための一般的な計算例です。
実際には健康保険の保険者、適用される保険料率、標準報酬月額、介護保険の対象かどうかなどによって負担額は変わります。
会社が独自に「うちは3分の2を負担しよう」と決めるものではなく、決定された標準報酬月額と按分後の保険料額が各事業所へ通知されます。
給与計算担当者は、その通知内容を確認して給与控除や会社負担分の処理を行います。
二以上事業所勤務者の給与計算では、届出をした直後から按分後の金額を会社側で推測して控除するのではなく、通知内容との整合を確認することが大切です。
通知までの給与控除をどう扱うかは、社内でも事前に整理しておくとスムーズです。
二以上事業所勤務届を出さない場合
二以上事業所勤務に該当しているにもかかわらず届出をしないと、複数事業所の報酬を合算した標準報酬月額や、各事業所の保険料按分が適切に処理されない可能性があります。
たとえば、A社とB社の両方で被保険者となっているのに二以上事業所勤務として処理されていなければ、それぞれの事業所で別々に社会保険料を計算している状態になることがあります。
後から二以上事業所勤務であることが判明すると、資格取得時点までさかのぼって標準報酬月額や保険料が整理され、差額の精算が必要になる可能性があります。
後日まとまった社会保険料の追加控除や返金が発生すると、本人への説明だけでなく、会社側の給与計算修正も必要になります。
二以上事業所勤務に該当することが分かった時点で、早めに処理することが重要です。
また、健康保険についても、どの保険者から保険給付を受けるのかという整理に関係します。
単に保険料だけの問題ではないため、届出を放置するのは避けた方がよいでしょう。
一方で、提出期限である10日を過ぎたからといって、そのまま何もしないという対応は適切ではありません。
期限を過ぎていることに気づいた場合でも、速やかに届出の準備を行い、必要に応じて年金事務所へ確認してください。
遅れた場合の具体的な処理は、資格取得年月日や各事業所の届出状況、すでに行った給与控除などによって異なります。
「遅れたら必ずこの処理になる」と一律に考えず、対象者ごとに整理する必要があります。
算定基礎届や月額変更届の扱い
二以上事業所勤務になった後も、算定基礎届や月額変更届など通常の社会保険手続きは続きます。
ここで重要なのは、会社側が複数の会社の給与を集め、自社で勝手に合算した金額を算定基礎届へ記載するわけではないという点です。
各事業所は、それぞれ自社で支払っている報酬について必要な届出を行い、日本年金機構側で複数事業所の情報を整理します。
算定基礎届についても、二以上事業所勤務者については通常の被保険者と処理が異なる部分があります。
毎年の算定時期になったら、選択事業所だけでなく非選択事業所側も、送付された届書や案内を確認してください。
また、基本給や固定手当など固定的賃金が変わった場合には、月額変更届による随時改定の対象になる可能性があります。
二以上事業所勤務者については、一方の会社だけで給与が変わった場合でも、複数事業所の報酬を前提として標準報酬月額を決定するため、通常の従業員より判断や事務処理が複雑になりやすいところです。
賞与が支給された場合も、それぞれの事業所が必要な賞与支払届を提出します。
さらに、A社を退職した、役員を退任したなどにより一方の事業所で被保険者ではなくなった場合には、その事業所から資格喪失届を提出します。
その結果、勤務先が1か所だけになれば、残った事業所の報酬を基礎として社会保険の取扱いが改めて整理されます。
選択事業所そのものがなくなる場合や、勤務関係が大きく変わる場合には、新たな選択事業所に関する手続きが必要になることがあります。
二以上事業所勤務者は通常の資格取得・喪失だけでは処理が完結しないケースがあるため、変更が生じた段階で年金事務所へ確認しておくと安心です。
二以上事業所勤務届の書き方まとめ
二以上事業所勤務届の書き方では、まず自分が本当に二以上事業所勤務に該当するのかを確認することが出発点です。
副業や兼業をしているというだけで提出する届書ではなく、 2か所以上の事業所について、それぞれ社会保険の被保険者となる場合 に手続きが必要になります。
最後に確認したいポイント
- 社会保険の加入要件は勤務先ごとに確認する
- 二以上事業所勤務届の届出者は被保険者本人
- 原則として事実発生から10日以内に提出する
- 選択事業所と非選択事業所を分けて記載する
- 報酬月額は合算せず各事業所ごとに記入する
- 届出後は合算した報酬から標準報酬月額を決定する
- 保険料は各事業所の報酬額に応じて按分される
実務で特に間違いやすいのは、「本業ですでに社会保険へ入っているから副業先では加入しない」「給与の高い会社を必ず選択事業所にする」「報酬月額欄には2社の合計を書く」といった思い込みです。
複数の会社を経営している役員の場合も同様で、それぞれの法人で被保険者となるのであれば二以上事業所勤務の確認が必要です。
役員報酬を複数法人から受けている経営者は、会社員の副業よりもこの手続きが発生しやすいため、法人ごとの資格状況を一度整理しておくとよいでしょう。
会社側では、対象者が出たときに慌てないよう、非選択事業所の事業所整理記号や被保険者整理番号、報酬額、資格取得年月日など、本人に確認してもらう情報をあらかじめ整理しておくと手続きを進めやすくなります。
社会保険の加入要件、提出様式、保険料率などは制度改正によって変更される可能性があります。
正確な情報は公式サイトをご確認ください。
また、複数の健康保険組合や共済制度が関係する場合、届出が遅れている場合などは個別事情によって処理が変わるため、 最終的な判断は専門家にご相談ください。
二以上事業所勤務届は、書類そのものの記入欄はそれほど多くありません。
しかし、資格取得、選択事業所、健康保険の保険者、報酬合算、保険料按分まで一連の仕組みを理解していないと、記入後の給与計算で迷いやすい手続きです。
書類を埋めることだけを目的にせず、各勤務先の社会保険関係を整理したうえで進めることが大切です。