こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
国民年金はいつまで払うのかというと、原則として60歳になる誕生月の前月分までです。
ただし、1日生まれの方は年齢の数え方の関係で誕生月の前々月分までとなります。
また、60歳になればすべての人が一律に年金との関係を終えるわけではありません。
20歳から60歳までの納付状況によっては、60歳以降も国民年金へ任意加入して年金額を増やせる場合があります。
60歳が近づくと、「最後の保険料はいつの分なのか」「未納期間があるけれど大丈夫なのか」「60歳を過ぎても払ったほうがよいのか」といった疑問が出てきます。
特に、途中で会社員になった期間がある方、配偶者の扶養に入っていた方、学生納付特例や保険料免除を利用したことがある方は、「自分は40年間払ったことになるのだろうか」と判断しにくいですよね。
国民年金は単純に納付書を何年間使ったかだけで判断する制度ではありません。
厚生年金の加入期間や第3号被保険者だった期間、保険料免除期間なども含めて、長期間の年金記録を確認する必要があります。
この記事では、国民年金の納付期間の基本から60歳以降の任意加入まで、順番に整理していきます。
- 国民年金保険料をいつまで払うのか
- 60歳になるときの最後の納付月
- 40年480月と老齢基礎年金の関係
- 60歳以降に任意加入できる条件と手続き
国民年金はいつまで払う?原則60歳まで
国民年金の強制加入期間は、基本的に20歳以上60歳未満です。
そのため、自営業者やフリーランス、無職の方など国民年金第1号被保険者として自分で保険料を納めている方は、原則として60歳になるまで保険料を納めます。
ただし、「60歳の誕生日が来る月まで払う」と覚えてしまうと、最後の納付月を1か月間違えることがあります。
さらに、誕生日が1日の方は通常とは数え方が異なるため、もう1か月前までとなります。
国民年金は日割りではなく月単位で加入期間を計算する制度だからこそ、この違いを理解しておくことが重要です。
まずは20歳から60歳までの基本的な加入期間と、自分で国民年金保険料を納める期間の違いから整理しておきましょう。
保険料は20歳から60歳まで納める
日本国内に住所がある20歳以上60歳未満の方は、原則として国民年金制度の対象になります。
自営業者、フリーランス、学生、無職の方などで厚生年金に加入していない方は、主に国民年金第1号被保険者となり、毎月の国民年金保険料を自分で納付します。
このため、国民年金について一般的には「20歳から60歳まで払う」と説明されます。
20歳から60歳までは40年間ですので、月数にすると480月です。
この480月という数字は、後ほど説明する老齢基礎年金の満額を考えるうえでも重要な基準になります。
基本は、20歳から60歳までの40年間が国民年金の加入期間です。
ただし、「40年間すべて自分で国民年金保険料を振り込む」という意味ではありません。
ここは実務でも誤解されやすいところです。
会社員として厚生年金に加入している期間は、国民年金とはまったく別の制度に移ったように感じる方もいます。
しかし、公的年金は基礎年金部分を土台としており、厚生年金に加入している期間についても、20歳以上60歳未満の期間であれば老齢基礎年金の計算に関係します。
また、厚生年金の加入者に扶養されている一定の配偶者は国民年金第3号被保険者となります。
第3号被保険者は本人が国民年金保険料を直接納める必要はありませんが、適正に第3号被保険者となっている期間は年金記録として扱われます。
| 主な立場 | 年金制度上の区分 | 保険料の扱い | 確認したいポイント |
|---|---|---|---|
| 自営業者・フリーランスなど | 第1号被保険者 | 国民年金保険料を自分で納付 | 未納・免除・猶予期間の有無 |
| 会社員・公務員など | 第2号被保険者 | 厚生年金保険料として給与等から負担 | 入社・退職時の加入記録 |
| 第2号被保険者に扶養される配偶者 | 第3号被保険者 | 本人による国民年金保険料の直接負担なし | 第3号への切替記録 |
たとえば、20歳から25歳までは自営業者として第1号被保険者、26歳から50歳までは会社員として厚生年金に加入、その後退職して再び第1号被保険者になったという方もいるでしょう。
この場合、自分で国民年金保険料を納付した期間だけを数えて「40年に足りない」と判断するのは適切ではありません。
反対に、会社を退職したあと次の勤務先へ入社するまで期間が空いた場合には、その間に第1号被保険者への切り替えが必要になるケースがあります。
転職を何度か経験している方は、この切り替え部分に空白がないか確認しておくことが大切です。
特に注意したいのは、「会社を辞めたので厚生年金から外れたが、すぐ次の会社へ入るつもりだったため何も手続きをしなかった」というケースです。
短い期間だから問題ないと思っていても、その期間が年金記録上どのように処理されているかは確認したほうがよいでしょう。
「国民年金を何年自分で払ったか」ではなく、 20歳から60歳までの年金加入記録全体がどうなっているか を見るのがポイントです。
日本年金機構も、日本国内に住む20歳以上60歳未満で厚生年金保険に加入していない方について、国民年金への加入手続きを案内しています。
制度の基本を確認したい場合は、一次情報もあわせて確認すると安心です。
60歳が近づいた方については、これまで国民年金の納付書を何枚払ったかだけでなく、厚生年金、第3号被保険者、免除や猶予などを含めて確認する。
この視点を持っておくと、その後の任意加入を検討するときにも判断しやすくなります。
最後は60歳の誕生月の前月分
国民年金保険料を自分で納めている第1号被保険者の場合、原則として 60歳になる誕生月の前月分が最後の保険料 です。
たとえば、8月15日が60歳の誕生日であれば、原則として7月分までが国民年金保険料の納付対象となります。
8月分を第1号被保険者としてそのまま納め続けるわけではありません。
たとえば60歳の誕生日が8月15日の方なら、原則として7月分までが国民年金の強制加入期間に対応する保険料です。
なぜ誕生月そのものではなく前月分までなのかというと、年齢は法律上、誕生日の前日に到達するものとして取り扱われるためです。
60歳に達すると国民年金第1号被保険者としての強制加入期間が終了しますので、原則として60歳到達日の属する月の前月までが保険料の対象になります。
ここで混同しやすいのが、 「何月分の保険料なのか」と「実際にいつ支払ったのか」は別 という点です。
国民年金保険料は、その月分を必ずその月のうちに支払うわけではありません。
通常の納付期限との関係や口座振替の時期によって、60歳になったあとに口座から引き落としが行われることもあります。
その場合でも、引き落とし日だけを見て「60歳を過ぎたのに余計な保険料を取られた」と判断しないほうがよいでしょう。
たとえば8月に60歳になった方について、8月以降に口座から国民年金保険料が引き落とされていたとしても、その引き落としが7月分など強制加入期間中の保険料である可能性があります。
確認するときは、引き落とされた日ではなく、何月分の国民年金保険料なのかを見ることが重要です。
また、前納を利用している方も注意してください。
国民年金には一定期間分をまとめて納付する仕組みがありますので、60歳到達前に将来分まで納めているように見える場合があります。
社会保険とはについて基本から確認したい場合は、社会保険とは?仕組み・種類・広義と狭義の違いの記事も参考にしてください。
資格喪失後の期間に対応する保険料が生じた場合の具体的な処理については、個別の加入状況や納付方法によって確認が必要です。
「60歳になった日」と「最後の保険料を実際に支払う日」は一致しないことがあります。
通帳の引き落とし日だけで判断せず、納付書や年金記録で対象月を確認してください。
もう一つ整理しておきたいのが、国民年金保険料の納付終了と老齢基礎年金の受給開始時期です。
国民年金の強制加入は原則60歳までですが、老齢基礎年金は原則として65歳から受け取ります。
そのため、60歳から65歳までの間について、「保険料を払わないのに年金もまだもらわない期間があるのはなぜだろう」と疑問に感じる方もいます。
この期間は制度上おかしいわけではなく、保険料の強制加入期間と老齢年金の原則的な支給開始年齢が異なっているためです。
もちろん、一定の条件で60歳から64歳までに老齢年金を繰り上げて受け取る選択肢もありますが、繰上げ受給をすると年金額が減額され、その影響が続くため慎重な判断が必要です。
年金の受給開始時期について詳しく確認したい方は、 年金は何歳からもらえる?65歳前後の受給方法と注意点 も参考にしてください。
「60歳まで払う」という言葉だけを覚えるよりも、 最後の対象月・実際の納付日・65歳からの受給開始はそれぞれ別 と整理しておくと、60歳前後の年金手続きがかなり理解しやすくなるかなと思います。
1日生まれは前々月分が最後
国民年金の最後の納付月で特に注意したいのが、 誕生日が1日の方 です。
1日生まれの方は、一般的な誕生日の方と比べて国民年金上の年齢到達月が1か月前になるため、60歳になる誕生月の前々月分までが原則として最後になります。
たとえば、8月1日が60歳の誕生日であれば、6月分までが納付対象となります。
「8月に60歳だから7月分までだろう」と考えやすいところですが、1日生まれの場合には1か月ずれるため注意が必要です。
理由は、年齢の数え方にあります。
法律上は誕生日当日に年齢が一つ上がるのではなく、誕生日の前日の終了によってその年齢に達するという考え方をします。
8月1日生まれの方であれば、7月31日に60歳へ到達することになります。
そのため、国民年金第1号被保険者として60歳未満である月を考えると、通常の8月生まれとは最終月が異なってくるわけです。
| 60歳の誕生日 | 60歳到達日の考え方 | 原則として最後になる保険料 |
|---|---|---|
| 8月15日 | 8月14日に60歳到達 | 7月分 |
| 8月31日 | 8月30日に60歳到達 | 7月分 |
| 8月1日 | 7月31日に60歳到達 | 6月分 |
この違いは、60歳時の資格喪失だけに登場する特殊なルールではありません。
20歳になって国民年金の加入対象となる時期を考える場合にも、同じ年齢到達の考え方が関係します。
たとえば1日生まれの方の場合、20歳になる誕生月の前月に20歳へ到達するため、加入開始側も通常の誕生日の方より1か月前にずれます。
そのため、開始だけ早くなって最後だけ短くなるわけではありません。
1日生まれの方は「誕生月の前月まで」とだけ覚えると、最後の納付月を1か月間違える可能性があります。
60歳の誕生日が月初1日の方は、誕生月の前々月分までが原則です。
実務では、「納付書が思っていた月まで入っていない」「ほかの人と最後の月が違う」といったところから気付くこともあります。
1日生まれの場合は制度上の年齢到達日が関係しているため、単純な発送ミスとは限りません。
また、月の途中で60歳になる方について、日割りで半月分だけ国民年金保険料を払うという仕組みではありません。
国民年金の被保険者期間は月単位で取り扱われるため、8月15日生まれの方なら「8月14日までの14日間だけ8月分を払う」といった計算にはなりません。
国民年金は日割りではなく月単位で考えるため、誕生日の日付による資格取得・喪失のタイミングを確認することが重要です。
なお、これまでの加入状況によっては、60歳で強制加入が終了したあとに任意加入へ移ることがあります。
その場合も、通常の第1号被保険者として最後に何月分まで納めるのかと、その後の任意加入期間とは分けて考えます。
「私は1日生まれだけれど、本当にこの月で最後なのだろうか」と不安な場合は、納付書だけで判断するより、ねんきんネットや年金事務所などで資格記録を確認するのが確実です。
年金は数十年間積み重なる制度ですので、1か月の違いでも疑問を残したままにしないことをおすすめします。
国民年金の納付期間は40年480月
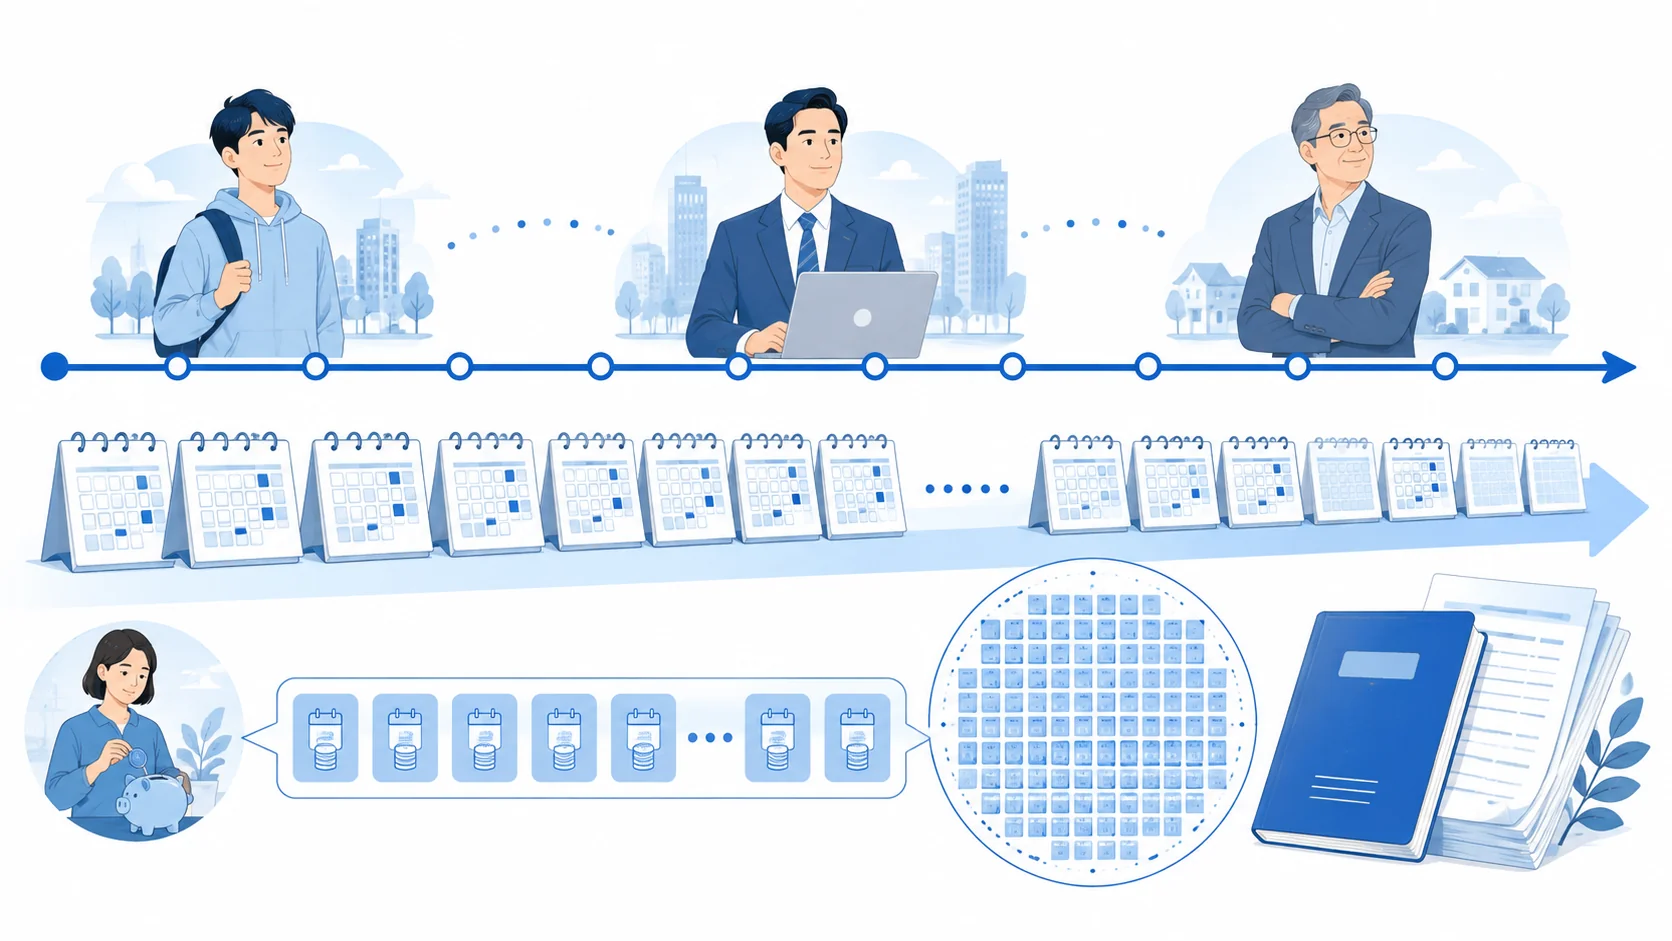
国民年金では、20歳から60歳までの40年間を月数で計算すると、 480月 になります。
老齢基礎年金の金額を考えるうえでは、この480月が非常に重要です。
20歳から60歳までの加入可能期間について必要な保険料をすべて納めている場合には、原則として老齢基礎年金の満額につながります。
ただし、「480月」という数字を見るときには、単純に納付書で480回支払ったかどうかだけで判断しないようにしてください。
会社員として厚生年金に加入していた期間のうち老齢基礎年金の計算に反映される期間や、第3号被保険者だった期間もあります。
したがって、自分で国民年金保険料を払った期間が200月しかないからといって、それだけで280月不足しているとは限りません。
たとえば20歳から30歳まで自営業者として国民年金を納め、その後60歳まで会社員として厚生年金に加入した方であれば、自分で国民年金保険料を納めた期間だけを見ると約10年間です。
しかし、老齢基礎年金を考える際には厚生年金加入期間も含めて確認する必要があります。
「480月=国民年金の納付書を480回払う」という意味ではありません。
20歳から60歳までにどの年金制度へ加入していたかを、月ごとに確認することが重要です。
未納と免除は同じではない
国民年金で特に間違えやすいのが、未納期間と免除期間を同じものとして考えてしまうことです。
経済的な理由などによって国民年金保険料の支払いが難しい場合には、一定の要件を満たせば保険料免除や納付猶予などの制度を利用できることがあります。
正式に保険料免除が認められた期間は、老齢基礎年金の受給資格期間に含まれ、免除の種類に応じて一定割合が年金額にも反映されます。
一方、単に保険料を払わず未納となっている期間は、原則として同じ扱いにはなりません。
また、一部免除については、免除後に残っている本人負担分の保険料を納めていないと、その期間が未納扱いとなる場合があります。
「免除の承認通知が来たから何もしなくてもよい」とは限らない点にも注意してください。
学生納付特例や納付猶予についても、受給資格期間には算入されますが、追納しない限り老齢基礎年金額へ反映されない期間があります。
そのため、「受給資格期間として何月あるか」と「満額計算のうえでどの程度反映されるか」は分けて確認する必要があります。
| 期間の種類 | 受給資格期間 | 老齢基礎年金額への主な影響 |
|---|---|---|
| 保険料納付済期間 | 算入される | 原則として納付月として反映 |
| 保険料免除期間 | 算入される | 免除区分等に応じて一定割合を反映 |
| 納付猶予期間 | 算入される | 追納しない場合は原則年金額に反映されない |
| 学生納付特例期間 | 算入される | 追納しない場合は原則年金額に反映されない |
| 未納期間 | 原則算入されない | 原則年金額に反映されない |
免除・猶予・学生納付特例には細かな条件や取扱いがあります。
また、制度改正や対象期間によって計算方法が異なる場合がありますので、個別の年金額は実際の年金記録で確認してください。
この違いは60歳以降の任意加入を考えるときにも重要です。
「480月に達していない」という数字だけを見て、すべて未納だったと思い込む必要はありません。
過去に学生だった時期、収入が少なく免除を申請した時期、失業して納付猶予を利用した時期などがある場合には、それぞれが年金記録上どのように扱われているかを確認します。
国民年金の免除制度については、 年金免除の基本と申請方法 で詳しく解説しています。
私が年金の記録を見るときも、「納付済月数はいくつですか」だけでは判断しません。
第1号・第2号・第3号の期間、免除、猶予、学生納付特例などを分けて確認し、どの期間が年金額へどのように影響するのか整理します。
60歳時点で480月に足りないと分かったときは、まず不足している理由を確認する。
そのうえで任意加入が必要なのかを検討する、という順番が実務的です。
40年納付で老齢基礎年金は満額
20歳から60歳までの40年間について、老齢基礎年金の計算上、満額となる480月を満たしていれば、原則としてその年度に定められた老齢基礎年金の満額を受け取る基礎になります。
国民年金について「40年払えば満額」と言われるのは、この480月が基準になっているためです。
ただし、ここで大切なのは、 老齢基礎年金の満額そのものは毎年度同じ金額ではない という点です。
年金額は賃金や物価などを踏まえて年度ごとに改定されるため、「40年間払えば将来ずっと年額○円」という固定額ではありません。
また、「40年間、何らかの形で年金制度に関係していた」というだけで必ず満額になるとも限りません。
保険料免除期間、納付猶予期間、学生納付特例期間などがある場合、その期間の種類や追納状況によって老齢基礎年金額への反映が異なるためです。
たとえば、受給資格期間としては40年近くあるものの、その中に学生納付特例を利用して追納していない期間が含まれている場合には、受給資格そのものは確保できていても、老齢基礎年金が満額にならないことがあります。
「加入期間が40年あること」と「老齢基礎年金が満額になること」は、必ずしも同じではありません。
保険料の納付状況や免除・猶予等の記録まで確認することが大切です。
受給資格を満たすことと満額は別
年金については、「年金を受け取れるか」という話と「満額を受け取れるか」という話を分けて考える必要があります。
老齢基礎年金を受け取るためには、原則として保険料納付済期間や保険料免除期間などを合計した受給資格期間が10年以上必要です。
一定の合算対象期間が受給資格期間に含まれることもあります。
一方、老齢基礎年金を満額に近づけるためには、20歳から60歳までの40年間の年金記録の中で、年金額へ反映される月数がどの程度あるかを見る必要があります。
| 確認したいこと | 主な基準 | 意味 |
|---|---|---|
| 老齢基礎年金を受け取れるか | 原則10年以上の受給資格期間 | 受給権の有無を確認 |
| 満額を受け取れるか | 原則40年・480月 | 年金額の計算を確認 |
| 60歳以降に増やせるか | 任意加入の条件を確認 | 不足月数等を補える可能性 |
たとえば、受給資格期間が30年ある方であれば、原則10年以上という受給要件は満たしている可能性が高い一方、40年間の満額基準には届いていないことがあります。
この場合、「年金はもらえるから何もしなくてよい」と考えるか、「任意加入で年金額を増やしたい」と考えるかは別の判断です。
「年金を受け取れる=満額を受け取れる」ではありません。
60歳が近づいたら、受給資格期間だけでなく、480月に対して自分の記録がどの程度あるのかも確認しておきましょう。
また、会社員として厚生年金に長期間加入している方は、将来の老齢年金に老齢厚生年金が加わる可能性があります。
そのため、老齢基礎年金だけが満額かどうかと、老後に受け取る公的年金全体の金額とは分けて考えたほうがよいでしょう。
「基礎年金が満額ではないから老後の年金全体も極端に少ない」と単純には言えませんし、反対に「厚生年金へ長く加入していたから基礎年金も必ず満額」とも限りません。
結局は年金記録を確認することになります。
私が60歳前後の方から相談を受ける場合も、単に「40年間加入しましたか」と聞くだけでは判断しません。
国民年金、厚生年金、第3号被保険者、免除・猶予などの期間を含めた加入記録を確認し、どこが不足しているのかを整理することが重要だと考えています。
60歳を迎える前は、「国民年金をいつまで払うか」を確認するだけでなく、 これまでの40年間の記録を一度棚卸しするタイミング と考えるとよいですよ。
国民年金はいつまで払う?60歳以降の対応
国民年金は原則60歳までですが、60歳になった瞬間に「もう年金について考えなくてよい」というわけではありません。
20歳から60歳までの加入記録が480月に満たない方などには、60歳以降も国民年金へ任意加入できる制度があります。
特に、未納期間や未加入期間がある方、学生納付特例などの期間があり年金額を増やしたい方は、60歳になる前後で自分の記録を確認しておくことをおすすめします。
また、60歳以降も会社員として働く予定がある方は、厚生年金への加入状況も含めて考える必要があります。
「不足しているから全員任意加入」というわけではありませんので、自分の働き方と年金記録をセットで確認していきましょう。
60歳以降は国民年金に任意加入できる
国民年金には、一定の条件を満たす場合、60歳以降も本人の希望によって加入できる 任意加入制度 があります。
任意加入は、60歳までに老齢基礎年金の受給資格期間を満たせなかった方や、40年間の納付済期間等がなく老齢基礎年金を満額受け取れない方などが、受給資格の確保や将来の年金額を増やすことを目的として利用できる制度です。
つまり、国民年金は「60歳になったら、どのような場合でも完全に終了する」という制度ではありません。
60歳で強制加入期間はいったん終了しますが、加入記録によっては、その後も本人が希望して国民年金に加入できる道が用意されています。
強制加入は原則60歳までですが、条件を満たせば60歳以降も任意加入できます。
たとえば、20歳から60歳までの間に国民年金の未納期間があり、老齢基礎年金の満額計算に必要な月数へ達していない場合には、60歳以降に任意加入することで将来の老齢基礎年金額を増やせる可能性があります。
学生時代に学生納付特例を利用し、その後追納しないまま60歳になった方なども、年金額が満額に達していない場合があります。
ただし、過去の学生納付特例期間そのものを任意加入によって過去にさかのぼって納付するわけではありません。
60歳以降の新たな期間を任意加入期間として積み上げていくイメージです。
ここはかなり重要です。
任意加入は、過去の空白を自由に指定して「この5年前の1か月を払います」という仕組みではありません。
さらに、任意加入は自動的に始まる制度ではありません。
「480月に不足があるので日本年金機構が自動的に65歳まで請求してくれる」ということではなく、本人が任意加入の申出を行う必要があります。
任意加入したい場合は、自分で手続きを行う必要があります。
60歳になったあと何もしないまま時間が経過しても、その期間が後から自動的に任意加入期間になるわけではありません。
日本年金機構では、60歳までに受給資格を満たしていない場合や、40年の納付済期間がなく年金額の増額を希望する場合などに任意加入できること、原則として申出のあった月から加入し、遡って加入できないことを案内しています。
60歳が近づいている方で加入記録に不足がありそうなら、「60歳になってから考えればいい」と先延ばしにするより、事前に記録を確認しておくことをおすすめします。
特に任意加入を検討する場合には、60歳以降の働き方、厚生年金への加入予定、老齢年金の受給開始時期なども関係します。
任意加入できるか、任意加入する必要があるか、任意加入したほうが自分の希望に合うかは別々に考える のがポイントです。
480月未満なら年金額を増やせる
20歳から60歳までの加入記録が満額の基礎となる480月に満たない場合には、任意加入によって不足している期間を補い、老齢基礎年金の金額を増やせる可能性があります。
たとえば、60歳時点で老齢基礎年金の満額計算に反映される月数が460月であり、任意加入の条件を満たしている場合には、不足する期間について60歳以降の任意加入を検討することになります。
この場合、「480月に20月足りないので、過去の未納20月分を今まとめて払う」という考え方ではありません。
原則として60歳以降に任意加入し、その後の月について保険料を納めることによって加入期間を積み上げます。
任意加入は原則として申出をした月からの加入となり、過去にさかのぼって任意加入することはできません。
したがって、60歳時点で不足があることに気付いていたにもかかわらず、64歳になってから初めて任意加入を申し出た場合、60歳から64歳までの期間をすべて任意加入期間として埋められるわけではありません。
60歳を過ぎてから「5年前の未納分を任意加入として全部払いたい」と考えても、任意加入によって過去へ自由にさかのぼれるわけではありません。
60歳が近づいた時点で年金記録を確認しておくことが重要です。
一方で、「480月未満だから必ず任意加入したほうがよい」と一律に判断することもおすすめしません。
任意加入すれば当然保険料の負担が発生しますので、家計とのバランスや今後の働き方も考える必要があります。
任意加入は費用と増える年金額を確認する
任意加入を検討するときは、「加入できるか」だけでなく、 支払う保険料と将来増える年金額の両方 を確認したほうがよいでしょう。
国民年金保険料や老齢基礎年金の満額は年度によって変わりますので、この記事で特定の固定額を前提として損得を断定することは適切ではありません。
実際に任意加入を検討する時点の保険料と年金額を使って確認する必要があります。
考え方としては、任意加入によって何月分を追加できるのか、それによって老齢基礎年金が年間どの程度増える見込みなのかを確認します。
| 確認項目 | 確認する内容 |
|---|---|
| 不足月数 | 480月に対して何月不足しているか |
| 加入可能期間 | 任意加入できる期間が何月あるか |
| 保険料負担 | 加入予定期間の保険料総額の目安 |
| 年金増加額 | 任意加入により老齢基礎年金がどの程度増えるか |
| 今後の働き方 | 60歳以降に厚生年金へ加入する予定があるか |
| 受給開始時期 | 繰上げ・65歳受給などをどう考えるか |
年金は原則として生涯にわたって受け取る制度です。
そのため、単純に「任意加入で払った保険料を何年で取り返せるか」という損益分岐点だけで判断するのではなく、老後の終身収入を増やすという意味も含めて考えるとよいでしょう。
一方で、手元資金に余裕がないのに無理をして任意加入することが適切とは限りません。
60歳以降は生活費、住宅ローン、医療費、介護への備えなども考える年代です。
公的年金だけを切り取るのではなく、老後資金全体の中で検討する必要があります。
任意加入は「得か損か」だけではなく、 生涯にわたる公的年金収入をどの程度確保したいか という視点で考えることも大切です。
私なら、任意加入を考える方には、まず加入記録と不足月数を確認してもらい、そのうえで「あと何月加入できるのか」「どの程度年金額へ反映されるのか」を整理します。
数字を把握してから判断したほうが、なんとなく不安だから加入する、なんとなく高いから加入しない、という決め方を避けられます。
任意加入できる人の主な条件
60歳以降の任意加入は、希望すれば誰でも利用できるわけではありません。
日本国内に住んでいる方が60歳以降に通常の任意加入をする場合には、年齢、老齢基礎年金の繰上げ受給の有無、これまでの納付月数、厚生年金等への加入状況など、複数の条件を確認する必要があります。
主な条件としては、次のような点があります。
- 原則として日本国内に住所を有する60歳以上65歳未満であること
- 老齢基礎年金の繰上げ支給を受けていないこと
- 20歳以上60歳未満の保険料納付済期間等が480月未満であること
- 厚生年金保険や共済組合等に加入していないこと
この条件を見ても分かるように、「60歳時点で480月未満」という一点だけでは判断できません。
特に注意したいのが、 60歳以降も会社で働き、厚生年金に加入している方 です。
現在は60歳を過ぎても働き続ける方が珍しくありません。
定年後に継続雇用となったり、再就職したりして厚生年金保険の加入要件を満たす場合には、60歳以降も厚生年金へ加入します。
この場合、同じ期間について厚生年金へ加入しながら、老齢基礎年金を増やす目的で国民年金の通常の任意加入を重ねるという扱いにはなりません。
60歳以降の年金は「任意加入するか」だけでなく、「勤務先で厚生年金に加入するか」も確認してください。
たとえば59歳の時点で480月に不足がある方でも、60歳以降も勤務先で厚生年金に加入する予定であれば、その働き方を踏まえて年金全体を確認する必要があります。
一方、60歳で会社を退職し、その後は厚生年金に加入しない予定で、老齢基礎年金の満額にも達していないという場合には、任意加入を検討する場面が出てきます。
繰上げ受給をした人は注意
老齢基礎年金を65歳より前に繰り上げて受給している場合には、60歳以降の通常の任意加入との関係に注意が必要です。
老齢基礎年金の繰上げ受給は、「早く年金を受け取れる」というメリットだけを見る制度ではありません。
繰上げ月数に応じて年金額が減額され、その減額が続くなど重要な影響があります。
また、繰上げ受給をしたあとに「やはり任意加入して満額へ近づけたい」と考えても、自由にやり直せる仕組みではありません。
「先に繰上げ受給して、あとから不足分を任意加入すればよい」と考えないようにしてください。
繰上げ受給と任意加入は、その後の年金額に長期的な影響を与えるため、手続き前の確認が重要です。
60歳から65歳までの間には、働き方、任意加入、繰上げ受給など複数の選択肢が関係することがあります。
それぞれを別々に決めると、あとになって「先にこちらを確認しておけばよかった」となる可能性があります。
実務的には、60歳前後でまず年金記録を確認し、次に60歳以降も働くのか、厚生年金へ加入するのか、老齢年金をいつから受け取る予定なのかを整理する。
そのうえで任意加入の必要性を考えるのが分かりやすい順番です。
また、海外居住者などには別の任意加入の取扱いが関係することもあります。
この記事では日本国内に住む60歳前後の方を中心に説明していますので、海外居住など特殊な事情がある場合には個別に確認してください。
条件に当てはまりそうだからと自己判断で決めるのではなく、実際の年金記録と現在の加入制度を照らし合わせる ことが大切です。
任意加入は原則65歳未満まで
国内に住む方が60歳以降に国民年金へ任意加入する場合、一般的には 60歳以上65歳未満 の期間が対象になります。
したがって、「60歳から何年間でも不足分を払い続けられる」という制度ではありません。
通常の任意加入には年齢の上限がありますので、60歳時点で不足月数が多い場合には、65歳までにすべて補えるとは限りません。
たとえば60歳時点で470月であれば、満額の基礎となる480月まで10月不足しています。
任意加入の条件を満たしていれば、不足する10月分について60歳以降に加入することを検討できます。
一方、60歳時点で480月をすでに満たしている方が、「もっと払えば老齢基礎年金がさらに増えるのではないか」と考えて481月、500月と通常の任意加入を続ける制度ではありません。
任意加入は、満額の基礎となる480月に達した場合には、その後も無制限に加入して老齢基礎年金を増やし続ける仕組みではないと理解しておきましょう。
任意加入は「65歳まで必ず5年間加入する制度」ではありません。
480月に達した場合など、本人の加入記録によって終了時期は異なります。
逆に、60歳時点で不足期間が60月を超えている場合には、通常の60歳から65歳までの任意加入だけでは480月まで到達できない可能性があります。
たとえば60歳時点で400月しかない場合、単純な月数だけで見ると80月不足しています。
60歳から65歳までは最大でも5年間、つまり60月ですので、通常の任意加入だけで480月まで到達することはできません。
ただし、この場合でも「満額にならないから任意加入しても意味がない」と考える必要はありません。
任意加入した月数に応じて老齢基礎年金額を増やせる可能性があるためです。
480月まで完全に届かなくても、任意加入によって年金額を増やせる場合があります。
「満額になるか」だけでなく、「何月増やせるか」を確認しましょう。
受給資格期間が不足する場合には例外もある
老齢基礎年金を受け取るために必要な受給資格期間そのものが不足している方については、一定の要件のもとで65歳以降も任意加入できる特例があります。
具体的には、65歳時点でも原則10年以上となる受給資格期間を満たせない一定の方について、70歳までの間に受給資格を確保するための特例任意加入が認められる場合があります。
ただし、この特例には生年月日などの要件があり、現在のすべての60歳以上の方が70歳まで自由に加入できるという制度ではありません。
「国民年金は70歳まで払える」と一般化しないようにしてください。
65歳以降の特例任意加入は、通常の任意加入とは目的も対象者も異なります。
この違いはかなり重要です。
年金額を満額へ近づけるための通常の任意加入と、老齢基礎年金の受給資格そのものを確保するための特例任意加入を混同すると、自分が加入できる年齢を誤解する可能性があります。
特に、海外に長期間住んでいた方、若い頃に未加入期間が長くある方などは、受給資格期間そのものを慎重に確認したほうがよいでしょう。
「私は65歳を過ぎているから、もう何もできない」と自己判断するのも、「70歳まで必ず加入できる」と思い込むのも避けたいところです。
受給資格期間が10年に満たない可能性がある場合には、ねんきんネットの表示だけで最終判断せず、年金事務所などで加入記録と特例任意加入の対象になるかを確認することをおすすめします。
任意加入の上限年齢は、単純な年齢だけではなく、 「満額へ近づけたいのか」「受給資格そのものが不足しているのか」 によって考え方が変わります。
まず目的を整理すると制度を理解しやすくなります。
任意加入の手続き先と確認方法
60歳以降の国民年金へ任意加入する場合には、原則として本人からの申出が必要です。
「60歳になった時点で480月未満なら、自動的に任意加入へ切り替わる」という制度ではありません。
加入を希望するのであれば、手続きを行う必要があります。
日本国内に住所がある方の場合、住所地の市区町村の国民年金担当窓口や年金事務所などが手続き先となります。
実際の手続き先や必要書類については、事前に確認してから動くとスムーズです。
任意加入では保険料の納付方法が原則として口座振替となるため、手続きでは基礎年金番号を確認できる書類のほか、預貯金口座に関するものなどが必要になる場合があります。
ただし、手続き時点の制度や本人の状況によって必要書類が異なる可能性があります。
「以前家族が手続きしたときはこの書類だけだった」という情報だけで準備せず、最新の案内を確認してください。
任意加入を考えたら、いきなり申請書を書くより、まず自分の年金記録を確認するのがおすすめです。
最初に自分の年金記録を確認する
任意加入を検討する前に私がおすすめしたいのは、まず自分の年金加入記録を確認することです。
「20歳から60歳まで40年間あるはずだから、自分は480月だろう」と感覚だけで判断するのではなく、実際に記録されている月数を確認してください。
長い職業人生の中では、自営業、会社員、退職期間、配偶者の扶養、学生期間など、年金上の立場が何度も変わる方もいます。
40年前の出来事を正確に記憶している方ばかりではありません。
確認には、ねんきん定期便やねんきんネットを利用できます。
ねんきんネットでは、国民年金や厚生年金の加入記録などを確認できるため、「この転職時期に空白がないか」「学生時代はどのような記録になっているか」「免除期間が反映されているか」といった確認に役立ちます。
また、将来受け取る老齢年金の見込額について、一定の条件を設定して試算できる機能もあります。
任意加入を考える場合には、現在の記録を把握したうえで将来像を考える材料になります。
年金定期便については、 年金定期便の見方と年金見込額|年代別に確認するポイント で詳しく整理しています。
加入記録を確認して不自然な空白がある場合には、「昔のことだから仕方ない」とそのままにしないことも大切です。
過去の勤務先や入退社の時期など、自分の職歴と照らし合わせて確認しましょう。
会社員だった時期であれば、当時の給与明細、源泉徴収票、雇用関係の書類などが確認の手掛かりになることもあります。
ただし、手元の資料だけで最終的な年金記録を確定できるわけではありませんので、疑問が残る場合は年金事務所へ確認してください。
60歳になる前に確認すると動きやすい
特に未納期間などに心当たりがある方は、60歳になってから初めて確認するより、59歳頃から加入記録を見ておくと対応を考えやすくなります。
59歳は年金記録を確認するうえでちょうどよい節目です。
59歳のねんきん定期便は、通常の年とは異なり封書で送られ、これまでの年金加入履歴や全期間の月別状況など、より詳しい情報を確認できます。
60歳になって強制加入が終了してから慌てて記録を見るより、このタイミングで職歴と照らし合わせておくと、「不足があるなら任意加入を考える」「記録に疑問があるなら確認する」といった次の行動につなげやすくなります。
60歳前後で確認したい順番
- ねんきん定期便やねんきんネットで加入月数を確認する
- 加入履歴に不自然な空白がないか確認する
- 未納・免除・猶予・学生納付特例などの期間を確認する
- 480月に対して不足があるか確認する
- 60歳以降に厚生年金へ加入する予定があるか確認する
- 老齢年金の受給開始時期を整理する
- 必要であれば任意加入について年金事務所等へ相談する
私なら、この順番で確認します。
いきなり「任意加入したほうが得ですか」と結論を出そうとするより、最初に事実関係を整理したほうが圧倒的に分かりやすいからです。
たとえば480月に20月不足していると思っていたものの、確認した結果、自分が忘れていた第3号被保険者期間が適正に記録されていたということも考えられます。
反対に、ずっと加入していると思っていたところに空白が見つかる可能性もあります。
任意加入は原則として申出月からとなるため、検討するのであれば早めの確認には意味があります。
特に60歳直前・直後は、年金記録と今後の働き方を一緒に整理しておくとよいでしょう。
年金記録の内容、任意加入の可否、必要書類は個人ごとに異なります。
記録に疑問がある場合や判断に迷う場合は、年金事務所などで実際の記録を確認してください。
国民年金はいつまで払うかを確認しよう
国民年金をいつまで払うのかについて、基本となる答えは 原則として60歳になる誕生月の前月分まで です。
1日生まれの方については、年齢到達日の関係から誕生月の前々月分までとなります。
まずはこの基本を押さえておけば、「60歳の誕生月分まで払うのだろうか」「60歳を過ぎて引き落とされたのはおかしいのだろうか」といった疑問を整理しやすくなります。
ただし、国民年金について本当に重要なのは、最後の納付月だけではありません。
20歳から60歳まで継続して加入した場合の基本的な期間は40年間、480月ですが、あなた自身が納付書で国民年金保険料を納めた月数だけを数えるのではなく、厚生年金の加入期間、第3号被保険者期間、保険料免除期間、納付猶予期間、学生納付特例期間などを含めた年金記録全体を見る必要があります。
特に転職、独立、退職、扶養への切り替えなどを経験した方は、20歳から60歳までずっと同じ年金区分だったとは限りません。
「自分で保険料を払った記憶がない期間=未納」と考えるのも、「40年間働いた=必ず老齢基礎年金は満額」と考えるのも早計です。
この記事の要点
- 国民年金の強制加入は原則20歳以上60歳未満
- 最後の保険料は原則として60歳の誕生月の前月分
- 1日生まれは誕生月の前々月分まで
- 満額の基礎となる期間は40年480月
- 自分で納付した月数だけではなく年金記録全体を見る
- 480月未満なら60歳以降の任意加入を検討できる
- 任意加入は原則として60歳以上65歳未満
- 任意加入は原則として申出月からで遡れない
そして、60歳時点で480月に満たない場合には、条件を満たせば60歳以降の任意加入によって老齢基礎年金額を増やせる可能性があります。
任意加入は、すべての人に必要な制度ではありません。
すでに480月を満たしている方、60歳以降も厚生年金へ加入する方、老齢基礎年金を繰上げ受給している方など、本人の状況によって取扱いが変わります。
そのため、60歳が近づいたときに最初に行いたいのは、「任意加入したほうが得か」という計算ではなく、自分の年金記録を正確に確認することです。
| 確認する時期 | 確認したいこと | 次の行動 |
|---|---|---|
| 59歳頃 | 加入履歴・未納・免除等 | ねんきん定期便等で記録確認 |
| 60歳直前 | 480月への不足、今後の働き方 | 任意加入の必要性を検討 |
| 60歳以降 | 厚生年金加入・任意加入状況 | 必要な手続きを行う |
| 65歳前 | 老齢年金の受給開始 | 年金請求等を確認 |
年金は何十年にもわたる加入記録をもとに計算されるため、「自分は40年間働いたから大丈夫だろう」「納付書が届かなくなったから問題ないだろう」と記憶や感覚だけで判断しないことが大切です。
60歳が近づいたら、一度ねんきん定期便やねんきんネットで、自分の加入記録を最初から確認してみてください。
その際には、国民年金だけでなく、過去の厚生年金加入期間、配偶者の扶養に入っていた期間、免除や猶予の期間、転職時の空白なども確認します。
加入記録が分かれば、「このままで満額になるのか」「任意加入を検討したほうがよいのか」「まず記録の確認が必要なのか」が見えてきます。
国民年金はいつまで払うかという疑問は、「原則60歳まで」で終わりではありません。
60歳時点の年金記録を確認し、その後に必要な対応があるかまで確認しておくことが大切です。
また、国民年金保険料、老齢基礎年金額、任意加入に関する具体的な取扱いなどは制度改正や年度によって変わる可能性があります。
正確な情報は公式サイトをご確認ください。
特に実際に任意加入を申し込む場合や、自分の納付月数に疑問がある場合には、日本年金機構や年金事務所で最新の情報と本人の年金記録を確認してください。
年金は老後の生活に長期的な影響を与える制度です。
任意加入をするかどうか、老齢年金をいつから受け取るか、どのような働き方を続けるかによって結果が変わることがあります。
年金の加入記録、任意加入の可否、実際に増える年金額などは一人ひとり異なります。
特に受給開始時期や任意加入を含めた判断は、将来受け取る年金額に影響しますので、 最終的な判断は専門家にご相談ください 。