こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
世帯分離をしても、その事実だけで会社の健康保険の扶養から自動的に外れるわけではありません。
ただし、住民票上の世帯が分かれることで、加入している健康保険の取扱い上、これまでと同じ方法で扶養認定を確認できるとは限りません。
場合によっては、同一世帯ではない場合の基準として、被扶養者本人の収入だけでなく、被保険者からの仕送り額や送金の実態まで確認される可能性があります。
特に、介護費用などを考えて同居している親との世帯分離を検討している場合は、住民票だけの問題と考えず、健康保険の被扶養者資格への影響まで確認してから手続きを進めることが大切です。
実際に相談を受けていると、「同じ家に住み続けるのだから健康保険には何も関係ないのではないか」という考え方と、「世帯を分けたらすぐに扶養から外れるのではないか」という考え方の両方があります。
実際には、そのどちらか一方で整理できる問題ではありません。
世帯分離は住民票上の手続きであり、それだけを理由に健康保険の扶養資格が当然になくなる制度ではありませんが、健康保険では生計維持関係や同居・別居の状況を確認して被扶養者を認定するため、世帯を分けたことが確認方法に影響することがあります。
この記事では、世帯分離と健康保険の扶養の関係を中心に、同居・別居による認定基準の違い、仕送りの考え方、国民健康保険料への影響まで実務的に整理します。
あわせて、健康保険については健康保険と介護保険の違いの記事も参考にしてください。
- 世帯分離をしても扶養から自動的に外れない理由
- 同居と別居で変わる健康保険の扶養認定基準
- 世帯分離後に確認されやすい仕送りや証明資料
- 世帯分離による国民健康保険料への影響
世帯分離で健康保険の扶養はどうなる?
最初に整理しておきたいのは、世帯分離と健康保険の扶養は同じ制度ではないという点です。
世帯分離は住民票上の世帯を分ける手続きですが、健康保険の扶養では、家族関係、収入、生計維持関係、同居・別居の状況などを確認したうえで、被扶養者に該当するかを判断します。
そのため、「世帯分離をした」という一つの事実だけを見て扶養資格の有無を判断するのではなく、世帯分離後の生活実態と、加入している健康保険がどのような資料・基準で認定するのかを確認することが重要です。
世帯分離をしても扶養は自動で外れない
世帯分離をしたという理由だけで、健康保険の被扶養者資格が自動的に消滅するわけではありません。
会社員などが加入する健康保険では、被保険者本人だけではなく、一定の要件を満たす家族を被扶養者として健康保険に加入させることができます。
配偶者、子ども、父母、祖父母などは代表的な対象です。
ここでいう扶養で重要なのは、住民票上の世帯主が誰なのかだけではありません。
健康保険では、その家族が被保険者によって主として生計を維持されているかという点が重要になります。
たとえば、会社員であるあなたが同居する70歳の母親を健康保険の扶養に入れているケースを考えてみましょう。
これまで親子が同じ住民票上の世帯だったところ、介護サービスに関する負担などを考えて世帯分離を行い、住所は変えずに母親を別世帯の世帯主にしたとします。
この場合でも、実際には同じ住宅で生活し、食費や光熱費などの多くをあなたが負担しているのであれば、生活実態そのものが世帯分離をした瞬間に変わるわけではありません。
したがって、 世帯分離をしたことと、健康保険上の生計維持関係がなくなることは別の問題 として考える必要があります。
世帯分離=健康保険の扶養喪失ではありません。
重要なのは、世帯分離後も健康保険が求める家族関係、収入、生計維持関係などの被扶養者要件を満たしているかどうかです。
親は実際に別居していても扶養対象になり得る
親の世帯分離を考えている方にとって、もう一つ知っておきたいのが、父母や祖父母などの直系尊属は、健康保険上、必ず被保険者と同居していなければ扶養になれない親族ではないという点です。
つまり、実際に親が別の住宅で生活していても、収入や仕送りなどの生計維持要件を満たせば、健康保険の被扶養者として認められる可能性があります。
配偶者や子などについても、一定の範囲では別居していても被扶養者となることができます。
一方、配偶者の父母など、親族関係によっては同居そのものが要件になるケースがあります。
そのため、「世帯を分けた=住所が別になった=扶養になれない」と一律に考えるのではなく、まず誰を扶養しているのかを確認することが必要です。
世帯分離後に再確認されることはある
一方で、「自動的に外れない」ということは、「何も確認しなくてよい」という意味ではありません。
健康保険では、被扶養者が引き続き要件を満たしているかについて確認が行われることがあります。
勤務先や健康保険から住所、収入、生計維持状況について確認を受けた場合には、現在の状況を正確に申告する必要があります。
世帯分離をした結果、住民票上の世帯が異なる状態になるため、従来とは異なる資料を求められる可能性もあります。
実務では、この「扶養資格自体はなくなっていないが、確認方法が変わる可能性がある」という点が最も分かりにくいところかなと思います。
世帯分離後も同じ住所で生活している場合に、健康保険上の「同居」「別居」や生計維持関係をどのように確認するかは、個別事情や保険者の確認方法によって異なることがあります。
世帯分離を予定している段階で、勤務先や加入している健康保険へ確認しておくと安心です。
健康保険の扶養制度そのものを確認したい方は、 健康保険の仕組みと扶養制度 もあわせて確認してみてください。
世帯分離とは住民票上の手続き
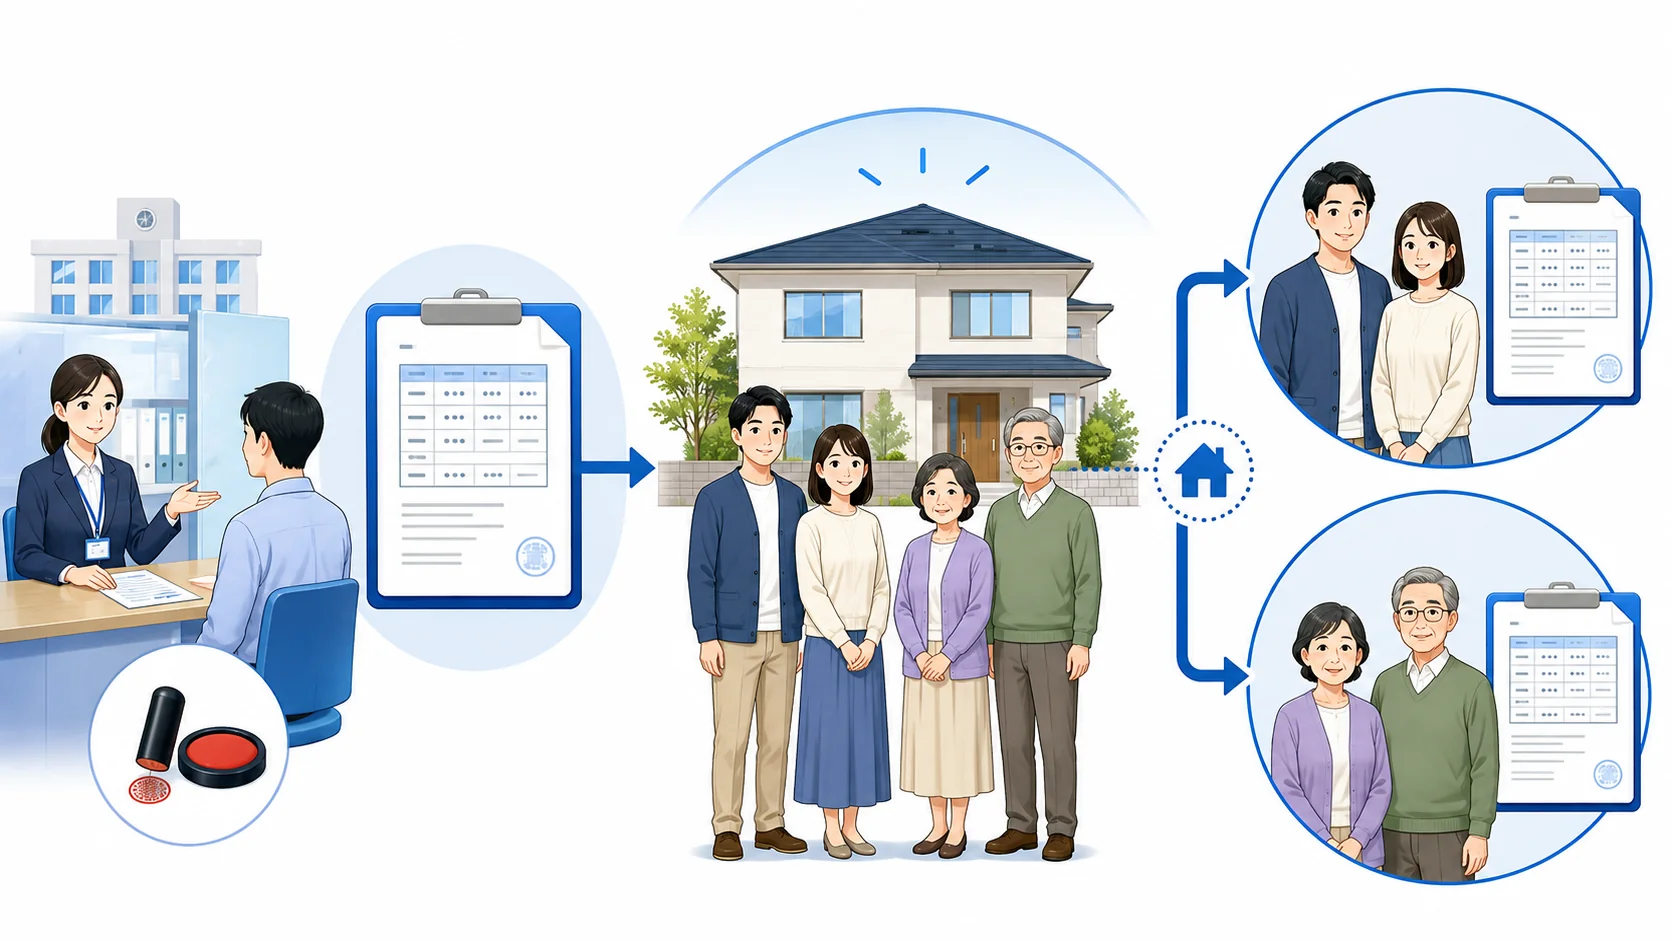
世帯分離とは、 同じ住所に住んでいる家族について、住民票上の世帯を二つ以上に分ける手続き です。
たとえば、それまで「子を世帯主、親を同一世帯の世帯員」として登録していた親子について、子の世帯と親の世帯を分け、親自身を別の世帯主として登録することがあります。
この場合、必ずしも住所そのものを変更するわけではありません。
同じ建物、同じ住所で生活を続けながら、住民票上では別の世帯として登録されるケースがあります。
ここが、通常の意味で使う「引っ越して別居する」という話と世帯分離が混同されやすい理由です。
| 確認項目 | 世帯分離前 | 世帯分離後 |
|---|---|---|
| 住所 | 同じ住所 | 同じ住所のままの場合もある |
| 住民票上の世帯 | 同一世帯 | 別世帯 |
| 世帯主 | 一人 | それぞれの世帯に世帯主 |
| 実際の生活場所 | 同居 | 同居を続ける場合もある |
| 健康保険 | 別制度 | 扶養認定への影響を要確認 |
住所と世帯と生活実態は別々に考える
世帯分離を理解するときは、「住所」「住民票上の世帯」「実際の生活実態」を分けて考えると分かりやすくなります。
たとえば、親子で一戸建てに住んでいる場合、世帯分離をした後も住所はまったく同じです。
しかし住民票を取得すると、親の世帯と子の世帯が分かれているという状態になります。
さらに、住民票上は別世帯であっても、実際には食事を一緒に取り、光熱費や生活費も子がまとめて負担している場合があります。
逆に、同じ建物に住んでいても、二世帯住宅などで家計が完全に独立しているケースもあるでしょう。
健康保険では、このような生活実態も含め、生計維持関係を確認することがあります。
同じ住所=必ず同じ世帯ではありません。
また、住民票上の別世帯と、日常会話でいう「別居」が必ず同じ意味になるわけでもありません。
制度ごとに何を基準としているのかを確認する必要があります。
世帯分離と健康保険の扶養手続きは別制度
世帯分離は、市区町村へ住民異動に関する届出を行う手続きです。
一方、会社の健康保険の被扶養者認定は、勤務先や日本年金機構、協会けんぽ、健康保険組合などが関係する別の制度です。
したがって、市役所で世帯分離の手続きが受理されたからといって、市役所の窓口で「会社の健康保険の扶養もそのまま大丈夫です」と保証されるわけではありません。
反対に、健康保険の扶養を継続できるからといって、国民健康保険や介護保険、住民税に関係する世帯の取扱いまで変わらないという意味でもありません。
世帯分離に関する相談では、一つの手続きによって複数の制度が連動して変わるように感じてしまいがちですが、実際にはそれぞれ根拠となる制度や判定方法が異なります。
私はこのような相談では、まず「何を目的として世帯分離を検討しているのか」を整理することが大切だと考えています。
介護費用なのか、国民健康保険料なのか、住民票上の世帯関係なのかによって、事前に確認すべき窓口も変わるためです。
世帯分離の届出をする前に、影響しそうな制度を一つずつ確認すること が、想定外の結果を防ぐ基本になります。
同居と別居で扶養の認定基準が変わる
健康保険の扶養を考えるうえで特に重要なのが、 同居している場合と別居している場合では、生計維持関係を確認する基準が異なる ことです。
一般的な健康保険の被扶養者認定では、被扶養者となる人自身の年間収入が一定額未満であることに加えて、その人が被保険者によって主として生計を維持されていることが求められます。
同居の場合には、原則として被扶養者となる方の年間収入が被保険者の年間収入の2分の1未満であるかなどが一つの判断基準になります。
一方、別居の場合には、被扶養者となる方自身の収入だけではなく、その収入が被保険者から受けている仕送り額より少ないかという点が重要になります。
| 区分 | 主な生計維持関係の確認 |
|---|---|
| 同居の場合 | 被扶養者の収入と被保険者の収入の関係などを確認 |
| 別居の場合 | 被扶養者の収入と被保険者からの仕送り額などを確認 |
日本年金機構も、健康保険の被扶養者について、年間収入が原則130万円未満であることに加え、60歳以上または一定の障害がある場合は原則180万円未満とし、同居の場合と別居の場合で生計維持関係の確認方法を分けています。
(出典:日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」)
親を扶養する場合は60歳以上の収入基準にも注意
世帯分離を検討するケースでは、同居している高齢の親を扶養していることが多いため、60歳以上の収入基準は特に重要です。
一般的には、健康保険の被扶養者となる人の年間収入は130万円未満が基準ですが、60歳以上の場合は180万円未満が基準となります。
ただし、 180万円未満であれば必ず扶養になれるわけではありません。
たとえば70歳の母親に年間150万円の年金収入がある場合、180万円未満という収入要件だけを見れば基準内ですが、それだけで判定が終了するわけではありません。
同居であれば被保険者との収入関係、別居であれば仕送り額との関係など、生計維持の要件も合わせて確認されます。
また、健康保険上の年間収入には、公的年金なども含めて確認されます。
税金の扶養判定でいう「所得」と、健康保険の扶養でいう「年間収入」は同じ考え方ではありません。
税金上の扶養に入れることと、健康保険の扶養に入れることは別問題です。
所得税では扶養親族に該当していても、健康保険では年間収入や生計維持関係の要件を満たさず、被扶養者になれない場合があります。
世帯分離後の「同居・別居」は保険者に確認する
ここで今回の記事で最も注意してほしいポイントがあります。
世帯分離をすると住民票上は親子が別世帯になります。
しかし、住所を変えずに実際には同じ住宅で暮らしている場合、健康保険の手続き上どのような資料で同居・別居や生計維持関係を確認するかについては、個別の状況を踏まえた確認が必要です。
そのため、 世帯分離をした瞬間に機械的に「別居基準へ変更される」と一律に断定してしまうのも適切ではありません。
一方で、住民票上は別世帯になっていますので、「同じ住所だからこれまでとまったく同じ扱いだろう」と自己判断するのも避けたほうがよいでしょう。
特に健康保険組合では、扶養認定時に独自の確認書類や申立書を求める場合があります。
世帯分離を予定している場合は、「住所は同じままですが住民票上は別世帯になります。
現在扶養している親は、扶養認定上どのように取り扱われますか」と具体的に伝えて確認すると分かりやすいです。
健康保険の被扶養者認定は、形式だけでなく実際の生計維持状況も踏まえて判断されます。
単純に世帯分離前後の住民票だけを比較するのではなく、誰が誰の生活をどの程度支えているのかまで整理しておきましょう。
別居扱いでは仕送り額が重要になる
世帯分離後に健康保険上、別居の場合と同様に仕送りによる生計維持関係を確認される場合には、 仕送り額と、その仕送りを客観的に確認できる資料 が重要になります。
別居している家族を健康保険の扶養に入れる場合、一般的には、被扶養者となる人の年間収入が被保険者から受け取っている援助額より少ないことが、生計維持関係を判断する基準になります。
たとえば、親の年間収入が120万円で、子から親への年間仕送り額が60万円という状況であれば、「親の年収は130万円や180万円の基準を下回っているから大丈夫」と収入上限だけを見ることはできません。
別居の場合には、親自身の収入と子からの援助額との関係も確認する必要があるからです。
別居の場合は年収上限だけを見ないことが大切です。
扶養される人自身の年間収入が基準額未満であっても、その収入と被保険者からの仕送り額との関係によっては、生計維持要件を満たさない可能性があります。
仕送りは「実際に渡している」だけでは足りないことがある
家庭内では、親の生活費を子が負担していても、その支払い方はさまざまです。
毎月3万円を銀行振込している人もいれば、実家に帰った際に現金を手渡している人もいます。
家賃を直接支払っているケースや、食料品を定期的に購入して渡しているケースもあるでしょう。
しかし、健康保険の手続きでは「実際には支援している」という本人の説明だけでなく、客観的な資料による確認を求められることがあります。
日本年金機構の被扶養者手続きでは、別居している場合の仕送り確認書類として、振込の場合は預金通帳の写しや振込明細書、送金の場合は現金書留の控えなどが示されています。
つまり、現金を直接手渡しているだけでは、いつ、誰から誰へ、いくら渡したのかを後から証明することが難しくなります。
実務ではここが非常に重要です。
扶養申請をしてから「毎月渡していました」と説明しても、資料を求められて初めて記録が何も残っていないことに気づくケースがあります。
世帯分離後に仕送り確認が必要になる可能性があるなら、銀行振込など、送金者・受取人・日付・金額が確認できる方法で生活費を渡しておくと実務上分かりやすくなります。
親の年金収入と仕送り額を年間で整理する
親を扶養している場合には、毎月の仕送り額だけではなく、親自身が受け取る年金などの年間収入も整理しておきましょう。
たとえば、毎月10万円の年金を受け取り、子から毎月12万円の仕送りを受けているのであれば、年間では親自身の収入が120万円、仕送り額が144万円となります。
一方、年金が月12万円、仕送りが月5万円であれば、年間の年金収入は144万円、仕送りは60万円です。
どちらも親が60歳以上なら年金額だけを見れば180万円未満ですが、別居基準で確認する場合には結果が同じとは限りません。
こうして年間ベースに直してみると、扶養認定上どこが問題になりそうなのかが見えやすくなります。
| 確認するもの | 例 | 準備しておきたい資料 |
|---|---|---|
| 親の公的年金 | 老齢年金など | 年金額改定通知書など |
| 給与収入 | パート勤務など | 給与明細・雇用契約書など |
| 子からの仕送り | 毎月の生活費 | 振込明細・通帳など |
| その他の収入 | 不動産収入など | 内容が分かる資料 |
扶養の追加や削除に必要な手続きを詳しく知りたい場合は、 被扶養者異動届の書き方と添付書類 も参考になります。
扶養から外れる可能性があるケース
世帯分離をしただけで扶養から外れるわけではありませんが、世帯分離をきっかけとして被扶養者資格を確認した結果、健康保険の扶養要件を満たしていないことが判明するケースは考えられます。
重要なのは、「世帯分離が原因なのか」「世帯分離とは別の事情によって扶養要件を満たさなくなったのか」を分けて考えることです。
代表的には、次のようなケースがあります。
- 世帯分離後に仕送りによる生計維持関係を確認され、必要な基準を満たしていない
- 親の年金や給与などの年間収入が扶養認定の基準を超えている
- 仕送りをしているものの、親自身の収入との関係で生計維持要件を満たさない
- 仕送りの事実や金額を確認できる資料を提出できない
- 被扶養者本人が勤務先の社会保険に加入することになった
- 75歳に達し、後期高齢者医療制度の対象になった
- 世帯分離とは別の事情で被扶養者の要件を満たさなくなった
収入が増えた場合
親が年金だけで生活していたところ、新たにパート勤務を始めたようなケースでは注意が必要です。
健康保険の扶養認定では、公的年金だけを見ればよいわけではなく、給与など他の収入があれば、それらを含めて年間収入を確認します。
そのため、世帯分離をした時期と親が働き始めた時期が近いと、「世帯分離をしたから扶養を外れた」と感じるかもしれませんが、実際には収入増加が主な理由というケースもあります。
また、被扶養者となっている親自身が勤務先で健康保険・厚生年金保険の加入要件を満たした場合には、原則として自分の勤務先の社会保険へ加入することになります。
75歳になる場合
親を扶養しているケースでは、年齢による制度変更も忘れてはいけません。
原則として75歳になると後期高齢者医療制度の被保険者になります。
そのため、会社員である子の健康保険の被扶養者として加入し続ける仕組みではなくなります。
たとえば、74歳の親との世帯分離を行い、その数か月後に75歳になった場合、健康保険の扶養から外れる時期と世帯分離の時期が近くなります。
しかし、この場合に扶養を外れる直接的な理由は、世帯分離ではなく後期高齢者医療制度への移行です。
世帯分離と扶養資格の喪失が同じ時期に起きても、必ずしも「世帯分離をしたから扶養を外れた」とは限りません。
収入、就職、年齢、生計維持関係など、扶養資格を失った本当の理由を分けて確認することが重要です。
夫婦で世帯分離する場合も考え方は同じ
世帯分離は親子だけではなく、夫婦について検討されることもあります。
夫婦で住民票上の世帯を分けたとしても、その事実だけで配偶者の健康保険の扶養資格が当然に消えると一律に考えるものではありません。
配偶者についても、健康保険上の収入要件や生計維持関係などを確認します。
一方で、配偶者自身が働き方を変え、勤務先の社会保険への加入対象になったのであれば、世帯分離の有無にかかわらず、自分の勤務先の健康保険へ加入することになります。
このように、健康保険の扶養を確認するときは、住民票だけではなく「収入」「働き方」「生計維持」「年齢」「親族関係」をセットで確認すると整理しやすくなります。
世帯分離と健康保険の扶養で注意する点
世帯分離を検討するときは、健康保険だけでなく国民健康保険や介護保険など複数の制度が関係することがあります。
一つの制度だけを見て「世帯分離をすれば得になる」と判断すると、別の制度で想定していなかった負担が生じることもあります。
特に親との世帯分離では、親が現在どの医療保険に入っているのか、世帯分離後も会社の健康保険の扶養を継続できるのか、仮に扶養から外れた場合にはどの医療保険へ加入するのかまで順番に確認することが大切です。
世帯分離後は健康保険へ事前確認する
親を健康保険の扶養に入れたまま世帯分離を考えているのであれば、私は 世帯分離の届出をする前に、加入している健康保険へ確認すること をおすすめします。
世帯分離そのものは市区町村で行う手続きですが、会社の健康保険の扶養認定について最終的に確認する相手は、市役所ではなく勤務先や加入している健康保険です。
会社員であれば、まず勤務先の人事・総務担当者へ相談し、必要に応じて日本年金機構、協会けんぽ、加入している健康保険組合などへ確認する流れになります。
ここで大切なのは、単に「世帯分離しても扶養のままで大丈夫ですか」とだけ聞かないことです。
世帯分離には「住所まで別になるケース」と「住所は同じまま住民票上の世帯だけ分けるケース」があるため、具体的な状況を説明しないと、質問する側と回答する側が別の状況を想定してしまうことがあります。
確認するときに伝えたい内容
- 扶養している家族との続柄
- 被扶養者の年齢
- 世帯分離後も住所は同じか
- 実際の生活場所も同じか
- 食費や光熱費など生活費を誰が負担しているか
- 被扶養者の年金や給与などの年間収入
- 世帯分離後に仕送り資料が必要になるか
- 届出や追加書類の提出が必要か
たとえば、「70歳の母を扶養しています。
現在は同じ住所・同一世帯ですが、住所を変えずに住民票だけ別世帯にする予定です。
生活費は引き続き私が主に負担します。
この場合、扶養認定や必要書類に変更がありますか」と伝えれば、確認したい内容がかなり明確になります。
世帯分離前に確認したいのは主に二つです。
- 世帯分離後も現在の条件で扶養資格を継続できるか
- 世帯分離に伴って届出や追加の証明資料が必要になるか
健康保険組合は独自の確認がある場合も
勤務先の健康保険が協会けんぽではなく健康保険組合の場合には、被扶養者認定に関する確認書類や申立書などが組合ごとに定められている場合があります。
そのため、インターネット上で協会けんぽの情報を見て「自分も同じだろう」と判断するのではなく、自分が実際に加入している健康保険を確認することが大切です。
資格情報のお知らせやマイナポータル、勤務先の担当部署などで加入先を確認できます。
実務では、従業員から「健康保険です」とだけ聞いても、協会けんぽなのか組合健保なのか分からないことがあります。
扶養手続きの相談では、最初に保険者を確認するだけで、その後の手続きがかなり整理しやすくなります。
同じ住所に住み続けるから従来とまったく同じ扱いになる、と自己判断しないこと が重要です。
反対に、世帯分離したから必ず扶養を外さなければならないとも決めつけず、実際の加入先へ事前に確認しましょう。
仕送りは振込など記録を残す
世帯分離後に仕送りによる生計維持関係を確認される可能性がある場合は、生活費の渡し方にも注意しておきたいところです。
親子であれば、「毎月必要になったときに現金を渡している」「買い物代を代わりに払っている」「病院代が必要なときにまとめて渡している」という家庭も多いでしょう。
家族の生活としてはごく自然ですが、健康保険の扶養認定という観点では、 誰が、誰に、いつ、いくら援助したのかを第三者が確認できるか という問題があります。
特に別居の場合には、仕送りの事実と仕送り額を確認する書類が必要になることがあります。
現金手渡しは証明が難しい
現金手渡しの一番の問題は、記録が残らないことです。
たとえば、毎月5万円を1年間親に手渡していれば年間60万円の援助をしていることになります。
しかし、通帳にも振込明細にも記録が残っていなければ、その60万円を後から客観的に証明するのは簡単ではありません。
家計簿に「母へ5万円」と書いていたとしても、それだけで健康保険が必要とする送金証明として認められるとは限りません。
そのため、仕送りの確認を求められる可能性がある場合には、銀行振込など記録が残る方法を利用するほうが実務上は分かりやすいです。
振込を利用する場合は、送金者名、受取人名、振込日、金額が後から確認できる状態にしておくと、仕送りの事実を説明しやすくなります。
まとめて振り込めばよいわけではない
一方で、「証拠が必要なら、扶養申請の直前に1年分をまとめて振り込めばよい」という話ではありません。
健康保険の被扶養者認定で確認しているのは、単に銀行口座間でお金が移動したかではなく、 被保険者が継続的に被扶養者の生活を支えている実態があるか という点です。
それまでほとんど援助していなかったのに、認定の直前だけ大きなお金を移した場合には、実際の生計維持関係について説明を求められる可能性があります。
振込記録は生計維持関係を確認する重要な資料ですが、振込記録だけを作れば必ず扶養認定されるという意味ではありません。
生活実態と送金の状況が一致していることが重要です。
家族内で生活費の負担を整理しておく
私は扶養手続きを確認するとき、収入額だけではなく、「実際には誰が何を支払っているのか」を整理するようにしています。
たとえば、親の年金が月8万円あり、食費は親自身が払っているものの、住宅費、光熱費、医療費の大部分を子が負担しているということもあります。
このようなケースでは、単純な毎月の振込額だけでは生活全体の実態が伝わりにくい場合があります。
必要に応じて保険者へ状況を説明し、どのような資料を準備すればよいのか確認しておくとよいでしょう。
住民票上の世帯、実際の生活、生活費の負担、健康保険への説明が大きく食い違わないように整理しておくこと が大切です。
国民健康保険料は上がる場合もある
世帯分離について調べると、「世帯を分ければ国民健康保険料が安くなる」という情報を見かけることがあります。
しかし、 世帯分離をすれば必ず国民健康保険料が下がるわけではありません。
むしろ、世帯構成や所得、自治体の保険料計算方法によっては、世帯全体で見ると負担が増える可能性もあります。
会社の健康保険の扶養なら国保とは別
まず大前提として整理したいのは、現在会社員であるあなたの健康保険の被扶養者になっている親について、世帯分離後もその扶養資格を維持できるのであれば、世帯分離をしただけで当然に国民健康保険へ加入するわけではないということです。
会社員の健康保険の被扶養者と、国民健康保険の加入者は別の仕組みです。
したがって、「世帯分離をしたら親の国民健康保険料はいくらになるのか」と考える前に、そもそも親が健康保険の扶養から外れるのかどうかを確認する必要があります。
扶養を継続できるのであれば、通常はその親について新たに国民健康保険料が発生するという流れにはなりません。
健康保険の扶養を維持できるケース と、 扶養から外れて国民健康保険へ加入するケース を混同しないことが重要です。
国民健康保険には会社員の健康保険のような扶養制度がない
国民健康保険では、会社員の健康保険と同じ意味での「被扶養者」という仕組みはありません。
たとえば夫婦と子どもの3人が国民健康保険に加入する場合、世帯主だけが加入して家族2人を無料で扶養に入れるという制度ではなく、それぞれが国民健康保険の被保険者として扱われます。
保険料・保険税は、世帯の所得や加入者数などをもとに算定されます。
厚生労働省も、国民健康保険料・保険税について、具体的な算定方法は各市町村の条例などで定められ、世帯単位で算定されることを案内しています。
(出典:厚生労働省「国民健康保険の保険料・保険税について」)
世帯別の平等割がある自治体では負担増も
国民健康保険料・保険税の計算方法は自治体によって異なりますが、所得に応じて負担する所得割、被保険者一人ごとに負担する均等割、世帯ごとに負担する平等割などを組み合わせて計算する仕組みがあります。
このうち、世帯ごとに平等割を課す仕組みを採用している場合、一つの世帯を二つに分けることで、それぞれの世帯に平等割が発生する可能性があります。
| 国保保険料の要素 | 主な考え方 | 世帯分離との関係 |
|---|---|---|
| 所得割 | 所得に応じて計算 | 所得状況によって変動 |
| 均等割 | 加入者一人ごとに計算 | 加入人数などが影響 |
| 平等割 | 一世帯ごとに計算 | 世帯数が増えると影響する場合がある |
もちろん、すべての自治体が同じ計算方法を採用しているわけではありません。
そのため、自分の自治体の保険料計算方法を確認せず、「世帯分離で国保が安くなる」と判断するのは避けたほうがよいです。
世帯分離=国民健康保険料の節約とは限りません。
世帯構成、所得、加入者の年齢、自治体の計算方法などによって結果は異なります。
会社の健康保険と国民健康保険では扶養制度や保険料の考え方そのものが異なります。
違いを整理したい方は、 健康保険と国民健康保険の違い も確認してみてください。
世帯分離で保険料が下がる場合もある
一方で、世帯分離によって国民健康保険料が下がる可能性がまったくないわけでもありません。
国民健康保険には、世帯の所得が一定の基準以下である場合に、均等割や平等割などの負担を軽減する仕組みがあります。
そのため、世帯を分けることによって軽減判定の対象となる世帯や所得関係が変わり、結果として保険料が下がるケースも考えられます。
ただし、ここは「世帯分離すると必ず低所得世帯として扱われる」という単純な話ではありません。
保険料は世帯構成と所得をセットで見る
国民健康保険料を考えるときは、世帯分離前後の「誰が国民健康保険に加入しているのか」「各人の所得はいくらか」「世帯主は誰か」「軽減判定の対象となる所得はいくらか」といった条件をまとめて確認する必要があります。
たとえば、親子ともに国民健康保険へ加入しているケースと、子は会社の健康保険、親だけ国民健康保険というケースでは、同じ世帯分離でも影響は同じとは限りません。
さらに、親が75歳以上で後期高齢者医療制度へ加入していれば、国民健康保険とは別の制度です。
| 世帯分離による変化 | 考えられる影響 |
|---|---|
| 世帯数が増える | 平等割などが増えて負担が上がる可能性 |
| 軽減判定に関係する世帯構成が変わる | 軽減の適用状況が変わる可能性 |
| 健康保険の扶養を外れる | 国民健康保険への加入により新たな負担が生じる可能性 |
| 健康保険の扶養を維持する | 被扶養者について国民健康保険料は通常発生しない |
| 75歳になる | 後期高齢者医療制度へ移行 |
世帯分離前後の金額を試算する
世帯分離による金銭的なメリットを確認したい場合には、「下がるらしい」という一般論ではなく、実際の世帯について世帯分離前後を比較することが重要です。
国民健康保険料については、市区町村の国民健康保険担当窓口へ現在の世帯構成や所得状況を伝え、世帯分離した場合にどのような影響が考えられるのか確認するとよいでしょう。
自治体によってはホームページ上で保険料率や計算方法を公開しており、自分で概算できる場合もあります。
ただし、実際の保険料には年度ごとの料率、所得、軽減、賦課限度額、加入月数など複数の条件が関係します。
世帯分離の判断は「今の負担」と「世帯分離後に見込まれる負担」を数字で比較してから行う と、想定外の結果を避けやすくなります。
介護保険だけを見て決めない
親との世帯分離を検討する背景には、介護保険サービスの自己負担などが関係していることもあります。
介護保険では、所得や世帯の課税状況などが自己負担に関係する場面があるため、世帯分離について調べると「介護費用を抑えられる」という情報が多く出てきます。
しかし、介護保険上のメリットだけを見て世帯分離を行い、その後に会社の健康保険の扶養や国民健康保険への影響を知るのでは順番が逆です。
介護費用の軽減が主な目的であれば、市区町村の介護保険窓口やケアマネジャーなどにも相談し、どの制度のどの負担が変わるのかを確認しましょう。
また、住民税非課税世帯の判定など税制が関係する部分については、必要に応じて税務の専門家へ確認することも大切です。
健康保険、国民健康保険、後期高齢者医療制度、介護保険、税制はそれぞれ別の制度です。
一つの制度で有利になっても、世帯全体の負担が必ず減るとは限りません。
私は、世帯分離を金銭的な負担軽減の目的で検討するのであれば、少なくとも「健康保険の扶養を維持できるか」「国保負担はどうなるか」「介護保険の負担はどうなるか」の三つは事前に確認しておくのがよいかなと思います。
世帯分離と健康保険の扶養を確認しよう
世帯分離をしても、健康保険の扶養から自動的に外れるわけではありません。
世帯分離は住民票上の世帯を分ける手続きであり、健康保険の被扶養者認定とは別の制度だからです。
一方で、 健康保険の扶養では、収入だけでなく被保険者との生計維持関係や同居・別居の状況などを確認するため、世帯分離がまったく影響しないとも言い切れません。
住所を変えずに同じ家で生活し続けるケースでも、住民票上は別世帯になります。
加入している健康保険がその状況をどのように確認するのか、追加資料が必要になるのかについては、事前に確認しておくのが確実です。
世帯分離前のチェックポイント
特に親を健康保険の扶養に入れている場合は、世帯分離をする前に次の点を確認しておきましょう。
- 世帯分離後も健康保険の扶養資格を維持できるか
- 世帯分離後の同居・別居をどのように確認するか
- 仕送り額について確認や証明が必要になるか
- 親の年金や給与などの年間収入はいくらか
- 生活費を実際に誰がどの程度負担しているか
- 世帯分離に伴う届出や追加書類があるか
- 扶養から外れた場合はどの医療保険へ加入するか
- 国民健康保険や介護保険の負担に影響しないか
世帯分離は一つの制度だけを見て判断せず、健康保険の扶養、国民健康保険、後期高齢者医療制度、介護保険などへの影響を確認してから進めることが大切です。
「扶養が外れるか」だけではなく、その後まで確認する
仮に世帯分離後も健康保険の扶養を継続できるのであれば、大きな問題にならないケースもあります。
一方、確認した結果として扶養要件を満たさないことが分かった場合には、扶養を外れた後の医療保険まで考える必要があります。
年齢や働き方によって、自分の勤務先の健康保険へ加入するのか、国民健康保険へ加入するのか、後期高齢者医療制度の対象なのかが変わります。
また、扶養資格を失っているにもかかわらず手続きをせず、後になって資格をさかのぼって訂正することになれば、医療費や保険料の精算が必要になる場合があります。
だからこそ、世帯分離を考え始めた段階で健康保険への影響を確認しておく意味があります。
世帯分離は「得か損か」だけで決めない
世帯分離については、インターネット上で「介護費用が安くなる」「国保が安くなる」「扶養から外れる」といった断片的な情報が多く見つかります。
しかし、世帯構成、年齢、収入、加入している医療保険、介護サービスの利用状況は家庭ごとに違います。
ある家庭では負担が下がった方法でも、別の家庭ではほとんど変わらなかったり、別の負担が増えたりすることがあります。
実務家としては、「世帯分離をすると得ですか」という質問だけでは結論を出すことは難しいです。
むしろ、現在の状況と世帯分離後の状況を制度ごとに並べて確認し、世帯全体としてどのような変化が生じるのかを見ることが大切だと考えています。
| 確認する制度 | 主な確認先 | 確認したいこと |
|---|---|---|
| 会社の健康保険 | 勤務先・加入する健康保険 | 扶養資格、必要書類、生計維持要件 |
| 国民健康保険 | 市区町村 | 加入の有無、世帯分離後の保険料 |
| 後期高齢者医療 | 市区町村等 | 75歳以上などの加入関係 |
| 介護保険 | 市区町村・ケアマネジャー等 | 自己負担や各種制度への影響 |
| 税金 | 税務署・自治体・税務の専門家等 | 課税関係や世帯判定への影響 |
健康保険の被扶養者認定や国民健康保険料の計算方法は、加入している保険者、自治体、家族の年齢、収入、生活状況などによって取扱いが異なる場合があります。
また、制度や収入基準、保険料率などは改正されることがあります。
この記事中の数値や基準については一般的な考え方としてご確認いただき、 正確な情報は公式サイトをご確認ください。
世帯分離を予定している場合には、健康保険については勤務先や加入している保険者、国民健康保険や介護保険については市区町村の担当窓口へ事前に確認することをおすすめします。
複数の制度が関係して判断が難しい場合や、扶養資格について個別の判断が必要な場合には、 最終的な判断は専門家にご相談ください。