こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
国民年金控除証明書は、年末調整や確定申告で国民年金保険料について社会保険料控除を受けるために使用する重要な書類です。
普段はあまり意識しない書類ですが、年末調整の時期になると「国民年金控除証明書はいつ届くのか」「会社には何を提出すればよいのか」「なくしてしまった場合はどうすればよいのか」と迷う方が多くなります。
この記事では、国民年金控除証明書がいつ届くのか、年末調整や確定申告ではどのように使うのか、紛失した場合はどう再発行するのかまで、手続きの流れに沿って整理します。
特に注意してほしいのは、控除証明書が届いた時点の金額と、年末までに実際に支払った国民年金保険料の金額が必ずしも同じとは限らないことです。
10月以降に追加で納付した場合や、過去の未納分をまとめて納付した場合などは、証明書の見方を少し丁寧に確認する必要があります。
紙の証明書だけでなく、ねんきんネットやマイナポータルを利用した電子データでの受け取りもできるため、自分がどの方法で手続きするのかを確認しながら読み進めてください。
- 国民年金控除証明書の役割と対象になる保険料
- 控除証明書が届く時期と確認ポイント
- 年末調整・確定申告での使い方
- 紛失した場合の再発行方法
国民年金控除証明書の基本と送付時期
まずは、国民年金控除証明書が何のために発行される書類なのか、いつ頃届くのかを整理します。
特に年末調整の時期になると「まだ届いていない」「10月に払った分はどうなるのか」「会社員なのに国民年金の控除証明書が届いたのはなぜか」といった疑問が出やすいところです。
国民年金控除証明書は、単純に「年金を払った人全員へ同じ日に送られる書類」と考えると分かりにくくなります。
納付した時期、電子送付の設定、年の途中で厚生年金へ加入したかどうかなどによって状況が変わるため、まずは基本的な仕組みから確認していきましょう。
国民年金控除証明書とは何か
国民年金控除証明書は、正式には 社会保険料(国民年金保険料)控除証明書 といい、その年に社会保険料控除の対象となる国民年金保険料を確認するための書類です。
自営業者、フリーランス、学生、無職の方、退職後に厚生年金から国民年金へ切り替えた方など、自分で国民年金保険料を納付している方にとって、年末調整や確定申告の際に重要になります。
会社員の方でも無関係とは限りません。
たとえば、1月から3月までは退職中で国民年金保険料を自分で納め、4月から会社へ就職して厚生年金へ加入した場合、その年には「自分で納めた国民年金」と「給与から控除された厚生年金」の両方が存在します。
このようなケースでは、入社前に自分で支払った国民年金保険料について年末調整で申告することがあります。
国民年金保険料は、社会保険料控除の対象です。
原則として、その年に実際に支払った対象となる社会保険料について所得控除を受ける仕組みです。
控除証明書は、そのうち国民年金保険料について支払いを確認するための重要な証明書となります。
ここで一つ整理しておきたいのが、「控除」という言葉の意味です。
社会保険料控除は、支払った国民年金保険料と同額の税金が戻ってくる制度ではありません。
所得税や住民税を計算する際の所得から、対象となる社会保険料を差し引く所得控除 です。
たとえば、年間に国民年金保険料を一定額支払った場合、その金額を一定の条件のもとで所得から差し引き、残った所得をもとに税額を計算します。
そのため、実際にどの程度税負担が変わるかは、あなたの所得や他の所得控除などによって異なります。
「保険料を払った金額」と「戻る税金」は同じではありません。
国民年金保険料は社会保険料控除として所得から差し引かれるため、最終的な税負担への影響は所得状況によって変わります。
また、税金の計算では4月から翌年3月までの「年度」ではなく、原則として 1月1日から12月31日までに実際に支払った金額 を基準に考えます。
国民年金保険料そのものは年度ごとに月額が決められるため、「令和○年度の国民年金保険料」と「令和○年分の社会保険料控除」が混同されやすいのですが、この二つは分けて考える必要があります。
たとえば、過去の未納分を今年まとめて納付した場合には、過去の月に対応する保険料であっても、実際に今年支払ったことによって今年分の社会保険料控除の対象となる場合があります。
逆に、来年分を前納している場合には、前納期間などによって控除方法の確認が必要になります。
控除証明書には、納付済みの保険料に加えて、その年中に納付が見込まれる保険料などが表示される場合があります。
そのため、年末調整では「証明書を受け取ったから、その金額をそのまま書けば必ず正しい」と考えるのではなく、 年末までの実際の納付状況と照らし合わせる ことが大切です。
私も実務で年末調整の書類を確認するときは、国民年金控除証明書そのものだけではなく、「今年途中で入社したのか」「退職していた期間があったのか」「証明書が届いた後にも納付していないか」といった点を確認します。
国民年金控除証明書は、単なる添付書類というより、年間の納付状況を正しく整理するための資料と考えると分かりやすいですよ。
社会保険料控除の対象になる保険料
国民年金保険料について社会保険料控除を考えるときは、「誰の保険料なのか」だけではなく、 誰が実際にその保険料を支払ったのか を見ることが重要です。
自分自身の国民年金保険料を自分で支払っているのであれば分かりやすいのですが、実務では家族の国民年金保険料を別の家族が支払っているケースも少なくありません。
典型的なのが、大学生の子どもの国民年金保険料を親が負担しているケースです。
20歳になると、学生であっても原則として国民年金の被保険者となります。
学生納付特例を利用せず、親が子どもの国民年金保険料を支払っている家庭もあります。
このような場合、一定の要件を満たせば、 生計を一にする配偶者やその他の親族が負担すべき社会保険料を実際に支払った人 が社会保険料控除を受けられることがあります。
| 支払いの例 | 基本的な考え方 | 確認したいポイント |
|---|---|---|
| 自分の国民年金保険料を自分で支払った | 自分の社会保険料控除の対象 | その年中に実際に支払った金額を確認 |
| 生計を一にする子どもの国民年金保険料を親が支払った | 実際に支払った親の控除対象となる場合がある | 誰が保険料を負担したかを確認 |
| 配偶者の国民年金保険料を本人が支払った | 要件を満たせば支払った本人の控除対象となる場合がある | 生計関係と実際の支払いを確認 |
| 子ども本人が自分の口座から支払った | 原則として実際に支払った本人側で検討 | 名義だけでなく実際の負担者を確認 |
ここで大事なのは、単に「控除証明書が親の家に届いた」「子どもの年金だから親が控除できる」といった形式だけで判断しないことです。
実務では、家族分の保険料をまとめて申告しようとしたものの、よく確認すると子ども本人の口座から引き落とされていた、ということもあり得ます。
誰の保険料かと、誰が実際に支払ったかは別の問題 として確認してください。
また、過去の国民年金保険料を今年まとめて支払ったケースもあります。
社会保険料控除では、一定の場合、その保険料が本来どの年・どの月の保険料だったかだけではなく、実際にいつ支払ったかが重要になります。
たとえば、生計を一にする子どもの過去の国民年金保険料を親が今年一括して支払った場合、その支払った金額について今年分の社会保険料控除を検討することになります。
前納の場合は少し注意が必要です。
翌年分を含めて一定期間の国民年金保険料を前払いしているケースや、2年前納などを利用しているケースでは、納付した年にまとめて社会保険料控除を受ける方法と、一定の場合に各年分へ分けて控除する方法が関係してきます。
前納している場合は、通常の毎月納付と同じ感覚で金額を転記しない方が安全です。
控除証明書に記載されている内容と、どの方法で社会保険料控除を受けるのかを確認してから年末調整・確定申告を進めましょう。
「生計を一にする」という言葉も税務上の判断を含みます。
同居していれば必ず該当する、別居なら必ず該当しないという単純なものではありません。
家族の生活費の負担状況などによって確認が必要になることがあります。
国民年金保険料の社会保険料控除については、国税庁も、自己または自己と生計を一にする配偶者その他の親族が負担すべき社会保険料を支払った場合などの取扱いを示しています。
過去分の一括納付や前納についても具体例が示されているため、判断に迷った場合は確認しておくとよいでしょう。
(出典: 国税庁「No.1130 社会保険料控除」 )
なお、私は社会保険労務士として国民年金制度について説明できますが、最終的な所得税・住民税の具体的な税務判断は税務署や税理士の専門分野です。
家族間の負担関係が複雑な場合や前納額が大きい場合には、税務上の取扱いまで含めて確認することをおすすめします。
国民年金控除証明書はいつ届く?
国民年金控除証明書の送付時期は、主に その年の何月までに国民年金保険料を納付したか によって分かれます。
毎年まったく同じ日付に発送されるわけではありませんが、一般的には、1月から9月までに国民年金保険料を納付した方については秋から順次送付されます。
電子データの方が先に送付され、紙の控除証明書はその後に郵送される流れとなることがあります。
一方、その年の1月から9月までには国民年金保険料を納めておらず、10月から12月に初めて納付した方については、秋の送付対象には入らないため、翌年になってから控除証明書が送付されるのが基本的な流れです。
| 主な納付時期 | 電子データの目安 | 紙の証明書の目安 |
|---|---|---|
| 1月から9月に納付 | 10月中旬以降に順次 | 10月下旬から11月上旬頃 |
| 10月から12月に初めて納付 | 翌年1月下旬以降に順次 | 翌年1月下旬から2月頃が目安 |
上記はあくまで基本的な時期の目安です。
実際の発送日は毎年、日本年金機構から案内されるため、年末調整や確定申告の際は対象年分の最新情報を確認してください。
「10月になれば全員に控除証明書が届く」という仕組みではありません。
納付した時期、電子送付の設定、郵送のスケジュールなどによって、実際に受け取る時期は変わります。
では、11月になっても国民年金控除証明書が届かない場合はどうすればよいのでしょうか。
まず確認したいのは、今年の1月から9月までに本当に国民年金保険料を納付しているかです。
たとえば、年のほとんどを会社員として厚生年金へ加入しており、10月に退職して初めて国民年金保険料を納付したのであれば、秋には控除証明書が届かず、翌年発送となるケースがあります。
次に確認したいのが、電子送付の設定です。
ねんきんネットで控除証明書の電子送付を希望している場合、 原則として電子データで送付され、紙の控除証明書の郵送が停止されます。
そのため、「去年までは封筒が届いたのに、今年は届かない」という場合でも、未発送とは限りません。
マイナポータルやねんきんネットの利用状況を確認してみてください。
また、引っ越しをしている場合は住所情報についても確認しておきたいところです。
郵便物が旧住所へ送られている可能性が疑われる場合には、年金記録上の住所や郵便物の転送状況などを確認しましょう。
控除証明書が届かないときの確認順
- その年の1月から9月までに国民年金保険料を納付したか
- 10月以降に初めて納付したケースではないか
- 電子送付を希望していないか
- 住所変更や郵便物の状況に問題がないか
- すでに届いている控除証明書を紛失していないか
なお、厚生年金保険料については、会社が給与計算を通じて控除額を把握していますので、通常、国民年金控除証明書のような書類が日本年金機構から厚生年金加入者全員へ送られるわけではありません。
ただし、会社員であってもその年中に国民年金保険料を自分で納付した期間があれば、その国民年金保険料について控除証明書が届くことがあります。
控除証明書の送付時期や電子送付の取扱いについては、毎年のスケジュールが公表されています。
正確な発送日を確認したい場合には、日本年金機構の最新情報を確認してください。
(出典: 日本年金機構「社会保険料(国民年金保険料)控除証明書」 )
10月以降に納付した場合の送付時期
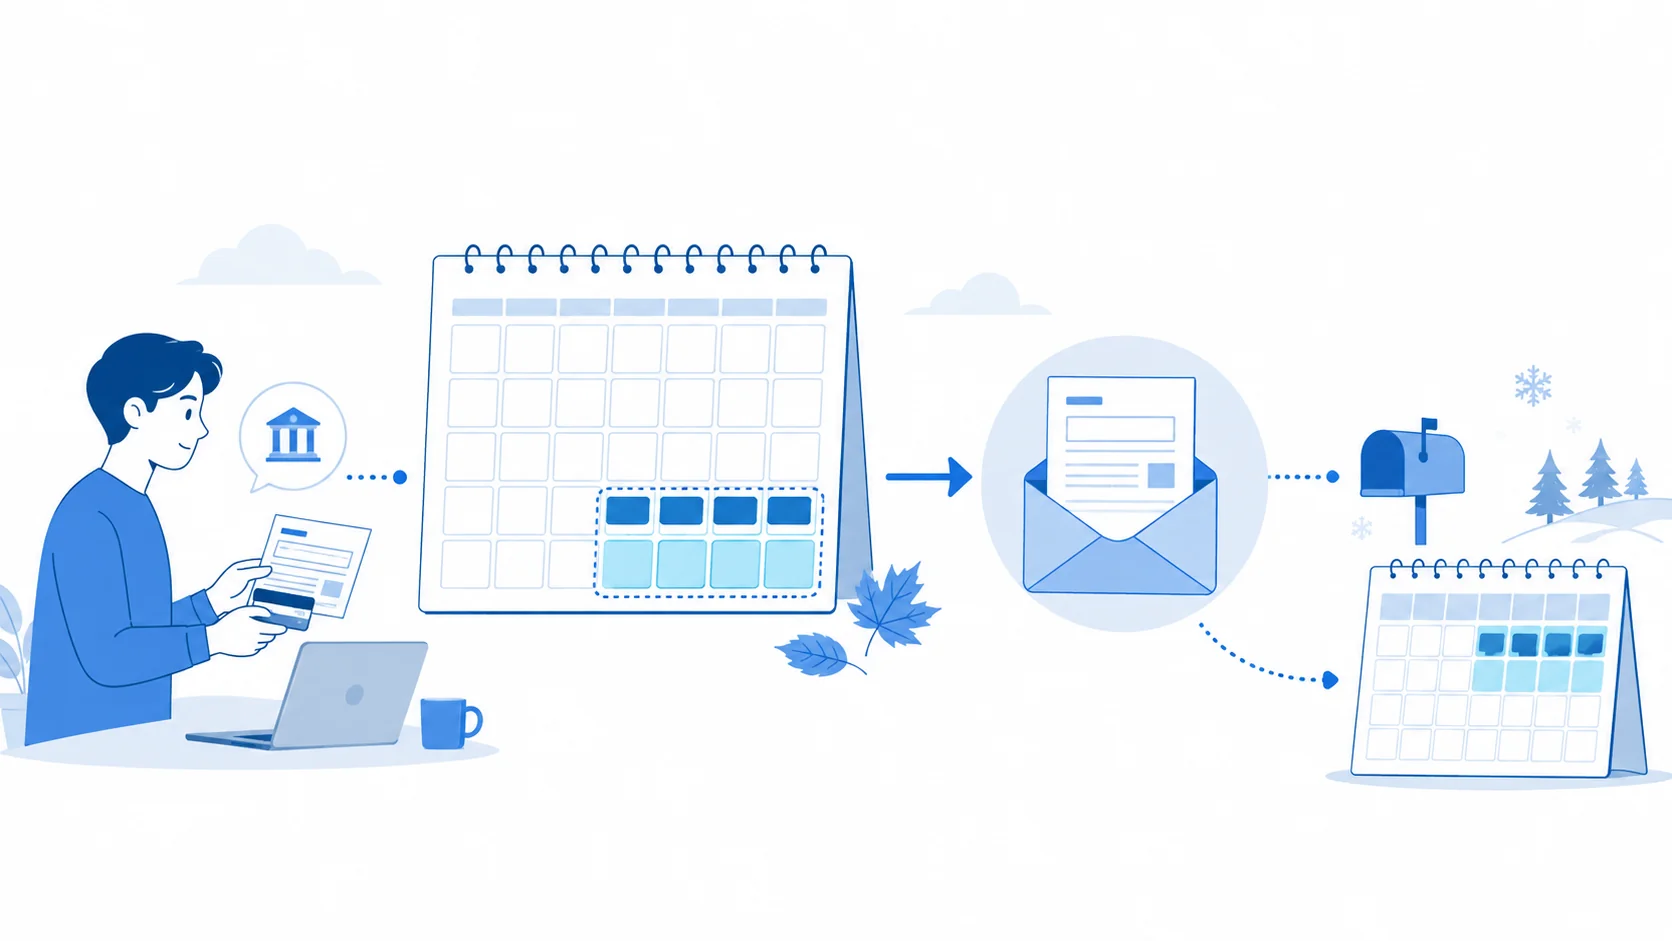
10月以降に国民年金保険料を納付した場合は、大きく二つのパターンに分けて考える必要があります。
一つ目は、 その年の1月から9月までには国民年金保険料を納付しておらず、10月以降に初めて納付した場合 です。
たとえば、9月末に会社を退職し、10月から国民年金へ切り替えて自分で国民年金保険料を納付し始めたケースです。
この場合、その年の秋に行われる最初の控除証明書の送付対象には入らないため、一般的には翌年になってから控除証明書が送られます。
「11月になっても控除証明書が届かない」という相談の中には、このパターンがよくあります。
1月から9月まで国民年金を納付していなかったのであれば、届いていないこと自体がおかしいとは限りません。
二つ目は、1月から9月までにも国民年金保険料を納付していて、すでに秋の控除証明書が発行された後に、10月から12月にも追加で保険料を納付した場合です。
すでに控除証明書が届いているからといって、10月以降に実際に支払った対象保険料が社会保険料控除から外れるわけではありません。
年末までの納付状況を含めて、最終的にその年の社会保険料控除額を確認します。
国民年金控除証明書を見ると、すでに納付した金額だけでなく、年末までの納付見込額が表示される場合があります。
たとえば、9月まで毎月国民年金保険料を納付しており、その後も同じように納付を継続することが見込まれるケースです。
証明書に年末までの見込額が記載され、そのとおりに実際の納付が行われているのであれば、その内容を確認しながら年末調整を行うことになります。
一方で、証明書発行後に予定とは異なる支払いをしている場合は注意が必要です。
過去の未納分を追加で納めた、納付書を使って複数月分をまとめて支払った、見込まれていた保険料を支払わなかった、といった場合には、証明書に表示された見込額と実際の納付額が一致しない可能性があります。
控除証明書に「見込額」が記載されている場合でも、実際に支払っていない保険料まで自動的に控除できると考えないようにしてください。
年末時点の実際の納付状況を確認することが重要です。
反対に、証明書へ記載された金額より多く納付した場合には、追加で納付したことを確認できる領収証書などをあわせて確認することがあります。
ここは会社の年末調整担当者側でも迷いやすいところです。
従業員から控除証明書だけを受け取り、その数字だけを機械的に入力すると、年末までの追加納付が反映されなかったり、逆に見込額と実際の支払額が違ったりする可能性があります。
私が実務で確認するときも、「この証明書が届いた後に国民年金を払いましたか」という一言を確認するだけで状況がかなり整理できます。
証明書が届いた後に納付した場合
国民年金控除証明書が届いた後に追加納付した場合は、まず証明書の記載内容を確認してください。
その追加分がすでに見込額へ含まれており、実際にもそのとおり納付しているのであれば、証明書の内容で確認できる場合があります。
一方、証明書に含まれていない未納分を追加納付した場合などには、領収証書など、追加で支払ったことを確認できる資料を保管しておくことが重要です。
スマートフォン決済のように紙の領収証書が発行されない方法もあります。
その場合には、日本年金機構側の納付記録へ反映された後、必要に応じて控除証明書を再交付するという方法もあります。
ただし、納付記録への反映には支払い方法に応じて一定の時間がかかります。
年末調整の提出期限ぎりぎりに追加納付した場合は、再発行した控除証明書へすぐ反映されるとは限りません。
会社への提出期限に間に合わないときは、そのまま放置するのではなく、まず勤務先の年末調整担当者へ確認してください。
年末調整で反映できなかった場合でも、一定の場合には後から確定申告で社会保険料控除を反映する方法を検討できます。
電子データの受け取り方と使い方
国民年金控除証明書は、紙だけでなく電子データで受け取ることもできます。
年末調整や確定申告の電子化が進んでいるため、国民年金控除証明書も電子データで利用できるようになっています。
特にe-Taxで確定申告をする方や、会社が年末調整システムを導入している場合には、紙を手入力するより電子データを利用した方が便利なケースがあります。
基本的には、マイナポータルからねんきんネットを利用できるようにし、控除証明書について電子送付の希望登録を行うことで、対象となる電子データをマイナポータル側で受け取る仕組みです。
電子データの主なメリット
- 紙の控除証明書を保管する手間を減らせる
- e-Taxで確定申告するときにデータを利用しやすい
- マイナポータル連携を利用できる場合がある
- 手入力による金額や転記ミスを減らしやすい
- 紙を紛失して再発行するリスクを減らしやすい
ただし、電子データについて一つ大きな注意点があります。
画面に表示された控除証明書をスクリーンショットした画像や、単純に印刷した画面が、そのまま正式な「電子的控除証明書」になるわけではありません。
電子的に交付された証明書には、税務手続きで利用するためのデータとしての仕組みがあります。
勤務先のシステムへ取り込む場合やe-Taxで使用する場合は、対象となる電子データを正しい方法で利用することが必要です。
電子送付を希望すると紙はどうなる?
ねんきんネットで電子送付の希望登録をした場合、原則として対象となる控除証明書の紙による郵送は停止されます。
ここは意外と見落としやすいところです。
「電子でも欲しいけれど、念のため紙も毎年送ってほしい」というイメージを持つ方もいますが、基本的にはどちらか一方の受け取り方法となります。
そのため、昨年まで紙で届いていた控除証明書が今年は届かなかった場合、電子送付の希望登録をしていないかを確認してください。
なお、登録したタイミングなどによって取扱いが変わる場合があります。
また、いったん受け取った控除証明書を別の方法で受け取りたいときは、ねんきんネットの再交付申請を利用して電子送付または郵送を選択できる場合があります。
年末調整で電子データを使う場合
会社員の場合は、勤務先がどのような方法で年末調整を行っているかを確認してください。
紙の保険料控除申告書を使用している会社もあれば、年末調整専用のクラウドシステムで証明書データを取り込む会社もあります。
電子データを受け取ったからといって、すべての会社でまったく同じ提出方法になるわけではありません。
会社側のシステムが電子的控除証明書の取り込みに対応しているのであれば、案内に従ってデータを登録します。
対応していない場合や操作方法が分からない場合は、自己判断でスクリーンショットを送るのではなく、勤務先の担当者へ確認してください。
確定申告で電子データを使う場合
確定申告では、e-Taxやマイナポータル連携を利用することで、国民年金保険料の控除証明書情報を取り込める場合があります。
生命保険料控除や医療費など、他の情報もマイナポータル連携で取得できる環境を整えている方であれば、確定申告時の入力作業をかなり減らせるケースがあります。
特に国民年金保険料は金額を間違えると所得控除額も変わるため、電子データによる自動連携は入力ミスの防止という意味でもメリットがあります。
電子データを受け取ったら、ファイルを勝手に編集しないようにしましょう。
税務手続きで使用する電子データは、正式に交付されたデータをそのまま利用することが基本です。
操作方法が分からない場合は、e-Taxや勤務先の年末調整システムの案内を確認してください。
紙の方が分かりやすい方は、無理に電子化する必要はありません。
一方、毎年確定申告をしている方や、マイナポータルを日常的に利用している方であれば、電子送付を選んだ方が管理しやすいこともあります。
どちらが正しいというより、あなたが年末調整をするのか確定申告をするのか、勤務先がどの方式に対応しているのかによって使い分けるのが現実的かなと思います。
国民年金控除証明書の使い方と再発行
ここからは、実際に国民年金控除証明書を受け取った後の手続きを確認します。
会社員であれば年末調整、自営業者やフリーランスの方、年末調整で国民年金保険料を反映できなかった方などは確定申告で使用するのが基本です。
また、控除証明書を紛失してしまっても、それだけで社会保険料控除を受けられなくなるわけではありません。
ねんきんネットなどから再交付する方法があります。
「証明書を持っているか」だけではなく、「その年に誰が、いくら、いつ支払ったか」を整理しながら確認していきましょう。
年末調整での提出方法
会社員が自分で国民年金保険料を支払っている場合には、勤務先の年末調整で社会保険料控除を申告できます。
典型的なのは、年の途中で会社へ入社したケースです。
たとえば、1月から5月までは自営業や無職で国民年金へ加入し、自分で国民年金保険料を納付していた方が、6月から会社員となって厚生年金へ加入したとします。
6月以降の厚生年金保険料は給与から控除されるため、通常、勤務先側でその金額を把握しています。
一方、1月から5月までに本人が自分で納付した国民年金保険料については、現在の勤務先では分かりません。
そのため、 年末調整を受ける本人が勤務先へ申告する必要があります。
会社へ入社して厚生年金へ切り替わったからといって、 入社前に支払った国民年金保険料の社会保険料控除がなくなるわけではありません。
実務上、この点はかなり見落とされやすいです。
転職した方については前職の源泉徴収票に意識が向きやすい一方、退職から再就職までの間に本人が納めた国民年金保険料を忘れてしまうことがあります。
年末調整で確認する基本的な流れ
- 国民年金控除証明書に記載された内容を確認する
- その年に実際に支払った保険料を確認する
- 勤務先の保険料控除申告書へ必要事項を記載する
- 控除証明書など必要な証明書類を勤務先へ提出・提示する
- 電子年末調整の場合は勤務先のシステムに従ってデータを登録する
国民年金保険料について社会保険料控除を受ける場合には、年末調整で支払金額を証する書類の提出等が必要になります。
ここが、給与から毎月控除されている健康保険料や厚生年金保険料との大きな違いです。
給与から控除する社会保険料は会社自身が給与計算で処理しているため、通常は従業員が改めて控除証明書を会社へ持ってくる必要はありません。
しかし、従業員が自分で支払った国民年金保険料については、会社にはその情報がありません。
家族分を支払っている場合も確認する
自分自身の国民年金保険料だけでなく、生計を一にする家族の国民年金保険料をあなたが実際に負担している場合も確認してください。
たとえば、大学生の子どもの国民年金保険料を親が支払っているケースです。
この場合、一定の要件を満たせば、子どもではなく実際に支払った親側で社会保険料控除を受けられることがあります。
年末調整の時期に「子どもの名前で届いた証明書だから、自分の会社には出せない」と考えて何もしない方もいますが、必ずしもそうではありません。
ただし、子ども本人が自分のお金で支払っているにもかかわらず、親側で控除するという考え方ではありません。
重要なのは実際の負担関係です。
年末調整の提出期限に間に合わない場合
勤務先の年末調整には社内の提出期限があります。
国民年金控除証明書が届いていない、紛失して再発行中、12月に追加納付したため金額が確定していない、といった事情で提出期限に間に合わないこともあります。
この場合は、まず勤務先の担当者へ相談してください。
会社側の年末調整スケジュールに間に合うのであれば後から提出できる場合もありますが、会社の処理がすでに終わっていることもあります。
年末調整に間に合わなかったからといって、その時点で社会保険料控除そのものを諦める必要があるとは限りません。
一定の場合には確定申告で改めて反映する方法があります。
年末調整で申告した国民年金保険料を、確定申告でもう一度重複して控除しないように注意してください。
確定申告をする場合は、年末調整済みの源泉徴収票にどの控除が反映されているかを確認することが大切です。
会社側の実務としては、従業員から国民年金控除証明書が提出されたら、証明書の名義だけで機械的に処理するのではなく、誰の保険料を誰が支払ったのか、追加納付がないかなどを確認するとミスを防ぎやすくなります。
従業員側も、「会社へ出せばあとは全部会社が判断してくれる」と考えるのではなく、実際の支払状況を整理して申告することが重要ですよ。
確定申告での添付・入力方法
年末調整を受けない自営業者やフリーランスの方は、確定申告で国民年金保険料について社会保険料控除を申告します。
また、会社員であっても、年末調整で国民年金保険料を申告し忘れた場合や、勤務先の年末調整が終わった後に追加納付した場合などには、確定申告によって控除を反映できる可能性があります。
確定申告では、所得控除のうち社会保険料控除の項目へ、その年に支払った対象となる国民年金保険料を反映します。
重要なのは、控除証明書に表示された数字をとにかく入力することではありません。
その年の1月1日から12月31日までに実際に支払った対象保険料を整理し、控除証明書などによって確認する という順番で考えることが大切です。
| 申告方法 | 控除証明書の主な扱い | 確認ポイント |
|---|---|---|
| 紙による確定申告 | 控除証明書等の添付・提示が必要となる取扱いを確認 | 対象年分の申告書類の案内を確認 |
| e-Tax | 電子データやマイナポータル連携を利用できる場合がある | 正式な電子データを使用 |
| 年末調整後に確定申告 | 源泉徴収票に反映済みの控除との重複に注意 | 年末調整済みの内容を確認 |
紙で確定申告をする場合には、国民年金保険料の社会保険料控除について、控除証明書等を添付または提示する取扱いがあります。
一方、e-Taxでは電子的に交付された控除証明書データやマイナポータル連携を利用して申告できる仕組みがあります。
毎年確定申告をする自営業者の方であれば、マイナポータルとの連携を整えておくことで、国民年金控除証明書を毎年手入力する手間を減らせる場合があります。
会社員が年末調整で忘れた場合
会社員の方から多いのが、「国民年金控除証明書を会社へ出すのを忘れてしまった」というケースです。
たとえば、転職前に数か月だけ国民年金保険料を支払っていたものの、そのことを忘れて年末調整を終えてしまう場合があります。
このような場合でも、一定の手続きによって確定申告で社会保険料控除を反映できる可能性があります。
ただし、すでに勤務先の年末調整で控除されている社会保険料と二重計上しないことが大切です。
源泉徴収票には勤務先で年末調整された社会保険料等の金額が記載されます。
確定申告をする際には、源泉徴収票の内容を正しく入力したうえで、年末調整に含まれていなかった国民年金保険料を確認して申告します。
家族の国民年金保険料を申告する場合
家族の国民年金保険料をあなたが支払っている場合も、年末調整と同じく実際の負担関係を確認します。
誰の名義の証明書なのかだけでなく、誰が支払ったか、生計を一にする親族に該当するかなどがポイントになります。
家族間の資金移動が複雑で「誰が負担したと言えるのか」が明確でない場合には、自己判断で申告するより税務署や税理士へ確認した方が安全です。
社会保険労務士が扱う年金制度と、税理士が扱う税務判断は専門分野が異なります。
国民年金の加入・納付記録・控除証明書については日本年金機構や社会保険労務士へ、所得税の申告内容や具体的な控除可否については税務署や税理士へ確認してください。
また、すでに確定申告を済ませた後で国民年金保険料の申告漏れに気付いた場合は、通常の確定申告とは別の手続きが必要になる可能性があります。
どの手続きを行うべきかは状況によって異なりますので、国税庁の案内や税務署へ確認しましょう。
確定申告の画面やマイナポータル連携の対象範囲は年度によって変更されることがあります。
実際に申告する年分の最新情報を確認して手続きを進めてください。
追加納付した保険料の申告方法
国民年金控除証明書が届いた後に、国民年金保険料を追加で納付することもあります。
たとえば、10月に控除証明書を受け取った後、11月になって過去の未納期間の保険料をまとめて支払ったケースです。
この場合、 控除証明書が発行された後に支払ったから社会保険料控除を受けられない、ということではありません。
その年中に実際に支払った対象となる国民年金保険料であれば、その年分の社会保険料控除を検討することになります。
ここで重要なのが、「何月分の国民年金保険料なのか」と「いつ実際に納付したのか」を分けて考えることです。
たとえば、過去の年の未納分であっても、今年になって実際に納付した場合には、今年分の社会保険料控除の対象となることがあります。
控除証明書が届いた後に追加納付した場合の確認順
- 現在の控除証明書に追加納付分が含まれているか確認する
- 証明書の納付済額と見込額を確認する
- 含まれていない支払いは領収証書などを確認する
- 必要に応じて最新の納付記録を反映した控除証明書の再交付を検討する
- 年末調整に間に合わなければ確定申告も検討する
銀行やコンビニで追加納付した場合
金融機関やコンビニで納付し、領収証書が発行されている場合は、なくさずに保管しておきましょう。
控除証明書が発行された後の追加納付で、証明書の金額に含まれていない場合には、その領収証書によって追加の支払いを確認できることがあります。
ただし、単純に控除証明書の金額と領収証書の金額をすべて足せばよいとは限りません。
控除証明書に年末までの見込額がすでに含まれており、そこに同じ期間の領収証書をもう一度加えてしまうと、二重に申告してしまう可能性があります。
「控除証明書+領収証書」という形になったときは、同じ保険料を二重に計上していないかを確認してください。
控除証明書の納付済額・見込額と、領収証書の対象期間を見比べることが重要です。
スマートフォン決済で追加納付した場合
PayPayなどの対象となるスマートフォン決済アプリで国民年金保険料を支払った場合、金融機関やコンビニで現金納付する場合とは異なり、紙の領収証書は発行されません。
そのため、控除証明書発行後にスマートフォン決済で追加納付した場合は、「追加で払ったのに証明する紙がない」と不安になる方もいます。
スマートフォン決済による納付も、日本年金機構側で納付記録が確認できるようになれば、控除証明書へ反映されます。
ただし、決済した瞬間にねんきんネット上の納付記録へ即時反映されるとは限りません。
支払方法によって、記録が更新されるまで一定期間が必要です。
そのため、決済した翌日に控除証明書の再交付を申請しても、追加納付分がまだ反映されていないことがあります。
国民年金保険料をスマートフォン決済する方法については、 年金をPayPayで支払う方法と注意点 でも詳しく解説しています。
年末調整直前に追加納付した場合
一番困りやすいのが、勤務先の年末調整提出期限の直前に追加納付したケースです。
本人としては「今年中に払ったのだから今年の年末調整へ入れたい」と考えますが、日本年金機構側の納付記録へまだ反映されておらず、再発行した控除証明書にも反映できないことがあります。
この場合は、勤務先の年末調整担当者へ、いつ・どの方法で支払ったのかを伝え、必要な証明書類や会社側の提出期限を確認してください。
会社側がすでに年末調整処理を締め切っているのであれば、確定申告で反映する方法も考えられます。
年末調整の期限と「12月31日までに支払ったかどうか」は別の問題です。
会社側の年末調整処理に間に合わなかったとしても、その年の社会保険料控除として確定申告できる可能性があります。
申告方法については税務署や税理士へ確認してください。
私としては、年末にまとめて国民年金保険料を支払う予定があるのであれば、年末調整期限ぎりぎりではなく、できるだけ余裕を持って納付しておくことをおすすめします。
納付記録の反映や証明書の再発行まで考えると、その方が手続きがかなりスムーズです。
再発行はねんきんネット・窓口・電話
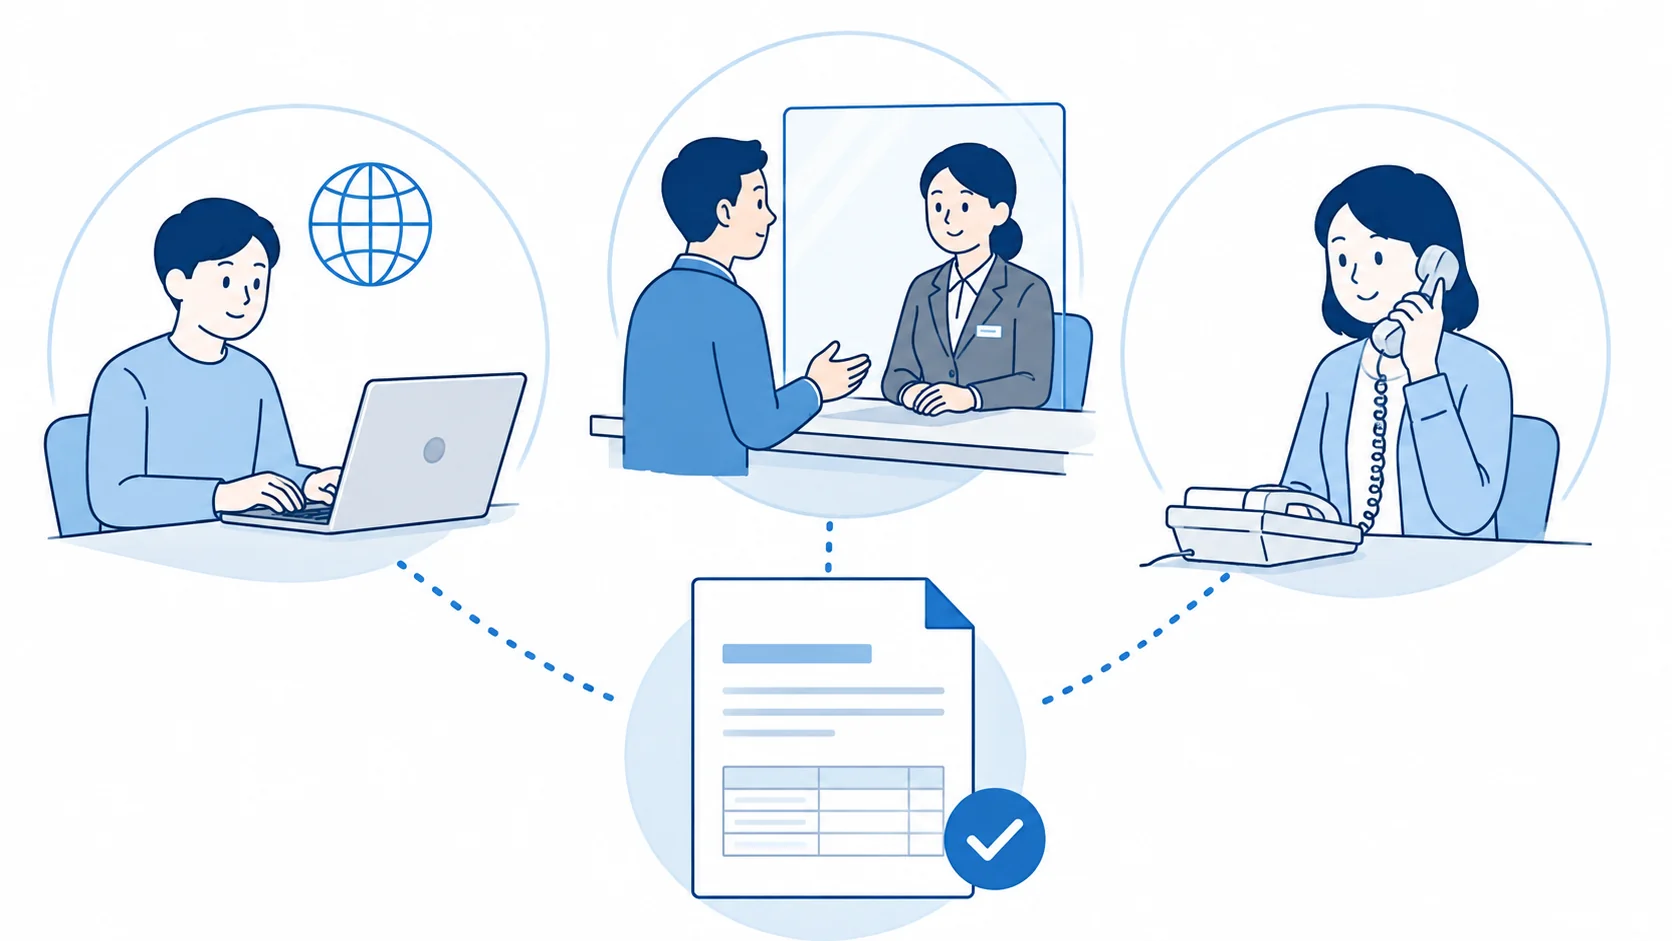
国民年金控除証明書をなくしてしまっても、再発行することができます。
実際によくあるのが、10月や11月に届いた控除証明書を「年末調整まで取っておこう」と保管したものの、いざ会社から年末調整書類の提出を求められたときに見つからないケースです。
封筒ごと別の書類へ紛れ込んでいることもあれば、電子送付へ切り替えたことを忘れて「紙をなくした」と思い込んでいるケースもあります。
まずは紙で受け取ったのか、電子で受け取ったのかを確認してください。
それでも見つからない場合は、再交付の手続きを進めます。
控除証明書を紛失したこと自体によって、社会保険料控除を受ける権利がなくなるわけではありません。
ただし、年末調整や確定申告では証明書等が必要となるため、期限に間に合うよう早めに再交付を申請しましょう。
主な再発行方法は次のとおりです。
| 方法 | 特徴 | 向いているケース |
|---|---|---|
| ねんきんネット | オンラインで再交付申請ができる | 自宅から手続きを済ませたい方 |
| 年金事務所 | 窓口で納付状況なども相談できる | 追加納付なども含め確認したい方 |
| 電話 | 日本年金機構の受付サービス等を利用する | オンライン操作が難しい方 |
再交付方法を選ぶときは、「とにかく紙をなくしただけなのか」「追加納付した分も反映させたいのか」で考えるとよいでしょう。
単純な紛失であればオンラインでの再交付が便利です。
一方、直近の納付が反映されているか分からない、過去分をまとめて払った、どの金額を年末調整へ出せばよいか分からない、といった場合には年金事務所などへ相談する方が整理しやすい場合があります。
ねんきんネットから再発行する
ねんきんネットを利用している場合は、オンラインで控除証明書の再交付を申請できます。
ねんきんネットの通知書再交付申請から手続きを行い、受け取り方法として郵送を選択できます。
また、マイナポータルからねんきんネットを利用するなど所定の条件を満たす場合は、電子送付を選べることもあります。
電子送付を選択した場合は、郵送より早く受け取れる可能性があるため、年末調整や確定申告の期限が近い方には便利です。
ただし、追加納付した直後に再交付申請をする場合は注意してください。
再交付される控除証明書は、日本年金機構側で確認できる納付記録をもとに作成されます。
したがって、昨日支払った保険料がまだ年金記録へ反映されていない状態で再発行した場合、追加納付分が載っていない控除証明書が再び発行される可能性があります。
再発行は「支払った直後ほど早く申請すればよい」とは限りません。
追加納付分まで反映させたい場合は、ねんきんネットの納付状況を確認したうえで再交付申請をする方が確実です。
年金事務所で確認する
オンラインの操作に不安がある場合や、自分の納付状況も合わせて確認したい場合は、年金事務所へ相談する方法があります。
特に、「直近で納付した分が反映されているか」「前納しているため証明書の見方が分からない」「証明書に記載された金額と自分が払った金額が違う」といった場合は、単なる再発行より先に納付記録を確認した方がよいことがあります。
年金事務所へ相談する際には、基礎年金番号が分かるものや本人確認に必要となるものなど、相談に必要な資料を事前に確認しておくとスムーズです。
家族が代理で相談する場合には、本人が相談する場合とは必要な手続きが異なる可能性があります。
代理人による手続きを予定している場合は、事前に必要書類を確認してください。
また、年末調整期限が迫っている場合は、「控除証明書を紛失した」ということだけでなく、「いつまでに必要なのか」も伝えて相談すると状況を整理しやすくなります。
電話で再発行を依頼する
日本年金機構では、控除証明書の紛失・き損などに関する再発行について、電話等による受付サービスが案内される場合があります。
オンラインサービスを使っていない方や、ねんきんネットへログインできない方にとっては利用しやすい方法です。
ただし、電話番号、サービス名称、受付時間、対象となる手続きは変更される可能性があります。
そのため、インターネット上の古い記事に載っている電話番号へそのまま電話するのではなく、日本年金機構の最新案内から現在の受付方法を確認することをおすすめします。
また、電話で再発行を依頼した場合でも、紙の控除証明書が郵送されるのであれば手元へ届くまで一定の期間が必要です。
勤務先から「明日までに年末調整の書類を提出してください」と言われてから再発行を始めても、間に合わない可能性があります。
控除証明書をなくしたことに気付いたら、年末調整期限を待たずに再発行を進めましょう。
特に郵送での再交付は到着まで時間が必要です。
電子送付を利用できる場合は、そちらも含めて検討してください。
再発行後は、届いた証明書の金額が現在の納付状況と合っているかも確認しましょう。
年末に追加で国民年金保険料を支払っている場合は、再発行のタイミングによって最新の納付分がまだ反映されていないことがあります。
「再発行されたからこれで必ず全部入っている」と思い込まず、最後に支払った日と控除証明書の内容を照合することが大切です。
国民年金控除証明書を正しく活用
国民年金控除証明書は、国民年金保険料について社会保険料控除を受けるための大切な書類です。
自営業者やフリーランスの方だけではなく、年の途中で退職・転職した会社員、学生の子どもの国民年金保険料を支払っている親など、さまざまな方が使用する可能性があります。
基本的な流れとして、1月から9月までに国民年金保険料を納付している方には秋頃から控除証明書が送付され、10月以降にその年初めて納付した方については翌年に送付されます。
ただし、具体的な送付日は毎年変わる可能性があります。
また、電子送付の希望登録をしている場合は、原則として紙の証明書は郵送されません。
そのため、「国民年金控除証明書が届かない」ときは、すぐに再発行をするのではなく、まず次の点を順番に確認してみてください。
- その年に国民年金保険料を納付した時期
- 1月から9月までに納付があったか
- 電子送付へ切り替えていないか
- 引っ越しなどで住所状況が変わっていないか
- 紙で届いた証明書を紛失していないか
年末調整で使用する場合は、勤務先の保険料控除申告書などへ必要事項を記載し、国民年金控除証明書などを提出・提示します。
自営業者やフリーランスなど年末調整を受けない方は、確定申告で社会保険料控除を申告します。
会社員でも、年末調整で申告し忘れた国民年金保険料がある場合などには、確定申告で反映できる可能性があります。
そして、実務上特に注意したいのが、 控除証明書が発行された後に国民年金保険料を追加で支払ったケース です。
控除証明書に年末までの見込額が含まれている場合もあれば、証明書には含まれていない過去の未納分を追加で納めていることもあります。
このため、控除証明書の数字だけを見て判断するのではなく、年末までの支払いを一度整理することが重要です。
最後に確認しておきたいポイントは、「証明書にいくら書かれているか」だけではなく、「その年に実際に誰が、いくら支払ったか」です。
たとえば、10月に控除証明書が届き、11月に過去の未納分を納付しているのであれば、その追加納付分について確認します。
反対に、控除証明書へ年末までの見込額が記載されているものの、実際にはその後の保険料を支払っていない場合には、見込額をそのまま控除額として扱ってよいか確認する必要があります。
家族分の国民年金保険料を支払っている場合も同様です。
「子どもの名前の控除証明書だから子どもしか使えない」と考えるのではなく、生計を一にする家族の保険料を誰が実際に負担したのかを確認します。
| こんなとき | まず確認すること |
|---|---|
| 控除証明書が届かない | 納付時期と電子送付設定 |
| 控除証明書をなくした | ねんきんネット等で再交付 |
| 証明書到着後に追加納付した | 証明書の見込額と実際の納付額 |
| 家族分を支払った | 生計関係と実際の負担者 |
| 年末調整で出し忘れた | 確定申告での対応可否 |
| スマホ決済で支払った | 納付記録への反映と再交付時期 |
国民年金控除証明書そのものは一枚の書類ですが、その背景には「納付した時期」「支払った人」「年末までの追加納付」「電子送付」「前納」といったいくつかの確認ポイントがあります。
一つずつ分けて整理すれば、それほど難しいものではありません。
私が実務でおすすめしているのは、控除証明書が届いた時点でそのまま年末調整用の書類と一緒に保管しておくことです。
また、10月以降に国民年金保険料を支払った場合は、「証明書が届いた後に支払った」ということを覚えておくと、年末調整時の確認がかなり楽になります。
国民年金控除証明書を受け取ったら、次の3点だけでも確認しておきましょう。
- 証明書に記載されている納付額
- 証明書発行後に追加で国民年金保険料を支払っていないか
- 年末調整と確定申告のどちらで使用するのか
なお、国民年金保険料の金額、控除証明書の具体的な送付日、電子送付サービス、再交付方法などは、年度や制度変更によって取扱いが変わる可能性があります。
正確な情報は公式サイトをご確認ください 。
また、家族分の保険料を支払っている場合、過年度分をまとめて支払った場合、前納している場合、年末調整後に申告漏れが判明した場合などは、個別の状況によって判断が変わる可能性があります。
国民年金の加入・納付・控除証明書に関する制度については日本年金機構や社会保険労務士へ、所得税や確定申告の具体的な税務判断については税務署や税理士へ確認してください。
最終的な判断は専門家にご相談ください 。