年金は何歳からもらえる?65歳前後の受給方法を解説
こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
老齢基礎年金と老齢厚生年金は、原則として65歳から受け取れます。
ただし、希望すれば60歳から64歳までの繰上げ受給や、66歳以降の繰下げ受給を選択できるため、必ず全員が65歳から受け取るわけではありません。
また、生年月日など一定の要件を満たす方については、65歳になる前に特別支給の老齢厚生年金を受け取れる場合があります。
「早く受け取ったほうが得なのか」「65歳まで待ったほうがよいのか」「遅らせればどのくらい増えるのか」は、年金相談でも判断に迷いやすいポイントです。
受給開始年齢だけを見るのではなく、年金額、今後の働き方、生活資金などを合わせて考えることが大切です。
この記事では、年金を何歳から受け取れるのかという基本から、繰上げ・繰下げ、特別支給の老齢厚生年金まで、初めて年金制度を確認する方にも分かりやすく整理します。
- 老齢基礎年金と老齢厚生年金の受給開始年齢
- 65歳前に年金を受け取れるケース
- 繰上げ・繰下げによる年金額の変化
- 自分に合った受給開始時期を考えるポイント
年金は何歳からもらえる?受給開始年齢の基本
まず押さえておきたいのは、現在の老齢年金は
原則65歳から受け取る制度
になっていることです。
ただし、「国民年金だから65歳」「厚生年金だから60歳」というように単純に分かれているわけではありません。
会社員として厚生年金に加入してきた方も、現在は原則として65歳から老齢基礎年金と老齢厚生年金を受け取ります。
一方で、受給資格期間を満たしていることや、実際に年金の請求手続きを行うことも必要です。
ここから順番に確認していきましょう。
老齢基礎年金は原則65歳から受給
老齢基礎年金は、国民年金から支給される老後の基本となる年金で、
原則として65歳から受給
します。
自営業者やフリーランスだけが対象になる年金ではありません。
会社員として厚生年金に加入している期間も国民年金の第2号被保険者となっているため、受給要件を満たせば65歳から老齢基礎年金を受け取ります。
基本的な考え方
- 老齢基礎年金の原則的な受給開始年齢は65歳
- 会社員として厚生年金に加入してきた方も対象
- 実際に受け取るには受給資格期間を満たす必要がある
ここで注意したいのが、65歳になれば誰でも自動的に年金が振り込まれるわけではないという点です。
老齢年金には請求手続きが必要です。
受給権が発生する方には、通常、受給開始年齢に到達する前に日本年金機構から年金請求書が送付されます。
「65歳になれば何もしなくても年金が始まる」と考えず、届いた年金請求書や案内を必ず確認してください。
受給要件や手続きについての正確な情報は、
日本年金機構の老齢基礎年金の案内
でも確認できます。
老齢厚生年金も原則65歳から受給
会社員などとして厚生年金保険に加入していた期間がある方は、一定の要件を満たすと、老齢基礎年金に加えて老齢厚生年金を受け取れます。
老齢厚生年金についても、現在の原則的な受給開始年齢は
65歳
です。
たとえば、会社員として長年厚生年金に加入してきた方であれば、65歳から受け取る年金は大きく次のようなイメージになります。
| 年金の種類 | 基本的な対象 | 原則の開始年齢 |
|---|---|---|
| 老齢基礎年金 | 受給資格期間を満たす方 | 65歳 |
| 老齢厚生年金 | 厚生年金の加入期間がある方 | 65歳 |
したがって、「厚生年金に入っていたから60歳から年金がもらえる」とは限りません。
以前は厚生年金の支給開始年齢が60歳でしたが、その後段階的に65歳へ引き上げられました。
その経過措置として残っているのが、後ほど説明する特別支給の老齢厚生年金です。
なお、実際の年金額は厚生年金への加入期間や現役時代の報酬などによって大きく異なります。
受給額の水準を確認したい方は、
年金受給額の平均と国民年金・厚生年金の目安
も参考にしてください。
年金を受け取るための主な要件
年金は年齢だけで決まるわけではありません。
老齢基礎年金を受け取るには、原則として
受給資格期間が10年以上
必要です。
この10年には、単純に国民年金保険料を自分で納付した期間だけが含まれるわけではありません。
- 国民年金保険料を納付した期間
- 厚生年金保険などに加入していた期間
- 国民年金保険料の免除を受けた期間
- 一定の合算対象期間
こうした期間を合わせて受給資格期間を判断します。
一方、老齢厚生年金については、老齢基礎年金を受け取るための要件を満たし、厚生年金保険の加入期間があることが基本になります。
加入期間が短いからといって、すぐに年金をもらえないと判断しないでください。
国民年金と厚生年金の加入期間を合算できるほか、免除期間や合算対象期間が受給資格期間に含まれることもあります。
年金全体の流れは、年金免除の基本と申請方法を解説した記事でまとめて整理しています。
記録を確認したうえで判断することが重要です。
反対に、65歳になっても受給資格期間が不足している場合には、その時点では老齢基礎年金を受け取れないことがあります。
一定の条件を満たせば60歳以降に国民年金へ任意加入できる場合もあるため、受給資格期間が10年に届かない可能性がある方は、早めに年金事務所などで加入記録を確認することをおすすめします。
年金は自動的には始まらない
もう一つ実務上大切なのが、
受給資格を満たしていても請求手続きが必要
という点です。
「65歳になったのに振り込まれない」という場合には、まず年金請求の手続きが完了しているかを確認します。
年金記録や見込額を事前に確認したい場合は、ねんきん定期便やねんきんネットを活用すると便利です。
ねんきん定期便の確認方法については、
年金定期便の見方と年金見込額の確認ポイント
で詳しく整理しています。
特別支給の老齢厚生年金とは
年金について調べていると、「60歳から厚生年金をもらっている人がいる」と聞くことがあります。
その代表的な理由が
特別支給の老齢厚生年金
です。
厚生年金の支給開始年齢は、かつて60歳でした。
その後、65歳へ段階的に引き上げられたため、急に受給開始年齢が5年間延びないように設けられた経過措置が特別支給の老齢厚生年金です。
そのため、現在のすべての世代が対象になる制度ではありません。
特別支給の老齢厚生年金の主な対象
- 男性は昭和36年4月1日以前生まれ
- 女性は昭和41年4月1日以前生まれ
- 老齢基礎年金の受給資格期間を満たしている
- 厚生年金保険などに1年以上加入している
実際の受給開始年齢は生年月日によって60歳から64歳まで段階的に異なります。
ここは「対象になるかどうか」と「何歳から受け取れるか」を分けて確認するのがポイントです。
特別支給の老齢厚生年金には、通常の老齢年金のような繰下げ制度はありません。
対象となる方が請求せずに待っていても、繰下げによって年金額が増える仕組みではないため注意してください。
対象要件や生年月日ごとの受給開始年齢は、
日本年金機構の特別支給の老齢厚生年金
で確認できます。
65歳前に受給できる人の条件
65歳前に老齢年金を受け取る方法は、大きく分けると2つあります。
- 特別支給の老齢厚生年金の対象になる
- 自分で繰上げ受給を選択する
この2つは仕組みがまったく異なるため、混同しないことが重要です。
| 制度 | 対象 | 年金額への影響 |
|---|---|---|
| 特別支給の老齢厚生年金 | 一定の生年月日・加入要件を満たす方 | 繰上げによる減額とは別制度 |
| 繰上げ受給 | 受給資格を満たし、本人が希望する方 | 受給開始を早めるほど減額 |
特別支給の老齢厚生年金は、対象となる世代に対する経過措置です。
一方、繰上げ受給は、原則65歳から受け取る老齢年金を本人の選択によって早く受け取る制度です。
「60歳から年金を受け取れる」という結果だけを見ると同じように見えますが、年金額や手続き、注意点は異なります。
特に60歳前後の方は、自分が特別支給の老齢厚生年金の対象になっているかを確認してから、繰上げ受給を検討したほうがよいでしょう。
年金は何歳からもらえる?受給時期の選び方
原則65歳という基準を理解したら、次に考えるのが「自分は何歳から受け取るか」です。
老齢基礎年金・老齢厚生年金には、一定の条件のもとで65歳より早く受け取る繰上げ受給と、65歳より遅く受け取る繰下げ受給があります。
早く受け取れば受給期間は長くなりますが年金月額は減り、遅く受け取れば受給開始までの収入はありませんが、その後の年金月額は増えます。
単純な「得・損」だけでは決めにくいところなので、それぞれの仕組みを確認していきます。
年金の繰上げ受給は60歳から可能
老齢基礎年金と老齢厚生年金は、原則65歳からの受給ですが、希望すれば
60歳から64歳までの間に繰り上げて受給
できます。
たとえば、退職後に給与収入がなくなり、65歳までの生活資金を年金で補いたい場合には、繰上げ受給が選択肢になります。
ただし、早く受け取れる代わりに年金額は減額されます。
しかも、その減額は65歳になれば元に戻るというものではありません。
減額された年金額が原則として生涯続きます。
繰上げ受給は、一度請求すると原則として取り消せません。
「とりあえず60歳から受け取って、生活に余裕が出たら65歳から通常額へ戻す」という使い方はできないため、請求前の確認が重要です。
また、原則として老齢基礎年金と老齢厚生年金は同時に繰り上げて請求します。
さらに、繰上げ後は国民年金への任意加入や保険料の追納ができなくなるほか、障害年金や寡婦年金など、ほかの年金制度に影響する場合があります。
特に治療中の病気や持病がある方は、年金額だけで判断せず、繰上げによる影響を事前に確認しておくことが大切です。
繰上げ受給による減額の仕組み
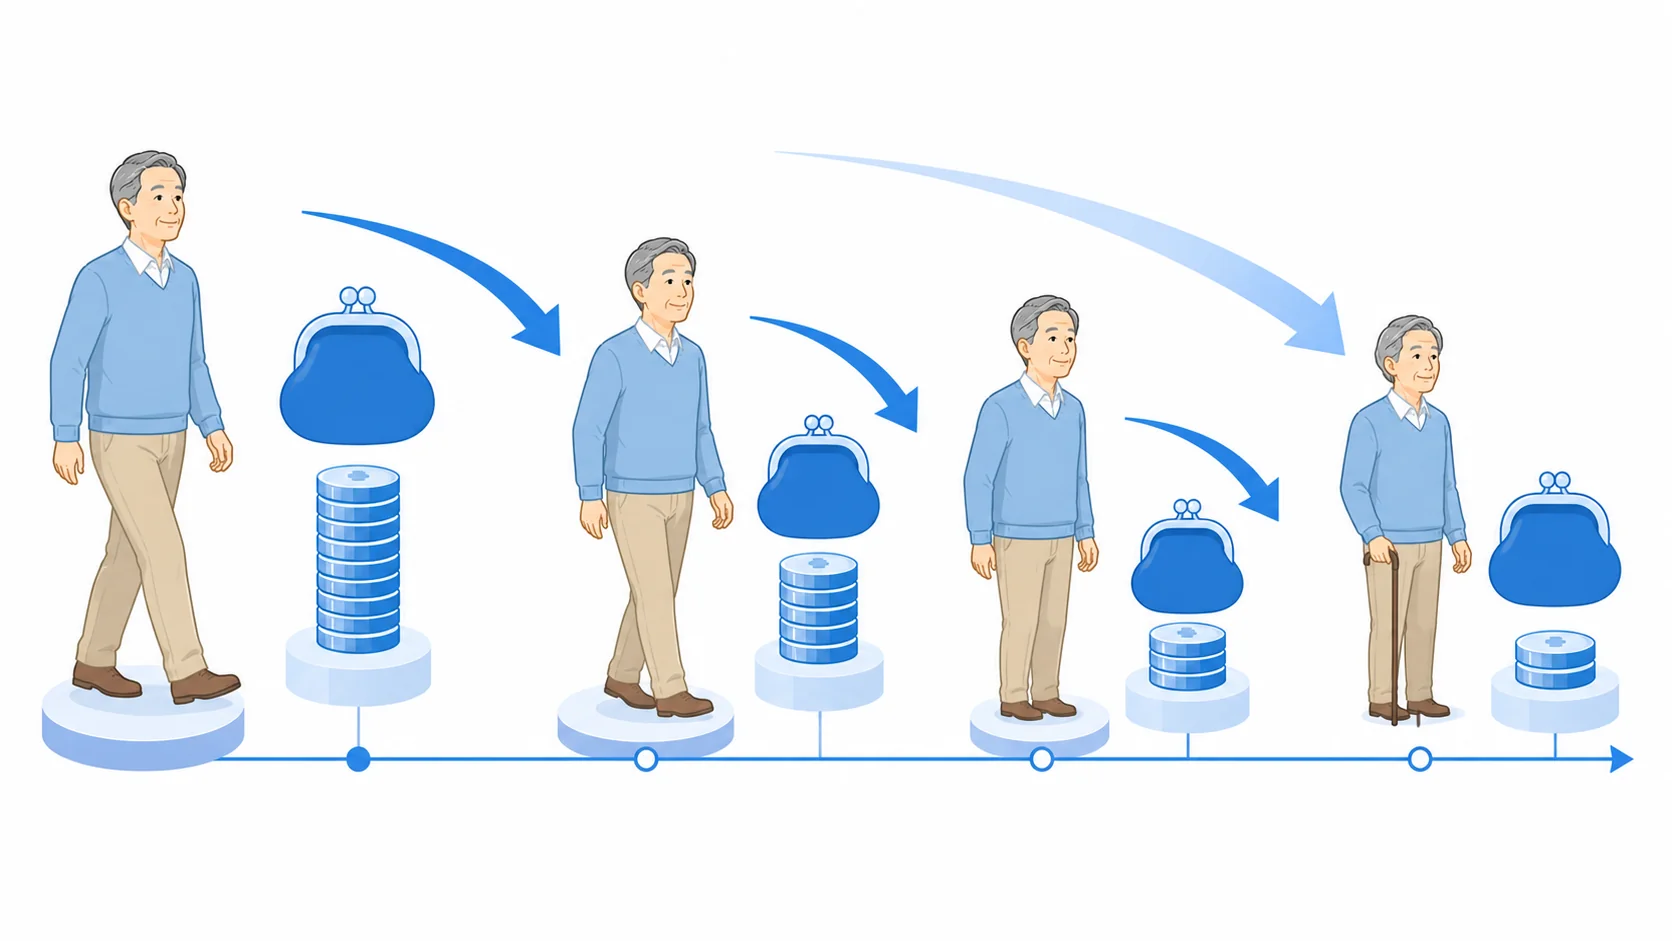
繰上げ受給では、65歳より早く受け取り始める月数に応じて年金額が減額されます。
原則として、昭和37年4月2日以降に生まれた方については、
1カ月繰り上げるごとに0.4%減額
されます。
たとえば65歳より5年間、つまり60カ月早い60歳から受給すると、単純計算では次のようになります。
0.4% × 60カ月 = 24%減額
つまり、65歳から受け取る年金額を100%とすると、60歳から繰り上げた場合は76%相当になります。
| 受給開始年齢 | 減額率の目安 | 65歳時100%との比較 |
|---|---|---|
| 60歳 | 24.0%減 | 76.0% |
| 61歳 | 19.2%減 | 80.8% |
| 62歳 | 14.4%減 | 85.6% |
| 63歳 | 9.6%減 | 90.4% |
| 64歳 | 4.8%減 | 95.2% |
この表は各年齢ちょうどで請求した場合を単純化した目安です。
実際には月単位で減額率が決まります。
昭和37年4月1日以前生まれの方については、原則として1カ月あたりの減額率が0.5%となるため、上記の表とは異なります。
月額10万円ならどのくらい変わるか
仮に、65歳から受け取る対象となる年金額が月10万円だったとします。
昭和37年4月2日以降生まれの方が60歳ちょうどから繰上げ受給した場合、24%減額となるため、単純計算では月額約7万6,000円になります。
5年間早く年金を受け取れる一方、その後も月額約7万6,000円を基準とした年金が続くということです。
「5年間早くもらえる」というメリットと、「その後の年金額が生涯減る」というデメリットをセットで考える必要があります。
繰上げの正確な減額率や個別の注意事項は、
日本年金機構の年金の繰上げ受給
をご確認ください。
年金の繰下げ受給は75歳まで可能
反対に、65歳ですぐ年金を受け取らず、受給開始を遅らせる方法が
繰下げ受給
です。
原則として、65歳で受け取らずに
66歳以降75歳まで
の間で受給開始時期を選択できます。
繰上げとは反対に、受給開始を遅らせた月数に応じて年金額が増額されます。
たとえば65歳以降も働き続け、給与や貯蓄によって当面の生活費を確保できる方であれば、将来受け取る年金月額を増やす目的で繰下げを検討することがあります。
繰上げと繰下げには大きな違いがあります。
老齢基礎年金と老齢厚生年金は、原則として繰上げでは同時請求となりますが、繰下げでは別々に選択できます。
たとえば、老齢基礎年金は65歳から受け取り、老齢厚生年金だけを70歳まで繰り下げるといった選択も可能です。
この仕組みを知っておくと、「全部を65歳から受け取るか、全部を70歳まで待つか」という二者択一ではなく、自分の収入状況に合わせて選択肢を広げられます。
昭和27年4月1日以前生まれの方など、一部の方は繰下げできる上限年齢が70歳となります。
生年月日や受給権の発生時期によって扱いが異なるため、個別に確認してください。
繰下げ受給による増額の仕組み
繰下げ受給では、原則として
1カ月繰り下げるごとに0.7%増額
されます。
増額率は受給開始後も原則として生涯続きます。
代表的な年齢で見ると、次のようになります。
| 受給開始年齢 | 増額率の目安 | 65歳時100%との比較 |
|---|---|---|
| 66歳 | 8.4%増 | 108.4% |
| 67歳 | 16.8%増 | 116.8% |
| 68歳 | 25.2%増 | 125.2% |
| 69歳 | 33.6%増 | 133.6% |
| 70歳 | 42.0%増 | 142.0% |
| 71歳 | 50.4%増 | 150.4% |
| 72歳 | 58.8%増 | 158.8% |
| 73歳 | 67.2%増 | 167.2% |
| 74歳 | 75.6%増 | 175.6% |
| 75歳 | 84.0%増 | 184.0% |
たとえば、65歳時点で繰下げ対象となる年金額を月10万円と仮定すると、単純計算では70歳まで繰り下げると月14万2,000円、75歳まで繰り下げると月18万4,000円相当になります。
数字だけを見ると、繰下げは非常に有利に見えるかもしれません。
しかし、65歳から受給していれば受け取れたはずの数年間の年金を受け取らずに待つことになるため、増額率だけで判断することはできません。
すべてが0.7%ずつ増えるとは限らない
繰下げを考える際には、増額の対象にならない部分があることにも注意が必要です。
たとえば、加給年金額や振替加算は繰下げによる増額の対象にはならず、繰下げ待機中は受け取れない場合があります。
また、65歳以降も厚生年金に加入して働いている場合、在職老齢年金によって支給停止となる部分は、単純にすべて繰下げ増額の対象になるわけではありません。
さらに、年金額が増えることで、所得税・住民税、医療保険・介護保険の保険料や自己負担などに影響する可能性もあります。
「75歳まで待てば必ず84%得をする」という意味ではありません。
84%は年金額の増額率であり、生涯の総受取額や税・社会保険料まで含めた手取りが84%有利になることを保証するものではありません。
繰下げ受給の最新の要件や注意点は、
日本年金機構の年金の繰下げ受給
も確認してください。
繰上げと繰下げの選び方
「結局、何歳から年金をもらうのが一番得なのか」と聞かれることがありますが、これは年齢だけでは決められません。
受給開始時期を考えるときは、少なくとも次の点を確認したいところです。
- 65歳まで、または65歳以降も働く予定があるか
- 給与や事業収入がどの程度あるか
- 65歳時点の預貯金や退職金はいくらあるか
- 毎月の生活費をどの程度必要とするか
- 配偶者の年金や収入があるか
- 加給年金などに影響しないか
- 税金や社会保険料への影響がないか
- 健康状態や今後の生活設計をどう考えるか
繰上げが選択肢になりやすいケース
たとえば60歳前後で退職し、給与収入がなく、65歳までの生活費を預貯金だけで賄うことが難しい場合には、繰上げ受給を検討する理由があります。
年金月額は減りますが、早い段階から安定した収入を確保できることには大きな意味があります。
逆に、生活資金に十分な余裕があるにもかかわらず、「早くもらわないと損な気がする」という理由だけで繰上げる場合には、一度立ち止まって生涯の減額を確認したほうがよいでしょう。
繰下げが選択肢になりやすいケース
65歳以降も安定した給与収入があり、すぐに年金を生活費へ充てなくても困らない方は、繰下げを検討しやすいといえます。
特に長生きした場合には、増額された年金を長期間受け取れるため、老後後半の安定収入を厚くする効果が期待できます。
一方で、繰下げ待機中はその年金を受け取らないため、生活資金をどこから確保するのかを考えておく必要があります。
私が受給開始時期を考えるときに重視したいのは、「何歳まで生きれば得か」だけではありません。
年金は老後の生活を支えるための継続的な収入です。
60代の生活資金が必要なのか、それとも70代・80代以降の毎月の収入を厚くしたいのかという視点で考えると、自分に合った選択が見えやすくなります。
単純な損益分岐だけで決めない
税金や社会保険料、加給年金、運用益などを一切考慮せず、単純な累計額だけで比較すれば、繰上げや繰下げには一定の損益分岐となる年齢があります。
しかし、実際の生活では、何歳まで生きるかを事前に知ることはできませんし、年金以外の収入や資産も人によって異なります。
たとえば60歳で資金が不足している人にとって、80歳以降の累計額だけを基準に「65歳まで待つべき」と判断することが適切とは限りません。
反対に、65歳時点で十分な収入がある人が、必要のない年金をすぐ受け取ることが最適とも限りません。
年金の受給開始時期は、「最大化できる総額」だけではなく、「いつ生活資金が必要なのか」という時間軸で考えることが重要です。
年金は何歳からもらえるか確認して選ぼう
年金は何歳からもらえるのかを整理すると、
老齢基礎年金と老齢厚生年金は原則65歳から
です。
そのうえで、一定の要件を満たす方は60歳から64歳までの繰上げ受給を選択でき、反対に受給開始を遅らせる場合には原則66歳から75歳までの繰下げ受給を選択できます。
また、一定の生年月日などの要件を満たす方には、65歳前に特別支給の老齢厚生年金を受け取れる場合があります。
| 受給方法 | 受給開始年齢の基本 | 年金額 | 主なポイント |
|---|---|---|---|
| 通常受給 | 65歳 | 本来の年金額 | 基本となる受給方法 |
| 繰上げ受給 | 60~64歳 | 減額 | 減額率は原則生涯継続 |
| 繰下げ受給 | 原則66~75歳 | 増額 | 1カ月につき原則0.7%増 |
| 特別支給の老齢厚生年金 | 生年月日に応じ60~64歳 | 個別に算定 | 対象となる世代・加入要件あり |
年金相談では、制度を知った直後に「では60歳と65歳と70歳のどれが一番得ですか」と考えたくなる方も少なくありません。
しかし、受給開始時期には一人ひとりの働き方や家計状況が大きく関係します。
まずは、ねんきん定期便やねんきんネットなどで
自分自身の加入記録と65歳時点の年金見込額
を確認してください。
そのうえで、退職予定年齢、65歳以降の給与、預貯金、退職金、毎月の生活費などを並べ、「何歳から年金が必要になるのか」を考えるのが実務的です。
この記事の要点
- 老齢基礎年金は原則65歳から
- 老齢厚生年金も原則65歳から
- 老齢基礎年金には原則10年以上の受給資格期間が必要
- 一定の方は65歳前に特別支給の老齢厚生年金を受給できる
- 繰上げ受給は60歳から64歳まで選択できる
- 繰上げは原則1カ月につき0.4%減額となる世代が中心
- 繰下げ受給は原則66歳から75歳まで選択できる
- 繰下げは原則1カ月につき0.7%増額
- 受給開始時期は年金額だけでなく生活資金や働き方も含めて考える
年金制度は、生年月日、これまでの加入記録、ほかの年金の受給権、働き方などによって個別の取扱いが変わることがあります。
また、制度改正によって将来の取扱いが変更される可能性もあります。
この記事で紹介した年齢や増減率などの数値は、制度を理解するための一般的な目安としてご覧ください。
正確な情報は公式サイトをご確認ください
。
特に繰上げ受給は一度請求すると取り消せないことがあり、繰下げ受給についても加給年金、在職老齢年金、税金、社会保険料などを含めて確認したほうがよいケースがあります。
あなた自身の年金記録や家計状況を踏まえて受給開始時期を決める必要がある場合には、一般的な損得だけで結論を出さず、
最終的な判断は専門家にご相談ください
。