こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
年金を月15万円もらうには、40年間ほど厚生年金に加入するケースで、現役時代の平均年収がおおむね435万円程度になることが一つの目安です。
ただし、ここでいう年収435万円は「現在の年収が435万円なら将来必ず月15万円もらえる」という意味ではありません。
老齢厚生年金は、厚生年金に加入していた期間や、その期間中の給与・賞与などをもとに計算されるためです。
たとえば、厚生年金への加入期間が35年なら約498万円、30年なら約581万円、20年なら約871万円程度が概算の目安になります。
これは老齢基礎年金を満額受け取れることなどを前提に、現在の年金制度をもとに分かりやすく年収へ置き換えて逆算した数字です。
実際の年金額は一人ひとりの加入記録によって異なります。
特に重要なのは、「年金を月15万円受け取りたいなら年収はいくら必要か」という疑問に対して、年収だけでは答えが決まらない点です。
20代から40年間厚生年金に加入する方と、途中に自営業などの期間があり20年間だけ厚生年金へ加入する方とでは、同じ月15万円を目標としても必要となる報酬水準は大きく変わります。
この記事では、月15万円の年金がどのような内訳になるのかを整理したうえで、加入期間ごとの必要年収の目安、自分自身の年金見込額を確認する方法、転職や働き方による影響、実際に受給するときの手取りまで順番に解説します。
- 年金月15万円を構成する老齢基礎年金と老齢厚生年金
- 厚生年金の加入期間別に見た必要年収の目安
- 現在の年収から自分の年金見込額を確認する方法
- 年金月15万円と実際に使える手取り額の違い
年金15万もらうには年収はいくら必要?
月15万円の年金を目標にするときは、最初に「年収がいくらなら年金15万円になるのか」と考えたくなるところです。
しかし、公的年金は現在の年収だけで決まる制度ではありません。
老齢基礎年金と老齢厚生年金を分け、さらに厚生年金に何年間加入するのかを組み合わせて考える必要があります。
そのため、最初に月15万円という金額の内訳を確認し、そのうえで厚生年金の加入期間別に必要な平均年収を逆算していくと理解しやすくなります。
月15万円の年金額の内訳
会社員として厚生年金に加入してきた方が65歳から受け取る老齢年金は、一般的に 老齢基礎年金と老齢厚生年金の合計 です。
そのため、「老後に年金を月15万円もらいたい」と考える場合、15万円すべてを厚生年金だけで用意するわけではありません。
まず1階部分となる老齢基礎年金があり、その上に2階部分となる老齢厚生年金が加わり、合計で月15万円になるという考え方です。
令和8年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの方について月額70,608円です。
仮に老齢基礎年金を満額受け取れる方が月15万円を目標にする場合、単純に差し引くと、老齢厚生年金として必要になるのは月約7万9,000円です。
年金月15万円の大まかなイメージ
- 老齢基礎年金:約7.1万円
- 老齢厚生年金:約7.9万円
- 合計:約15万円
令和8年度の年金額については、日本年金機構が毎年度の改定額を公表しています。
年金額は固定されているわけではなく、賃金や物価などを踏まえて年度ごとに改定されるため、将来受給するときも、その時点の金額を確認する必要があります。
(出典:日本年金機構「令和8年4月分からの年金額等について」)
老齢基礎年金が満額でない場合は必要額が増える
ここで特に注意していただきたいのが、老齢基礎年金が誰でも満額になるわけではないことです。
老齢基礎年金は、原則として20歳から60歳までの40年間の保険料納付状況などをもとに計算されます。
保険料を納付していない期間がある場合や、免除・猶予期間などがある場合には、その内容によって満額より少なくなることがあります。
たとえば、老齢基礎年金が月6万円になる方が年金全体で月15万円を目標とするのであれば、老齢厚生年金で約9万円を確保しなければなりません。
老齢基礎年金が約7.1万円あるケースより、厚生年金に求められる金額が月1万円以上高くなります。
当然、その分だけ厚生年金に加入する期間を長くするか、加入期間中の報酬水準を高くする必要が出てきます。
「年金15万円に必要な年収」を見る前に、老齢基礎年金を満額受け取れる前提なのかを確認してください。
基礎年金の見込額が違えば、必要となる老齢厚生年金の金額も変わるため、必要年収の目安も変わります。
また、この記事でいう「月15万円」は税金や社会保険料を差し引く前の額面です。
月15万円をそのまま生活費として使えるという意味ではありません。
この点については後ほど手取りの項目で詳しく説明します。
年金月15万円を考えるときは、最初に自分の老齢基礎年金がいくらになる見込みなのかを確認し、その不足分を老齢厚生年金でどの程度補う必要があるかを見ることが基本です。
国民年金と厚生年金の2階建て
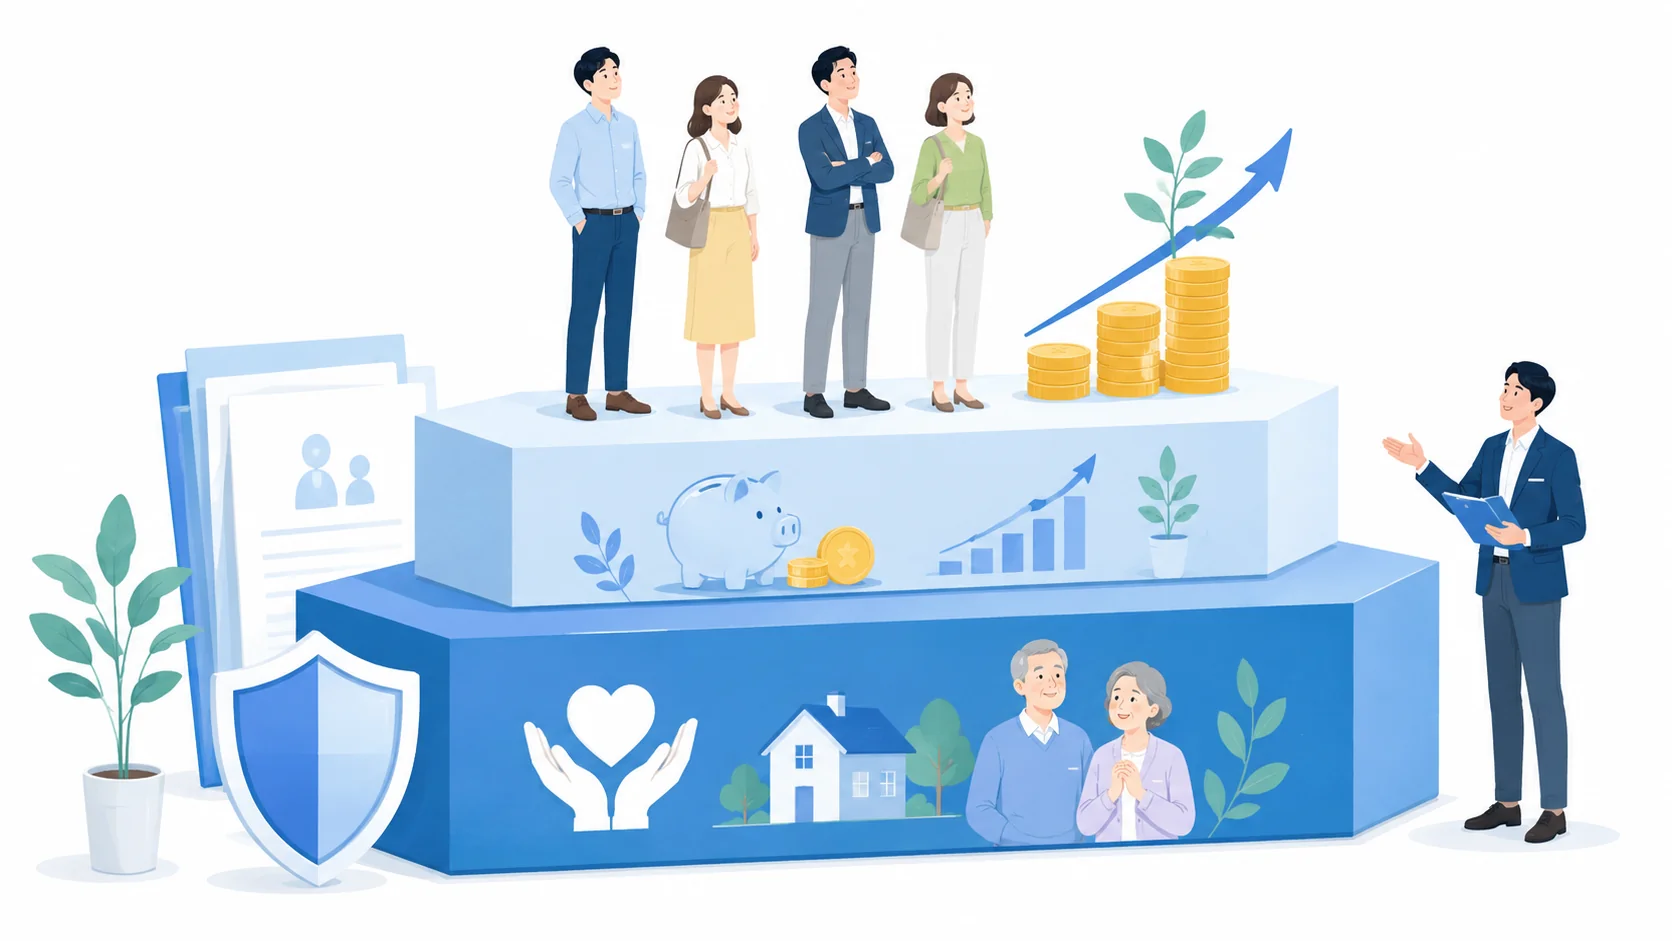
会社員の公的年金を理解するときによく使われるのが、「2階建て」という考え方です。
1階部分は国民年金から支給される老齢基礎年金、2階部分は会社員などとして厚生年金に加入していた期間に応じて支給される老齢厚生年金です。
| 区分 | 年金の種類 | 主に金額を左右するもの |
|---|---|---|
| 1階部分 | 老齢基礎年金 | 保険料納付済期間や免除期間など |
| 2階部分 | 老齢厚生年金 | 厚生年金の加入期間・給与・賞与など |
年金15万円を目指すときに、年収との関係で特に重要になるのは2階部分の老齢厚生年金です。
老齢厚生年金は報酬と加入月数で決まる
老齢厚生年金の中心となる報酬比例部分は、その名称どおり、現役時代の報酬と厚生年金に加入していた期間に応じて計算されます。
平成15年4月以降の加入期間については、基本的に 平均標準報酬額×5.481÷1,000×厚生年金の加入月数 という計算式をベースに考えます。
ここで出てくる「平均標準報酬額」は、単純な平均月給とは少し違います。
厚生年金保険では、毎月の給与を一定の幅で区切った 標準報酬月額 を使います。
また、賞与についても 標準賞与額 として年金計算に反映されます。
平成15年4月以降の平均標準報酬額では、標準報酬月額だけでなく標準賞与額も関係します。
会社の社会保険実務でも、「年収500万円」という数字をそのまま厚生年金の計算に入力するわけではありません。
毎月の標準報酬月額や賞与の記録が積み重なって、将来の年金額につながっていきます。
この記事の年収は分かりやすく置き換えた概算
この記事では検索している方がイメージしやすいよう、賞与を含む年間の報酬を12か月で割り、平均標準報酬額に近いものとして置き換えた簡易計算を行っています。
実際の年金計算では、各時期の標準報酬月額、標準賞与額、加入した時期、加入月数、再評価率などが関係するため、同じ年収でも実際の年金額が完全に一致するわけではありません。
また、長く会社員を続けている方の場合、平成15年3月以前の厚生年金加入期間が含まれることがあります。
この期間は平成15年4月以降とは計算式が異なるため、単純な5.481÷1,000だけで全期間を計算できない場合があります。
したがって、この記事で示す435万円、498万円、581万円、871万円という数字は、将来の年金額をざっくり考えるための「逆算の目安」と捉えてください。
厚生年金そのものについて、年収別・加入期間別の受給額を比較したい方は、 厚生年金受給額早見表|年収・加入期間別の目安を整理 も参考にしてください。
40年加入なら年収約435万円が目安
厚生年金に40年間加入する場合、年金月15万円を受け取るために必要となる平均年収は、概算では 約435万円 が一つの目安です。
40年間は月数にすると480か月です。
厚生年金の報酬比例部分は加入月数が増えるほど積み上がっていくため、40年間という長い期間加入する場合は、30年や20年加入のケースと比較して、必要となる平均年収は低くなります。
| 項目 | 概算の前提 |
|---|---|
| 目標とする年金額 | 月15万円 |
| 老齢基礎年金 | 満額を想定 |
| 厚生年金加入期間 | 40年・480か月 |
| 平均年収の目安 | 約435万円 |
435万円は「現在の年収」ではない
ここは誤解しやすいポイントなので、もう少し詳しく説明します。
この約435万円という数字は、「今の給与が年収435万円になれば年金15万円が確定する」という意味ではありません。
イメージとしては、 厚生年金へ加入している40年間を通じた平均的な報酬水準が約435万円程度だった場合 という考え方です。
たとえば現在50歳で年収435万円だったとしても、20代の頃は年収250万円、30代は350万円、40代は500万円というように給与が推移していれば、全期間を通した報酬水準は現在の年収とは異なります。
反対に、現在の年収が400万円程度であっても、過去に年収500万円や600万円程度で厚生年金に長期間加入していたのであれば、これまでに積み上げてきた老齢厚生年金はそれなりに大きくなっている可能性があります。
40年加入の場合のポイント
「今、年収435万円あるか」ではなく、「厚生年金に加入してきた長い期間を通じて、どの程度の報酬が記録されているか」を見ることが大切です。
長く厚生年金に入る効果は大きい
40年間加入するケースの特徴は、年収だけに頼らず、加入月数によって年金を積み上げられることです。
仮に22歳で大学を卒業して会社員となり、62歳まで厚生年金に継続して加入すれば、単純には40年程度の加入期間になります。
途中で転職しても、転職前と転職後の両方で厚生年金に加入していれば加入記録は通算されます。
年金を月15万円確保したいと考えている現役世代にとっては、年収を一気に数百万円上げることだけを目標にするより、厚生年金に加入する働き方を長く続けることも重要な選択肢です。
社労士として社会保険の手続きを扱っていると、従業員の方から「転職したら年金がリセットされるのですか」と聞かれることがありますが、厚生年金の加入記録は転職でリセットされません。
こうした積み重ねが将来の受給額につながります。
もちろん、40年間すべて同じ年収で働く方はほとんどいません。
約435万円は、あなたの年金見込額を確定する数字ではなく、老後設計を考え始めるための基準として活用してください。
35年加入なら年収約498万円が目安
厚生年金への加入期間が35年間の場合、年金月15万円を目指す平均年収の目安は 約498万円 です。
40年加入の約435万円と比較すると、必要な平均年収は60万円以上高くなります。
理由は単純で、老齢厚生年金を積み上げられる期間が5年間、月数にすると60か月短くなるからです。
| 加入期間 | 加入月数 | 平均年収の概算 |
|---|---|---|
| 40年 | 480か月 | 約435万円 |
| 35年 | 420か月 | 約498万円 |
35年間という加入期間は、決して特殊なケースではありません。
たとえば大学卒業後に就職したものの、途中で個人事業主になった期間がある方、いったん退職して厚生年金に加入しない期間があった方、若い頃に厚生年金の適用対象にならない働き方をしていた方などでは、65歳までの職業生活が40年以上あっても厚生年金の加入期間が35年前後になることがあります。
社会人経験35年と厚生年金35年は同じではない
ここで大切なのは、 会社員や社会人として働いていた年数と、厚生年金の加入期間が必ずしも一致するわけではない ことです。
たとえば、短時間労働者として勤務していて厚生年金の加入要件を満たしていなかった時期があれば、その期間は厚生年金の加入月数には入りません。
一方、3回、4回と転職していても、それぞれの会社で厚生年金に加入していれば、その加入期間は基本的に通算されます。
そのため、「大学を卒業してから35年間働いているから、厚生年金も35年だろう」と自己判断するのではなく、実際の加入記録を確認することが重要です。
35年加入で月15万円を目指す場合
平均年収500万円前後が一つの目安になります。
ただし、過去の給与・賞与、老齢基礎年金の見込額、実際の加入月数によって受給見込額は変わります。
今後5年間長く加入できるかも検討する
たとえば現時点で「このままだと厚生年金の加入期間が35年程度になりそう」という方でも、そこで必要年収498万円だけを見て判断する必要はありません。
60歳で退職する予定を65歳まで働く形に変更すれば、条件によっては厚生年金の加入期間をさらに積み上げられます。
すると、同じ年金額を目標にした場合に必要となる平均報酬のハードルは下がります。
老後の年金を考えるときは、「あと年収をいくら上げればいいのか」だけではなく、「あと何年厚生年金に加入できそうか」という視点も一緒に持つと、現実的な計画が立てやすくなります。
また、働く期間を延ばせば、その間は給与収入も得られます。
年金だけを切り離して最大化するのではなく、現役収入と退職後の年金を合わせて考えることが実務的です。
30年加入なら年収約581万円が目安
厚生年金への加入期間が30年間の場合、必要な平均年収の概算は 約581万円 まで上がります。
40年間加入するケースと比較すると加入期間は10年間、月数では120か月短くなります。
同じ程度の老齢厚生年金を確保しようとすれば、より短い期間で報酬比例部分を積み上げなければならないため、必要となる平均報酬は高くなります。
| 加入期間 | 平均年収の目安 | 40年加入との差 |
|---|---|---|
| 40年 | 約435万円 | 基準 |
| 35年 | 約498万円 | 5年短い |
| 30年 | 約581万円 | 10年短い |
同じ年金月15万円を目標にしていても、必要となる年収は厚生年金の加入期間によって大きく変わります。
自営業の期間がある人は特に確認したい
30年加入になるケースとして考えられるのが、会社員と自営業の両方を経験している方です。
たとえば大学卒業後10年間会社員として働き、その後10年間自営業を行い、再び会社員として20年間働いた場合、職業生活そのものは40年あったとしても、厚生年金の加入期間は合計30年程度になります。
自営業だった10年間について国民年金保険料をきちんと納付していれば、その期間も老齢基礎年金の計算には反映されます。
しかし、会社員として加入する厚生年金の報酬比例部分が同じように積み上がるわけではありません。
この違いを理解せず、「40年間年金保険料を払ってきたから、40年加入の年収435万円を見ればよい」と考えてしまうと、年金見込額を大きく読み違える可能性があります。
公的年金の加入期間と厚生年金の期間を分けて見る
年金を確認するときは、次の2つを分けて考えると整理しやすいですよ。
- 老齢基礎年金を計算するための国民年金の加入・納付状況
- 老齢厚生年金を計算するための厚生年金の加入期間
この2つは重なっている部分もありますが、同じ意味ではありません。
特に転職歴が多い方、自営業・フリーランスの経験がある方、配偶者の扶養に入っていた時期がある方は、現在の年収だけから将来の年金額を判断しないことが重要です。
30年加入で必要年収約581万円という数字は、これまでの30年間すべて年収581万円でなければならないという意味ではありません。
実際には各期間の報酬記録を積み上げて年金額が決まります。
厚生年金の平均額や年収ごとの受給イメージをもう少し広く確認したい方は、 厚生年金はいくらもらえる?
平均額・年収別の目安を整理も参考にしてください。
年金15万もらうには年収以外も重要
ここまでの計算を見ると、年金月15万円を受け取るには「年収をいくらにすればよいか」が重要に見えます。
しかし、実際の老齢厚生年金では年収と同じくらい、場合によってはそれ以上に加入期間が重要です。
また、転職、独立、短時間勤務、60歳以降の働き方などによっても結果は変わります。
ここからは、年収だけを見ていては分からないポイントを整理していきます。
20年加入なら必要年収は大きく上がる
厚生年金への加入期間が20年間しかない場合、年金月15万円を目指すための平均年収は、単純な逆算では 約871万円 まで上がります。
40年間加入するケースの約435万円と比較すると、おおむね2倍近い水準です。
| 厚生年金加入期間 | 平均年収の目安 |
|---|---|
| 40年 | 約435万円 |
| 35年 | 約498万円 |
| 30年 | 約581万円 |
| 20年 | 約871万円 |
この表を見ると、厚生年金では加入期間がどれほど重要なのかが分かります。
40年加入と20年加入では、加入月数が480か月と240か月でほぼ半分になります。
老齢厚生年金の報酬比例部分は報酬と加入月数の両方が計算に関係するため、加入期間が半分になれば、同程度の年金額を作るには高い報酬水準が必要になります。
871万円は特に「概算」と考える
ただし、20年加入で年収約871万円という数字については、他のケース以上に注意して見てください。
厚生年金では、実際の年収そのものを無制限に年金計算へ反映するわけではありません。
毎月の給与について使用する標準報酬月額には上限があり、賞与についても標準賞与額として扱われる金額には一定のルールがあります。
そのため、年収が700万円から800万円、800万円から900万円、900万円から1,000万円と上昇したからといって、老齢厚生年金がまったく同じ割合で無制限に増え続けるわけではありません。
年収約871万円は、報酬比例部分の計算を分かりやすく年収へ置き換えた簡易的な逆算値です。
給与と賞与の配分や標準報酬月額・標準賞与額の上限などによって、実際の年金額は単純計算と異なることがあります。
加入期間が短いなら期間を延ばす視点も必要
厚生年金の加入期間が20年程度しかない方が、月15万円を目指すために「年収を871万円まで上げなければならない」と考える必要はありません。
今後も会社員として厚生年金に加入できるのであれば、加入期間そのものを伸ばす方法があります。
たとえば50歳の時点で厚生年金加入期間が20年であっても、65歳まで15年間加入すれば合計35年になります。
すると、年金15万円を考えるうえで必要となる平均報酬の考え方も大きく変わります。
私は年金を考えるとき、年収という一つの数字だけを追いかけるよりも、 「これまで何年加入したか」と「これから何年加入できるか」を先に確認する方が実用的 だと考えています。
年収は勤務先や仕事内容によって大きく変えることが難しい場合もあります。
一方、60歳以降も厚生年金に加入して働くという選択肢は、多くの方にとって比較しやすい老後設計の要素です。
厚生年金の加入期間で必要年収は変わる
ここまでの加入期間別の数字を整理すると、年金月15万円を考えるうえで最も重要なポイントが見えてきます。
必要年収と厚生年金の加入期間は、必ずセットで考える必要があります。
老齢厚生年金の報酬比例部分は、簡単にいえば「どの程度の報酬で」「何か月厚生年金に加入したか」を長期間積み重ねて決まる仕組みです。
社会保険とはの全体像については、社会保険とは?仕組み・種類・広義と狭義の違いについて整理した記事で確認できます。
そのため、平均年収が高くても加入期間が短ければ年金額はそれほど積み上がらない場合があります。
反対に、平均年収が極端に高くなくても、厚生年金へ長期間加入することで一定の年金額を積み上げることができます。
老後の年金を増やす方法は「給料を上げる」だけではありません。
厚生年金に加入する働き方を長く続けるという視点も重要です。
60歳退職と65歳まで勤務では5年違う
分かりやすいのが60歳以降の働き方です。
60歳で完全に退職して厚生年金から外れる場合と、65歳まで厚生年金に加入して働く場合では、5年間、月数にすると最大60か月程度の加入期間の差が生じます。
もちろん、60歳以降の給与水準や勤務条件によって実際に増える年金額は異なります。
それでも、厚生年金に加入して働き続ければ、その期間の標準報酬などをもとに老齢厚生年金が積み上がっていくのが基本です。
現役世代の方が「年金15万円をもらうには年収500万円必要なのか」と心配している場合でも、今後20年、30年と働く予定なのであれば、現在の年収だけで結論を出す必要はありません。
年収と加入期間のどちらを改善できるか考える
老後設計をするときは、「今の年収では足りない」と考えるのではなく、次のように整理すると分かりやすくなります。
- これまでの厚生年金加入期間は何年あるか
- 今後何歳まで会社員として働く予定か
- 現在の給与水準は今後どの程度変わりそうか
- 60歳以降も厚生年金に加入する予定があるか
- 老齢基礎年金は満額に近い見込みか
私が年金について考える際も、目標額だけを逆算するより、「何歳まで、どのような働き方をする予定なのか」を合わせて見ることが大切だと考えています。
さらに、65歳まで働けば年金が増えるだけではなく、その5年間は給与収入そのものも得られます。
老後資金は公的年金だけで作るものではありません。
年金額、退職年齢、給与収入、退職金、預貯金などを一緒に見ることで、「月15万円」という数字だけでは見えなかった老後資金全体を考えやすくなります。
現在の年収から年金見込額を確認する方法
ここまで紹介した年収は、あくまで一定の条件を置いて逆算した一般的な目安です。
あなた自身が年金月15万円に届きそうかを確認したいのであれば、最終的には早見表だけではなく、実際の年金加入記録を使って確認する必要があります。
特に40代、50代になれば、これまで20年、30年と積み上げてきた年金記録があります。
現在の年収だけから一から計算し直すより、実際の記録をもとに将来の見込額を試算した方が、はるかに現実に近い結果を確認できます。
ねんきんネットで確認する
日本年金機構の「ねんきんネット」では、これまでの年金記録を確認しながら、将来の老齢年金の見込額を試算できます。
特に確認していただきたいのは、次の項目です。
- これまでの厚生年金加入期間
- 国民年金の保険料納付状況
- 過去の標準報酬月額などの記録
- 今後何歳まで働く予定か
- 今後の給与や賞与をどの程度と見込むか
- 何歳から年金を受け取り始める予定か
現在の年収が500万円だとしても、今後ずっと年収500万円が続くとは限りません。
一般的には昇給によって給与が上がる場合もあれば、役職定年や60歳以降の再雇用によって給与が下がるケースもあります。
転職によって給与水準が変わる場合もあります。
そのため、現在の年収500万円という一つの数字だけを使うより、自分のこれまでの加入記録と今後の働き方を組み合わせて考える方が実用的です。
複数の働き方で試算する
年金見込額を確認するときに私がおすすめしたいのは、一つの条件だけで試算して終わらせないことです。
たとえば次のような複数のケースを作って比較します。
- 60歳で退職する場合
- 65歳まで現在と同じ年収で働く場合
- 60歳以降は給与が下がる場合
- 途中で個人事業主になる場合
- 65歳以降も厚生年金に加入して働く場合
こうして比較すると、「あと5年間厚生年金に加入するとどの程度違うのか」「60歳以降に年収が下がった場合はどの程度影響するのか」といったことが見えやすくなります。
たとえば、現時点の試算が月14万円だったとしても、そこで「月15万円には届かない」と結論を出す必要はありません。
今後の加入期間や給与を変更したケースを試算すれば、月15万円前後になる条件が見つかる可能性があります。
ねんきん定期便も必ず確認する
毎年届く「ねんきん定期便」も、自分の年金記録を確認する重要な資料です。
年齢によって掲載内容は異なりますが、これまでの加入実績や年金額に関する情報を確認できます。
特に転職回数が多い方や、会社員と自営業を行き来したことがある方は、記録に認識違いがないか一度確認しておくとよいでしょう。
民間サイトなどの「年収○万円なら年金○万円」という計算結果は、老後設計の入口としては便利です。
しかし、あなた自身の加入記録を完全に反映した金額とは限りません。
具体的な老後資金計画を立てる段階では、必ず実際の年金記録を確認してください。
公的なツールを使った具体的な試算方法については、 年金シュミレーションの方法|公的ツールと見込額の確認ポイント でも詳しく解説しています。
転職や働き方で将来の年金額は変わる
年金月15万円を目標にしている方にとって、転職や働き方の変更が年金にどのように影響するかも重要なポイントです。
まず知っておいていただきたいのは、 転職したからといって、それまでの厚生年金の加入記録がリセットされるわけではない ということです。
前の会社でも次の会社でも厚生年金に加入していれば、それぞれの加入期間や報酬記録は将来の老齢厚生年金の計算につながります。
転職では給与水準の変化が影響する
転職そのものによって年金がゼロからやり直しになることはありませんが、転職によって給与が変われば、その後に積み上がる老齢厚生年金の額も変わります。
たとえば年収400万円の会社から年収550万円の会社へ転職し、厚生年金へ継続加入する場合には、転職後の高い報酬水準が将来の年金額に反映されていくことになります。
反対に、給与水準が下がれば、その後の報酬比例部分の積み上がり方は小さくなります。
ただし、給与が下がったからといって、過去に高い給与で加入していた記録まで下がるわけではありません。
会社員から自営業になる場合
より大きな違いが出やすいのが、会社員から個人事業主やフリーランスへ働き方を変えるケースです。
個人事業主になると、原則として会社員としての厚生年金から外れ、国民年金の第1号被保険者となります。
国民年金保険料を納付することで老齢基礎年金にはつながりますが、会社員として厚生年金へ加入している場合と同じように老齢厚生年金の報酬比例部分が新たに積み上がるわけではありません。
| 働き方 | 老齢基礎年金 | 老齢厚生年金 |
|---|---|---|
| 会社員として厚生年金加入 | 対象 | 加入期間・報酬に応じて積み上がる |
| 自営業・フリーランス | 国民年金納付等により対象 | 原則として新たな積み上げなし |
| 厚生年金対象の短時間勤務 | 対象 | 加入期間・報酬に応じて積み上がる |
たとえば、40年間厚生年金に加入する予定だった方が、途中20年で独立し、その後は自営業を続ける場合、この記事の「40年加入なら年収約435万円」というケースをそのまま当てはめることはできません。
パートや短時間勤務でも厚生年金に入る場合がある
一方、正社員でなければ厚生年金に入れないわけではありません。
パートやアルバイトなどの短時間労働者でも、勤務先の規模や週の所定労働時間、賃金など一定の要件を満たせば厚生年金の加入対象になる場合があります。
採用や社会保険の実務を扱っていると、勤務時間を増やしたことで新たに厚生年金へ加入するケースもあります。
本人にとっては毎月の社会保険料負担が増えるため、目先では「手取りが減った」と感じやすい部分です。
しかし、厚生年金へ加入する期間が増えれば、将来の老齢厚生年金にもつながります。
転職や働き方を考える際は、現在の給与額だけでなく、「厚生年金へ加入する働き方なのか」という点も長期的な生活設計に関わります。
もちろん、年金だけを理由に転職先や働き方を決める必要はありません。
仕事内容、勤務時間、家族との生活、現在の収入、将来のキャリアなどを含めて考える必要があります。
そのうえで、老後に年金月15万円を確保したいという目標があるなら、転職や独立によって厚生年金の加入期間がどう変わるかも確認しておくとよいでしょう。
月15万円の年金でも手取りは少なくなる
もう一つ忘れてはいけないのが、 年金月15万円と、実際に銀行口座へ入る手取り15万円は同じではない という点です。
月15万円という年金額は、年間にすると180万円です。
しかし、老齢基礎年金や老齢厚生年金などの公的年金は、一定の条件のもとで税金や社会保険料の負担が生じることがあります。
そのため、額面で年間180万円の年金があるからといって、年間180万円すべてを生活費に使えるとは限りません。
年金から差し引かれる可能性があるもの
具体的には、年齢、年金以外の所得、扶養親族、居住する自治体、加入する医療保険制度などによって、次のような負担が関係します。
- 所得税および復興特別所得税
- 住民税
- 国民健康保険料または後期高齢者医療保険料
- 介護保険料
一定の条件を満たす場合には、介護保険料や医療保険料、住民税などが年金から特別徴収されることもあります。
老後資金を考えるときは「年金の額面」だけではなく、税金や社会保険料を差し引いた後に実際に使える金額も意識してください。
同じ月15万円でも手取りは人によって違う
ここで難しいのが、「年金15万円なら手取りはいくら」と一律に示すことができない点です。
たとえば、年金月15万円だけで生活している方と、年金を受給しながら会社員として給与を受け取っている方では、所得税や住民税の計算結果が異なる可能性があります。
不動産所得や事業所得など別の所得がある場合にも税負担は変わります。
さらに健康保険についても、65歳なのか75歳以上なのか、国民健康保険に加入するのか、会社の健康保険に加入して働き続けるのかなどによって扱いが異なります。
介護保険料についても自治体や所得状況などによって異なります。
そのため、「月15万円の年金なら手取りは必ず13万円」といった形で一律に判断するのは適切ではありません。
生活費15万円が必要なら額面15万円では足りないことも
検索している方の中には、「年金を月15万円もらいたい」というより、「老後に毎月15万円使えるお金が欲しい」という意味で調べている方もいると思います。
この場合は注意が必要です。
必要な生活費が手取りで月15万円なのであれば、公的年金の額面が月15万円ちょうどでは不足する可能性があります。
また、老後には日常の生活費だけでなく、住宅の修繕費、家電の買い替え、自動車関係費、医療費、介護費など、毎月一定ではない支出も発生します。
老後資金を考えるときは、「年金月15万円」という一つの数字だけでなく、年間の生活費と臨時支出を含めて考えることをおすすめします。
公的年金だけですべてをまかなう必要もありません。
預貯金、退職金、企業年金、確定拠出年金などを含めて、老後に使える資金全体で考える方が現実的です。
年金月15万円を目標にすること自体は分かりやすい基準ですが、「額面15万円」と「生活費として使える15万円」は別物だという点を覚えておいてください。
年金15万もらうには年収と加入期間を確認
年金を月15万円もらうための年収は、老齢基礎年金を満額受給できることなどを前提として簡易的に逆算すると、厚生年金へ40年間加入するケースでは 平均年収約435万円 が一つの目安になります。
ただし、厚生年金への加入期間が短くなるほど、同程度の老齢厚生年金を確保するために必要となる平均年収の目安は高くなります。
| 厚生年金加入期間 | 必要な平均年収の概算 | 考え方 |
|---|---|---|
| 40年 | 約435万円 | 長期間加入するため必要年収は比較的低い |
| 35年 | 約498万円 | 40年加入より5年短い |
| 30年 | 約581万円 | 40年加入より10年短い |
| 20年 | 約871万円 | 加入期間が短く概算年収は大幅に高くなる |
この記事で特に覚えていただきたいのは、 年金15万円を目標にするときに、現在の年収だけを見ないこと です。
老齢厚生年金は、厚生年金に加入していた期間、各期間の標準報酬月額、標準賞与額、加入した時期などをもとに計算されます。
老齢基礎年金についても、国民年金保険料の納付状況や免除期間などによって金額が変わる場合があります。
年金15万円を目標にするときの確認ポイント
- 老齢基礎年金はいくらになる見込みか
- これまで厚生年金に何年加入しているか
- これまでの給与・賞与はどの程度だったか
- 今後何歳まで厚生年金に加入して働くか
- 今後の給与水準はどの程度になりそうか
今の年収が435万円未満でも諦める必要はない
現在の年収が300万円や400万円で、「年収435万円に届いていないから、年金15万円は無理なのか」と感じた方もいるかもしれません。
しかし、それだけで判断することはできません。
現在40歳であれば、65歳まで25年間あります。
今後の昇給や転職によって給与水準が変わる可能性がありますし、厚生年金への加入期間もさらに積み上がっていきます。
また、過去に現在より高い給与で働いていた期間がある方なら、その報酬記録も年金計算に反映されます。
反対に、現在の年収が500万円や600万円を超えていても、厚生年金への加入期間が短い場合には、必ず年金月15万円以上になるとは限りません。
「年収がいくらか」ではなく、「報酬水準×加入期間」で考えることが、年金15万円を逆算するときの基本です。
最後は自分の年金記録で確認する
年収別の早見表は、老後のイメージを作るためにはとても便利です。
一方で、あなた自身が実際に月15万円へ届きそうかを確認するには、ねんきんネットやねんきん定期便などを使い、実際の加入記録から確認することが重要です。
そのうえで、「60歳まで働いた場合」「65歳まで働いた場合」「60歳以降に給与が下がる場合」など、複数の条件を比較すると、今後どのような働き方をすればよいかが見えやすくなります。
この記事に記載した年金額や必要年収は、制度を分かりやすく説明するための一般的な目安です。
実際の年金額は年度ごとの改定、加入時期、標準報酬月額、標準賞与額、加入期間、国民年金の納付状況などによって異なります。
正確な情報は公式サイトをご確認ください。
また、年金の受給開始時期、退職時期、働き方の変更などは、税金、社会保険、給与収入、老後資金全体にも影響します。
個別の状況によって適切な判断は異なるため、 最終的な判断は専門家にご相談ください。
年金月15万円という目標額を一つの基準にすることは、老後について具体的に考え始めるきっかけになります。
ただ、「年収435万円なら大丈夫」「年収400万円だから足りない」という見方だけでは十分ではありません。
これまで何年間厚生年金に加入してきたのか、今後何年間加入する予定なのか、現在までにどの程度の報酬が記録されているのかを確認することが第一歩です。
まずはあなた自身の年金記録と見込額を確認し、必要であれば働く期間や今後の収入も含めて複数のケースを比較してみてください。
年収だけでは見えなかった、より現実的な老後の年金額が見えてくるはずです。