こんにちは。もりおか社会保険労務士事務所、社会保険労務士の川熊です。
健康保険と共済組合は何が違うのか、公務員は健康保険に加入しないのか、転職すると保険はどう切り替わるのか。
このような疑問を持って検索される方は少なくありません。
特に、民間企業から公務員への転職、公務員から民間企業への転職、人事担当者による社会保険手続き、扶養家族の保険証切り替えなどの場面では、健康保険と共済組合の違いを正しく理解しておくことが重要です。
実際に社会保険の手続きを支援していると、共済組合は健康保険と同じだと思っていた、保険料や給付内容がまったく同じだと思っていたという相談を受けることがあります。
この記事では、公的医療保険制度における位置づけから、共済組合の短期給付、附加給付、掛金率、転職時の手続き、年金制度との関係まで、実務目線でわかりやすく整理して解説します。
- 健康保険と共済組合の基本的な違い
- 共済組合の給付内容と附加給付の特徴
- 転職時の保険切り替え手続き
- 掛金率や年金制度との関係
健康保険と共済組合の違いを比較
まずは健康保険と共済組合の基本的な仕組みを整理しましょう。どちらも会社員や公務員が加入する被用者保険ですが、加入対象や運営主体、附加給付などに違いがあります。
ここを押さえておくと、転職時の手続きや扶養家族の扱い、医療費が高額になったときの見通しがかなり立てやすくなりますよ。
公的医療保険制度の全体像
日本の公的医療保険制度は、大きく分けると、会社員や公務員などが加入する被用者保険、自営業者や退職後の方などが加入する国民健康保険、原則75歳以上の方が加入する後期高齢者医療制度に分かれます。
健康保険と共済組合は、このうち被用者保険に属する制度です。
名前が違うのでまったく別物に見えますが、どちらも給与を受けて働く人とその扶養家族を医療保険で支える仕組み、という大きな目的は共通しています。
民間企業の従業員であれば、勤務先の規模や加入状況に応じて協会けんぽや健康保険組合に加入します。
一方で、国家公務員、地方公務員、私立学校の教職員などは、健康保険ではなく共済組合に加入するのが基本です。
公務員採用時の手続きや年金一元化との関係まで含めた共済組合の全体像は、 社会保険と共済組合の違いを公務員転職の実務から解説 でも整理しています。
ここでいう共済組合の医療保険部分が、健康保険に相当するものと考えると理解しやすいかなと思います。
少しややこしいのは、日常会話では公務員の方でも「健康保険証」と表現することがある点です。
医療機関で使う場面では健康保険証と同じように扱われるため、厳密な制度名を意識しないまま使っているケースも多いです。
ただ、企業の人事労務や転職時の手続きでは、制度名の違いがそのまま手続き先や提出書類の違いにつながります。
公的医療保険の大きな整理
- 会社員は協会けんぽや組合健保などの健康保険
- 公務員や私学教職員は共済組合
- 自営業者や退職後の未就業者などは国民健康保険
- 原則75歳以上は後期高齢者医療制度
公的医療保険制度の全体像を確認したい場合は、厚生労働省が医療保険制度に関する基礎資料を公表しています。
制度の位置づけを確認する際は、一次情報として 厚生労働省「医療保険に関する基礎資料」 を確認するとよいでしょう。
実務で大事なのは、 健康保険と共済組合は、どちらも医療保険としての役割は似ているが、加入対象と運営主体が違う という点です。
ここを最初に押さえておくと、後で出てくる短期給付、掛金率、任意継続、附加給付といった話も整理しやすくなります。
共済組合の加入対象者とは
共済組合の加入対象者は、主に国家公務員、地方公務員、私立学校の教職員です。
一般的な民間企業の従業員は健康保険に加入しますが、公務員や私学教職員の場合は、勤務先や身分に応じた共済組合に加入します。
ですので、公務員は医療保険に入っていないという意味ではありません。
健康保険とは別の制度である共済組合に加入している、という理解が正確です。
健康保険とはについて基本から確認したい場合は、健康保険とは?わかりやすく仕組み・種類・給付内容をまとめた記事も参考にしてください。
共済組合には、医療保険にあたる短期給付のほか、福祉事業や年金に関係する制度とのつながりもあります。
現在は年金部分について厚生年金との一元化が進んでいますが、医療保険部分は引き続き共済組合が担っています。
採用時や退職時の手続きでは、この医療保険部分をどう扱うかが実務上のポイントになります。
たとえば、民間企業から市役所に転職する方がいる場合、前職では協会けんぽに加入していたとしても、採用日以降は地方公務員の共済組合に加入することになります。
配偶者や子どもを扶養に入れていた場合は、前職の健康保険から自動的にそのまま移るわけではなく、共済組合側で被扶養者認定を受ける必要があります。
ここ、実際によく確認するところです。
公務員が健康保険に加入していないわけではなく、健康保険に相当する制度として共済組合の短期給付制度に加入しています。医療機関での利用感は近いですが、手続き先や給付の細部は異なります。
企業実務で確認したい対象者
企業側で特に注意したいのは、公務員経験者を中途採用するケースです。前職が共済組合だった方を採用する場合、健康保険資格取得の手続き自体は通常どおり行いますが、扶養家族の認定書類や資格喪失日の確認でつまずくことがあります。従業員本人も、共済組合の資格喪失証明書や任意継続の選択について理解があいまいなことがあるため、入社前後に丁寧に確認した方が安心です。
また、短時間勤務や非常勤の方については、制度改正により適用範囲が広がっている分野です。常勤か非常勤か、任用期間はどれくらいか、週の勤務時間は何時間か、給与の見込みはどうかといった要素により、共済組合や厚生年金、雇用保険の扱いが変わることがあります。ここは「公務員だから必ずこう」と単純に言い切りにくい部分です。
共済組合の加入対象かどうかは、勤務先、身分、勤務時間、任用期間などによって変わる場合があります。正確な情報は公式サイトをご確認ください。
国家公務員共済と地方共済
共済組合と一口に言っても、実際にはいくつかの種類があります。代表的なのが、国家公務員が加入する国家公務員共済組合と、地方公務員が加入する地方公務員共済組合です。国家公務員の場合は省庁などの単位で共済組合が設けられており、地方公務員の場合は都道府県、市町村、警察、学校関係など、所属に応じた共済組合に加入します。
ここで大切なのは、共済組合ごとに窓口、書式、附加給付、掛金率、申請の細かい運用が異なるという点です。制度の大枠は似ていても、実務上は「どの共済組合か」を確認しないと正確な案内ができません。たとえば、同じ公務員であっても、国家公務員と地方公務員では提出先が異なりますし、地方公務員の中でも所属団体によって案内ページや手続き書類が違うことがあります。
企業の人事担当者が公務員経験者を採用する場合、前職の保険制度を確認するときに「共済でした」とだけ聞いて終わらせてしまうことがあります。もちろん大枠としてはそれでも方向性は分かりますが、任意継続の有無や資格喪失証明書の発行元、扶養家族の扱いを確認するには、どの共済組合だったかまで聞いておくとスムーズです。採用時によく確認します。
| 区分 | 主な対象者 | 実務上の確認ポイント |
|---|---|---|
| 国家公務員共済 | 省庁などに勤務する国家公務員 | 所属していた省庁・共済組合名 |
| 地方公務員共済 | 都道府県・市町村などの地方公務員 | 自治体名・職種・所属共済組合 |
| 警察・学校関係など | 警察職員、公立学校教職員など | 通常の自治体職員と窓口が違う場合 |
特に注意したいのは、退職と転職の間に空白期間がある場合です。共済組合の資格を喪失してから次の健康保険に加入するまでに期間が空くと、その間は国民健康保険や任意継続を検討する必要があります。本人が「数日だけだから大丈夫」と思っていても、医療機関を受診した場合や扶養家族がいる場合には影響が出ることがあります。
実務では、退職日、資格喪失日、転職先の入社日、被扶養者の有無をセットで確認します。これらが分かると、共済組合から健康保険へ移るのか、いったん国民健康保険を挟むのか、任意継続を選ぶのかを検討しやすくなります。少し細かいですが、後で慌てないための大事な確認です。
私学共済と非常勤職員の扱い
私立学校の教職員は、一般的な民間企業の健康保険ではなく、日本私立学校振興・共済事業団が運営する私学共済に加入することがあります。私学共済は、私立学校の教職員を対象とした共済制度で、医療保険にあたる短期給付のほか、年金や福利厚生に関する事業も関係してきます。学校法人で働く方や、学校法人を採用する側にとっては、健康保険との違いを理解しておくことが重要です。
ただし、私立学校に関係する職場だからといって、すべての従業員が必ず私学共済になるとは限りません。雇用形態、勤務時間、勤務先の法人形態、職種などによって取り扱いが変わる場合があります。たとえば、幼稚園、認定こども園、専門学校、大学、法人本部などでは、制度の適用関係を個別に確認する場面があります。ここは中小企業や学校法人の実務でも迷いやすいポイントです。
また、非常勤職員や会計年度任用職員の扱いも重要です。近年は短時間労働者への社会保険適用拡大が進み、勤務時間や報酬、任用期間などの条件を満たす場合には、従来よりも広く社会保険や共済組合の対象となるケースがあります。特に自治体の会計年度任用職員については、制度改正の影響を受けやすく、年度ごとに勤務条件が変わることもあります。
非常勤職員や会計年度任用職員の社会保険適用は、勤務時間、任用期間、報酬、勤務先の制度運用によって判断が変わることがあります。本人の希望だけで加入・非加入を選べるものではありません。
非常勤職員で確認したい項目
非常勤職員について確認する際は、週の所定労働時間、月額報酬の見込み、任用期間、更新の有無、常勤職員との勤務条件の比較などを見ます。雇用保険、厚生年金、共済組合の短期給付がそれぞれ同じ基準で判断されるとは限らないため、ひとつずつ整理する必要があります。実務では、求人票や任用通知書だけでは判断しにくいこともありますよ。
学校法人や自治体関係の採用では、採用時点で本人に「健康保険に入ります」とだけ伝えるのではなく、どの制度に加入するのか、扶養家族を入れられる可能性があるのか、保険証の発行までどれくらいかかりそうかを説明しておくと、後のトラブルを防ぎやすくなります。従業員側にとっても、病院受診や家族の保険証に関わる大事な話です。
私学共済や非常勤職員の適用は、一般企業の協会けんぽとは違う確認が必要になることがあります。採用時には、勤務条件通知書とあわせて社会保険の適用見込みを整理しておくと安心です。
共済組合の短期給付とは
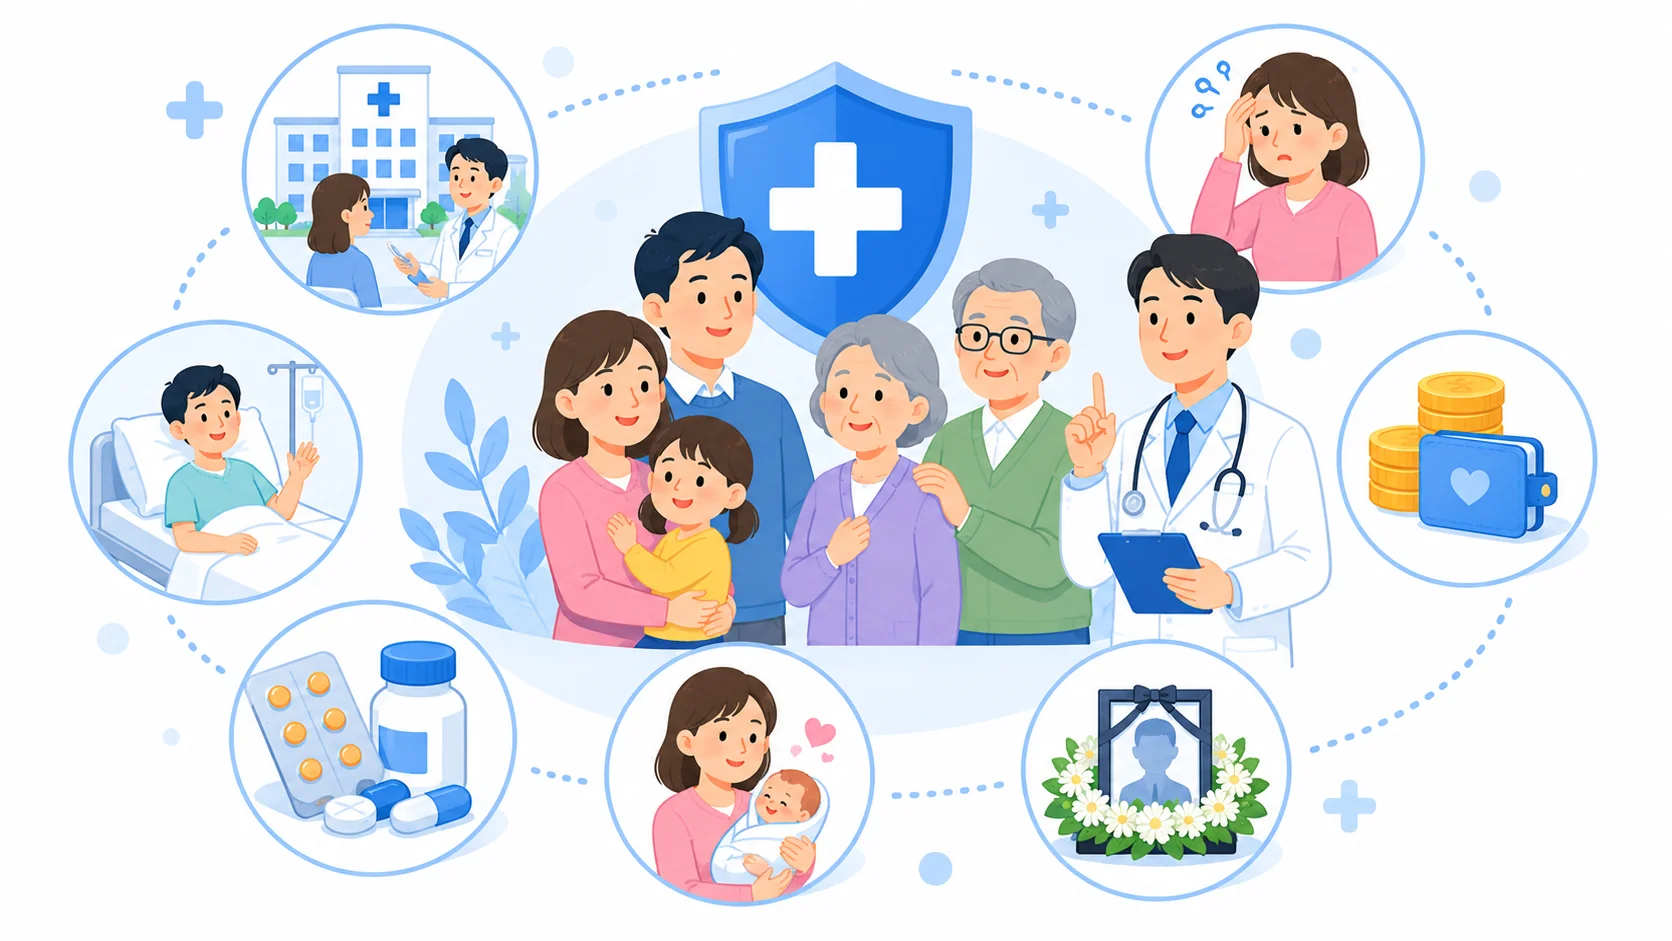
共済組合でいう短期給付とは、健康保険に相当する医療保険部分のことです。組合員本人や被扶養者が病気やけがをしたとき、出産したとき、死亡したとき、または休業したときなどに給付を行う仕組みです。名前だけ聞くと少し専門的ですが、要するに、病院で保険診療を受けたり、医療費が高額になったときに給付を受けたりする制度だと考えると分かりやすいです。
健康保険では、病院で診療を受けるときの療養の給付、高額療養費、傷病手当金、出産育児一時金、埋葬料などがあります。共済組合の短期給付でも、これらに相当する給付が設けられています。したがって、日常的に医療機関を受診する場面では、健康保険と大きく違う使い方をするわけではありません。医療機関の窓口で組合員証やマイナ保険証を使い、自己負担分を支払うという流れです。
短期給付の内容は、保健給付、休業給付、災害給付などに分けて整理されます。保健給付は病気やけが、出産、死亡に関する給付です。休業給付は、病気やけが、出産、育児、介護などで勤務できず、給与が支給されない場合の生活保障に関係します。災害給付は、非常災害による死亡や住居・家財の損害などが関係します。
短期給付の制度内容については、共済組合の公式情報を確認するのが確実です。たとえば地方職員共済組合では、短期給付を組合員と被扶養者の病気、負傷、出産、死亡、休業、災害などに対する給付として案内しています(出典: 地方職員共済組合「短期給付とは」 )。
短期給付で押さえたい主な給付
- 病気やけがで医療機関を受診したときの給付
- 医療費が高額になったときの高額療養費
- 病気やけがで働けないときの傷病手当金
- 出産に関する給付
- 死亡時の埋葬料など
実務上は、給付そのものよりも「申請が必要かどうか」「いつまでに請求する必要があるか」「給与が出ている場合に支給調整されるか」を確認することが大事です。特に傷病手当金や出産関係の給付は、勤務先の給与支給状況と関係するため、会社や所属先の担当者と早めに情報共有しておくとよいでしょう。
保険証としての利用方法は健康保険とほぼ同じ ですが、給付の名称や申請様式、附加給付の有無は組合ごとに違います。ここを混同しないことが、制度理解のコツです。
附加給付と傷病手当金の特徴
健康保険と共済組合を比べるうえで、かなり大きな違いになりやすいのが附加給付です。附加給付とは、法律で定められた基本的な給付に加えて、各共済組合が独自に上乗せして行う給付のことです。協会けんぽでは原則としてこのような上乗せ給付は多くありませんが、共済組合では一部負担金払戻金や家族療養費附加金、傷病手当金附加金などが設けられていることがあります。
たとえば、一部負担金払戻金は、同一月・同一医療機関などで自己負担額が一定額を超えた場合に、その超えた部分を払い戻す仕組みです。高額療養費制度だけでも医療費負担は一定程度抑えられますが、附加給付があるとさらに実質負担が軽くなる場合があります。病気やけがで医療費が続くときには、この差が大きく感じられるかもしれません。
傷病手当金についても、共済組合では特徴があります。法定の傷病手当金は、病気やけがで勤務できず報酬が支給されない場合に、一定の要件を満たすことで支給されます(健康保険の傷病手当金の支給要件や申請方法は、 傷病手当金の申請方法を初めての方へ社労士が実務解説 で詳しく解説しています)。さらに共済組合によっては、法定期間の終了後も同一傷病で勤務できない状態が続いている場合に、傷病手当金附加金が支給されることがあります。これは休職が長期化するケースでは非常に重要な保障です。
| 給付の種類 | 内容のイメージ | 実務上の注意点 |
|---|---|---|
| 一部負担金払戻金 | 医療機関での自己負担が一定額を超えた場合の払戻し | 基準額や対象範囲は組合ごとに確認 |
| 家族療養費附加金 | 被扶養者の医療費に関する上乗せ給付 | 扶養認定されていることが前提 |
| 傷病手当金附加金 | 傷病手当金終了後の追加的な生活保障 | 在職中など条件がある場合が多い |
| 育児・介護休業手当金 | 育児や介護で休業する場合の給付 | 雇用保険との関係を確認 |
ただし、附加給付があるからといって、すべての共済組合で同じ内容が受けられるわけではありません。支給基準、金額、対象期間、申請方法は組合ごとに異なります。また、在職中は対象でも、退職後や任意継続に移った後は扱いが変わることがあります。ここは本当に確認が必要です。
附加給付は共済組合の大きなメリットになり得ますが、内容は組合ごとに異なります。医療費が高額になりそうな場合や休職が長引きそうな場合は、必ず所属する共済組合の案内を確認してください。
企業の実務担当者としては、公務員から民間企業へ転職する方に対して、前職の共済組合で受けられていた附加給付が、転職後の健康保険でも同じように受けられるとは限らない点を説明しておくと親切です。反対に、民間企業から公務員へ転職する方は、共済組合の附加給付を把握しておくと、医療費や休業時の生活設計を考えやすくなります。
健康保険から共済組合への切替実務
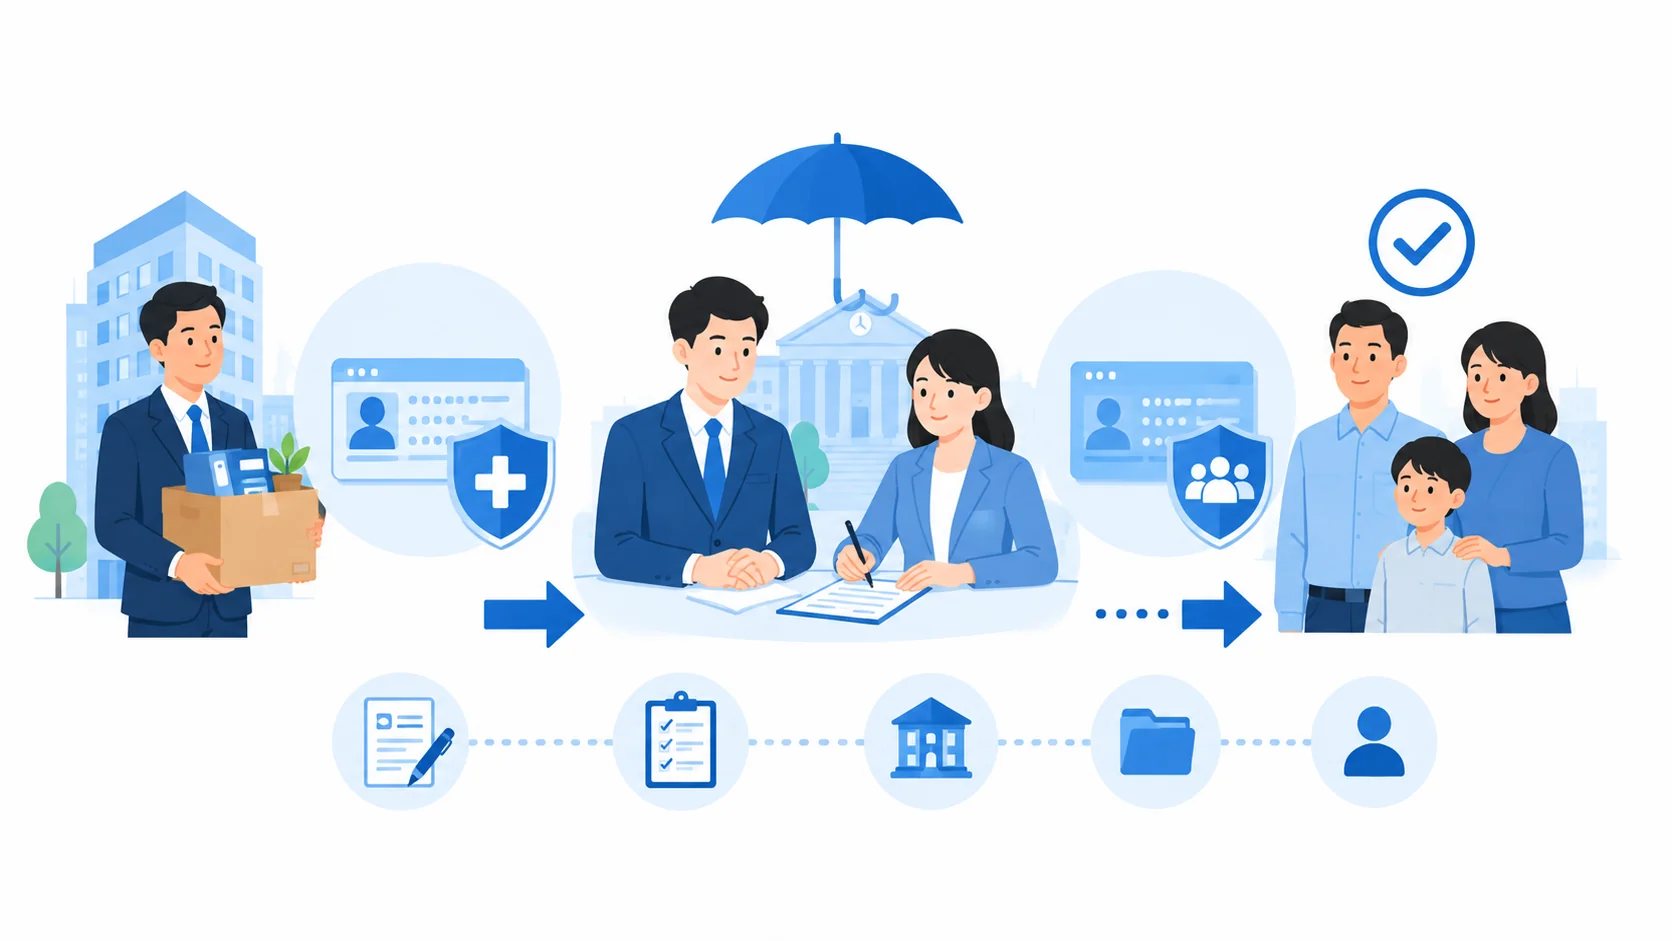
ここからは、掛金率や転職時の手続きなど、実務上よく相談を受けるポイントについて解説します。制度の違いを知っているだけでは足りず、実際にいつ資格を失い、いつ新しい制度に加入し、扶養家族の手続きはどうするのかまで見ていく必要があります。
掛金率と保険料負担の違い
健康保険では保険料率、共済組合では短期掛金率という言い方をします。どちらも医療保険部分の負担を計算するための率ですが、制度ごと、組合ごと、年度ごとに異なります。協会けんぽは都道府県ごとに保険料率が設定され、組合健保は各健康保険組合ごとに保険料率が決まります。共済組合も同じように、加入する組合によって短期掛金率が異なります。
一般的には、共済組合の短期掛金率は協会けんぽより低い傾向があると言われることもあります。ただし、これはあくまで一般的な傾向であって、すべてのケースで共済組合の方が安いと断定できるものではありません。年度ごとの財政状況、医療費の動向、介護保険料の有無、本人負担と事業主負担の割合などによって、実際の負担額は変わります。
さらに、40歳以上65歳未満の方には介護保険料に相当する負担も加わります。給与明細を見ると、健康保険料や共済短期掛金のほかに介護保険料が含まれていることがあります。転職前後で手取り額を比較するときは、基本給だけでなく、社会保険料全体を見ておく必要があります。これ、意外と見落とされがちです。
| 制度 | 掛金率・保険料率の決まり方 | 本人負担の考え方 | 確認先 |
|---|---|---|---|
| 協会けんぽ | 都道府県ごとに決定 | 原則として会社と本人で負担 | 全国健康保険協会 |
| 組合健保 | 健康保険組合ごとに決定 | 組合により負担割合が異なる場合あり | 加入する健康保険組合 |
| 共済組合 | 共済組合ごとに決定 | 組合員と事業主側で負担 | 所属する共済組合 |
実務で手取り額の相談を受けるときは、月額給与に対して単純に保険料率を掛けるだけではなく、標準報酬月額、賞与にかかる保険料、介護保険料、厚生年金保険料、雇用保険料、所得税、住民税まで含めて確認します。特に公務員から民間企業へ転職する場合や、民間企業から公務員へ転職する場合は、給与体系そのものが変わるため、保険料だけを見ても判断しにくいです。
掛金率や保険料率は毎年度見直される可能性があります。金額や率を確認する際は、必ず最新年度の公式資料を確認してください。
また、共済組合には附加給付がある場合があるため、掛金率だけで有利・不利を判断するのも少し危険です。月々の負担は少し高く見えても、医療費が高額になったときの実質負担が抑えられる場合があります。逆に、保険料だけを見て安いと思っても、給付内容の違いを見落とすと判断を誤るかもしれません。
正確な情報は公式サイトをご確認ください。 制度は毎年動くことがありますので、給与計算や採用時の説明に使う場合は、必ず最新情報を確認する運用にしておくと安心です。
民間から公務員への転職時
民間企業から公務員へ転職する場合、前職の健康保険は退職により資格を喪失し、採用日から共済組合の組合員となるのが基本です。ここで重要なのは、退職日と採用日が連続しているかどうかです。たとえば3月31日に民間企業を退職し、4月1日に公務員として採用される場合は、原則として空白期間なく制度が切り替わります。一方で、退職から採用まで数日でも間が空く場合は、その期間の医療保険をどうするか確認が必要です。
前職で扶養家族を健康保険に入れていた場合、新しい共済組合でも自動的に扶養扱いになるわけではありません。配偶者、子ども、親などを扶養に入れるには、共済組合側で被扶養者認定を受ける必要があります。収入要件、同居・別居の状況、送金の有無、学生かどうか、年金収入があるかなど、確認される内容は組合によって異なります。
企業側の実務では、退職する従業員に対して健康保険資格喪失証明書の発行を求められることがあります。転職先の共済組合で提出が必要になる場合もありますし、扶養家族の手続きで必要になることもあります。退職者から依頼があった場合は、できるだけ速やかに対応してあげると、その方の新しい手続きがスムーズになります。
民間から公務員へ転職するときの確認事項
- 前職の退職日
- 公務員としての採用日
- 健康保険の資格喪失日
- 扶養家族の有無
- 資格喪失証明書の必要性
- 任意継続を選ぶ余地があるか
本人側としては、採用日から共済組合に加入するとしても、組合員証や保険証の情報が手元に届くまで時間がかかることがあります。医療機関を受診する予定がある場合は、勤務先の担当部署に早めに相談しましょう。最近はマイナ保険証の利用も進んでいますが、資格情報の反映タイミングには注意が必要です。
実務では、「前の会社の保険証を少しの間使っても大丈夫ですか」という相談もあります。これは避けるべきです。資格喪失後に前職の保険証を使うと、後日、医療費の返還手続きが必要になる場合があります。面倒ですよね。だからこそ、資格喪失日と加入日をきちんと確認することが大事です。
退職日と採用日の関係によっては資格切替の確認が必要になります。実務では採用日を必ず確認します。空白期間がある場合は、国民健康保険や任意継続も含めて検討しましょう。
公務員から民間への転職時
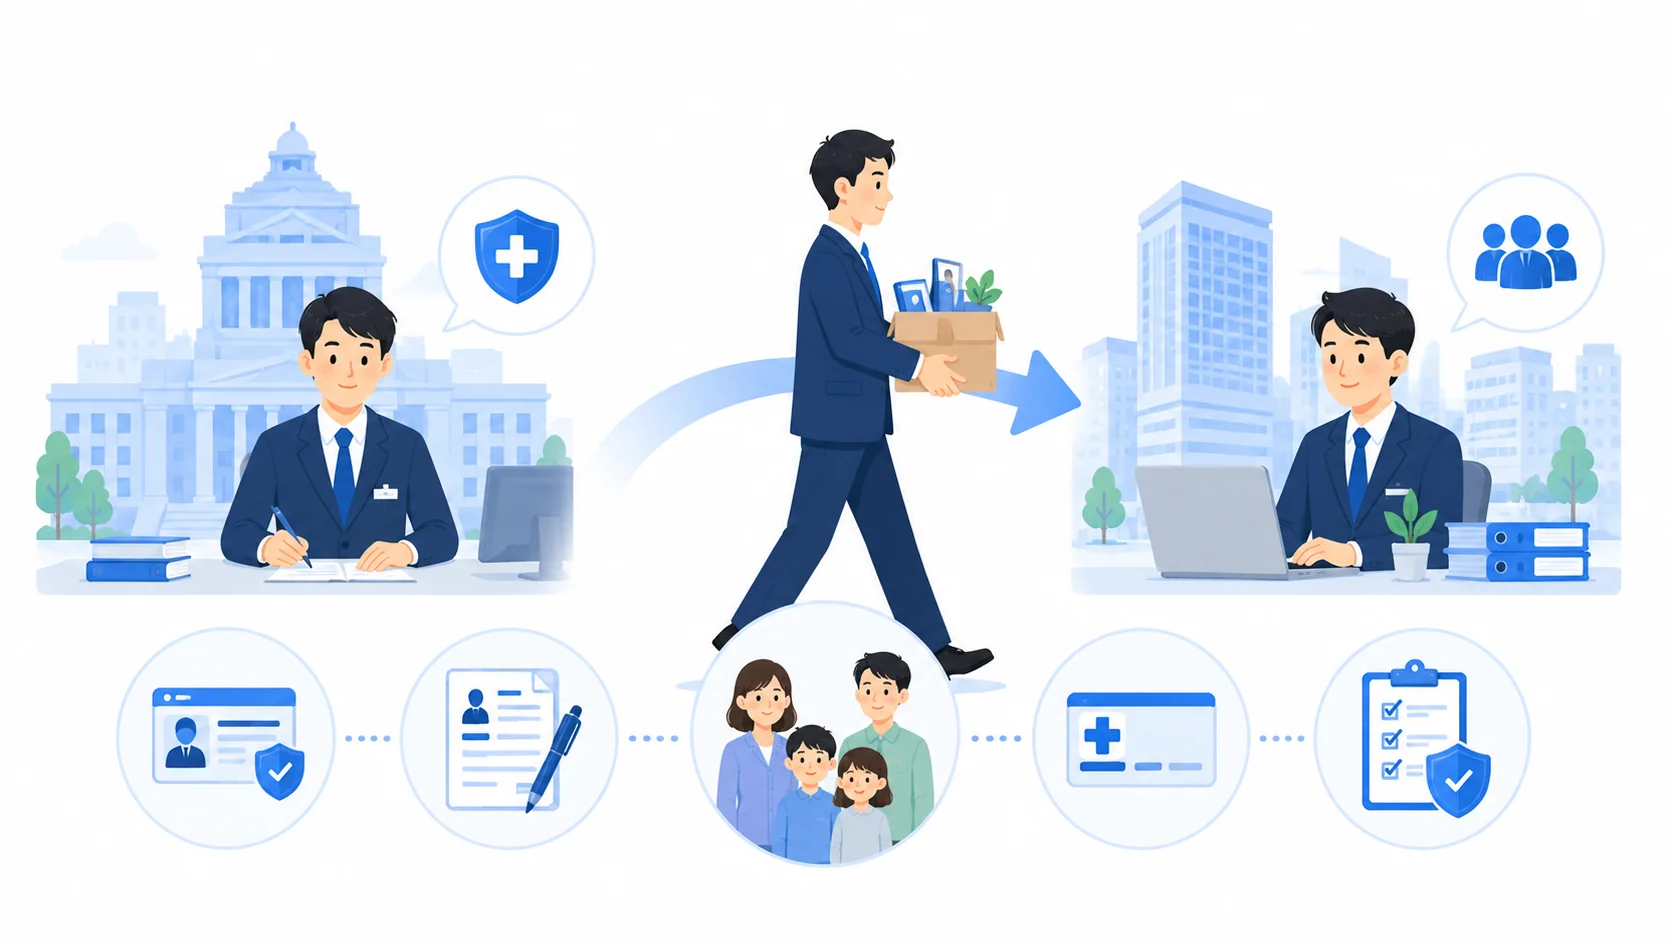
公務員から民間企業へ転職する場合は、共済組合の組合員資格を退職により喪失し、転職先の会社が加入している健康保険に加入します。転職先が協会けんぽ適用事業所であれば協会けんぽ、健康保険組合のある会社であればその組合健保に加入する流れです。ここでも、退職日と入社日が連続しているかどうかが大切になります。
公務員時代に配偶者や子どもを被扶養者としていた場合、民間企業の健康保険でも改めて被扶養者認定を受ける必要があります。共済組合で扶養に入っていたからといって、転職先の健康保険で必ずそのまま認定されるとは限りません。健康保険組合によっては、収入証明、非課税証明、在学証明、年金額が分かる書類、送金確認書類などが求められることがあります。
中小企業では、人事担当者が共済組合からの切替を扱う機会が多くないこともあります。そのため、本人から提出された書類だけで判断せず、加入先の協会けんぽや健康保険組合に確認しながら進めるのが安全です。特に入社日直後に家族が病院を受診する予定がある場合は、保険証や資格確認のスピードが問題になりやすいです。
共済組合から健康保険への切替では、本人の資格取得だけでなく、扶養家族の認定が実務上の山場になることがあります。必要書類を早めに案内しておくとスムーズです。
企業側が採用時に確認したいこと
企業側では、入社手続きの際に前職の退職日、雇用開始日、扶養家族の有無、マイナンバー、基礎年金番号、雇用保険被保険者番号などを確認します。公務員からの転職では、雇用保険の扱いが一般企業と異なる場合があるため、雇用保険の被保険者番号がすぐ分からないこともあります。ここは落ち着いて確認すれば大丈夫です。
また、前職の共済組合で任意継続を検討している方もいます。転職先で健康保険に加入する場合、通常は転職先の健康保険が優先されますが、退職後にしばらく未就業期間がある場合は、任意継続や国民健康保険を選ぶ必要が出てきます。入社日が決まっている場合でも、月をまたぐ空白があると保険料負担に影響することがあります。
本人側にとっては、共済組合の附加給付がなくなる可能性も重要です。共済組合では医療費の払戻しや傷病手当金附加金などがあったとしても、転職先の健康保険では同じ内容がない場合があります。転職後の保障内容は、給与や休日だけでなく、社会保険の中身も確認しておくと安心です。
公務員から民間企業へ転職する場合、共済組合で受けていた附加給付が転職後も続くとは限りません。医療費や休職中の保障が気になる方は、転職先の健康保険制度を確認しましょう。
任意継続組合員の仕組み
共済組合を退職した後、すぐに新しい勤務先の健康保険に加入しない場合は、任意継続組合員という選択肢があります。任意継続とは、退職後も一定期間、これまで加入していた共済組合に引き続き加入できる制度です。一般的な健康保険にも任意継続被保険者の制度がありますが、共済組合でも似た仕組みがあります(健康保険の任意継続の保険料や手続き期限は、 健康保険の任意継続のメリット・デメリットと国保比較 で解説しています)。
任意継続を選ぶ主な場面は、退職後にすぐ再就職しない場合、自営業を始める場合、次の勤務先の社会保険加入まで期間が空く場合などです。国民健康保険に加入する方法もありますので、任意継続と国民健康保険のどちらがよいかは、保険料や給付内容、扶養家族の有無、医療費の見込みなどを比較して判断します。
任意継続で特に注意したいのは、掛金が原則として全額本人負担になる点です。在職中は事業主側の負担がありましたが、退職後はその負担分も含めて本人が負担することになります。そのため、在職中の給与明細で見ていた掛金額より高く感じることがあります。これはびっくりする方が多いですね。
| 選択肢 | 主な特徴 | 向いている可能性があるケース |
|---|---|---|
| 任意継続組合員 | 退職前の共済組合に一定期間継続加入 | 扶養家族がいる、附加給付を重視したい |
| 国民健康保険 | 住所地の市区町村で加入 | 任意継続より保険料が低い場合 |
| 家族の扶養 | 家族の健康保険の被扶養者になる | 収入要件などを満たす場合 |
任意継続には申出期限があります。一般的には退職後短期間のうちに手続きが必要となるため、退職してからゆっくり考えようとすると間に合わないことがあります。退職前の段階で、共済組合の任意継続、国民健康保険、家族の扶養の3つを比較しておくとよいでしょう。
掛金は全額自己負担となります。また申出期限が定められているため早めの確認が必要です。期限を過ぎると任意継続を選べない場合があります。
附加給付についても確認が必要です。任意継続組合員になった場合に、在職中と同じ附加給付を受けられるのか、一部制限されるのかは組合によって異なります。医療費が高額になる見込みがある方、持病の治療が続く方、扶養家族の医療費が気になる方は、この点を必ず確認してください。
国民健康保険との比較では、単に月々の保険料だけでなく、扶養という考え方の違いも重要です。健康保険や共済組合では被扶養者という制度がありますが、国民健康保険は世帯単位で加入し、加入者ごとに保険料計算へ影響する仕組みです。家族が多い場合は、任意継続の方が有利になる可能性もあります。もちろん逆もありますので、最終的には市区町村や共済組合に確認して比較しましょう。
年金一元化後の制度変更
2015年10月に被用者年金制度の一元化が行われ、公務員や私学教職員も厚生年金に統一されました。以前は公務員には共済年金という制度がありましたが、現在は民間会社員と同じ厚生年金の枠組みに入っています。ただし、ここで混同しやすいのが、年金制度の一元化と医療保険制度の話は別だという点です。
つまり、年金部分は厚生年金に統一されましたが、健康保険に相当する医療保険部分まで健康保険に一本化されたわけではありません。公務員や私学教職員の医療保険部分は、引き続き共済組合の短期給付として運営されています。この違いを理解していないと、「公務員も厚生年金になったなら、健康保険も会社員と同じになったのでは」と誤解しやすいです。
現在の公務員の年金は、国民年金にあたる基礎年金、厚生年金、そして旧職域部分の後継として位置づけられる退職等年金給付などを組み合わせて考えます。一方で、病気やけが、出産、死亡、休業などに関係する医療保険・短期給付は共済組合が担当します。年金と医療保険を分けて考えることが大事です。
年金は統一されたものの、健康保険相当部分は現在も共済組合が運営しています。年金一元化と医療保険の一元化を混同しないようにしましょう。
実務でよくある誤解
実務では、「公務員も厚生年金だから、社会保険は民間企業と同じですよね」と聞かれることがあります。半分は合っていますが、半分は注意が必要です。厚生年金という点では同じ方向になっていますが、医療保険の手続き先や給付制度は共済組合として残っています。したがって、採用や退職の場面では、年金と医療保険を別々に確認する必要があります。
また、給与計算の面でも、厚生年金保険料、短期掛金、介護掛金、退職等年金給付に関する負担など、項目の名称が民間企業とは異なることがあります。公務員から民間企業に転職した方が給与明細を見て戸惑うこともありますし、逆に民間企業から公務員になった方が共済独自の項目に戸惑うこともあります。
企業側では、公務員経験者を採用する際に、前職の年金手帳や基礎年金番号、マイナンバー、雇用保険の有無などを確認します。年金は厚生年金としてつながりますが、健康保険は新たな資格取得手続きが必要です。ここを「前も社会保険だったから大丈夫」と曖昧にしないことが、手続き漏れを防ぐコツです。
年金一元化後も分けて考える項目
- 年金部分は厚生年金として整理
- 医療保険部分は共済組合の短期給付が存続
- 退職等年金給付など公務員独自の上乗せ部分がある
- 転職時は健康保険資格の切替手続きが必要
健康保険と共済組合の要点まとめ
健康保険と共済組合は、どちらも給与を受けて働く人とその家族を支える公的医療保険ですが、加入対象、運営主体、掛金率、附加給付、転職時の手続きに違いがあります。民間企業の会社員は協会けんぽや組合健保、公務員や私学教職員は共済組合という整理をしておくと、まず全体像がつかみやすいです。
医療機関で診療を受ける場面では、健康保険も共済組合も大きな違いを感じにくいかもしれません。原則として自己負担割合は同じように扱われますし、保険証や資格確認により保険診療を受ける流れも似ています。ただし、制度の中身を見ていくと、共済組合には短期給付、附加給付、傷病手当金附加金など、健康保険とは異なる特徴があります。
転職時には、退職日、採用日、資格喪失日、資格取得日、扶養家族の有無を必ず確認しましょう。民間企業から公務員になる場合は健康保険から共済組合へ、公務員から民間企業へ移る場合は共済組合から健康保険へ切り替わります。どちらの方向でも、扶養家族は自動的に引き継がれるわけではなく、新しい制度で認定を受ける必要があります。
この記事のポイント
- 健康保険と共済組合は同じ被用者保険に属する
- 共済組合には附加給付がある場合が多い
- 転職時は保険資格の切替手続きが重要
- 年金制度と医療保険制度は別に考える
掛金率や保険料率については、毎年度見直される可能性があります。共済組合の方が低い傾向があると言われることもありますが、すべてのケースでそうとは限りません。また、附加給付の内容も組合ごとに違います。医療費や休業保障に関係する重要な部分ですので、数字だけで判断せず、給付内容まで含めて確認することが大切です。
企業の実務担当者や経営者の立場では、採用時や退職時に社会保険の切替をスムーズに行うことが、従業員本人と家族の安心につながります。従業員側にとっても、保険証が使えるか、扶養家族を入れられるか、退職後に任意継続を選ぶべきかは生活に直結する問題です。双方が必要な情報を早めに共有すること。これが一番大事です。
制度改正や組合ごとの運用変更もあるため、正確な情報は公式サイトをご確認ください。また、個別事情によって手続きや判断が変わる場合がありますので、最終的な判断は専門家にご相談ください。
もりおか社会保険労務士事務所では、企業の採用・退職手続き、社会保険の切替、扶養認定に関する実務相談を扱っています。健康保険と共済組合の違いは少しややこしいですが、ひとつずつ整理すれば対応できます。迷ったときは、退職日、入社日、加入制度、扶養家族の有無から確認してみてください。