こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
専業主婦の方でも、配偶者が会社員や公務員などで一定の条件を満たして第3号被保険者になっていれば、自分で国民年金保険料を納めなくても、その期間は老齢基礎年金の計算上、保険料を納めた期間として扱われます。
ただし、第3号被保険者なら将来もらえる年金額が一律に決まるわけではありません。
20歳から60歳までの年金加入記録、過去の厚生年金加入期間、今後の働き方などによって実際の受給額は変わります。
また、パートで働く専業主婦の方については、年収130万円未満であっても勤務先で社会保険に加入するケースがあります。
さらに、2026年10月には短時間労働者の社会保険加入に関する賃金要件の撤廃が予定されており、第3号被保険者を取り巻く環境も変化しています。
この記事では、第3号被保険者の基本的な仕組みから加入条件、将来受け取れる年金額の考え方、年金を増やす方法、今後の制度見直しまで、専業主婦の方に向けて順番に整理します。
- 専業主婦が第3号被保険者になる条件
- 専業主婦が将来もらえる年金額の考え方
- パート勤務と年収130万円の関係
- 第3号被保険者制度の今後と見直し動向
専業主婦の年金と第3号被保険者の仕組み
専業主婦の年金を理解するために、最初に押さえておきたいのが国民年金の「第3号被保険者」という仕組みです。
一般に「夫の扶養に入っているから年金も扶養になっている」と表現されることがありますが、年金制度上は、第3号被保険者という独立した資格があります。
誰でも自動的に第3号被保険者になるわけではないため、まずは基本的な条件から確認していきましょう。
第3号被保険者なら保険料負担はない
国民年金の第3号被保険者とは、厚生年金に加入している配偶者に扶養されている、原則として20歳以上60歳未満の配偶者です。
代表的なのが、会社員の夫と専業主婦の妻という世帯ですが、制度に性別の区別はありません。
妻が会社員で夫が専業主夫という場合も、条件を満たせば夫が第3号被保険者になります。
第3号被保険者の大きな特徴は、 本人が国民年金保険料を個別に納める必要がないこと です。
たとえば、自営業者や学生などの国民年金第1号被保険者は、自分で毎月の国民年金保険料を納付します。
一方、第3号被保険者については、配偶者が加入している厚生年金制度全体から必要な費用が拠出される仕組みになっています。
第3号被保険者の期間は、保険料を自分で支払っていなくても、老齢基礎年金の計算上は保険料納付済期間として扱われます。
ここでよく誤解されるのが、「妻が第3号被保険者になると、会社員である夫の厚生年金保険料がその分高くなるのではないか」という点です。
厚生年金保険料は、基本的に被保険者本人の標準報酬月額や標準賞与額をもとに決まります。
扶養する配偶者が1人増えたからといって、配偶者本人の厚生年金保険料に第3号被保険者分が直接上乗せされる仕組みではありません。
したがって、「夫が妻の国民年金保険料を毎月代わりに払っている」という理解とも少し違います。
第3号被保険者本人には個別の保険料負担がない一方、年金加入期間としては記録される という点が、この制度を理解するうえで最も重要です。
第3号被保険者の加入条件は何か
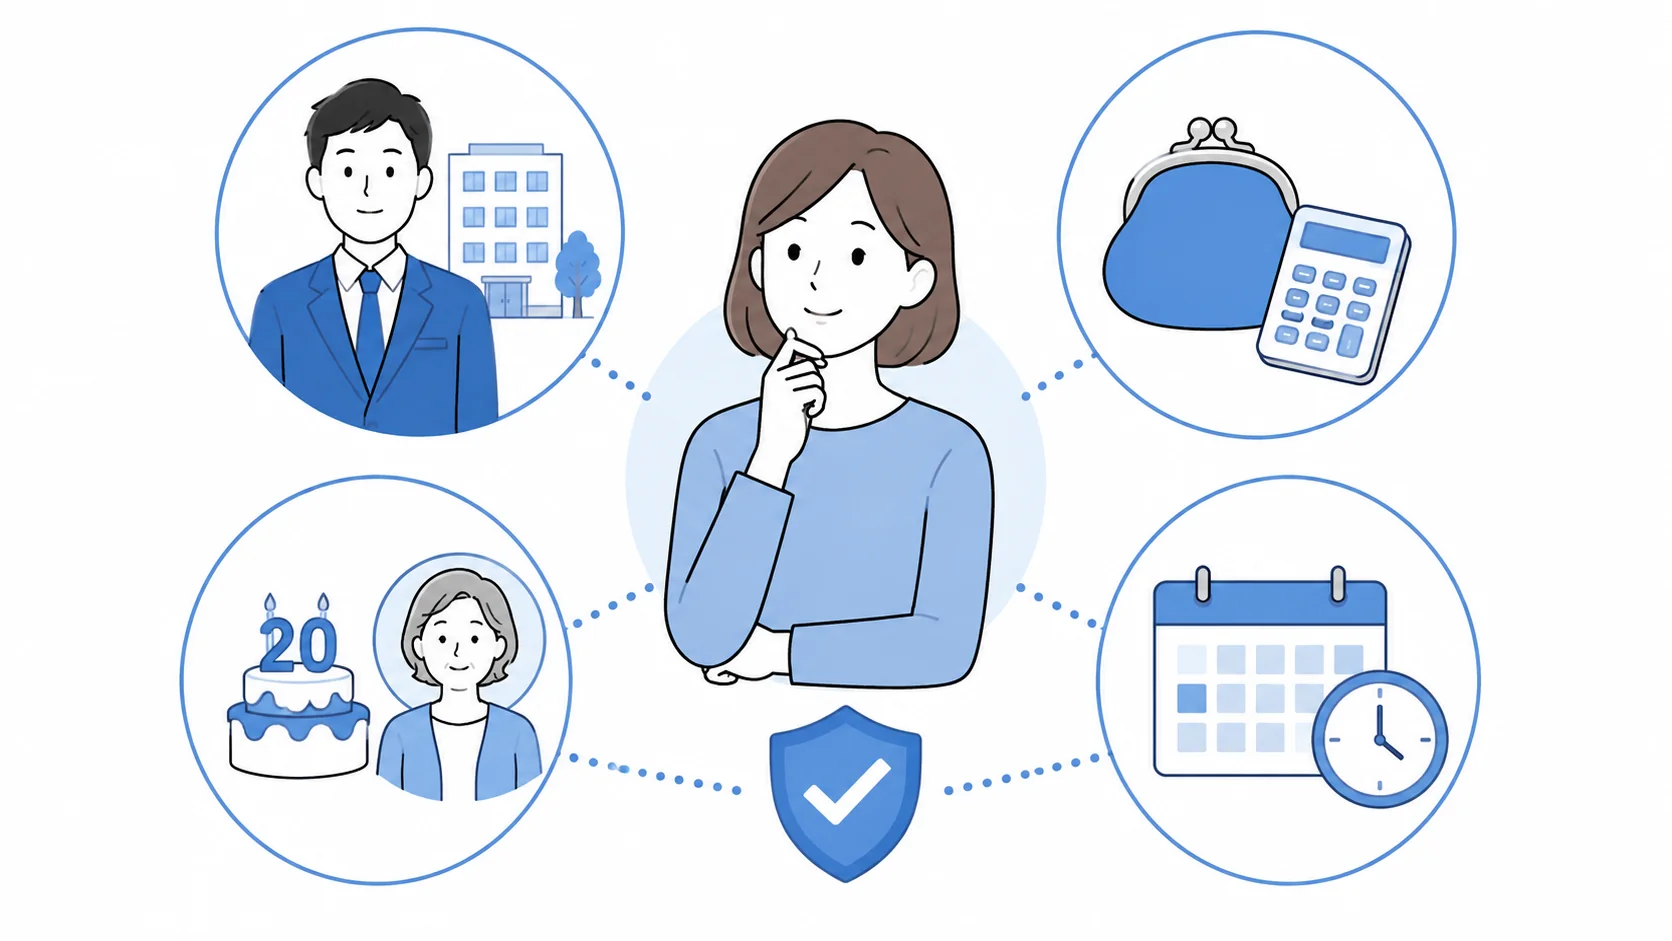
専業主婦であれば、必ず第3号被保険者になれるわけではありません。
基本的には、次のような条件を確認する必要があります。
| 確認項目 | 主な条件 |
|---|---|
| 年齢 | 原則20歳以上60歳未満 |
| 配偶者 | 厚生年金保険に加入している第2号被保険者 |
| 生計維持 | 配偶者によって主として生計を維持されている |
| 本人の収入 | 原則として年収130万円未満 |
| 本人の社会保険 | 本人が厚生年金の加入対象になっていない |
特に重要なのが、 年収130万円未満であれば必ず第3号被保険者になれるわけではない という点です。
たとえば、パートとして勤務していて勤務先の社会保険加入要件を満たす場合には、年収が130万円未満であっても、自分自身が健康保険・厚生年金に加入することがあります。
この場合は国民年金の第3号被保険者ではなく、厚生年金に加入する第2号被保険者になります。
また、第3号被保険者は原則として60歳未満が対象です。
健康保険の被扶養者については60歳以上の方などに年収180万円未満という基準が使われる場合がありますが、健康保険の扶養と国民年金第3号被保険者は完全に同じ制度ではありません。
健康保険の被扶養者と国民年金第3号被保険者は一緒に手続きすることが多いため混同されやすいのですが、それぞれ確認する制度や要件があります。
実務でも、「健康保険証では扶養になっているから、年金も当然第3号になっていると思っていた」という相談があります。
第3号被保険者になる際は、通常、厚生年金に加入している配偶者の勤務先を通じて届出を行います。
結婚や退職などによって扶養に入ったときは、勤務先に必要な手続きが行われているか確認しておくことが大切です。
年収130万円未満でも外れる場合
第3号被保険者について「130万円の壁」という言葉を聞いたことがある方は多いと思います。
確かに、配偶者の扶養に入り第3号被保険者になる場合には、原則として年間収入130万円未満という基準があります。
しかし、 年収129万円なら必ず第3号、年収130万円になった瞬間に必ず第1号という単純な仕組みではありません。
まず、第3号被保険者として認定されるには、収入だけではなく、厚生年金に加入している配偶者によって生計を維持されていることが必要です。
さらに重要なのが、パートやアルバイトとして働いている場合です。
勤務先で厚生年金の加入要件を満たせば、たとえ年間収入が130万円未満であっても、自分自身で厚生年金と健康保険に加入します。
その時点で第3号被保険者ではなくなります。
「年収を130万円未満に抑えておけば扶養から外れない」とだけ考えるのは危険です。
社会保険では、年収だけでなく週の所定労働時間や勤務先の規模なども確認する必要があります。
また、配偶者が会社を退職して厚生年金の資格を喪失した場合などには、あなた自身の収入が変わっていなくても第3号被保険者ではなくなることがあります。
配偶者の働き方が変わったときも注意が必要です。
専業主婦本人の収入だけを毎年確認していれば十分というわけではなく、 あなた自身と配偶者の両方の状況によって第3号被保険者の資格は変わる と考えておくと分かりやすいでしょう。
パート勤務で社会保険に入る条件
専業主婦として扶養に入りながらパート勤務をしている方にとって、今後特に重要になるのが短時間労働者への社会保険適用拡大です。
2026年8月時点では、正社員の所定労働時間・所定労働日数の4分の3以上働く方は、原則として勤務先の健康保険・厚生年金に加入します。
4分の3未満で働く短時間労働者についても、一定の企業では、週の所定労働時間などの要件を満たすと社会保険の加入対象になります。
2026年9月までの代表的な要件を整理すると、次のようになります。
| 項目 | 主な要件 |
|---|---|
| 企業規模 | 厚生年金被保険者数51人以上の企業等 |
| 労働時間 | 週の所定労働時間20時間以上 |
| 賃金 | 所定内賃金月額8.8万円以上 |
| 雇用期間 | 2か月を超える雇用の見込み |
| 学生 | 原則として学生ではない |
そして、2025年に成立した年金制度改正法により、短時間労働者についての 月額8.8万円以上という賃金要件は2026年10月に撤廃される予定 です。
つまり、対象企業で週20時間以上働いている方については、これまで以上に「年収106万円を超えるかどうか」ではなく、労働時間を中心に社会保険加入を考えることになります。
ただし、ここは誤解しやすいところです。
2026年10月から直ちに「全国のすべての会社で、週20時間働けば必ず社会保険に加入する」という意味ではありません。
企業規模要件は段階的に縮小され、最終的な撤廃は2035年10月とされています。
2027年10月には36人以上、2029年10月には21人以上、2032年10月には11人以上の企業等へと対象が段階的に広がり、2035年10月には企業規模要件自体が撤廃される予定です。
そのため、今は第3号被保険者として働いている方でも、勤務先や労働時間を変えていなくても、制度改正によって将来的に自分自身が厚生年金へ加入する可能性があります。
厚生労働省も社会保険適用拡大について最新情報を案内しています。
制度改正の施行時期や加入要件については、 厚生労働省「社会保険加入の要件」 もあわせて確認してください。
扶養から外れたときに必要な手続き
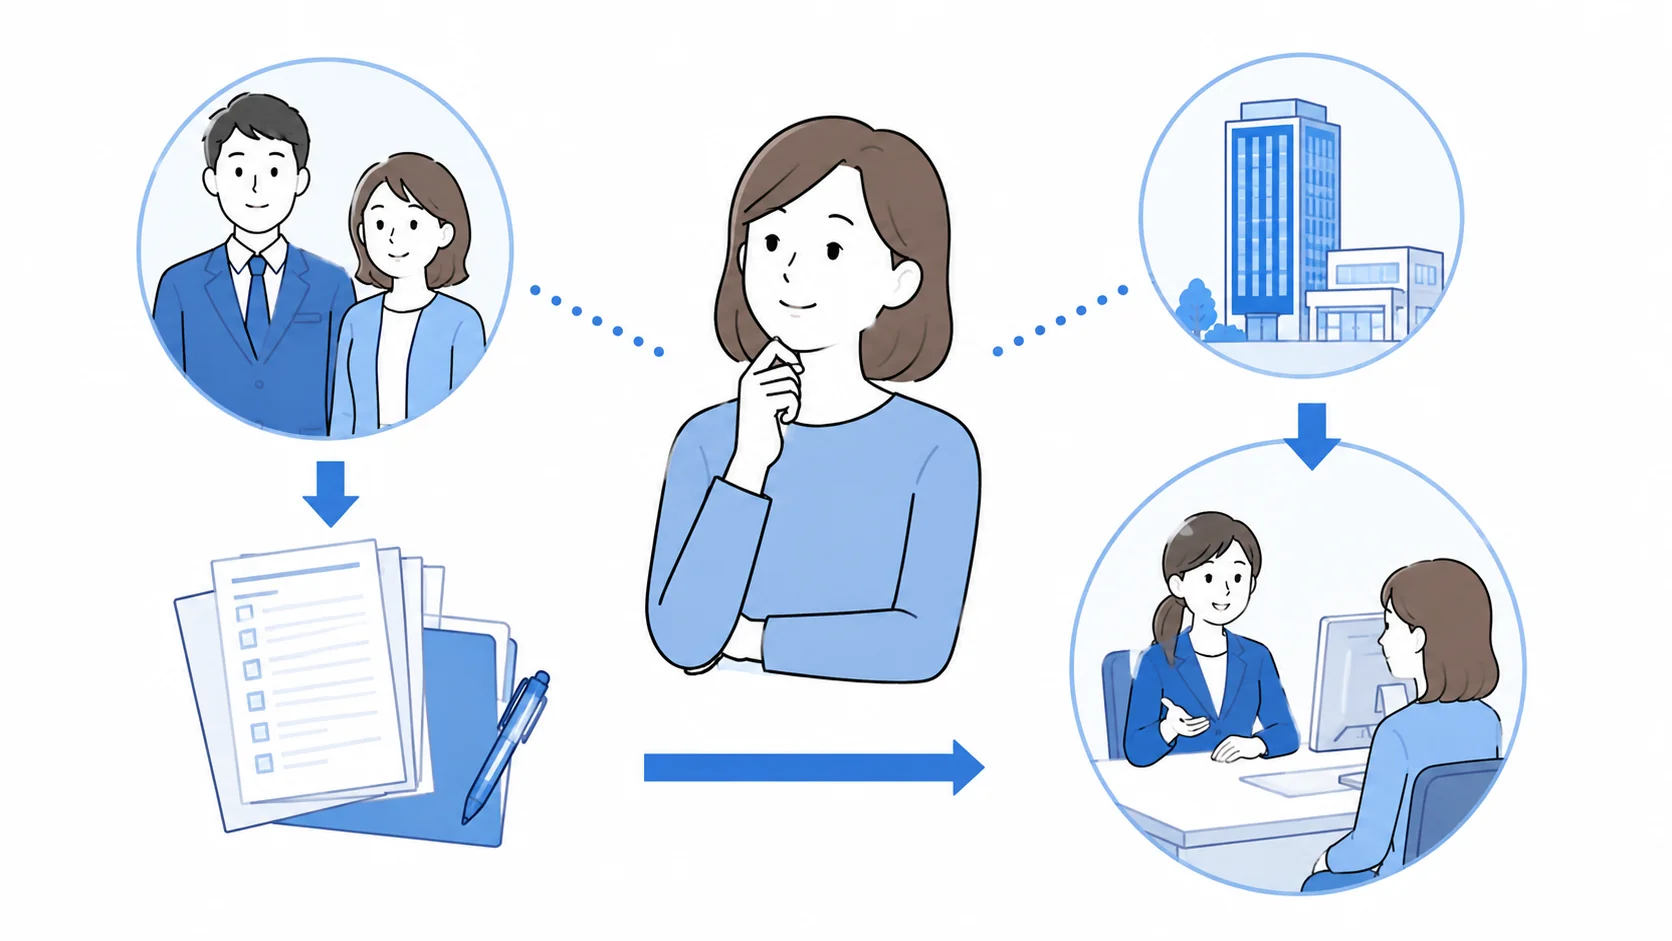
第3号被保険者から外れた場合に必要な手続きは、その後あなたがどの年金制度に入るのかによって変わります。
大きく分けると、勤務先の厚生年金に加入する場合と、国民年金第1号被保険者になる場合の2つです。
勤務先で社会保険に加入する場合
パート勤務先で社会保険の加入要件を満たした場合は、あなた自身が健康保険・厚生年金の被保険者になります。
この場合、国民年金では第3号被保険者から第2号被保険者へ変わります。
厚生年金への加入手続きは、基本的には勤務先が行います。
本人が市区町村の窓口で毎月の国民年金保険料を納め始めるという流れではありません。
第1号被保険者になる場合
一方、配偶者の扶養から外れたものの、自分の勤務先で厚生年金に加入しない場合には、原則として国民年金第1号被保険者への変更手続きが必要になります。
たとえば、年間収入が増えて配偶者の扶養から外れたものの、勤務先が社会保険加入の対象にならないケースなどです。
この場合は、原則として住所地の市区町村などで国民年金第1号被保険者への変更手続きを行い、自分で国民年金保険料を負担します。
扶養から外れた後に「第2号になるのか」「第1号になるのか」を確認することがポイントです。
また、配偶者が退職した場合も注意してください。
それまで会社員だった配偶者が退職して厚生年金から外れると、扶養されている妻や夫もそのまま第3号被保険者で居続けられるとは限りません。
配偶者本人と一緒に国民年金第1号被保険者への切り替えが必要になることがあります。
実務では、退職した本人の健康保険の切り替えには気付いていても、被扶養配偶者の国民年金の変更まで意識していなかったというケースがあります。
未届期間が生じると将来の年金記録にも関係するため、退職、就職、収入増加など家族の働き方が変わったタイミングで確認しておくことが大切です。
専業主婦はいくら年金をもらえる?
専業主婦の方から特に多い疑問が、「自分は保険料を払っていないけれど、将来いくら年金をもらえるのか」というものです。
結論からいうと、 専業主婦だから月額いくら、第3号被保険者だから月額いくら、と一律に決まるものではありません。
老齢基礎年金は、原則として20歳から60歳までの40年間の年金加入記録をもとに計算されます。
第3号被保険者だった期間は、老齢基礎年金の計算上、保険料納付済期間として扱われます。
したがって、仮に20歳から60歳までの480か月すべてについて、国民年金の保険料納付済期間、第3号被保険者期間、厚生年金加入期間などとして満額に必要な記録がある場合には、老齢基礎年金は満額が基本になります。
2026年度の場合、昭和31年4月2日以後生まれの方の老齢基礎年金の満額は、 月額70,608円 です。
ただし、この金額は2026年度の金額であり、将来も同額が支給され続けるという意味ではありません。
公的年金額は賃金や物価などを踏まえて年度ごとに改定されます。
最新の年金額については、 日本年金機構「令和8年4月分からの年金額等について」 をご確認ください。
専業主婦として第3号被保険者だった期間には老齢厚生年金そのものは増えません。
第3号期間について増えるのは、原則として1階部分に当たる老齢基礎年金の記録です。
一方、結婚前に会社員として厚生年金へ加入していた期間があれば、その期間に応じた老齢厚生年金が将来上乗せされる場合があります。
たとえば、20代に10年間会社員として厚生年金に加入し、その後結婚して第3号被保険者になった方であれば、老齢基礎年金に加えて、会社員時代の加入記録に基づく老齢厚生年金を受け取れる可能性があります。
このため、「現在は専業主婦だから基礎年金だけ」と決めつけず、自分自身の過去の厚生年金加入記録も確認してください。
専業主婦の年金を増やす方法と制度見直し
第3号被保険者は自分で国民年金保険料を納めなくても老齢基礎年金の加入期間を積み上げられますが、それだけで老後の年金が十分かどうかは別の問題です。
今後パートや正社員として厚生年金に加入する、受給開始時期を検討するといった方法によって、将来受け取る年金額が変わる場合があります。
また、第3号被保険者制度そのものについても見直しの議論が進んでいます。
ここからは、現在の制度でできる年金額の増やし方と、今後確認しておきたい制度改正について整理します。
老齢基礎年金は加入期間で金額が決まる
専業主婦の年金額を考えるときは、まず老齢基礎年金の加入記録を確認することが基本です。
老齢基礎年金は原則として、20歳から60歳までの40年間、480か月の加入状況に基づいて計算されます。
第3号被保険者だった期間については、本人が国民年金保険料を納めていなくても、満額を計算するうえでは保険料納付済期間として扱われます。
そのため、たとえば30歳で結婚して第3号被保険者になったとしても、20歳から30歳になるまでの記録がどうなっているかが重要です。
大学生の期間について国民年金保険料を未納のままにしていた、会社を退職してから第3号被保険者になるまで手続きをしていない期間があった、といった場合には、満額にならない可能性があります。
専業主婦の年金を確認するときは、現在の第3号被保険者期間だけでなく、 20歳以降の年金記録全体 を見ることが重要です。
また、「第3号被保険者になってから長いから大丈夫」と思っていても、結婚前の記録に漏れや未納があるケースも考えられます。
将来の年金額を具体的に知りたい場合は、毎年届くねんきん定期便や、ねんきんネットを使って自分自身の加入記録を確認する方法が実務的です。
特に50代になってから初めて確認するより、40代以前から記録を確認しておいたほうが、今後の働き方や老後資金を考える時間を確保しやすくなります。
老齢基礎年金の金額は加入記録によって変わり、将来の年金額そのものも年度ごとに改定されます。
ネット上に掲載されている月額だけで判断せず、自分の記録を確認してください。
厚生年金に加入して年金額を増やす
専業主婦の方が将来の公的年金を増やす代表的な方法の一つが、自分自身で厚生年金に加入して働くことです。
第3号被保険者として過ごしている期間も老齢基礎年金の記録には反映されますが、第3号被保険者であることだけでは老齢厚生年金の報酬比例部分は増えません。
一方、パートや正社員として厚生年金に加入すると、老齢基礎年金に加えて、給与や厚生年金加入期間に応じた老齢厚生年金が積み上がります。
たとえば、これまで第3号被保険者だった方が50歳から60歳まで10年間厚生年金に加入して働けば、その10年間について老齢厚生年金の報酬比例部分が将来の年金に反映されます。
厚生年金は加入した月数と報酬水準に応じて積み上がるため、短期間でも加入記録が無意味になるわけではありません。
もちろん、社会保険に加入すれば給与から健康保険料や厚生年金保険料が控除されるため、目先の手取り額は扶養内で働いていたときより減る場合があります。
一方で、厚生年金保険料は会社と本人が原則折半で負担し、老齢厚生年金だけでなく、一定の場合には障害厚生年金や遺族厚生年金などの保障にもつながります。
「扶養を外れると損か得か」は、現在の手取りだけでは判断できません。
給与収入の増加、社会保険料、将来の厚生年金、健康保険の保障などを含めて考える必要があります。
厚生年金の受給額が年収や加入期間によってどの程度変わるのかを確認したい方は、 厚生年金受給額の年収・加入期間別早見表 も参考にしてください。
特に2026年以降は社会保険の適用拡大が続くため、「扶養内に残るために働く時間を減らす」という選択だけではなく、「社会保険に加入して収入と将来の年金を増やす」という選択肢も比較して考えることが大切です。
繰下げ受給で年金額を増やす方法
将来の年金額を増やすもう一つの方法が、老齢年金の繰下げ受給です。
老齢基礎年金は原則として65歳から受給しますが、65歳ですぐに受給せず、66歳以降に受給開始を遅らせることで、受給する年金額を増やすことができます。
原則として1か月繰り下げるごとに0.7%増額され、70歳まで5年間繰り下げた場合は42%の増額となります。
一定の方は75歳まで繰下げが可能で、最大84%の増額となる仕組みです。
| 受給開始年齢 | 増額率の目安 |
|---|---|
| 65歳 | 増額なし |
| 66歳 | 8.4% |
| 67歳 | 16.8% |
| 70歳 | 42.0% |
| 75歳 | 84.0% |
ただし、繰下げ受給は「遅らせれば必ず得」という制度ではありません。
受給開始を遅らせている期間は年金を受け取らないため、その間の生活費を給与や預貯金などで確保する必要があります。
また、何歳まで生きるかによって、生涯で受け取る年金総額の関係も変わります。
夫婦の場合には、配偶者の年金、退職金、預貯金、住居費、健康状態なども含めて考えたほうがよいでしょう。
繰下げ受給は月額を増やす有力な方法ですが、生活資金や税金・社会保険料への影響も含めて判断する必要があります。
増額率だけを見て決めるのはおすすめしません。
年金を何歳から受け取れるのか、繰上げ・繰下げを含めて整理したい方は、 年金を何歳から受け取れるかを解説した記事 も参考にしてください。
第3号被保険者は廃止されるのか
専業主婦の方にとって、今後特に気になるのが「第3号被保険者制度は廃止されるのか」という点だと思います。
2026年8月時点で、 第3号被保険者制度そのものを直ちに廃止することや、廃止日が正式に決まっているわけではありません。
2025年に成立した年金制度改正法では、短時間労働者への被用者保険の適用拡大が進められることになりましたが、第3号被保険者制度自体の廃止までは決まっていません。
一方で、第3号被保険者を取り巻く制度が変化していることも事実です。
社会保障審議会の年金部会では、働いている第3号被保険者について厚生年金への適用拡大を進めることで、第3号被保険者を徐々に減らしていく方向性が議論されています。
さらに2026年には、自民党と日本維新の会による社会保障改革の協議において、第3号被保険者制度の対象を縮小していく方向で議論することが示されています。
ただし、 「縮小する方向で議論すること」と「制度廃止が決定したこと」は全く別です。
2026年8月時点では、第3号被保険者を何歳までにするのか、どの所得層を対象外にするのか、専業主婦本人に国民年金保険料を負担させるのかといった具体的な制度設計は確定していません。
そのため、「数年後には専業主婦全員が毎月国民年金保険料を払うことになる」といった将来予測を前提に家計を組むのは早い段階です。
一方で、短時間労働者への社会保険適用が拡大することはすでに法律上進められており、結果として働いている第3号被保険者が減っていく方向は明確になっています。
つまり、今後の制度を見るときは、「第3号制度そのものを一斉に廃止する議論」と「パート労働者が厚生年金に加入しやすくなり、第3号被保険者の人数が減る適用拡大」を分けて考える必要があります。
制度見直しについては今後も変更される可能性が高いため、ニュースの見出しだけで判断せず、法改正や厚生労働省の公表内容を確認することが重要です。
年金と専業主婦の今後を確認しよう
専業主婦の年金について最初に理解しておきたいのは、第3号被保険者であれば「年金を払っていないから将来何ももらえない」というわけではないことです。
厚生年金に加入している配偶者の扶養に入り、第3号被保険者の条件を満たしている期間については、自分で国民年金保険料を納めなくても老齢基礎年金の加入期間として扱われます。
一方、実際に将来受け取れる金額は、あなた自身の20歳以降の年金記録によって変わります。
結婚前に厚生年金へ加入していた期間があれば老齢厚生年金が上乗せされる場合がありますし、未納期間などがあれば老齢基礎年金が満額にならない場合もあります。
現在パートで働いている方は、年収130万円だけを確認するのではなく、勤務先で社会保険に加入する条件もあわせて確認してください。
特に2026年10月には短時間労働者の月額8.8万円以上という賃金要件が撤廃される予定で、その後も企業規模要件が段階的に縮小されます。
専業主婦の年金を考えるときは、「今、扶養に入れるか」だけでなく、「将来自分はいくら年金を受け取れるか」「今後どのように働くか」まで一緒に考えることが大切です。
第3号被保険者制度については縮小を含めた見直しの議論がありますが、2026年8月時点で制度の廃止時期や具体的な対象者まで確定しているわけではありません。
今後制度が変わった場合には、その時点で自分の年齢、収入、勤務時間、配偶者の加入状況などに当てはめて考える必要があります。
また、この記事で示した年金額や社会保険の加入基準は、制度改正や年度改定によって変わる可能性があります。
数値はあくまで一般的な目安として考えてください。
正確な情報は公式サイトをご確認ください。
また、年金加入記録、扶養認定、働き方の変更など個別事情によって判断が分かれる場合がありますので、 最終的な判断は専門家にご相談ください。
まずは、あなた自身のねんきん定期便やねんきんネットで加入記録を確認し、現在第3号被保険者として正しく登録されているか、これまでの年金記録に抜けがないかを確認するところから始めてみてください。