こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
傷病手当金は、業務外の病気やけがで働けない期間の生活を支える健康保険の制度です。
現在の支給期間は、同一の病気やけがについて「支給を開始した日から通算して1年6か月」とされています。
ここで重要なのが「通算」という考え方です。
途中で復職して傷病手当金が支給されない期間があれば、その期間まで含めて一律に1年6か月で終了するわけではありません。
2022年1月の制度改正によって、実際に支給された期間を積み上げる仕組みに変わっています。
長期療養中の方からは、あとどのくらい受けられるのか、復職したらリセットされるのか、1年6か月を使い切っても治らなければどうなるのかという相談がよくあります。
この記事では、支給期間の数え方から途中復職、再発、退職後の継続給付、支給終了後に検討したい制度まで順番に整理します。
- 傷病手当金の1年6か月を通算する仕組み
- 復職や不支給期間がある場合の数え方
- 1年6か月終了後や再発時の考え方
- 障害年金や退職後の継続給付との関係
傷病手当金の1年6ヶ月とは
まずは、傷病手当金そのものの支給条件と、1年6か月をどこから数え始めるのかを確認しましょう。
特に重要なのは、待期3日、支給開始日、実際に支給された期間という3つを分けて考えることです。
2022年の改正前後で仕組みも異なるため、現在の制度を基準に整理します。
傷病手当金を受けるための条件
傷病手当金は、会社員など健康保険の被保険者が、病気やけがによって仕事を休み、十分な給与を受けられない場合に生活を支えるための給付です。
ただし、単に会社を休んでいれば支給されるわけではありません。
原則として、次の4つの条件をすべて確認します。
- 業務外の病気やけがを療養していること
- 療養のため、それまで行っていた仕事に就くことができないこと
- 連続する3日間を含み4日以上仕事を休んでいること
- 休業した期間について給与の支払いがないこと
最初に確認したいのが、原因となった病気やけがが 業務外のものであること です。
仕事中や通勤途中の事故など、労災保険の対象になる傷病については、原則として傷病手当金ではなく労災保険の給付を検討します。
次に必要なのが「労務不能」です。
病名だけで自動的に決まるものではなく、療養担当者の意見や仕事内容などを踏まえて、その人が従来の仕事をできる状態なのかが確認されます。
同じ病気であっても、仕事内容や症状によって判断が異なる可能性があります。
また、休業中に給与が支給されている場合は注意が必要です。
給与が傷病手当金の日額以上であれば、その日は原則として傷病手当金が支給されません。
給与額が傷病手当金より少ない場合には、一定の条件のもとで差額が支給されます。
傷病手当金は「休職しているか」だけで判断する制度ではありません。
病気やけが、労務不能、待期、給与の有無という支給要件を一つずつ確認することが大切です。
1日あたりの支給額は、原則として支給開始日以前の継続した12か月間の各月の標準報酬月額を平均した額を30で割り、その3分の2を基礎として計算します。
標準報酬月額の平均額 ÷ 30 × 3分の2 というのが基本的な考え方です。
ただし、被保険者期間が12か月に満たない場合などには別の計算方法があります。
また、端数処理や給与との調整もあるため、実際の支給額は加入している健康保険で確認してください。
健康保険から受けられる給付全体を確認したい場合は、 健康保険の給付金一覧|種類・支給額・申請方法をわかりやすく整理 でも整理しています。
支給開始日と待期3日の考え方
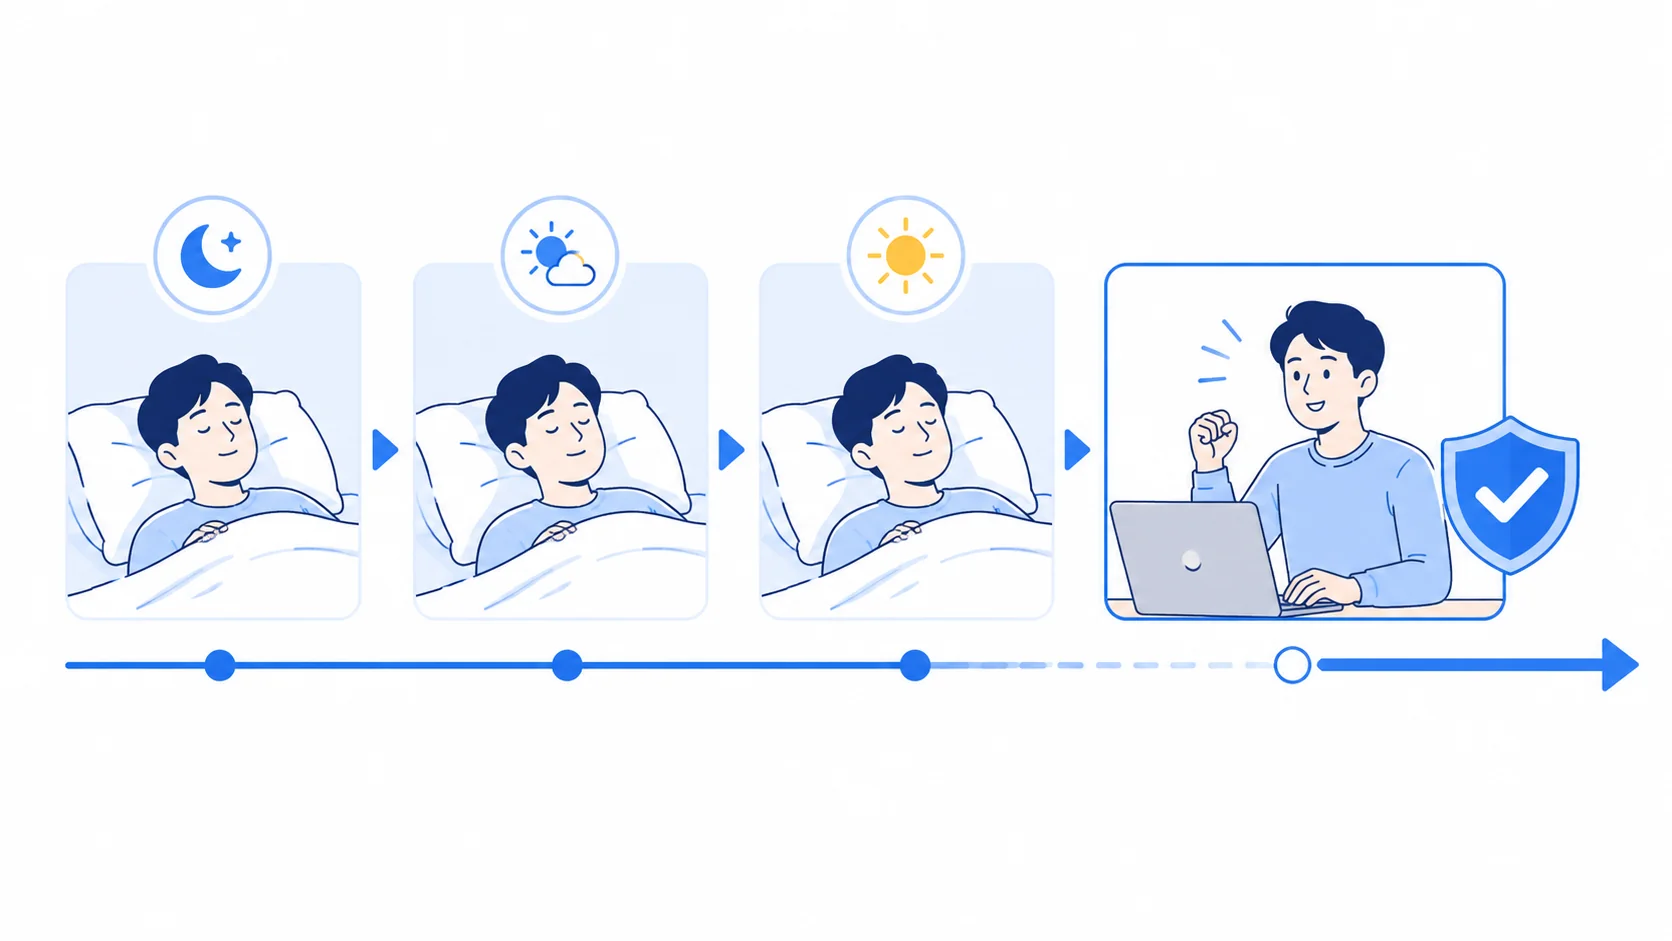
傷病手当金の1年6か月を理解するうえで、最初につまずきやすいのが「待期」と「支給開始日」の違いです。
傷病手当金では、病気やけがの療養のために 連続して3日間仕事を休むこと が必要です。
この3日間を待期と呼びます。
待期が完成した後、引き続き仕事に就くことができない場合に、原則として4日目以降が傷病手当金の支給対象になります。
| 日 | 状態 | 傷病手当金 |
|---|---|---|
| 1日目 | 療養のため休み | 待期 |
| 2日目 | 療養のため休み | 待期 |
| 3日目 | 療養のため休み | 待期完成 |
| 4日目以降 | 引き続き労務不能 | 支給対象 |
待期3日には、必ずしも欠勤だけが必要なわけではありません。
病気やけがの療養のために仕事を休んでいれば、有給休暇を使った日や、土曜日・日曜日・祝日などの公休日も待期に含めることができます。
たとえば金曜日から療養のため仕事を休み、土曜日と日曜日がもともとの休日だった場合でも、金・土・日の3日間が連続していれば、条件を満たす範囲で待期が完成する可能性があります。
待期3日は、傷病手当金そのものが支給される3日間ではありません。
待期完成後の4日目以降から支給対象になる という点を区別しておきましょう。
そして、1年6か月を考える際の起点になるのが支給開始日です。
待期期間そのものを1年6か月に加えるわけではありません。
実務では「会社を休み始めた日から1年6か月」と考えてしまう方が少なくありませんが、休業開始日、待期完成日、傷病手当金の支給開始日は必ずしも同じではありません。
申請期間や過去の支給決定を確認したうえで管理する必要があります。
申請書の準備や会社・医師への証明依頼については、 傷病手当金の申請方法を初めての方へ社労士が実務解説 で詳しく整理しています。
1年6ヶ月の正しい数え方
現在の傷病手当金は、同一の病気やけがについて、 支給を開始した日から通算して1年6か月 が支給期間の上限です。
ここでいう通算は、最初の支給開始日から単純にカレンダー上の1年6か月後を満了日とするという意味ではありません。
途中に復職などによって傷病手当金が支給されない期間があれば、その期間を除き、支給対象となった期間を積み上げていきます。
「いつ最初に受け始めたか」と「実際に何日分の支給期間を使っているか」を分けて管理することがポイントです。
たとえば、次のようなケースを考えてみます。
| 期間 | 状態 | 1年6か月への通算 |
|---|---|---|
| 最初の6か月 | 休職して傷病手当金を受給 | 通算する |
| 次の2か月 | 復職して勤務 | 原則として通算しない |
| その後 | 同一傷病で再休職 | 残りの支給期間を通算 |
この場合、途中の2か月間に傷病手当金が支給されていなければ、その期間の分だけ、最終的に受給できる時期が後ろに延びるイメージです。
そのため「支給開始日からカレンダー上で1年6か月を過ぎたから必ず終了」とは限りません。
逆に、同一傷病について実際の支給期間を通算して上限まで使えば、療養が続いていたとしても傷病手当金の支給は終了します。
1年6か月を一律に固定の日数へ置き換えて自己計算するのはおすすめしません。
支給開始日、不支給期間、給与との調整などによって確認が必要になるため、過去の支給決定通知などをもとに加入している健康保険へ残期間を確認するのが確実です。
特に、復職と再休職を繰り返している場合や、一部給与が支給されている期間がある場合は、本人の認識と健康保険側の支給期間がずれることがあります。
1年6か月の終了が近い場合は、早めに支給履歴を整理しておきましょう。
復職した期間は通算に含まれない
2022年1月以降の制度で重要なのは、途中で復職して傷病手当金が支給されなかった期間がある場合、その不支給期間を挟みながら残りの支給期間を利用できる点です。
たとえばメンタル不調やがん治療などでは、一定期間休職した後に復職し、その後もう一度治療のため休業するケースがあります。
以前の制度では、こうした復職期間があっても最初の支給開始日から暦日で1年6か月が経過すれば終了していました。
現在は、 傷病手当金が支給されない復職期間があることで、その分だけ受給できる終わりの時期が後ろにずれる 仕組みになっています。
たとえば最初に一定期間傷病手当金を受給し、その後2か月復職して傷病手当金を受けていなければ、その2か月で新たな1年6か月が始まるのではなく、 それまで使った期間を引き継いで残りの期間を利用する と考えると分かりやすいです。
一方で、注意したいのが「会社に出勤していない日=必ず支給期間に含まれない」というわけではないことです。
傷病手当金の支給状況は、労務不能の状態、給与の支払い、申請内容などによって決まります。
そのため、正確な残期間を把握するときは、自分で勤務日だけを数えるのではなく、実際にどの期間について傷病手当金が支給されたのかを確認することが大切です。
会社側でも、長期休職者については「休職期間」と「傷病手当金の残期間」を同じものとして管理しない方がよいでしょう。
休職期間は就業規則に基づく会社の制度であり、傷病手当金の支給期間は健康保険法上の給付期間です。
たとえば就業規則上の休職期間が1年であれば、傷病手当金の残期間があっても先に会社の休職期間が満了する可能性があります。
反対に、会社の休職期間が長くても、傷病手当金を通算1年6か月使い切れば健康保険からの給付は終了します。
この2つを混同すると、本人の生活設計にも会社の復職・退職手続きにも影響します。
長期療養では、健康状態だけでなく、会社の休職期間と傷病手当金の残期間を並行して確認することが重要です。
改正前と現在の支給期間の違い
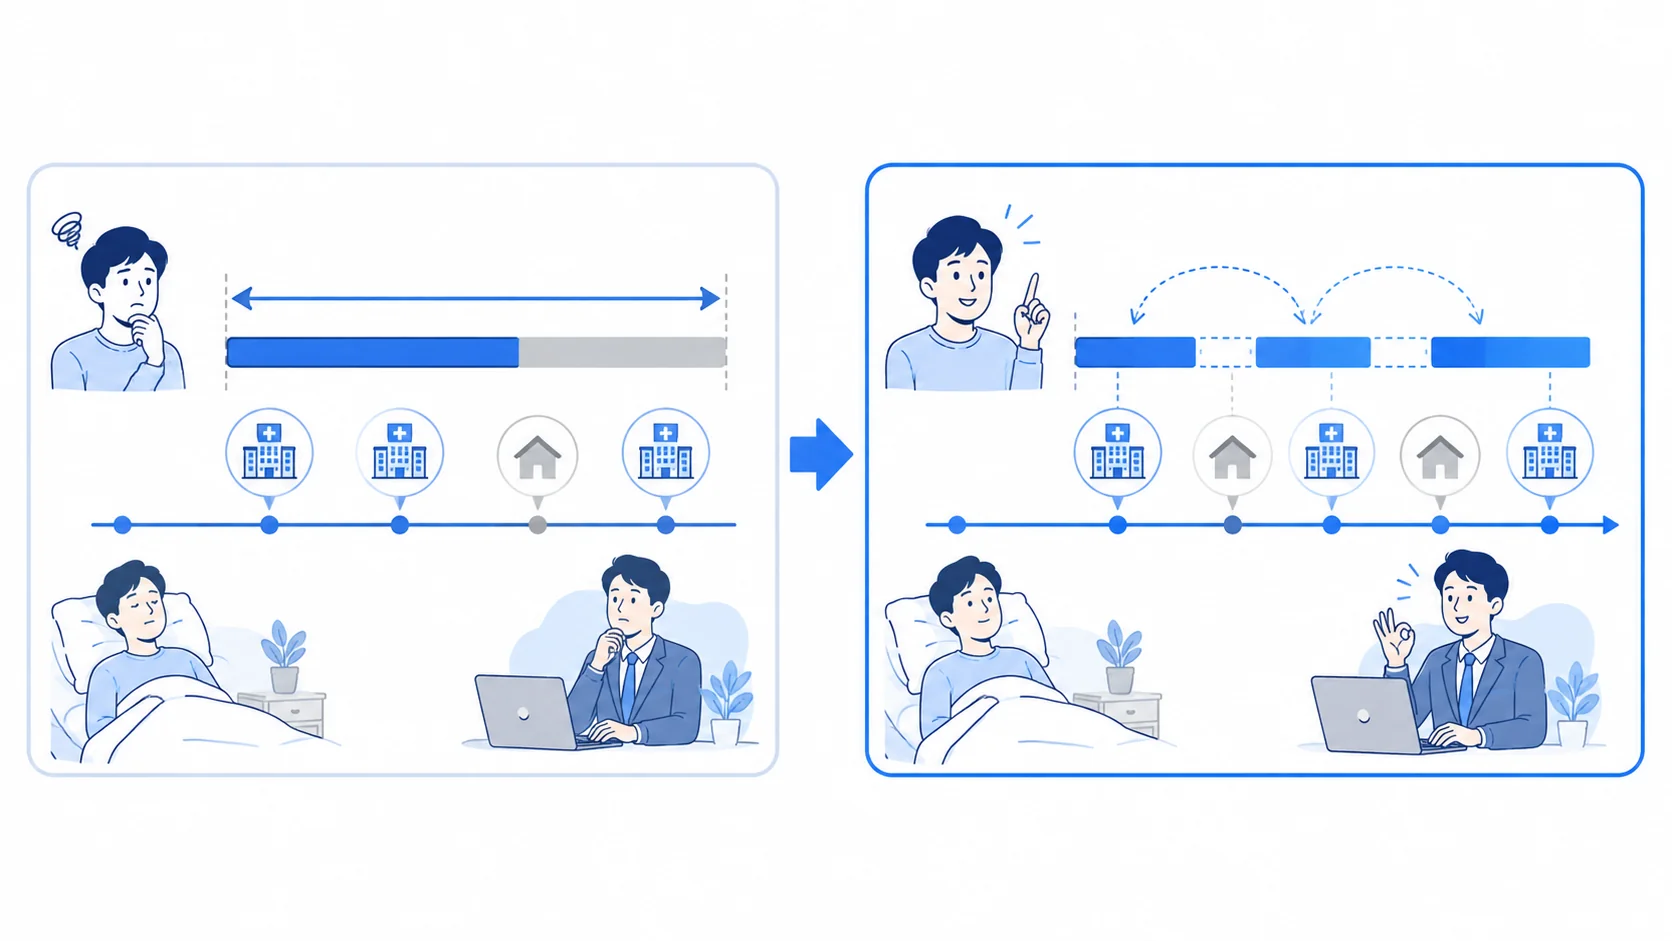
傷病手当金の支給期間は、2022年1月1日の制度改正によって大きく変わりました。
この改正を知らず、今でも「最初にもらってから1年6か月後には必ず終わる」と認識している方は少なくありません。
改正前は、傷病手当金の支給を開始した日から 暦日で連続する1年6か月 が支給可能期間でした。
その間に復職して傷病手当金を受け取っていない期間があっても、時計は止まりませんでした。
復職中も1年6か月の期間が進み続けるため、復職期間が長ければ長いほど、実際に受け取れる傷病手当金の期間が短くなることがありました。
現在は、不支給期間を挟んだ場合、その期間を除いて支給期間を通算する仕組みです。
| 項目 | 2021年12月以前の旧制度 | 2022年1月以降の制度 |
|---|---|---|
| 基本的な考え方 | 支給開始日から暦日で1年6か月 | 支給期間を通算して1年6か月 |
| 途中で復職 | 復職中も期間が進む | 不支給期間は原則として通算しない |
| 再休職 | 当初の1年6か月以内に限られる | 残っている支給期間を利用できる |
現在の制度は「復職すれば最初からやり直し」ではなく、「使った支給期間を保存し、残りを後から使える」というイメージに近い制度です。
なお、新しい通算制度には経過措置があります。
2022年1月1日時点で、旧制度による支給開始日から1年6か月をまだ経過していなかった傷病手当金について、新制度が適用されました。
具体的には、原則として2020年7月2日以降に支給を開始したものが対象となります。
制度改正をまたいで受給している古いケースでは、現在のルールだけを当てはめるのではなく、支給開始日と経過措置を確認する必要があります。
2022年以降に初めて傷病手当金を受け始めた方であれば、基本的には現在の通算制度で考えて差し支えありません。
過去の受給歴が古い場合は、当時加入していた健康保険に確認するのが確実です。
復職しても期間はリセットされない
傷病手当金について非常に多い誤解が、「一度復職すれば、それまでの1年6か月がリセットされるのではないか」というものです。
同一の病気やけがについては、 復職しただけで新たに1年6か月の枠が発生するわけではありません。
たとえば、ある病気で一定期間傷病手当金を受け、その後復職し、数か月後に同じ病気によって再び働けなくなった場合を考えます。
現在の制度では、復職期間中に傷病手当金を受けていなければ、その期間を飛ばして残りの支給期間を利用できる可能性があります。
しかし、それは「新しい1年6か月が始まった」という意味ではありません。
同一傷病では、最初の受給期間と再休職後の受給期間を合計して上限を管理します。
復職するたびに1年6か月へ戻る制度ではありません。
この違いは、長期療養の生活設計を考えるうえで重要です。
たとえば「一度復職したから、再休職してもあと1年6か月ある」と考えてしまうと、実際には想定より早く傷病手当金が終了する可能性があります。
また、会社が変わった場合や健康保険の資格が変わった場合についても、「保険証が変わったから自動的に同じ傷病の支給期間がゼロから始まる」と考えるのは危険です。
傷病手当金では、形式的な傷病名だけでなく、以前の傷病との医学的な関連性などを踏まえて同一傷病かどうかが判断されることがあります。
似た症状で別の診断名が付いたからといって、必ず新しい傷病として扱われるとは限りません。
逆に、以前の傷病とは因果関係のない新たな病気やけがについて改めて支給要件を満たした場合には、その新しい傷病について傷病手当金の対象となる可能性があります。
「再発」「別の病名」「別の医療機関」といった事情だけで自己判断せず、過去の傷病手当金の受給歴と今回の傷病の関係を加入している健康保険へ確認してください。
傷病手当金の1年6ヶ月後の対応
傷病手当金を通算1年6か月使い切ると、療養が続いていても同じ傷病について傷病手当金を受け続けることはできません。
そのため、支給終了が近づいてから考え始めるのではなく、障害年金、会社の休職期間、退職後の健康保険や雇用保険などを早めに整理しておくことが重要です。
1年6ヶ月使い切ると支給は終了
同一の病気やけがについて傷病手当金の支給期間を通算1年6か月使い切った場合、その傷病についての傷病手当金は原則として終了します。
ここで重要なのは、 まだ病気が治っていないこと自体を理由として傷病手当金の期間が延長される制度ではない という点です。
たとえば、うつ病などの精神疾患、がん治療、長期のリハビリが必要な病気などでは、1年6か月を経過しても就労が難しいことがあります。
しかし、傷病手当金には支給期間の上限があるため、労務不能の状態が続いているだけで自動的に延長されるわけではありません。
傷病手当金が終了した後に、自動的に別の給付へ切り替わる仕組みもありません。
利用できる可能性のある制度は、それぞれ要件を確認し、必要な手続きを行う必要があります。
実務上は、支給終了の数か月前になった段階で、少なくとも次の項目を確認しておくことをおすすめします。
- 傷病手当金の残りの支給期間
- 会社の休職期間と休職満了日
- 復職できる見込み
- 障害年金の対象となる可能性
- 退職する場合の健康保険の切り替え
- 退職後すぐ働けない場合の雇用保険手続き
特に注意したいのが、傷病手当金の1年6か月と会社の休職期間は別々に進むことです。
傷病手当金が残っていても就業規則上の休職期間が先に満了することがありますし、反対に会社の休職期間が残っていても傷病手当金だけ先に終了することがあります。
会社側でも、傷病手当金が終了する日をそのまま退職日や休職満了日と扱うことはできません。
休職期間や復職・退職の取扱いは就業規則などに基づいて別途判断する必要があります。
本人としても「傷病手当金が終わる=退職」「休職期間が終わる=傷病手当金も終了」と考えず、それぞれを分けて確認することが大切です。
再発時に再受給できるケース
傷病手当金を1年6か月使い切った後に病気が再発した場合、「また傷病手当金をもらえるのか」は非常に判断が難しい部分です。
基本的には、 同一の病気やけがについて通算1年6か月の支給期間を使い切っていれば、そのまま同じ傷病について新たな1年6か月が始まるわけではありません。
一方で、以前の病気やけがとは因果関係のない、まったく別の病気やけがが発生し、その新しい傷病について傷病手当金の支給要件を満たした場合には、別の傷病として支給対象になる可能性があります。
問題になるのが、病名が違っても以前の病気と医学的な関連性があるケースです。
たとえば、以前の疾病が原因となって別の症状が発生している場合などは、単純に診断書の病名が違うというだけで新しい傷病として扱われるとは限りません。
関連疾病として同一の傷病と判断される可能性があります。
再受給できるかどうかは、 「病名が同じか違うか」だけでは判断できません。
以前の傷病との因果関係、療養経過、過去の傷病手当金の受給状況などを含めて確認します。
そのため、過去に傷病手当金を受けたことがあり、同じ病気の再発や関連する病気で再び休業する場合は、申請前に過去の支給期間を確認しておくとよいでしょう。
また、復職した期間がある場合も、それだけで傷病手当金の権利が完全にリセットされたとは考えないことが重要です。
現在の制度では、不支給期間を挟みながら残りの期間を通算する仕組みだからです。
再発時の取扱いは個別事情によって判断が分かれやすいところです。
加入している健康保険によって必要な確認資料などが異なることもあるため、過去の支給決定通知、診断書、勤務状況などを整理したうえで問い合わせるとスムーズです。
障害年金や障害手当金を検討する
傷病手当金の1年6か月が終わりに近づいても、病気やけがによって日常生活や仕事に大きな制限が残っている場合には、障害年金を検討することがあります。
ここで混同しやすいのが、 傷病手当金の1年6か月と障害年金の「初診日から原則1年6か月」という考え方は別の制度 だという点です。
傷病手当金は、健康保険から休業中の所得を保障する制度です。
一方の障害年金は、病気やけがによって一定程度以上の障害状態になった場合に、公的年金制度から支給される給付です。
障害年金では、原則として、その病気やけがについて初めて医師等の診療を受けた「初診日」から1年6か月を経過した日が障害認定日になります。
ただし、症状固定や人工透析など、傷病によって例外があります。
そのため、傷病手当金を1年6か月受け取ったから自動的に障害年金が始まるわけではありません。
障害年金は自動支給ではなく請求が必要です。
また、単に仕事を休んでいることだけでは受給要件を満たしません。
初診日、保険料の納付要件、障害の程度などを確認する必要があります。
会社員として厚生年金に加入している期間に初診日がある場合には、障害厚生年金の対象となる可能性があります。
障害厚生年金には1級から3級があり、一定の障害状態で要件を満たす場合には障害手当金という一時金の制度が検討対象になることもあります。
障害年金の基本的な受給条件については、 障害者年金条件とは?初診日・納付要件・障害等級を整理 で詳しく解説しています。
なお、傷病手当金と同一の傷病について障害厚生年金等を受けられる期間が重なる場合には、両方をそのまま全額受け取れるとは限らず、調整が行われる場合があります。
原則として障害年金等が優先され、所定の方法で日額換算した額が傷病手当金より少ない場合などに差額が支給される仕組みがあります。
ただし、すでに傷病手当金の通算1年6か月を完全に使い切った後であれば、その後の期間について傷病手当金が延長されるという意味ではありません。
長期療養が見込まれる場合は、傷病手当金が切れてから障害年金を調べ始めるのではなく、初診日の確認や診療記録の整理を早めに進めておくことをおすすめします。
退職後も継続して受給できる条件
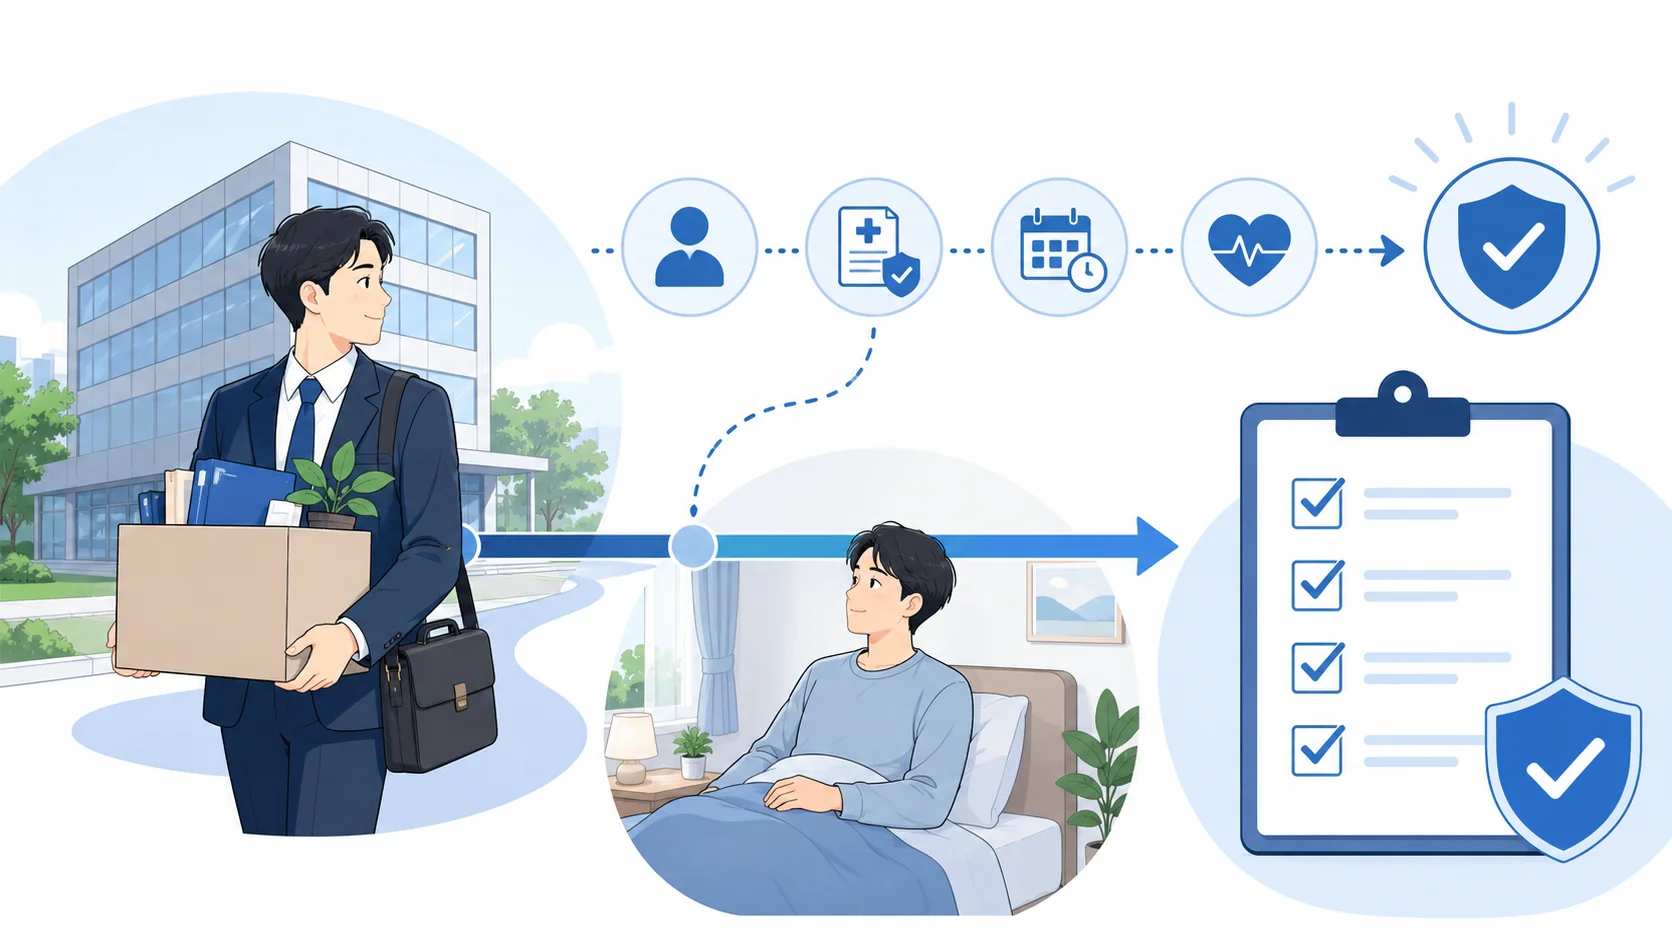
会社を退職したからといって、傷病手当金が必ずその日で終了するわけではありません。
一定の要件を満たしていれば、健康保険の資格を喪失した後も傷病手当金の継続給付を受けられる可能性があります。
主な条件は次の2つです。
- 資格喪失日の前日までに、健康保険の被保険者期間が継続して1年以上あること
- 資格喪失日の前日に、傷病手当金を受けているか、受けられる状態にあること
ここでいう1年以上の被保険者期間には、原則として任意継続被保険者や国民健康保険の加入期間などは含めません。
また、「受けられる状態」というのは、退職前に傷病手当金の待期を完成し、病気やけがの療養のため労務不能などの要件を満たしている状態を指します。
退職後の傷病手当金は、新しく発生する給付ではなく、在職中からの継続給付です。
退職してから初めて病気になった場合などに、新たに傷病手当金を受け始める制度ではありません。
条件を満たして継続給付を受ける場合でも、受給できるのは同一傷病について残っている支給期間までです。
退職したことで新しい1年6か月が追加されるわけではありません。
さらに重要なのが、資格喪失後の継続給付を受けている方が、いったん仕事に就くことができる状態になった場合です。
退職後に一度労務可能な状態となり傷病手当金の継続給付が途切れると、その後に同じ病気で再び働けなくなっても、在職中の場合のように残り期間を再び利用できないことがあります。
在職中の「通算制度」と、資格喪失後の「継続給付」は同じルールではないため注意が必要です。
退職日当日の勤務状況も継続給付に影響する可能性があります。
退職直前に復職する予定がある場合や、退職日に勤務するかどうか迷っている場合は、自己判断せず事前に加入している健康保険へ確認してください。
また、退職後も働けない状態が長期間続く場合には、雇用保険の基本手当をすぐに受給できないことがあります。
基本手当は原則として働く意思と能力があることが前提となるためです。
病気やけがのため一定期間働くことができない場合には、雇用保険の受給期間延長の手続きを検討します。
状況によっては本来の受給期間に働けない期間を加え、受給期間を最長4年まで延長できる制度があります。
退職後の健康保険についても、任意継続、国民健康保険、家族の健康保険の被扶養者などの選択肢があります。
保険料や加入条件は人によって異なるため、退職前後に確認しておくと安心です。
傷病手当金の1年6ヶ月で押さえる点
傷病手当金の1年6か月について最も重要なのは、 2022年1月以降は「最初の支給開始日から暦日で一律1年6か月」ではなく、実際の支給期間を通算する制度になっている という点です。
途中で復職して傷病手当金が支給されない期間があれば、その期間まで含めて直ちに1年6か月を使ってしまうわけではありません。
残っている支給期間を、その後の同一傷病による再休職時に利用できる可能性があります。
一方で、復職したからといって新しい1年6か月が始まるわけでもありません。
- 待期3日は1年6か月の支給期間とは別に考える
- 現在は支給期間を通算して1年6か月が上限
- 途中の復職期間は原則として支給期間に含めない
- 復職しても同一傷病の期間はリセットされない
- 同一傷病で1年6か月を使い切れば原則として支給終了
- 退職後の継続給付には別途要件がある
- 長期療養では障害年金なども早めに確認する
特に復職と再休職を繰り返している場合は、「あと何日あるはず」と本人だけで計算するよりも、過去の支給決定通知を整理し、加入している健康保険に残りの支給期間を確認する方が安全です。
また、健康保険組合に加入している場合には、法定給付とは別に付加給付が設けられていることがあります。
協会けんぽと健康保険組合では手続きや独自給付が異なることもあるため、自分が加入している保険者を確認してください。
長期療養では、傷病手当金だけを見ていても生活設計は立てられません。
会社の休職期間、復職の可能性、障害年金、退職後の健康保険、雇用保険などを一つの流れとして確認しておくことが重要です。
この記事で説明した制度や数値は一般的な取扱いを整理したものです。
個別の支給状況、加入している健康保険、法改正などによって取扱いが異なる可能性があります。
正確な情報は公式サイトをご確認ください 。
傷病手当金については 全国健康保険協会の傷病手当金の案内 も確認してください。
特に、支給期間の残日数、同一傷病かどうか、退職後の継続給付、障害年金との調整などは個別判断が必要です。
生活や退職時期にも影響するため、 最終的な判断は専門家にご相談ください 。