こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
国民年金保険料は、納付書だけでなく、指定した預貯金口座から自動で支払う口座振替に変更できます。
口座振替にしておけば毎月自分で納付する手間を減らせるだけでなく、早割や前納を選ぶことで保険料の割引を受けることもできます。
特に、退職して国民年金の第1号被保険者になった方や、自営業・フリーランスの方は、納付書が届いてから「このまま毎月払うべきか」「口座振替にした方が得なのか」と迷いやすいところです。
手間と割引の両方を重視するなら、口座振替は有力な選択肢です。
一方、クレジットカードのポイント還元まで含めて考える場合は、必ずしも口座振替だけを見て決める必要はありません。
この記事では、国民年金の口座振替の申込方法、振替開始までの流れ、早割、6か月・1年・2年前納、クレジットカード払いとの違いまで、実際に支払方法を選ぶときに必要なポイントを順番に整理します。
- 国民年金を口座振替にする方法
- 通常振替と早割の違い
- 6か月・1年・2年前納の割引額
- クレジットカード払いとの選び方
国民年金の口座振替の仕組みと申込方法
国民年金保険料の口座振替は、一度手続きをしておけば、指定した預貯金口座から保険料が自動的に引き落とされる仕組みです。
会社員として厚生年金に加入している間は、通常は給与から厚生年金保険料が控除されるため、国民年金保険料を自分で口座振替する場面はありません。
主に対象となるのは、自営業者、フリーランス、学生、無職の方、退職後に次の会社へ入るまで期間が空く方などの第1号被保険者です。
まずは納付書払いとの違いと、実際の申込方法から確認していきましょう。
口座振替と納付書払いの違い
国民年金保険料の口座振替は、あらかじめ登録した金融機関の預貯金口座から、決められた日に保険料を自動で引き落とす納付方法です。
納付書払いの場合は、届いた納付書を使って金融機関、郵便局、コンビニエンスストアなどで自分で納付します。
対応する納付書であれば、スマートフォン決済などを利用できる場合もあります。
両者の大きな違いは、 毎回自分で支払う必要があるかどうか です。
| 比較項目 | 口座振替 | 納付書払い |
|---|---|---|
| 支払いの手間 | 自動で引き落とし | 原則として自分で納付 |
| 納め忘れ | 残高があれば防ぎやすい | 納期限の管理が必要 |
| 早割 | 利用可能 | 利用不可 |
| 前納 | 利用可能 | 利用可能 |
| 前納の割引 | 比較的大きい | 口座振替より小さい |
実務的に見ると、口座振替の一番分かりやすいメリットは、割引以上に 納め忘れを防ぎやすいこと です。
国民年金は毎月発生するため、納付書をその都度管理していると、「払ったと思っていた」「納付書をなくした」ということが起こります。
特に会社を退職した直後は、健康保険、年金、失業給付、住民税など複数の手続きが重なるため、支払いを自動化しておく意味は小さくありません。
退職後に国民年金へ切り替える手続き全体を確認したい方は、 退職後の役所手続きと国民年金の流れ も参考にしてください。
口座振替は、納め忘れ防止と割引の両方を狙える納付方法です。
特に毎月納付を続ける予定であれば、納付書を毎回管理する負担を減らせます。
なお、現在会社員で厚生年金に加入している方は、原則として国民年金保険料を別に納付する必要はありません。
会社員と国民年金の関係については、 会社員も国民年金に加入する仕組み で詳しく整理しています。
口座振替申出書の書き方と提出先
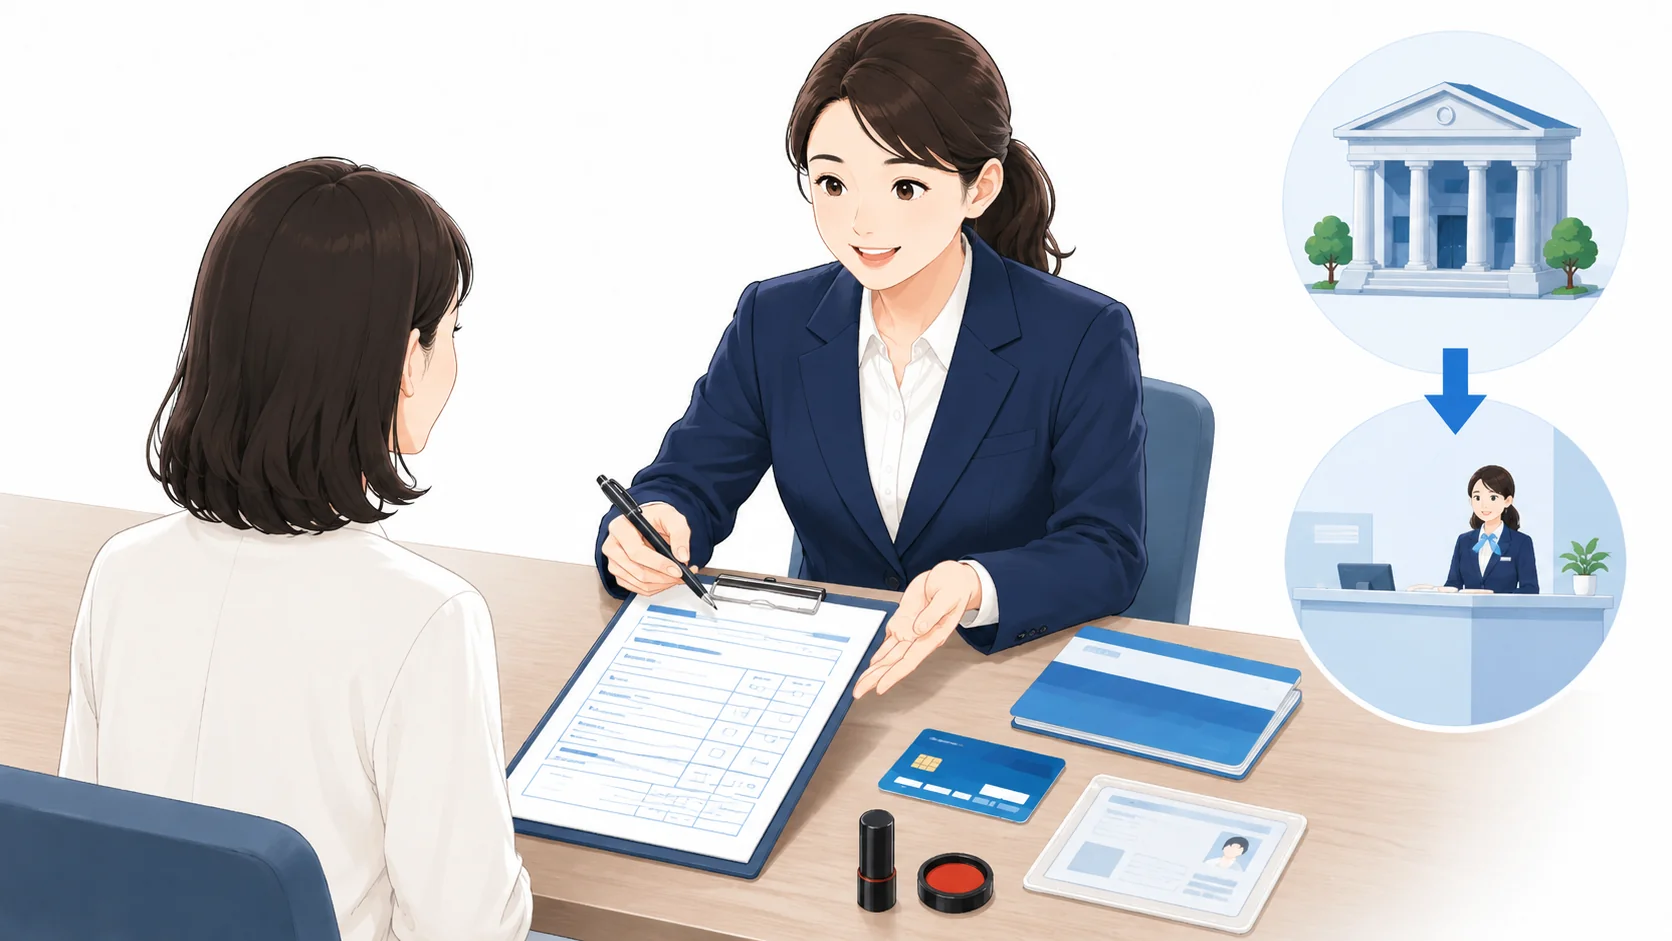
書面で国民年金の口座振替を申し込む場合は、国民年金保険料の口座振替に関する申出書を使用します。
申出書では、主に基礎年金番号、氏名、生年月日、住所、電話番号、振替を希望する金融機関、口座番号、希望する振替方法などを記入します。
書面による手続きでは、利用する金融機関によって金融機関への届出印が必要になるため、通帳やキャッシュカードだけを持って手続きをしようとして、印鑑がなく手続きできなかったということがないよう注意してください。
主に準備するもの
- 基礎年金番号が確認できるもの
- 預貯金通帳または口座番号が分かるもの
- 金融機関への届出印
- 国民年金保険料口座振替の申出書
提出先は、基本的に 年金事務所または振替を希望する口座のある金融機関 です。
年金事務所については、窓口だけでなく郵送で手続きできる場合もあります。
申出書を書くときに特に確認してほしいのが、振替方法の欄です。
単に「口座振替を申し込む」というだけではなく、翌月末振替、当月末振替の早割、6か月前納、1年前納、2年前納など、どの方法で支払うかを選びます。
振替方法をよく確認せずに申し込まないようにしましょう。
毎月払いにしたいのか、まとまった資金を使って前納したいのかによって、選ぶ項目が変わります。
なお、国民年金保険料の口座振替に使用できる金融機関には一定の制限があります。
特に一部のインターネット専業銀行などは利用できない場合があるため、口座を指定する前に確認しておくと安心です。
マイナポータルから申し込む方法
国民年金保険料の口座振替は、書面だけでなく、マイナポータルを経由してねんきんネットからオンラインで手続きする方法もあります。
オンライン手続きを利用すると、申出書を印刷して年金事務所や金融機関へ持参する必要がありません。
金融機関への届出印を使わずに手続きできる点も大きなメリットです。
基本的には、マイナポータルへログインし、年金のメニューからねんきんネットへ進み、電子申請できる届書の中から口座振替に関する手続きを選択します。
その後、希望する振替方法や口座情報などを入力して申請します。
オンライン申込みの大まかな流れ
- マイナポータルへログインする
- 年金メニューからねんきんネットへ進む
- 届書の電子申請を選択する
- 口座振替の申出を選ぶ
- 振替方法と金融機関情報を入力する
- 申請内容を確認して送信する
自宅で手続きを完結させたい方には、オンライン申込みが使いやすい方法です。
一方、すべての金融機関がオンラインによる口座振替申込みに対応しているとは限りません。
利用予定の金融機関が対象になっているかを確認してから進めてください。
ねんきんネットは、口座振替だけでなく、年金加入記録や将来の年金見込額を確認するときにも利用できます。
今後も国民年金に関する手続きを行う可能性がある方は、利用できる状態にしておくと便利です。
口座振替はいつから始まる?
国民年金の口座振替は、申込書を提出したその日からすぐに始まるわけではありません。
一般的には、手続き後、実際に振替が開始されるまで一定の処理期間が必要です。
書面による通常の申込みでは、 申込みから1〜2か月程度かかることを見込んでおく とよいでしょう。
オンライン申込みでは、金融機関の確認をオンラインで進められるため、書面よりスムーズに開始できる場合があります。
ただし、実際の開始日は手続き状況によって変わります。
重要なのは、 口座振替の申込みをしただけで、それまでの納付書を捨てないこと です。
口座振替が始まるまでの国民年金保険料は、原則としてそれまでの納付方法で支払う必要があります。
振替開始月や振替額については、日本年金機構から送られる口座振替開始・変更に関する通知書などで確認します。
「口座振替を申し込んだから、もう納付書では払わなくてよい」と自己判断すると、振替開始前の月が未納になるおそれがあります。
実際の開始月が確認できるまでは、手元の納付書を保管しておきましょう。
特に退職直後などは、国民年金への切替手続きと口座振替の申込みをほぼ同時に行うことがあります。
どの月から第1号被保険者になり、どの月から口座振替が始まるのかを分けて確認すると整理しやすくなります。
通常振替と早割の違い
国民年金の口座振替で毎月払いを選ぶ場合には、通常の翌月末振替と、当月末に振り替える早割があります。
通常振替では、原則としてその月の保険料を翌月末に引き落とします。
一方、早割では、その月の保険料を当月末に引き落とします。
通常より約1か月早く支払う代わりに、保険料が少し割引される仕組みです。
令和8年度の国民年金保険料は月額17,920円ですが、口座振替の早割を利用すると月額17,860円となり、 1か月につき60円の割引 となります。
| 振替方法 | 令和8年度の月額 | 割引額 | 主な振替時期 |
|---|---|---|---|
| 翌月末振替 | 17,920円 | なし | 翌月末 |
| 早割 | 17,860円 | 月60円 | 当月末 |
12か月すべて早割を利用した場合、単純計算では年間720円の割引となります。
金額だけを見ると大きな割引ではありませんが、毎月払いを続けたい方が、特別な手間を増やさず少しでも負担を抑えたい場合には使いやすい方法です。
早割と前納は別の制度です。
早割は毎月支払う時期を1か月早める方法で、前納は6か月、1年、2年など複数月分をまとめて前払いする方法です。
まとまった資金を用意できる場合は、早割よりも前納の方が割引額は大きくなります。
次に、それぞれの前納額を確認していきましょう。
国民年金の口座振替と前納の選び方
国民年金保険料を少しでも抑えたい方にとって、口座振替の大きな特徴が前納です。
前納では、6か月、1年、2年など一定期間の保険料をまとめて支払います。
支払時の負担は大きくなりますが、毎月払いより割引を受けられます。
一方で、割引額だけを見て2年前納を選べばよいわけではありません。
生活費や事業資金を圧迫しないか、近いうちに就職して厚生年金へ加入する可能性がないかなども含めて考えることが大切です。
6か月・1年・2年前納の割引額
口座振替による前納には、主に6か月前納、1年前納、2年前納があります。
令和8年度の制度額では、毎月納付と比較した口座振替の割引額は次のようになります。
| 前納方法 | 口座振替額 | 毎月納付との割引額 |
|---|---|---|
| 6か月前納 | 106,300円 | 1,220円 |
| 1年前納 | 210,530円 | 4,510円 |
| 2年前納 | 417,150円 | 17,370円 |
期間が長くなるほど割引額も大きくなります。
特に2年前納では、2年度分の保険料を一度に納付するため、毎月納付と比較した割引額も大きくなります。
ただし、2年前納の金額が1年前納の単純な2倍にならないことがあります。
国民年金保険料の月額は年度ごとに改定されるため、2年前納では翌年度の保険料額も含めて計算されるためです。
ここで記載している金額は、令和8年度の制度額を基にした一般的な目安です。
国民年金保険料や前納額、割引額は年度ごとに改定される可能性があります。
実際に申し込む際は、その年度の最新額を確認してください。
また、付加保険料を納めている方は、月額400円の付加保険料についても国民年金保険料とあわせて口座振替・前納の対象になります。
割引だけを考えれば長期間の前納が有利ですが、私は実務上、 手元資金とのバランスまで含めて選ぶこと をおすすめします。
数千円、数万円の割引を受けるために生活費が不足したり、事業をしている方が運転資金を減らしたりしてしまっては、本来の目的から外れてしまいます。
前納の申込期限と振替時期
国民年金の前納は、以前のイメージから「2月までに申し込まないと利用できない」と考えている方もいますが、現在は6か月前納、1年前納、2年前納について、年度途中から申し込める仕組みがあります。
申込み時期によって、初回にまとめて振り替えられる対象期間が変わります。
たとえば1年前納や2年前納を年度途中に申し込んだ場合、申出後の初回振替時に、年度末または翌年度末までの対象期間についてまとめて前納する形になることがあります。
その後は、通常の前納サイクルへ移行します。
通常の前納サイクル
- 6か月前納は4月〜9月分と10月〜翌年3月分
- 1年前納は4月〜翌年3月分
- 2年前納は2年度分をまとめて納付
6か月前納は、通常は上期と下期に分けて振り替えます。
1年前納、2年前納は、通常のサイクルでは4月末の振替が中心になります。
なお、2年前納には、申込み後すぐに可能な期間をまとめて前納していく方法と、直近の4月から24か月分をまとめて開始する方法があります。
直近の4月から2年前納を開始したい場合には、原則として前年度の2月末までの手続きが重要 になります。
前納は申込時期によって初回の振替対象月や振替額が変わる場合があります。
特に年度途中から申し込む場合は、「何月分から何月分までが一度に引き落とされるのか」を通知書で確認してください。
前納を申し込むと、初回に想定以上の金額がまとめて引き落とされることがあります。
申込み後は振替予定額を確認し、口座残高を準備しておきましょう。
クレジットカード払いとの違い
国民年金保険料は、口座振替だけでなくクレジットカードによる継続納付も選択できます。
どちらが得かを考えるときは、 国民年金制度そのものの割引額だけで見るのか、クレジットカードのポイントまで含めるのか を分けて考える必要があります。
令和8年度の前納額を比較すると、口座振替の方が国民年金保険料そのものの割引は大きくなっています。
| 前納期間 | 口座振替 | 口座振替の割引額 | クレジットカード等 | 割引額 |
|---|---|---|---|---|
| 6か月 | 106,300円 | 1,220円 | 106,650円 | 870円 |
| 1年 | 210,530円 | 4,510円 | 211,220円 | 3,820円 |
| 2年 | 417,150円 | 17,370円 | 418,510円 | 16,010円 |
クレジットカード払いの前納額は、基本的に納付書による前納と同水準です。
そのため、制度上の割引だけを比較すれば口座振替が有利です。
一方で、クレジットカード会社によっては国民年金保険料の支払いでポイントが付与される場合があります。
たとえば、口座振替との差額以上のポイントを得られるのであれば、結果としてクレジットカード払いの方が実質的な負担を抑えられる可能性があります。
クレジットカードのポイント付与率や、国民年金保険料がポイント付与対象になるかどうかはカード会社によって異なります。
通常の買い物と同じ還元率になるとは限らないため、利用前にカード会社の最新条件を確認してください。
そのため、選び方は次のように整理できます。
- 確実な制度上の割引を重視する なら口座振替
- 納め忘れ防止と手間の少なさ を重視するなら口座振替
- カードのポイント還元が高い ならクレジットカードも比較
- 一度に多額を支払いたくない なら毎月払いも検討
単純に「口座振替が一番得」「カード払いが一番得」と決めるのではなく、実際のカード条件と資金繰りまで含めて比較するのが実務的です。
口座変更や前納への変更方法
すでに国民年金を口座振替で支払っている場合でも、振替口座や振替方法を変更できます。
たとえば、これまで毎月の翌月末振替だった方が早割へ変更したり、毎月払いから1年前納へ変更したりすることができます。
また、給与振込口座を変えた、銀行をまとめた、事業用口座と生活用口座を分けたいといった理由で、国民年金の引き落とし口座を変更することもあります。
書面で変更する場合は、国民年金保険料の口座振替に関する変更申出書を提出します。
対応する金融機関であれば、マイナポータルを経由したねんきんネットから変更手続きができる場合もあります。
ここで注意したいのは、 口座を変更しても、その場で即時に新しい口座へ切り替わるわけではない ことです。
変更処理が完了するまでの間は、従来の口座から引き落とされる可能性があります。
口座変更を申し込んだからといって、すぐに旧口座を空にしないようにしてください。
変更完了の通知を確認するまでは、旧口座にも必要な残高を残しておく方が安全です。
前納へ変更するときも同様です。
毎月払いから2年前納へ変更した場合などは、初回振替時にまとまった金額が必要になります。
申込みをする前に、予定される振替額を確認しておきましょう。
また、就職して厚生年金に加入する予定が近い場合などは、長期間の前納が本当に適しているかも考えておきたいところです。
残高不足や前納で注意したい点
口座振替にしておけば納付忘れを防ぎやすくなりますが、何もしなくても必ず納付できるわけではありません。
最も注意したいのが、振替日に口座残高が不足しているケースです。
毎月振替で残高が不足した場合や、前納額を準備できなかった場合には、予定していた振替ができません。
特に前納では、通常の毎月保険料とは必要な残高が大きく異なります。
2年前納であれば40万円を超える金額が一度に必要になるため、普段は十分な残高がある口座でも、前納日だけ不足することがあります。
前納が残高不足で振替できなかった場合、予定していた前納割引をそのまま受けられないことがあります。
次の前納時期まで通常の振替になる場合もあるため、振替日前には必ず残高を確認してください。
もう一つ確認しておきたいのが、2年前納による資金拘束です。
割引額だけを見ると2年前納は魅力的ですが、一度に2年度分を支払うため、その資金は他の生活費や事業資金には使えなくなります。
自営業者やフリーランスの方の場合、売上が毎月一定とは限りません。
保険料を安くすることも大切ですが、手元資金を十分に残すことも同じくらい重要です。
また、前納した後に会社へ就職して厚生年金へ加入するなど、国民年金第1号被保険者でなくなった場合には、納め過ぎとなった期間について還付の対象になることがあります。
ただし、「後で戻ってくるから問題ない」と考えて、就職予定が近いのに無理に長期間前納する必要はありません。
前納前に確認したいこと
- 振替日に十分な残高があるか
- 生活費や事業資金を圧迫しないか
- 近いうちに就職する予定がないか
- 厚生年金へ切り替わる可能性がないか
- 希望する振替方法で登録されているか
国民年金保険料は社会保険料控除の対象になるため、前納した場合には年末調整や確定申告での控除方法も確認しておきましょう。
控除証明書については、 国民年金控除証明書の届く時期と使い方 で詳しく解説しています。
国民年金の口座振替を賢く選ぶ
国民年金の口座振替は、単に銀行口座から自動で引き落とすだけの仕組みではありません。
通常の翌月末振替のほか、毎月60円の割引を受けられる早割、6か月前納、1年前納、2年前納など、複数の支払い方から選べます。
令和8年度の口座振替では、6か月前納で1,220円、1年前納で4,510円、2年前納で17,370円が、毎月納付と比較した割引額となっています。
そのため、 割引額だけを重視すれば、長期間の口座振替前納が有利 です。
一方で、私が実務上大切だと考えているのは、「最も割引額が大きい方法」と「あなたに合う方法」は必ずしも同じではないという点です。
国民年金の支払方法は、 割引額・手間・手元資金・今後の働き方 の4つを見て決めると整理しやすくなります。
毎月の支払いを忘れたくないのであれば、通常の口座振替だけでも十分なメリットがあります。
毎月払いを続けながら少しでも安くしたいのであれば早割、半年程度の資金をまとめて支払えるのであれば6か月前納、資金に余裕があり今後も第1号被保険者でいる可能性が高いのであれば1年・2年前納を検討するという考え方ができます。
クレジットカードを利用している方は、カード会社のポイント条件も確認して、口座振替による割引との差を比較してみてください。
なお、国民年金保険料、割引額、対応する金融機関、電子申請の方法、申込期限などは、年度や制度改正によって変更される可能性があります。
国民年金の口座振替を申し込む際は、日本年金機構が案内している最新の手続き内容と、その年度の保険料額を確認してください。
正確な情報は公式サイトをご確認ください 。
また、退職と再就職が近接している場合、免除・納付猶予を検討している場合、前納額が大きい場合などは、個別の状況によって適した方法が変わります。
判断に迷う場合は年金事務所や社会保険労務士などへ確認し、 最終的な判断は専門家にご相談ください 。