こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
年金を受給していても、年金などの収入だけでは最低生活費に届かない場合には、生活保護を受けられる可能性があります。
つまり、年金と生活保護は制度上、両方を受け取ることができます。
ただし、年金とは別に生活保護費が丸ごと上乗せされるわけではありません。
年金は原則として収入として扱われ、その分を差し引いた不足額が生活保護費として支給される仕組みです。
年金額が少なく生活が苦しい方にとっては、年金を受け取っていること自体が生活保護の申請を妨げるのではないかと不安になるところです。
この記事では、年金と生活保護を両方受ける場合の考え方や、年金による生活保護費の減額、年金請求が必要になる理由まで順番に整理します。
- 年金受給中でも生活保護を受けられる仕組み
- 年金がある場合の生活保護費の計算方法
- 生活保護受給中に年金請求が必要な理由
- 年金生活者支援給付金や障害年金の扱い
生活保護と年金は両方もらえる
生活保護と年金の関係で、最初に押さえておきたいのは、年金を受給しているだけで生活保護の対象外になるわけではないということです。
生活保護では、年金の有無だけではなく、世帯全体の収入と最低生活費を比較して保護の必要性を判断します。
まずは、年金を受給している方が生活保護を申請できる理由と、実際にどのように生活保護費が計算されるのかを確認していきましょう。
年金受給中でも生活保護は申請できる
老齢基礎年金や老齢厚生年金を受給している方でも、生活保護を申請することはできます。
生活保護は「年金を受け取っているかどうか」だけで対象者を決める制度ではなく、 世帯の収入だけでは最低生活を維持できないか という点を中心に判断されるためです。
たとえば、老齢年金だけで生活しているものの、年金額が少なく、家賃や日常生活費を支払うと生活が成り立たないというケースがあります。
このような場合には、年金という収入があったとしても、その金額が最低生活費を下回っていれば、不足する部分について生活保護が適用される可能性があります。
年金をもらっていること自体は、生活保護を受けられない理由にはなりません。
年金を含めた世帯収入と最低生活費を比較して判断されます。
実際に相談を受ける場面でも、「年金をもらい始めたら生活保護は終わるのですか」という疑問は出やすいところです。
しかし、年金額が最低生活費より少なければ、直ちに生活保護が廃止されるとは限りません。
一方で、生活保護では収入だけでなく、預貯金、不動産などの資産、就労能力、他の社会保障制度を利用できないかといった点も確認されます。
そのため、「年金が最低生活費より少ないから必ず生活保護を受けられる」という意味でもありません。
生活保護を利用できるかどうかは世帯単位で判断されるため、本人の年金だけではなく、同居する家族の収入なども含めて確認されるのが基本です。
生活が現実に成り立たなくなっている場合には、年金を受給していることだけを理由に申請を諦めず、お住まいの地域を担当する福祉事務所へ相談することが大切です。
年金と生活保護はいくら受け取れるか
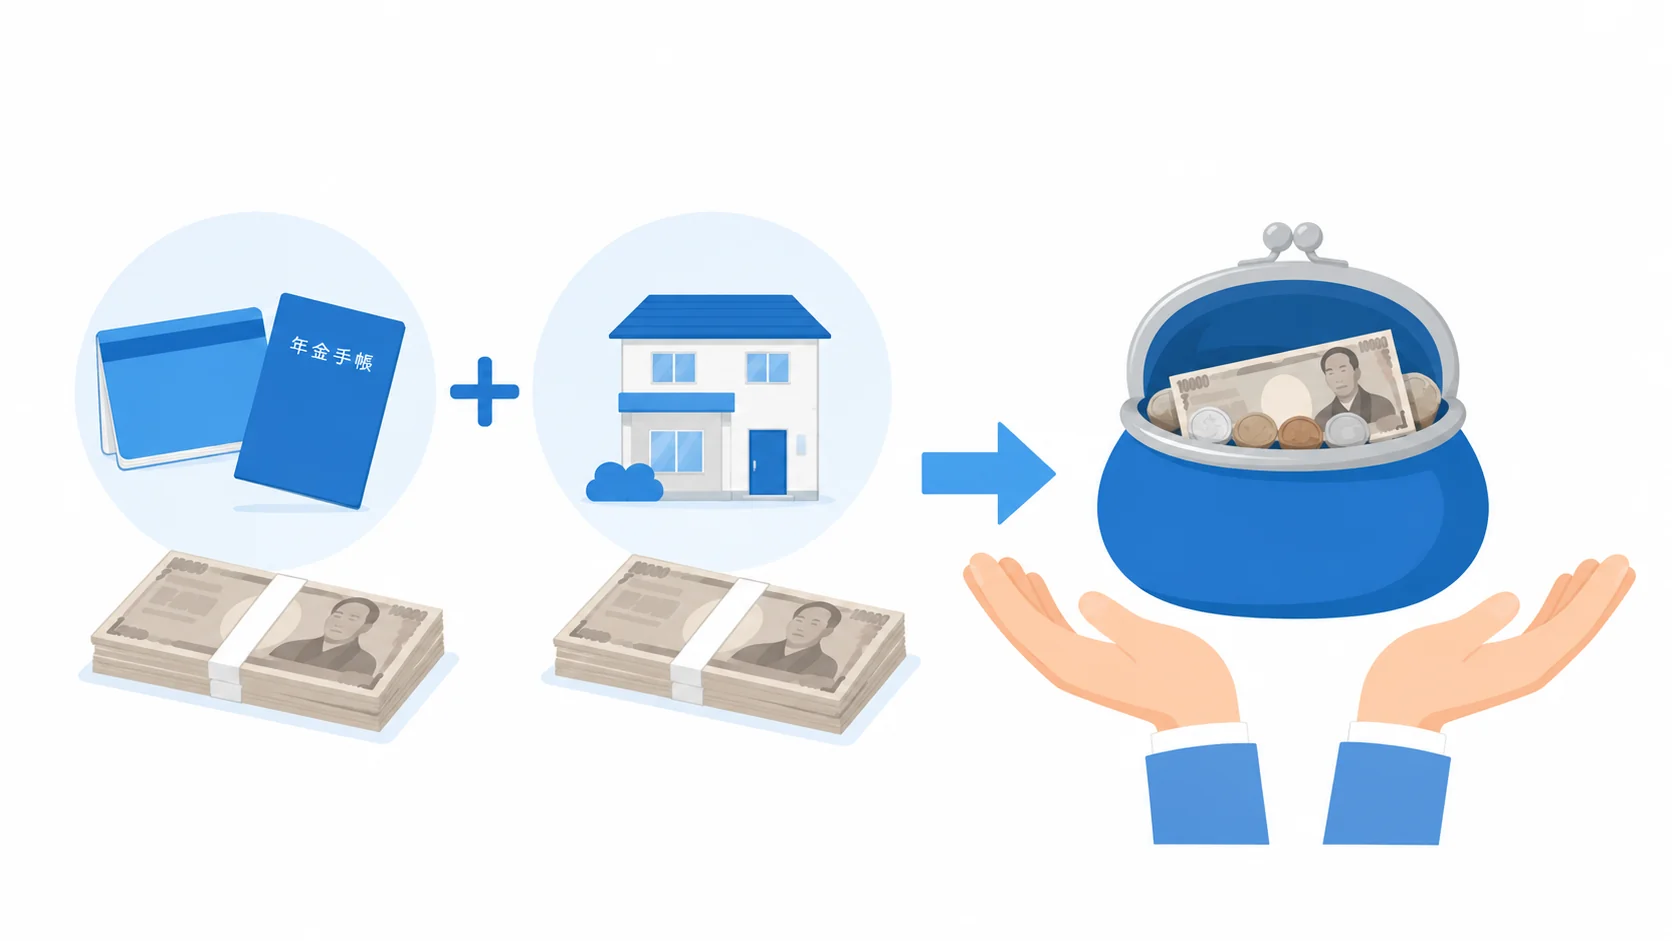
年金と生活保護を両方受け取る場合、「結局いくら手元に入るのか」が最も気になるところだと思います。
基本的な考え方はシンプルで、生活保護費は、厚生労働大臣が定める基準によって算定された最低生活費から、年金などの収入認定額を差し引いて決まります。
生活保護費の基本的な考え方
最低生活費 − 年金などの収入認定額 = 支給される生活保護費
たとえば、説明を分かりやすくするため、最低生活費が月12万円、年金による収入認定額が月7万円だったと仮定します。
この場合、単純化すると不足する5万円が生活保護費として支給され、年金7万円と生活保護費5万円を合わせて12万円になるという考え方です。
| 項目 | 例 |
|---|---|
| 最低生活費 | 12万円 |
| 年金の収入認定額 | 7万円 |
| 生活保護費 | 5万円 |
| 年金と保護費の合計 | 12万円 |
これは仕組みを理解するために単純化した例であり、実際の生活保護基準額を示したものではありません。
最低生活費は住んでいる地域、年齢、世帯人数、家賃、各種加算の有無などによって変わります。
また、生活保護には現金で支給される生活扶助や住宅扶助だけではなく、医療扶助や介護扶助などもあります。
そのため、単純に銀行口座へ振り込まれる金額だけを比較すればよいわけではありません。
「自分の場合はいくらになるのか」を正確に判断するには、年金額だけでなく世帯全体の状況を確認する必要があります。
具体的な支給額については福祉事務所で確認してください。
年金は生活保護の収入として認定される
生活保護を受ける際、老齢基礎年金や老齢厚生年金などの公的年金は、原則として収入として認定されます。
ここは、税金の世界でいう「所得」と生活保護における「収入認定」を混同しないことが大切です。
生活保護では、最低生活費に対して実際に生活に利用できる収入がどの程度あるかという観点から確認されます。
そのため、年金を受給しながら生活保護を受ける場合には、年金とは別枠で満額の生活保護費を受け取る仕組みではありません。
年金を先に生活費として活用し、それでも最低生活費に不足する部分を生活保護が補う という関係になります。
厚生労働省も、生活保護の収入として、就労収入だけではなく年金などの社会保障給付や親族からの援助などを認定する仕組みを示しています。
年金以外にも収入がある場合は注意が必要です。
たとえば、給与、各種手当、仕送りなどがあれば、その内容に応じて生活保護上の収入として扱われる可能性があります。
一方で、収入の種類によって控除や収入認定の方法が異なる場合もあるため、入金された金額をすべて自己判断で計算するのは避けた方がよいでしょう。
生活保護受給中に新たな年金や給付金を受け取った場合は、福祉事務所へ申告してください。
収入に該当するかどうかを自分だけで判断せず、担当ケースワーカーへ確認することが重要です。
生活保護の制度そのものや健康保険との関係については、 生活保護と健康保険・社会保険の関係 でも詳しく整理しています。
年金が増えると生活保護費は減る
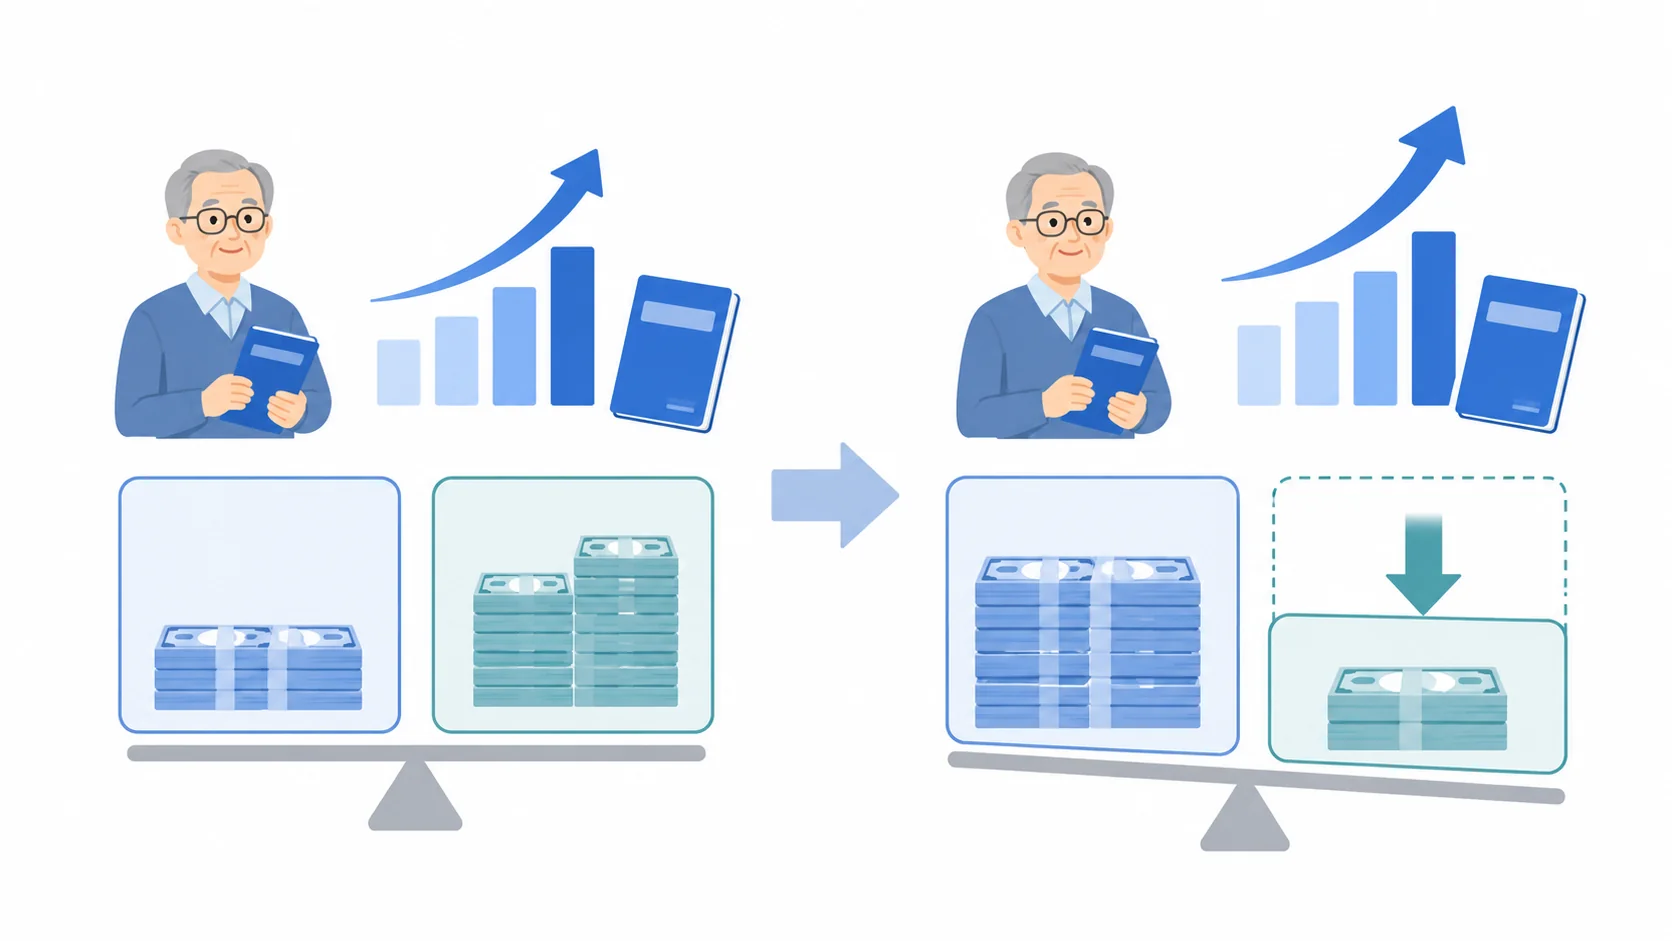
年金と生活保護を両方受けている場合、原則的な仕組みとして、年金による収入認定額が増えれば、その分だけ生活保護費は少なくなります。
たとえば、先ほどの例で最低生活費が12万円だったとします。
年金が7万円であれば不足額は5万円ですが、年金が8万円になれば、不足額は4万円になります。
| 年金の収入認定額 | 生活保護費 | 合計 |
|---|---|---|
| 7万円 | 5万円 | 12万円 |
| 8万円 | 4万円 | 12万円 |
この例でも、金額は仕組みを説明するための仮定です。
実際の最低生活費や収入認定額は個別に計算されます。
ポイントは、年金が増えたからといって、年金の増加分がそのまま生活保護費に上乗せされるわけではないことです。
最低生活費まで不足分を補う制度なので、年金が増えれば保護費が減り、年金が減れば条件を満たす範囲で保護費が増えるという関係になります。
このため、「年金を請求しても生活保護費が減るだけなら、請求しない方が得なのではないか」と考える方もいるかもしれません。
しかし、生活保護には利用できる他の社会保障制度を先に活用するという考え方があります。
受給権のある年金をあえて請求せず、その分を生活保護で補ってもらうという選択は、原則としてできません。
年金を受けられるのであれば年金を利用したうえで、それでも不足する部分を生活保護で補うことになります。
最低生活費は地域や世帯で異なる
生活保護について「月にいくらまでなら年金と両方もらえるのか」と一律の金額を知りたい方は多いのですが、全国共通の一つの金額で判断することはできません。
生活保護の最低生活費は、住んでいる地域や世帯の状況などをもとに算定されます。
生活扶助だけではなく、家賃に対応する住宅扶助、必要に応じた各種加算などが組み合わされるためです。
たとえば、同じ年金額を受け取っている一人暮らしの方でも、住んでいる地域や家賃などが異なれば、生活保護の要否や支給額が異なることがあります。
また、一人暮らしなのか夫婦世帯なのか、障害などによる加算の対象になるのかといった事情でも変わります。
生活保護は「年金が月○万円以下なら対象」という制度ではありません。
世帯ごとの最低生活費と収入を比較して判断する仕組みです。
さらに、最低生活費の基準そのものも制度改正などによって変更される可能性があります。
インターネット上で過去の金額を見つけても、その金額だけを前提に判断しない方が安全です。
生活保護を受けられるか迷っている場合は、現在の年金額が分かる年金振込通知書などの資料を整理し、福祉事務所へ相談すると状況を説明しやすくなります。
生活保護制度の最新の基準や手続きについて、 正確な情報は公式サイトをご確認ください 。
厚生労働省の 生活保護制度の案内 でも基本的な仕組みを確認できます。
生活保護と年金の仕組みと注意点
年金と生活保護を両方受けられることが分かったら、次に理解しておきたいのが「なぜ年金を先に受け取る必要があるのか」という点です。
生活保護には補足性の原理があり、年金を含め、利用できる資産や能力、他の社会保障制度を活用したうえで不足する生活費を保障するという位置付けがあります。
ここからは、生活保護受給中の年金請求や年金生活者支援給付金、障害年金との関係まで整理します。
補足性の原理と他法他施策優先とは
生活保護と年金の関係を理解するうえで重要なのが、 補足性の原理 です。
生活保護法では、生活に困窮している方が利用できる資産や能力などを最低生活の維持のために活用することを前提としています。
簡単にいえば、生活保護だけを最初に利用するのではなく、まず利用できるものを利用し、それでも生活できない部分を生活保護が補う仕組みです。
この考え方の中には、公的年金や各種手当など、生活保護以外の社会保障制度も含まれます。
実務では、これを「他法他施策の活用」や「他法他施策優先」と説明することがあります。
利用できる年金があれば先に活用する
たとえば、65歳になり老齢年金の受給要件を満たしているのであれば、老齢年金を請求して利用することが基本です。
障害年金を受給できる可能性がある場合も、要件を確認したうえで年金請求を検討することになります。
年金だけでは最低生活費に届かないのであれば、その不足分を生活保護が補います。
つまり、年金と生活保護は対立する制度ではなく、 年金などの社会保障制度で支えきれない部分を、最後のセーフティネットとして生活保護が補う という関係です。
資産や働く能力なども確認される
補足性の原理は年金だけの話ではありません。
利用できる預貯金や資産があるか、働くことが可能な状態であれば能力に応じて働くことができないか、といった点も確認されます。
自動車についても原則として資産活用の観点から確認されますが、通勤、通院などの事情によって一定の条件のもとで保有が認められる場合があります。
「生活保護なら絶対に車を持てない」など、一律に判断できるものではありません。
親族から援助を受けられる可能性について確認されることもありますが、親族がいるというだけで生活保護を申請できなくなるわけでもありません。
個別の生活状況や親族との関係などを踏まえて判断されます。
生活保護受給者は年金請求が必要

生活保護を受給している方に老齢年金や障害年金などの受給権がある場合には、原則としてその年金を請求し、利用することが求められます。
生活保護には他法他施策を先に活用するという考え方があるためです。
「年金を請求すると生活保護費が減るので請求したくない」という理由で、受けられる年金をそのままにしておくことは基本的にはできません。
年金は年齢になれば必ず自動的に支給されるわけではなく、原則として本人による請求手続きが必要です。
そのため、生活保護を受給している高齢者について、福祉事務所から年金の加入記録や受給資格の確認を求められたり、年金事務所での請求を案内されたりすることがあります。
生活保護受給中でも、年金の受給権が発生したら年金請求を行うことが基本です。
年金を受け取り、不足する部分を生活保護で補う形に切り替わります。
加入記録が複雑な場合や、障害年金の可能性がある場合などは、福祉事務所と年金事務所が連携しながら手続きを進めるケースもあります。
また、年金を過去にさかのぼって受給することになった場合には、同じ期間について既に支給されていた生活保護費との調整が必要になることがあります。
まとまった年金が振り込まれたからといって、その全額をすぐに使ってよいとは限りません。
遡及した年金が一括で振り込まれた場合などは、生活保護費の返還や調整が問題になる可能性があります。
入金後に自己判断で使用する前に、福祉事務所へ必ず確認してください。
年金生活者支援給付金も併給できる
年金生活者支援給付金は、公的年金などの収入やその他の所得が一定基準以下の年金受給者を支援するため、年金に上乗せして支給される給付金です。
生活保護を受けていることだけを理由に、年金生活者支援給付金を受けられなくなるわけではありません。
支給要件を満たしていれば、生活保護を受給している方でも年金生活者支援給付金を受けられる場合があります。
ただし、ここでも重要なのが生活保護上の収入認定です。
年金生活者支援給付金についても、生活保護では原則として収入認定の対象になります。
そのため、年金生活者支援給付金が支給されたからといって、その金額が生活保護費とは別に丸ごと上乗せされ、手元の総額が同額だけ増えるという考え方ではありません。
収入認定された分について生活保護費が調整されることになります。
これは「受け取っても意味がない」ということではありません。
生活保護では利用できる他制度を活用することが基本であり、年金生活者支援給付金の支給要件に該当するのであれば、必要な請求手続きを行うことが大切です。
年金生活者支援給付金には老齢、障害、遺族の種類があり、それぞれ支給要件が異なります。
また、給付額や所得基準は改定されることがあります。
対象者や申請方法については、 年金生活者支援給付金の対象者・金額・申請方法 で詳しく解説しています。
最新の制度内容については、日本年金機構の 年金生活者支援給付金の案内 も確認してください。
障害年金を受け取る場合の注意点
生活保護と障害年金も、基本的な関係は老齢年金の場合と同じです。
障害年金を受給しているから生活保護を受けられないわけではなく、障害年金などの収入を含めても最低生活費に届かなければ、生活保護が適用される可能性があります。
障害基礎年金や障害厚生年金は税法上は非課税ですが、 税金がかからないことと、生活保護で収入認定されないことは別の話です。
障害年金も生活保護では原則として収入として扱われます。
そのため、障害年金を受給し始めれば、その収入認定額に応じて生活保護費が調整されます。
障害者加算が認められる場合がある
一方、障害の程度など一定の要件を満たす生活保護受給者については、最低生活費を計算する際に障害者加算が認められる場合があります。
ここが老齢年金だけを受けているケースとの大きな違いです。
障害年金は収入として認定されますが、障害の状態によっては最低生活費側に加算が加わる可能性があります。
「障害年金を受け取った分だけ必ず生活保護費が同額減って終わり」とは限りません。
障害者加算の要件など、最低生活費側の計算も確認する必要があります。
ただし、障害年金を受けていれば自動的に障害者加算が付くわけではありません。
障害の程度など所定の要件を満たしているかを別途確認する必要があります。
また、生活保護受給中に障害年金を請求し、過去にさかのぼって障害年金が支給された場合には、既に支給された生活保護費との調整が必要になるケースがあります。
障害年金の認定や遡及支給が絡む場合は、年金事務所だけでなく福祉事務所にも状況を共有して進めることが重要です。
生活保護と年金はどっちが得か
「生活保護と年金はどっちが得なのか」という疑問もありますが、これは単純に受取額だけで比較できるものではありません。
そもそも、年金を受け取る権利がある方が、年金と生活保護の好きな方を自由に選択するという制度ではありません。
受給できる年金があれば年金を活用し、それでも最低生活費に届かない場合に生活保護が不足額を補います。
そのため、生活保護と年金を併給するケースでは、現金収入については最低生活費という一定の水準まで補われることが基本的な考え方です。
| 比較項目 | 年金 | 生活保護 |
|---|---|---|
| 制度の性質 | 社会保険制度による給付 | 最低生活を保障する制度 |
| 資産の確認 | 原則として受給額に影響しない | 預貯金などの資産を確認 |
| 他制度の利用 | 原則として自由 | 利用できる他制度を先に活用 |
| 医療費 | 医療保険制度に応じた自己負担 | 医療扶助は原則として本人負担なし |
| 収入の確認 | 年金そのものは継続して受給 | 世帯の収入を継続的に確認 |
生活保護には、預貯金などの資産を活用する必要があることや、収入の申告が必要になることなど、年金だけで生活する場合にはない条件があります。
自動車などの資産についても保有できるか個別に確認されます。
一方で、生活保護には医療扶助があり、必要な医療については原則として本人負担なく受けられる仕組みがあります。
この点は、年金だけで生活して健康保険の自己負担を支払う場合とは大きく異なります。
したがって、単に「毎月振り込まれる金額が多い方が得」と考えるのではなく、制度全体を見て判断する必要があります。
生活保護は年金との損得を比較して選ぶ制度ではありません。
年金や資産などを活用しても最低生活を維持できない場合に、不足する部分を保障する制度として考えることが大切です。
生活保護と年金の関係を正しく知ろう
生活保護と年金について最も重要なのは、 年金をもらっているから生活保護を受けられないわけではない という点です。
老齢年金などを受給していても、世帯の収入が最低生活費を下回り、資産の活用など生活保護の要件を満たしていれば、不足する部分について生活保護を受けられる可能性があります。
一方、年金は生活保護上の収入として認定されるため、年金と生活保護がそれぞれ満額で二重に支給されるわけではありません。
基本的には、年金を受け取り、最低生活費まで足りない部分を生活保護費で補う仕組みです。
また、生活保護には補足性の原理があるため、受給できる老齢年金や障害年金などがあれば、原則としてその制度を先に利用します。
年金生活者支援給付金についても、対象となるのであれば必要な手続きを行い、そのうえで生活保護費が調整されます。
生活保護と年金のポイント
- 年金を受給していても生活保護を受けられる可能性がある
- 生活保護費は最低生活費から年金などの収入を差し引いて決まる
- 受給できる年金は原則として先に請求して活用する
- 最低生活費や実際の支給額は世帯ごとに異なる
年金額が少なく生活費を賄えない状態であれば、「年金をもらっているから生活保護は無理だろう」と決めつける必要はありません。
現在の年金額や預貯金、家賃、世帯状況などを整理して、まずはお住まいの地域を所管する福祉事務所へ相談してください。
年金の受給資格や請求方法について分からない場合は、年金事務所や社会保険労務士へ確認する方法もあります。
生活保護の認定や具体的な支給額については福祉事務所が判断しますので、それぞれの制度の窓口を使い分けることが大切です。
生活保護基準や年金制度、給付金の支給要件は改正される可能性があります。
正確な情報は公式サイトをご確認ください。
また、個別の事情によって判断が異なる場合がありますので、 最終的な判断は専門家にご相談ください。