こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
養育期間標準報酬月額特例は、3歳未満の子を養育している期間に時短勤務などで標準報酬月額が下がった場合でも、将来の厚生年金の計算では、原則として養育を始める前の高い標準報酬月額を使えるようにする制度です。
育児休業から時短勤務で復帰すると、給与が下がることがあります。
そのときに「社会保険料が下がるのは助かるけれど、将来もらう年金まで減ってしまうのではないか」と心配される方は少なくありません。
また、会社の人事・総務担当者にとっては、育児休業等終了時改定と養育期間標準報酬月額特例を混同しないことが重要です。
前者は実際の標準報酬月額を見直す手続き、後者は将来の年金額を計算するときの標準報酬月額を保護する手続きであり、それぞれ目的が異なります。
この記事では、対象者や適用期間、申出書の提出方法、必要な添付書類、出し忘れた場合の遡及まで、会社の担当者と被保険者本人のどちらにも分かるように整理します。
- 養育期間標準報酬月額特例の仕組みと対象者
- 特例が適用される期間と年金額への影響
- 育児休業等終了時改定との違い
- 申出書の提出方法や出し忘れた場合の対応
養育期間標準報酬月額特例の基本
養育期間標準報酬月額特例を理解するときは、「現在支払う社会保険料」と「将来の年金額の計算」を分けて考えることが大切です。
制度の名前は少し長いのですが、仕組みそのものはそれほど複雑ではありません。
まずは、何を保護する制度なのか、誰が対象になるのか、いつまで適用されるのかを順番に確認していきます。
養育期間の従前標準報酬月額とは
養育期間標準報酬月額特例は、厚生年金保険法第26条に定められている「養育期間の従前標準報酬月額のみなし措置」です。
3歳未満の子を養育している厚生年金保険の被保険者について、養育期間中の標準報酬月額が養育を始める前より低くなった場合、本人の申出によって、 年金額を計算するときは養育開始前の高い標準報酬月額を使ったものとみなす 仕組みになっています。
養育期間標準報酬月額特例の基本
時短勤務などによって現在の標準報酬月額が下がっても、一定の要件を満たして申出をすれば、厚生年金の年金額を計算する際には養育開始前の標準報酬月額を使用できます。
ここで出てくる「従前標準報酬月額」とは、原則として 養育開始月の前月に適用されていた標準報酬月額 です。
たとえば、養育開始前の標準報酬月額が30万円だった方が、育児のために時短勤務へ変更し、その後の標準報酬月額が26万円になったとします。
通常であれば、厚生年金の年金額を計算する際にも26万円の標準報酬月額が反映されることになります。
しかし、養育期間標準報酬月額特例が適用される月については、年金額の計算上は30万円を標準報酬月額として扱うことができます。
なお、30万円や26万円という数字は仕組みを理解するための一般的な例です。
実際に適用される標準報酬月額は、それぞれの給与額や社会保険上の決定・改定状況によって異なります。
標準報酬月額そのものの考え方が分かりにくい場合は、 社会保険料の等級表の見方|標準報酬月額と計算方法を整理 もあわせて確認すると、制度の関係が理解しやすくなります。
養育開始前に厚生年金へ加入していなかった場合
養育開始月の前月に厚生年金保険の被保険者ではなかった場合でも、直ちに対象外になるとは限りません。
養育開始月の前月以前1年以内に厚生年金保険の被保険者であった期間があれば、その中で直近の被保険者であった月の標準報酬月額が従前標準報酬月額になります。
一方、その1年以内に厚生年金保険の被保険者期間がまったくない場合には、基準にできる従前標準報酬月額がないため、このみなし措置を受けることはできません。
転職や一時的な離職を挟んでいる場合は、現在の会社だけを見て判断せず、養育開始前1年間の厚生年金加入歴まで確認することがポイントです。
対象者と対象となる子の範囲
養育期間標準報酬月額特例の基本的な対象者は、 3歳未満の子を養育している厚生年金保険の被保険者 です。
育児休業を取得した母親だけの制度ではありません。
父親についても要件を満たせば対象になります。
夫婦の双方が厚生年金保険の被保険者で、それぞれが要件を満たしているのであれば、父母それぞれが申出をすることも可能です。
また、典型的には「育休から時短勤務で復帰して給与が下がった」という場面で利用されますが、制度のポイントは育児休業の取得そのものではなく、 3歳未満の子を養育している期間に標準報酬月額が従前より下がっていること です。
そのため、育児休業を取得していない父親などについても、要件に該当するかを確認する価値があります。
対象になる子は実子だけではない
対象となる子には実子や養子のほか、法令上の要件を満たす一定の子も含まれます。
- 実子
- 養子
- 特別養子縁組の成立前に監護している子
- 養子縁組里親に委託されている一定の要保護児童
一般的な実子・養子以外のケースでは、通常とは異なる確認書類が必要になる場合があります。
特別養子縁組や里親委託などに該当する場合は、個別に必要書類を確認してから手続きを進めるのが安全です。
「育休を取得した人だけが対象」と考えないことが実務上のポイントです。
3歳未満の子を養育しており、厚生年金保険上の要件を満たしているかという観点から確認しましょう。
特例が適用される期間
養育期間標準報酬月額特例の対象期間は、原則として 3歳未満の子の養育を開始した月から、その子の3歳の誕生日がある月の前月まで です。
たとえば、子の3歳の誕生日が10月中にある場合は、原則として9月までが対象期間になります。
| 確認項目 | 基本的な取扱い |
|---|---|
| 開始 | 3歳未満の子の養育を開始した月 |
| 通常の終了 | 子の3歳の誕生日がある月の前月まで |
| 標準報酬月額 | 従前標準報酬月額を下回っている月がみなし対象 |
ただし、対象期間内であればすべての月について自動的に高い標準報酬月額が使われるわけではありません。
養育期間中の各月の標準報酬月額が従前標準報酬月額を下回っていることが前提です。
また、産前産後休業や育児休業等によって厚生年金保険料の免除を受けている期間については、養育特例を重ねて適用する期間とは扱いが異なります。
保険料免除期間については、別の仕組みによって年金額の計算上の不利益が生じないようになっています。
途中で養育しなくなった場合
子が3歳になる前であっても、その子を養育しなくなった場合や、子が亡くなった場合などには養育特例が終了します。
この場合には、原則として被保険者からの申出を受け、事業主を経由して終了届を提出します。
一方、 子が3歳に達した場合や厚生年金保険の被保険者資格を喪失した場合など、一定の終了理由では終了届が不要 とされているものがあります。
「養育特例が終了したら必ず終了届を出す」と一律に処理すると、不要な届出まで行うことになります。
終了理由によって終了届の要否が異なるため、その時点の日本年金機構の案内を確認してください。
保険料と将来の年金額への影響
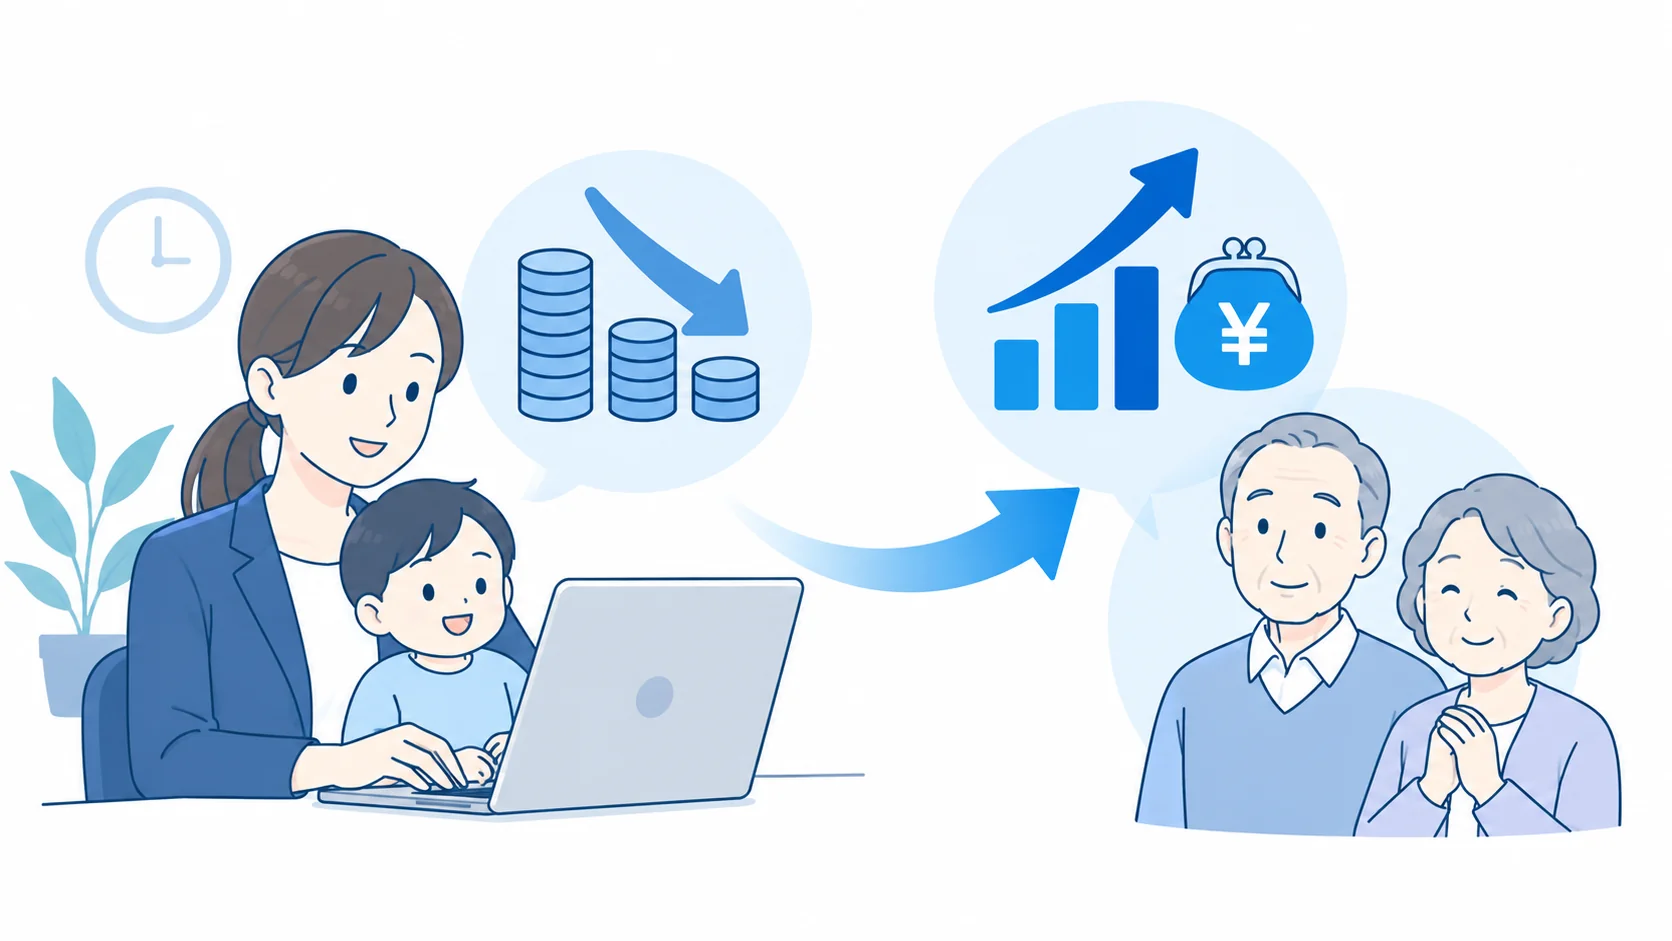
この制度で最も大切なのは、 保険料を計算する標準報酬月額と、年金額を計算するときにみなす標準報酬月額を分けて考えること です。
養育期間標準報酬月額特例そのものが、現在支払う厚生年金保険料を引き下げる制度ではありません。
たとえば、時短勤務によって標準報酬月額が30万円から26万円へ実際に改定された場合、厚生年金保険料は原則として26万円の標準報酬月額を基礎として計算されます。
一方、養育期間標準報酬月額特例の要件を満たして申出をしていれば、将来の厚生年金の計算については、従前の30万円を基礎にしたものとして扱うことができます。
実務上のイメージ
現在の保険料は実際に改定された低い標準報酬月額で計算し、将来の年金額については従前の高い標準報酬月額で保護する という仕組みです。
このため、育休復帰後に時短勤務へ移行する方にとっては非常に重要な制度です。
ただし、「養育特例を出せば社会保険料も自動的に下がる」という意味ではありません。
保険料を下げるためには、育児休業等終了時改定や通常の随時改定などによって、実際の標準報酬月額が変更されている必要があります。
養育特例に大きなデメリットはあるのか
養育期間標準報酬月額特例について、申出書のデメリットを心配して検索される方もいます。
この申出によって、年金額の計算に使う標準報酬月額を高くみなすことを理由に、毎月の厚生年金保険料まで高い水準へ戻されるわけではありません。
その意味では、制度の趣旨から見ても、対象者が利用を避けなければならないような一般的な金銭上のデメリットを想定する必要は通常ありません。
ただし、養育特例はあくまで厚生年金に関するみなし措置です。
健康保険上の標準報酬月額そのものを高くみなす制度ではないため、健康保険の各種給付まで同じように高い金額を基礎として計算される制度ではありません。
また、申出をしなければ原則として自動適用されないことが、実務上は最大の注意点です。
会社側で特に注意したい点
育児休業等終了時改定だけを行い、養育期間標準報酬月額特例の案内をしていないと、現在の保険料負担は下がった一方で、将来の年金額を保護する申出が漏れているという状態になり得ます。
育児休業等終了時改定との違い
養育期間標準報酬月額特例と特に混同されやすいのが、育児休業等終了時改定です。
実務では同じ従業員について同じ時期に確認することが多いため一つの制度のように見えますが、目的は明確に異なります。
| 項目 | 養育期間標準報酬月額特例 | 育児休業等終了時改定 |
|---|---|---|
| 主な目的 | 将来の厚生年金額を保護する | 復職後の給与に合わせて標準報酬月額を見直す |
| 何が変わるか | 年金額計算上のみなし標準報酬月額 | 実際の標準報酬月額 |
| 現在の保険料 | 養育特例自体では変更しない | 改定後の標準報酬月額を基礎に計算 |
| 将来の年金 | 従前標準報酬月額による保護がある | 改定だけでは低い標準報酬月額が年金記録に反映される |
| 本人の申出 | 必要 | 必要 |
育児休業等終了時改定では、育児休業終了日の翌日が属する月以後3か月間の報酬を基礎として、その後の標準報酬月額を見直します。
通常の随時改定とは異なり、一定の要件を満たせば、従前の標準報酬月額と改定後の標準報酬月額に 1等級以上の差 があれば改定の対象となり得ます。
一方、養育期間標準報酬月額特例は、そのようにして実際の標準報酬月額が下がったあとも、将来の厚生年金額が育児による報酬低下の影響を受けにくくするための制度です。
育児休業等終了時改定については、 育児休業等終了時改定とは?要件と手続きのポイントを整理 で詳しく解説しています。
覚え方はシンプルです。
育児休業等終了時改定は 「現在の保険料を実態に合わせる手続き」 、養育期間標準報酬月額特例は 「将来の年金額を守る手続き」 と整理すると分かりやすいでしょう。
実際の労務手続きでは、この2つをセットで確認することをおすすめします。
育休復帰者が出たときに、給与計算担当者が終了時改定だけを見るのではなく、養育特例までチェック項目に入れておくと申出漏れを防ぎやすくなります。
養育期間標準報酬月額特例の申出実務
制度の内容を理解したら、次は実際の申出手続きです。
養育期間標準報酬月額特例は、自動的に年金記録へ反映される制度ではありません。
対象になりそうな従業員がいても、本人からの申出を受けて必要な手続きをしなければ、原則として特例は適用されません。
会社側では、育休復帰時の手続きフローに養育特例を組み込み、誰が書くのか、いつ出すのか、何を添付するのかまで整理しておくことが重要です。
申出書は誰が書きいつ提出するか
使用する書類は、 厚生年金保険 養育期間標準報酬月額特例申出書・終了届 です。
制度上の申出者は被保険者本人です。
会社が対象者を見つけて一方的に適用する制度ではありません。
在職中の場合は、被保険者が会社へ申し出たうえで、事業主を経由して日本年金機構へ申出書を提出するのが基本的な流れです。
基本的な手続きの流れ
- 会社が育休復帰者や時短勤務者を確認する
- 養育特例の対象になり得ることを本人へ案内する
- 被保険者本人が申出を行う
- 会社が必要事項を確認して日本年金機構へ提出する
一方、すでに会社を退職して厚生年金保険の被保険者ではなくなってから過去の養育期間について申し出る場合は、勤務していた事業主を経由せず、本人が直接提出できる場合があります。
いつまでに提出すればよいのか
養育期間標準報酬月額特例について、「育休復帰後○日以内」といった一律の短い提出期限が設定されている手続きとして考える必要はありません。
ただし、後述するように過去へ遡って適用できる期間には限度があります。
そのため、対象になることが分かった時点で速やかに手続きするのが実務上は安全です。
私は会社の手続きを考える際には、育児休業終了時に次の項目を一連のチェック項目として扱うことをおすすめしています。
- 復帰後の勤務時間や給与条件の変更
- 育児休業等終了時改定の対象になるか
- 養育期間標準報酬月額特例の対象になるか
- 必要書類を誰が準備するか
- 本人から申出を受けたか
この流れを決めておけば、「月額変更届は出したのに養育特例だけ忘れていた」という典型的な漏れを防ぎやすくなります。
申出書の提出先と添付書類
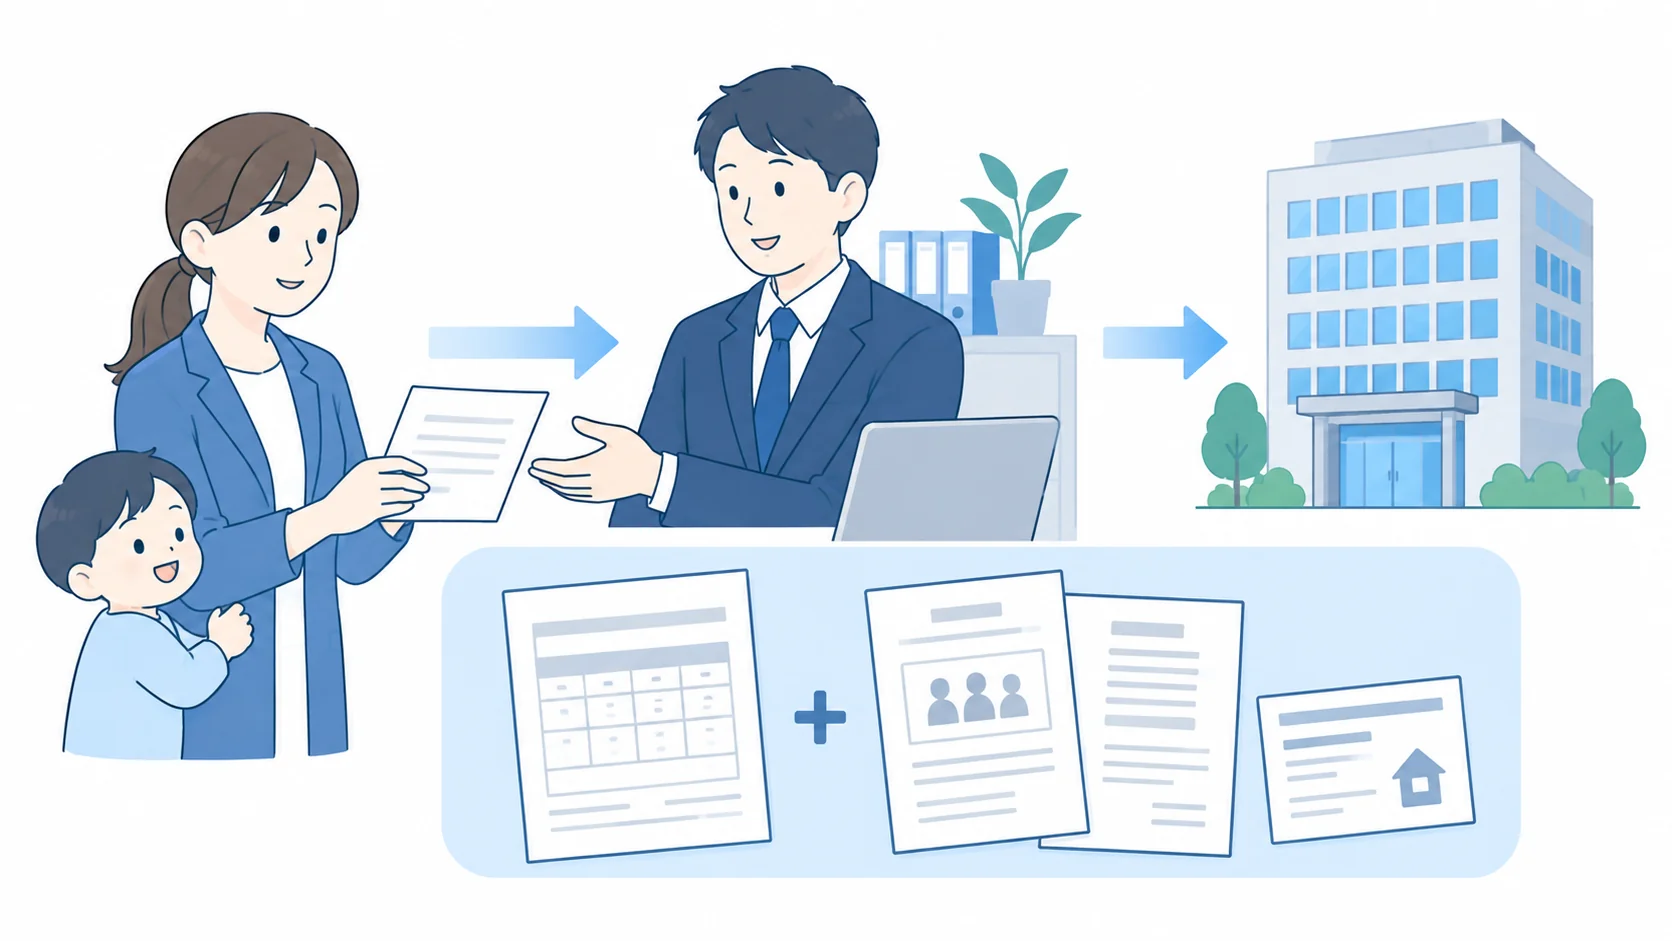
在職中の被保険者については、本人から申出を受けた事業主が、原則として 事務センターまたは事業所を管轄する年金事務所 へ申出書を提出します。
日本年金機構では、対象となる手続きについて電子申請、郵送、年金事務所窓口への持参などの方法が案内されています。
会社の社会保険手続きを電子申請で統一している場合は、他の社会保険手続きとあわせて処理すると管理しやすいでしょう。
原則として確認する添付書類
書面によって身分関係や同居関係を確認する場合、代表的な添付書類は次のとおりです。
- 戸籍謄本・戸籍抄本または戸籍記載事項証明書など
- 申出者と子の同居関係などを確認できる住民票の写し
戸籍関係書類は、申出者と養育している子との身分関係を確認するためのものです。
住民票の写しについては、単に現在同居していることだけではなく、養育特例の要件に該当した時点の同居関係などを確認できるものが必要になるため、発行時期にも注意が必要です。
現在の日本年金機構の案内では、住民票の写しを添付する場合、原則として提出日から遡って90日以内に発行されたものが求められています。
コピーではなく原本が必要となる書類もあるため、会社が本人へ案内するときは「住民票を用意してください」だけで終わらせず、最新の必要書類の条件まで確認しておくのが安全です。
添付書類の要件は、マイナンバーの記載状況、事業主による身分関係の確認、子との関係、退職後の本人提出などによって異なります。
古い記入例や過去の社内マニュアルだけで判断しないようにしましょう。
特別養子縁組や里親の場合
特別養子縁組の成立前の監護期間にある子の場合には、家庭裁判所が交付する事件係属証明書などが必要になることがあります。
養子縁組里親に委託されている要保護児童については、児童相談所が交付する措置決定通知書などによって確認する取扱いがあります。
通常の実子の場合とは添付書類が異なるため、該当する場合は個別確認を前提に進めてください。
マイナンバー記載時の添付省略
養育期間標準報酬月額特例の手続きでは、マイナンバーを利用することで添付書類を省略できる場合があります。
現在の取扱いでは、 申出者と養育する子の個人番号がいずれも申出書に記載されている場合 、一定の要件のもとで戸籍関係書類や住民票の写しを省略できます。
特に2025年1月以降の手続きでは、この運用を前提に社内手続きを見直している会社もあるでしょう。
申出者と子の双方のマイナンバーを記載できれば、戸籍謄抄本や住民票の添付を原則として省略できるケースがあります。
ただし、マイナンバーを書けばどのケースでも無条件にすべての書類が不要になる、と理解するのは適切ではありません。
たとえば、日本の戸籍の有無、退職者本人が直接申請する場合の本人確認、特別養子縁組など、個別事情によって追加確認が必要になる場合があります。
また、戸籍情報をマイナンバーによって確認する方法を利用した場合、審査完了まで一定の期間を要することがあります。
日本年金機構では、状況によっては審査に1か月程度かかる場合がある旨が案内されています。
急いで手続きを完了したい場合には、事業主による身分関係の確認や、必要書類を添付する方法も含めて検討するとよいでしょう。
会社はマイナンバーの取扱いにも注意する
会社がマイナンバーを扱う以上、単に添付書類を減らせるという利便性だけではなく、適切な安全管理も必要です。
誰が申出書を作成し、誰が番号を確認し、どの経路で提出し、処理後の書類をどのように保存するのかまで決めておくことをおすすめします。
従業員ごとに「戸籍を提出してもらうケース」と「マイナンバーで省略するケース」が混在すると担当者が迷いやすくなります。
会社として基本的な処理方法を決め、例外だけ個別確認する運用にすると実務が安定します。
出し忘れた場合は2年遡及できる
養育期間標準報酬月額特例で非常に多い疑問が、「申出書を出し忘れていたら、もう間に合わないのか」というものです。
結論として、申出が遅れた場合でも、 申出日の前月までの2年間については遡ってみなし措置を受けられる場合があります。
そのため、育休復帰時に会社から案内されていなかった、担当者の引継ぎで申出書だけ漏れていた、数年後に制度を知ったというケースでも、気づいた時点で確認する意味があります。
出し忘れに気づいたら、その時点ですぐ確認してください。
申出日前のすべての期間を無制限に遡れるわけではありません。
原則として申出日の前月までの2年間が遡及できる範囲となるため、時間が経過するほど保護できない月が増える可能性があります。
会社は過去の復職者も点検する
養育特例は、制度を知らなかったために申出が漏れていることがあります。
特に、育児休業等終了時報酬月額変更届については提出しているのに、養育期間標準報酬月額特例申出書が提出されていないケースは確認しておきたいところです。
会社側で過去の手続きを点検する場合は、少なくとも直近2年間について、次のような順番で確認すると分かりやすいでしょう。
- 育児休業や産前産後休業から復職した従業員を抽出する
- 3歳未満の子を養育していたか確認する
- 復帰後に時短勤務などで標準報酬月額が下がっていないか確認する
- 養育期間標準報酬月額特例申出書の提出履歴を確認する
- 漏れがあれば本人へ制度を案内して遡及申出を検討する
中小企業では、育休関係の手続きが発生する頻度そのものがそれほど高くないため、担当者が制度を思い出せず、手続きが抜けてしまうことがあります。
そのため、「担当者が覚えていること」を前提にするのではなく、復職時チェックリストの中に養育特例を入れておく方が確実です。
2年という期間は重要です。
過去に対象となり得る従業員がいる場合は、後回しにせず、早めに年金記録と届出状況を確認してください。
養育期間標準報酬月額特例の要点
養育期間標準報酬月額特例は、育児によって働き方や給与が変化したことが、将来の厚生年金額へそのまま不利に影響しないようにするための重要な制度です。
制度名が長いため複雑に感じますが、実務上は 「現在の保険料」と「将来の年金」を分けて考える と理解しやすくなります。
- 原則として3歳未満の子を養育する厚生年金被保険者が対象
- 年金額の計算では養育開始前の従前標準報酬月額を使用できる
- 現在の保険料は実際に適用されている標準報酬月額を基礎に計算する
- 育児休業等終了時改定とは別の制度
- 被保険者本人の申出が必要で自動適用ではない
- 在職中は原則として事業主を経由して提出する
- マイナンバーの記載により添付書類を省略できる場合がある
- 出し忘れていても申出日の前月まで2年間は遡及できる場合がある
会社の実務として特に重要なのは、 育児休業等終了時改定と養育期間標準報酬月額特例をセットで確認すること です。
終了時改定によって復職後の給与水準に合わせた標準報酬月額へ変更し、養育特例によって将来の年金額を従前の水準で保護する。
この2つを別々の制度として理解したうえで、一連の復職手続きとして管理すると漏れを防ぎやすくなります。
従業員本人も、「会社が社会保険の手続きをしているから養育特例も自動的に処理されているはず」とは考えず、自分が申出をしているかを確認しておくと安心です。
なお、社会保険制度の手続きや必要書類は改正・運用変更が行われることがあります。
正確な情報は公式サイトをご確認ください 。
養育期間の従前標準報酬月額のみなし措置については、 日本年金機構「養育期間の従前標準報酬月額のみなし措置」 で最新情報を確認できます。
個別の加入履歴、養育開始日、標準報酬月額、休業期間、退職・転職の有無などによって取扱いが変わる場合があります。
自社やご自身のケースについて判断が難しい場合には、 最終的な判断は専門家にご相談ください 。