こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
出産育児一時金とは、出産にかかる経済的な負担を軽減するため、公的医療保険から支給される給付です。
2026年9月時点では、妊娠4か月(85日)以上で出産した場合、子ども1人につき原則50万円が支給されます。
会社員本人だけでなく、健康保険の扶養に入っている方や国民健康保険に加入している方も対象となります。
ただし、出産した医療機関や在胎週数によって48.8万円となる場合があり、退職後の出産には別の要件もあります。
実際の相談でも、42万円と50万円のどちらが現在の金額なのか、扶養に入っている妻も対象になるのか、退職してから出産すると受け取れなくなるのか、といった点はよく確認されます。
この記事では、出産育児一時金の基本から対象者、支給額、受け取り方まで順番に整理します。
- 出産育児一時金の対象者と支給条件
- 50万円と48.8万円になるケースの違い
- 直接支払制度など3つの受け取り方
- 退職後や扶養家族が出産した場合の扱い
出産育児一時金とは?制度の基本を解説
出産育児一時金を理解するときは、まず「誰が対象なのか」「いくら支給されるのか」を分けて考えると分かりやすくなります。
正常分娩は原則として通常の健康保険診療の対象にならないため、その出産費用の負担を軽減する役割を持つのが出産育児一時金です。
健康保険の被保険者本人が出産した場合は出産育児一時金、被扶養者が出産した場合は家族出産育児一時金という名称になりますが、基本的な支給額は同じです。
国民健康保険にも出産に対する給付があります。
2026年9月時点の基本
- 妊娠4か月(85日)以上の出産が対象
- 子ども1人につき原則50万円
- 一定の場合は48.8万円
- 被保険者本人だけでなく被扶養者の出産も対象
出産育児一時金はいくらもらえる?
2023年4月1日以降の出産について、出産育児一時金は 子ども1人につき原則50万円 です。
それ以前は原則42万円だったため、現在でもインターネット上には42万円と記載された古い情報が残っています。
そのため、検索結果だけを見て「42万円なのか50万円なのか分からない」という相談は実際によくあります。
2026年9月時点でこれから出産する場合は、まず 原則50万円と考えておけばよい でしょう。
なお、出産費用の無償化(新しい出産給付制度)は法律が成立していますが、開始時期はまだ決まっておらず、現在は出産育児一時金の制度が適用されます。開始時期をめぐる最新の状況は、出産費用無償化はいつから?2026年・2027年の最新状況を整理で整理しています。
ただし、すべての出産が一律50万円になるわけではありません。
産科医療補償制度の対象となる出産であるかどうかによって、50万円または48.8万円に分かれます。
この違いについては次の項目で詳しく確認します。
また、双子などの多胎妊娠では子どもの人数に応じて支給されます。
たとえば、双子でそれぞれ50万円の対象となる場合には、合計100万円です。
さらに、健康保険組合によっては法定の出産育児一時金に加えて、独自の 出産育児一時金付加金 を支給している場合があります。
付加給付の有無や金額は健康保険組合ごとに異なり、協会けんぽには一般的な健康保険組合のような独自の付加給付はありません。
勤務先が健康保険組合に加入している場合は、一時金だけを確認するのではなく、組合独自の給付も確認しておくとよいでしょう。
健康保険から受けられる給付全体については、 健康保険の給付金一覧と支給内容 でも整理しています。
出産育児一時金は健康保険の給付であり、原則として所得税の課税対象にはなりません。
一方、医療費控除を計算する場合には、出産費用を補填する給付として出産育児一時金を差し引いて計算する必要があります。
50万円と48.8万円の違い
出産育児一時金の金額を調べると、「50万円」と「48.8万円」という2つの金額が出てきます。
この違いは、主に 産科医療補償制度の対象となる出産かどうか によるものです。
| 出産の状況 | 1児あたりの支給額 |
|---|---|
| 産科医療補償制度に加入する医療機関等で在胎週数22週以降に出産 | 50万円 |
| 産科医療補償制度に加入していない医療機関等で出産 | 48.8万円 |
| 在胎週数22週未満の出産 | 48.8万円 |
原則50万円のうち1万2,000円は、産科医療補償制度の掛金相当分です。
そのため、この制度の対象とならない出産では1万2,000円が加算されず、48.8万円となります。
産科医療補償制度は、分娩に関連して重度の脳性まひとなった子どもと家族の経済的負担を補償する制度です。
多くの分娩取扱医療機関が加入していますが、実際に50万円の対象になるか不明な場合は、出産予定の医療機関へ確認してください。
また、帝王切開など医療行為が必要な出産では、その医療行為について健康保険が適用される場合があります。
これは出産育児一時金とは別の仕組みです。
つまり、帝王切開だから出産育児一時金が受け取れなくなるわけではなく、要件を満たせば出産育児一時金の対象となり、保険診療部分については高額療養費の対象になる可能性もあります。
42万円という古い情報には注意してください。
2023年4月1日以降の出産は原則50万円、産科医療補償制度の対象外となる場合などは48.8万円です。
出産日によって適用される金額が決まるため、過去の出産について確認する場合は当時の制度を確認する必要があります。
出産育児一時金の対象者と条件
出産育児一時金の基本的な対象となるのは、公的医療保険に加入している本人またはその被扶養者が、 妊娠4か月、つまり85日以上で出産した場合 です。
会社員で協会けんぽや健康保険組合に加入している方だけではなく、公務員の共済組合、船員保険、国民健康保険など、それぞれ加入している公的医療保険から給付を受ける仕組みになっています。
ここで大切なのは、雇用形態そのものではなく どの公的医療保険に加入しているか です。
正社員だけが対象になる制度ではありません。
パートやアルバイトであっても勤務先の健康保険に加入していれば、その健康保険から出産育児一時金を受けることができます。
一方、夫婦とも会社員で妻自身が勤務先の健康保険に加入している場合には、妻本人の健康保険から出産育児一時金を受けます。
夫の健康保険から家族出産育児一時金を重ねて受け取ることはできません。
正常分娩は病気やケガの治療ではないため、通常は健康保険の療養の給付による3割負担などの仕組みの対象外となり、出産費用は原則として自費です。
その経済的負担を軽減するために設けられているのが出産育児一時金です。
なお、出産費用は地域、医療機関、個室利用の有無、時間外・休日の出産などによって大きく異なります。
50万円が支給されることと、出産費用が50万円以内に収まることは別の話 です。
たとえば出産費用が55万円で、50万円の出産育児一時金が医療機関へ直接支払われる場合、単純化すると本人が窓口で負担する金額は差額の5万円です。
反対に出産費用が45万円なら、一定の手続きによって5万円の差額を受け取れる場合があります。
扶養家族や国民健康保険も対象
夫の健康保険の扶養に入っている妻が出産する場合も対象です。
この場合に支給される給付は、厳密には 家族出産育児一時金 と呼ばれます。
たとえば、妻が仕事をしておらず夫の協会けんぽの被扶養者になっている場合には、夫が加入する協会けんぽから家族出産育児一時金が支給されます。
支給額の基本的な考え方は、被保険者本人が出産した場合の出産育児一時金と同じです。
一方、妻自身が勤務先の健康保険の被保険者になっている場合には、妻自身の健康保険から出産育児一時金を受けます。
夫の扶養には入っていないため、夫側から家族出産育児一時金を受け取るという扱いにはなりません。
自営業やフリーランスなどで国民健康保険に加入している場合も、出産育児一時金の対象となります。
ただし、会社員の健康保険とは異なり、国民健康保険には基本的に「被扶養者」という考え方がありません。
世帯の中で国民健康保険に加入している人は、それぞれが被保険者として扱われます。
また、健康保険組合では、法定の出産育児一時金に独自の付加給付を上乗せしている場合があります。
そのため、勤務先の健康保険組合に加入している方は、支給額を協会けんぽの情報だけで判断せず、加入先の健康保険組合の規約や案内を確認してください。
会社の総務担当者から見ると、出産育児一時金は会社が給与と一緒に支払う制度ではありません。
特に直接支払制度を利用する場合は、本人と医療機関、保険者の間で手続きが進むため、会社側の対応は限定的です。
ただし、健康保険組合によっては会社を経由して書類を提出する運用もあるため、加入先の案内を確認してください。
双子や流産・死産でも支給される
出産育児一時金は、出産1回につき50万円という制度ではなく、基本的には 胎児の数に応じて支給 されます。
そのため、双子を出産した場合は2人分、三つ子であれば3人分が対象になります。
たとえば、双子がいずれも50万円の支給要件を満たす場合には、50万円×2人で合計100万円です。
多胎妊娠では出産費用も高くなりやすいため、この点は知っておきたいところです。
また、「出産」という言葉から、生きて生まれた場合だけが対象と思われることがありますが、健康保険上はそうではありません。
妊娠85日以上であれば、死産や流産も出産育児一時金の対象となり得ます。
人工妊娠中絶についても、妊娠85日以上などの要件を満たす場合には対象となります。
一方、妊娠85日未満の場合は出産育児一時金の対象にはなりません。
また、妊娠22週未満の流産・死産などは産科医療補償制度の対象分娩ではないため、支給額は原則として48.8万円となります。
流産や死産の場合には、精神的な負担も大きい中で給付制度の確認まで行うことになります。
手続きに必要な証明なども個別の状況によって異なりますので、加入している健康保険や国民健康保険の窓口へ確認するのが確実です。
出産育児一時金では、一般に考える「出産」と健康保険制度上の「出産」の範囲が異なります。
妊娠85日という基準が重要になるため、対象になるか迷う場合は自己判断だけで申請を諦めず、加入している保険者へ確認してください。
出産育児一時金とは?受け取り方と注意点
出産育児一時金の対象になることが分かったら、次に確認したいのが「どこから、どのように受け取るのか」です。
現在は医療機関が一時金を直接受け取る直接支払制度が広く利用されており、本人が50万円を先に立て替えて後から受け取る必要がないケースが多くなっています。
ただし、退職後の出産や直接支払制度を利用しない場合などは、別の手続きが必要になります。
また、2026年5月には出産の標準的な費用に関する給付体系を見直す法律が成立し、6月5日に公布されていますが、出産に関する主要な見直しは公布後2年以内の政令で定める日に施行されることとされており、 2026年9月時点では現在の出産育児一時金制度が適用されています。
退職後の出産でも受給できる条件
会社を退職した後に出産する場合でも、一定の要件を満たせば、退職前に加入していた健康保険から出産育児一時金を受けられる場合があります。
これが健康保険の 資格喪失後の出産育児一時金 です。
協会けんぽなどの健康保険では、基本的に次の要件を確認します。
- 資格喪失日の前日までに継続して1年以上、被保険者であったこと
- 資格を喪失した後6か月以内に出産していること
会社を退職した場合、通常は退職日の翌日に健康保険の資格を喪失します。
たとえば3月31日に退職した場合は4月1日が資格喪失日となるため、そこから6か月以内の出産であるかを確認します。
ここで実務上注意したいのが、 任意継続被保険者であった期間は、資格喪失後の出産育児一時金について必要となる1年以上の被保険者期間には含まれない という点です。
退職が近い場合には、単純に健康保険に入っていた総期間だけで判断しないようにしてください。
さらに、退職後に夫の健康保険の扶養に入った場合などは、退職前の健康保険から出産育児一時金を受けられる場合と、現在加入している健康保険から家族出産育児一時金を受けられる場合が重なることがあります。
この場合でも、同じ出産について両方から二重に受給することはできません。
どちらか一方から受け取ることになります。
国民健康保険へ加入した場合についても、同じ出産について重複して受け取ることはできません。
退職後に出産する予定の方は、「退職前に1年以上加入しているか」「資格喪失後6か月以内の出産か」を早めに確認しておくことをおすすめします。
被扶養者として健康保険に加入していた期間については、本人の資格喪失後給付のための被保険者期間として扱われません。
出産育児一時金の3つの受け取り方
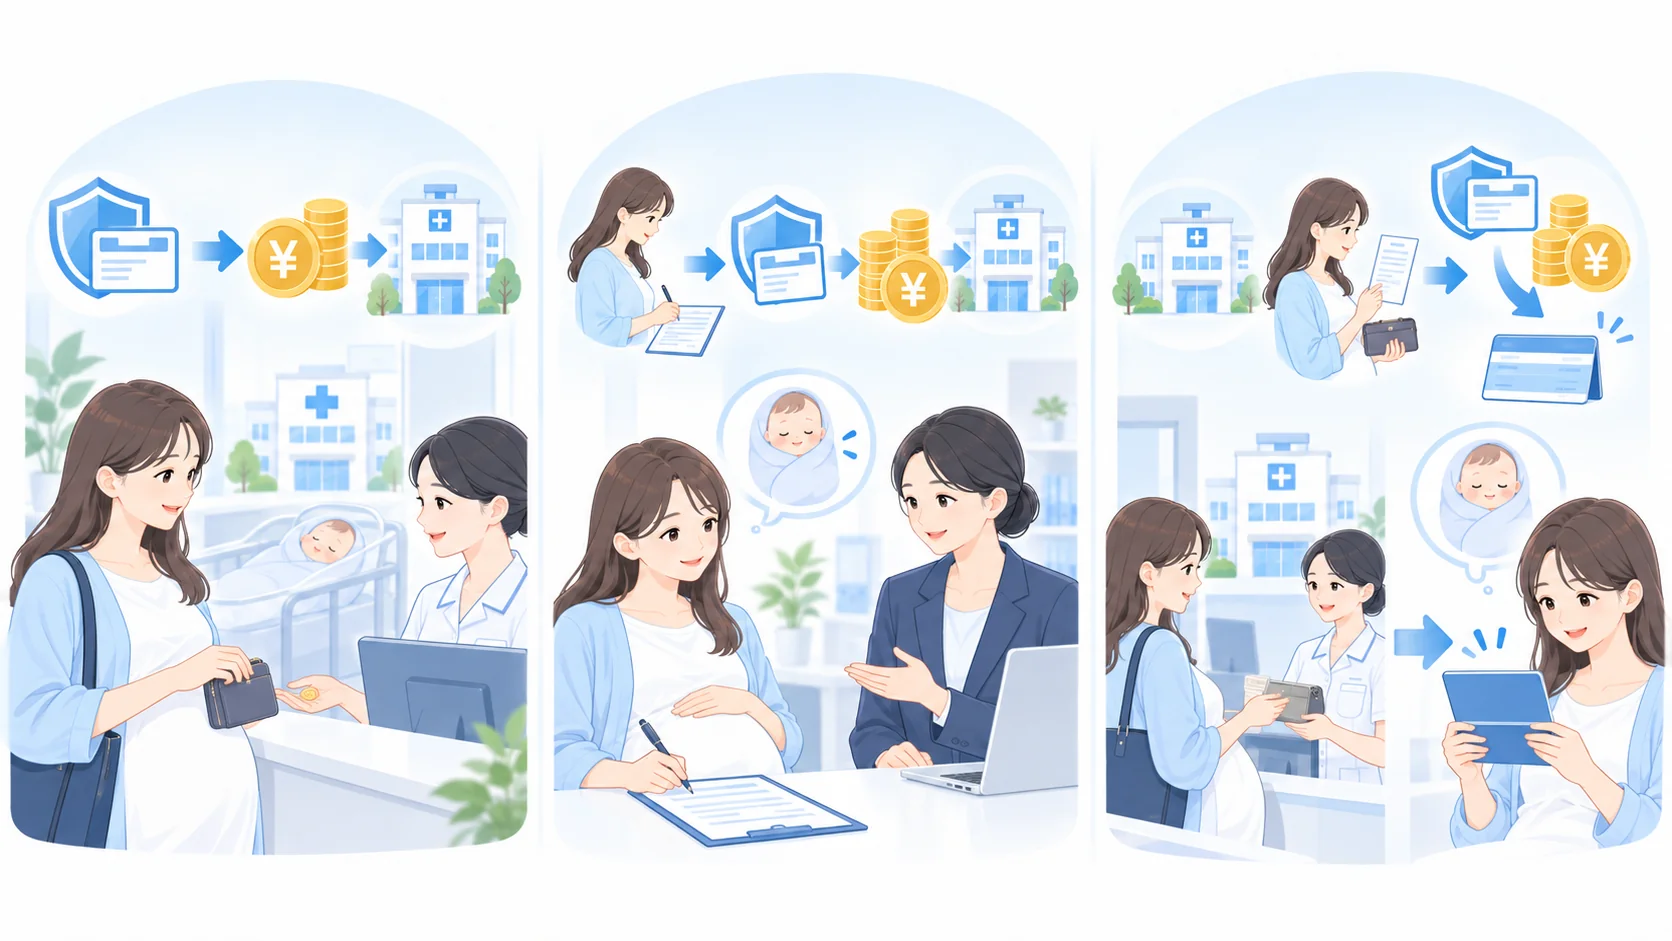
出産育児一時金の受け取り方は、大きく 直接支払制度、受取代理制度、出産後に本人が申請する方法 の3つに分けられます。
| 方法 | 基本的な仕組み | 本人の支払い |
|---|---|---|
| 直接支払制度 | 医療機関等が本人に代わって保険者へ請求 | 一時金を超えた差額を支払う |
| 受取代理制度 | 本人が事前申請し、医療機関等が一時金を受け取る | 一時金を超えた差額を支払う |
| 本人による事後申請 | 本人が出産費用を支払った後、保険者へ申請 | 原則としていったん全額を支払う |
最も一般的なのが直接支払制度です。
出産する医療機関等と合意文書を取り交わすことで、医療機関等が本人に代わって保険者へ出産育児一時金を請求します。
受取代理制度は、直接支払制度を導入することが難しい一部の小規模な医療機関などで利用される仕組みです。
本人が事前に保険者へ申請し、医療機関を受取代理人として指定します。
協会けんぽでは、出産予定日まで2か月以内となった方などが対象です。
どちらの制度も利用しない場合は、本人が医療機関へ出産費用を支払い、その後に加入している健康保険へ出産育児一時金を申請します。
まとまった金額を一時的に用意する必要があるため、利用する医療機関が直接支払制度に対応しているかは事前に確認しておくとよいでしょう。
出産育児一時金を本人が申請する場合の時効は、原則として 出産日の翌日から2年 です。
出産後すぐに申請できなかった場合でも、対象期間内であれば請求できる可能性があります。
また、協会けんぽには、出産費用の支払いに充てるため、一定の要件を満たす場合に出産育児一時金の8割相当額を限度として無利子で貸し付ける出産費貸付制度があります。
直接支払制度が利用できないなど、出産前後の資金負担が大きい場合には確認してみてください。
直接支払制度なら窓口負担を軽減
現在、多くの方が利用しているのが出産育児一時金の 直接支払制度 です。
この制度を利用すると、出産育児一時金が加入している健康保険から医療機関等へ直接支払われます。
たとえば、出産費用が55万円で出産育児一時金が50万円の場合、医療機関には保険者から50万円が支払われるため、本人が窓口で支払うのは原則として差額の5万円です。
出産費用55万円の場合
55万円-出産育児一時金50万円=窓口負担5万円
反対に、出産費用が45万円だった場合、医療機関へ支払われるのは実際の出産費用に相当する額までとなり、50万円との差額5万円は本人が受け取れます。
ただし、差額が自動的に振り込まれるとは限りません。
協会けんぽの場合は、状況に応じて出産育児一時金内払金支払依頼書や差額申請書などによる手続きが必要になります。
直接支払制度を利用するときは、通常、出産予定の医療機関等で制度利用に関する合意文書を取り交わします。
協会けんぽへ出産前に直接支払制度そのものの利用申請をする必要はありません。
会社員の場合でも、基本的には勤務先が50万円を立て替えたり、会社から医療機関へ支払ったりする制度ではありません。
健康保険組合によって独自の案内や会社経由の手続きが設けられている場合には、その運用に従ってください。
出産費用が一時金を下回る場合は「余った分がなくなる」というわけではありません。
差額を受け取れる可能性がありますので、医療機関から受け取った領収書や明細書、保険者から届く案内を確認してください。
差額申請書が届く時期や書き方、差額が振り込まれるまでの流れは、出産育児一時金の差額申請書はいつ届く?書き方と振込時期を整理で確認できます。
出産手当金との違いを確認
出産育児一時金と特に混同されやすい制度が 出産手当金 です。
名前は似ていますが、目的も対象者も支給額の考え方も異なります。
| 項目 | 出産育児一時金 | 出産手当金 |
|---|---|---|
| 主な目的 | 出産費用の負担軽減 | 産休中の所得補償 |
| 対象 | 被保険者本人・被扶養者 | 原則として健康保険の被保険者本人 |
| 国民健康保険 | 原則対象 | 一般的な市町村国保では原則対象外 |
| 支給額 | 1児につき原則50万円 | 標準報酬月額等を基礎に計算 |
| 役割 | 出産そのものにかかる費用を補う | 仕事を休んで給与が減る期間を補う |
たとえば、会社の健康保険に加入している女性が産休を取得して出産する場合、要件を満たせば 出産育児一時金と出産手当金の両方を受け取ることができます。
どちらか一方を選択する制度ではありません。
一方、夫の健康保険の扶養に入っている妻の場合、家族出産育児一時金の対象にはなりますが、通常は出産手当金の対象にはなりません。
出産手当金は、出産のために仕事を休み、その期間の給与が支払われない健康保険の被保険者本人を対象とする給付だからです。
出産手当金の支給対象期間や申請書の作成方法については、 出産手当金の申請と書き方・提出手順 で詳しく解説しています。
また、出産手当金と産休そのものも別の制度です。
産休は労働基準法に基づいて仕事を休む制度であり、出産手当金はその休業期間中の生活を支える健康保険の給付です。
休業期間について確認したい場合は、 産前産後の休暇の期間・給与・対象者 も参考にしてください。
整理すると、出産育児一時金は「出産費用」、出産手当金は「休業中の収入」を補う制度です。
この2つを分けて考えると、出産に関する健康保険の給付がかなり理解しやすくなります。
出産育児一時金とは何かを総まとめ
出産育児一時金とは、出産に伴う経済的負担を軽減するために、公的医療保険から支給される給付です。
2026年9月時点では、妊娠4か月(85日)以上の出産について、 子ども1人につき原則50万円 が支給されます。
産科医療補償制度の対象外となる出産などでは48.8万円となり、双子などの場合は胎児の数に応じて支給されます。
また、妊娠85日以上であれば、流産や死産についても対象となる場合があります。
会社員本人だけでなく、健康保険の被扶養者、国民健康保険に加入する自営業者やフリーランスなども対象です。
退職後についても、退職前までに継続して1年以上被保険者であり、資格喪失後6か月以内に出産するなどの要件を満たせば、退職前の健康保険から受給できる場合があります。
受け取り方としては直接支払制度が広く利用されており、出産費用から出産育児一時金を差し引いた残額だけを医療機関の窓口で支払う形が一般的です。
出産費用が一時金を下回った場合は、差額を受け取れる可能性があります。
なお、2026年6月5日に公布された健康保険法等の改正により、今後は出産の標準的な費用に係る給付体系が見直され、分娩費や出産時一時金などの仕組みへ移行することが予定されています。
ただし、出産に関する主要な改正部分は 公布後2年以内の政令で定める日が施行日 とされており、2026年9月時点ではまだ施行されていません。
また、新しい給付体系が始まった後も、分娩施設の選択により当分の間は施設単位で現行の出産育児一時金の仕組みを続けることができるとされています。
この記事に記載している金額や制度内容は、2026年9月時点の一般的な制度を前提としています。
健康保険組合の付加給付、退職前後の加入状況、出産日、出産する医療機関などによって実際の取扱いが異なる場合があります。
制度改正によって今後、支給方法や給付内容が変わる可能性もあります。
正確な情報は公式サイトをご確認ください。
退職前後の資格関係や複数の保険者から給付を受けられる可能性があるケースなど、個別の事情によって判断が分かれる場合は、 最終的な判断は専門家にご相談ください。
最新の制度内容については、 厚生労働省「出産育児一時金等について」 や、 協会けんぽ「出産育児一時金」 でも確認できます。