こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
交通事故の治療では、健康保険と自賠責は二者択一ではありません。
業務中や通勤途中の事故でなければ、健康保険を使って治療を受けながら、自賠責保険による損害賠償を受けるという形で併用することができます。
相手の保険会社から健康保険を使ってほしいと言われると、「相手が払うべき治療費をなぜ自分の健康保険で払うのか」「健康保険を使ったら慰謝料が減るのではないか」「自賠責だけで治療したほうが得なのではないか」と疑問に感じる方もいると思います。
実務でも、この部分は非常に誤解が生じやすいところです。
しかし、健康保険を使うこと自体が慰謝料を減らす理由になるわけではありません。
また、健康保険を利用したからといって、加害者側の損害賠償責任そのものがなくなるわけでもありません。
むしろ、自賠責保険の傷害に対する支払限度額には、治療費だけでなく休業損害や慰謝料なども含まれます。
そのため、治療が長引く場合や自分にも過失がある場合、相手が任意保険に加入していない場合などには、健康保険を利用して治療費の総額を抑えることが重要になるケースがあります。
一方で、事故が仕事中や通勤途中に起きたのであれば、話は変わります。
この場合は労災保険の対象となる可能性があるため、最初から健康保険を使うのではなく、業務災害・通勤災害に該当するかを確認しなければなりません。
この記事では、交通事故で健康保険と自賠責を併用した場合のお金の流れ、自賠責の120万円の枠、過失がある場合の考え方、自由診療との違い、第三者行為による傷病届、労災との関係まで、社会保険の実務を中心に詳しく整理します。
- 交通事故で健康保険と自賠責を併用できる仕組み
- 自賠責120万円の枠に含まれる費用
- 健康保険を検討したい交通事故のケース
- 第三者行為による傷病届と労災との違い
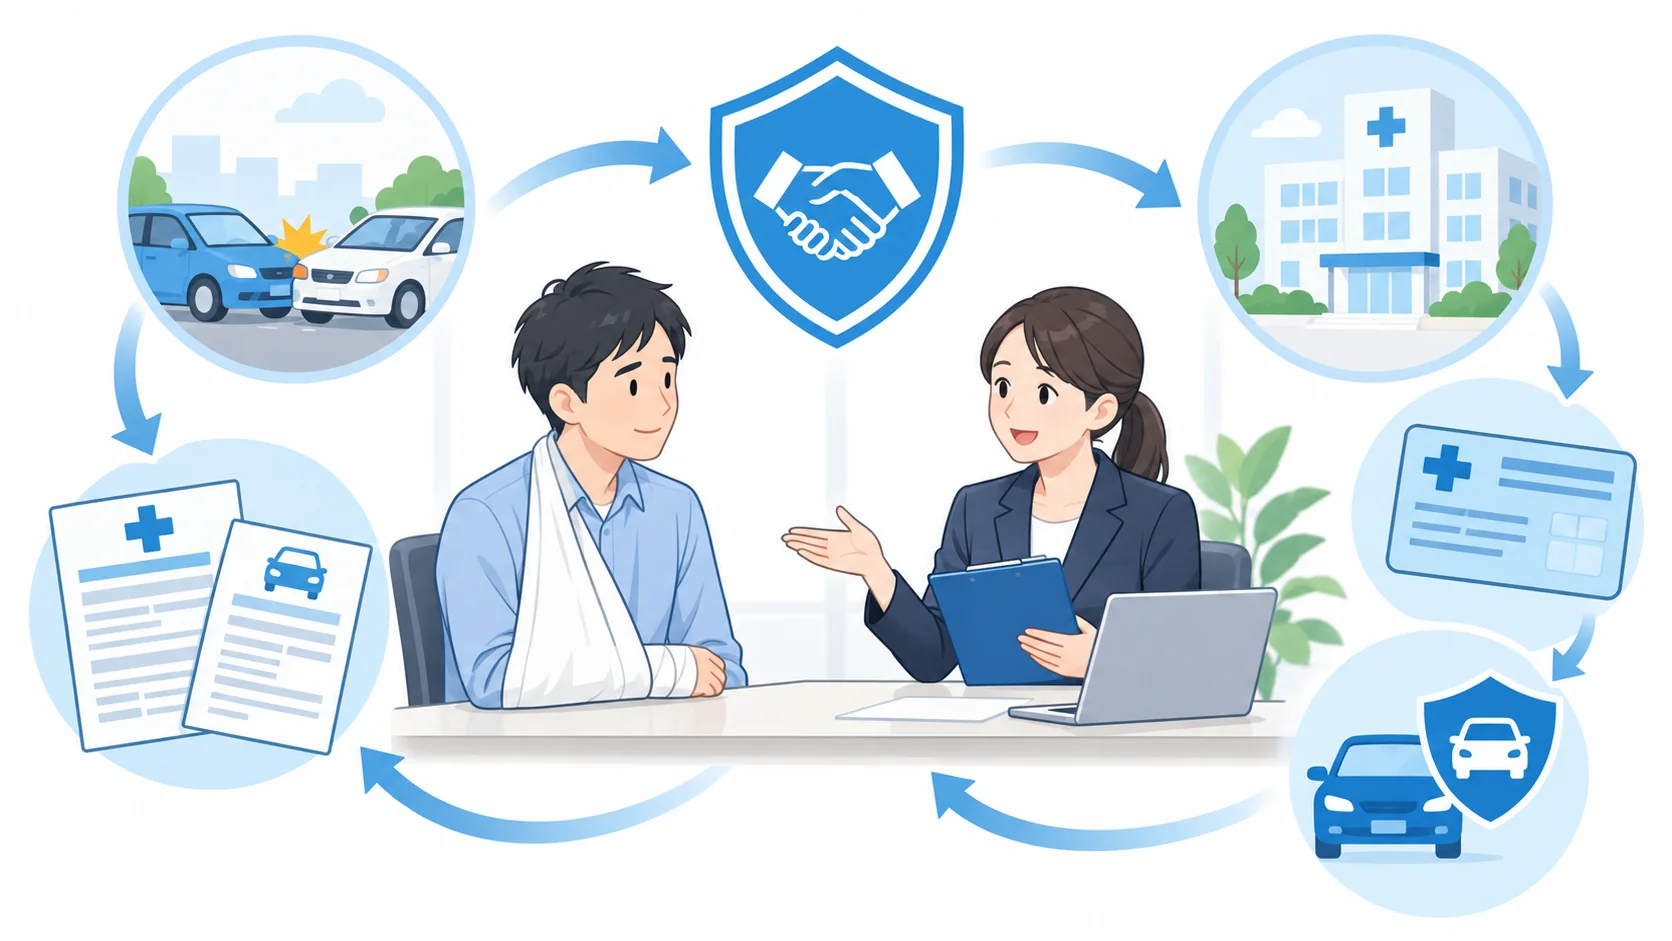
交通事故で健康保険と自賠責を併用する基本
まず理解しておきたいのは、健康保険と自賠責は同じ役割を持つ制度ではないという点です。
健康保険は、被保険者や被扶養者が病気やけがをしたときに医療を受けるための公的医療保険です。
一方、自賠責保険は、自動車事故によって他人を死傷させた場合に、被害者の人身損害を一定の範囲で補償する制度です。
そのため、「病院では健康保険を使う」「事故による損害については自賠責などで処理する」という関係が成り立ちます。
両制度の役割を分けて考えることが、交通事故後の治療費を理解する第一歩です。
健康保険は「医療を受けるための制度」、自賠責は「交通事故による人身損害を補償する制度」です。
この違いを押さえると、なぜ両方が同じ事故に関係するのかが分かりやすくなります。
交通事故でも健康保険は使える
交通事故だからという理由だけで、健康保険が使えなくなるわけではありません。
私用中の交通事故で第三者からけがを負わされた場合でも、原則として健康保険を使って治療を受けることができます。
この点については、旧厚生省の昭和43年10月12日保険発第106号でも、自動車による保険事故について、一般の保険事故と変わらず健康保険給付の対象になることが示されています。
現在も協会けんぽは、交通事故やけんかなど第三者の行為によってけがをした場合について、業務上または通勤災害によるものでなければ、健康保険を使って治療を受けることができると案内しています。
「交通事故では健康保険を使えない」という説明は、交通事故であることだけを理由にするのであれば正確ではありません。
私用中の事故なのか、業務中・通勤中の事故なのかを分けたうえで、適用する制度を判断する必要があります。
病院で健康保険は使えないと言われた場合
実際には、交通事故で受診した際に、医療機関の窓口から「交通事故は健康保険を使えません」「自賠責なので自由診療です」と案内されることがあります。
その背景には、医療機関側の交通事故診療に関する事務処理や請求方法、任意保険会社との一括対応など、さまざまな事情があります。
しかし、医療機関側の運用と、法律上健康保険の対象になるかどうかは別の問題です。
健康保険を利用したいのであれば、まず加入している協会けんぽ、健康保険組合、共済組合などの保険者へ「交通事故によるけがについて健康保険を使いたい」と相談するとよいでしょう。
そのうえで医療機関にも健康保険による診療を希望する旨を伝えます。
特に、相手の任意保険会社から「健康保険を使ってください」と連絡があった場合、言われるまま切り替えるのではなく、なぜ健康保険を利用するのかを理解しておくことが大切です。
健康保険を使えば、保険診療のルールに基づいて医療費が計算されるため、自由診療と比較して治療費全体を抑えられる可能性があります。
健康保険を使えることと全額を健康保険が負担することは別
ここで注意しておきたいのは、「健康保険を使える」ということと、「交通事故の治療費を健康保険が最終的に負担する」ということは同じではないという点です。
第三者の行為によってけがをした場合、本来、その損害を負担すべきなのは加害者側です。
そこで健康保険が医療費の保険給付分をいったん支払った場合、健康保険の保険者は、一定の範囲で加害者側にその費用を求償します。
この仕組みがあるため、交通事故でも健康保険を利用できるわけです。
被害者としては、病院窓口では通常の保険診療と同様に一部負担金を支払い、その後、事故による損害として自己負担した治療費などを加害者側へ請求していくことになります。
なお、健康保険を利用する場合には「第三者行為による傷病届」の提出が必要になります。
届出をせずに健康保険を使い続けてよいという意味ではありません。
仕事中や通勤途中に発生した交通事故は別に考えます。
労災保険の業務災害・通勤災害に該当する場合には、原則として健康保険ではなく労災保険を使用します。
事故直後に「交通事故だから健康保険」と判断せず、まず事故が起きた状況を確認してください。
自賠責と健康保険は併用できる
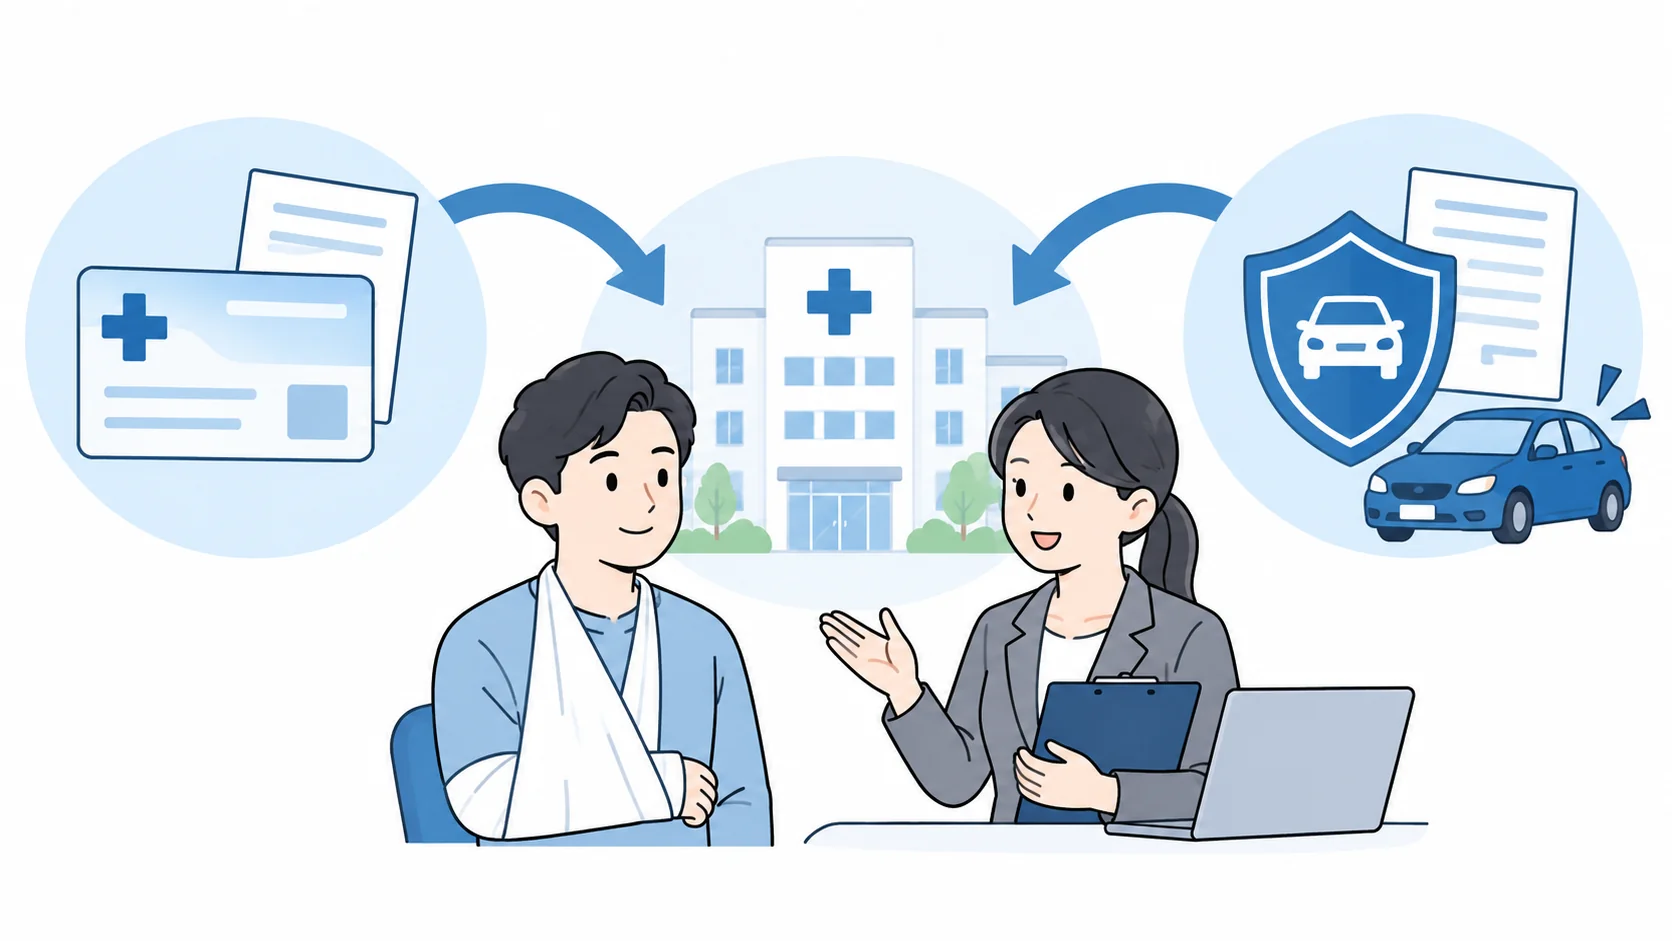
交通事故の治療では、「健康保険を使うのか、それとも自賠責を使うのか」と二者択一で考えてしまいがちです。
しかし、制度上はそうではありません。
健康保険は、医療機関で保険診療を受けるための制度です。
一方、自賠責保険は、交通事故によって発生した人身損害について、被害者を救済するために一定の範囲で保険金を支払う制度です。
したがって、 健康保険を使って治療を受けながら、その交通事故によって生じた損害について自賠責保険の対象とする ことができます。
これが「健康保険と自賠責を併用する」という場合の基本的な考え方です。
健康保険が先に医療費を給付する仕組み
たとえば、一般的な現役世代の被保険者が健康保険を使って病院を受診した場合、窓口では健康保険上の一部負担金を支払い、残りの保険診療分について健康保険の保険者が医療機関へ支払います。
実際の自己負担割合は年齢や所得などによって異なります。
ところが、交通事故の原因が相手方にある場合、その治療費は本来、加害者側の損害賠償責任に関係する費用です。
そこで健康保険法第57条では、第三者の行為によって保険給付の原因が生じた場合、健康保険の保険者が保険給付を行うと、その給付額を限度として、被害者が第三者に対して持っていた損害賠償請求権を取得する仕組みが設けられています。
簡単に言えば、 健康保険がいったん治療費の保険給付分を負担し、その後、加害者側へ請求する という流れです。
健康保険を利用したからといって、加害者が負担すべき治療費が健康保険の負担に置き換わるわけではありません。
健康保険の保険者は、給付した範囲について加害者側へ求償することができます。
被害者が二重に治療費を受け取れるわけではない
「健康保険から7割が出て、さらに自賠責から10割もらえるなら得なのではないか」と考える方もいるかもしれませんが、そのような二重取りができる制度ではありません。
同じ治療費について健康保険が給付し、さらに被害者が加害者から同じ部分の損害賠償を受ければ、同一の損害が二重に補填されることになります。
そのため、健康保険の給付と加害者側からの損害賠償との間には調整があります。
健康保険法第57条でも、被保険者が第三者から同一の事由について損害賠償を受けた場合には、その価額の限度で保険給付を行う責任を免れることができる仕組みが定められています。
実務で重要なのは、「健康保険と自賠責を併用する」という表現を、「同じ治療費を両方からもらえる」と理解しないことです。
健康保険、自賠責、任意保険の間で誰がどの部分を負担するかが調整されている、と考えるほうが正確です。
健康保険を利用するメリットは治療費総額を抑えやすいこと
では、最終的に加害者側へ求償するのであれば、なぜ健康保険を使う意味があるのでしょうか。
大きな理由の一つが、健康保険を利用すると、保険診療の診療報酬制度に沿って治療費が算定されることです。
自由診療では医療機関が独自に診療費を設定できるため、結果として保険診療より治療費が高くなるケースがあります。
つまり、健康保険を利用することで、交通事故全体として発生する治療費を抑えられる可能性があります。
自賠責の傷害部分には120万円という限度額があり、その中には治療費だけでなく休業損害や慰謝料も含まれますから、治療費総額を抑えることには大きな意味があります。
健康保険と自賠責の併用で重要なのは、「健康保険分が自賠責とは完全に別枠になる」ということではありません。
保険診療によって治療費全体を抑え、自賠責の限度額を治療費だけで早く使い切りにくくすることがポイントです。
併用したときのお金の流れ
健康保険と自賠責を併用した場合のお金の流れは、被害者、医療機関、健康保険の保険者、加害者側の4者に分けて考えると理解しやすくなります。
交通事故後の治療費は、「病院で誰が払ったか」だけを見ると分かりにくくなります。
最終的に誰がその損害を負担するのかまで見ることが大切です。
| 段階 | 主な流れ | 実務上のポイント |
|---|---|---|
| 診療 | 被害者が健康保険を使って医療機関を受診する | 第三者行為によるけがであることを医療機関・保険者へ伝える |
| 窓口負担 | 被害者が健康保険上の一部負担金を支払う | 領収書などは保管しておく |
| 保険給付 | 残りの保険診療分を健康保険の保険者が負担する | この部分も交通事故により発生した医療費 |
| 届出 | 被害者が第三者行為による傷病届を保険者へ提出する | 事故状況や相手方の保険情報などを届け出る |
| 求償 | 健康保険の保険者が給付額の範囲で加害者側へ請求する | 健康保険法第57条による調整 |
| その他の損害 | 被害者が自己負担分、休業損害、慰謝料などを加害者側へ請求する | 同一損害について二重の補償は行われない |
健康保険の保険者が支払った分も事故の治療費
ここで特に理解しておきたいのが、 健康保険の保険者が負担した医療費も、交通事故によって発生した損害の一部である という点です。
健康保険を利用して病院の窓口で3割だけ支払ったと仮定すると、「自賠責で使う治療費は3割分だけ」と考えてしまうことがあります。
しかし、これは正確ではありません。
残りの保険給付分については、健康保険の保険者が給付しています。
そして、その給付額の範囲で保険者が加害者側に求償します。
その求償先が自賠責保険となる場合には、自賠責の支払限度額との関係が生じます。
そのため、 「健康保険を使えば治療費の7割が自賠責120万円とは無関係になる」と考えるのは適切ではありません。
それでも健康保険を使う意味がある理由
では、健康保険の保険者が後から求償するのであれば、自由診療でも健康保険でも同じなのではないかという疑問が出てきます。
ここで重要になるのが、そもそもの治療費の算定方法です。
健康保険を利用する保険診療では、全国共通の診療報酬制度を基礎として医療費が計算されます。
一方、交通事故の自由診療では、医療機関ごとに診療単価が設定されます。
そのため、同じような治療内容であっても、自由診療のほうが治療費総額が大きくなる場合があります。
仮に、同じ期間・同じような治療内容でも、自由診療によって総治療費が大きくなれば、その分だけ自賠責の傷害120万円の枠を治療費が多く占めます。
逆に、健康保険によって治療費総額が抑えられれば、同じ120万円という枠でも、休業損害や慰謝料などに充てられる余地を残しやすくなります。
健康保険を使うメリットは、健康保険負担分を120万円の外に出すことではなく、治療費全体を抑えることで120万円の枠を消費しにくくすること と理解すると分かりやすいでしょう。
任意保険会社の一括対応とは流れが異なる
交通事故では、相手方の任意保険会社が医療機関へ治療費を直接支払う、いわゆる一括対応が行われることがあります。
この場合、被害者は病院窓口で治療費を支払わずに済むことがあり、「保険会社が全部払ってくれている」という感覚になりやすいです。
ただし、一括対応は自賠責の120万円という制度上の枠がなくなる仕組みではありません。
任意保険会社が自賠責分を含めて一括して処理しているケースもあるため、治療費が積み上がれば自賠責の枠にも影響します。
事故後しばらく自由診療で一括対応を受けた後、治療の長期化などを理由として健康保険へ切り替えることもあります。
その場合は、切替日や請求方法について、医療機関、任意保険会社、健康保険の保険者との調整が必要です。
自賠責120万円に含まれる費用
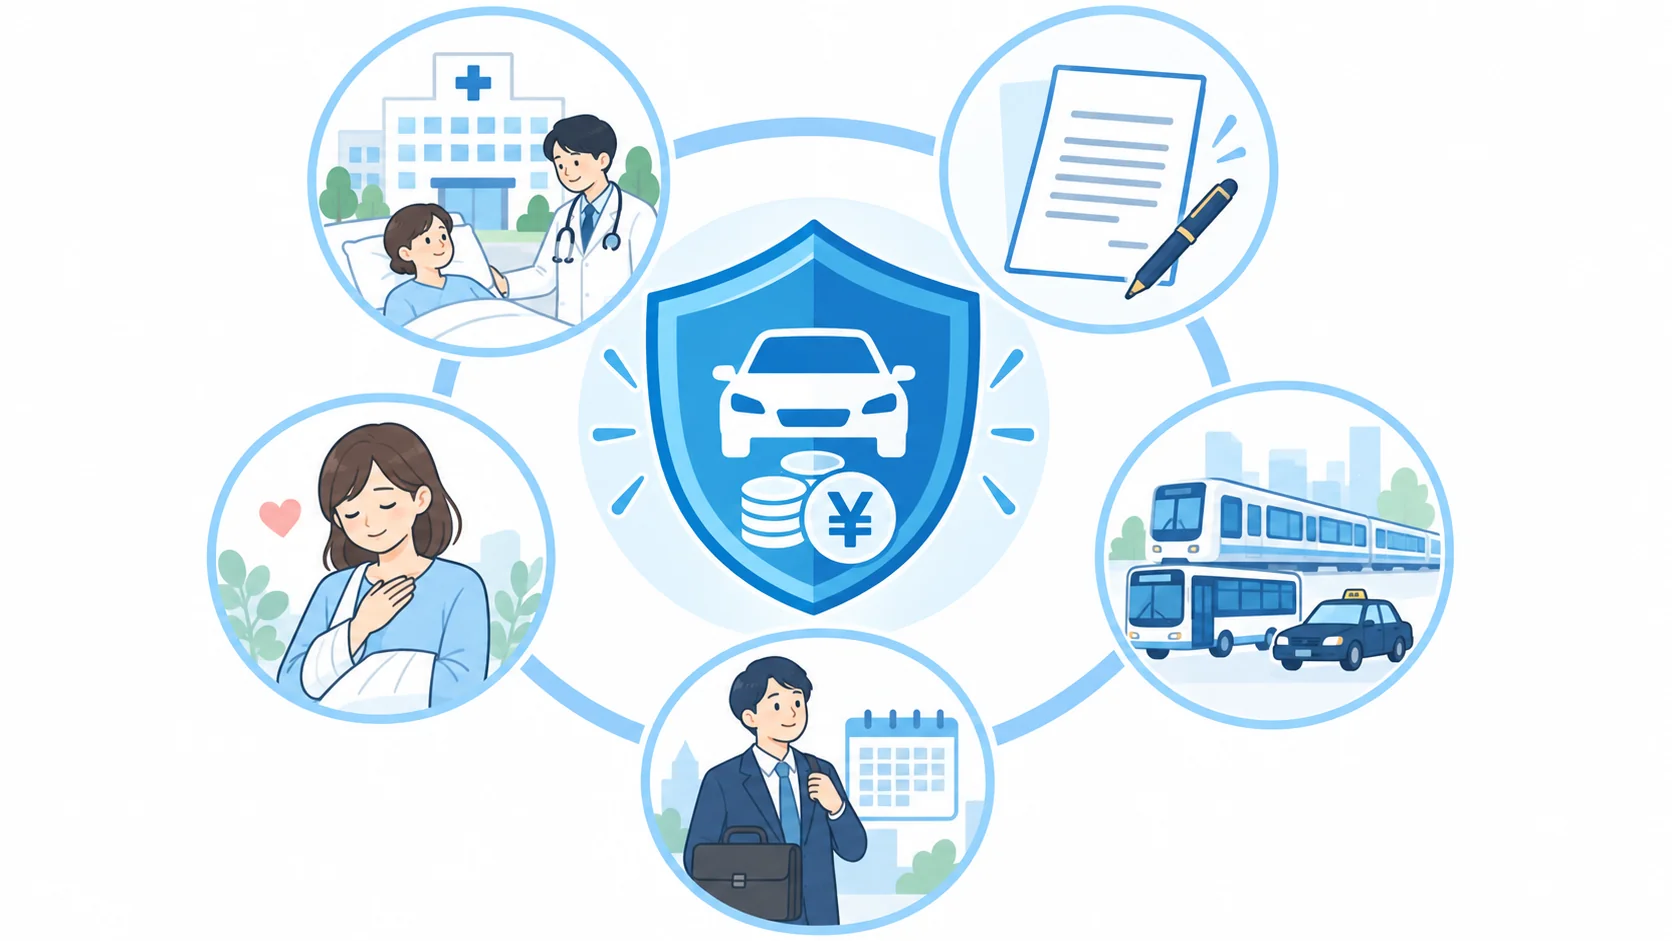
自賠責保険では、傷害による損害について、 被害者1人につき120万円 という支払限度額が設けられています。
交通事故の相談で非常に多い誤解が、「治療費は120万円まで自賠責から支払われ、そのほかに慰謝料や休業損害が支払われる」というものです。
実際にはそうではありません。
国土交通省が公表している自賠責の補償内容では、傷害による損害として、治療関係費、文書料、休業損害、慰謝料などが対象となり、それらを合わせて被害者1人につき120万円が限度とされています。
120万円に含まれる主な損害
| 区分 | 主な内容 |
|---|---|
| 治療関係費 | 診察料、入院料、手術料、投薬料、処置料など |
| 通院などの費用 | 必要かつ妥当な通院交通費、転院費など |
| 文書関係 | 診断書、診療報酬明細書、交通事故証明書などの費用 |
| 休業損害 | 事故によるけがのため働けず生じた収入減少など |
| 慰謝料 | 交通事故による精神的・肉体的苦痛に対する補償 |
つまり、 治療費、休業損害、慰謝料などを合わせた傷害全体で120万円 です。
たとえば治療費が大きくなれば、それだけ同じ120万円の中で治療費が占める割合が増えます。
反対に、保険診療によって治療費を合理的に抑えることができれば、休業損害や慰謝料などを自賠責の枠の中で処理できる余地を残しやすくなります。
120万円を超えたら損害がなくなるわけではない
もう一つ整理しておきたいのは、自賠責の120万円は「交通事故による損害賠償額そのものの上限」ではないということです。
120万円は、あくまで自賠責保険が傷害による損害について支払う限度額です。
実際の損害が120万円を超えれば、その超過部分については、加害者本人の損害賠償責任や、加害者が加入している任意保険の対人賠償保険などが問題になります。
「120万円を超えたから、それ以上は一切請求できない」という意味ではありません。
ただし、加害者が任意保険に加入していない場合などは、120万円を超えた部分を実際に回収できるかという別の問題が生じます。
傷害・後遺障害・死亡は別の枠
自賠責では、傷害による損害、後遺障害による損害、死亡による損害について、それぞれ支払限度額が設定されています。
したがって、けがの治療段階で使う傷害120万円の枠と、事故によって後遺障害が残った場合の後遺障害に関する補償は、同じ一つの120万円の枠ではありません。
ただし、後遺障害に該当するかどうかや等級認定、損害額の具体的な算定は、医学的・法律的な判断が必要になる分野です。
この記事では健康保険と自賠責の併用を中心に扱うため、詳細には踏み込みません。
物損は自賠責の対象外
自賠責は、自動車事故によって他人を死傷させた場合の人身損害を対象とする制度です。
そのため、車の修理代、壊れたスマートフォン、積載物などの物損は、自賠責の補償対象には含まれません。
物損については、加害者本人への請求や任意保険の対物賠償など、別の枠組みで処理することになります。
交通事故後は「治療費」「休業損害」「慰謝料」「車の修理費」が一つの事故で同時に発生するため、すべてが自賠責120万円に入るように感じることがありますが、人身損害と物損は分けて考える必要があります。
健康保険を使っても慰謝料は減らない
「健康保険を使うと慰謝料が少なくなるのではないか」という不安もよく聞きます。
しかし、健康保険を利用したこと自体が、交通事故の慰謝料を減額する理由になるわけではありません。
健康保険は、病気やけがに対する医療給付を行う制度です。
一方、慰謝料は、交通事故によって被害者が受けた精神的・肉体的苦痛についての損害賠償です。
つまり、両者はそもそも役割が異なります。
健康保険の利用と慰謝料は別の問題
交通事故後に健康保険へ切り替えると、「保険診療になった分だけ事故が軽く扱われるのではないか」と感じる方もいます。
しかし、健康保険を利用したという事実だけで、けがの程度や治療期間、精神的苦痛そのものが変わるわけではありません。
慰謝料の算定では、どのような基準で損害賠償を計算するのか、治療期間や実際の通院状況がどうだったかなど、健康保険を使ったかどうかとは別の事情が関係します。
したがって、 「慰謝料を減らされたくないから健康保険を使わない」という判断をする必要は通常ありません。
むしろ意識したいのは120万円の内訳
健康保険と慰謝料の関係で本当に重要なのは、自賠責の傷害120万円の中に、治療費と慰謝料の両方が入っているという点です。
仮に自由診療によって治療費が大きくなれば、120万円のうち治療費が占める割合が増えます。
そうすると、同じ120万円の枠の中で処理する休業損害や慰謝料に使える余地が小さくなります。
反対に、健康保険を利用して治療費全体を抑えることができれば、結果として自賠責の枠に休業損害や慰謝料などを含められる余地が大きくなる可能性があります。
健康保険を使うと慰謝料が減るのではありません。
治療費を抑えることで、自賠責の限られた120万円の枠を治療費だけで使い切りにくくするという関係です。
治療を控えるという意味ではない
ここで誤解してほしくないのは、「120万円を残すために必要な治療を受けないほうがよい」という意味ではないことです。
交通事故後の治療で最も重要なのは、医師の判断に基づいて必要な治療を受けることです。
健康保険を利用する目的は、必要な治療を抑制することではなく、保険診療の仕組みを利用しながら適切な治療を受けることにあります。
通院回数や治療内容を、慰謝料の金額だけを目的として決めるのも適切ではありません。
けがの状態や医学的な必要性を優先してください。
具体的な慰謝料や示談額は個別判断
具体的な慰謝料の金額や最終的な示談金額は、健康保険制度だけでは決まりません。
事故の状況、けがの程度、治療期間、通院状況、後遺障害の有無、過失割合、どの損害賠償基準を用いるかなど、複数の事情によって変わります。
社会保険労務士として私が整理できるのは、健康保険や労災保険、自賠責との制度上の関係です。
具体的な過失割合、慰謝料額、示談交渉などは法律分野の個別判断になりますので、必要に応じて弁護士へ相談してください。
交通事故で健康保険と自賠責を併用する判断基準
相手方の任意保険会社が治療費を医療機関へ直接支払っている場合、被害者は病院窓口で治療費を支払わずに済むことがあるため、そのまま一括対応を受けて治療を続けるケースも少なくありません。
一方で、自分にも過失がある事故、加害者が任意保険に加入していない事故、治療が長期化する可能性がある事故などでは、健康保険を利用するメリットが大きくなる場合があります。
重要なのは「保険会社から言われたから健康保険を使う」「病院から自由診療と言われたからそのまま従う」ということではなく、事故の状況と補償の仕組みを理解したうえで判断することです。
私が相談を受ける場合には、「誰の過失が大きいか」だけではなく、任意保険の加入状況、治療が長期化しそうか、事故が業務・通勤中ではないか、といった点も一緒に確認します。
過失がある事故は健康保険を検討
自分にも一定の過失がある交通事故では、健康保険の利用を特に検討したいところです。
典型的なのは、完全な追突事故ではなく、交差点での出会い頭事故、双方が走行中の車線変更事故などです。
このような事故では、被害者側にも一定の過失が認められることがあります。
過失があると治療費の一部が自己負担になる可能性がある
一般的な民事上の損害賠償では、被害者にも過失がある場合、その割合に応じて損害賠償額が調整されることがあります。
これを過失相殺といいます。
たとえば、治療費を含む損害全体が大きくなればなるほど、過失相殺によって最終的に自分が負担することになる金額も大きくなる可能性があります。
そのため、自分にも一定の過失があると予想される事故では、自由診療によって治療費を大きくするより、健康保険を利用して治療費全体を抑えておくことに実務上の意味があります。
特に、「相手の任意保険会社が治療費を直接払っているから、自分には関係ない」と考えるのは注意が必要です。
事故処理の最終段階で過失割合を踏まえた精算が行われると、治療中には見えていなかった自己負担の問題が出てくることがあります。
自賠責では通常の過失相殺と扱いが異なる
一方、自賠責には被害者保護の観点から、通常の民事上の過失相殺とは異なる「重大な過失による減額」の仕組みがあります。
現行の自賠責支払基準では、傷害について、被害者の過失割合が7割未満であれば過失による減額はありません。
被害者の過失が7割以上10割未満の場合には、傷害に係る損害について2割減額となります。
| 被害者の過失割合 | 傷害に係る自賠責の減額 |
|---|---|
| 7割未満 | 減額なし |
| 7割以上8割未満 | 2割減額 |
| 8割以上9割未満 | 2割減額 |
| 9割以上10割未満 | 2割減額 |
したがって、「自分にも過失があるから自賠責は一切使えない」という理解も正確ではありません。
自賠責の重過失減額と、民事上の過失相殺は別の仕組みです。
たとえば被害者側の過失が5割あるケースでも、自賠責の傷害部分については、それだけを理由とした減額は原則として行われません。
加害者側に責任がない場合は別
ただし、被害者側に100%の責任があり、相手車両側に法律上の損害賠償責任が発生しないような事故では、相手方車両の自賠責から保険金が支払われない場合があります。
「過失が9割なら自賠責が出るのだから、10割でも少しは出るだろう」という単純な連続関係ではありません。
自賠責は、加害者が法律上負担する人身損害について被害者を保護する制度だからです。
どちらに何割の過失があるかは、道路状況、信号、双方の走行状況、ドライブレコーダーなどの証拠によって判断が変わります。
社会保険の手続きとは別の問題ですので、過失割合に争いがある場合には弁護士などの専門家への相談を検討してください。
健康保険を利用するかという観点では、少なくとも 「自分にも過失がある可能性がある事故ほど、治療費総額を抑える意味が大きくなる」 と理解しておくとよいでしょう。
任意保険なしや長期治療時の考え方
相手が任意保険に加入していない場合や、治療が長期化しそうな場合にも、健康保険の利用を積極的に検討する意味があります。
相手が十分な任意保険に加入していれば、自賠責の限度額を超えた人身損害について任意保険から補償されることがあります。
しかし、任意保険の契約内容は保険会社や契約ごとに異なりますし、そもそも任意保険に加入していない加害者もいます。
任意保険がないと120万円を超えた部分が問題になる
加害者が任意保険に加入していない場合、人身事故の基本的な補償として大きな役割を持つのが自賠責です。
しかし、傷害部分の自賠責には120万円という限度額があります。
治療費だけでなく、通院交通費、休業損害、慰謝料なども同じ120万円の枠に含まれます。
治療期間が長くなり、自由診療の治療費だけで大きな金額を使ってしまえば、休業損害や慰謝料まで含めた段階で120万円を超える可能性があります。
もちろん、120万円を超えた損害について加害者本人への請求権がなくなるわけではありません。
しかし、「法律上請求できること」と「実際に回収できること」は別問題です。
加害者本人に十分な資力がなければ、超過部分の回収が難しくなることもあります。
相手が任意保険に加入していない場合は、治療初期の段階から自賠責120万円の枠を意識しておくことが重要です。
必要な治療を受けることが前提ですが、健康保険が利用できる事故であれば、保険診療へ切り替えて治療費総額を抑えることを検討する価値があります。
治療が長期化しそうな場合も同じ
事故直後には軽いむちうち程度だと思っていても、痛みやしびれが長引き、数か月にわたって治療が続くことがあります。
治療期間が長くなるほど、診察料、画像検査、投薬、リハビリ、通院交通費などが積み重なります。
さらに仕事を休めば休業損害も生じますし、慰謝料も自賠責の傷害損害に含まれます。
そのため、治療が長期化する可能性が見えてきた段階で、「今までどの程度治療費が発生しているのか」「自賠責120万円の枠をどのくらい使っているのか」を確認しておくことには意味があります。
被害者請求という方法もある
加害者側の任意保険会社が対応してくれない場合や、加害者が任意保険に加入していない場合などには、被害者自身が加害車両の自賠責保険会社へ直接保険金を請求する「被害者請求」という方法があります。
自賠責では、加害者が先に被害者へ賠償した後に自賠責へ請求する加害者請求のほか、被害者が自賠責保険会社へ直接請求する仕組みが用意されています。
相手方との話し合いが進まない場合でも、自賠責への請求手続きそのものを被害者側から進められる点は知っておくとよいでしょう。
ひき逃げや無保険車では政府保障事業も確認
ひき逃げで加害車両が分からない場合や、自賠責保険に加入していない車によって被害を受けた場合には、通常の自賠責へ請求できないことがあります。
このようなケースでは、国の政府保障事業による救済の対象となる可能性があります。
ただし、政府保障事業は自賠責と全く同じ仕組みではなく、健康保険や労災保険など他の社会保険による給付がある場合には調整が行われます。
事故の類型によって使える制度が変わるため、「相手が無保険だから全部自分で払わなければならない」とすぐに判断せず、健康保険、自賠責、政府保障事業など利用できる制度を整理してください。
一括対応の途中から健康保険へ切り替えることもある
事故当初は任意保険会社の一括対応によって自由診療で治療を受けていても、途中から健康保険へ切り替えるケースがあります。
たとえば、治療が想定以上に長引いている場合、過失割合に争いが出てきた場合、保険会社から健康保険への切替を提案された場合などです。
この場合、過去の治療分まで遡って健康保険扱いにできるか、いつの診療分から切り替えるのかは、単純には決まりません。
医療機関の請求状況なども関係するため、医療機関、任意保険会社、加入する健康保険の保険者へ早めに確認してください。
自由診療と健康保険の違い
交通事故では、医療機関が自由診療として治療費を請求するケースがあります。
健康保険と自賠責の併用を考えるうえでは、保険診療と自由診療の違いも理解しておく必要があります。
大きな違いは、医療費の算定方法です。
健康保険では診療報酬に基づいて計算する
健康保険を利用する場合、診療内容は保険診療のルールに基づき、診療報酬点数によって医療費が算定されます。
患者は、その医療費について年齢や所得区分などに応じた一部負担金を窓口で支払い、残りを健康保険の保険者が給付します。
交通事故の場合には、その後、第三者行為による傷病届などを通じて保険者が事故状況を確認し、給付した部分について加害者側へ求償していくことになります。
自由診療では医療機関ごとに料金設定が異なる
自由診療では、健康保険の診療報酬による料金設定の拘束を受けないため、診療費は医療機関ごとに異なります。
そのため、交通事故における自由診療では、同じような診療内容でも保険診療より治療費が高くなることがあります。
もっとも、「自由診療なら必ず健康保険診療の何倍になる」と一律に決まっているわけではありません。
自由診療の単価は医療機関ごとに異なるため、具体的な料金は医療機関に確認する必要があります。
| 比較項目 | 健康保険を利用 | 自由診療 |
|---|---|---|
| 医療費の算定 | 健康保険の診療報酬に基づく | 医療機関ごとの料金設定 |
| 患者の窓口負担 | 健康保険上の一部負担 | 原則として診療費全額が患者側の負担対象 |
| 健康保険の給付 | あり | なし |
| 加害者側との関係 | 自己負担分と保険者の求償に分かれる | 治療費全体が損害賠償の対象として問題になる |
| 自賠責120万円への影響 | 治療費総額を抑えやすい | 医療機関の単価により治療費が大きくなる場合がある |
自由診療が悪いという意味ではない
ここまで読むと、「交通事故では必ず健康保険を使ったほうがよい」と感じるかもしれませんが、そこまで単純でもありません。
自由診療でなければ受けられない治療を希望する場合や、健康保険の給付対象にならない治療が必要となる場合もあります。
また、交通事故診療の対応方法は医療機関によって異なります。
重要なのは、 交通事故だから当然に自由診療になるわけでも、健康保険を使えばあらゆる治療が保険対象になるわけでもない ことです。
「健康保険を使える事故か」「希望する治療が保険診療の対象か」「自由診療の場合はいくらかかるか」を分けて確認してください。
整骨院・接骨院には別の注意点がある
交通事故後のむちうちなどで整骨院・接骨院へ通う方もいますが、柔道整復施術について健康保険を使える範囲には一定の制限があります。
健康保険の対象となり得るのは、急性または亜急性の外傷性の骨折、脱臼、打撲、捻挫、挫傷などです。
骨折・脱臼については、応急手当の場合を除き、原則として医師の同意が必要です。
また、単なる肩こり、慢性的な痛みなどは健康保険の対象とはなりません。
交通事故による施術であっても、「事故だから自動的に健康保険が使える」と考えるのは適切ではありません。
特に整形外科と整骨院を併用する場合には、同一部位についての治療・施術の扱いや保険者の審査が関係することがあります。
自己判断だけで進めず、医師や保険者へ確認するとよいでしょう。
第三者行為による傷病届が必要
交通事故で健康保険を使う場合には、加入している健康保険の保険者へ 第三者行為による傷病届 を提出します。
これは単なる任意の報告書ではありません。
第三者の行為によって健康保険給付の原因となる事故が発生した場合に、保険者が事故状況や加害者に関する情報を把握し、必要な求償を行うための重要な届出です。
なぜ傷病届が必要なのか
通常の病気や私生活中の自損によるけがであれば、健康保険の保険者が給付した医療費について、第三者へ請求するという問題は基本的にありません。
しかし、交通事故のように第三者の行為によってけがをした場合、その治療費には加害者側の損害賠償責任が関係します。
健康保険の保険者がいったん保険給付を行った場合には、健康保険法第57条に基づき、その給付額を限度として被害者の加害者に対する損害賠償請求権を取得します。
そのため保険者は、事故がいつ、どこで、どのように起きたのか、相手方は誰か、相手の自賠責や任意保険はどこか、といった情報を確認する必要があります。
健康保険を使って治療を受けることと、第三者行為による傷病届を提出することはセットで考えてください。
すぐに書類をそろえられなくても連絡は先にする
交通事故直後は、警察への届出、病院への受診、保険会社との連絡、勤務先への連絡などが重なります。
そのため、第三者行為による傷病届の書類をすぐにすべてそろえられないこともあります。
協会けんぽでは、届出をすぐに提出できない場合には、まず事故などの状況を電話等で知らせ、後日できるだけ早く傷病届を提出するよう案内しています。
したがって、「必要書類が全部そろっていないから保険者には何も連絡しない」という対応は避けたほうがよいでしょう。
まず事故であることを連絡し、どの書類をいつまでに用意すればよいか確認するのが実務的です。
必要書類は事故状況によって変わる
第三者行為による傷病届のほか、交通事故では、事故発生状況報告書、交通事故証明書、同意書などの提出が必要になることがあります。
また、交通事故証明書が物件事故扱いになっている場合などには、追加の書類が必要になる場合があります。
加入しているのが協会けんぽではなく健康保険組合や共済組合であれば、使用する様式や提出書類が異なることがあります。
必ず自分が加入している保険者へ確認してください。
必要書類や事故発生状況報告書の書き方、示談前に注意するポイントについては、 交通事故で健康保険を使う第三者行為による傷病届の手続き で詳しく整理しています。
示談を急いではいけない理由
第三者行為による傷病で健康保険を使っている場合、加害者側との示談にも注意が必要です。
健康保険の保険者は、保険給付した範囲について被害者が加害者に対して持っていた損害賠償請求権を取得します。
そのため、被害者が保険者へ相談せず、加害者との間で「今後一切請求しない」といった内容を含む示談を成立させると、保険者の求償に影響する可能性があります。
健康保険を利用している交通事故では、示談を成立させる前に加入している健康保険の保険者へ連絡してください。
示談書への署名後に問題が判明すると、後から整理することが難しくなる場合があります。
なお、過失割合や示談条項そのものの法的評価、損害賠償額については弁護士の専門領域です。
健康保険上の届出と、民事上の示談判断は分けて考えることが重要です。
通勤中や業務中の事故は労災を確認
従業員から交通事故について相談を受けたとき、私が実務上最初に確認するのは、過失割合や相手の任意保険よりも、 事故が起きたときに何をしていたのか という点です。
なぜなら、仕事中や通勤途中の交通事故であれば、健康保険ではなく労災保険の業務災害または通勤災害に該当する可能性があるからです。
仕事中の交通事故は業務災害の可能性
たとえば営業担当者が取引先へ車で向かっている途中に事故に遭った場合や、業務上の指示を受けて別の事業所へ移動している途中に事故に遭った場合には、業務災害として労災保険の対象になる可能性があります。
「会社の車だったか、自家用車だったか」だけで決まるわけではありません。
事故時の移動が業務として行われていたのかを確認します。
出退勤中の事故は通勤災害の可能性
自宅から会社への通常の通勤経路上で交通事故に遭った場合には、通勤災害に該当する可能性があります。
ただし、通勤途中で合理的な経路を大きく外れたり、私的な目的で通勤を中断したりした場合には、通勤災害としての取扱いが変わることがあります。
そのため、従業員から「会社に行く途中で事故に遭った」と連絡があった場合には、日時、場所、通常の通勤経路、事故当時どこへ向かっていたかなどを確認します。
交通事故だから自賠責、会社員だから健康保険、という分け方ではありません。
最初に確認するのは、その事故が業務中または通勤中のものかどうかです。
労災と自賠責も調整される
仕事中・通勤中の交通事故で、相手方に損害賠償責任がある場合には、労災保険上の「第三者行為災害」となります。
この場合、被災労働者は労災保険の給付を受ける権利を持つ一方で、加害者に対する損害賠償請求権も持つことになります。
しかし、同じ損害について労災保険と自賠責などから二重に補償を受けることはできません。
そのため、労災保険と加害者側からの損害賠償との間には、求償や控除による調整があります。
交通事故の第三者行為災害では、労災保険と自賠責のどちらを先に受けるかという問題もあります。
個別の状況によって適切な手続きが異なるため、労働基準監督署や専門家へ確認してください。
労災の第三者行為災害の届出や示談との関係については、労災の第三者行為とは?届出・示談・損害賠償のポイントでも詳しく解説しています。
誤って健康保険を使った場合は放置しない
実務では、事故直後に本人も医療機関も通勤災害だと認識せず、健康保険を使って受診してしまうことがあります。
この場合、「もう健康保険を使ってしまったから労災にはできない」ということではありません。
労災保険の対象になる事故であれば、健康保険から労災保険へ切り替えるための手続きが必要になります。
健康保険の保険者から医療費の返還を求められ、その後に労災へ請求する方法になる場合や、医療機関で請求の切替ができる場合など、処理方法は状況によって異なります。
仕事中や通勤途中の事故で誤って健康保険を使用したことに気付いた場合は、そのまま放置しないでください。
できるだけ早く勤務先、医療機関、健康保険の保険者、管轄の労働基準監督署へ状況を伝え、切替方法を確認しましょう。
会社側としても、交通事故に遭ったという連絡だけで「健康保険を使ってください」と案内するのではなく、最初に業務中・通勤中だったかを確認することが重要です。
中小企業では、この最初の切り分けが抜けてしまうことが実際にあります。
交通事故で健康保険と自賠責を併用する要点
交通事故の治療では、健康保険と自賠責のどちらか一方だけを選択しなければならないわけではありません。
私用中の交通事故で健康保険の対象となるのであれば、健康保険を使って保険診療を受けながら、交通事故によって発生した自己負担分、休業損害、慰謝料などについて、自賠責や任意保険などによる補償を受けるという形が考えられます。
まず事故が業務・通勤中かを確認する
交通事故後に制度を整理するときは、最初に事故が業務中または通勤途中だったかを確認してください。
仕事中・通勤中であれば労災保険の対象となる可能性があるため、原則として健康保険を使う事故ではありません。
反対に、休日の買い物中、旅行中、私用で自動車を運転していたときなどの事故であれば、健康保険を利用できる可能性があります。
健康保険を使うなら第三者行為による傷病届
私用中の交通事故で健康保険を利用する場合には、第三者行為による傷病届を加入している保険者へ提出します。
健康保険の保険者は、給付した治療費について加害者側へ求償するため、事故状況や加害者側の保険情報を確認する必要があります。
書類がすぐにそろわない場合でも、まず保険者へ事故の事実を連絡し、必要な手続きを確認することが大切です。
自賠責120万円は治療費だけではない
自賠責の傷害による損害は、被害者1人につき120万円が支払限度額です。
その120万円には、治療費だけではなく、通院交通費、文書料、休業損害、慰謝料なども含まれます。
したがって、治療費だけで120万円近くまで使ってしまえば、休業損害や慰謝料について自賠責から支払われる余地が小さくなります。
健康保険の意味は治療費全体を抑えること
健康保険を利用した場合でも、保険者が給付した治療費は加害者側へ求償されるため、健康保険の負担分が自賠責の120万円から完全に切り離されるわけではありません。
健康保険を利用する大きな意味は、保険診療によって治療費そのものを抑えやすくすることにあります。
特に健康保険の利用を検討したいのは、自分にも過失がある事故、相手が任意保険に加入していない事故、治療が長期化しそうな事故です。
交通事故後の確認順序
制度が複雑で迷ったときは、次の順番で整理すると分かりやすくなります。
- 事故は仕事中・通勤途中だったか
- 私用中なら健康保険を使うか
- 相手は任意保険に加入しているか
- 治療が長期化しそうか
- 第三者行為による傷病届を提出したか
- 自賠責120万円のうち治療費がどの程度を占めているか
- 自分にも過失がある可能性があるか
交通事故後は、健康保険、自賠責、任意保険、労災保険が同時に関係することがあります。
制度名だけを見ると複雑ですが、「誰が医療費をいったん支払うのか」「最終的に誰が負担するのか」「どの保険の限度額を使っているのか」に分けると整理しやすくなります。
保険会社から健康保険を勧められても損とは限らない
相手方の任意保険会社から「健康保険を使ってください」と言われると、保険会社の負担を減らすためだけの提案のように感じることもあるかもしれません。
確かに、保険会社側にも治療費を抑える理由はあります。
しかし、それだけを理由に「健康保険を使うと被害者が損をする」とは言えません。
特に被害者側にも過失がある事故や、自賠責の120万円を超える可能性がある事故では、治療費全体を抑えることは被害者自身にとってもメリットになる可能性があります。
大切なのは、誰から勧められたかではなく、 自分の事故では健康保険を使うことによってどのようなお金の流れになるのか を理解したうえで判断することです。
「交通事故だから自由診療」「保険会社に言われたから健康保険」と機械的に決めるのではなく、事故の状況、過失、保険加入状況、治療期間を確認して判断することが大切です。
なお、自賠責の支払基準、健康保険の手続き、各保険者の必要書類などは、制度改正や個別事情によって取扱いが変わることがあります。
正確な情報は公式サイトをご確認ください。
また、社会保険労務士として説明できるのは、健康保険や労災保険など社会保険制度を中心とした部分です。
具体的な過失割合、慰謝料の算定、損害賠償額、後遺障害、示談交渉、弁護士費用特約の利用判断などについては、事故ごとの事情によって結論が異なります。
最終的な判断は専門家にご相談ください。