こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
繰下げ受給とは、原則65歳から受け取れる老齢基礎年金や老齢厚生年金をすぐには受け取らず、66歳以降に受給開始を遅らせることで年金額を増やす制度です。
現在の制度では、繰り下げた期間1か月につき0.7%ずつ増額され、70歳まで繰り下げると42%、75歳まで繰り下げると最大84%増額されます。
しかも、一度決まった増額率はその後も変わりません。
そのため、「65歳以降も働く予定だから、年金はしばらく受け取らずに増やしたほうがいいのでは」と考える方も多いでしょう。
一方で、単純に「遅く受け取れば得」と考えるのは注意が必要です。
加給年金、在職老齢年金、遺族年金、税金や社会保険料などとの関係によって、繰下げのメリットが小さくなることがあります。
また、老齢基礎年金と老齢厚生年金は必ず一緒に繰り下げる必要はなく、片方だけを繰り下げる方法もあります。
実際の相談でも、何歳まで生きれば得になるかという質問をよく受けますが、その前に確認したいのが配偶者に対する加給年金の有無や、65歳以降の働き方です。
この2点を確認しただけで、「両方の年金を繰り下げる予定だったが、厚生年金は65歳から受け取る」という判断に変わるケースもあります。
この記事では、繰下げ受給の基本から増額率、老齢基礎年金と老齢厚生年金を別々に繰り下げる仕組み、待機中に考えが変わった場合の取扱い、加給年金や在職老齢年金との関係、実際の手続きまで順番に整理します。
- 繰下げ受給の仕組みと対象年齢
- 年金が何%増えるのかという増額率
- 加給年金や在職老齢年金との関係
- 繰下げを選ぶ場合の手続きと注意点
繰下げ受給とは何かを基本から解説
まずは、繰下げ受給がどのような制度なのかを整理します。
重要なのは、65歳の時点で将来の受給開始年齢を確定させなければならない制度ではないということです。
受給を待ちながら、その後の生活状況に応じて判断することもできます。
増額率だけを見て判断する前に、何歳から利用できるのか、何が増額対象になるのか、待機している間に選択を変更できるのかという制度全体の仕組みを押さえておきましょう。
繰下げ受給は66歳から75歳まで
老齢基礎年金と老齢厚生年金は、原則として65歳から受給できます。
その年金を65歳では受け取らず、 66歳以降75歳までの間に受給開始を遅らせる仕組みが繰下げ受給 です。
たとえば、65歳になった時点では会社で働いており、給与だけで当面の生活費を確保できる方であれば、年金をすぐに受け取らずに待つことが考えられます。
その後、仕事を辞める68歳から受け取る、70歳まで働いてから受け取るといった形で、自分の生活設計に合わせて受給開始時期を選ぶことができます。
「繰下げ」という言葉から、最初に70歳や75歳などの受給開始年齢を決めて申し込むようなイメージを持つ方もいますが、基本的にはそうではありません。
65歳で受給せずに待機し、実際に受給を開始したい段階で繰下げ請求をするという考え方になります。
繰下げ受給の基本
- 老齢年金の本来の受給開始は原則65歳
- 繰下げ受給は原則66歳以降から選択できる
- 現在の上限は原則75歳
- 受給開始を遅らせた月数に応じて年金が増額される
- 増額された割合はその後も生涯続く
なお、すべての人が75歳まで繰り下げられるわけではありません。
昭和27年4月1日以前に生まれた方や、平成29年3月31日以前に老齢基礎年金・老齢厚生年金の受給権が発生している方については、繰下げの上限が原則70歳となります。
また、75歳まで繰下げることができる方であっても、75歳を超えて待てばさらに増額率が上がるわけではありません。
75歳が上限となる方については、最大120か月分の繰下げで84%の増額が上限です。
つまり、繰下げ受給を考えるときは、「何歳まで遅らせることができるのか」と「何歳まで遅らせれば自分に合っているのか」を分けて考える必要があります。
75歳まで制度上待てるからといって、75歳まで待つことが必ず合理的とは限りません。
65歳から75歳までの10年間には、退職、再雇用の終了、配偶者の年金受給開始、病気、介護、生活費の増加など、家計に影響するさまざまな変化が起こり得ます。
繰下げ受給は、このような変化も踏まえながら受給開始時期を考える制度だと捉えると分かりやすいでしょう。
特別支給の老齢厚生年金は繰下げできない
注意したいのが、65歳前に受け取れることがある特別支給の老齢厚生年金です。
特別支給の老齢厚生年金には繰下げ制度がありません。
特別支給の老齢厚生年金は、一定の生年月日以前の方に支給される65歳前の老齢厚生年金です。
「年金は請求を遅らせれば増える」と理解して、特別支給の老齢厚生年金まで請求せずに待ったとしても、その分が繰下げによって増額されるわけではありません。
65歳前の特別支給の老齢厚生年金と、65歳以降の老齢厚生年金は分けて考える必要があります。
特別支給の老齢厚生年金の対象となる方は、請求を遅らせるメリットがあると自己判断せず、請求時期を確認してください。
年齢による上限や対象となる年金は生年月日などによって異なるため、最終的には個別確認が必要です。
(出典:日本年金機構「年金の繰下げ受給」) でも、対象年齢や増額率、繰下げできない場合などを確認できます。
年金は1か月ごとに0.7%増える
繰下げ受給による増額率は、基本的に 繰り下げた月数×0.7% で計算されます。
ここで大切なのは、「1年遅らせるごとに増える」のではなく、月単位で増額率が決まるという点です。
66歳ちょうどまで12か月繰り下げた場合は8.4%、66歳6か月まで18か月繰り下げた場合は12.6%、67歳まで24か月繰り下げた場合は16.8%というように、待った月数に応じて段階的に増えていきます。
増額率=繰下げ月数×0.7%
たとえば36か月繰り下げた場合は、36か月×0.7%=25.2%の増額となります。
この増額率は、繰下げ請求をした後も原則として変わりません。
つまり、70歳まで繰り下げて42%増額となった場合、その後71歳になったから増額率がさらに増えるわけではなく、42%増額された年金をその後も受け取るという仕組みです。
一方で、0.7%がそのまますべての年金や加算額に掛かるわけではありません。
老齢基礎年金では振替加算額が増額対象から除かれ、老齢厚生年金では加給年金額が増額対象から除かれます。
さらに、65歳以降も厚生年金に加入して働き、在職老齢年金によって老齢厚生年金の一部が本来支給停止となる場合、その停止部分も繰下げ加算額の計算に含まれません。
老齢厚生年金は単純な掛け算にならない場合がある
老齢厚生年金については、働き方によって「繰下げ対象額」が変わる場合があります。
そのため、65歳時点の老齢厚生年金が年間120万円だったからといって、必ず120万円全額に繰下げ増額率が掛かるとは限りません。
たとえば、65歳以降も高い報酬で厚生年金に加入して働いており、仮に老齢厚生年金の一部が在職老齢年金で支給停止となる状態であれば、その停止部分についてまで「受け取らずに我慢したから増える」という仕組みではありません。
ここは実務上、かなり誤解されやすいところです。
「年金を請求しなければ、全部が0.7%ずつ増える」と考えるのではなく、 何が繰下げの増額対象になるのか を確認する必要があります。
繰下げによる増額率はシンプルですが、増額率を掛ける元になる年金額は、本人の受給状況や働き方によって異なることがあります。
特に65歳以降も厚生年金に加入して働く方は、年金見込額だけでなく在職老齢年金の影響も確認しておきましょう。
また、繰下げ請求をした場合、増額された年金は基本的に請求した月の翌月分から支給されます。
「70歳になったら自動的に42%増額された年金が振り込まれる」という制度ではなく、実際に請求手続きが必要であることも覚えておきたいポイントです。
70歳で42%・75歳で84%増額
1か月につき0.7%という増額率を年齢ごとに整理すると、70歳まで5年間繰り下げた場合は42%、75歳まで10年間繰り下げた場合は84%の増額になります。
数字だけを見ると、特に75歳の84%増額はかなり大きく感じるでしょう。
実際、65歳時点の繰下げ対象となる年金額が年間100万円なら単純計算で184万円、年間200万円なら368万円という水準になります。
ただし、これは増額対象となる年金額に単純に増額率を掛けた場合のイメージです。
| 受給開始年齢 | 繰下げ期間 | 増額率の目安 |
|---|---|---|
| 66歳 | 1年 | 8.4% |
| 67歳 | 2年 | 16.8% |
| 68歳 | 3年 | 25.2% |
| 69歳 | 4年 | 33.6% |
| 70歳 | 5年 | 42.0% |
| 71歳 | 6年 | 50.4% |
| 72歳 | 7年 | 58.8% |
| 73歳 | 8年 | 67.2% |
| 74歳 | 9年 | 75.6% |
| 75歳 | 10年 | 84.0% |
たとえば、繰下げ対象となる年金額が年間120万円だったと仮定します。
70歳まで繰り下げれば42%増額となるため、単純計算では年間約170万4,000円です。
75歳まで繰り下げれば84%増額となり、年間約220万8,000円となります。
| 受給開始 | 増額率 | 年間120万円の場合の単純試算 |
|---|---|---|
| 65歳 | 0% | 120万円 |
| 70歳 | 42% | 約170万4,000円 |
| 75歳 | 84% | 約220万8,000円 |
ただし、この金額は制度を理解するための一般的な目安です。
実際には、加給年金、振替加算、在職老齢年金による支給停止、年金額の改定などが関係するため、本人の実際の受給額と一致するとは限りません。
さらに重要なのが、 年金額が増える代わりに、受給開始までの年金を受け取らない ということです。
70歳まで繰り下げる場合は、原則として65歳から70歳までの5年間、75歳まで繰り下げる場合は10年間、対象となる年金を受け取らずに待つことになります。
そのため、繰下げ後の年間受給額だけを比較すると必ず増えますが、累計受給額ではすぐに65歳受給を上回るわけではありません。
この「何歳まで生きれば累計額で追いつくか」が、よく聞かれる損益分岐点です。
ただ、損益分岐点だけで繰下げを決めるのはあまりおすすめしません。
人は平均寿命どおりに生きるとは限りませんし、65歳から70歳までの100万円と、80歳を過ぎてからの100万円では、本人にとっての使い道や必要性が違うからです。
旅行や住宅修繕、子どもへの援助などで65歳から70歳までに資金が必要な方もいれば、長生きした場合の生活費を手厚くしたい方もいます。
繰下げ受給は、単純な投資商品の利回り比較ではなく、老後のキャッシュフローをどう設計するかという問題として考えるほうが実態に合っています。
年金額だけで比較した場合の考え方については、 年金の損益分岐点と繰上げ・繰下げ受給の比較 でも詳しく整理しています。
増額率が高いことと、すべての人にとって繰下げが有利であることは同じではありません。
受給開始までの生活費、健康状態、働き方、配偶者の年齢、加給年金、税金や社会保険料なども含めて考える必要があります。
基礎年金と厚生年金は別々に繰下げ可能
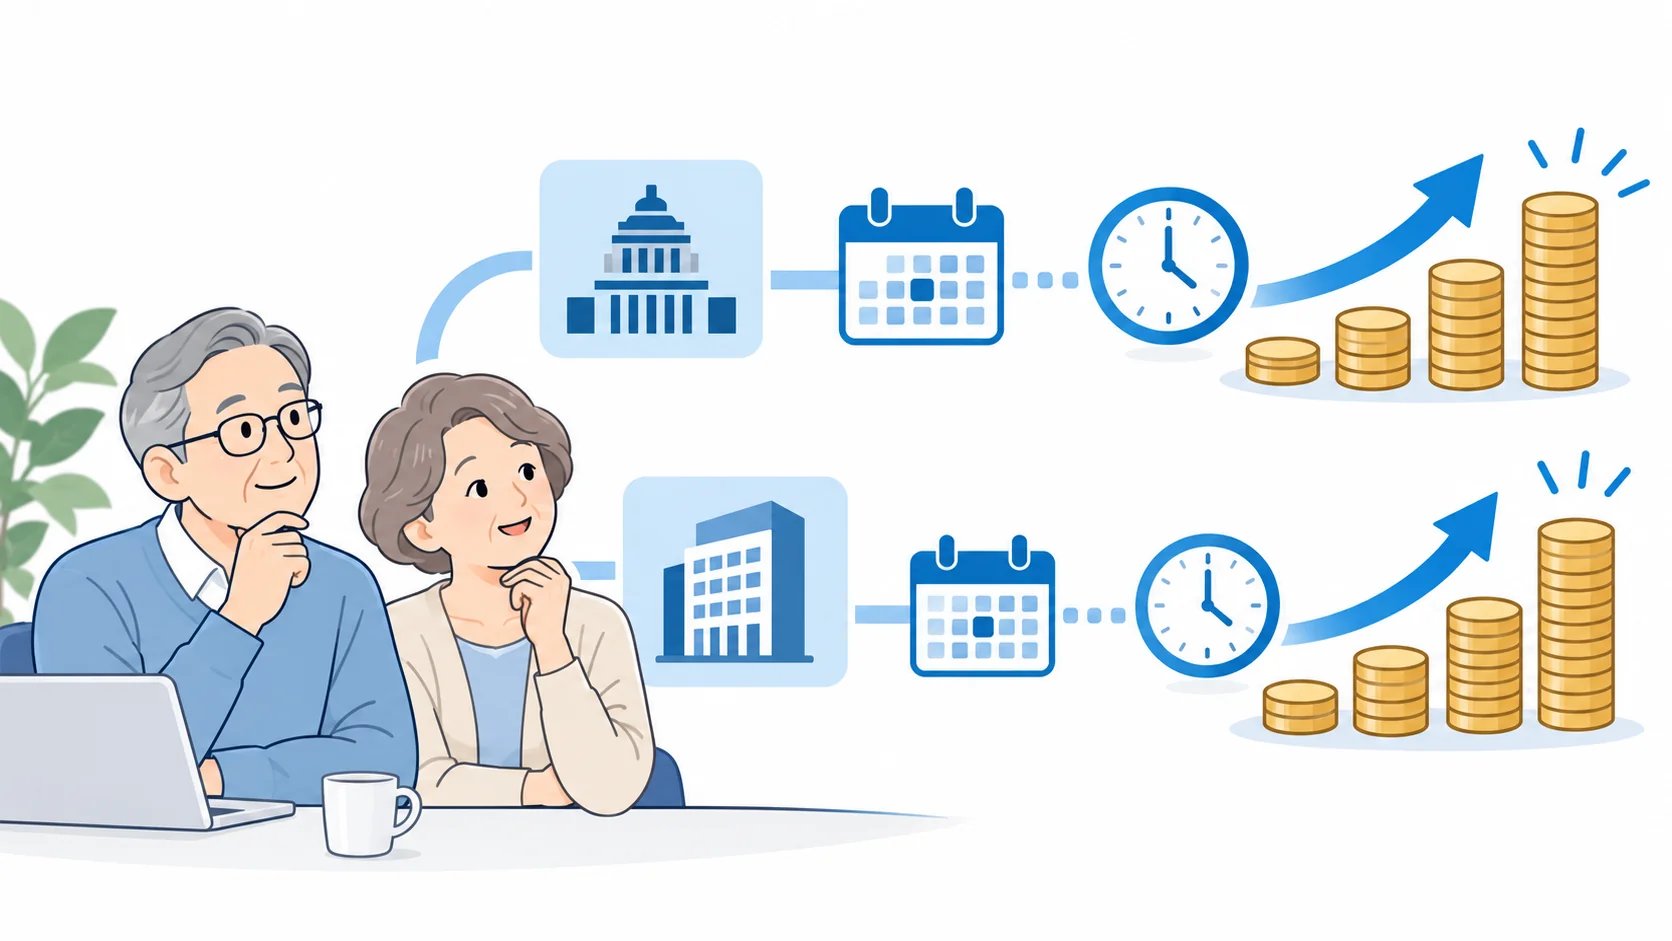
会社員として働いた期間がある方は、一定の要件を満たすと、65歳から老齢基礎年金と老齢厚生年金を受け取ります。
この2つについて、意外と知られていないのが、 必ず同じタイミングで繰り下げる必要はない という点です。
老齢基礎年金だけを繰り下げ、老齢厚生年金は65歳から受け取ることもできます。
反対に、老齢基礎年金を65歳から受け取り、老齢厚生年金だけを繰り下げることも可能です。
| 老齢基礎年金 | 老齢厚生年金 | 選択 |
|---|---|---|
| 65歳から受給 | 65歳から受給 | 両方とも通常受給 |
| 繰下げ | 65歳から受給 | 可能 |
| 65歳から受給 | 繰下げ | 可能 |
| 繰下げ | 繰下げ | 可能 |
この仕組みを知っていると、繰下げ受給を「全部受け取るか、全部待つか」の二択ではなく、自分に合わせて組み合わせることができます。
たとえば、65歳以降の生活費として毎月一定額の年金収入は欲しいものの、すべての年金を受け取る必要はないという場合があります。
そのようなときは、一方を受け取り、一方を繰り下げることで、現在の収入と将来の年金増額を両立させる考え方ができます。
加給年金があるなら老齢厚生年金を先に確認する
特に重要なのが、年下の配偶者がいて加給年金の対象となるケースです。
加給年金は老齢厚生年金に加算される仕組みなので、老齢厚生年金そのものを繰り下げると、繰下げ待機中の加給年金も受け取れません。
一方、老齢基礎年金だけを繰り下げ、老齢厚生年金を65歳から受け取るのであれば、加給年金の要件を満たす限り、老齢厚生年金とともに加給年金を受け取るという組み合わせが考えられます。
典型的な検討例
妻や夫が年下で加給年金の対象となる場合には、「老齢厚生年金は65歳から受給し、老齢基礎年金だけを繰り下げる」という方法も検討できます。
もちろん、これがすべての人に有利という意味ではありません。
老齢厚生年金の額、老齢基礎年金の額、配偶者の年齢差、加給年金を受けられる期間、本人の生活費などによって判断は変わります。
ただし、少なくとも「繰下げをするなら基礎年金も厚生年金も一緒に遅らせなければならない」という前提で考える必要はありません。
ここを知っているだけでも、選択肢はかなり広がります。
また、日本年金機構と共済組合などから複数の老齢厚生年金を受け取れる場合には、老齢厚生年金についてすべて同時に繰下げ請求する必要があるケースがあります。
厚生年金基金や企業年金連合会から年金を受けている方では、老齢厚生年金の繰下げに伴って基金等の年金も繰下げとなる場合があるため、一般的な会社員より確認事項が増えます。
老齢基礎年金と老齢厚生年金そのものの違いが分かりにくい場合は、 老齢厚生年金と老齢基礎年金の違い を先に確認すると仕組みを理解しやすくなります。
待機中の変更と繰下げみなし増額制度
繰下げ受給について実務上とても重要なのが、 65歳の時点で将来の受給開始年齢を完全に決めてしまう必要はない という点です。
「70歳まで繰り下げると42%増える」と聞くと、65歳の時点で70歳受給を選択し、その後は変更できないように感じるかもしれません。
しかし、繰下げ待機中には、その後の状況を見ながら受給方法を考えることができます。
たとえば65歳時点では仕事を続けており、「70歳まで年金を受け取らなくても生活できそうだ」と考えていたとします。
ところが67歳で会社を退職することになった、病気で医療費が増えた、家の修繕が必要になった、預貯金の減り方が想定より速かったということもあり得ます。
その場合に、「70歳まで待つと決めたから、生活が苦しくても絶対に待たなければならない」というわけではありません。
繰下げ待機中の主な選択肢
- その時点までの増額率で繰下げ受給を開始する
- 65歳からの本来の年金をさかのぼって請求する
- 引き続き待機して将来の増額率を高める
たとえば68歳まで待っていた方であれば、その時点で繰下げ請求をして25.2%増額された年金を受け取り始めることが考えられます。
一方で、事情によっては65歳からの本来の年金をさかのぼって受け取る方法を検討することもできます。
本来の年金をさかのぼって請求する場合、原則として繰下げによる増額を受けるのではなく、65歳からの本来額を対象期間についてまとめて受け取る考え方になります。
この点は、繰下げ制度の大きな特徴です。
「今すぐ65歳受給か70歳受給かを永久に決めなければならないわけではない」という点は、判断の前に押さえておきたいところです。
選択を保留しながら考えることができるため、迷っている方にとっては重要な仕組みです。
70歳以降には繰下げみなし増額の仕組みがある
一方、70歳を超えて長期間請求していない場合には、年金の時効との関係も考える必要があります。
そこで、一定の要件を満たす方について設けられているのが 特例的な繰下げみなし増額制度 です。
70歳到達後に、65歳からの本来の年金をさかのぼって受け取ることを選択した場合でも、一定の対象者については、請求した日の5年前の日に繰下げの申出をしたものとみなします。
そして、その時点の増額率で計算した年金について、5年間分をまとめて受け取る仕組みです。
これは、請求が遅れたことで5年を超える部分が時効となり、単純に受給できなくなることを防ぐ意味を持つ制度です。
ただし、誰でも利用できるわけではありません。
昭和27年4月2日以降生まれの方など一定の対象要件があり、80歳以降に請求する場合や、請求日の5年前より前から障害年金・遺族年金の受給権がある場合などには適用されません。
「請求しなくても後で必ず全期間分をまとめてもらえる」と考えるのは危険です。
年金には時効があり、繰下げみなし増額制度にも対象要件があります。
長期間請求していない場合は、個別に確認してください。
繰下げは「65歳で受け取るか、70歳まで絶対に待つか」を二者択一で決める制度ではありません。
生活状況を見ながら請求時期を判断できる点も大きな特徴です。
繰下げ受給とは何に注意する制度か
ここからは、繰下げを選ぶ前に確認したい注意点を整理します。
実務では増額率そのものより、加給年金の有無、65歳以降の給与、ほかの年金の受給権を確認したことで判断が変わるケースがあります。
特に「70歳まで繰り下げれば42%増える」という数字だけで判断すると、思っていたほどメリットがなかったということもあります。
加給年金と振替加算は増額されない
繰下げ受給を考えるとき、配偶者がいる方にまず確認してほしいのが加給年金です。
加給年金とは、一定の厚生年金加入期間などの要件を満たす方に、一定の要件を満たす65歳未満の配偶者や子がいる場合、老齢厚生年金などに加算される仕組みです。
いわば公的年金の「家族手当」に近いイメージで説明されることがあります。
問題になるのは、 加給年金額そのものは繰下げによる増額の対象にならない ことです。
さらに、老齢厚生年金を繰り下げている待機期間中は、加給年金も受け取ることができません。
年下の配偶者が加給年金の対象になる方は、老齢厚生年金を繰り下げる前に必ず確認しておきたいポイントです。
年金本体が増える一方で、待機期間中に受け取れたはずの加給年金を受け取れなくなるため、単純な増額率だけでは比較できません。
たとえば、自分が65歳、配偶者が60歳で、加給年金の支給要件を満たしているケースを考えます。
老齢厚生年金を70歳まで繰り下げた場合、その5年間について老齢厚生年金だけでなく加給年金も待機中は受け取れません。
しかも、加給年金について「繰下げて受け取らなかった5年分が、あとから増額して戻ってくる」という仕組みではありません。
この点は、単純な損益計算に大きく影響します。
老齢基礎年金だけを繰り下げる方法もある
このような場合に検討できるのが、老齢厚生年金は65歳から請求し、老齢基礎年金だけを繰り下げる方法です。
老齢基礎年金と老齢厚生年金は別々に繰り下げることができるため、加給年金を受け取りながら、老齢基礎年金について将来の増額を目指すという組み合わせができます。
もちろん、加給年金には本人の厚生年金加入期間や配偶者の年齢・収入、配偶者自身の厚生年金受給権など細かな要件があります。
したがって、「配偶者が年下なら必ず加給年金がつく」と考えるのではなく、まず自分が対象になるのかを確認することが先です。
振替加算についても同様に、繰下げによる増額対象ではありません。
さらに、老齢基礎年金を繰り下げている間は振替加算も受け取ることができません。
配偶者がいる人が確認したい順番
- 自分の老齢厚生年金に加給年金がつくか
- 加給年金を何年間受け取れる可能性があるか
- 配偶者に振替加算がつく可能性があるか
- 基礎年金だけ繰り下げる方法が適していないか
実際の相談でも「70歳まで待てば42%増えるので、繰り下げたほうが得ですよね」と聞かれることがあります。
そのようなときは、まず配偶者の年齢を確認しておくと判断しやすくなります。
年下の配偶者がいるなら、加給年金の対象にならないかを見ないまま結論を出すことはできないからです。
特に夫婦の年齢差が大きい場合には、加給年金を受けられる可能性のある期間も長くなるため、影響も大きくなりやすいですよ。
在職老齢年金の停止分は増額対象外
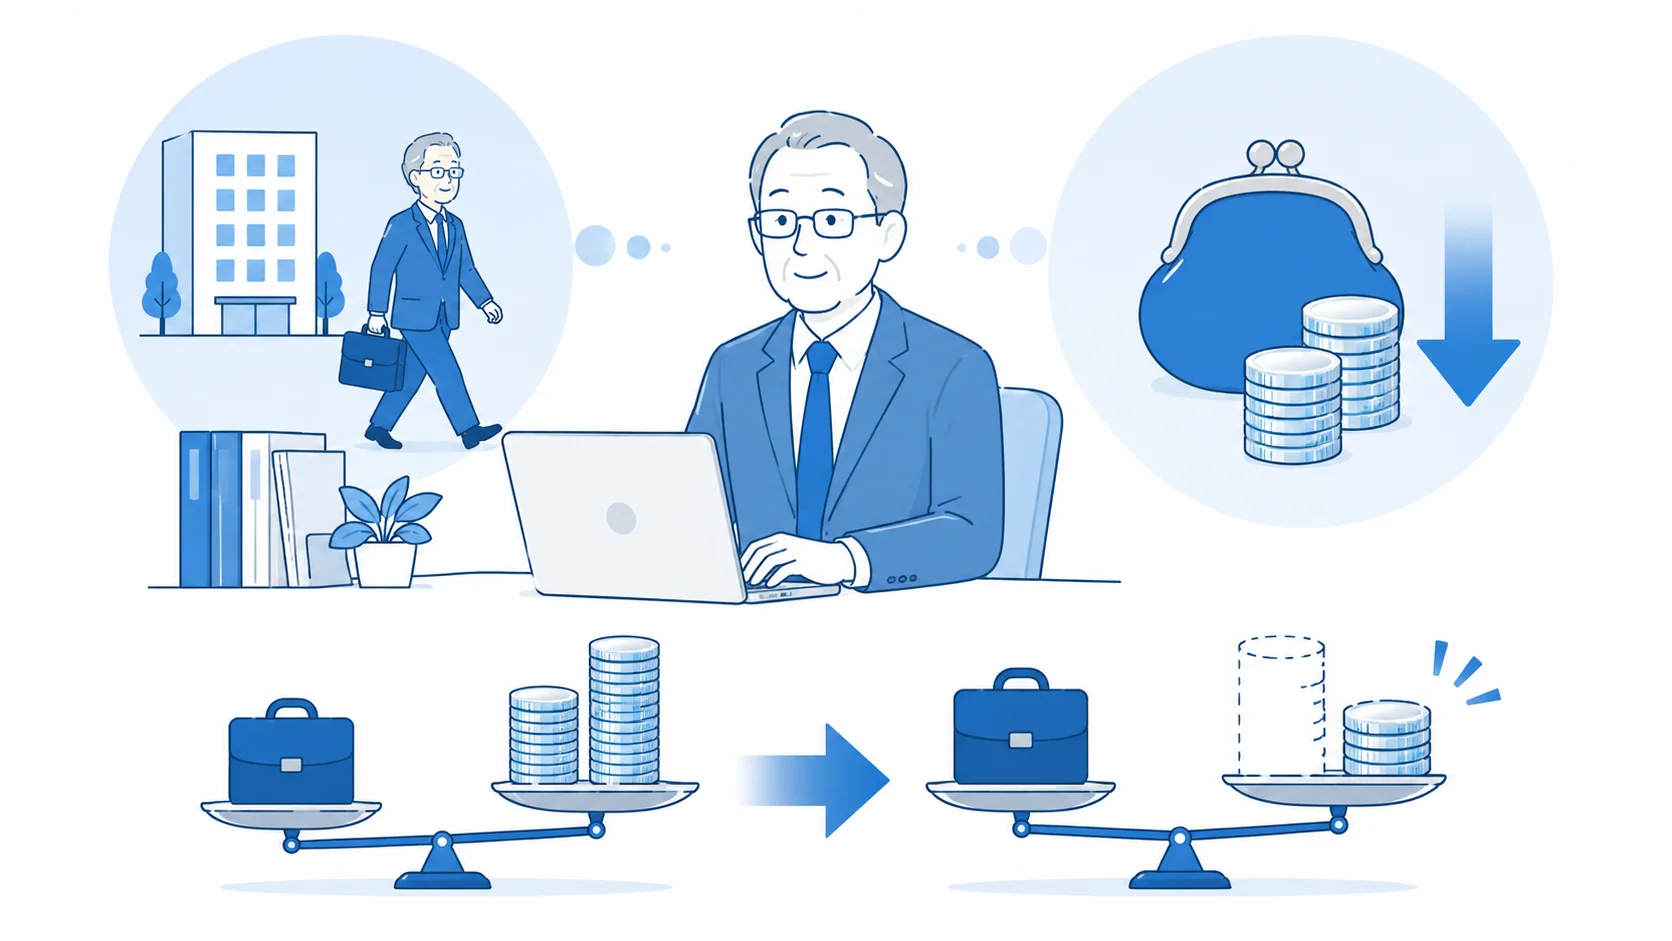
65歳以降も会社で働きながら繰下げを考える方は、在職老齢年金との関係も確認する必要があります。
在職老齢年金とは、厚生年金に加入しながら働く方について、賃金と老齢厚生年金の一定額を合計し、基準額を超える場合に老齢厚生年金の一部または全部を支給停止する仕組みです。
令和8年4月からは、在職老齢年金の支給停止を判定する基準額が、従来の月51万円から 月65万円 に引き上げられています。
この基準額は毎年度、賃金の変動などに応じて改定されるため、将来もずっと65万円で固定されるとは限りません。
今回の基準額引上げによって、従来であれば年金の一部が止まっていた方でも、支給停止を受けずに働きながら老齢厚生年金を受けられるケースは増えています。
ただし、繰下げ受給との関係で特に重要なのは、 在職老齢年金によって本来支給停止となる部分は、繰下げ増額の対象にならない という点です。
「65歳以降も働いて年金を請求せずにいれば、本来の老齢厚生年金全部が0.7%ずつ増える」という理解は正確ではありません。
在職老齢年金によって支給停止される部分に相当する額は、繰下げ加算額の計算から除かれます。
働いているだけで繰下げが不利になるわけではない
ここで誤解してほしくないのは、65歳以降も働いている人は繰下げをしても意味がない、ということではありません。
ポイントは、厚生年金に加入しているか、賃金と老齢厚生年金の合計が在職老齢年金の基準を超えるかという点です。
令和8年度の基準額は月65万円ですから、給与と老齢厚生年金の合計がこの水準に達しない多くの方については、在職老齢年金による支給停止そのものが生じません。
その場合には、「働いている」という理由だけで老齢厚生年金の繰下げ対象額が減るわけではありません。
一方、会社役員、経営者、専門職などで65歳以降も比較的高い報酬を受け取る方は注意が必要です。
基本月額と総報酬月額相当額を確認し、どの程度の年金が本来支給停止になるのかを見たうえで、繰下げの効果を考えたほうがよいでしょう。
65歳以降も働く方の繰下げでは、「給与があるから年金はいらない」という家計上の判断と、「繰下げによってどの年金額が増えるか」という制度上の計算を分けて考えることが大切です。
また、在職老齢年金で調整されるのは基本的に老齢厚生年金であり、老齢基礎年金まで同じように支給停止される制度ではありません。
そのため、基礎年金と厚生年金を別々に繰り下げる仕組みも含めて検討する余地があります。
在職老齢年金の基準額や計算方法は制度改正によって変わる可能性があります。
(出典:日本年金機構「在職老齢年金制度が改正されました」) で最新の基準額を確認してください。
遺族年金や障害年金で繰下げできない場合
繰下げ受給では、遺族年金や障害年金など、ほかの公的年金の受給権との関係にも注意が必要です。
繰下げ受給は、本人が希望すれば必ず75歳まで自由に続けられる制度ではありません。
別の公的年金を受け取る権利が発生すると、繰下げができなかったり、その時点で増額率が固定されたりする場合があります。
原則として、65歳の誕生日の前日から66歳の誕生日の前日までの間に障害給付や遺族給付を受け取る権利がある場合、老齢年金の繰下げ請求はできません。
ここでポイントになるのは、実際に年金を振り込んでもらっているかどうかだけではなく、 その年金を受け取る権利があるか という点です。
「遺族年金を請求していないから関係ない」と単純に判断できないケースがあります。
ただし、障害基礎年金だけを受け取る権利がある場合などには、老齢厚生年金を繰り下げられる場合があります。
障害基礎年金、障害厚生年金、遺族基礎年金、遺族厚生年金では取扱いが同じとは限らないため、複数の年金が関係する方は個別確認が必要です。
待機中に遺族年金の受給権が発生する場合
もう一つ実務上注意したいのが、66歳以降の繰下げ待機中に、新たに遺族年金などの受給権が発生するケースです。
たとえば、65歳から老齢年金を繰り下げ、70歳から受け取る予定だった方を考えます。
その方が68歳の時点で配偶者を亡くし、遺族年金の受給権が発生した場合には、原則として その時点で老齢年金の繰下げ増額率が固定されます。
つまり、その後も老齢年金を請求せず70歳まで待ったからといって、68歳から70歳までの期間についてさらに0.7%ずつ増えていくわけではありません。
この仕組みは、長期間の繰下げを予定している夫婦には知っておいていただきたいところです。
65歳の時点では健康であっても、5年、10年の間には家族状況が変わることがあります。
繰下げ期間中は、自分の就労や健康だけでなく、配偶者の死亡などによって別の年金の受給権が発生する可能性もあります。
70歳や75歳までの長期繰下げでは、この点もリスク要因として考えておきましょう。
遺族厚生年金との関係は制度改正にも注意
遺族厚生年金と繰下げの関係については、令和7年の法律改正によって将来の取扱いが変わる予定です。
令和10年3月31日時点で遺族厚生年金の受給権があり、かつ65歳未満である一定の方、具体的には昭和38年4月2日以降生まれの方については、老齢年金の繰下げに関する取扱いが見直されます。
対象となる方については、老齢厚生年金は遺族厚生年金を請求していない場合に限り繰下げ請求ができるようになります。
また、老齢基礎年金については、遺族厚生年金の請求の有無にかかわらず繰下げ請求ができる仕組みとなる予定です。
遺族年金と老齢年金が同時に関係するケースは、制度改正や経過措置の影響を受けやすい分野です。
将来の請求について判断する場合は、実際に請求する時点の制度を確認してください。
特に現在60歳前後で、すでに遺族厚生年金を受け取る権利がある方は、過去の制度解説だけを前提に65歳以降の受給計画を決めないよう注意が必要です。
年金は「65歳になった時点の本人の老齢年金」だけを見ればよい制度ではありません。
障害年金や遺族年金の受給権まで含め、本人がどの公的年金制度と関係しているかを整理することが重要です。
税金や社会保険料が増えることがある
繰下げ受給では、年金の額面が増えたからといって、手取り額まで同じ割合で増えるとは限りません。
たとえば70歳まで繰り下げると年金額は42%増えますが、「手取りも42%増える」と考えるのは正確ではありません。
年金収入が増えることで、税金や社会保険料の計算にも影響する可能性があるからです。
公的年金は税務上、公的年金等に係る雑所得として扱われます。
一定額を超えると所得税や住民税の対象となり、ほかの所得がある場合には、それらを含めた所得状況によって税負担が変わります。
さらに、年金収入や所得は、国民健康保険料、後期高齢者医療保険料、介護保険料などの計算にも影響することがあります。
繰下げ後の手取りを考えるときの確認事項
- 所得税
- 住民税
- 国民健康保険料や後期高齢者医療保険料
- 介護保険料
- 年金生活者支援給付金など所得要件のある制度
額面の増額率と手取りの増額率は別
たとえば、繰下げ前の年金が年間150万円、繰下げ後が年間210万円になったとします。
額面では年間60万円増えていますが、課税所得や保険料算定上の所得が変われば、その60万円すべてが手元に残るわけではありません。
もちろん、年金が増えたからといって増額分がすべて税金や保険料に消えるということでもありません。
重要なのは、額面だけを比較して「42%増えるから手取りでも42%得になる」と考えないことです。
税金や社会保険料への影響は、年齢、年金以外の所得、家族構成、各種所得控除、居住する自治体などによって変わります。
会社員として給与所得がある場合、自営業による事業所得がある場合、不動産所得がある場合でも結果は異なります。
繰下げ待機中の生活費も考える
もう一つ見落としやすいのが、繰下げ期間中の生活費です。
70歳まで繰り下げるのであれば、65歳から70歳までの5年間、75歳なら最長10年間、対象となる年金を受け取らずに生活することになります。
65歳以降も給与収入が十分にある方なら問題になりにくいでしょう。
しかし、年金を受け取らない代わりに毎年100万円ずつ預貯金を取り崩すのであれば、その資金の減少も含めて考える必要があります。
繰下げ受給では「将来の年金額を増やすこと」だけでなく、「受給開始までの生活費を何で賄うのか」も重要です。
手元資金を大きく減らしてまで繰り下げることが、ご自身の安心につながるかという視点も持っておきましょう。
特に持病がある方、今後住宅修繕など大きな支出を予定している方、介護費用への備えを重視する方などでは、手元資金を厚く持つことを優先する考え方もあります。
逆に、65歳以降も安定した給与収入があり、十分な金融資産があり、長生きした場合の毎年の年金額を増やしたいという方には、繰下げのメリットを活用しやすいでしょう。
70歳まで繰り下げる場合に特に確認したいケースは、 年金を70歳まで繰り下げるときの注意点 でも整理しています。
繰下げ受給の手続きと請求時期
繰下げ受給を希望する場合には、基本的に65歳から受け取る対象年金をすぐには請求せず、繰下げ待機をします。
そして66歳以降、自分が受給を始めたい時期になったところで繰下げ請求の手続きを行います。
66歳以降に初めて請求するときは、年金請求書(様式第101号)に「支給繰下げ申出書(様式第103-1号)」と「老齢年金の受取方法確認書」を添えて、年金事務所または街角の年金相談センターに提出します。
受取方法確認書は繰下げの意思を確認する書類で、繰下げで増額された年金を受け取るか、増額なしで65歳にさかのぼって受け取るかの選択を、この請求の時点で確定させます。
すでに片方の年金を65歳から受け取っている方や、特別支給の老齢厚生年金を受けていた方は、「老齢基礎・厚生年金裁定請求書/支給繰下げ請求書(様式第235-1号)」と受取方法確認書を使います。
増額率は手続きをした時点で決まるため、受給を始めたい月が決まったら、その月に書類を出せるよう準備しておきます。
繰下げを希望しているからといって、75歳まで何も確認しなくてよいという意味ではありません。
65歳前後には日本年金機構から届く書類や年金記録を確認し、自分が受け取れる老齢基礎年金と老齢厚生年金の金額、加給年金の対象になる可能性、ほかの年金受給権などを整理しておくことが重要です。
65歳の手続きで最初に迷うのが、届いた年金請求書を出すかどうかです。
特別支給の老齢厚生年金を受けている方には、65歳の誕生月の初め頃(1日生まれの方は前月の初め頃)にはがき型の年金請求書が届き、提出期限は誕生月の末日(1日生まれの方は前月末日)です。
特別支給を受けていない方には、65歳になる約3か月前に年金請求書が届きます。
どちらの場合も、老齢基礎年金と老齢厚生年金の両方を繰り下げるなら、65歳の時点では請求書を提出しません。
反対に、65歳から受け取るつもりで出し忘れると、はがき型の場合は年金の支払いが一時保留されることがあるため、繰り下げるかどうかは期限までに決めておきます。
基本的な流れ
- 65歳前後に自分の年金見込額を確認する
- 加給年金や在職老齢年金の影響を確認する
- 繰下げる年金について65歳時点では受給を待つ
- 66歳以降、受給したい時期に繰下げ請求する
- 請求後は決定された増額率で年金を受け取る
基礎年金と厚生年金を別々に請求するときは注意
老齢基礎年金と老齢厚生年金は別々に繰り下げることができます。
そのため、どちらか一方だけを65歳から受給する場合には、「何を請求し、何を繰下げ待機するのか」を明確にして手続きを進める必要があります。
はがき型の年金請求書では、受取方法欄で「基礎年金のみ65歳から受け取る(厚生年金は繰下げ予定)」か「厚生年金のみ65歳から受け取る(基礎年金は繰下げ予定)」のどちらか一つにチェックして提出します。
特に年下の配偶者がいて加給年金の対象となる方が、「老齢厚生年金は65歳から受け取るが、老齢基礎年金は繰り下げる」という選択をする場合には、請求内容をよく確認しましょう。
一方、両方を繰り下げる場合も、将来受給を始めるタイミングは必ず同じにする必要はありません。
たとえば68歳で老齢厚生年金を受け取り始め、老齢基礎年金は70歳まで待つというような選択も制度上考えられます。
途中で資金が必要になったら再検討できる
繰下げ待機中に生活状況が変化した場合には、当初予定していた年齢まで無理に待つ必要はありません。
たとえば70歳まで繰り下げるつもりだったものの、67歳で退職して給与収入がなくなった場合には、その時点で繰下げ請求をして受給を開始することが考えられます。
また、要件を踏まえ、本来の65歳からの年金をさかのぼって受け取る方法を検討することもできます。
この「途中で見直せる」という点は、繰下げ受給を考えるうえで非常に重要です。
65歳の時点で10年先まで正確に生活を予測することは難しいため、あえてすぐに最終結論を出さず、待機しながら考えるという方法もあります。
繰下げを検討している方は、毎年一度くらいは「現在の年金見込額」「仕事を何歳まで続けるか」「預貯金の残高」「配偶者の年金状況」を見直すと判断しやすくなります。
なお、年金の請求先や必要書類は、加入していた年金制度や受給する年金の種類などによって異なることがあります。
複数の老齢厚生年金がある方、共済組合の加入歴がある方、企業年金がある方などは、一般的なケースより確認事項が増えることがあります。
年金の請求方法や必要書類、さかのぼって受給できる範囲は、受給権の発生時期やほかの年金の受給状況などによって異なる場合があります。
正確な情報は公式サイトをご確認ください。
繰下げ受給とは何か迷ったときの整理
繰下げ受給とは、老齢基礎年金や老齢厚生年金の受給開始を原則65歳より後に遅らせ、その期間に応じて将来の年金額を増やす制度です。
現在の一般的な制度では、1か月繰り下げるごとに0.7%増え、70歳では42%、75歳では最大84%の増額となります。
この数字だけを見ると、「生活費に困っていないなら、できるだけ遅く受け取ったほうがいいのでは」と考えやすいところです。
しかし、実際の判断では増額率だけを見るのは十分ではありません。
私が繰下げの相談で確認したい順番
- 65歳時点の老齢基礎年金と老齢厚生年金はいくらか
- 年下の配偶者がおり加給年金の対象にならないか
- 65歳以降も厚生年金に加入して働く予定があるか
- 遺族年金や障害年金の受給権がないか
- 受給を待つ期間の生活費を確保できるか
- 税金や社会保険料を含めた手取りはどう変わるか
特に最初に確認したいのが、加給年金と65歳以降の働き方です。
年下の配偶者がいて加給年金を受け取れる可能性がある方では、老齢厚生年金を繰り下げることで、その間の加給年金を受け取れなくなる可能性があります。
また、65歳以降も高い報酬で厚生年金に加入して働く方では、在職老齢年金で支給停止となる部分は繰下げ増額の対象になりません。
このため、パンフレットに書かれている「70歳なら42%増額」という数字だけでは、実際の増額額を判断できない場合があります。
繰下げは「決めない」という選択もできる
一方で、繰下げ受給には大きな特徴があります。
それは、65歳の時点で「70歳まで絶対に待つ」「75歳まで絶対に待つ」と決め切らなくてもよいことです。
65歳で対象年金を受け取らずに待機し、66歳、67歳、68歳と年齢を重ねながら、自分の仕事や資産状況を見て受給開始時期を考えることができます。
私としては、繰下げるかどうか迷っている方ほど、この仕組みは知っておいていただきたいと思います。
受給開始を待つことと、将来必ず75歳まで繰り下げることは同じではありません。
仕事を辞めた、病気になった、家計の支出が増えたといった事情があれば、その時点から増額された年金を受け取り始めることも検討できます。
条件によっては本来の年金をさかのぼって請求する選択肢もあります。
損得だけでなく老後のキャッシュフローで考える
年金の繰下げというと、「何歳まで生きれば得か」という話になりがちです。
もちろん累計受給額の損益分岐点は重要な判断材料です。
ただ、老後資金を考えるうえでは、いつ、いくらのお金が必要なのかも同じくらい大切です。
70代前半までは旅行や趣味にお金を使いたい方もいれば、80代以降の生活費をできるだけ公的年金で確保したい方もいます。
また、預貯金が少ない方にとっては、65歳から年金を受け取って資産の取り崩しを抑えること自体に大きな意味があります。
反対に、65歳以降も安定した給与があり、十分な金融資産がある方なら、繰下げによって終身の年金額を増やす意味は大きくなります。
何歳まで生きれば得かだけではなく、今の生活と将来の安定のどちらを重視するかという視点で考えることが大切です。
繰下げを決める前の最終チェック
- 65歳から受け取れる年金額を把握している
- 加給年金や振替加算の有無を確認している
- 在職老齢年金による支給停止の可能性を確認している
- 遺族年金・障害年金との関係を確認している
- 繰下げ期間中の生活費を確保できる
- 額面ではなく税・社会保険料を含む手取りも考えている
繰下げ受給は、上手に使えば老後の終身収入を増やせる有力な選択肢です。
一方で、誰にとっても75歳まで繰り下げるのが正解という制度ではありません。
老齢基礎年金だけ繰り下げる、老齢厚生年金だけ繰り下げる、途中の年齢から受給を始めるなど、複数の選択肢があります。
まず自分の年金額や家族状況を整理したうえで、生活設計に合う受給方法を考えてみてください。
年金制度は生年月日、加入記録、配偶者の状況、ほかの年金の受給権などによって取扱いが変わります。
また、制度改正によって将来の取扱いが変更される可能性もあります。
この記事で示した金額や増額率、基準額などは、制度を理解するための一般的な目安です。
実際の年金額や受給条件は個人ごとに異なりますので、 正確な情報は公式サイトをご確認ください。
特に加給年金、在職老齢年金、障害年金・遺族年金が関係する場合には、単純な増額率だけでは判断できません。
繰下げによって受け取らなかった加給年金などを後から取り戻せないケースもあるため、ご自身の受給方法について迷う場合は、 最終的な判断は専門家にご相談ください。