こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
障害年金には、原則として所得税も住民税もかかりません。
障害年金そのものを確定申告の収入に含める必要もなく、年金から所得税が源泉徴収されることもありません。
ただし、ここで注意したいのが扶養です。
税制上の扶養では障害年金を所得に含めませんが、健康保険の被扶養者認定では障害年金も収入に含めます。
同じ扶養という言葉でも判定方法が異なるため、実務でも非常に混同されやすいところです。
また、障害年金を受給していることと、税法上の障害者控除を受けられることは別の話です。
障害年金を受給しながら働いている場合には、給与には通常どおり税金がかかりますし、20歳前の傷病による障害基礎年金では税金とは別に本人の所得による支給制限もあります。
この記事では、障害年金と税金、確定申告、年末調整、税制上の扶養、健康保険の扶養まで、混同しやすい制度を分けながら整理します。
- 障害年金に所得税・住民税がかかるか
- 確定申告や年末調整での障害年金の扱い
- 税制上の扶養と健康保険の扶養の違い
- 障害者控除や国民健康保険料との関係
障害年金に税金はかかるのか
まず、障害年金そのものに税金がかかるのかを整理します。
結論からいえば、障害基礎年金と障害厚生年金はいずれも非課税です。
ただし、「障害年金が非課税であること」と「障害年金を受給している人には税金がかからないこと」は同じ意味ではありません。
障害年金を受けながら給与を受け取っている場合や、事業収入がある場合、65歳以降に老齢年金を受け取る場合などは、障害年金以外の収入について別に税金を考える必要があります。
ここでは、障害年金そのものの課税関係から、確定申告、年末調整、老齢年金との違い、障害者控除まで順番に確認していきます。
障害年金は所得税・住民税が非課税
障害基礎年金と障害厚生年金は、所得税・住民税ともに原則として非課税です。
障害年金として年間いくら受け取ったかによって、その年金自体に所得税がかかる仕組みではありません。
たとえば、障害基礎年金を年間80万円以上受け取っていたとしても、その金額を給与所得や公的年金等に係る雑所得として計上するわけではありません。
税金を考えるときには、障害年金は課税対象となる給与や老齢年金などとは分けて考えます。
障害年金は実際に受け取っている「収入」ではありますが、所得税や住民税を計算するときの課税所得には原則として入りません。
ここで「収入」と「所得」を混同しないことが大切です。
日常会話では、口座に入ってくるお金をすべて「収入」と呼びます。
しかし、税金の世界では、受け取ったお金のすべてをそのまま課税対象にするわけではありません。
障害年金のように、法律上、非課税として扱われる給付もあります。
そのため、障害年金だけで生活しており、ほかに課税対象となる所得がなければ、障害年金を理由として所得税が発生することはありません。
住民税についても、障害年金そのものを所得に加えて税額を計算するわけではありません。
働いて得た給与まで非課税になるわけではない
一方で、障害年金を受給している人が会社やパート先で働き、給与を受け取っている場合には、その給与は通常どおり課税対象となります。
たとえば、障害年金を年間約85万円受け取りながら、勤務先から年間150万円の給与を受け取っている場合、障害年金約85万円は課税所得に含めませんが、給与については給与所得控除などを適用したうえで所得税・住民税を計算します。
つまり、 障害年金が非課税だから、その人のすべての収入が非課税になるわけではありません。
障害年金を受給しながら働くこと自体と、働いて得た給与に税金がかかることは、それぞれ別に考える必要があります。
実務では「障害年金をもらっているので、パート代にも税金がかからないですよね」と質問されることがあります。
この場合、障害年金は非課税ですが、パート給与は通常の給与として課税関係を確認します。
受け取るお金の種類ごとに分けるのが整理のコツです。
また、障害年金や遺族年金については、所得税等の課税対象ではないため、公的年金等の源泉徴収票も通常は送付されません。
老齢年金では源泉徴収票が届くのに、障害年金では届かないため、不安になる方もいますが、これは課税関係の違いによるものです。
この取扱いについては、 日本年金機構「障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。
」でも確認できます。
なお、障害年金を受けられるかどうかは、初診日、保険料納付要件、障害の程度などによって判断され、税金が非課税かどうかとは別の問題です。
障害年金の受給条件そのものを確認したい方は、 障害年金の受給条件と初診日・納付要件・障害等級 もあわせて確認してください。
障害年金は確定申告に含めない

障害年金は非課税であるため、 確定申告をするときも、障害年金の受給額を課税対象となる収入や所得として申告する必要はありません。
たとえば、障害年金を受けながらパートで働いている人が確定申告をする場合、税金の計算で確認するのは、原則としてパート給与やその他の課税対象となる所得です。
障害年金を給与収入や公的年金等に係る雑所得へ加える必要はありません。
これは、医療費控除、寄附金控除、住宅ローン控除などを受けるために確定申告をする場合でも同じです。
確定申告をする理由が別にあったとしても、障害年金そのものを課税収入として申告書へ加えるわけではありません。
「年金を受け取っているから確定申告が必要」と考えないことが大切です。
老齢年金は公的年金等に係る雑所得として課税対象になることがありますが、障害年金は取扱いが異なります。
公的年金という名前だけで、すべて同じ税務処理をしないよう注意してください。
確定申告が必要かは障害年金以外の所得で考える
障害年金を受給していても、ほかに給与、事業所得、不動産所得、一時所得などがある場合には、それらの内容によって確定申告が必要になることがあります。
逆に、障害年金しか受け取っておらず、課税対象となる所得がなければ、障害年金を申告するためだけに所得税の確定申告をする必要は原則としてありません。
「障害年金を申告しなくてよい」と「確定申告そのものをしなくてよい」は別の話です。
ここは非常に重要です。
たとえば、会社員として年末調整を受けている人でも、副業の所得がある、複数の勤務先から給与を受け取っている、一定の医療費控除を受けたいなどの事情があれば、別途確定申告をすることがあります。
その場合にも、障害年金まで課税所得へ加える必要はありません。
障害年金とパート収入を単純に足さない
実際によくあるのが、「障害年金とパート収入を合わせると150万円や200万円を超えるので、確定申告が必要なのではないか」という相談です。
このような場合、まず障害年金を税金の計算から外してください。
そのうえで、給与やその他の課税所得だけを使って確定申告の要否を確認します。
たとえば、障害年金を年間約85万円、パート給与を年間100万円受け取っているとします。
家計として見れば年間185万円程度のお金が入っていますが、所得税の計算で185万円をそのまま給与収入のように扱うわけではありません。
障害年金約85万円は非課税として切り離し、パート給与100万円について給与所得の計算を行います。
確定申告書を作成するときに「年金を受け取っているから、公的年金等の欄へ入れなければならない」と考えてしまうケースがあります。
障害年金と老齢年金の両方を受け取っている場合には、非課税の障害年金と課税対象になり得る老齢年金を分けて整理することがポイントです。
また、所得税の確定申告が不要でも、住民税について別途確認が必要になるケースがあります。
障害年金そのものは非課税ですが、それ以外の所得がある場合の申告要否については、あなたの収入状況に応じて税務署や市区町村、税理士などへ確認すると確実です。
障害年金は年末調整の対象外
会社員やパートとして勤務している場合、勤務先では通常、給与について年末調整が行われます。
しかし、 障害年金そのものを勤務先の年末調整に加える必要はありません。
年末調整は、勤務先から支払われる給与に対して毎月源泉徴収された所得税と、その年に本来納めるべき所得税との差額を精算する手続きです。
障害年金は所得税の課税対象ではないため、勤務先が給与と障害年金を合算して所得税を計算するものではありません。
たとえば、勤務先からの給与が年間80万円で、障害年金を年間約85万円受給していたとしても、「合計約165万円を会社へ申告し、その165万円で年末調整する」という考え方にはなりません。
給与については給与として年末調整し、障害年金は課税対象となる収入から外して考えます。
障害年金の源泉徴収票が届かなくても通常の取扱い
老齢年金を受け取っている人には、公的年金等の源泉徴収票が届くことがあります。
そのため、「自分も年金を受け取っているのに、なぜ源泉徴収票が届かないのだろう」と不安になる方がいます。
しかし、障害年金や遺族年金は所得税の課税対象ではないため、老齢年金と同じ形で公的年金等の源泉徴収票が発行されるわけではありません。
障害年金の源泉徴収票が届かないからといって、何か手続きを忘れているとは限りません。
給与の年末調整に障害年金額を加える必要はありません。
一方、障害者控除や配偶者控除などを利用する場合には、それぞれの控除に必要な情報を勤務先へ申告します。
障害者控除などは年末調整で確認する
障害年金そのものは年末調整の対象外ですが、勤務先の年末調整で 障害者控除、配偶者控除、扶養控除などを申告することはあります。
ここが少し紛らわしいところです。
たとえば、本人が税法上の障害者に該当する場合には、年末調整で障害者控除を申告できることがあります。
また、障害のある配偶者や親族が一定の要件を満たしていれば、配偶者控除、扶養控除と障害者控除をあわせて検討する場面もあります。
これは「障害年金を会社へ申告する」という意味ではありません。
年末調整で確認するのは、あくまで税法上の所得控除の要件です。
障害年金の受給額と、障害者控除の適用要件は別に整理します。
企業の人事・労務担当者としても、従業員から「家族が障害年金を受けています」と相談されたときに、障害年金の金額だけを見て税制上の扶養から外す判断をしないよう注意が必要です。
反対に、「非課税だから何も確認しなくてよい」と考えるのも適切ではありません。
私が実務で確認する場合は、まず「何について確認したいのか」を分けます。
障害年金の課税関係なのか、年末調整の障害者控除なのか、税制上の扶養なのか、それとも健康保険の扶養なのか。
同じ家族についての相談でも制度ごとに答えが変わるため、この切り分けが非常に重要です。
老齢年金との税金の違い
同じ公的年金でも、障害年金と老齢年金では税金の扱いが大きく異なります。
障害年金は非課税ですが、老齢基礎年金や老齢厚生年金は原則として公的年金等に係る雑所得の対象です。
「国から支給される年金だから全部同じ」と考えると、税務上の取扱いを誤りやすくなります。
| 年金の種類 | 所得税の基本的な扱い | 確定申告上の扱い |
|---|---|---|
| 障害年金 | 非課税 | 原則として所得に含めない |
| 遺族年金 | 非課税 | 原則として所得に含めない |
| 老齢年金 | 課税対象となり得る | 公的年金等の雑所得として判定 |
ただし、老齢年金を受け取ったからといって、必ず所得税が発生するわけではありません。
老齢年金については、公的年金等控除や基礎控除などを考慮して課税所得を計算するため、年金額、年齢、給与など他の所得の状況によって実際の税額は変わります。
65歳になれば障害年金が自動で老齢年金になるわけではない
特に注意したいのは65歳前後です。
障害年金を受けている人が65歳になったからといって、障害年金が自動的にすべて老齢年金へ切り替わるわけではありません。
どの年金の受給権を持っているかによって、65歳以降に受けられる年金や組み合わせを確認する必要があります。
このとき、受け取る年金の中に老齢年金が含まれる場合には、その老齢年金部分について課税関係を考えることになります。
一方、障害年金として支給される部分は非課税です。
「年金の額面が同じなら手取りも同じ」とは限りません。
障害年金と老齢年金では課税関係が異なるため、65歳以降の受給方法を考える際には、単純な年金額だけでなく税金や社会保険料への影響まで含めて確認したいところです。
老齢年金と障害年金を混ぜて申告しない
障害年金と老齢年金の両方を受け取るケースでは、確定申告の際に両者を一括して「公的年金収入」として扱わないことが重要です。
課税対象となり得る老齢年金と、非課税である障害年金を分けます。
年金には、老齢、障害、遺族という支給事由の違いがあります。
名称に「年金」と付いていても税金の扱いは同じではありません。
特に65歳前後で複数の年金受給権がある場合には、年金事務所などで実際の受給関係を確認したうえで税務を考えることが大切です。
実務では、年金額そのものを比較して「こちらの方が高い」と判断したくなりますが、可処分所得まで比較するのであれば、税金や保険料も無視できません。
個別の年金選択については加入歴や受給権によって結果が変わるため、一律にどちらが有利とは判断せず、あなた自身の年金記録をもとに確認してください。
障害者控除は別の制度
障害年金についてもう一つ誤解されやすいのが障害者控除です。
障害年金を受給していることと、所得税の障害者控除を受けられることは同じではありません。
障害者控除は、納税者本人、同一生計配偶者、扶養親族などが所得税法上の障害者に該当する場合に受けられる所得控除です。
障害年金は社会保険制度上の給付であり、障害者控除は税法上の制度です。
制度の目的も判定基準も異なります。
そのため、「障害年金を受給しているから必ず障害者控除が使える」「障害年金2級だから税法上も必ず同じ等級になる」といった判断はできません。
障害者控除の控除額
所得税の障害者控除では、一般の障害者、特別障害者、同居特別障害者という区分があります。
| 区分 | 所得税の控除額 | 主な考え方 |
|---|---|---|
| 障害者 | 27万円 | 税法上の障害者に該当する場合 |
| 特別障害者 | 40万円 | 障害の程度が特に重い一定の場合 |
| 同居特別障害者 | 75万円 | 一定の特別障害者で同居要件を満たす場合 |
ここでいう27万円、40万円、75万円は、その金額がそのまま税金から差し引かれる「税額控除」ではありません。
所得金額から差し引く所得控除 です。
実際に所得税がいくら減るかは、その人の課税所得や所得税率などによって変わります。
住民税にも障害者控除がありますが、所得税とは控除額や計算の仕組みが異なるため、同じ金額がそのまま使われるわけではありません。
障害年金の等級、障害者手帳の等級、税法上の障害者・特別障害者の区分は、それぞれ別の制度です。
「障害年金2級だから自動的に特別障害者控除になる」といった判断はしないでください。
本人だけでなく扶養している家族にも関係する
障害者控除は、障害のある本人が働いて所得税を納めている場合だけの制度ではありません。
一定の要件を満たす同一生計配偶者や扶養親族が障害者に該当する場合、扶養している納税者側で障害者控除を受けられるケースがあります。
たとえば、障害のある子を扶養している親や、障害のある配偶者と生活している人についても、税法上の要件を満たせば障害者控除を確認する余地があります。
また、一定の場合には、扶養控除の対象外となる年齢の親族であっても障害者控除について確認が必要になることがあります。
会社の年末調整では、「障害年金を受けています」という情報だけで処理するのではなく、障害者控除の対象者に該当するかを確認します。
人事担当者が障害年金の年金証書だけを見て税法上の区分まで決めてしまわないことが実務上のポイントです。
また、障害者控除を使えるかどうかと、障害年金が非課税かどうかも別問題です。
障害者控除の対象にならなかったとしても、それを理由に障害年金が課税されるわけではありません。
反対に、障害者控除を受けられる人であっても、給与などの課税所得まで非課税になるわけではありません。
制度を一つずつ分けて考えると、「障害年金は非課税」「給与には通常の税金がかかる」「要件を満たせば障害者控除を使える」という整理になります。
障害年金と税金・扶養の注意点
ここからは、実務で特に間違えやすい扶養について解説します。
最大のポイントは、税制上の扶養と健康保険の扶養は別制度だということです。
障害年金の扱いは両者で正反対になるため、どちらの扶養について話しているのかを最初に確認しましょう。
家族から「障害年金をもらうと扶養から外れますか」と聞かれた場合、私はまず税金の扶養なのか健康保険の扶養なのかを確認します。
この区別をしないまま「入れます」「外れます」と答えると、どちらか一方では誤った説明になりかねません。
税制上の扶養では所得に含めない
所得税の配偶者控除や扶養控除などでは、対象となる家族の 合計所得金額 などをもとに適用の可否を判断します。
障害年金は非課税所得であるため、この合計所得金額には原則として含まれません。
そのため、収入が障害年金だけの人であれば、障害年金の年額が大きいという理由だけで、税制上の扶養に関する所得要件を超えることにはなりません。
たとえば、障害年金を年間100万円受け取っていたとしても、その100万円をそのまま合計所得金額へ加えるわけではありません。
ただし、税制上の配偶者控除や扶養控除には、所得金額以外にも要件があります。
生計を一にしているか、親族関係はどうか、年齢要件を満たすか、納税者本人の所得はいくらかなど、それぞれの制度の条件を確認する必要があります。
障害年金以外の所得があれば別に確認する
たとえば、障害年金に加えてパート給与を受け取っている場合には、障害年金を除き、パート給与から計算される給与所得などで所得要件を判定します。
ここでも重要なのは、口座へ入ってきた金額を全部足して扶養判定をしないことです。
税制上は、障害年金のような非課税所得を除いたうえで、課税対象となる所得を計算します。
税制上の扶養では「障害年金をいくら受け取っているか」ではなく、障害年金を除いた課税対象の所得がどの程度あるかを確認するのが基本です。
実務上は、家族から「年金が100万円近くあるから、夫の税金の扶養には入れないですよね」と相談されることがあります。
しかし、その年金が障害年金であれば、まずその100万円近くを税制上の所得判定から外して考える必要があります。
配偶者とその他の親族では制度名も違う
「税金の扶養」という言葉も少し注意が必要です。
配偶者については、通常、配偶者控除や配偶者特別控除を確認します。
一方、子や親など一定の親族については扶養控除を確認します。
日常的にはどちらも「扶養」と呼ぶため同じ制度に見えますが、所得要件や年齢などの条件は同一ではありません。
さらに税制改正によって所得要件や給与所得控除などが変更されることもあるため、過去に聞いた「○万円まで」という数字をそのまま使わず、その年分の制度を確認してください。
障害年金が非課税だからといって、必ず配偶者控除や扶養控除を受けられるわけではありません。
障害年金以外に給与や事業所得などがあれば、その所得を含めて要件を確認します。
また、所得以外の要件もあります。
なお、税制上の扶養に入れるかどうかと、健康保険証上の扶養に入れるかどうかは連動しません。
税制上の扶養では問題がなくても、健康保険では障害年金を収入に含めた結果、扶養から外れることがあります。
逆に言えば、この違いこそが障害年金と扶養を考えるときの最大の注意点です。
健康保険の扶養では収入に含める
税制上の扶養と最も大きく異なるのが健康保険です。
健康保険の被扶養者認定では、障害年金も年間収入に含めて判定するのが基本です。
ここは障害年金の相談で特に間違えやすいところです。
「障害年金は非課税だから、健康保険の扶養でも収入に入らないはず」と考えがちですが、税金と健康保険では収入の考え方が違います。
健康保険の扶養では、給与だけを見るわけではありません。
老齢年金、障害年金、遺族年金などの公的年金を含め、継続的に得られる収入について確認します。
税金がかかるかどうかと、健康保険上の収入に含めるかどうかは別問題です。
| 確認項目 | 税制上の扶養 | 健康保険の扶養 |
|---|---|---|
| 障害年金 | 合計所得金額に原則含めない | 年間収入に原則含める |
| 主な判定基準 | 合計所得金額など | 年間収入の見込みなど |
| 非課税収入 | 所得判定から除外されるものがある | 収入として確認されるものがある |
| 判定主体 | 税法に基づいて判断 | 加入する健康保険の基準で認定 |
同じ「扶養に入れるか」という質問でも、税金と健康保険では答えが違うことがあります。
私は実務で扶養の相談を受けたとき、「税金の扶養ですか、健康保険の扶養ですか」と最初に分けて確認します。
これだけでも、相談内容のかなりの部分が整理できます。
健康保険では今後の収入見込みが重要
健康保険の年間収入は、単純に前年の確定申告書や源泉徴収票に記載された金額だけで判断するとは限りません。
認定時点以降、継続的にどの程度の収入が見込まれるかという考え方が重要になります。
障害年金は通常、毎月同じ額が給与のように振り込まれるわけではありません。
偶数月に複数月分がまとめて振り込まれるため、「今月は15万円を超えたから扶養から外れる」といった単月の振込額だけで判断するのは適切ではありません。
基本的には年金の年額を確認し、給与など他の継続収入とあわせて年間収入を考えます。
扶養確認では、年金額改定通知書や年金振込通知書など、現在の年金額が分かる資料を求められることがあります。
障害年金が課税証明書に課税所得として表れなくても、健康保険では収入確認が必要になるため、年金関係の通知書は保管しておくことをおすすめします。
健康保険の被扶養者の基本的な要件については、 全国健康保険協会「被扶養者の認定における特例について」 でも確認できます。
また、健康保険の扶養全体の考え方については、 社会保険の扶養条件と年収の壁・手続き でも詳しく解説しています。
障害年金の扶養は180万円未満が基準
健康保険の被扶養者となるための年間収入基準は、原則として130万円未満です。
ただし、 60歳以上の人、または障害厚生年金を受けられる程度の障害がある人については、年間収入180万円未満が一つの基準 になります。
障害年金を受けている人や家族にとって、この180万円という基準は非常に重要です。
ただし、「障害年金を受けている人は全員180万円未満まで扶養に入れる」と単純に考えないでください。
障害基礎年金だけを受けている人でも対象になる場合がある
ここで重要なのは、「障害厚生年金を実際に受給している人だけが180万円基準になる」とは限らないことです。
制度上は、障害厚生年金を受けられる程度の障害がある人という考え方で判断されます。
そのため、現在受給している年金が障害基礎年金だけであっても、障害の程度が該当すると認められれば、180万円未満の基準で判断される場合があります。
障害の程度をどの資料で確認するか、どのような手続きが必要かは、加入している健康保険によって確認方法が異なる場合があります。
障害基礎年金を受給しているという事実だけで130万円か180万円かを自己判断せず、勤務先や加入先の保険者へ確認してください。
180万円未満なので180万円ちょうどは含まれない
基準は「180万円以下」ではなく、原則として 180万円未満 です。
単純に月額へ換算すると15万円未満が一つの目安になります。
ただし、障害年金は振込月ごとに2か月分などがまとめて支給されます。
振込日に30万円近く入金されたからといって、その月の収入だけを見て直ちに扶養から外れるという考え方ではありません。
年金額を年額として把握し、そこへ給与など他の継続的な収入を加えて考えます。
収入額だけでなく生計維持関係も確認する
健康保険の扶養は、130万円未満または180万円未満という金額だけで決まるわけではありません。
被保険者がその家族の生活を主として支えているという生計維持関係も確認します。
同居の場合は、原則として被扶養者となる人の年間収入が被保険者の年間収入の2分の1未満であることなどが確認されます。
別居の場合は、被保険者からの仕送り額と被扶養者となる人の収入との関係も重要です。
健康保険の扶養判定は「180万円未満なら必ず扶養」という仕組みではありません。
障害年金、給与、その他の収入、生計維持関係などをまとめて確認します。
また、就職して本人が健康保険・厚生年金の加入要件を満たすようになれば、年間収入が180万円未満であっても、自分の勤務先の社会保険へ加入するケースがあります。
そのため、「年間180万円を超えないように働けば必ず夫の扶養のままでいられる」と考えるのも適切ではありません。
収入基準と本人の社会保険加入要件は別に確認してください。
障害年金とパート収入の考え方
障害年金を受けながらパート勤務をしている人は、税金と健康保険を分けて考えると非常に整理しやすくなります。
ここでは具体例として、令和8年度の障害基礎年金2級を年額847,300円受給している人が、パートで働いているケースを考えてみます。
障害年金額は毎年度改定される可能性があるため、847,300円という金額は令和8年度の例として確認してください。
税金では障害年金を除いて考える
税金の計算では、847,300円の障害年金は非課税です。
そのため、本人の所得税や配偶者控除などを確認するときには、原則としてパート給与などの課税対象となる収入をもとに所得を計算します。
仮にパート給与が年間80万円であれば、障害年金847,300円と80万円を単純に足して「約165万円の課税収入がある」と考えるものではありません。
障害年金を除き、給与80万円について給与所得の計算を行います。
夫の税制上の配偶者に該当するかを確認する場合も同様です。
障害年金とパート給与を足して「約165万円だから配偶者控除は使えない」と判断するのではなく、その年分のパート給与から計算した所得などを使って、配偶者控除・配偶者特別控除の要件を確認します。
税金では、障害年金847,300円を扶養判定の合計所得金額へそのまま足すわけではありません。
パート給与など、課税対象となる所得を中心に確認します。
健康保険では障害年金と給与を合算する
一方、健康保険の扶養では考え方が変わります。
障害年金も年間収入として確認するため、障害年金とパート収入を合算して考えます。
障害年金847,300円とパート収入80万円を単純に合算すると、年間の継続収入の目安は1,647,300円です。
障害厚生年金を受けられる程度の障害がある人として180万円未満の収入基準を用いる場合、この金額だけを見ると180万円未満となります。
一方、パート収入が年間100万円になると、障害年金847,300円との単純合算は1,847,300円です。
180万円未満という収入基準を超えるため、健康保険の扶養から外れる可能性が出てきます。
| 障害年金 | パート収入 | 単純合算 | 180万円基準との関係 |
|---|---|---|---|
| 847,300円 | 800,000円 | 1,647,300円 | 180万円未満 |
| 847,300円 | 900,000円 | 1,747,300円 | 180万円未満 |
| 847,300円 | 1,000,000円 | 1,847,300円 | 180万円以上 |
障害基礎年金2級を年額847,300円と仮定すると、180万円との差額は952,700円です。
「扶養の収入基準まであとどの程度余裕があるのか」を考える際には、180万円から障害年金の年額を差し引いて、給与などの見込み額を確認するとイメージしやすくなります。
単純な年収調整だけでは判断できない
ただし、952,700円までパートで必ず働けるという意味ではありません。
実際の被扶養者認定では、給与以外の収入、生計維持関係、今後の収入見込み、勤務先での社会保険加入要件なども確認します。
特に、パート先で本人が健康保険・厚生年金の加入対象になれば、夫などの健康保険の扶養に残るのではなく、自分の勤務先で社会保険へ加入することになります。
そのため、働き方を考えるときは「180万円」という数字だけを見ないことが大切です。
実務では、障害年金+パート収入で180万円前後になるケースでは、まず現在の年金額を年額で確認し、次に雇用契約書や給与の見込みを確認します。
そのうえで勤務先の社会保険加入条件まで含めて整理すると、扶養を外れる可能性を判断しやすくなります。
上記の金額は考え方を理解するための一般的な例です。
年金額は年度によって改定され、被扶養者認定も個別事情によって結果が変わります。
実際の働き方を決める前に、加入している健康保険へ確認してください。
障害年金の年額や等級ごとの金額については、 障害年金の金額と1級・2級・3級の目安 で整理しています。
国民健康保険料への影響
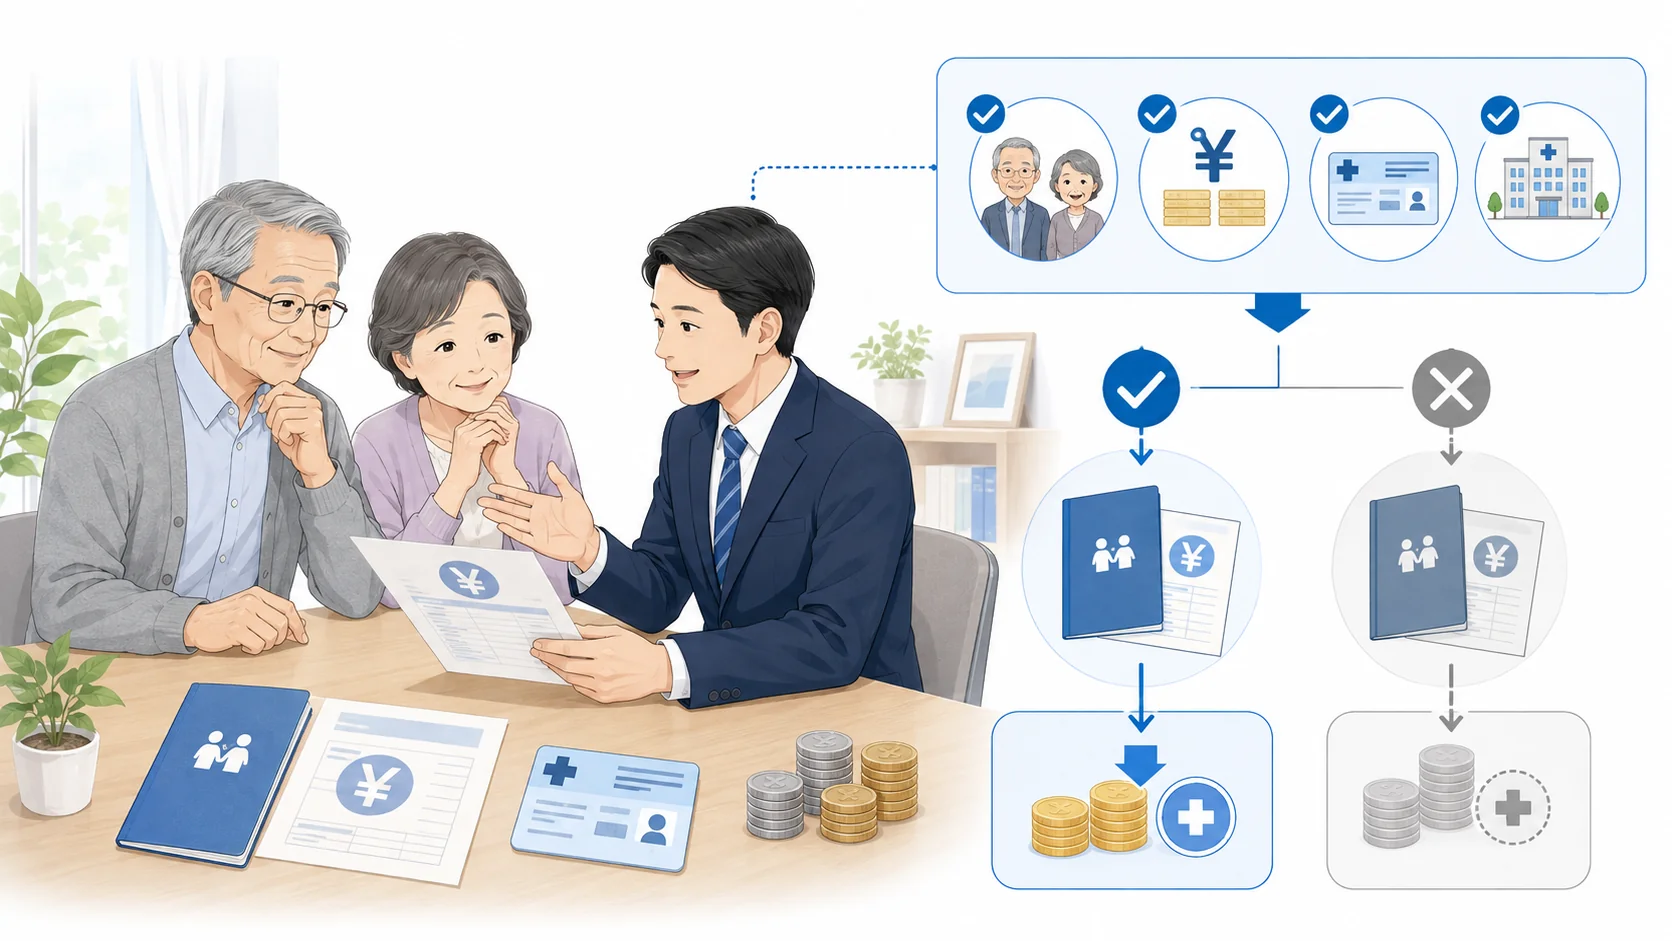
障害年金を受給していると、「障害年金の分だけ国民健康保険料も高くなるのではないか」と心配されることがあります。
しかし、障害年金は非課税所得であり、 原則として住民税上の所得を基礎に計算する国民健康保険料の所得部分には障害年金そのものは含まれません。
そのため、障害年金を年間100万円近く受け取っているからといって、その100万円を給与所得や事業所得のように加算して国民健康保険料の所得割を計算するわけではありません。
ただし、「障害年金が非課税だから国民健康保険料はかからない」という意味でもありません。
国民健康保険料には所得以外の部分もある
国民健康保険料・国民健康保険税の具体的な計算方法は市区町村によって異なります。
一般に、前年所得をもとに計算する所得割のほか、加入者数などに応じて計算される部分があります。
したがって、障害年金以外の課税所得がほとんどない場合でも、国民健康保険料が必ずゼロになるとは限りません。
世帯の所得状況によって一定の軽減を受けられる場合もありますが、実際の保険料は住んでいる自治体の計算方法によって確認する必要があります。
「障害年金に税金がかからないこと」と「国民健康保険料の支払いがないこと」は別です。
税金と社会保険料は仕組みが異なるため、一つの制度が非課税だからといって、ほかの負担も自動的になくなるわけではありません。
課税証明書には障害年金が所得として出ない
障害年金は非課税所得であるため、通常、所得課税証明書などに給与所得と同じ形で課税所得として反映されるものではありません。
そのため、公営住宅の家賃、保育料、各種福祉制度などで課税所得を基準にする場合には、障害年金が課税所得へ加算されないことがあります。
一方で、すべての行政制度が課税所得だけを基準としているわけではありません。
制度によっては非課税収入を含めた実収入を確認したり、公的年金の受給状況を別途確認したりすることがあります。
「課税証明書に載っていない=どの制度でも収入ゼロとして扱われる」ではありません。
健康保険の扶養がその代表例です。
課税証明書上は障害年金が課税所得として表れていなくても、健康保険では障害年金を収入として確認します。
年金証書、年金額改定通知書、年金振込通知書などは保管しておきましょう。
課税証明書だけでは障害年金の受給額を確認できない場面で、健康保険の扶養認定や各種制度の手続きに利用することがあります。
20歳前の障害基礎年金には所得制限がある
さらに注意したいのが、 20歳前の傷病による障害基礎年金には、税金とは別に本人の前年所得による支給制限がある ことです。
令和8年度時点では、扶養親族等がいないケースで前年所得が3,761,000円を超えると年金額の2分の1が支給停止となり、4,794,000円を超えると全額支給停止となる仕組みです。
扶養親族がいる場合には所得制限額が加算されるため、すべての人が同じ金額で判定されるわけではありません。
これは、「障害年金に所得税がかかる」という話ではありません。
20歳前に初診日がある一定の障害基礎年金について、本人の所得が一定額を超えた場合に年金制度側で支給を制限する仕組みです。
障害年金が非課税であることと、20歳前の傷病による障害基礎年金の所得制限は別制度です。
「障害年金は非課税だから、どれだけ働いても年金額に影響しない」と一律に考えないようにしてください。
また、児童扶養手当などの他制度では、公的年金との併給調整が行われる場合があります。
税金で非課税とされている障害年金でも、別の給付制度では受給額や収入状況が判定に影響することがあるため、利用している制度ごとに確認することが大切です。
国民健康保険料、介護保険料、各種給付、手当の扱いは自治体や制度によって異なる部分があります。
「障害年金は非課税」という一つのルールだけですべての制度を判断せず、何の制度について確認しているのかを切り分けてください。
障害年金と税金・扶養のポイント
障害年金と税金を考えるときは、まず 税金、税制上の扶養、健康保険の扶養を別々の制度として整理すること が重要です。
同じ障害年金でも、制度によって扱いが変わります。
最初に押さえたいのは、障害年金そのものは所得税・住民税ともに原則として非課税だということです。
そのため、障害年金だけを受給している人が、その障害年金を確定申告の課税収入として申告する必要は原則としてありません。
勤務先で年末調整を受ける場合にも、障害年金を給与へ足して年末調整するわけではありません。
一方で、健康保険の扶養判定では障害年金も収入として確認します。
この違いを理解できれば、障害年金と税金・扶養の問題はかなり整理しやすくなります。
- 障害年金は所得税・住民税ともに原則非課税
- 確定申告や年末調整では障害年金を課税収入に含めない
- 税制上の扶養では障害年金を合計所得金額に含めない
- 健康保険の扶養では障害年金も年間収入に含める
- 一定の障害がある人は健康保険の年間収入180万円未満が一つの基準
- 障害年金の受給と障害者控除の適用は別に判定する
特に覚えておきたいのは、「税金では障害年金を所得に含めないが、健康保険の扶養では収入に含める」という違いです。
同じ人でも税金の扶養と健康保険の扶養で結果が違う
たとえば、障害年金とパート収入の両方がある人の場合、障害年金を合計所得金額に含めないため税制上の扶養の所得要件を満たす一方で、健康保険では障害年金とパート収入を合算した結果、年間収入基準を超えて扶養から外れることがあります。
これは矛盾ではありません。
税法と健康保険法では、制度の目的と収入の考え方が違うためです。
逆に、「会社の年末調整で配偶者控除を受けているから、健康保険の扶養にも入れるはず」と判断することもできません。
税制上の扶養と健康保険の被扶養者認定は、それぞれ別に確認してください。
障害年金を受けているだけで障害者控除になるわけではない
障害者控除も同様です。
障害年金、障害者控除、障害者手帳は、それぞれ別の制度です。
実際には対象者が重なることも多いのですが、障害年金の受給決定が、そのまま税法上の障害者控除の認定になるわけではありません。
また、20歳前の傷病による障害基礎年金の所得制限も、税金とは別の仕組みです。
障害年金に税金がかからなくても、本人の所得が一定額を超えることで年金側の支給制限がかかることがあります。
| 制度 | 障害年金の扱い | 主な確認ポイント |
|---|---|---|
| 所得税・住民税 | 原則非課税 | 障害年金以外の課税所得を確認 |
| 確定申告 | 課税収入に原則含めない | 給与・事業所得などで申告要否を判断 |
| 税制上の扶養 | 合計所得金額に原則含めない | その他の所得や各控除の要件を確認 |
| 健康保険の扶養 | 収入に含める | 130万円・180万円等の基準と生計維持関係 |
| 障害者控除 | 受給だけで自動適用ではない | 税法上の障害者要件を確認 |
| 20歳前障害の所得制限 | 年金制度側で別途判定 | 本人の前年所得を確認 |
私が実務で相談を受ける場合も、「障害年金がいくらか」という質問だけで結論を出すことはありません。
何の制度について判定するのか、障害年金以外にどのような収入があるのか、健康保険の扶養であれば誰の扶養に入るのか、本人が勤務先の社会保険へ加入する可能性はないかといった点を順番に確認します。
年金額、税制上の所得基準、健康保険の扶養基準などは、法改正や年度改定によって変更される場合があります。
また、健康保険組合などでは、被扶養者認定の際に求められる確認資料や具体的な運用が異なる場合があります。
特に働きながら障害年金を受給している人は、「税金がいくらかかるか」だけでなく、「健康保険の扶養を維持できるか」「自分の勤務先で社会保険に加入することになるか」「20歳前障害の所得制限に該当しないか」まで確認すると、後から想定外の手続きが発生しにくくなります。
年収を調整する場合も、古い基準やインターネット上で見た一つの数字だけで判断しないことが重要です。
特に障害年金とパート収入を組み合わせているケースでは、税金と健康保険で使う数字が異なるため、勤務時間や給与を変更する前に確認しておくと安心です。
正確な情報は公式サイトをご確認ください。
個別の税額、配偶者控除・扶養控除の適用、健康保険の被扶養者認定、障害年金の支給制限などは、あなたの収入状況や家族構成、加入している制度によって判断が変わります。
税務については税務署や税理士、障害年金や社会保険については年金事務所、加入する健康保険、社会保険労務士など、確認したい制度に応じた窓口を利用してください。
最終的な判断は専門家にご相談ください。