こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
老齢厚生年金と老齢基礎年金の違いを簡単に整理すると、老齢基礎年金は国民年金から支給される1階部分、老齢厚生年金は会社員などとして厚生年金に加入した期間に応じて上乗せされる2階部分です。
会社員として働いた期間がある方は、一定の要件を満たせば、原則65歳から老齢基礎年金と老齢厚生年金の両方を受け取ります。
どちらか一方を選ぶという関係ではありません。
ただ、ねんきん定期便や年金請求書には複数の年金名が記載されるため、自分が何の年金を、どのくらい受け取れるのか分かりにくいことがあります。
特に、自営業と会社員の両方を経験した方は迷いやすいところです。
この記事では、老齢年金の基本から、老齢基礎年金と老齢厚生年金の対象者、金額の決まり方、受給開始時期、働きながら受け取る場合の注意点まで順番に整理します。
- 老齢基礎年金と老齢厚生年金の基本的な違い
- 2つの年金を両方受け取れる人の考え方
- 年金額がどのように決まるのか
- 65歳前後の受給方法と働きながら受け取る際の注意点
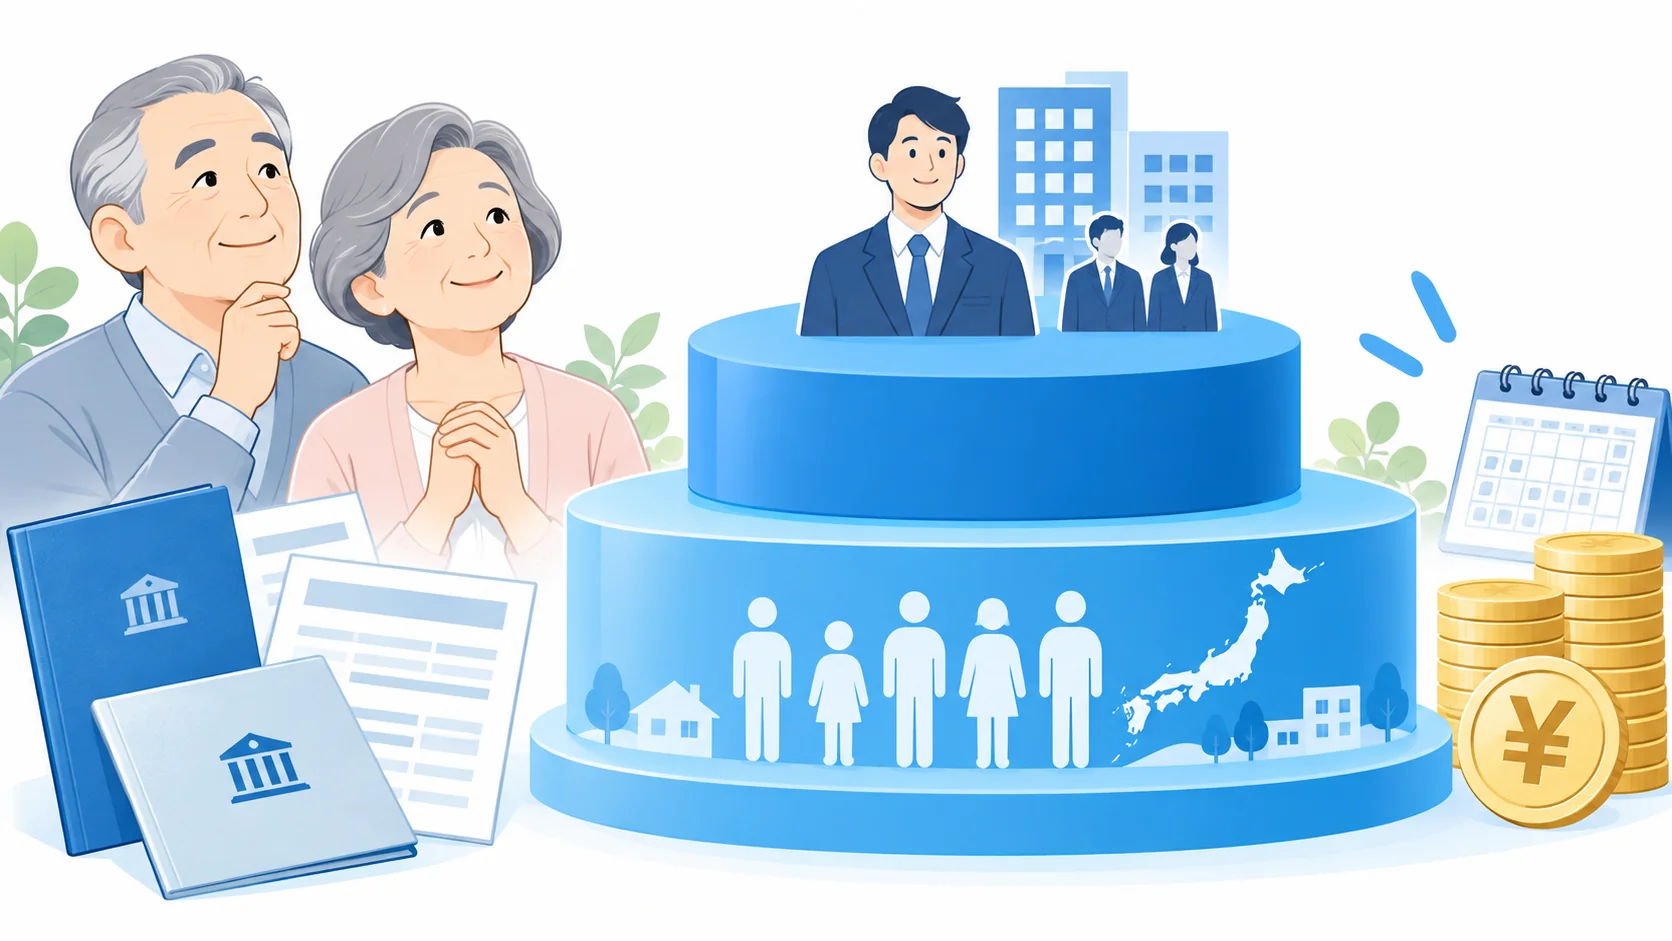
老齢厚生年金と老齢基礎年金の違いを比較
まずは、老齢厚生年金と老齢基礎年金がどのような関係にあるのかを整理しましょう。
名称は似ていますが、元になる制度、対象となる加入期間、年金額の決まり方などに違いがあります。
一方で、会社員だった方にとっては、老後にどちらか一方を選ぶものではなく、原則として2つを組み合わせて受け取る仕組みです。
老齢年金とは老後に受け取る公的年金
老齢年金とは、一定の年齢に達したときに、それまでの公的年金への加入記録などに応じて受け取る年金です。
ここで最初に整理しておきたいのが、 老齢年金という名称の一つの年金だけが支給されるわけではない という点です。
老後に受け取る公的年金の中心となるのは、老齢基礎年金と老齢厚生年金です。
老齢年金の基本的なイメージ
- 老齢基礎年金:国民年金から支給される1階部分
- 老齢厚生年金:厚生年金保険から支給される2階部分
たとえば、会社員として長年働いてきた方であれば、65歳以降の年金は一般に「老齢基礎年金+老齢厚生年金」という形になります。
一方、20歳から60歳まで自営業者として国民年金に加入し、厚生年金に加入したことがない方であれば、老後の公的年金は基本的に老齢基礎年金が中心です。
この違いを理解するときに大切なのが、 制度の名前と、その制度から支給される給付の名前を区別すること です。
国民年金は公的年金制度の名称です。
その国民年金から、老後の所得保障として支給されるのが老齢基礎年金です。
同じように、厚生年金保険という制度に会社員などとして加入し、その加入記録を基礎として老後に支給されるのが老齢厚生年金です。
国民年金と老齢基礎年金は同じ意味ではない
年金の相談で比較的多いのが、「国民年金と老齢基礎年金は同じですか」という疑問です。
日常会話ではほぼ同じ意味のように使われることがありますが、制度上は区別して考えたほうが分かりやすいです。
国民年金は制度全体の名称であり、老齢基礎年金はその制度から支給される老齢給付です。
そのため、「国民年金に加入する」とは言いますが、「老齢基礎年金に加入する」とは通常言いません。
厚生年金についても同じです。
「厚生年金に加入していた」というのは厚生年金保険の被保険者だったという意味で、その加入記録を基礎として将来受け取る年金が老齢厚生年金です。
年金関係の書類を読むときは、「制度なのか」「加入記録なのか」「実際に支給される給付なのか」を分けて考えると理解しやすくなります。
また、「老齢年金と厚生年金は一緒ですか」という質問についても、完全に同じではありません。
老齢年金は老後に支給される年金を表す広い言葉です。
その中に老齢基礎年金と老齢厚生年金があり、厚生年金保険の加入期間がある人については、その両方が老後の収入の中心になります。
実務で年金記録を確認するときも、まずこの整理をしてから、国民年金の加入期間、厚生年金の加入期間、未納や免除の期間などを見ていきます。
制度の名前と、実際に受け取る年金の名前を分けて考える 。
これが、老齢厚生年金と老齢基礎年金の違いを理解する最初のポイントです。
老齢基礎年金は国民年金の1階部分
老齢基礎年金は、公的年金制度の1階部分にあたる年金です。
保険料納付済期間や保険料免除期間などを含む受給資格期間が 原則10年以上 ある場合、65歳から受け取ることができます。
ここで注意したいのは、「老齢基礎年金は自営業者が受け取る年金」と考えてしまうことです。
老齢基礎年金は、自営業者だけのものではありません。
日本の公的年金では、原則として20歳以上60歳未満の方は国民年金の被保険者となります。
自営業者などは第1号被保険者、会社員など厚生年金に加入している方は第2号被保険者、一定の要件を満たす被扶養配偶者は第3号被保険者という形で整理されています。
そのため、会社員として厚生年金に加入している期間も、老齢基礎年金と無関係ではありません。
会社員の方も、老齢基礎年金を受け取ります。
会社員期間も老齢基礎年金につながる
たとえば、20歳から60歳まで40年間ずっと会社員だった方を考えてみましょう。
この方は40年間厚生年金に加入しているため、老齢厚生年金だけを受け取るように思えるかもしれません。
しかし実際には、厚生年金に加入していた期間について国民年金の第2号被保険者でもあるため、一定の要件を満たせば老齢基礎年金も受け取ります。
老齢基礎年金の金額は、原則として20歳から60歳になるまでの40年間、480月の加入状況などを基礎として計算されます。
40年間すべてについて所定の保険料納付済期間等がある場合は満額となり、保険料の未納期間などがあれば、その内容によって満額より少なくなることがあります。
免除を受けていた期間については、単純にすべてゼロとして扱われるわけではありません。
免除の種類や時期などに応じ、一定割合が老齢基礎年金の計算に反映されます。
自営業から会社員になった場合の考え方
たとえば、20歳から30歳まで自営業、30歳から60歳まで会社員だった方であれば、老齢基礎年金については原則として20歳から60歳までの加入状況全体を確認します。
一方、老齢厚生年金については、主に30歳から60歳までの厚生年金加入記録が反映されます。
この整理は、自営業と会社員の両方を経験している方にとって特に重要です。
「自営業だった10年間は基礎年金、会社員だった30年間は厚生年金」と完全に分割するわけではありません。
老齢基礎年金は20歳から60歳までの公的年金の加入状況を土台として計算し、そのうえで厚生年金加入期間について老齢厚生年金が上乗せされる、と考えるのが基本です。
老齢基礎年金には満額がある
老齢基礎年金には、「40年間の所定の加入・納付状況を満たした場合の満額」という考え方があります。
これは老齢厚生年金との大きな違いです。
老齢厚生年金は給与や賞与、加入期間によって金額が変わるため、すべての人に共通する一律の満額はありません。
一方、老齢基礎年金は、年度ごとに満額が決められており、そこから個人ごとの納付状況などを反映して計算していきます。
老齢基礎年金を理解するポイント
- 国民年金から支給される1階部分
- 原則として受給資格期間10年以上が必要
- 原則65歳から受給
- 会社員や一定の扶養配偶者の期間も関係する
- 40年間の加入状況などを基準として満額が設定される
ねんきん定期便を確認するときも、「自分は会社員だから基礎年金は関係ない」と考えず、老齢基礎年金と老齢厚生年金をそれぞれ確認してください。
特に転職、自営業への転身、扶養期間などがある方は、加入記録に抜けがないかを早めに確認しておくことが大切です。
老齢厚生年金は報酬比例の2階部分
老齢厚生年金は、会社員などとして厚生年金保険に加入していた方が、原則として老齢基礎年金に上乗せして受け取る年金です。
老齢基礎年金の受給資格期間を満たし、厚生年金保険の被保険者期間がある方は、原則65歳から老齢厚生年金を受け取ることができます。
老齢基礎年金との大きな違いは、 年金額が報酬比例を基本として計算される ことです。
簡単にいえば、「何年厚生年金に入っていたか」だけではなく、「その期間にどの程度の給与や賞与を受けていたか」も年金額に影響します。
加入期間だけでなく給与や賞与も年金額に反映される
たとえば、同じ30年間厚生年金に加入していた2人がいたとしても、その30年間の報酬水準が大きく違えば、原則として老齢厚生年金の金額にも差が生じます。
厚生年金では、毎月実際に受け取った給与額そのものではなく、一定の幅で区分された 標準報酬月額 が保険料や年金額の計算に使われます。
また、賞与についても一定のルールに基づく標準賞与額が反映されます。
老齢厚生年金の金額に関係する主な要素
- 厚生年金に加入していた期間
- 加入期間中の標準報酬月額
- 賞与に係る標準賞与額
- 厚生年金に加入していた時期
そのため、「厚生年金に40年入ればいくらもらえる」という質問には、加入年数だけでは答えられません。
40年間厚生年金に加入していても、報酬が異なれば年金額も異なります。
報酬比例部分とは何か
老齢厚生年金を調べていると、「報酬比例部分」という言葉がよく出てきます。
報酬比例部分とは、その名前のとおり、厚生年金に加入していた期間の報酬と加入期間に応じて計算される部分です。
平成15年3月以前と平成15年4月以後では基本的な計算方法が異なり、平成15年4月以後については賞与を含めた平均標準報酬額を使って計算します。
計算式だけを見ると、自分でも年金額を計算できそうに見えるかもしれません。
しかし、実際には加入時期、過去の標準報酬、再評価率などが関係するため、長期間の年金額を手作業で正確に再現するのは簡単ではありません。
私は、実際の受給見込額を確認するのであれば、まずねんきん定期便やねんきんネットで加入記録と見込額を確認する方法が現実的だと考えています。
「給与が高かったのに思っていたほど厚生年金が多くない」と感じる方もいますが、直近の給与だけで年金額が決まるわけではありません。
厚生年金に加入していた長い期間の報酬記録と加入月数が関係します。
さらに、65歳から支給される老齢厚生年金には、条件によって加給年金額や経過的加算などが加わる場合があります。
そのため、年金通知に記載される老齢厚生年金の金額を見るときは、「報酬比例部分だけなのか」「加算が含まれているのか」という点も確認すると、年金額の中身を理解しやすくなります。
老齢基礎年金は主に加入期間や納付状況、老齢厚生年金は報酬と加入期間 。
まずはこの違いを押さえておけば、年金制度の全体像がかなり見えやすくなります。
老齢基礎年金と老齢厚生年金は両方もらえる
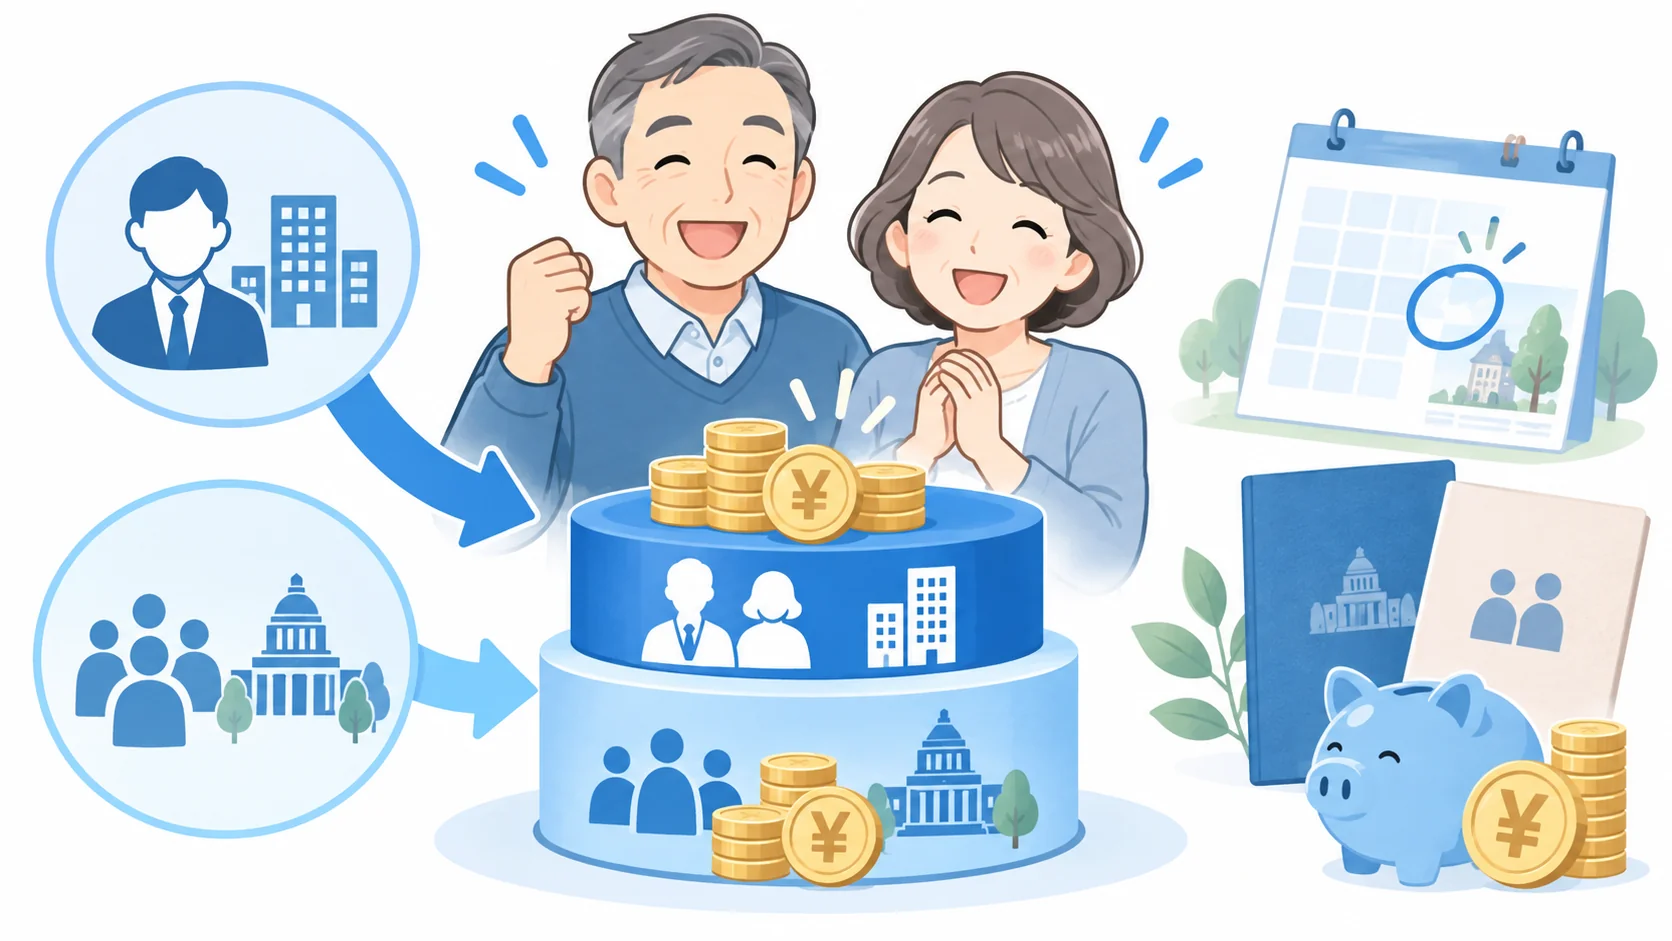
「老齢厚生年金と老齢基礎年金は両方もらえるのか」という点は、年金について調べ始めた方が非常に迷いやすいところです。
結論として、 それぞれの受給要件を満たしていれば、原則として両方を受け取れます。
会社員だった方が、「老齢基礎年金と老齢厚生年金のどちらを選ぶのか」と考える必要は基本的にありません。
老齢基礎年金を1階部分として、その上に厚生年金への加入実績に応じた老齢厚生年金が2階部分として上乗せされる構造だからです。
会社員期間がある方の一般的な年金
老齢基礎年金 + 老齢厚生年金 = 老後に受け取る公的年金の中心
自営業と会社員の両方を経験した場合
分かりやすくするため、20歳から25歳まで自営業、その後25歳から60歳まで会社員だった方を考えてみましょう。
20歳から25歳まで自営業だった期間は、国民年金の第1号被保険者としての加入記録になります。
25歳から60歳まで会社員だった期間は、厚生年金保険に加入するとともに、国民年金の第2号被保険者として扱われます。
その結果、老齢基礎年金については、原則として20歳から60歳までの公的年金の加入状況全体が関係します。
さらに、25歳から60歳までの厚生年金加入期間については、その期間の報酬と加入期間を基礎として老齢厚生年金が計算されます。
つまり、「自営業の5年間は基礎年金、会社員の35年間は厚生年金」という単純な分け方ではありません。
老齢基礎年金の土台の上に、会社員として厚生年金に加入していた期間分の老齢厚生年金が乗る という理解が適切です。
転職しても厚生年金の加入記録は引き継がれる
会社を何度か転職している場合も同じです。
A社で10年、B社で5年、C社で20年厚生年金に加入していたのであれば、会社ごとに別々の老齢厚生年金を選ぶわけではありません。
それぞれの会社で記録された厚生年金の加入期間や標準報酬などを基礎として、将来の老齢厚生年金につながっていきます。
そのため、転職回数が多いこと自体によって、それまでの厚生年金加入期間が消えるわけではありません。
転職歴が多い方は、年金額そのものよりも、まず年金記録に過去の勤務先や加入期間が正しく反映されているかを確認することが重要です。
ねんきん定期便やねんきんネットで加入履歴を確認しておくとよいでしょう。
また、結婚後に第3号被保険者だった期間がある方も、その期間は一定の要件のもと老齢基礎年金につながります。
このように、公的年金は働き方が変わるたびに過去の記録がリセットされる仕組みではありません。
自営業、会社員、扶養配偶者と立場が変わっていても、それぞれの期間をつなげて老齢基礎年金の受給資格や年金額を確認し、そのうえで厚生年金加入期間があれば老齢厚生年金が加わると考えます。
ねんきん定期便などで「老齢基礎年金」「老齢厚生年金」が別々に記載されているのも、それぞれ計算の仕組みが異なるからです。
別々に表示されているからといって、どちらか片方しか受け取れないという意味ではありません。
老齢基礎年金と老齢厚生年金の金額の違い
老齢基礎年金と老齢厚生年金では、年金額の決まり方が大きく異なります。
老齢基礎年金は主として加入期間や保険料の納付状況などによって決まり、40年間の所定の加入状況を満たすことで満額となる仕組みです。
一方、老齢厚生年金は厚生年金の加入期間に加えて、会社員時代などの給与や賞与に基づく報酬記録が反映されます。
| 比較項目 | 老齢基礎年金 | 老齢厚生年金 |
|---|---|---|
| 元になる制度 | 国民年金 | 厚生年金保険 |
| 位置づけ | 1階部分 | 2階部分 |
| 主な対象者 | 受給資格期間を満たす人 | 厚生年金加入期間がある人 |
| 主な受給要件 | 受給資格期間10年以上 | 老齢基礎年金の受給資格を満たし厚生年金加入期間がある |
| 金額の決まり方 | 加入期間や納付状況に応じる | 報酬と加入期間に応じる報酬比例 |
| 満額の考え方 | 40年間の所定の加入状況を基準に満額あり | 一律の満額はない |
| 原則の開始年齢 | 65歳 | 65歳 |
| 主な加算 | 振替加算など | 加給年金額、経過的加算など |
| 在職による支給調整 | 原則なし | 在職老齢年金による調整あり |
令和8年度の老齢基礎年金の満額
令和8年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの方で 月額70,608円 です。
昭和31年4月1日以前生まれの方については、月額70,408円となっています。
ただし、この金額は40年間すべてについて所定の保険料納付済期間等がある場合の満額です。
20歳から60歳までの間に未納期間があったり、免除期間があったりする場合には、その内容に応じて実際の年金額が異なります。
そのため、「国民年金は月7万円程度もらえる」と一律に考えるのは適切ではありません。
自分の加入状況に応じた金額を確認することが大切です。
(出典:日本年金機構「令和8年4月分からの年金額等について」)
老齢厚生年金には一律の満額がない
老齢厚生年金については、老齢基礎年金のような「40年間加入すれば全員この金額になる」という満額はありません。
厚生年金に加入していた年数だけでなく、その期間の給与や賞与などによって報酬比例部分が変わるためです。
たとえば、厚生年金に同じ30年間加入していたとしても、平均的な報酬が月20万円程度だった方と月50万円程度だった方では、原則として老齢厚生年金の金額は異なります。
さらに、加入していた時期や加算の有無などによっても違いが生じます。
標準的な年金額と平均年金額は別物
年金の記事やニュースを見ると、「夫婦で月約23万円」「厚生年金は平均月約15万円」といった数字を目にすることがあります。
ここは数字の意味を区別しておく必要があります。
日本年金機構が示す令和8年度の「標準的な年金額」は、夫婦2人分の老齢基礎年金を含めて 月額237,279円 です。
ただし、これは一定のモデル世帯を前提として計算された金額で、すべての夫婦が月237,279円を受け取れるという意味ではありません。
一方、厚生労働省が公表している令和6年度末の統計では、厚生年金保険第1号の老齢年金受給者の平均年金月額は、老齢基礎年金を含めておおむね15万円程度です。
こちらは実際の受給者の平均ですが、加入期間の短い方、高い報酬で長期間加入していた方など、さまざまな受給者を含む平均値です。
平均額をそのまま自分の年金額と考えないことが大切です。
老齢基礎年金は加入・納付状況、老齢厚生年金は報酬と加入期間などによって個人差があります。
実際の受給見込額は、ねんきん定期便やねんきんネットなどで自分の年金記録を基に確認しましょう。
年金額は物価や賃金の変動、制度上の改定などにより年度ごとに変わる可能性があります。
そのため、この記事に記載している令和8年度の金額を将来も固定された金額として考えないようにしてください。
特に50代の方が数年後、10年後の生活設計を考える場合には、現在公表されている金額だけでなく、自分自身の年金見込額を確認することが重要です。
老齢厚生年金と老齢基礎年金の違いと受給方法
老齢基礎年金と老齢厚生年金の違いを理解したら、次に確認したいのが「いつから受け取れるのか」「65歳になったら何をするのか」「働いている場合はどうなるのか」という点です。
原則の受給開始年齢は65歳ですが、特別支給の老齢厚生年金、繰上げ受給、繰下げ受給、在職老齢年金などがあるため、人によって受け取り方が異なります。
特に定年前後では、年金だけを単独で考えるのではなく、給与、退職時期、雇用保険、生活費なども含めて確認することが大切です。
老齢年金は原則65歳から受給する
老齢基礎年金と老齢厚生年金は、原則として65歳から受け取ります。
老齢基礎年金については、保険料納付済期間や保険料免除期間などを合わせた 受給資格期間が10年以上 あることが基本的な要件です。
老齢厚生年金については、老齢基礎年金の受給資格を満たしたうえで、厚生年金の被保険者期間がある方が対象となります。
ここでいう「原則65歳」という表現には意味があります。
すべての人が必ず65歳ちょうどから同じ方法で受け取り始めるわけではなく、一定の条件で65歳より前に受け取る繰上げ受給や、65歳より後まで受給開始を遅らせる繰下げ受給もあるためです。
また、一定の生年月日の方には、65歳前から特別支給の老齢厚生年金を受け取れる場合があります。
年金は何歳からもらえるかは、原則の65歳に加えて、特別支給の老齢厚生年金や繰上げ・繰下げの有無によって人ごとに変わります。
65歳になれば自動的に振り込まれるわけではない
実務上、もう一つ重要なのが、 年金は受給開始年齢になれば自動的に銀行口座へ振り込まれるわけではない という点です。
老齢年金を受け取るためには、原則として年金請求の手続きが必要です。
老齢年金を受け取る権利が発生する方には、通常、受給開始年齢に到達するおおむね3カ月前に、日本年金機構から年金請求書が送付されます。
届いたら氏名、住所、受取金融機関などの必要事項を確認し、必要書類を準備します。
ただし、年金請求書が3カ月前に届いたからといって、その時点ですぐ提出するものではありません。
原則として受給権が発生する誕生日の前日以降に請求します。
年金請求書が届いた時期と、実際に提出できる時期は同じではありません。
書類が届いたら事前に内容を確認し、戸籍関係書類など必要な添付書類がある場合には準備を進めておくとスムーズです。
請求を忘れていた場合は時効にも注意
「請求しなくても、後で全部まとめてもらえるだろう」と考えるのは注意が必要です。
年金を受け取る権利が発生していても、長期間請求をしていない場合には、時効により過去の支給分の一部を受け取れなくなる可能性があります。
年金給付を受ける権利には原則として5年の時効があります。
もちろん、個別の事情によって確認が必要なケースもありますが、基本的には「請求できる状態になったら、そのまま何年も放置しない」ということが大切です。
実務でも、年金は税金や社会保険の手続きと違って会社が代わりに行ってくれるものだと思っていた、という方がいます。
会社に勤務していても、老齢年金の請求は原則として本人が行う手続きです。
65歳前後になったら、年金請求書が届いているか、住所変更が正しく反映されているか、年金記録に抜けがないかを早めに確認しておくと安心です。
また、繰下げ受給を選択する場合などは、65歳時点で通常どおり請求する場合とは手続きの考え方が異なります。
単純に「65歳になったからすぐ請求する」「請求しなければ自動的に繰下げになる」と思い込まず、自分がどの受給方法を選択するのかを確認したうえで手続きを進めることが重要です。
特別支給の老齢厚生年金は65歳前もある
老齢厚生年金は原則65歳からですが、一定の世代については、65歳になる前から 特別支給の老齢厚生年金 を受け取れる場合があります。
これは、かつて60歳だった厚生年金の支給開始年齢を65歳へ段階的に引き上げる過程で設けられた経過措置です。
そのため、現在の若い世代が将来一律に利用できる制度ではありません。
対象となるかどうかは、主に生年月日、厚生年金の加入期間、老齢基礎年金の受給資格期間などによって判断します。
基本的な要件として、老齢基礎年金の受給資格期間を満たし、厚生年金保険等の被保険者期間が1年以上あることなどが必要です。
さらに、生年月日の要件があり、原則として男性は昭和36年4月1日以前生まれ、女性は昭和41年4月1日以前生まれの方が対象となり得ます。
生年月日によって受給開始年齢が違う
特別支給の老齢厚生年金は、対象となる世代すべてが60歳から同じように受け取れるわけではありません。
生年月日に応じて支給開始年齢が段階的に引き上げられており、61歳、62歳、63歳、64歳から受け取るケースがあります。
そのため、「自分は対象世代だから60歳からもらえる」と考えるのではなく、自分の生年月日に対応した受給開始年齢を確認する必要があります。
令和8年時点では、男性について通常の特別支給の老齢厚生年金の対象となる世代はすでに65歳に到達しています。
一方、女性については、生年月日に応じて60代前半で特別支給の老齢厚生年金を受け取る方がいます。
繰下げできる年金だと誤解しない
特に注意したいのが、特別支給の老齢厚生年金を「65歳まで受け取らずに待てば、その分増額される」と考えてしまうことです。
65歳からの老齢基礎年金や老齢厚生年金には繰下げ受給の仕組みがありますが、特別支給の老齢厚生年金については、同じように繰り下げて増額させる制度ではありません。
そのため、対象となっているにもかかわらず、「65歳まで請求しないほうが得だろう」と判断して放置するのは適切ではありません。
特別支給の老齢厚生年金の対象者は、生年月日と厚生年金加入期間を確認したうえで、受給開始年齢になったら請求手続きを確認しましょう。
また、65歳前の特別支給の老齢厚生年金と、65歳以降の老齢厚生年金は、制度上まったく同じものをそのまま継続して受け取るという整理ではありません。
65歳になると老齢基礎年金と本来支給の老齢厚生年金の受給権が発生するため、改めて65歳時の手続きが必要になる場合があります。
生年月日ごとの受給開始年齢や請求の時期は、特別支給の老齢厚生年金で男女別に整理しています。
定年前後は退職、再雇用、雇用保険、在職老齢年金なども重なる時期です。
退職して失業給付を受ける場合は年金がいったん止まるため、年金と失業保険の調整で65歳前後の違いと事後精算を確認しておくと判断しやすくなります。
特別支給の対象世代の方は、「65歳からの年金だけ」を確認するのではなく、60代前半に受け取れる年金がないかも確認しておくことが重要です。
加給年金や振替加算が付く場合がある
老齢年金の金額は、単純に老齢基礎年金と老齢厚生年金の報酬比例部分を足せば必ず終わり、というわけではありません。
厚生年金の加入期間、配偶者や子の有無、生年月日など一定の条件を満たした場合には、 加給年金額 や 振替加算 などが付くことがあります。
加給年金は、厚生年金の加入期間が原則20年以上ある人に、生計を維持している65歳未満の配偶者や18歳到達年度末までの子がいる場合に加算されます。
特に夫婦の年齢差がある世帯では、65歳前後の家計を考えるうえで影響することがあります。
加給年金額は老齢厚生年金に付く加算
加給年金額は、一定以上の厚生年金加入期間がある方が65歳に達した時点などで、生計を維持している一定の配偶者や子がいる場合に、老齢厚生年金へ加算される仕組みです。
代表的なのは、厚生年金の被保険者期間が原則20年以上ある方に、65歳未満の配偶者がいるケースです。
ただし、「20年以上加入していて、配偶者が65歳未満なら必ず付く」という単純な制度ではありません。
配偶者や子について生計維持関係などの要件があり、さらに配偶者自身が一定の老齢厚生年金や障害年金などを受け取る権利を持っている場合には、加給年金額が支給停止となることがあります。
年下の配偶者がいるだけで加給年金が必ず支給されるわけではありません。
本人の厚生年金加入期間だけでなく、配偶者の年齢、収入、年金の受給権なども確認する必要があります。
配偶者が65歳になると振替加算につながる場合がある
配偶者に対する加給年金額は、原則としてその配偶者が65歳になると終了します。
その後、一定の要件を満たす場合には、配偶者自身の老齢基礎年金に 振替加算 が付くことがあります。
このため、加給年金額は主に老齢厚生年金側の加算、振替加算は一定の場合に配偶者自身の老齢基礎年金側へ付く加算、と分けて理解すると分かりやすいです。
大まかな整理
- 加給年金額:主に本人の老齢厚生年金側に加算
- 振替加算:一定の場合に配偶者自身の老齢基礎年金へ加算
- 経過的加算:65歳以降の老齢厚生年金に加わる場合がある調整額
振替加算についても、すべての配偶者が対象となるわけではありません。
生年月日などの要件があり、若い世代については対象外となります。
そのため、「配偶者が65歳になったら加給年金がそのまま相手の年金へ移る」と理解するのも正確ではありません。
ねんきん定期便の数字だけでは判断しにくいこともある
加給年金や振替加算については、ねんきん定期便の見込額だけを見ていると、自分が将来対象になるか分かりにくいことがあります。
家族関係や配偶者の年金記録などによって判定される部分があるためです。
たとえば夫が65歳、妻が60歳という世帯で、夫の厚生年金加入期間が長い場合には、夫の老齢厚生年金に配偶者加給年金額が付く可能性があります。
その後、妻が65歳になると配偶者加給年金額は終了し、妻の生年月日などの要件によっては妻の老齢基礎年金に振替加算が付く場合があります。
このように、夫婦の年金はそれぞれ完全に独立して考えるだけでは分かりにくいことがあります。
定年前後に老後の収入を試算するのであれば、本人だけでなく、配偶者の年齢、年金加入歴、受給開始予定年齢も一緒に確認するのが実務的です。
なお、加給年金額などの金額は年度によって改定されるため、実際に請求する時点の金額を確認してください。
働きながら受け取るときの在職老齢年金
65歳以降も会社で働きながら、老齢基礎年金や老齢厚生年金を受け取ることはできます。
「会社員として働いている間は年金を受け取れない」という仕組みではありません。
ただし、厚生年金に加入しながら働いている方などについては、給与等と老齢厚生年金の金額によって、 在職老齢年金 の仕組みにより老齢厚生年金の一部または全部が支給停止となる場合があります。
ここは老齢基礎年金と老齢厚生年金の違いがはっきり表れる部分です。
在職老齢年金による支給停止の対象となるのは老齢厚生年金であり、老齢基礎年金は在職老齢年金によって支給停止されません。
令和8年4月から基準額は月65万円
令和8年4月から、在職老齢年金で年金が減額される基準額は、従来の月51万円から 月65万円 へ引き上げられました。
令和8年度は、老齢厚生年金の基本月額と総報酬月額相当額の合計が月65万円以下であれば、原則として在職老齢年金による老齢厚生年金の支給停止はありません。
65万円を超える場合には、超えた金額に応じて老齢厚生年金の一部または全部が支給停止となる可能性があります。
給与が65万円以下なら大丈夫という意味ではない
実務上、非常に間違えやすいのが、 「月給が65万円以下なら年金は減らない」と考えてしまうこと です。
在職老齢年金の判定では、単純な毎月の手取り給与や基本給だけを見るわけではありません。
老齢厚生年金の基本月額と、標準報酬月額に過去1年間の標準賞与額を12で割った金額などを加えた総報酬月額相当額を使って判定します。
つまり、賞与を受け取っている場合には、その賞与も判定に影響します。
在職老齢年金の65万円は「給与だけの上限」ではありません。
老齢厚生年金の基本月額と総報酬月額相当額の合計で判定します。
たとえば、給与だけを見ると65万円よりかなり低くても、老齢厚生年金の金額や賞与の状況によっては支給停止の対象となることがあります。
逆に、ある程度高い給与を受けていても、合計額が基準額以内であれば、在職老齢年金による支給停止はありません。
老齢基礎年金は在職老齢年金で止まらない
「65歳を過ぎても会社の役員をしているので、基礎年金も全部止まるのでしょうか」という質問を受けることがあります。
在職老齢年金による調整の対象となるのは老齢厚生年金です。
老齢基礎年金については、給与が高いことを理由として在職老齢年金による支給停止を受けることはありません。
働きながら年金を受ける場合の基本
- 働いていても老齢年金は受給できる
- 老齢基礎年金は在職老齢年金の支給停止対象ではない
- 老齢厚生年金は賃金等との合計によって支給停止される場合がある
- 賞与も総報酬月額相当額の計算に影響する
また、65歳以降も厚生年金に加入して働けば、その加入期間が将来の老齢厚生年金額に反映される仕組みもあります。
そのため、「年金が一部止まる可能性があるから働かないほうが得」と単純に判断するのはおすすめできません。
給与収入、年金の支給停止額、将来の年金額、税金や社会保険料などを含めて考える必要があります。
賃金と年金の合計額の計算には標準報酬月額や標準賞与額を使うため、年金をもらいながら働ける収入基準は給与明細の手取り額だけでは判断できません。
なお、在職老齢年金の基準額は制度改正や年度改定によって変わる可能性があります。
将来の働き方を決める際には、その時点の制度を改めて確認してください。
繰上げと繰下げで受給開始を選べる
老齢基礎年金と老齢厚生年金の原則的な受給開始年齢は65歳ですが、一定の範囲で受給開始時期を変更できます。
65歳より前に受け取り始めるのが 繰上げ受給 、65歳より後まで受給開始を遅らせるのが 繰下げ受給 です。
「65歳になったら必ずその月から受け取らなければならない」というわけではないため、自分の就労状況や生活資金に合わせて受給方法を検討できます。
ただし、受給開始年齢を変えると、その後の年金額にも影響します。
繰上げ受給
繰上げ受給を利用すると、原則として60歳から65歳になるまでの間に、老齢年金を前倒しして受け取り始めることができます。
早く年金収入を得られることはメリットですが、その代わり、繰り上げた月数に応じて年金額が減額されます。
そして、原則としてその減額は生涯続きます。
たとえば、「60歳で退職して65歳まで給与がないので、当面の生活費として年金を受け取りたい」という場合には、繰上げ受給が選択肢になることがあります。
一方、手元資金に余裕があり、65歳まで年金を受け取らなくても生活できるのであれば、生涯の年金額が減ることまで考えて判断する必要があります。
繰上げ受給は、単に「早くもらえる制度」ではありません。
請求後に原則として取り消すことができず、その後の年金や他制度に影響する場合もあります。
また、老齢基礎年金と老齢厚生年金の両方の受給権がある方が繰上げを行う場合、原則として両方を同時に繰り上げる扱いになります。
そのため、「基礎年金だけ60歳から受け取り、厚生年金は65歳まで待つ」といった選び方が自由にできるわけではありません。
繰上げによる減額は65歳以降も一生続くため、年金の繰り上げ受給と減額率を確認したうえで、生活資金の計画と合わせて判断することが大切です。
繰下げ受給
繰下げ受給は、65歳で年金を受け取らず、原則として66歳以降75歳まで受給開始を遅らせる仕組みです。
受給開始を遅らせた月数に応じて年金額が増額され、その増額された年金額をその後受け取ることになります。
65歳以降も十分な給与収入があり、「当面は年金を使わなくても生活できる」という方にとっては、選択肢の一つになります。
一方で、受給開始を遅らせる間は通常の年金を受け取らないため、必ずしもすべての方に繰下げが有利とは限りません。
増額率の計算や加給年金・在職老齢年金との関係は、繰下げ受給で注意点まで詳しく説明しています。
繰下げは基礎と厚生を別々に考えられる
老齢基礎年金と老齢厚生年金の違いを考えるうえで知っておきたいのが、繰下げについては一定の場合、老齢基礎年金と老齢厚生年金を別々に選択できることです。
たとえば、「老齢厚生年金は65歳から受け取り、老齢基礎年金だけ繰り下げる」という選択が考えられます。
逆に、老齢基礎年金を65歳から受け取り、老齢厚生年金だけを繰り下げるという考え方もあります。
受給開始時期の基本的な違い
- 繰上げ:原則として老齢基礎年金と老齢厚生年金を同時に請求
- 繰下げ:一定の場合、老齢基礎年金と老齢厚生年金を別々に選択可能
この違いを知っておくと、65歳時点での年金の受け取り方に選択肢があることが分かります。
ただし、繰下げ受給には加給年金額、在職老齢年金、税金、社会保険料なども関係するため、「増額率が高いからできるだけ遅らせれば得」と単純に結論づけることはできません。
繰上げや繰下げは、単純な受取総額だけで有利・不利を判断できるものではありません。
繰下げのほかにも、60歳以降に厚生年金に加入して働く、国民年金の任意加入や付加保険料を使うなど、年金を増やす方法は働き方によって選べるものが異なります。
今後の給与収入、預貯金、生活費、健康状態、家族構成、税金や社会保険料、加給年金などを含めて検討する必要があります。
特に定年前後は、退職金や雇用保険、再雇用後の給与などもあります。
私は、年金の受給開始時期を考えるときは、「何歳まで生きれば得か」という一点だけではなく、60代から70代に必要となる生活資金をどう確保するかという視点も重要だと考えています。
年金は老後の生活費を支える制度です。
受給額を最大化することだけではなく、必要な時期に必要なお金を確保できるかという視点で考えることが大切です。
国民年金と老齢基礎年金の違い
「国民年金」と「老齢基礎年金」は同じものだと思われがちですが、指しているものが違います。
国民年金は、20歳以上60歳未満の方が加入する制度そのものです。
老齢基礎年金は、その国民年金から老後に支給される給付の名前です。
制度としての国民年金の加入区分や保険料は、国民年金とはで確認できます。
会社員が受け取る老齢年金も、1階部分は国民年金から支給される老齢基礎年金です。
「国民年金は自営業者だけの制度」ではない点も、あわせて押さえておくと混乱しにくくなります。
受給資格期間は10年以上
老齢年金を受け取るには、受給資格期間が10年(120か月)以上必要です。
この期間には、保険料を納めた期間だけでなく、免除や納付猶予を受けた期間、合算対象期間(いわゆるカラ期間)も含まれます。
10年に届いていれば年金は受け取れますが、受け取れる金額は納めた期間に応じて決まります。
何年納めるといくらになるのかは、年金は何年払えばもらえるかで整理しています。
障害年金・遺族年金との併給
公的年金は、1人が同時に受け取れるのは原則として1つの年金(1人1年金)です。
老齢年金を受け取る権利と、障害年金や遺族年金を受け取る権利の両方が発生した場合は、どちらかを選ぶことになります。
ただし65歳以降は例外があり、老齢基礎年金と遺族厚生年金、障害基礎年金と老齢厚生年金といった組み合わせは合わせて受け取れます。
どの組み合わせが有利かは、加算の有無や税金の扱いによって変わります。
2つ以上の年金を受け取れるようになったときは、年金事務所へ届け出て組み合わせを確認してください。
65歳以降に老齢厚生年金と遺族厚生年金の両方の受給権がある場合の調整は、遺族年金と老齢年金の併給で計算の順序まで整理しています。
障害年金を受けている方が65歳を迎えたときにどの組み合わせを選ぶのかは、障害年金と老齢年金の65歳の選択で整理しています。
老齢厚生年金と老齢基礎年金の違いを整理
最後に、老齢厚生年金と老齢基礎年金の違いを整理します。
最も重要なのは、 老齢基礎年金が国民年金から支給される1階部分で、老齢厚生年金が厚生年金加入者に上乗せされる2階部分 だという点です。
会社員として厚生年金に加入していた期間がある方は、原則としてどちらか一方を選択するのではありません。
受給要件を満たせば、老齢基礎年金と老齢厚生年金を組み合わせて受け取ります。
| 確認したい点 | 老齢基礎年金 | 老齢厚生年金 |
|---|---|---|
| 元になる制度 | 国民年金 | 厚生年金保険 |
| 基本的な位置づけ | 1階部分 | 2階部分 |
| 対象となる人 | 受給資格期間を満たす人 | 老齢基礎年金の要件を満たし厚生年金加入期間がある人 |
| 金額 | 主に加入期間・納付状況で決まる | 報酬と加入期間で決まる |
| 満額 | あり | 一律の満額なし |
| 受給開始 | 原則65歳 | 原則65歳 |
| 両方の受給 | 厚生年金加入期間がある人は要件を満たせば両方受給 | |
| 働きながらの調整 | 在職老齢年金による停止なし | 一定の場合に支給停止あり |
| 主な加算 | 振替加算など | 加給年金額・経過的加算など |
自分の年金は3つの順番で確認する
自分が将来どの年金をどのくらい受け取れるのか分からない場合は、複雑な計算式から入る必要はありません。
まず、次の順番で確認すると整理しやすくなります。
自分の老齢年金を確認する順番
- 国民年金・厚生年金の加入期間に漏れがないか確認する
- 老齢基礎年金と老齢厚生年金の見込額をそれぞれ確認する
- 受給開始時期や働き方による影響を確認する
最初に確認したいのは加入記録です。
転職、自営業、扶養、退職後の国民年金加入などを経験している方は、20歳以降の加入状況を時系列で見ていくと分かりやすいです。
次に、ねんきん定期便やねんきんネットで、老齢基礎年金と老齢厚生年金がそれぞれどの程度になるのかを確認します。
そして最後に、65歳から通常どおり受け取るのか、繰上げ・繰下げをするのか、65歳以降も厚生年金に加入して働くのかを考えます。
自営業期間と会社員期間を完全に分けない
特に、自営業と会社員の両方を経験した方は、「自営業期間は基礎年金、会社員期間は厚生年金」というように完全に切り分けて考えないことがポイントです。
老齢基礎年金については、原則として20歳から60歳までの国民年金の加入状況などを確認します。
その中には、自営業者として第1号被保険者だった期間だけでなく、会社員として第2号被保険者だった期間や、一定の要件を満たす第3号被保険者期間も含まれます。
そして、会社員などとして厚生年金に加入していた期間について、さらに老齢厚生年金が上乗せされます。
「基礎年金が土台、厚生年金が上乗せ」という二階建てのイメージ で考えると、自分の年金の中身を理解しやすくなります。
ねんきん定期便では2つの年金を分けて見る
ねんきん定期便やねんきんネットを見るときも、合計額だけを見るのではなく、「老齢基礎年金はいくらか」「老齢厚生年金はいくらか」を分けて確認してみてください。
分けて見ることで、なぜその金額になっているのかを考えやすくなります。
老齢基礎年金が想定より少ないのであれば、未納期間や免除期間などがないかを確認するきっかけになります。
老齢厚生年金については、厚生年金に加入していた年数や過去の報酬記録がどの程度あるのかを確認できます。
また、65歳前後では年金額だけでなく、加給年金、振替加算、在職老齢年金、繰上げ、繰下げなどが関係する場合があります。
これらはすべての人に該当するものではありませんが、自分に当てはまる制度がないかを確認しておくことは重要です。
老齢厚生年金と老齢基礎年金の違いを一言で整理すると、老齢基礎年金はすべての公的年金加入者に共通する土台、老齢厚生年金は厚生年金に加入して働いた人に加わる上乗せ部分です。
また、年金は一度受給が始まれば終わりではありません。
65歳以降も厚生年金に加入して働けば年金額が改定されることがありますし、配偶者の年齢到達によって加給年金額が終了するなど、途中で金額が変わる場合もあります。
そのため、受給開始時だけでなく、働き方や家族状況が変わったときにも年金通知を確認することが大切です。
まず確認したいのは、ねんきん定期便やねんきんネットに記録されている加入期間と年金見込額です。
「老齢基礎年金はいくらか」「老齢厚生年金はいくらか」を分けて確認すると、自分の老後の年金の中身が分かりやすくなります。
老齢厚生年金と老齢基礎年金は名前が似ていますが、仕組みを一度整理すると、それほど複雑ではありません。
まずは「国民年金から老齢基礎年金」「厚生年金保険から老齢厚生年金」という対応関係を押さえ、そのうえで自分の加入記録と見込額を確認してみてください。
会社員期間がある方であれば、老齢基礎年金と老齢厚生年金を合わせた金額が、老後の公的年金収入の中心になります。
その受給開始時期や65歳以降の働き方によって、実際に受け取る金額が変わることもあります。
年金額や支給要件、在職老齢年金の基準額などは、制度改正や年度改定によって変更されることがあります。
この記事で紹介した金額や基準は一般的な目安として確認し、正確な情報は公式サイトをご確認ください。
また、実際の年金額や受給方法は加入記録、生年月日、家族構成、就労状況などによって異なります。
繰上げ・繰下げなど受給方法によって将来の年金額が大きく変わる場合には、最終的な判断は専門家にご相談ください。