こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
会社で社会保険に加入すると聞いたとき、健康保険と厚生年金はセットなのか、健康保険だけや厚生年金だけを選べるのか、疑問に感じる方は少なくありません。
特に、パートやアルバイトの加入条件、106万円の壁、130万円の壁、扶養内勤務、国民健康保険との違い、協会けんぽや健康保険組合の扱い、70歳以上で働く場合などは、実務でもよく相談を受けるテーマです。
関連して、世帯分離は世帯分離で健康保険の扶養は外れる?認定基準と注意点の記事でも整理しています。
企業の経営者や人事労務担当者にとっても、社会保険の手続き、強制適用事業所の判断、保険料の労使折半、従業員への説明は避けて通れません。
この記事では、健康保険と厚生年金が原則としてセットで扱われる理由を、企業実務と従業員側の疑問の両面から整理します。
- 健康保険と厚生年金がセットになる理由
- 健康保険だけ・厚生年金だけの可否
- パートや扶養内勤務の加入条件
- 会社が確認すべき手続きと注意点
健康保険と厚生年金はセットが原則
まず押さえたいのは、会社の社会保険では、健康保険と厚生年金保険は原則として一体で考えるという点です。
制度としては別々の法律に基づく保険ですが、加入要件や実務上の手続きがかなり密接に結びついています。
そのため、会社で働く人が社会保険の加入対象になる場合は、基本的に健康保険と厚生年金保険の両方へ加入します。
この「セット」という言い方は、法律名がひとつという意味ではありません。
健康保険は医療保険、厚生年金保険は年金保険なので、制度の役割は違います。
ただ、会社が人を雇って社会保険の資格取得手続きをする実務では、片方だけを自由に選ぶものではなく、加入対象かどうかを確認したうえで両方を処理するのが基本です。
ここ、少しややこしいですよね。
社会保険に含まれる制度
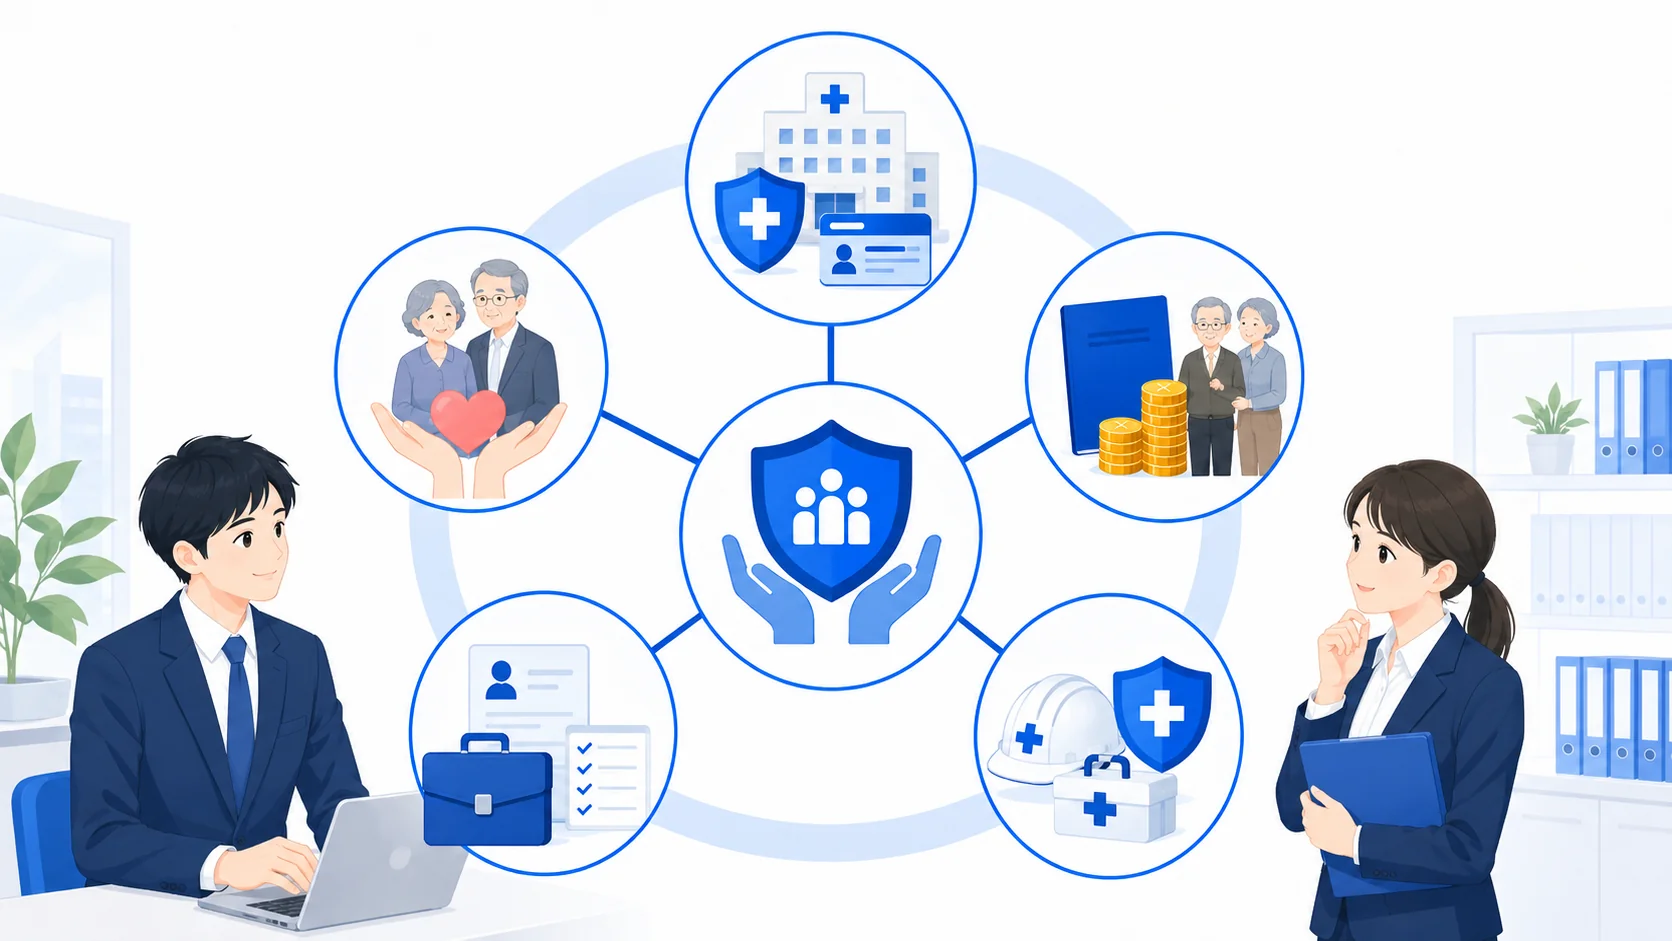
実務で「社会保険」という言葉を使う場合、場面によって指している範囲が少し変わります。
狭い意味では、 健康保険と厚生年金保険 を指すことが多いです。
入社手続きや給与計算で「社会保険に加入します」と言うときは、ほとんどの場合、この2つを中心に話しています。
広い意味では、介護保険、雇用保険、労災保険まで含めて社会保険と呼ぶこともあります。
つまり、会話の中で社会保険という言葉が出たら、まず「健康保険と厚生年金の話なのか」「雇用保険や労災保険も含めた話なのか」を整理すると理解しやすいです。
あわせて、生活保護については生活保護と健康保険・社会保険は併用できる?仕組みの記事も参考にしてください。
社会保険とはの全体像については、社会保険とは?仕組み・種類・広義と狭義の違いの記事で確認できます。
健康保険は、病気やけがをしたときの医療費負担を軽くするための制度です。
病院で保険証やマイナ保険証を使って受診する場面がイメージしやすいかなと思います。
さらに、会社員などが加入する健康保険では、一定の要件を満たすと傷病手当金や出産手当金を受けられる場合があります。
これは、働けない期間の収入を補う意味でかなり大きい保障です。
国民健康保険と比較すると、この違いは従業員に説明しておきたいポイントですね。
一方、厚生年金保険は、老後、障害、死亡といった将来や万一の場面に備える制度です。
国民年金に上乗せされる部分として老齢厚生年金があり、障害厚生年金や遺族厚生年金もあります。
普段の給与明細では「厚生年金保険料」として控除されるため、どうしても負担面に目が向きやすいのですが、長い目で見ると将来の生活保障に関わる制度です。
会社実務で分けて考えたい保険
会社が雇用した人に関係する保険には、健康保険、厚生年金保険、介護保険、雇用保険、労災保険があります。
ただし、これらは加入要件も手続き先も同じではありません。
健康保険と厚生年金保険は年金事務所、または健康保険組合などが関係します。
雇用保険はハローワーク、労災保険は労働基準監督署が関係します。
給与計算では一緒に控除されることがあるので混ざりやすいですが、実務上は別々に確認します。
従業員から「社会保険に入ると何が変わりますか」と聞かれた場合、医療費だけでなく、傷病手当金、出産手当金、将来の年金、扶養の扱いまで含めて説明すると納得されやすいです。
私も実務では、単に「保険料が引かれます」ではなく、「どんな保障が増えるのか」までセットで話すようにしています。
| 制度名 | 主な目的 | 実務での確認ポイント |
|---|---|---|
| 健康保険 | 医療費や病気・出産時の所得保障 | 協会けんぽか健康保険組合かを確認 |
| 厚生年金保険 | 老齢・障害・死亡に備える年金保障 | 原則70歳未満が対象 |
| 介護保険 | 介護サービスを支える保険 | 40歳から64歳は健康保険料に加算 |
| 雇用保険 | 失業や育児休業などへの給付 | 週所定労働時間などで別途判断 |
| 労災保険 | 業務上・通勤中の災害補償 | 原則として労働者を1人でも雇うと対象 |
セット加入となる法律上の根拠
健康保険と厚生年金保険は、健康保険法と厚生年金保険法という別々の法律に基づく制度です。
ここだけ見ると「別々なら片方だけ選べるのでは?」と思うかもしれません。
ただ、会社で働く人の加入判断では、適用事業所に使用される人かどうか、勤務条件が被保険者の要件を満たすかどうかを確認し、要件を満たせば原則として両方に加入する流れになります。
実務上も、資格取得や資格喪失の手続きは一体で行うのが通常です。
会社が年金事務所に提出する資格取得届なども、健康保険と厚生年金保険をまとめて扱う形になっています。
そのため、 加入要件を満たしているのに、健康保険だけ加入して厚生年金は加入しない、という運用は原則としてできません 。
本人が希望しているかどうか、会社が保険料負担を避けたいかどうかではなく、法律上の要件で判断するところがポイントです。
中小企業の現場では、「本人が厚生年金に入りたくないと言っています」「手取りが減るので社会保険は後からでいいですか」「試用期間中は入れなくてもいいですか」といった相談があります。
気持ちは分かります。
従業員にとっては手取りに関わりますし、会社にとっては事業主負担が増えます。
ただ、加入対象者を加入させないままにすると、後から遡って加入手続きが必要になったり、会社と従業員の双方で保険料の精算が必要になったりすることがあります。
本人の同意では外せない
社会保険は、任意で好きな保険だけ選ぶ制度ではありません。
もちろん、勤務時間を短くする、雇用契約そのものを見直す、フリーランスとして業務委託で働くなど、働き方によって社会保険の加入関係が変わることはあります。
ただし、実態として雇用され、加入要件を満たしているのであれば、本人の同意書を取ったとしても加入義務がなくなるわけではありません。
ここは企業側も従業員側も誤解しやすいところです。
健康保険と厚生年金保険は、制度の目的は異なりますが、会社の適用実務では原則セットで加入します。
本人の希望や会社の都合ではなく、事業所と勤務条件で判断するのが基本です。
「本人が希望しないから加入させない」という対応は、後のトラブルにつながりやすいです。
会社としては、採用時に勤務条件を確認し、加入対象になる可能性を事前に説明しておくと安心ですよ。
強制適用事業所の判断基準
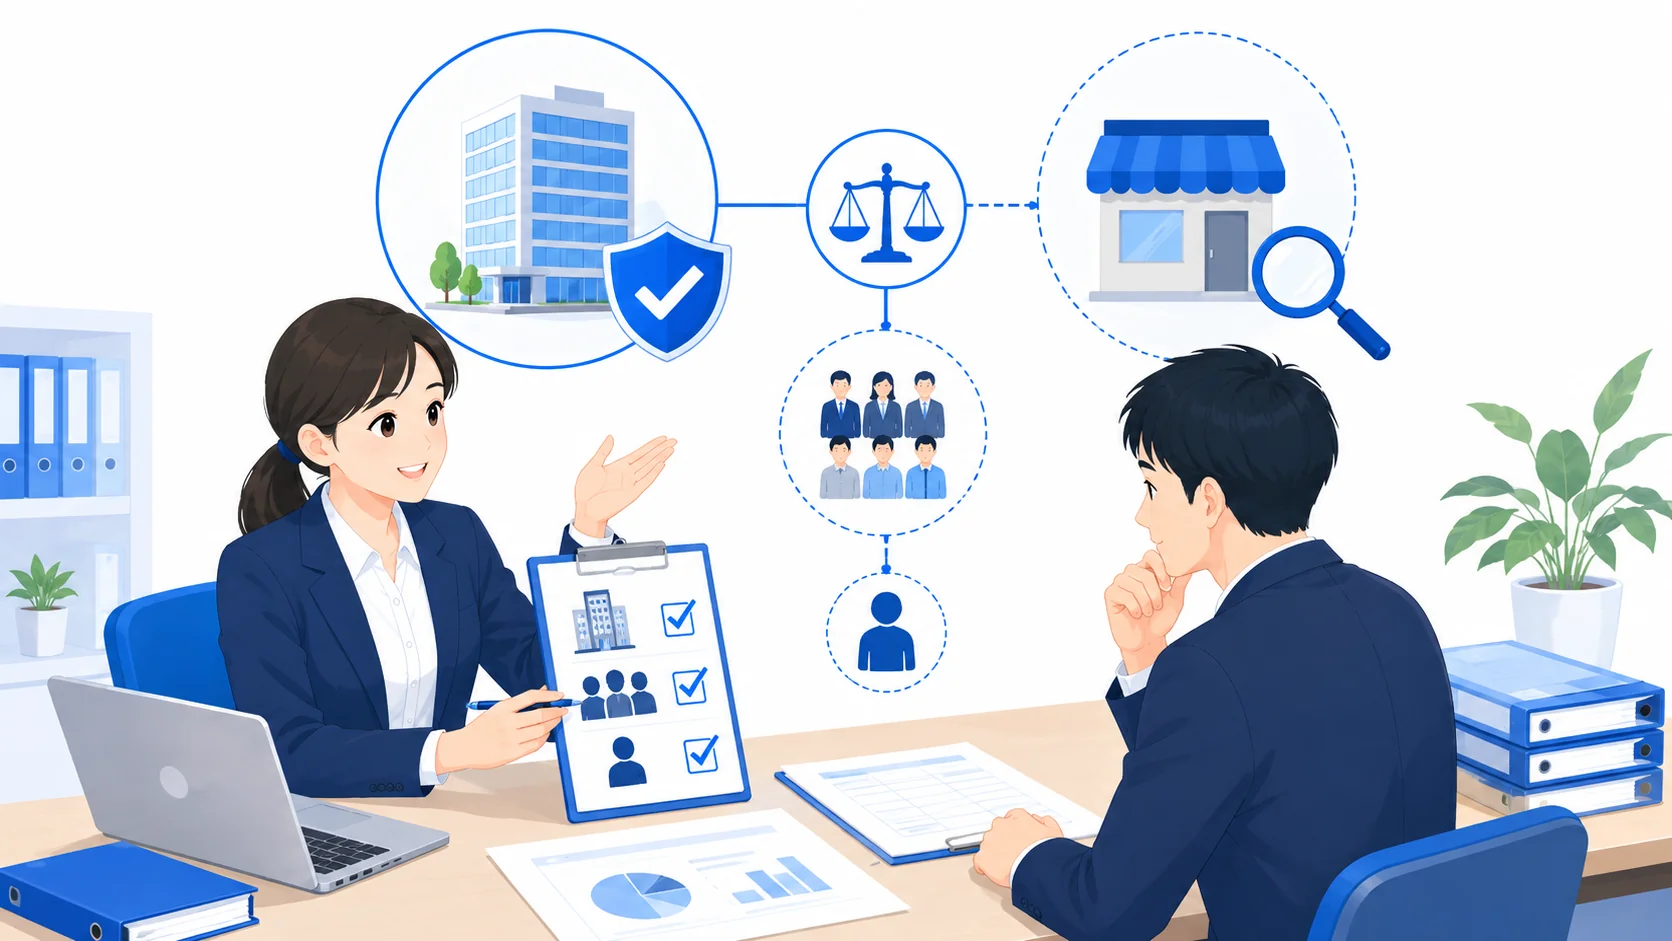
健康保険と厚生年金保険を考えるときは、まず「その事業所が社会保険の適用事業所なのか」を確認します。
代表的なのは、 すべての法人事業所 です。
株式会社、合同会社、一般社団法人、NPO法人など、法人であれば従業員数にかかわらず、原則として健康保険と厚生年金保険の強制適用事業所になります。
従業員が少ないから関係ない、役員だけだから関係ない、と判断してしまうのは危険です。
個人事業所の場合は、法人と少し扱いが違います。
常時5人以上の従業員を使用する一定の事業所が強制適用の対象になります。
これまで、個人事業所については業種による区分が実務上の重要ポイントでした。
製造業、建設業、運送業、物販、医療、士業などは対象になりやすい一方、農林水産業や一部サービス業などは扱いが異なる場面があります。
ただし、制度改正によって適用範囲は広がる方向にありますので、古い知識のまま判断しないことが大切です。
会社側の実務で特に注意したいのは、法人化、従業員の初採用、個人事業から法人成り、事業拡大、店舗増加のタイミングです。
これらの場面では、社会保険の新規適用手続きや従業員の資格取得手続きが必要になることがあります。
採用時によく確認しますが、雇用契約書や労働条件通知書で勤務時間、勤務日数、賃金、雇用期間を明確にしておくことも、加入判断の土台になります。
判断の順番
実務では、いきなり従業員ごとの加入可否を見るのではなく、まず事業所の適用状況を確認します。
そのうえで、従業員ごとの勤務条件を確認します。
事業所が強制適用なのか任意適用なのか、従業員が正社員なのか短時間労働者なのか、70歳未満なのか、学生なのかなど、段階的に見ていくとミスが減ります。
| 事業所の種類 | 社会保険の扱い | 実務上の確認点 |
|---|---|---|
| 法人事業所 | 原則として強制適用 | 従業員数が少なくても確認が必要。役員のみの会社も報酬の有無を確認 |
| 個人事業所 | 常時5人以上で対象となる場合あり | 業種、従業員数、常時使用の実態を確認 |
| 小規模個人事業所 | 任意適用となる場合あり | 従業員同意、認可、将来の人員計画を確認 |
| 新設法人 | 設立後に適用手続きが必要 | 役員報酬、従業員採用日、給与支払開始時期を確認 |
「うちは小さい会社だから社会保険はまだ不要」と思っているケースがありますが、法人であれば規模だけでは判断できません。
小規模だからこそ、最初の設計が大事です。
片方だけ加入できるか
結論から言うと、加入要件を満たす場合、 健康保険だけ加入する、または厚生年金だけ加入することは原則できません 。
会社の社会保険に加入する場面では、健康保険と厚生年金保険はセットで扱われます。
これは企業側にも従業員側にもよくある疑問です。
「健康保険は必要だけど、厚生年金は保険料が高いから外したい」「厚生年金だけ入って、医療保険は国民健康保険のままにしたい」という話ですね。
ただ、社会保険は、必要な保険を選んで加入するメニュー制ではありません。
加入要件を満たす従業員は、原則として健康保険と厚生年金保険の両方に加入します。
本人が「手取りが減るから嫌です」と言ったとしても、会社が「本人の希望なので加入させません」と処理することはできません。
これは少し厳しく聞こえるかもしれませんが、制度としては公平性と保障を確保するために、一定の要件を満たす人を対象にしているわけです。
会社側にとっても、片方だけ加入させない運用はリスクがあります。
後から年金事務所の調査などで加入漏れが判明すると、遡って資格取得が必要になることがあります。
その場合、過去分の保険料を会社と従業員でどう精算するのか、退職者分はどうするのか、給与明細や源泉徴収票への影響はどうするのか、といった問題が一気に出てきます。
現場はかなり大変です。
国民健康保険と厚生年金の組み合わせ
「国民健康保険に入ったまま、厚生年金だけ会社で加入することはありますか」という質問もあります。
通常の会社員の適用関係では、ほとんど想定されません。
健康保険組合や協会けんぽなど、どの健康保険に入るかの違いはありますが、70歳未満で会社の健康保険に加入する人は、原則として厚生年金保険にも加入します。
特殊な制度上の例外が関係する場合は個別確認が必要ですが、一般的な会社実務では「片方だけは不可」と考えておくのが安全です。
会社が加入対象者を社会保険に加入させない場合、後から遡及加入や保険料精算が問題になることがあります。
本人の希望だけで判断せず、勤務条件と法令に基づいて確認しましょう。
迷ったときの実務判断はシンプルです。
まず加入要件を確認し、対象なら健康保険と厚生年金保険をセットで手続きします。
70歳以上の例外
健康保険と厚生年金保険は原則セットですが、代表的な例外が70歳以上で働く場合です。
厚生年金保険の被保険者となるのは原則として70歳未満の人です。
そのため、70歳に到達すると厚生年金保険の被保険者資格を喪失し、健康保険は一定の年齢まで継続するという扱いになります。
つまり、70歳以上では「健康保険には入っているけれど、厚生年金保険の被保険者ではない」という状態が起こり得ます。
ここは給与計算でミスが出やすいところです。
70歳になった後も、これまでどおり厚生年金保険料を控除し続けてしまうケースがあります。
逆に、健康保険まで一緒に外してしまうと、医療保険の扱いに問題が出ることがあります。
70歳到達、75歳到達、退職、再雇用が重なると、処理が一気に複雑になります。
高齢の役員や継続雇用者がいる会社では、誕生日ベースで管理表を作っておくと実務が安定しますよ。
また、70歳以上であっても、在職老齢年金や70歳以上被用者該当届など、年金との関係で確認が必要な手続きがあります。
厚生年金保険料を控除しないからといって、年金事務所への関係が完全になくなるわけではありません。
報酬額や勤務実態によって、年金額の調整に関係する場合があります。
ここは従業員本人の年金受給にも関わるため、会社側の説明も丁寧にしたいところです。
75歳到達時も忘れない
健康保険は原則として75歳になるまでが対象で、75歳になると後期高齢者医療制度へ移行します。
したがって、70歳のタイミングでは厚生年金保険の扱い、75歳のタイミングでは健康保険の扱いを確認します。
70歳と75歳。
似ているようで処理が違います。
高齢者雇用が増えている会社では、この違いを押さえておくことが大切です。
| 年齢 | 厚生年金保険 | 健康保険 | 実務上の注意点 |
|---|---|---|---|
| 70歳未満 | 加入要件を満たせば対象 | 加入要件を満たせば対象 | 原則セットで資格取得 |
| 70歳以上75歳未満 | 原則として被保険者ではない | 加入要件を満たせば継続 | 厚生年金保険料の控除終了を確認 |
| 75歳以上 | 原則として被保険者ではない | 後期高齢者医療制度へ移行 | 健康保険資格喪失と扶養の扱いを確認 |
高齢の役員や再雇用者がいる会社では、年齢到達月だけでなく、給与締日、保険料控除月、賞与支給月も一緒に確認しましょう。
ここがずれると控除ミスにつながりやすいです。
任意適用事業所の扱い
強制適用事業所に該当しない小規模な個人事業所などでは、任意適用事業所として社会保険に加入する制度があります。
任意適用の場合、制度上は健康保険と厚生年金保険の片方のみを選択する余地がある場面もありますが、実務では両方をセットで検討するケースが多いです。
理由はシンプルで、従業員にとっての福利厚生や採用面での分かりやすさを考えると、健康保険だけ、厚生年金だけという説明はかえって混乱を生みやすいからです。
任意適用を考える事業所では、従業員の福利厚生を整えたい、採用力を高めたい、法人化を見据えて制度を整備したい、といった事情があります。
特に、人材採用の場面では「社会保険完備」と記載できるかどうかが応募者の安心感に影響することがあります。
小規模事業所でも、長く働いてほしい従業員がいるなら、社会保険の整備は前向きに検討する価値があります。
一方で、事業主負担の保険料が発生する点は避けて通れません。
健康保険料と厚生年金保険料は原則として労使折半なので、従業員本人だけでなく事業主も負担します。
小規模事業所では、人件費に対する影響が大きく感じられるかもしれません。
うん、ここは現実的に悩むところです。
そのため、任意適用を検討するときは、今の従業員数だけでなく、今後の採用予定、売上見込み、給与水準、従業員の年齢構成まで含めて考えるのがおすすめです。
任意適用で確認したい実務項目
任意適用では、従業員の同意、事業所としての手続き、保険料負担、給与計算体制、従業員への説明資料などを準備します。
特に、従業員にとっては手取りが変わる可能性がありますので、「会社が勝手に決めた」と受け取られないよう、制度のメリットと負担を丁寧に説明することが大切です。
社会保険は単なるコストではなく、病気、出産、障害、老後に関わる生活保障でもあります。
任意適用を検討するときは、「保険料が増えるかどうか」だけでなく、「採用・定着・従業員の安心・将来の法人化」まで含めて判断すると、実務に合った選択をしやすくなります。
任意適用の可否や必要な同意、手続きの流れは事業所の状況によって変わります。
個別判断が必要な場面では、年金事務所や社会保険労務士に確認してください。
健康保険と厚生年金はセットの実務
次に、企業の実務担当者や経営者が特に迷いやすい点を整理します。
パートやアルバイトの加入条件、扶養との関係、保険料の計算、従業員への説明、会社が行う手続きは、いずれも現場で質問が多い部分です。
ここからは、実際の採用や給与計算、従業員説明で使いやすいように、判断の流れをできるだけ具体的に見ていきます。
制度の原則を知っていても、実務では「この人は入るのか」「いつから控除するのか」「扶養はどうなるのか」で迷うことが多いですからね。
パートの加入条件
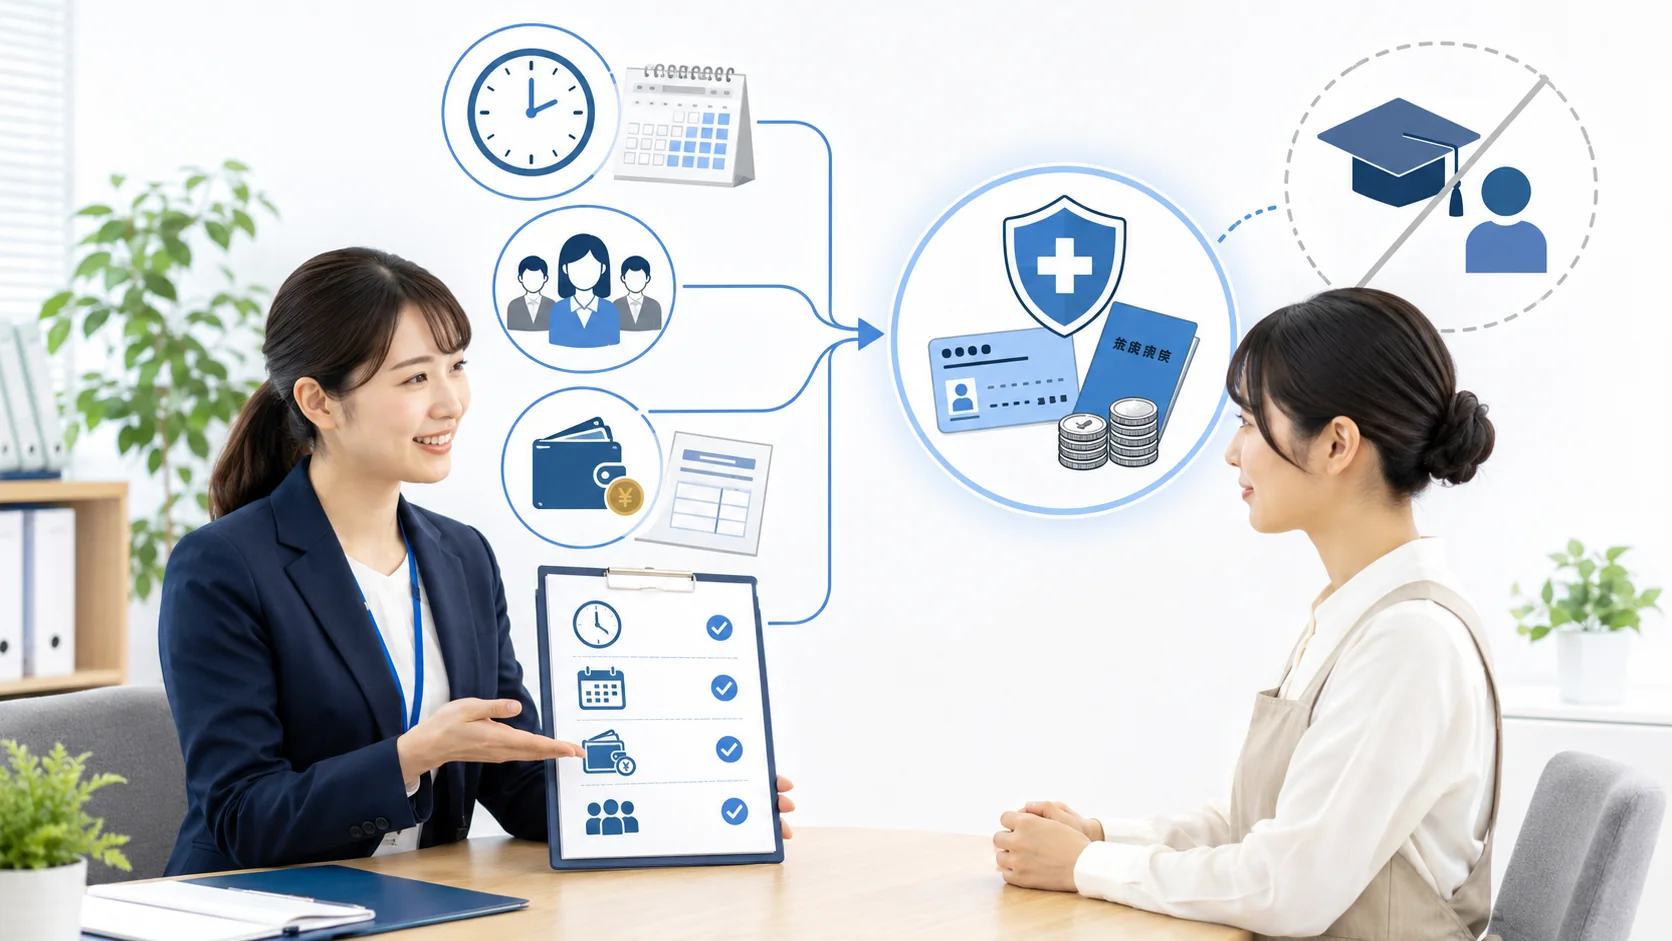
パートやアルバイトであっても、勤務条件が一定以上であれば健康保険と厚生年金保険の加入対象になります。
雇用形態の名前だけで判断するのではなく、実際には 週の所定労働時間、月の所定労働日数、賃金、学生かどうか、事業所規模 などを見て判断します。
「パートだから社会保険なし」「アルバイトだから加入不要」と決めてしまうのは危ないです。
実務では、名称より実態。
ここが大事です。
まず基本になるのが、いわゆる4分の3基準です。
週の所定労働時間と月の所定労働日数が、同じ事業所で働く通常の労働者のおおむね4分の3以上であれば、原則として社会保険の加入対象になります。
たとえば、正社員が週40時間勤務であれば、週30時間程度働くパートは加入対象になる可能性が高いです。
ここでいう勤務時間は、たまたま残業が多かった月ではなく、雇用契約上の所定労働時間を中心に見ます。
さらに、短時間労働者については、週20時間以上、賃金要件、学生でないこと、事業所規模などの要件を満たす場合に加入対象となります。
制度改正により、賃金要件や企業規模要件は段階的に見直されるため、古い基準のまま判断しないことが大切です。
厚生労働省も社会保険の加入対象の拡大について案内しており、短時間労働者の企業規模要件や賃金要件の見直しが示されています(出典: 厚生労働省「社会保険の加入対象の拡大について」 )。
契約書で確認したいポイント
会社側では、採用時や契約更新時に、所定労働時間、所定労働日数、賃金、雇用期間、学生かどうかを確認しておきます。
特に、シフト制の職場では「実際には週20時間を超えているけれど、契約書上はあいまい」ということが起こりがちです。
飲食店、小売店、介護事業所などではよくある話ですね。
契約内容と実態がずれている場合、後から加入判断が問題になることがあります。
パート・アルバイトの具体的な加入条件は、勤務契約の作り方とも関係します。
より詳しく確認したい場合は、当事務所サイトの 社会保険への加入条件を解説した記事 も参考にしてください。
| 確認項目 | 見方 | 実務での注意点 |
|---|---|---|
| 週所定労働時間 | 契約上の週あたり勤務時間 | シフト実態と契約内容のずれに注意 |
| 月所定労働日数 | 通常労働者との比較 | 4分の3基準の判断に使用 |
| 賃金 | 所定内賃金を中心に確認 | 残業代や賞与の扱いを分けて確認 |
| 学生かどうか | 学生は対象外となる場合あり | 夜間学生など例外も個別確認 |
| 事業所規模 | 短時間労働者の適用範囲に関係 | 制度改正により段階的に見直し |
パートか正社員かではなく、勤務条件が加入基準を満たすかどうかで判断します。
採用時点で社会保険加入の可能性を説明しておくと、後のトラブルをかなり減らせます。
扶養内勤務との関係
扶養内で働いている方にとって、社会保険加入は手取りや家計に直結するため、とても関心が高いテーマです。
配偶者の健康保険の扶養に入っていた人が勤務先の社会保険に加入すると、本人が健康保険と厚生年金保険の被保険者になります。
その結果、配偶者の扶養から外れることがあります。
これは従業員本人にとっても、会社の担当者にとっても説明が難しいところです。
少しややこしいですよね。
ここで混同しやすいのが、106万円の壁と130万円の壁です。
106万円の壁は、短時間労働者の社会保険加入要件と関連して語られることが多いものです。
一方、130万円の壁は、主に健康保険の被扶養者認定や国民年金第3号被保険者の扱いと関係します。
似たような金額に見えますが、制度の目的も、判断する主体も、確認するタイミングも違います。
会社側が説明するときは、「何の制度の壁なのか」を分けて話すと伝わりやすいです。
従業員側から見ると、「扶養から外れると損なのでは?
」という不安が出やすいです。
たしかに、勤務先の社会保険に加入すると本人負担の保険料が発生しますので、短期的には手取りが減ることがあります。
ただし、その一方で、将来の老齢厚生年金が増える可能性があり、傷病手当金や出産手当金など、会社員の健康保険ならではの保障も受けられる可能性があります。
損得を手取りだけで決めると、制度全体を見落としやすいです。
会社が説明するときのコツ
会社側としては、従業員に対して「加入対象です」とだけ伝えるのではなく、なぜ加入対象になるのか、いつから保険料が控除されるのか、扶養の手続きはどうなるのか、給与明細でどこに反映されるのかを説明すると親切です。
扶養内勤務を希望している人には、契約更新前に勤務時間の見込みを確認するのも大事です。
後から「聞いていなかった」となると、会社と従業員の信頼関係にも影響します。
週20時間を超えたり超えなかったりする働き方については、 社会保険で週20時間を超える場合の注意点 でも実務上の考え方を整理しています。
扶養内勤務の相談では、「税金の扶養」「健康保険の扶養」「国民年金第3号被保険者」が混ざりやすいです。
従業員説明では、この3つを分けて話すだけで、かなり整理されます。
扶養の判断は、勤務先の社会保険加入だけでなく、配偶者の健康保険組合の基準や収入見込みにも関係します。
会社の担当者だけで断定せず、必要に応じて加入している健康保険の窓口にも確認しましょう。
保険料と労使折半
健康保険と厚生年金保険に加入すると、毎月の給与から社会保険料が控除されます。
厚生年金保険料は、原則として事業主と被保険者が半分ずつ負担します。
健康保険料も協会けんぽの場合は都道府県ごとに料率が異なり、原則として労使折半です。
健康保険組合の場合は、組合ごとに料率や負担割合が異なることがあります。
ここは給与計算に直結するので、会社としては毎年の料率改定を確認する必要があります。なお、労災で休業して給与がなくなった場合でも、健康保険料・厚生年金保険料の負担は原則として続きます。詳しくは 労災休業中の社会保険料はどうなる?負担と徴収方法を実務で確認 で解説しています。
保険料の計算には、標準報酬月額という考え方を使います。
これは毎月の給与を一定の等級に当てはめて決めるものです。
基本給だけではなく、役職手当、通勤手当、住宅手当、固定残業代など、報酬に含めるものを確認します。
賞与についても、標準賞与額をもとに保険料を計算します。
単純に「月給の何%」というより、標準報酬月額と標準賞与額の仕組みで見るのが正確です。
数値は年度や都道府県、加入する健康保険によって変わります。
たとえば、厚生年金保険料率は18.3%とされていますが、健康保険料率や介護保険料率は年度や加入先によって変動します。
給与計算ソフトを使っていても、料率設定が古いままだと控除ミスが起こります。
正確な情報は公式サイトをご確認ください 。
保険料額表については、最新の料額表を確認するのが安全です(出典: 日本年金機構「厚生年金保険料額表」 )。
月給30万円のイメージ
たとえば標準報酬月額が30万円の場合、厚生年金保険料は本人負担だけで見ると一定の金額になります。
健康保険料は都道府県や健康保険組合によって変わり、40歳以上65歳未満であれば介護保険料も関係します。
ここで大事なのは、ネット上の簡易計算をそのまま鵜呑みにしないことです。
あくまで一般的な目安として確認し、実際の控除額は会社の加入先、年度、標準報酬月額で判断します。
| 項目 | 実務上の確認点 | 注意点 |
|---|---|---|
| 厚生年金保険料 | 標準報酬月額・標準賞与額で計算 | 原則として労使折半。70歳到達時の控除終了に注意 |
| 健康保険料 | 協会けんぽは都道府県ごとに料率が異なる | 健康保険組合は独自の料率や負担割合を確認 |
| 介護保険料 | 40歳から64歳の被保険者が対象 | 健康保険料に上乗せして控除 |
| 賞与の保険料 | 標準賞与額で計算 | 賞与支給月の控除忘れに注意 |
| 入退社月 | 資格取得日・資格喪失日で判断 | 同月得喪や月末退職は個別確認 |
保険料の試算は、年度、都道府県、健康保険組合、年齢、給与額によって変わります。
記事内の金額や料率は一般的な説明として扱い、給与計算では必ず最新の料額表を確認してください。
加入のメリット
社会保険に加入すると、給与から保険料が控除されるため、短期的には手取りが減ったように感じることがあります。
これは従業員にとってかなり大きな関心事です。
うん、給与明細を見て控除額が増えると、どうしても気になりますよね。
ただし、給付面を見ると、国民健康保険や国民年金だけの場合と比べて保障が手厚くなる場面があります。
社会保険加入は、負担と給付をセットで考えるのが大事です。
年金面では、国民年金に加えて老齢厚生年金が上乗せされます。
将来受け取る年金額は加入期間や報酬によって変わりますが、厚生年金に加入することで老後の保障が増える可能性があります。
また、障害厚生年金や遺族厚生年金も、万一のときの重要な保障です。
特に、若い方は老後の年金だけに目が向きにくいですが、障害や死亡に関する保障も厚生年金の大きな意味です。
健康保険面では、傷病手当金や出産手当金が大きなポイントです。
病気やけがで働けない期間、一定の要件を満たせば傷病手当金を受けられる場合があります。
出産前後に働けない期間については、出産手当金の対象になることもあります。
これらは国民健康保険には原則としてない給付です。
従業員説明では、「保険料が引かれる」だけでなく、「もし働けなくなったときの保障がある」と伝えると、制度の意味が伝わりやすくなります。
会社側のメリットもある
社会保険加入は、従業員だけでなく会社側にも意味があります。
法令遵守はもちろんですが、採用時に社会保険完備と説明できることは、求職者の安心材料になります。
特に中小企業では、給与額だけで大企業と競うのが難しい場面もあります。
そのようなとき、社会保険や労務管理をきちんと整えていることは、働く人から見た信頼感につながります。
地味ですが大事なところです。
| 分野 | 主なメリット | 従業員説明での伝え方 |
|---|---|---|
| 年金 | 老齢厚生年金の上乗せ | 将来の年金額に関係する制度と説明 |
| 障害 | 障害厚生年金の可能性 | 働けなくなるリスクへの備えと説明 |
| 遺族 | 遺族厚生年金の可能性 | 家族への保障につながると説明 |
| 病気・けが | 傷病手当金の可能性 | 休業時の所得保障として説明 |
| 出産 | 出産手当金の可能性 | 産前産後の収入補助として説明 |
社会保険加入は手取りだけで判断しがちですが、医療、出産、病気、障害、死亡、老後まで含めた保障の広がりを確認することが大切です。
手取り減少の注意点
一方で、社会保険に加入すると毎月の給与から健康保険料と厚生年金保険料が控除されます。
40歳から64歳の方は介護保険料も加わります。
年度によっては保険料率の改定もあるため、給与明細上の控除額は加入前より増えることがあります。
従業員にとっては「思ったより手取りが減った」と感じることがあり、ここはかなりデリケートです。
会社としても、説明なしに控除が始まると不信感につながりやすいです。
パート従業員の場合、扶養内で働くことを前提に家計を組んでいる方もいます。
そのため、会社側が加入対象になることを急に伝えると、勤務時間を減らしたい、扶養内に戻したい、契約を変えたいという相談につながることがあります。
これは実際によくある相談です。
特に、年末近くになって収入や勤務時間を調整しようとすると、会社のシフト管理にも影響します。
会社としては、法令上加入が必要な人を加入させないことはできません。
その一方で、従業員の生活設計に影響することも事実です。
採用時や契約更新時に、社会保険の加入見込み、手取りへの影響、扶養から外れる可能性を説明しておくと、後のトラブルを防ぎやすくなります。
従業員側も、単に「社会保険に入ると損」と考えるのではなく、保障の内容や将来の年金も含めて判断するのがおすすめです。
手取り説明は早めが大切
私が実務でおすすめしているのは、社会保険に加入する可能性がある働き方をする人には、採用時点で説明しておくことです。
たとえば、週20時間以上になる可能性がある、繁忙期に勤務時間が増える、契約更新で時間数が変わる、といったケースでは、あとから説明するより先に話しておいた方がスムーズです。
会社側の信頼にも関わります。
保険料の試算は、給与額、年齢、勤務先の健康保険、都道府県、年度によって変わります。
金額はあくまで一般的な目安として扱い、最終的な判断は専門家にご相談ください。
| 場面 | 起こりやすい不安 | 会社側の対応 |
|---|---|---|
| 採用時 | 社会保険に入るか分からない | 勤務条件と加入見込みを説明 |
| 契約更新時 | 勤務時間が増えて扶養を外れるか不安 | 更新前に加入条件を確認 |
| 給与控除開始時 | 手取りが減って驚く | 控除開始月と概算額を事前に伝える |
| 年末 | 年収の壁が気になる | 税と社会保険を分けて説明 |
退職や無職期間を含む社会保険料の考え方は、 社会保険料と無職期間の扱いを解説した記事 でも整理しています。
会社が行う手続き
会社が従業員を社会保険に加入させる場合、資格取得届を提出し、健康保険と厚生年金保険の資格取得手続きを行います。
入社時には、氏名、生年月日、基礎年金番号またはマイナンバー、扶養家族の有無、報酬見込みなどを確認します。
扶養家族がいる場合は、被扶養者異動届などの手続きも必要になることがあります。
手続きそのものは定型的に見えますが、最初の情報確認がかなり重要です。
資格取得日は、原則として入社日など使用関係が始まった日です。
試用期間中だから加入させない、正社員登用後まで加入を遅らせる、といった運用は、勤務条件が加入要件を満たしている場合には注意が必要です。
試用期間であっても、加入要件を満たす雇用契約であれば社会保険の対象になります。
「試用期間は社会保険なし」という求人や説明は、実務上かなり危ない表現になることがあります。
給与計算では、資格取得時に決定した標準報酬月額をもとに保険料を控除します。
社会保険料は、原則として翌月控除の会社が多いため、入社月、退職月、賞与月、40歳到達月、70歳到達月などで処理を誤らないよう確認します。
給与計算ソフトを使っていても、資格取得日や標準報酬月額の入力を誤ると、控除額がずれます。
自動計算だから安心、とは限りません。
入社時チェックリスト
中小企業では、採用担当、現場責任者、給与担当、社労士事務所との間で情報が分散しやすいです。
現場では週30時間で採用しているのに、給与担当には週20時間未満と伝わっている、というようなズレも起こり得ます。
入社時チェックリストを使い、勤務条件、社会保険加入の有無、雇用保険加入の有無、扶養家族、給与額、通勤手当を一度に確認するのがおすすめです。
| 手続き項目 | 確認内容 | ミスが起こりやすい点 |
|---|---|---|
| 資格取得届 | 入社日、氏名、生年月日、報酬月額 | 取得日や報酬月額の入力ミス |
| 扶養手続き | 配偶者・子などの収入や続柄 | 扶養要件の確認不足 |
| 給与計算 | 標準報酬月額、控除開始月 | 翌月控除・当月控除の混同 |
| 年齢管理 | 40歳、70歳、75歳の到達 | 介護保険料や厚生年金控除の処理漏れ |
| 契約変更 | 勤務時間・賃金の変更 | 短時間労働者の加入判断漏れ |
中小企業では、採用、労働条件通知書、社会保険手続き、給与計算が別々に管理されていることがあります。
情報連携がずれると加入漏れや控除ミスにつながるため、入社時チェックリストを作っておくと実務が安定します。
社会保険手続きは期限管理も重要です。
提出が遅れると、保険証利用、マイナ保険証の資格情報、保険料控除、扶養認定に影響することがあります。
健康保険と厚生年金はセットで確認
健康保険と厚生年金はセットで確認する、という考え方は、会社の社会保険実務の基本です。
加入要件を満たす従業員については、本人の希望や会社の都合だけで片方を外すことはできません。
正社員、パート、アルバイト、契約社員といった名称ではなく、勤務条件と事業所の適用状況で判断します。
ここを押さえておくだけで、社会保険の判断ミスはかなり減らせます。
ただし、70歳以上の厚生年金保険の扱い、75歳以降の健康保険の扱い、任意適用事業所、健康保険組合がある会社など、例外的に確認すべき場面もあります。
実務では、原則を押さえたうえで、年齢、勤務時間、事業所形態、扶養、保険料率を一つずつ確認することが大切です。
大ざっぱに「社会保険はセット」と覚えるだけではなく、「どの場面では例外が出るのか」も知っておくと安心です。
企業側にとっては、社会保険の加入漏れを防ぐことが法令遵守と労務リスク管理につながります。
従業員側にとっては、手取りだけでなく、医療保障や将来の年金を含めて働き方を考える材料になります。
双方にとって納得感のある運用にするためにも、健康保険と厚生年金はセットで確認し、必要に応じて最新の公式情報と専門家の判断を踏まえて対応しましょう。
最後に確認したい実務ポイント
会社としては、まず自社が強制適用事業所かどうかを確認し、次に従業員ごとの勤務条件を見ます。
加入対象者については、健康保険と厚生年金保険をセットで資格取得します。
パートやアルバイトについては、4分の3基準や短時間労働者の要件を確認します。
扶養内勤務を希望する従業員には、税金の扶養と社会保険の扶養を分けて説明します。
給与計算では、標準報酬月額、保険料率、控除開始月、年齢到達を確認します。
地味ですが、この積み重ねです。
健康保険と厚生年金はセットで確認する。
加入対象かどうかは、本人の希望ではなく、事業所の適用状況と勤務条件で判断する。
これが実務の基本です。
制度改正や保険料率は変更されることがあります。
正確な情報は公式サイトをご確認ください。
個別の加入判断や手続きについては、最終的な判断は専門家にご相談ください。