こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
国民年金の追納とは、保険料の免除・納付猶予・学生納付特例などの承認を受けた期間について、後から保険料を納め、将来の老齢基礎年金を増やすための制度です。
ただし、いつまでも追納できるわけではありません。
追納できる期間には10年という期限があり、一定期間を過ぎると当時の保険料に加算額が上乗せされるため、いつ追納するかも重要になります。
また、追納した保険料は社会保険料控除の対象になるため、将来の年金だけではなく、その年の税負担まで含めて考えることが大切です。
この記事では、追納できる期間、加算額、年金への反映、手続き、追納したほうがよいかを判断するポイントまで順番に整理します。
- 国民年金を追納できる期間と未納との違い
- 10年の期限と加算額が発生する時期
- 追納で増える年金額と社会保険料控除
- 追納の手続きと追納するか判断する基準
国民年金追納の対象と期限を確認
国民年金の追納を考えるときは、まず「自分の過去の期間が追納の対象なのか」を確認する必要があります。
単に保険料を払っていない未納期間と、免除・納付猶予・学生納付特例の承認を受けた期間では取扱いが異なります。
そのうえで10年の期限、納付する順番、加算額、将来の年金への反映を確認していきましょう。
追納できる期間と未納の違い
国民年金の追納ができるのは、基本的に 国民年金保険料について正式に免除や猶予などの承認を受けた期間 です。
代表的なのは、全額免除、一部免除、納付猶予、学生納付特例を受けていた期間です。
これらは、経済的な事情や学生であることなどを理由として、所定の手続きをしたうえで保険料の免除や納付の猶予を受けている期間です。
そのため、単に「払っていない」という状態とは年金制度上の意味が大きく異なります。
ここで特に注意したいのが、 単純な未納と追納は別の制度 だという点です。
「昔、国民年金を払っていない月があるから、今から追納したい」と考える方もいますが、免除などの手続きをせずに保険料を払っていなかった期間が、そのまま追納の対象になるわけではありません。
通常の国民年金保険料には納付できる期限があり、その期限を過ぎた単純未納について、免除期間などと同じ10年間の追納制度を利用することは原則としてできません。
この違いはかなり重要です。
年金記録を見たときに「空白のように見える期間がある」というだけでは、それが未納なのか、免除なのか、納付猶予なのか、学生納付特例なのかを判断できないことがあります。
追納できるかどうかは、その期間についてどのような手続きが承認されているかによって決まります。
| 過去の状態 | 追納の対象 | 主な取扱い |
|---|---|---|
| 全額免除 | 対象 | 一定の年金額は反映済みで、追納により増額 |
| 一部免除 | 対象になる場合あり | 免除後に必要な一部保険料を納付していることが前提 |
| 納付猶予 | 対象 | 追納しなければ原則として年金額には反映されない |
| 学生納付特例 | 対象 | 追納しなければ原則として年金額には反映されない |
| 単純な未納 | 原則対象外 | 通常の保険料には納付できる期限がある |
一部免除についても注意が必要です。
たとえば半額免除の承認を受けた場合、免除された部分以外の保険料については本人が納付する必要があります。
4分の3免除、半額免除、4分の1免除も同じ考え方です。
この納付すべき保険料を払っていない場合、その期間について後から追納しようとしても、追納できないことがあります。
「一部免除の承認を受けたから、その月はすべて手続き済み」と思い込まないようにしてください。
「免除を受けた期間」と「何も手続きをせず未納だった期間」は分けて確認してください。
また、一部免除については、免除されなかった本人負担分を実際に納めているかまで確認する必要があります。
過去の記憶だけで判断せず、ねんきんネットや年金事務所で実際の納付記録を確認することが重要です。
受給資格期間に入ることと年金額に反映されることは別
もう一つ整理しておきたいのが、「将来、年金を受け取るための期間に入るか」と「老齢基礎年金の金額が増えるか」は同じ話ではないという点です。
たとえば学生納付特例や納付猶予の承認期間は、老齢基礎年金を受け取るための受給資格期間には算入されます。
しかし、追納しないままでは、原則としてその期間は老齢基礎年金額の計算には反映されません。
そのため、受給資格は確保できていても、満額の老齢基礎年金より金額が少なくなることがあります。
一方、全額免除や一部免除については、免除の種類や対象時期に応じて一定割合が年金額に反映されます。
そのうえで追納をすると、全額納付した場合に近づけることができます。
学生時代に保険料を猶予してもらった方は、 国民年金の学生納付特例制度と追納のポイント もあわせて確認すると、学生納付特例そのものの仕組みを整理できます。
実務上も、「未納だと思っていたが学生納付特例になっていた」「免除を申請したつもりだったが、一部に未納期間があった」「学生納付特例だから年金額にも反映されていると思っていた」といった認識違いは起こりやすいところです。
追納を検討するときは、最初から「いくら払えば得か」を計算するのではなく、 どの月が追納対象なのか、追納しない場合に年金額へどう反映される期間なのか を整理するところから始めるのがおすすめです。
国民年金の追納は10年以内
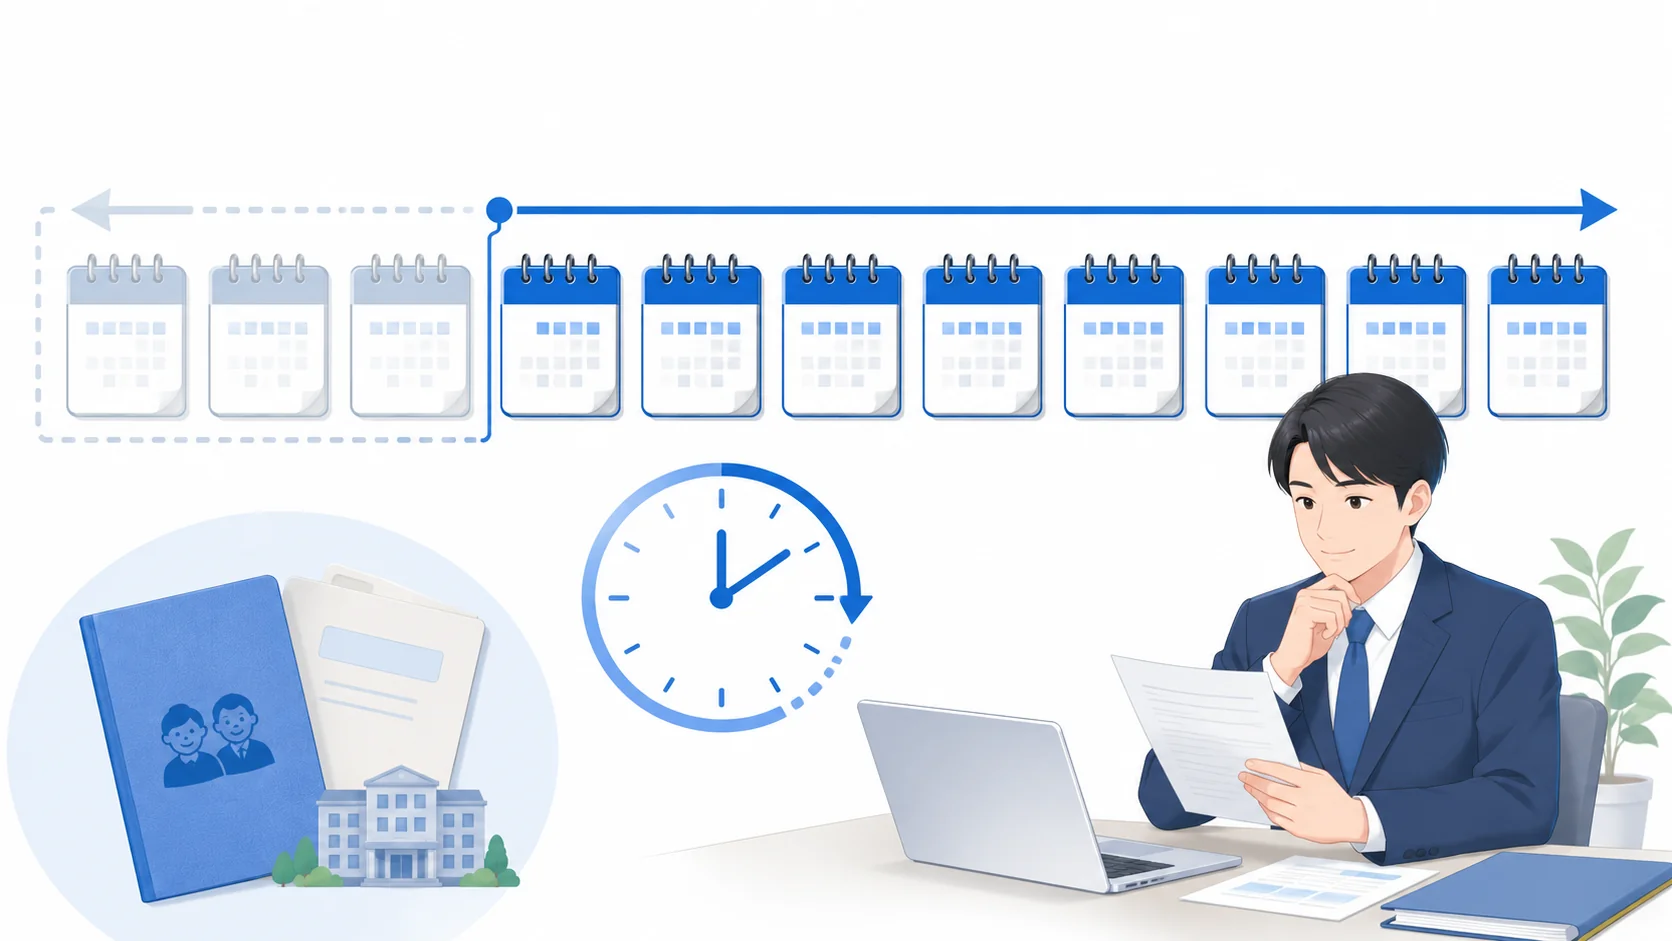
国民年金の追納には期限があります。
日本年金機構では、 追納が承認された月の前10年以内の免除・納付猶予・学生納付特例などの期間 について追納できるとしています。
たとえば、学生時代に学生納付特例を利用していたとしても、「社会人になって収入が増えたら、いつでも好きな時期に払えばよい」というわけではありません。
追納できる期間には上限があるため、時間が経過すれば古い月から順番に追納できなくなっていきます。
この10年という期間は、追納を検討するうえで最も重要な確認事項の一つです。
追納するかどうかを今すぐ決められない場合でも、少なくとも 最も古い追納対象月がいつなのか は確認しておいたほうがよいでしょう。
追納を考えるときに最優先で確認したいのは、追納額そのものより期限です。
金額については家計の状況を見ながら検討できますが、期限を過ぎた期間は、後から資金に余裕ができても追納できなくなります。
10年は年度単位ではなく月単位で考える
特に注意したいのは、「10年前の年度分が年度末にまとめて期限切れになる」と単純に考えないことです。
国民年金の記録は月ごとに管理されており、追納の期限も対象月に応じて順次到来します。
そのため、たとえば学生納付特例を2年間利用していた方であれば、最初の対象月と最後の対象月では追納できる期限も異なります。
「10年前くらいだから、まだ何か月か大丈夫だろう」と感覚だけで判断するのは避けたほうがよいです。
特に大学卒業後10年近く経ってから学生納付特例の追納を考え始めた場合などは、すでに最初の数か月が期限に近づいていることがあります。
また、追納期限の直前に申込書を提出した場合、手続きや納付書の送付を経ている間に期限を迎え、希望した期間を追納できなくなる可能性があります。
申込みを出せば、その時点ですべての対象月について期限が止まるという前提で考えないことが重要です。
10年近く前の免除・猶予期間がある場合は、期限ぎりぎりまで待たずに確認してください。
特に複数年分の追納を予定している場合は、どの月分から期限が到来するのかを年金事務所で確認しておくと安心です。
まずねんきんネットで対象月を把握する
追納を考え始めたら、ねんきんネットで自分の年金記録を確認しておくと整理しやすくなります。
免除、納付猶予、学生納付特例などの期間がいつからいつまであるかを確認し、その中で追納可能な月数や金額を確認していきます。
ただし、画面上の表示を見ても判断が難しい場合があります。
転職、自営業、失業、学生期間などが何度もある方は、加入制度や保険料の状態が途中で何度も切り替わっているケースもあります。
そのような場合は、年金記録を見ながら年金事務所で確認するのが確実です。
「いくら追納するか」を決める前に、「いつまでに何月分を追納できるか」を把握しておく。
これが実務的な順番です。
追納は原則古い期間から納める
追納する保険料は、原則として 古い期間から順番に納めていく 取扱いです。
古い期間ほど10年の追納期限が先に到来するため、期限切れを防ぐという意味でも合理的な順番です。
追納対象期間が数か月程度であればそれほど迷わないかもしれませんが、学生納付特例を2年間利用し、その後に納付猶予や免除期間もあるような方は、対象期間が数年に及ぶことがあります。
たとえば、「最近の分のほうが加算額が少ないから最近の期間だけ先に払いたい」「全額免除の期間より学生納付特例の期間を先に追納したい」と考えることもあるでしょう。
しかし、追納は通常の買い物のように好きな月だけ自由に選べる制度ではありません。
一方で、免除期間と納付猶予・学生納付特例期間が両方ある場合などは、納付の順序について単純に「一番古い月だけ」と決められないことがあります。
複数種類の期間が混在している場合には、追納申込書を提出する前に年金事務所へ相談しておくのが確実です。
基本は古い期間から追納する と覚えておけばよいですが、免除期間と納付猶予・学生納付特例期間が混在している場合は、納付順序について個別に確認するのがおすすめです。
一度に全期間を追納する必要はない
追納というと、「過去3年分なら3年分をすべて一括で払わなければならない」と思われる方もいますが、必ずしも全期間を一度に追納する必要はありません。
追納対象が多い場合は、一部の期間について追納し、残りを後で検討する方法もあります。
家計を考えるうえでは、この点は大切です。
たとえば追納対象が36か月あり、仮に1か月あたりの追納額が1万円台後半程度であれば、全期間をまとめるとかなり大きな支出になります。
追納額は対象年度や免除区分によって異なるため一概には言えませんが、数十万円単位になることは十分考えられます。
このとき、「年金は大切だから」と手元の預貯金をほぼ使い切ってしまう判断は慎重にしたほうがよいでしょう。
追納した国民年金保険料は、普通預金のように必要なときに自由に引き出せるお金ではありません。
追納後に失業、病気、住宅修繕、教育費など大きな支出が発生しても、追納した保険料を返してもらって生活費に充てるということは基本的にできません。
追納対象が多い場合は、 期限の近い期間、加算額の状況、手元資金 を確認しながら、どこまで追納するかを考える方法があります。
追納の優先順位は家計とセットで考える
私は、追納を検討するときには「追納できる月数」だけではなく、追納後にどれだけ預貯金が残るかも確認したほうがよいと考えています。
たとえば追納可能額が50万円あったとしても、手元資金が60万円しかない方と、生活防衛資金を確保したうえで十分な余裕資金がある方では、同じ結論にはなりません。
また、住宅ローン以外に高い金利の借入れがある場合、追納より先に借入れの返済を検討したほうが家計全体として合理的なケースもあります。
反対に、収入が安定しており、当面使う予定のない資金があり、追納期限も近づいているのであれば、追納の優先度は高くなります。
追納は「できるだけ早く、できるだけ多く払う」という一方向の判断ではありません。
期限を逃さないことを前提に、現在の家計と将来の年金の両方を見ることが大切です。
年金制度では将来の給付を考えることが中心になりがちですが、あなたの生活は今も続いています。
追納できるから全額、追納できないから何もしないという二択ではなく、期限の近い部分から段階的に考えることも選択肢ですよ。
3年度目以降は加算額がつく
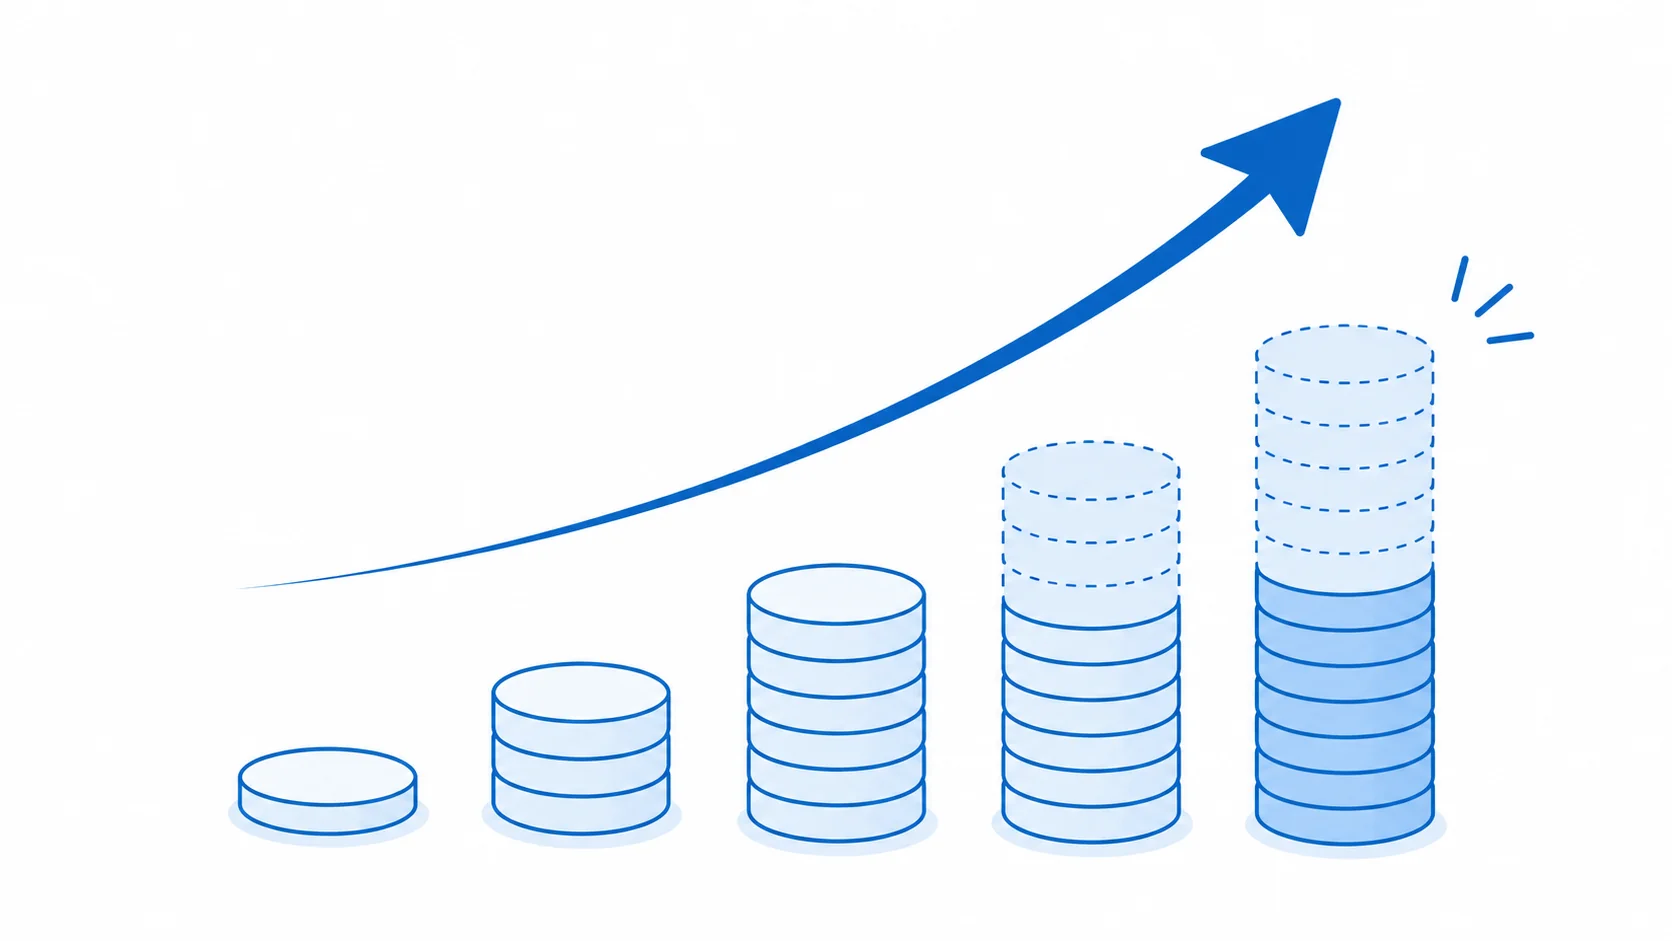
追納のタイミングを考えるうえでもう一つ重要なのが、 一定期間を経過すると加算額が上乗せされる という仕組みです。
免除・納付猶予や学生納付特例などの承認を受けた期間について、承認を受けた期間の翌年度から起算して3年度目以降に追納する場合、当時の保険料額に経過期間に応じた加算額が加わります。
つまり、追納できる期限が10年あるからといって、10年間ずっと同じ金額で追納できるわけではありません。
追納するまでの期間が長くなれば、対象月によっては当時の保険料額より支払額が高くなります。
承認を受けた期間の翌年度から数えて2年度以内であれば、原則として追納加算額はありません。
将来追納することがほぼ決まっており、家計にも余裕がある場合は、加算額が発生する前が一つの検討タイミングになります。
3年度目の考え方で迷いやすい
ここで混乱しやすいのが、「免除された日から丸3年経ったら加算されるのか」という点です。
追納加算額は、単純に承認日から36か月経過したかどうかだけで判断する仕組みではなく、免除などの承認を受けた期間の翌年度から起算して3年度目以降かどうかで考えます。
そのため、「自分の場合はいつから加算額がつくのか」を正確に判断したい場合は、対象となる保険料月と追納する年度を確認する必要があります。
検索で見つけた別の人の事例をそのまま自分に当てはめるのは避けたほうがよいでしょう。
学生納付特例を利用して卒業後すぐに就職した方であれば、就職して収入が安定してから比較的早い時期に追納することで、加算額が発生する前に納められることがあります。
社会人1年目は引っ越しや家具、車など支出が多いこともありますので、無理をする必要はありませんが、少なくとも「いつから加算額がつくのか」は把握しておく価値があります。
加算額がついても直ちに追納が損になるわけではない
加算額が上乗せされると、「もう追納すると損なのでは」と考える方もいるかもしれません。
しかし、加算額がついたからといって、それだけで追納のメリットがなくなるわけではありません。
追納すれば将来の老齢基礎年金額を増やせますし、実際に支払った追納保険料は社会保険料控除の対象になります。
追納するかどうかは、加算額だけではなく、増える年金額、現在の所得、税負担、追納期限、手元資金などをまとめて判断する必要があります。
逆に、「加算額はそれほど大きくないから」と何年も先送りしていると、最終的には10年の期限を迎えます。
加算額は金銭的な判断材料ですが、 追納できる権利そのものを失う期限のほうが優先度は高い と考えたほうが分かりやすいでしょう。
実際の追納額は対象年度や免除区分によって異なります。
加算額や追納保険料は年度によって変わるため、過去のブログ記事や古い一覧表だけで自分の支払額を確定させないでください。
正確な情報は公式サイトをご確認ください 。
追納額を確認するときは、「当時の月額保険料はいくらだったか」だけを見るのではなく、実際に今追納するといくらになるのかを確認することが重要です。
追納すると年金はいくら増える
追納するかどうかを判断するとき、多くの方が気になるのが「結局、将来の年金はいくら増えるのか」という点だと思います。
追納による増額は、もともとどの制度を利用していたかによって異なります。
納付猶予や学生納付特例は、その期間が老齢基礎年金を受けるための受給資格期間には含まれる一方、追納しない限り、原則として老齢基礎年金額の計算には反映されません。
そのため、納付猶予や学生納付特例の期間を追納すると、その月が老齢基礎年金額を計算する際の納付済期間として反映されることになり、将来受け取る年金額が増えます。
日本年金機構では一般的な目安として、 納付猶予や学生納付特例の期間を1年間追納すると、老後の年金が年間約2万円増える と案内しています。
一方、全額免除期間については、追納しなくても一定割合が老齢基礎年金額に反映されています。
そのため、全額免除期間を1年間追納した場合の増加額は、一般的な目安として年間約1万円です。
一部免除の場合も、免除区分に応じてすでに年金額へ反映される割合が異なるため、追納したときの増額幅も変わります。
| 対象期間 | 追納しない場合 | 1年間追納した場合の増加目安 |
|---|---|---|
| 納付猶予 | 原則として年金額へ反映なし | 年間約2万円 |
| 学生納付特例 | 原則として年金額へ反映なし | 年間約2万円 |
| 全額免除 | 一定割合を年金額へ反映 | 年間約1万円 |
ただし、これらはあくまで一般的な目安です。
老齢基礎年金の満額そのものが年度ごとに改定されるため、「追納すれば将来必ず年間2万円ちょうど増える」と固定的に考えるものではありません。
あなたの実際の加入記録、追納する期間、免除区分などによって結果は変わります。
追納は何年で元が取れるのか
追納する金額と増える年金額を比較すると、「何年間年金を受け取れば追納額を回収できるのか」という考え方もできます。
たとえば仮に、ある期間の追納に20万円かかり、その結果として老齢基礎年金が年間2万円増えると単純化すれば、税金や年金改定などを一切考えない単純計算では約10年間受給すると20万円に達します。
ただし、このような計算は追納を判断するための一つの目安にすぎません。
実際には、追納した保険料が社会保険料控除の対象になるため、追納した年の税負担が軽くなる場合があります。
また、老齢基礎年金額は毎年度改定される可能性がありますし、何年間年金を受け取るかも事前には分かりません。
「追納額÷年間の年金増加額」で単純な回収年数を計算することはできますが、税負担の軽減、年金額の改定、受給期間などを無視した概算です。
最終判断を単純な損益分岐点だけで決めないことが大切です。
公的年金は長生きに備える仕組みでもある
年金を単純な金融商品の利回りと同じように考えると、「何歳まで生きれば得か」という話になりやすいのですが、公的年金には長生きしたときの生活を支える役割があります。
老齢基礎年金は、受給要件を満たしていれば原則として生涯にわたって支給されます。
そのため、長生きするほど追納によって増えた年金額を受け取る期間も長くなります。
もちろん、現在の生活資金を大きく減らしてまで追納すべきという意味ではありません。
追納の特徴は、将来の公的年金という終身の収入を増やすことにあります。
預貯金やNISA、iDeCoなどとは性質が異なるため、それぞれの役割を分けて考えることが大切です。
自分の将来の年金額を具体的に確認したい場合は、 公的年金シミュレーターとねんきんネットの使い方 も参考にしてください。
私が追納について考える場合も、「何年で元が取れるか」だけではなく、現在の家計、老後の公的年金額、他の老後資金がどの程度あるかまで含めて見ます。
追納は、老後資金全体の中の一つの選択肢として考えるのが実務的です。
国民年金追納の手続きと判断基準
追納の対象期間や効果を確認したら、次は実際の手続きと「今追納するべきか」を考えていきます。
追納には申込みが必要で、自動的に過去の保険料を支払えるようになるわけではありません。
また、追納した保険料は社会保険料控除の対象になるため、所得の状況によっては追納する年も重要な判断材料になります。
追納申込書の提出から納付まで
国民年金保険料を追納したい場合は、まず 国民年金保険料追納申込書を提出 します。
通常の国民年金保険料のように、手元にある納付書を使って、自分の判断だけで10年前の保険料を自由に支払える仕組みではありません。
最初に追納を申し込み、追納できる期間について確認された後、専用の納付書で納める流れになります。
追納の基本的な流れ
- 自分の免除・猶予等の期間を確認する
- 追納したい期間を決める
- 国民年金保険料追納申込書を提出する
- 日本年金機構から追納用の納付書を受け取る
- 納付書を使って期限までに保険料を納付する
いきなり申込書を書く前に、まず自分の年金記録を確認することをおすすめします。
免除期間が何月あるのか、学生納付特例の期間がいつなのか、10年の期限が近い月があるのかを把握しておけば、どこまで追納するかを決めやすくなります。
追納申込書は年金事務所へ提出します。
窓口だけではなく郵送による手続きも可能です。
申込書を自分で準備する場合は、日本年金機構の公式サイトから様式を確認できます。
ねんきんネットで申込書を作成できる
ねんきんネットでは、登録されている基礎年金番号などの情報を利用して追納申込書を作成することができます。
入力項目を最初からすべて手書きするより負担を減らせるため、普段からねんきんネットを利用している方には便利です。
ただし、 ねんきんネット上で申込書を作成できることと、追納の申込みをオンラインだけで完結できることは別です。
追納申込書については、作成した書類を印刷し、年金事務所へ提出する必要があります。
画面上でPDFを作った時点で、追納申込みまで完了したと思わないよう注意してください。
「ねんきんネットで書類を作った=追納の申請が完了した」ではありません。
作成した追納申込書を印刷し、必要事項や添付書類を確認したうえで提出し、その後に届く納付書で実際に納付するところまで進める必要があります。
納付書が届いたら期限を確認する
追納が認められると、日本年金機構から追納用の納付書が送付されます。
納付書を受け取ったら、追納する対象月、金額、納付期限を確認してください。
納付書を使用した支払いには、金融機関、郵便局、コンビニエンスストア、電子納付、対応するスマートフォンアプリなどの方法がありますが、追納用納付書では通常の国民年金保険料と同じ支払方法をすべて利用できるとは限りません。
支払方法についても、実際に届いた納付書や日本年金機構の案内を確認しましょう。
特に注意したいのが、追納期限が近い期間です。
申込書を提出して満足してしまい、届いた納付書をそのままにして期限を過ぎれば、古い期間を追納できなくなる可能性があります。
追納手続きは、 申込書を出して終わりではなく、納付書で実際に保険料を納めるまで が一連の流れです。
また、老齢基礎年金を受け取ることができる方など、追納できない場合もあります。
自分が対象かどうか判断しにくい場合や、免除・猶予期間が複雑に混在している場合は、年金事務所で年金記録を確認しながら手続きを進めるのが確実です。
追納分は社会保険料控除の対象
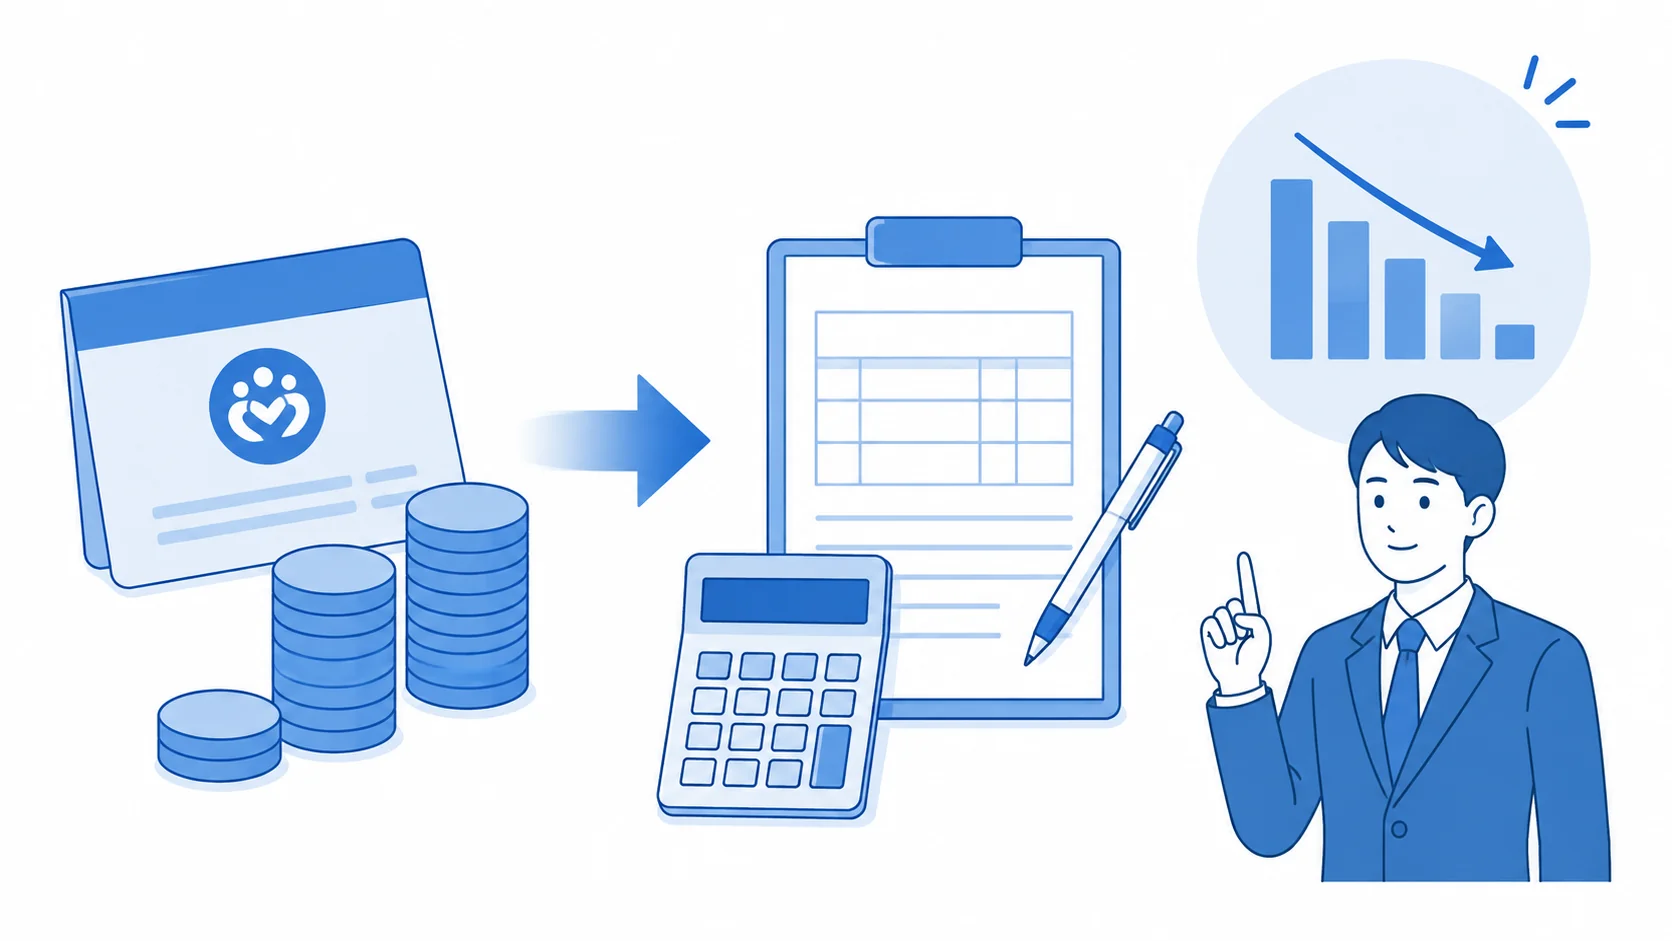
国民年金を追納した場合、支払った保険料は 社会保険料控除の対象 になります。
これは追納を判断するときに見落とされやすい重要なポイントです。
追納には将来の老齢基礎年金を増やす効果がありますが、それだけではなく、追納した年の所得税や住民税の計算にも関係します。
社会保険料控除とは、一定の社会保険料を支払った場合、その支払額を所得から控除できる仕組みです。
国民年金保険料については、本人が自分の保険料を支払った場合だけでなく、一定の条件のもとで生計を一にする配偶者や親族の保険料を実際に負担した場合などにも控除の対象になることがあります。
追納について重要なのは、「何年度分の国民年金保険料か」よりも、 いつ実際に支払ったか です。
たとえば、学生だった数年前の学生納付特例期間について2026年に追納した場合、原則としてその追納額は2026年に支払った社会保険料として扱います。
「学生だった当時の所得から控除する」というものではありません。
過去の期間の保険料を今年追納した場合でも、今年実際に支払った金額は、原則として今年分の社会保険料控除の対象になります。
まとめて追納すれば控除額も大きくなる
数年分の追納対象がある方が、そのうち複数月分を同じ年にまとめて支払った場合、その年に実際に支払った追納保険料の合計が社会保険料控除の対象になります。
たとえば、今年10万円追納する場合と30万円追納する場合では、他の条件が同じであれば後者のほうが所得控除額は大きくなります。
ただし、30万円がそのまま税金から30万円引かれるわけではありません。
社会保険料控除はあくまで所得控除なので、実際の節税額は所得税率や住民税、他の所得控除などによって変わります。
年末調整や確定申告で忘れずに申告する
会社員で年末調整を受ける方は、勤務先へ必要な申告を行うことで社会保険料控除を反映できる場合があります。
自営業者や年末調整で処理していない方などは、確定申告で控除を申告します。
国民年金保険料について社会保険料控除を受ける場合には、支払った金額を証明する書類が必要になります。
日本年金機構から発行される社会保険料控除証明書や領収証書など、必要な書類は年末調整や確定申告まで大切に保管しておきましょう。
追納しただけで、勤務先の年末調整へ自動的にすべて反映されるとは限りません。
会社員の方は年末調整時の保険料控除申告、自営業者などは確定申告での申告を忘れないようにしてください。
実際によくあるのが、「追納したことで安心して、控除証明書を使うことを忘れていた」というケースです。
追納額が大きいほど、申告漏れによる影響も大きくなり得ます。
追納による節税効果の考え方
追納によって税負担がどの程度軽くなるかは、あなたの所得によって異なります。
社会保険料控除は、支払った追納額そのものが税金から直接差し引かれる税額控除ではなく、 所得税や住民税を計算する際の所得から控除される所得控除 です。
ここは追納を検討している方が勘違いしやすいポイントです。
たとえば20万円を追納したからといって、税金が20万円安くなるわけではありません。
20万円分だけ課税対象となる所得を圧縮し、その結果として所得税や住民税が軽減される仕組みです。
所得がある年ほど控除効果が出やすい
一般的には、課税される所得が多く、所得税率が高い年ほど、同じ金額を社会保険料控除した場合の所得税への影響も大きくなります。
たとえば、追納額が20万円で、仮にその20万円に対応する所得税率を10%として非常に単純化すると、所得税への影響は約2万円という計算になります。
さらに住民税の所得割にも影響するため、実際には所得税だけではなく住民税も含めて考える必要があります。
この計算は制度の仕組みを理解するための単純な目安です。
実際の税額は、所得税率、復興特別所得税、住民税、基礎控除、扶養控除、配偶者控除、生命保険料控除、住宅ローン控除など、あなたの所得や各種控除の状況によって変わります。
| 追納する年の状況 | 社会保険料控除の考え方 |
|---|---|
| 給与所得が多い年 | 所得税・住民税の負担軽減効果が出やすい場合がある |
| 退職などで所得が少ない年 | 所得税の負担自体が少なく、控除効果が小さい場合がある |
| 育児休業などで課税所得が少ない年 | 他の年と比べて控除を十分に生かしにくい場合がある |
| 追納期限が迫っている年 | 節税より期限を優先して考える必要がある |
所得が低い年への追納は慎重に比較する
逆に、退職や育児休業などによってその年の所得が少なく、もともと所得税がほとんど発生しない場合、同じ金額を追納しても所得税の軽減効果は小さくなる可能性があります。
そのため、追納期限に十分な余裕があり、まとまった追納を予定しているのであれば、今年と翌年の所得見込みを比較して、どの年に納付するかを考える方法もあります。
たとえば今年は退職後で所得が少ないものの、翌年から再就職して給与所得が増える見込みであり、追納期限にも十分余裕がある場合には、翌年に追納した場合のほうが社会保険料控除の効果が大きくなる可能性があります。
ただし、ここで忘れてはいけないのが加算額と10年の追納期限です。
節税のためだけに追納を先送りしない
「来年のほうが所得が高そうだから、来年まで待とう」という判断が常に正しいとは限りません。
待っている間に3年度目以降となり加算額が発生すれば、追納額そのものが増える場合があります。
さらに重要なのが10年の期限です。
節税効果が数千円、数万円変わる可能性を比較しているうちに追納期限を過ぎてしまえば、その期間はそもそも追納できなくなります。
追納時期を考える優先順位は、まず10年の期限、次に加算額、そのうえで税負担や家計を見る と整理しやすくなります。
また、社会保険料控除を重視して一度に多額を追納した結果、手元資金が不足するのも避けたいところです。
税金を減らすために30万円を追納しても、その30万円自体は現金として出ていきます。
「節税になるから追納する」のではなく、将来の年金額を増やすために追納する。
そのうえで社会保険料控除という税制上の効果も考慮する。
この順番で考えると判断しやすいかなと思います。
追納したほうがよいケース
「国民年金は追納したほうが得ですか」と聞かれた場合、私は一律に「必ず追納してください」とは考えません。
将来の年金額を増やせることは大きなメリットですが、追納に使うお金は現在の生活資金でもあるからです。
公的年金は老後の生活を支える重要な仕組みですので、追納によって将来の老齢基礎年金を増やす意味はあります。
一方で、追納したお金は預貯金のように自由に取り崩せるものではありません。
現在の家計を大きく圧迫してまで追納するのが常に適切とは限りません。
実務的には、次のような条件に当てはまる方は追納を前向きに検討する価値が高いと考えられます。
- 学生納付特例や納付猶予の期間があり、将来の年金額を増やしたい
- 追納期限となる10年が近づいている
- 加算額がつく前に追納できる
- 収入が安定し、追納しても生活資金に十分な余裕が残る
- 所得があり、社会保険料控除の効果も期待できる
期限が近い期間は優先度が高い
特に優先して確認したいのは10年の期限です。
期限を過ぎた期間は、後から「やはり追納しておけばよかった」と思っても、原則として追納できません。
追納対象が複数年あるものの、全額を一度に納める余裕がない場合は、まず期限の近い期間を確認し、古い期間を中心に段階的に追納することを検討できます。
たとえば100万円近い追納対象がある場合に、「全額用意できるまで追納しない」と考える必要はありません。
制度上可能な範囲で一部から納めることも考えられます。
期限が近い月を失わないことが重要です。
加算額がつく前も一つのタイミング
学生納付特例を利用して卒業後に就職したばかりの方などは、追納加算額が発生する前の時期も判断の一つの目安です。
今後追納する予定がほぼ決まっており、収入も安定し、手元資金にも十分な余裕があるのであれば、加算額が発生するまで待つ積極的な理由は小さくなります。
一方、就職直後は一人暮らしの開始、車の購入、奨学金の返済など、支出が集中する時期でもあります。
「加算額がつく前だから」と生活資金をほぼ使い切る必要はありません。
追納によって増える負担額と、現在必要な現金を比較して判断します。
社会保険料控除を生かしやすい年も候補
追納期限や加算額に余裕がある場合は、所得がある年に追納することで社会保険料控除を生かしやすくなる場合があります。
特に、数年分をまとめて追納する予定であれば、その年の課税所得がどの程度あるかを確認する意味があります。
ただし、税負担を抑えることだけを目的に支払時期を決めるのではなく、期限や加算額とのバランスを見ることが大切です。
急いで追納しなくてもよい場合もある
一方で、預貯金がほとんどなく、追納すると毎月の生活費や急な支出に対応できなくなるような場合まで、無理をして追納する必要はないと私は考えます。
たとえば、失業したばかりで収入が安定していない、住宅や教育費など大きな支出を控えている、高い金利の借入れがあるといった場合は、現在の家計を立て直すことを優先する考え方もあります。
追納は将来の年金額を増やすための有力な選択肢ですが、現在の生活を圧迫してまで行うものではありません。
追納期限に余裕があるのであれば、家計を安定させたうえで追納する選択肢もあります。
他の老後資金との違いも考える
老後資金を増やす方法には、国民年金の追納以外にも預貯金、NISA、iDeCoなどさまざまな方法があります。
ただし、それぞれ性質が異なります。
追納は、過去の免除・猶予期間を納付済期間に近づけ、将来の公的年金額を増やすものです。
一方、NISAなどは資産運用であり、運用結果によって資産額が変動します。
iDeCoには税制上のメリットがありますが、原則として一定年齢まで資金を自由に引き出せないという特徴があります。
どれが絶対に優れているという話ではありません。
将来の終身収入を増やしたいのか、自由に使える金融資産を確保したいのか、現在の手元資金を優先したいのかによって考え方は変わります。
また、年齢によっては60歳以降の国民年金への任意加入など、年金額を増やす別の制度を利用できる場合があります。
60歳前後で追納を検討している方は、 国民年金はいつまで払うのかと60歳以降の任意加入 も確認しておくと、選択肢を整理しやすくなります。
私なら、追納を判断するときは「追納すると得か」という一問だけではなく、期限、加算額、増える年金、税金、預貯金、今後の大きな支出を並べて考えます。
数字を一つだけ見て結論を出さないことが大切です。
国民年金追納は期限と効果で判断
国民年金の追納は、過去に保険料免除・納付猶予・学生納付特例などを受けた期間について保険料を後から納め、将来の老齢基礎年金を増やすための制度です。
まず確認したいのは、あなたの過去の期間が追納対象なのかという点です。
単純な未納期間と、免除・猶予などの承認期間では取扱いが異なります。
学生納付特例や納付猶予についても、受給資格期間には含まれる一方、追納しない場合は原則として老齢基礎年金額に反映されないため、「年金を受け取れるか」と「年金額がいくらになるか」は分けて考える必要があります。
そのうえで重要になるのが、 10年の追納期限、3年度目以降の加算額、追納によって増える年金額、社会保険料控除、現在の手元資金 です。
| 確認項目 | 判断のポイント |
|---|---|
| 対象期間 | 免除・納付猶予・学生納付特例などの承認期間か |
| 期限 | 追納可能な10年以内に収まっているか |
| 加算額 | 3年度目以降となり加算額が発生しているか |
| 年金額 | 追納によって将来いくら増える見込みか |
| 税金 | 社会保険料控除の効果を期待できる所得があるか |
| 家計 | 追納後も十分な生活資金を確保できるか |
最初に確認するのは対象月と期限
追納を考え始めたら、最初にねんきんネットや年金事務所で年金記録を確認しましょう。
ここで確認したいのは、「追納できる総額」だけではありません。
どの月が免除なのか、どの月が納付猶予なのか、学生納付特例の期間はいつなのか、最も古い月の追納期限はいつなのかを整理します。
特に10年の期限が迫っている期間については、税金や加算額を細かく比較する前に対応を検討する必要があります。
期限を過ぎれば、後から追納するという選択肢そのものがなくなるからです。
次に加算額と年金増加額を見る
期限を確認したら、現在追納するといくら必要なのかを確認します。
免除や猶予を受けた期間の翌年度から起算して3年度目以降に追納する場合は、一定の加算額が上乗せされます。
そのため、昔の保険料月額だけを使って総額を計算しないようにしてください。
同時に、追納によって老齢基礎年金がどの程度増えるのかも確認します。
学生納付特例や納付猶予なのか、全額免除なのかによって追納しない場合の年金額への反映が違うため、追納の効果も異なります。
最後に税金と現在の家計を確認する
追納することが合理的だと考えられる場合でも、現在の預貯金をすべて使ってしまう必要はありません。
追納した保険料は社会保険料控除の対象になるため、所得がある年には税負担の軽減も期待できます。
しかし、節税できる金額より追納によって支出する金額のほうが当然大きいため、税金だけを理由に無理な追納をしないことが重要です。
国民年金追納の判断では、「得か損か」だけではなく、期限・加算額・年金増加額・税負担・手元資金をまとめて確認しましょう。
たとえば、10年の期限が数か月後に迫っている期間があり、追納しても十分な預貯金が残るのであれば、追納を前向きに検討しやすいでしょう。
一方、追納期限がまだ数年先で、現在は失業中で収入がなく、追納すると生活資金がほぼなくなるのであれば、今すぐ全額を追納することが最善とは限りません。
このように、国民年金追納には全員共通の一つの正解があるわけではありません。
あなた自身の年金記録と家計をもとに判断する必要があります。
迷った場合は、まず「追納対象月と期限を確認する」だけでも十分前進です。
追納するかどうかは、その後に金額や家計を見ながら決めることができます。
年金額、追納可能期間、実際の追納額などは一人ひとりの年金記録によって異なります。
また、制度、保険料額、年金額、税制上の取扱いは今後変更される可能性がありますので、 正確な情報は公式サイトをご確認ください 。
追納額が大きい場合や、税金との関係、他の老後資金との優先順位まで含めて迷う場合は、年金事務所や税務・年金の専門家へ確認することをおすすめします。
最終的な判断は専門家にご相談ください 。