こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
令和8年度は、協会けんぽの健康保険料率が改定され、都道府県単位保険料率の全国平均は9.90%となりました。
健康保険料率と介護保険料率は令和8年3月分から変更され、さらに令和8年4月分からは子ども・子育て支援金の徴収も始まります。
給与計算の担当者にとって特に注意したいのは、健康保険料率の改定と子ども・子育て支援金の開始時期が同じではないことです。
翌月徴収の会社であれば、給与へ反映するタイミングも1か月ずれるため、給与ソフトの設定変更を一度に済ませてしまうと計算を誤る可能性があります。
また、9.90%は全国一律の健康保険料率ではありません。
協会けんぽでは都道府県によって健康保険料率が異なるため、自社が加入している支部の料率を確認することが重要です。
この記事では、令和8年の健康保険料率について、都道府県別の数値、介護保険料率、子ども・子育て支援金、計算方法、給与へ反映する時期まで、企業の給与計算実務を中心に整理します。
- 令和8年度の協会けんぽ健康保険料率と都道府県別の違い
- 介護保険料率と子ども・子育て支援金の最新料率
- 標準報酬月額を使った健康保険料の計算方法
- 給与計算で新しい料率を反映する正しいタイミング
令和8年の健康保険料率と改定概要
まずは、令和8年度の健康保険料率について全体像を整理します。
協会けんぽでは健康保険料率が都道府県ごとに異なる一方、介護保険料率と子ども・子育て支援金率は全国一律です。
給与計算では、それぞれの料率だけでなく適用開始月も確認しておく必要があります。
協会けんぽの全国平均は9.90%
令和8年度の協会けんぽにおける 都道府県単位保険料率の全国平均は9.90% です。
令和7年度の全国平均10.00%から0.10ポイント引き下げられました。
ここで最初に押さえておきたいのが、 9.90%という数字をそのまま全国の会社で使用するわけではない という点です。
協会けんぽの健康保険料率は都道府県支部ごとに設定されています。
したがって、東京都の事業所であれば東京都の料率、岩手県の事業所であれば岩手県の料率というように、自社に適用される支部の数値を使います。
令和8年度の基本整理
- 全国平均の健康保険料率:9.90%
- 令和7年度の全国平均:10.00%
- 健康保険料率は都道府県ごとに異なる
- 令和8年3月分から新料率を適用
協会けんぽでは、地域ごとの医療費水準などを反映して都道府県単位の保険料率が決定されます。
このため、全国平均が下がったからといって、すべての都道府県が同じ割合で下がるわけではありません。
実際に給与計算をするときは、「全国平均が9.90%だった」という情報だけで設定を変更するのではなく、 自社が加入する協会けんぽ支部の令和8年度料率を確認する という順番が大切です。
中小企業では、給与計算ソフトの年度更新時に料率が自動更新されるケースもあります。
しかし、自動更新だから安心とは限りません。
適用支部や徴収方法の登録に誤りがないかまで含めて確認するのが実務上は安全です。
最新の保険料率は、 協会けんぽの令和8年度保険料率のお知らせ で確認できます。
都道府県別の健康保険料率
令和8年度の協会けんぽ健康保険料率は、47都道府県すべて同じではありません。
令和8年3月分から適用される料率では、 最も高い佐賀県が10.55%、最も低い新潟県が9.21% となっています。
両県の差は1.34ポイントです。
標準報酬月額が同じ従業員であっても、加入する協会けんぽ支部が異なれば健康保険料の金額が変わります。
令和8年度に健康保険料率が10%以上となるのは17道府県です。
当事務所のある岩手県は、令和7年度の9.62%から 令和8年度は9.51% へ引き下げられています。
| 都道府県 | 令和7年度 | 令和8年度 |
|---|---|---|
| 北海道 | 10.31% | 10.28% |
| 青森県 | 9.85% | 9.85% |
| 岩手県 | 9.62% | 9.51% |
| 宮城県 | 10.11% | 10.10% |
| 秋田県 | 10.01% | 10.01% |
| 山形県 | 9.75% | 9.75% |
| 福島県 | 9.62% | 9.50% |
| 茨城県 | 9.67% | 9.52% |
| 栃木県 | 9.82% | 9.82% |
| 群馬県 | 9.77% | 9.68% |
| 埼玉県 | 9.76% | 9.67% |
| 千葉県 | 9.79% | 9.73% |
| 東京都 | 9.91% | 9.85% |
| 神奈川県 | 9.92% | 9.92% |
| 新潟県 | 9.55% | 9.21% |
| 富山県 | 9.65% | 9.59% |
| 石川県 | 9.88% | 9.70% |
| 福井県 | 9.94% | 9.71% |
| 山梨県 | 9.89% | 9.55% |
| 長野県 | 9.69% | 9.63% |
| 岐阜県 | 9.93% | 9.80% |
| 静岡県 | 9.80% | 9.61% |
| 愛知県 | 10.03% | 9.93% |
| 三重県 | 9.99% | 9.77% |
| 滋賀県 | 9.97% | 9.88% |
| 京都府 | 10.03% | 9.89% |
| 大阪府 | 10.24% | 10.13% |
| 兵庫県 | 10.16% | 10.12% |
| 奈良県 | 10.02% | 9.91% |
| 和歌山県 | 10.19% | 10.06% |
| 鳥取県 | 9.93% | 9.86% |
| 島根県 | 9.94% | 9.94% |
| 岡山県 | 10.17% | 10.05% |
| 広島県 | 9.97% | 9.78% |
| 山口県 | 10.36% | 10.15% |
| 徳島県 | 10.47% | 10.24% |
| 香川県 | 10.21% | 10.02% |
| 愛媛県 | 10.18% | 9.98% |
| 高知県 | 10.13% | 10.05% |
| 福岡県 | 10.31% | 10.11% |
| 佐賀県 | 10.78% | 10.55% |
| 長崎県 | 10.41% | 10.06% |
| 熊本県 | 10.12% | 10.08% |
| 大分県 | 10.25% | 10.08% |
| 宮崎県 | 10.09% | 9.77% |
| 鹿児島県 | 10.31% | 10.13% |
| 沖縄県 | 9.44% | 9.44% |
上表は令和8年3月分からの協会けんぽの健康保険料率です。
介護保険料率1.62%や、令和8年4月分から始まる子ども・子育て支援金率0.23%は含まれていません。
都道府県別料率を使うときの注意点
給与計算では、インターネット上の一覧表だけで最終確認を済ませず、自社が加入する保険者の保険料額表を確認してください。
年度途中の制度変更や個別の適用関係も考えられるため、正確な情報は公式サイトをご確認ください。
東京都の健康保険料率は9.85%
検索する方が多い東京都を例にすると、令和8年度の協会けんぽ東京支部の健康保険料率は 9.85% です。
令和7年度は9.91%でしたので、0.06ポイントの引き下げとなります。
この9.85%は会社負担と本人負担を合わせた料率です。
健康保険料は原則として労使折半となるため、単純に半分にすると本人分の料率は4.925%となります。
たとえば標準報酬月額30万円の場合、健康保険料のみを単純計算すると次のようになります。
東京都・標準報酬月額30万円の例
300,000円 × 9.85% = 29,550円
本人負担の目安:29,550円 ÷ 2 = 14,775円
会社負担の目安:14,775円
ただし、40歳から64歳までの介護保険第2号被保険者には、これとは別に介護保険料がかかります。
また、令和8年4月分からは年齢にかかわらず子ども・子育て支援金が加わります。
そのため、給与明細の健康保険関係の控除を見るときに「東京の料率が9.85%だから、給与に4.925%を掛ければ必ず一致する」と考えると、介護保険料や支援金を見落とすことがあります。
さらに、健康保険料は実際の月給そのものではなく標準報酬月額を使って計算します。
給与が30万5,000円だから30万5,000円に9.85%を掛ける、という仕組みではありません。
給与計算の現場では、この「料率」と「計算の基礎となる金額」を分けて理解することが重要です。
介護保険料率は1.62%に改定
令和8年度の協会けんぽの介護保険料率は、全国一律で 1.62% です。
令和7年度の1.59%から0.03ポイント引き上げられました。
介護保険料が給与から徴収されるのは、原則として 40歳から64歳までの介護保険第2号被保険者 です。
健康保険料率に加えて介護保険料率を使用します。
たとえば東京都で標準報酬月額30万円、40歳以上65歳未満の従業員であれば、介護保険料は次のように計算できます。
標準報酬月額30万円の介護保険料
300,000円 × 1.62% = 4,860円
本人負担の目安:2,430円
会社負担の目安:2,430円
東京都の健康保険料と合わせると、令和8年3月分については、本人負担の目安が健康保険14,775円、介護保険2,430円となり、合計17,205円です。
ただし、介護保険料が発生するタイミングは単純に「40歳になった月の給与」とだけ覚えると実務でずれることがあります。
年齢到達日の考え方や会社の社会保険料徴収方法も関係するため、40歳・65歳の従業員がいる月は給与計算時に確認しておくと安心です。
健康保険料率は都道府県ごとに違いますが、協会けんぽの介護保険料率は全国一律です。
そのため、給与ソフトでは健康保険料率と介護保険料率が別々の設定項目になっていることがあります。
子ども・子育て支援金率は0.23%
令和8年度の給与計算で特に注意しておきたいのが、新しく始まる 子ども・子育て支援金 です。
協会けんぽでは、令和8年4月分から子ども・子育て支援金率 0.23% が適用されます。
一般被保険者については令和8年4月分、つまり5月納付分からの開始です。
重要なのは、健康保険料率・介護保険料率の変更よりも 1か月遅れて始まる という点です。
令和8年度は開始月が2段階
- 健康保険料率:令和8年3月分から変更
- 介護保険料率:令和8年3月分から変更
- 子ども・子育て支援金率:令和8年4月分から開始
子ども・子育て支援金も被用者保険では労使で負担します。
子どもがいる人だけが支払う制度ではなく、健康保険の被保険者に広く負担が生じる仕組みです。
たとえば標準報酬月額30万円の場合、0.23%を使った支援金額の目安は690円で、労使折半後の本人負担は345円となります。
東京都で標準報酬月額30万円、40歳以上65歳未満の人を例にすると、令和8年4月分以降の本人負担の目安は次のようになります。
| 項目 | 料率 | 労使合計 | 本人負担の目安 |
|---|---|---|---|
| 健康保険 | 9.85% | 29,550円 | 14,775円 |
| 介護保険 | 1.62% | 4,860円 | 2,430円 |
| 子ども・子育て支援金 | 0.23% | 690円 | 345円 |
| 合計 | 11.70% | 35,100円 | 17,550円 |
令和8年度は、健康保険料率そのものが下がった都道府県でも、介護保険料率の上昇や子ども・子育て支援金の新設があるため、 給与明細上の社会保険関係の控除額が必ず減るとは限りません 。
従業員から「健康保険料率は下がったはずなのに、どうして手取りが増えていないのですか」と聞かれる可能性もあります。
給与担当者としては、健康保険、介護保険、子ども・子育て支援金を分けて説明できる状態にしておくとよいでしょう。
給与明細の社会保険料の見方については、 社会保険料と給与明細の見方を解説した記事 でも詳しく整理しています。
令和8年の健康保険料率の計算と実務
ここからは、令和8年の健康保険料率を実際の給与計算へ反映するときの考え方を整理します。
料率そのものを知っていても、標準報酬月額、労使折半、徴収月の考え方を間違えると給与控除額は一致しません。
実務担当者は「何%か」だけでなく、「何月分から、何を基礎に、いつの給与で控除するか」まで確認しましょう。
健康保険料率はいつから改定されるか
令和8年度の協会けんぽの健康保険料率と介護保険料率は、一般被保険者について 令和8年3月分、4月納付分から 適用されます。
一方、子ども・子育て支援金は 令和8年4月分、5月納付分から です。
この「○月分」と「○月納付分」を混同しないことが、給与計算では非常に重要です。
| 項目 | 適用開始 | 納付 |
|---|---|---|
| 健康保険料率 | 令和8年3月分 | 4月納付分 |
| 介護保険料率 | 令和8年3月分 | 4月納付分 |
| 子ども・子育て支援金 | 令和8年4月分 | 5月納付分 |
会社がいつ給与から控除するかは、社会保険料の徴収方法によって変わります。
たとえば、3月分の社会保険料を4月支給給与から控除する 翌月徴収 の会社であれば、令和8年度の新しい健康保険料率と介護保険料率は、基本的に4月支給給与から反映することになります。
同じ会社であれば、4月分から始まる子ども・子育て支援金は5月支給給与からの反映が基本となります。
一方、会社が当月分の保険料を当月給与から控除する運用をしている場合には、反映する給与月が変わります。
「令和8年3月分から改定=すべての会社が3月支給給与から変更」とは限りません。
給与ソフトを設定する前に、自社が当月徴収なのか翌月徴収なのかを必ず確認してください。
また、任意継続被保険者や日雇特例被保険者については適用時期の取り扱いが一般被保険者と異なります。
会社の通常の給与計算とは分けて確認する必要があります。
標準報酬月額を使う保険料の計算方法
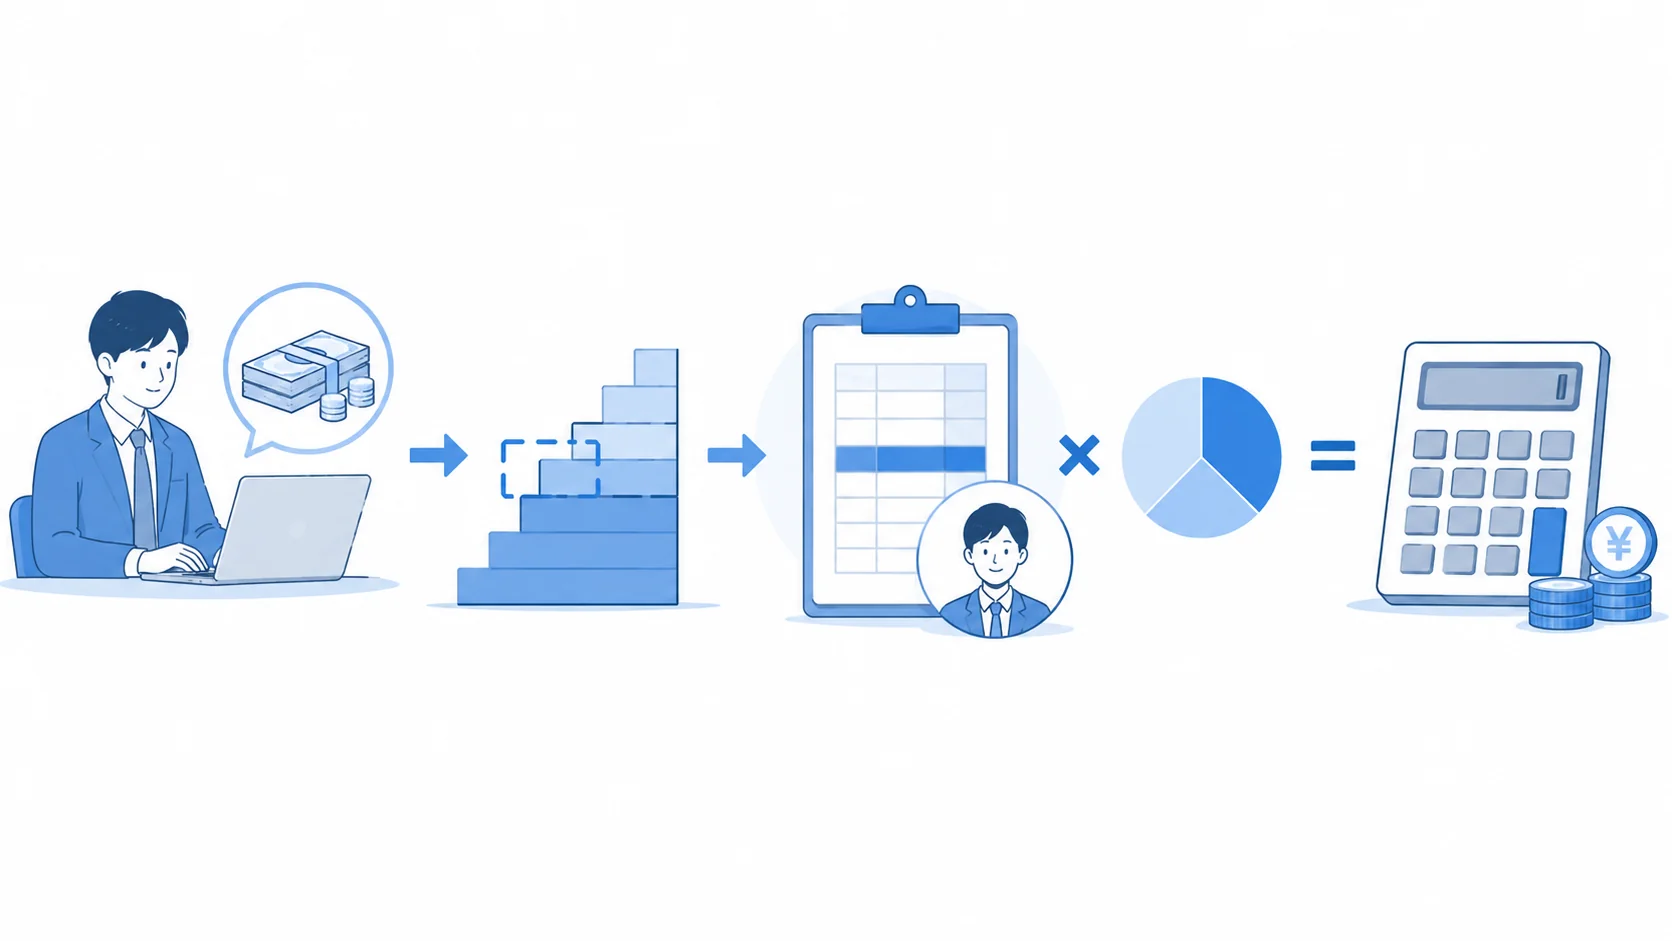
健康保険料を計算するときに最も重要なのが、 実際の給与額へ直接料率を掛けるわけではない という点です。
毎月の健康保険料は、原則として「標準報酬月額」という金額を基礎に計算します。
基本的な計算式は次のとおりです。
健康保険料の基本式
標準報酬月額 × 健康保険料率 = 健康保険料
40歳以上65歳未満の場合:標準報酬月額 × 介護保険料率
令和8年4月分以降:標準報酬月額 × 子ども・子育て支援金率
標準報酬月額とは、給与を一定の幅ごとに区切った等級に当てはめて決定する社会保険上の金額です。
たとえば実際の給与が30万円前後であっても、その人に決定されている標準報酬月額が30万円であれば、30万円を基礎として健康保険料を計算します。
標準報酬月額は、資格取得時の決定、毎年の定時決定、固定的賃金が大きく変わった場合の随時改定などによって変更されます。
このため、給与明細の健康保険料が変わったときは、必ずしも保険料率が改定されたとは限りません。
標準報酬月額そのものが変わったことで保険料が増減しているケースもあります。
賞与は標準賞与額で計算する
賞与についても健康保険料がかかりますが、月額給与の標準報酬月額ではなく 標準賞与額 を使います。
原則として賞与額から1,000円未満を切り捨てた金額を標準賞与額として、健康保険料率などを掛けて計算します。
令和8年度の健康保険料率・介護保険料率については、3月1日以降に支給される賞与から新しい料率を確認する必要があります。
子ども・子育て支援金についても開始時期を踏まえて給与ソフトの賞与設定を確認してください。
自分の標準報酬月額や料率を使って概算したい場合は、当事務所の 社会保険料計算ツール も利用できます。
手計算は制度を理解するうえでは有効ですが、実際の給与計算では端数処理があります。
最終的な金額は協会けんぽが公表している都道府県別の保険料額表で確認するのが確実です。
会社負担と本人負担は原則折半
協会けんぽの健康保険料は、原則として 会社と被保険者が半分ずつ負担 します。
介護保険料と子ども・子育て支援金についても、被用者保険では労使で負担する仕組みです。
そのため、協会けんぽのホームページに「健康保険料率9.85%」と掲載されていても、給与から従業員本人に9.85%全額を控除するわけではありません。
東京都の9.85%であれば、単純な料率ベースでは本人と会社がそれぞれ4.925%相当を負担します。
標準報酬月額30万円なら、健康保険料全体は29,550円、そのうち本人負担が14,775円、会社負担が14,775円というイメージです。
40歳以上65歳未満なら、ここへ介護保険料の本人負担と会社負担が加わります。
さらに令和8年4月分以降は子ども・子育て支援金も加わります。
| 保険料等 | 令和8年度 | 原則的な負担 |
|---|---|---|
| 健康保険料 | 都道府県ごと | 会社・本人で折半 |
| 介護保険料 | 1.62% | 会社・本人で折半 |
| 子ども・子育て支援金 | 0.23% | 会社・本人で折半 |
企業側から見ると、従業員の社会保険料が増える場合には会社負担も基本的に増えます。
そのため、社会保険料率の変更は従業員の手取りだけの話ではなく、会社の人件費にも影響します。
特に従業員数が多い会社では、0.数%の変更でも年間で見ると一定の金額になります。
予算管理や人件費計画を立てる際には、本人控除額だけでなく会社負担分も合わせて確認した方がよいでしょう。
なお、実際の保険料額では端数処理などにより単純に2で割った金額と完全に一致しない場合があります。
数値データや計算例はあくまで一般的な目安として確認し、給与計算では保険料額表や給与システム上の正式な計算結果を使用してください。
給与計算で新料率を反映する時期
令和8年度の料率改定で、給与担当者が最も間違えやすいのが 給与へ反映する月 です。
協会けんぽの健康保険料率と介護保険料率は3月分から変更されますが、会社が翌月徴収をしている場合は、一般的に3月分保険料を4月支給給与から控除します。
一方、令和8年度から新設された子ども・子育て支援金は4月分からです。
翌月徴収であれば5月支給給与からの控除を確認することになります。
| 保険料の対象月 | 健康・介護 | 子ども・子育て支援金 | 翌月徴収の場合の給与 |
|---|---|---|---|
| 令和8年2月分 | 旧料率 | なし | 3月支給給与 |
| 令和8年3月分 | 新料率 | なし | 4月支給給与 |
| 令和8年4月分 | 新料率 | 0.23%開始 | 5月支給給与 |
つまり、翌月徴収の会社では 4月給与と5月給与で2段階の変更 が発生する可能性があります。
令和8年度はここが例年よりやや特殊です。
健康保険料率を変更したときに子ども・子育て支援金まで同じ月から設定してしまうと、1か月早く徴収することになりかねません。
給与ソフトで確認したい項目
- 自社の健康保険が協会けんぽか健康保険組合か
- 協会けんぽの場合はどの都道府県支部か
- 健康保険料率が令和8年度の数値になっているか
- 介護保険料率が1.62%になっているか
- 子ども・子育て支援金率0.23%が正しい月から設定されているか
- 社会保険料を当月徴収しているか翌月徴収しているか
- 賞与計算側の料率も更新されているか
給与ソフトが自動で料率を更新するサービスであっても、自社の徴収方法まで自動的に判断してくれるとは限りません。
特に令和8年度は開始月が異なる制度が重なるため、更新後の最初の給与計算では控除額を保険料額表と照合することをおすすめします。
従業員から見ても、4月や5月の給与明細で健康保険関係の控除額が変わった場合、必ずしも給与計算ミスとは限りません。
料率改定や子ども・子育て支援金の開始が影響している可能性があります。
健康保険組合と協会けんぽの違い
ここまで説明してきた令和8年度の健康保険料率は、基本的に 全国健康保険協会、いわゆる協会けんぽ の料率です。
会社が健康保険組合に加入している場合には、この記事に掲載した都道府県別料率をそのまま使うことはできません。
健康保険組合は、組合ごとに保険料率を決定します。
そのため、同じ東京都に勤務していても、協会けんぽ東京支部に加入する会社と、独自の健康保険組合に加入する会社では健康保険料率が異なる場合があります。
| 比較項目 | 協会けんぽ | 健康保険組合 |
|---|---|---|
| 健康保険料率 | 都道府県ごとに設定 | 組合ごとに設定 |
| 主な加入企業 | 中小企業を中心に幅広い | 大企業・企業グループ・同業種など |
| 付加給付 | 原則として法定給付 | 独自の付加給付がある場合がある |
| 料率の確認先 | 協会けんぽ | 加入する健康保険組合 |
給与計算の相談を受ける際にも、「健康保険料率は何%ですか」と聞かれたら、私はまず どの健康保険に加入している会社なのか を確認します。
ここを確認しないまま東京都だから9.85%、岩手県だから9.51%と設定すると、健康保険組合加入企業ではまったく違う料率を使うことになってしまいます。
現在の加入先は、資格情報のお知らせや資格確認書、マイナポータルなどで保険者名称を確認できます。
協会けんぽであれば全国健康保険協会の支部名、組合健保であれば○○健康保険組合といった名称が表示されます。
健康保険組合では、健康保険料率だけでなく会社と本人の負担割合が協会けんぽと同じとは限らないケースもあります。
給与計算担当者は、組合が公表している最新の保険料率表を確認してください。
協会けんぽと健康保険組合の違いや、保険料率以外の付加給付・健診制度なども比較したい場合は、 健康保険組合の比較ポイントを解説した記事 で詳しく整理しています。
料率を確認する前に保険者を確認
「令和8年度の健康保険料率は何%か」を調べる前に、自社が協会けんぽなのか健康保険組合なのかを確認することが、給与計算では最初のステップです。
令和8年の健康保険料率の要点まとめ
令和8年の健康保険料率で最も重要なのは、単に全国平均9.90%という数字だけを覚えるのではなく、 自社の保険者、都道府県別料率、適用開始月をセットで確認すること です。
協会けんぽの健康保険料率は令和8年3月分から変更され、全国平均は9.90%です。
ただし、実際の料率は都道府県によって異なり、令和8年度は新潟県の9.21%から佐賀県の10.55%まで差があります。
また、40歳から64歳までの介護保険第2号被保険者には、全国一律1.62%の介護保険料率が加わります。
さらに令和8年度は、令和8年4月分から子ども・子育て支援金率0.23%が新たに加わります。
健康保険・介護保険は3月分から、子ども・子育て支援金は4月分から という1か月のずれは必ず押さえておきましょう。
令和8年度の最終チェック
- 協会けんぽの全国平均は9.90%
- 健康保険料率は都道府県ごとに異なる
- 介護保険料率は全国一律1.62%
- 子ども・子育て支援金率は0.23%
- 健康・介護は令和8年3月分から変更
- 子ども・子育て支援金は令和8年4月分から開始
- 給与計算では当月徴収・翌月徴収を確認する
- 組合健保は各健康保険組合の料率を使用する
従業員の健康保険料が変わった場合には、料率変更だけでなく、標準報酬月額の変更や40歳到達による介護保険料の開始など、別の要因がないかも確認してください。
給与担当者としては、新料率を給与ソフトへ登録して終わりではなく、変更後最初の給与について数名分を保険料額表と照合すると、設定ミスを早い段階で発見できます。
令和8年度の都道府県別の正式な保険料額については、 協会けんぽの令和8年度都道府県毎の保険料額表 で確認できます。
この記事で掲載している数値や計算例は、制度を理解するための一般的な目安です。
加入する健康保険、標準報酬月額、年齢、給与からの徴収方法などによって実際の処理は異なる場合があります。
正確な情報は公式サイトをご確認ください。
個別の給与計算や社会保険の適用について判断に迷う場合には、 最終的な判断は専門家にご相談ください。